

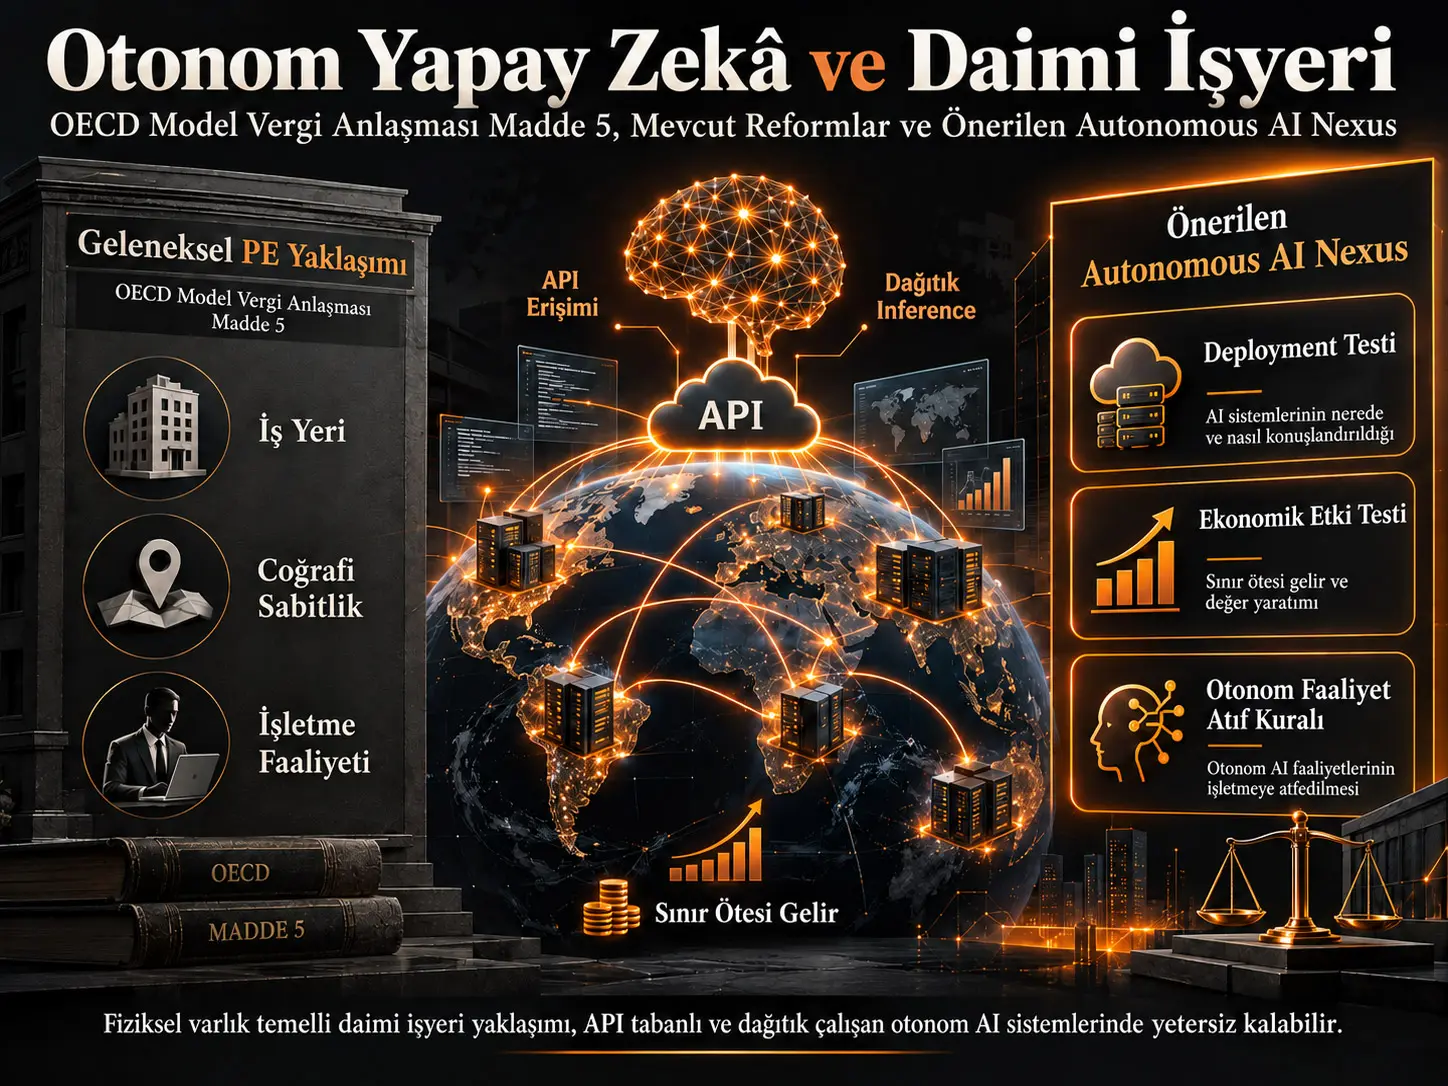
Daimi işyeri (Permanent Establishment, PE), bir devletin yabancı bir işletmenin ticari kazançlarını kaynak ülke olarak vergilendirebilmesinde kullanılan temel uluslararası vergi bağlantılarından biridir. Lucas Gribinski'nin dört parçalık serisi, OECD Model Vergi Anlaşması'nın 5. maddesinde yer alan fiziksel ve coğrafi bağlantı temelli PE yaklaşımının, API üzerinden sunulan ve dağıtık hesaplama altyapısında çalışan otonom yapay zekâ sistemleri karşısında yapısal sorunlarla karşılaşabileceğini savunmaktadır.
Yazarın analizi üç geleneksel unsura odaklanır: işletmenin tasarrufunda bir “iş yeri” bulunması, bu iş yerinin belirli bir coğrafi konum ve süre bakımından yeterince sabit olması ve işletmenin ticari faaliyetinin bu yer üzerinden yürütülmesi. Otonom AI hizmeti yalnız bir API endpoint'i üzerinden erişilebiliyor, inference işlemleri farklı veri merkezlerine dinamik biçimde dağıtılıyor ve her bireysel ticari çıktı için yerel bir insan ajan bulunmuyorsa, yazar bu üç bağlantının aynı anda kurulamayabileceğini ileri sürmektedir.
Serinin ikinci makalesi Significant Economic Presence, Pillar One Amount A, ABD'nin Net CFC Tested Income rejimi ve Pillar Two global minimum tax gibi mevcut reform araçlarını inceler ve bunların AI'ye özgü “source-country nexus” sorununu doğrudan çözmediğini savunur. Üçüncü makale bunun yerine fiziksel varlığı üç işlevsel ölçütle değiştiren autonomous AI nexus adlı yeni bir normatif model önerir: deployment test, economic effects test ve autonomous activity attribution rule.
Dördüncü makale bu modelin AI-Co adlı kurgusal bir ABD şirketi, LexAI adlı otonom hukuk AI sistemi, Alman LegalFirm GmbH ve Fransız EndClient SA üzerinden nasıl çalışacağını gösterir ve threshold fragmentation, belirsiz attribution chain ve eşik sınırına yakın kullanım gibi üç stres testi uygular. Bu sonuçlar gerçek vergi uyuşmazlıkları veya kabul edilmiş OECD kuralları değildir; yazarın önerdiği sistemin iç tutarlılığını göstermek için oluşturulmuş hukuki vaka analizleridir.
Daimi işyeri neden uluslararası vergide bu kadar önemlidir?
Uluslararası vergi anlaşmalarında yabancı bir işletmenin kazancının kaynak ülkede vergilendirilebilmesi çoğu durumda yalnız o ülkede satış yapmasına bağlı değildir. Geleneksel yaklaşım, yabancı işletmeyle kaynak ülke arasında yeterli derecede ekonomik ve fiziksel bağlantı kurulmasını arar.
OECD Model Vergi Anlaşması'nın 5. maddesi bu bağlantının temel modellerinden biri olan permanent establishment kavramını düzenler. Article 7 çerçevesinde bir PE'nin bulunması, işletme kazançlarının kaynak ülkede vergilendirilmesi için temel geçitlerden biridir.
Gribinski'nin serisindeki sorun şudur: Bu kavram yaklaşık bir yüzyıl boyunca fabrika, ofis, şube, depo, makine veya insan ajan gibi fiziksel dünyaya ait göstergeler etrafında gelişmiştir. Otonom AI ise aynı ekonomik faaliyeti fiziksel bir yerle kalıcı biçimde bağlantı kurmadan yürütebilir.
OECD Article 5'in Üç Temel Testi Nedir?
Kaynak seri Article 5 analizini üç birikimli hukuki unsur üzerinden açıklar: place of business, fixation ve business activity. Yazarın temel tezi, API tabanlı dağıtık AI deployment'larında bu unsurların her birinin farklı nedenle zorlandığıdır.
1. Place of business testi
İlk aşamada işletmenin kullanabileceği, kontrol edebileceği veya işletme faaliyeti için tasarrufunda bulunan bir yer aranır. Geleneksel örnekler ofis, tesis, ekipman, makine veya sunucu altyapısıdır.
Cloud computing bu testi zaten zorlaştırmıştır. Bir cloud provider kendi veri merkezini işletiyorsa veri merkezi sağlayıcının ticari faaliyeti için fiziksel iş yeri olabilir. Buna karşılık cloud müşterisi yalnız “computing service” satın alıyor ve hangi fiziksel makinenin kullanılacağını belirleyemiyorsa aynı veri merkezinin müşterinin tasarrufunda bulunduğu sonucuna ulaşmak daha zordur.
API ekonomisi sorunu
Otonom AI deployment'ında işletme çoğu zaman bir fiziksel sunucuyu değil, bir API üzerinden hesaplama yeteneğini kullanmaktadır.
İşletme:
- hangi fiziksel sunucunun kullanılacağını bilmeyebilir,
- işlem sırasında altyapının ülkesini seçmeyebilir,
- aynı sorgunun farklı veri merkezlerinde çalıştırılmasını kontrol etmeyebilir,
- GPU veya sunucu üzerinde hukuki kullanım hakkına sahip olmayabilir.
Bu durumda kaynak makalenin yaklaşımına göre satın alınan şey “bir yerin kullanımı” değil, belirli çıktıları sağlayan soyut bir hesaplama hizmetidir.
“At the disposal” ölçütünün kırıldığı nokta
Bir fiziksel konumun işletmenin tasarrufunda kabul edilebilmesi için işletmenin o konumu tanımlayabilmesi, kullanabilmesi ve belirli ölçüde kontrol edebilmesi beklenir.
Dağıtık AI inference modelinde ise ticari hizmeti sunan işletme:
- fiziksel konumu tanımlamayabilir,
- belirli hardware üzerinde kontrol kurmayabilir,
- işlemin hangi coğrafyada çalıştığını bilmeyebilir.
Bu nedenle yazar, mevcut testin yüksek ekonomik faaliyete rağmen “no PE” sonucuna ulaşabileceğini savunmaktadır.
2. Fixation testi
İkinci unsur iş yerinin yeterince sabit bir coğrafi bağlantıya sahip olup olmadığıdır. Yalnız fiziksel bir nesnenin bulunması yetmez; ticari faaliyetin belirli bir konumla yeterli süre ve coğrafi devamlılık ilişkisi kurması gerekir.
Otonom AI'nin dağıtık inference altyapısı burada farklı bir problem yaratır. Aynı AI sistemi yıllarca Almanya'daki müşterilere hizmet verebilir; ancak tek tek inference işlemleri Frankfurt, Dublin, Virginia veya başka bir bölgede milisaniyeler içinde gerçekleşebilir.
Dolayısıyla iki farklı zaman ölçeği ortaya çıkar:
| Düzey | Süreklilik | Coğrafi bağlantı |
|---|---|---|
| Ticari AI deployment'ı | Aylar veya yıllar | Müşteri pazarıyla süreklidir |
| Tekil inference işlemi | Milisaniye / saniye | Dinamik ve değişken olabilir |
Yazarın “paradoks” olarak tanımladığı durum budur: ticari ilişki uzun süre devam ettiği halde onu üreten fiziksel computation belirli tek bir yerde sürekli değildir.
3. Business activity testi
Üçüncü test, işletmenin esas ticari faaliyetinin söz konusu iş yeri üzerinden yürütülmesini gerektirir.
Cloud computing çağında otomasyonun büyük bölümü hâlâ insan tarafından başlatılan veya insan faaliyetinin bir aracı olan işlem olarak değerlendirilebilir. Otonom AI için yazar bundan daha ileri bir durum tanımlar:
- AI sözleşme taslağı üretir,
- finansal portföyü yeniden dengeler,
- profesyonel analiz oluşturur,
- işlem veya iletişim gerçekleştirir,
- her bireysel çıktı insan tarafından önceden onaylanmaz.
Serinin iddiasına göre burada “geliri oluşturan faaliyet hangi insanın hangi yerde yaptığı faaliyettir?” sorusu giderek daha az belirleyici hale gelmektedir.
Otonom AI ile Klasik Cloud Computing Arasındaki Hukuki Fark Nedir?
Kaynak seride cloud computing ile autonomous AI aynı sorun olarak değerlendirilmez. Cloud modelinde fiziksel altyapı uzakta olsa bile gelir üreten işin insanlar tarafından planlandığı ve sistemin onların aracı olduğu kabul edilebilir. Otonom AI senaryosunda ise belirli ticari çıktının üretilmesi, insanın her işlem için ayrı emir veya onay vermesinden kopabilir. Yazarın Article 5 eleştirisinin merkezi bu “activity attribution” kopuşudur.
Dependent agent PE neden otomatik çözüm değildir?
Article 5 yalnız fixed-place PE içermez; belirli durumlarda işletme adına sözleşme yapan veya ticari faaliyeti yürüten dependent agent da PE sonucuna yol açabilir.
Ancak AI'nin kendisi mevcut hukukta bağımsız bir vergi hukuku kişisi veya insan ajan değildir. Ayrıca müşterinin AI hizmetini kendi işinde kullanması, müşteriyi otomatik olarak AI sağlayıcısının dependent agent'ına dönüştürmez.
Bu nedenle yazar, insan-agent merkezli alternatif PE yollarının da API üzerinden sunulan otonom AI hizmetindeki nexus boşluğunu zorunlu olarak doldurmadığını ileri sürmektedir.
Preparatory and auxiliary istisnaları
Article 5(4), belirli hazırlayıcı veya yardımcı faaliyetleri PE kapsamı dışında tutabilir. Yazar, AI inference'ın bir AI işletmesinin ana ticari ürünü olduğu durumlarda bunu “auxiliary” saymanın ekonomik açıdan yanlış olacağını savunmaktadır.
Buna rağmen önceki fiziksel bağlantı testleri zaten karşılanmadığında bu tartışma çoğu durumda sonraki aşamaya bile geçememektedir.
Mevcut Dijital Vergi Reformları Bu Sorunu Çözüyor mu?
Serinin ikinci makalesinin cevabı “tam olarak değil”dir. Ancak bu, mevcut reformların başarısız veya değersiz olduğu yönünde genel bir yargı değildir. Yazarın daha dar iddiası, bu araçların otonom AI'nin spesifik source-country nexus sorununu çözmek için tasarlanmadığıdır.
Significant Economic Presence
Significant Economic Presence yaklaşımı fiziksel varlık olmadan ekonomik bağlantı kurulabilmesini tartışmaya açmıştır. Gelir, dijital kullanıcı tabanı ve dijital etkileşim gibi göstergeler fiziksel nexus'un yerine kullanılabilir.
Gribinski'nin eleştirisi, revenue threshold'un bir ülkeden ne kadar gelir geldiğini gösterebilmesine rağmen, geliri oluşturan ekonomik faaliyetin hukuken kime ve hangi yere atfedileceğini tek başına çözmemesidir.
Pillar One Amount A
Pillar One Amount A, çok büyük ve kârlı çok uluslu grupların residual profit'inin belirli bölümünü market jurisdictions arasında yeniden tahsis etmeyi amaçlayan ayrı bir sistemdir.
Yazar bunu autonomous AI nexus'a doğrudan denk görmez. Amount A bütün PE sistemini “AI'nin faaliyeti nerede gerçekleşti?” sorusuna göre yeniden yazmaz; farklı kapsam, eşik ve allocation mekanizmasına sahiptir.
NCTI
Seri ABD'nin Net CFC Tested Income rejimini residence-country vergilendirmesi bağlamında değerlendirir. Yazarın yaklaşımına göre residence ülkesinin yabancı kazancı vergilendirmesi, ekonomik faaliyetin gerçekleştiği düşünülen source country için yeni bir treaty nexus yaratmaz.
Pillar Two
Pillar Two'nun temel hedefi büyük çok uluslu grupların jurisdiction bazında belirli asgari efektif vergi düzeyine ulaşmasını sağlamaktır.
Yazarın ayırdığı temel kavram:
Vergi oranı sorunu ≠ vergilendirme hakkı / nexus sorunu.
Bir ülke yabancı AI işletmesi üzerinde ilk başta vergilendirme yetkisi kuramıyorsa, minimum-tax mimarisinin kendisi otomatik olarak o ülkeye yeni PE yaratmaz.
Serinin normatif sonucu
Bu nedenle seri, fiziksel PE'nin yapısını yaratıcı yorumlarla genişletmek yerine Article 5 içinde AI'ye özgü bir nexus testi tasarlanmasını savunmaktadır.
Autonomous AI Nexus Nedir?
Autonomous AI Nexus, Gribinski tarafından önerilen ve klasik PE'nin üç unsurunu otonom AI deployment'ına göre üç işlevsel eşdeğerle değiştirmeyi amaçlayan bir vergi bağlantısı modelidir. Mevcut OECD kuralı değildir.
| Klasik Article 5 unsuru | Kaynakta tanımlanan sorun | Önerilen işlevsel karşılık |
|---|---|---|
| Place of business | API kullanıcısının kontrol ettiği sabit fiziksel yer olmayabilir | Deployment test |
| Fixation | Inference fiziksel konumlar arasında sürekli hareket edebilir | Economic effects test |
| Business activity attribution | Her çıktıya bağlanan yerel insan ajan bulunmayabilir | Autonomous activity attribution rule |
1. Deployment test
Kaynak öneride autonomous AI system'ın bir jurisdiction'da “substantively deployed” kabul edilmesi için, 12 aylık referans döneminde o jurisdiction'daki resident veya established entities ile yapılan otonom interactions üzerinden belirli bir gelir eşiğini aşması öngörülmektedir.
Makale başlangıç tasarım değeri olarak yaklaşık €1 milyon veya eşdeğer yerel para seviyesini tartışmaktadır.
Bu değer:
- yürürlükte OECD eşiği değildir,
- bilimsel olarak optimize edilmiş eşik değildir,
- yazarın müzakere için başlangıç noktası olarak sunduğu normatif parametredir.
“Autonomous interaction” ne demektir?
Serinin önerisinde otonom interaction, bireysel AI çıktısının end-user'a gönderilmeden önce insan tarafından ayrı ayrı doğrulanmadığı veya onaylanmadığı durum olarak ele alınır.
Sistem düzeyinde:
- quality assurance,
- periyodik audit,
- deployment parameter approval,
- sample-based human monitoring
bulunması tek başına çıktıyı “human-reviewed” hale getirmez.
Bu sınıflama da kaynak yazarın normatif önerisidir; mevcut OECD tanımı değildir.
2. Economic effects test
Fixation testinin yerine önerilen economic effects test, fiziksel inference server'ın ne kadar uzun süre aynı ülkede kaldığını değil, AI'nin ekonomik etkilerinin source country'de ne kadar düzenli ve sürekli oluştuğunu değerlendirmeyi amaçlamaktadır.
Seride önerilen başlangıç eşiği, herhangi bir altı aylık dönem boyunca ayda ortalama en az yaklaşık 12 qualifying interaction şeklindedir.
Örneğin AI sistemi Almanya'daki müşteriler için ayda 1000 otonom işlem gerçekleştiriyorsa, inference işlemlerinin Virginia veya Dublin'de yapılması önerilen model açısından belirleyici değildir. Ekonomik etkinin Alman müşteride üretildiği kabul edilir.
3. Autonomous activity attribution rule
Üçüncü unsur, AI faaliyetinin hangi enterprise'a bağlanacağını belirler.
Kaynakta temel kural, geliri elde eden ve AI sistemini üçüncü taraflara ticari olarak sunan direct commercial deployer'a attribution yapılmasıdır.
Bu sayede model developer ile application deployer ayrıştırılabilir.
Chain attribution
Bir foundation-model geliştiricisi API'yi başka bir şirkete sunuyor, ikinci şirket bu modeli kendi ürününe entegre ederek end-user'a satıyorsa kaynak öneri ticari zinciri son kullanıcıdan yukarı doğru takip eder.
Her durumda en upstream model developer'ın source-country nexus sahibi olduğu varsayılmaz. Doğrudan ticari deployment'ı yapan işletme belirleyici olabilir.
Internal-use exclusion
Bir şirket AI'yi yalnız kendi iç operasyonlarında kullanıyor ve o AI sistemini üçüncü kişilere gelir üreten hizmet olarak sunmuyorsa yazarın önerisinde autonomous AI nexus'un deployment unsurunun oluşmaması amaçlanmaktadır.
Bu kural, “AI kullanan her işletme yeni bir PE yaratır” sonucunu engellemek için eklenmiştir.
Önerilen €1 Milyon ve 12 İşlem Eşikleri Kesin Vergi Kuralları mı?
Hayır. Bunlar Lucas Gribinski'nin önerdiği model için başlangıç kalibrasyonlarıdır. Kaynak kendisi de eşiklerin bilateral veya multilateral müzakereyle belirlenmesi gerektiğini ifade eder. Verianla bu rakamları mevcut OECD hukuku, kanun veya uluslararası standart olarak sunmaz.
Kurgusal AI-Co ve LexAI örneği
Dördüncü makale modelin nasıl çalışacağını göstermek için kurgusal bir vaka kurmaktadır.
AI-Co, Delaware'de kurulmuş ve San Francisco'da merkezlenen kurgusal bir AI işletmesidir.
LexAI, bireysel çıktı için insan incelemesi olmadan hukuki memorandum, sözleşme incelemesi ve litigation risk assessment oluşturabilen varsayımsal otonom AI sistemidir.
LegalFirm GmbH, Münih'teki kurgusal Alman hukuk firmasıdır ve LexAI API'ye abonedir.
EndClient SA, LegalFirm GmbH'nin Fransız müşterisidir.
Almanya örneği
Kurgusal vaka yılında LegalFirm GmbH LexAI'ye 18.400 sorgu göndermekte ve AI-Co'ya toplam €4,2 milyon API ücreti ödemektedir.
Önerilen test uygulandığında:
- gelir eşiği aşılır,
- interaction-frequency eşiği aşılır,
- AI-Co direct commercial deployer kabul edilir,
- önerilen model Almanya'da autonomous AI nexus sonucu üretir.
Bu sonuç yalnız önerilen sistemin hipotetik uygulamasıdır; mevcut Article 5 kapsamında Almanya'nın gerçek bir AI-Co üzerinde otomatik vergilendirme hakkı bulunduğu anlamına gelmez.
Fransa neden farklı?
AI-Co'nun doğrudan sözleşmesi Fransız EndClient SA ile değil, Alman LegalFirm GmbH iledir.
EndClient SA, LexAI'nin çıktısını LegalFirm üzerinden dolaylı biçimde elde etmektedir. Yazarın chain attribution kuralı AI-Co'yu Fransa'daki doğrudan deployer olarak görmez.
Bu nedenle önerilen Autonomous AI Nexus:
- AI-Co için Almanya'da nexus oluşturabilir,
- AI-Co için aynı gerekçeyle Fransa'da nexus oluşturmayabilir.
LegalFirm GmbH'nin Fransa'da kendi klasik PE'sinin bulunup bulunmadığı ise ayrı bir vergi hukuku sorusudur.
Bu ayrım neden önemli?
Yazar bu örnekle önerilen rejimin yalnız “AI çıktısının bir yerde kullanılması” ölçütüne dayanmadığını göstermeye çalışmaktadır. Ticari ilişki zinciri ve gelirin hangi deployer tarafından elde edildiği de değerlendirilmektedir.
Stres testi 1: threshold fragmentation
Kurgusal AI-Co Almanya'daki hizmetini iki ayrı API ürününe ayırarak her birini eşiğin altında tutmaya çalışır.
Kaynak örnekte:
- LexAI-Contracts: €480.000,
- LexAI-Litigation: €480.000
olmak üzere toplam €960.000 gösterilir.
Yazar, aynı işletme, aynı müşteri, aynı temel model altyapısı ve ekonomik olarak bütünleşik ürünler söz konusuysa antifragmentation yaklaşımıyla aktivitelerin birlikte değerlendirilmesini önermektedir.
Stres testi 2: belirsiz attribution chain
İkinci varyasyonda AI-Co, LexAI'yi German intermediary EuroReseller GmbH'ye lisanslar ve son kullanıcıyla doğrudan sözleşmeyi reseller yapar.
Yazarın chain attribution kuralına göre direct commercial relationship reseller'a geçtiğinde autonomous AI nexus'un ilgili deployer'ı da reseller olabilir.
Bu tasarımın amacı her AI gelirini otomatik olarak foundation-model geliştiricisine yüklememektir.
Stres testi 3: eşik sınırındaki kullanım
LegalFirm'in LexAI kullanımı ayda ortalama dokuz interaction'a düşürülürse önerilen 12 interaction eşiği geçilmez.
Kaynak bu durumda nexus oluşmamasını, PE'nin geleneksel “durable engagement” mantığıyla uyumlu bir sınır olarak savunur.
Çalışmanın Yöntemi ve Bulguları
Bu seri ampirik bir araştırma mı?
Hayır. Dört makale hukuki-doktrinel ve normatif analizdir. Laboratuvar deneyi, anket, ekonometrik panel, randomize deney veya gerçek vergi assessment veri tabanı kullanılmamaktadır.
Yöntem şu katmanlardan oluşmaktadır:
- OECD Model Tax Convention Article 5 ve Commentary'nin doktrinel analizi.
- Cloud computing literatürü ve PE uygulamalarının karşılaştırılması.
- Autonomous AI deployment modelinin klasik üç-prong testine uygulanması.
- Mevcut dijital vergi reformlarının AI bağlamında analizi.
- Yeni autonomous AI nexus tasarımının geliştirilmesi.
- Kurgusal fakat operasyonel olarak gerçekçi case study.
- Threshold fragmentation, chain attribution ve boundary-value senaryolarıyla stress testing.
Yazarın ana hukuki iddiası
Serinin birinci makalesinin temel iddiası şudur:
API access + distributed inference + autonomous output generation kombinasyonu, klasik fixed-place PE testinin fiziksel ve insana dayalı bağlantı mekanizmalarıyla sistematik uyumsuzluk yaratabilir.
Kaynak bu uyumsuzluğu üçlü yapıda kurar:
| Article 5 sorusu | Autonomous AI'de kaynakta tanımlanan problem |
|---|---|
| İşletmenin kullanabildiği bir yer var mı? | API deployer belirli hardware üzerinde kullanım veya kontrol hakkına sahip olmayabilir. |
| Yer coğrafi ve zamansal olarak sabit mi? | Inference farklı bölgeler ve server'lar arasında dinamik yönlendirilebilir. |
| Ticari faaliyet o yer üzerinden kime atfedilebilir? | Tekil çıktıyı oluşturan işlem için yerel insan ajan bulunmayabilir. |
Kaynakta “yetersiz vergileme” nasıl tanımlanıyor?
Yazar, AI işletmesinin source country'de yüksek gelir üretmesine rağmen klasik PE'nin oluşmaması nedeniyle source jurisdiction'ın business-profit tax alamamasını “structural undertaxation” olarak nitelendirir.
Bu ifade yazarın normatif vergi politikası değerlendirmesidir. Verginin “yetersiz” veya “adil” olup olmadığı yalnız teknik bir ölçüm değil, vergilendirme hakkının nasıl paylaşılması gerektiğine ilişkin politika tercihlerini de içerir.
2025 OECD güncellemesinin önemi
Seri, OECD Model'in 2025 Commentary güncellemesinin Article 5 bakımından özellikle cross-border home working'e yeni açıklamalar getirdiğine dikkat çekmektedir. OECD'nin resmî 2025 dokümanı bu değişikliği doğrulamaktadır.
Bu nedenle çalışma, Article 5 Commentary'nin modern çalışma biçimlerine göre güncellenebildiğini kabul etmekte; buna karşılık autonomous AI için benzer şekilde açık bir nexus mekanizması bulunmadığını savunmaktadır.
Hukuki önerinin üç tasarım hedefi
Autonomous AI nexus önerisi üç problemi aynı anda çözmeye çalışır:
- Fiziksel konum bağımlılığını azaltmak: server'ın bulunduğu yer yerine commercial deployment'a bakmak.
- Sürekliliği ekonomik etki üzerinden ölçmek: inference server'ın sabit kalmasını değil, source-country interaction'ın düzenliliğini değerlendirmek.
- Faaliyeti doğru taxpayer'a atfetmek: AI'yi ticari olarak sunan direct deployer'ı belirlemek.
Modelin güçlü tarafları
- AI'ye hukuki kişilik verilmesini gerektirmez.
- Yeni bir corporate shell yaratılmasını zorunlu kılmaz.
- Mevcut bilateral tax treaty mimarisi içinde Article 5 değişikliği olarak tasarlanmıştır.
- Threshold ve frequency ölçüleri administrable olacak biçimde sayısallaştırılmaya çalışılmıştır.
- Antifragmentation ile basit ürün bölme stratejisini sınırlamayı amaçlar.
- Direct-deployer mantığıyla model developer'ın her durumda vergilendirilmesini engellemeye çalışır.
Modelin açık problemleri ve sınırlılıkları
- Öneri uluslararası hukuk değildir ve hiçbir treaty'de genel kabul görmüş kural değildir.
- €1 milyon gelir eşiğinin doğru ekonomik seviye olduğu ampirik olarak gösterilmemiştir.
- 12 interaction/ay eşiği de normatif kalibrasyondur.
- “Otonom output” ile “human-assisted output” arasındaki çizgi pratikte zor olabilir.
- Agentic AI sistemlerinde insan oversight düzeyleri ikili değil süreklidir.
- Model developer, cloud provider, application deployer, reseller ve end user arasındaki çok katmanlı yapı daha karmaşık olabilir.
- AI çıktısının “economic effect” yarattığı ülkenin belirlenmesi özellikle çok ülkeli kurumsal müşterilerde zorlaşabilir.
- Bir nexus oluşturmak, ne kadar kârın o nexusa tahsis edileceği sorununu tek başına çözmez.
- Model weights, training giderleri, inference giderleri, IP geliştirme maliyetleri ve risklerin source/residence ülkeleri arasında nasıl paylaştırılacağı ayrı transfer-pricing sorunudur.
- Gerçek tax administration'ın bu bilgileri nasıl doğrulayacağı konusu ayrıntılı veri raporlama altyapısı gerektirir.
- Çok taraflı koordinasyon olmaksızın farklı ülkelerin farklı eşikler kullanması double taxation veya compliance complexity yaratabilir.
Kâr tahsisi neden sonraki büyük problem?
Bir ülkenin autonomous AI nexus oluşturduğunu kabul etmek yalnız ilk aşamadır. Sonraki soru, global AI işletmesinin toplam kârının ne kadarının bu source-country nexus'a atfedileceğidir.
Örneğin AI sisteminde ekonomik değer:
- model training,
- dataset preparation,
- model weights,
- inference infrastructure,
- application layer,
- customer acquisition,
- risk bearing,
- local market interactions
arasında dağılmış olabilir.
Seri bu profit-attribution sorusunu tamamen çözülmüş kabul etmez. Bu, önerilen nexus'un gelecekte cevaplanması gereken temel araştırma alanlarından biridir.
Çalışma ne söylüyor?
Seri, fiziksel varlık ve insan faaliyeti etrafında gelişmiş traditional PE kriterlerinin, ekonomik çıktıyı fiziksel konumdan ve transaction-level insan müdahalesinden ayırabilen otonom AI için zorlandığını savunmaktadır.
Yazar mevcut dijital vergi reformlarının aynı problemi yalnız dolaylı biçimde ele aldığını ve fiziksel yer yerine deployment, economic effects ve commercial attribution kullanan AI'ye özgü bir Article 5 nexus'un tartışılması gerektiğini öne sürmektedir.
Çalışma ne söylemiyor?
Seri, OECD Article 5'in mahkemeler tarafından geçersiz bulunduğunu göstermemektedir. Autonomous AI Nexus kabul edilmiş uluslararası standart değildir. €1 milyon ve 12 interaction eşikleri mevcut mevzuat değildir. AI'nin hukuken kişi olduğu ileri sürülmemektedir. Ayrıca sunulan AI-Co/LexAI vakası gerçek şirket veya gerçek vergi uyuşmazlığı değildir.
Kaynak ve Yöntem Notu
Kaynak dosyanın niteliği: Tax Notes International'da dört ardışık sayıda yayımlanan dört makalelik seri.
Seri adı: Autonomous AI and PEs.
Yazar: Lucas Gribinski.
Yazar bilgisi: Kaynakta UCLA School of Law LLM mezunu olduğu ve daha önce İsviçre'de Bonnard Lawson'da junior associate olarak çalıştığı belirtilmektedir.
Yayın: Tax Notes International.
Yayıncı / hak sahibi: Tax Analysts.
1. makale: Autonomous AI and PEs: Why Article 5 of the OECD Model Tax Convention Fails — 18 Mayıs 2026, Volume 122, Number 7, başlangıç sayfası 1035.
2. makale: Autonomous AI and PEs: Why Existing Reforms Fall Short — 25 Mayıs 2026, başlangıç sayfası 1225.
3. makale: Autonomous AI and PEs: The Autonomous AI Nexus Proposal — 1 Haziran 2026, başlangıç sayfası 1473.
4. makale: Autonomous AI and PEs: The Autonomous AI Nexus in Practice — 8 Haziran 2026, başlangıç sayfası 1697.
Kaynak türü: Doktrinel uluslararası vergi hukuku ve vergi politikası analizi.
Deneysel veri: Yok.
İstatistiksel analiz: Yok.
Vaka analizi: Dördüncü yazıdaki AI-Co, LexAI, LegalFirm GmbH ve EndClient SA olguları kurgusaldır; kaynak bunların enterprise AI legal-service deployments için tipik operasyonel parametrelerden esinlenerek oluşturulduğunu belirtmektedir.
Ana hukuki kaynaklar: OECD Model Tax Convention Article 5, Article 7 ve bunlara ilişkin Commentary; BEPS Action 1 ve Action 7; Pillar One ve Pillar Two belgeleri; cloud-computing PE literatürü ve ilgili ikincil vergi hukuku kaynakları.
Güncel OECD bağlamı: 2025 OECD Model Tax Convention güncellemesi Article 5 Commentary'ye cross-border home working ve natural-resource faaliyetleriyle ilgili ek açıklamalar getirmiştir. Verianla dış doğrulaması yalnız OECD'nin resmî kaynaklarıyla yapılmıştır.
Lisans: Kaynak PDF “All rights reserved” ibaresi taşımaktadır; açık Creative Commons lisansı bulunmamaktadır.
Telif yöntemi: Kaynağın sayfa düzeni, şekilleri ve metin ifadeleri kopyalanmamıştır. Hukuki kavramlar, tarihsel bilgiler, sayısal örnekler ve yazarın argüman yapısı bağımsız Türkçe açıklamayla yeniden kurulmuştur.
Temel epistemik sınır: “Article 5 fails”, “structural undertaxation” ve “Autonomous AI Nexus gereklidir” sonuçları yazarın hukuki analiz ve politika tezleridir. Bunlar deneysel kanıt, yürürlükte OECD kuralı veya yargı kararı değildir.
Verianla içerik yöntemi: Dört yazı ayrı kaynak kimlikleri korunarak tek bir öğretici Türkçe bilimsel-hukuki çekirdek içinde birleştirilmiştir. Birinci yazının sorun tanımı, ikinci yazının reform analizi, üçüncü yazının önerilen nexus mimarisi ve dördüncü yazının case-study/stress-test katmanı birbirinden ayrılmıştır. Kaynakta bulunmayan yeni vergi oranı, treaty kuralı, mahkeme sonucu veya kabul edilmiş OECD düzenlemesi üretilmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir