


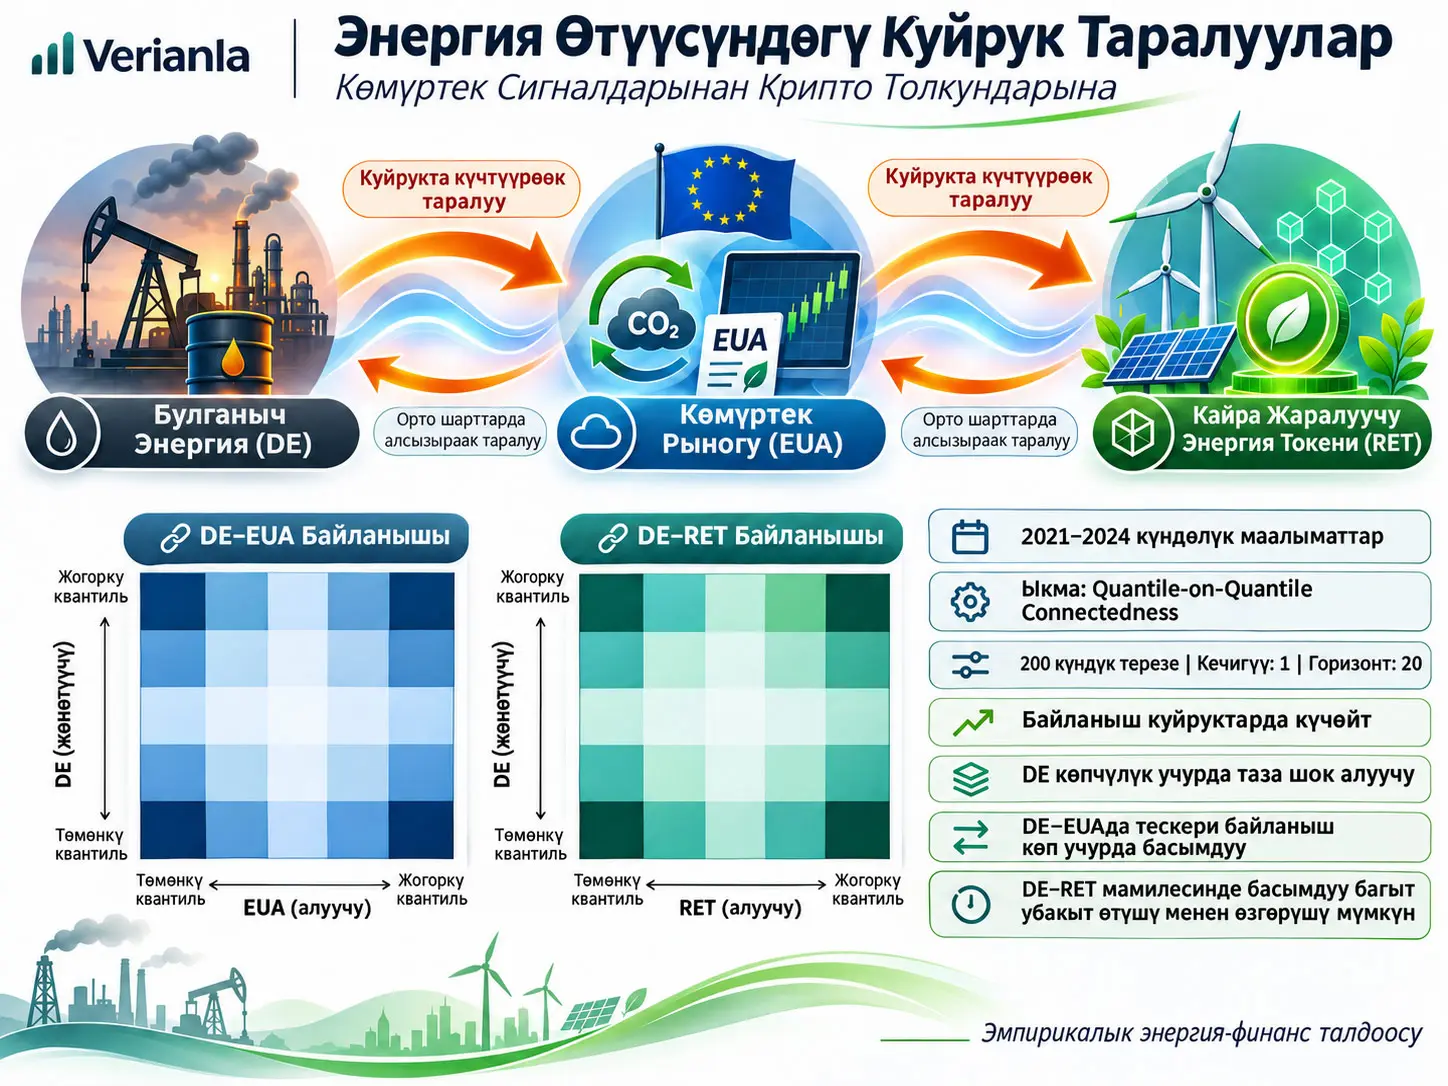
Квантилден-квантилге байланыштуулук ыкмасы (Quantile-on-Quantile Connectedness), эки рыноктун орточо жүрүм-турумун гана эмес, эки рыноктун тең киреше бөлүштүрүүсүндөгү ар башка абалдар бири-бири менен кандай байланышта экенин өлчөгөн квантилге негизделген таралуу талдоосу. Бул изилдөө 2021–2024-жылдардагы күнүмдүк маалыматтардын негизинде булганыч энергия (dirty energy, DE), Европа Биримдигинин Эмиссия Квотасынын фьючерстери (European Union Allowance, EUA) жана кайра жаралуучу энергия токени (renewable energy token, RET) ортосундагы абалга көз каранды шок таралууларын изилдейт. Негизги жыйынтык — рыноктор аралык байланыштуулук кадимки рынок абалдарында салыштырмалуу чектелүү болуп, киреше бөлүштүрүүлөрүнүн четки аймактарында кыйла күчөй турганы.
Изилдөөдө көмүртек рыногу EUA фьючерстери менен, булганыч энергия болсо S&P Commodity Producers Oil & Gas Exploration & Production Index аркылуу көрсөтүлөт. RET кайра жаралуучу энергия жана бөлүштүрүлгөн энергия инфраструктурасы менен байланышкан санарип актив катары колдонулат. Бардык катарлар баа деңгээлдеринин ордуна логарифмдик айырмалардан алынган киреше катарларына айландырылган. Булак RET үчүн колдонулган так token/ticker жана баа маалыматынын камсыздоочусун ачык көрсөтпөгөндүктөн, бул маалымат Verianla тарабынан толукталган эмес.
Эконометрикалык түзүлүш Quantile Vector Autoregression (QVAR) менен башталып, Quantile Vector Moving Average (QVMA) көрсөтүлүшүнө өткөрүлөт жана generalized forecast error variance decomposition (GFEVD) аркылуу багыттуу байланыштуулук өлчөмдөрү алынат. Bayesian Information Criterion (BIC) бардык квантилдик спецификацияларда кечигүү узундугун 1 деп тандаган. Динамикалык талдоо 200 күндүк жылма терезени жана 20 кадамдык божомол горизонтун колдонот.
Натыйжаларда DE–EUA жана DE–RET жуптарында жалпы байланыштуулук, айрыкча эки рынок тең бир учурда төмөнкү же жогорку куйрук абалында болгондо, жогорулайт. Нетто байланыштуулук натыйжалары булганыч энергия көптөгөн квантилдик абалдарда, өзгөчө EUA баалары же RET баалоолору жогорку квантилдерде болгондо, сыртка шок берүүчү тарапка караганда шок алуучу тарап позициясында көбүрөөк болорун көрсөтөт. DE–EUA системасында көмүртек бааларынын таасири өзгөчө тескери рынок абалдарында күчтүү көрүнөт, ал эми DE–RET системасында кайсы тарап үстөм экени убакыттын өтүшү менен өзгөрүшү мүмкүн.
Бул натыйжалар себептүүлүктүн далили эмес. Изилдөө рыноктордогу шоктордун статистикалык байланыштуулугун жана багытын өлчөйт; жогорку EUA баасы өзү эле фоссилдик энергиянын баасын аныктайт же RET кыймылы келечектеги энергия рыногун так божомолдойт деп далилдебейт. Мындан тышкары, тандалма 2021–2024-жылдарды гана камтыгандыктан, натыйжалар EU ETS IV фазасы, Европадагы энергетикалык кризис, акча-кредит саясатынын катууланышы жана крипто рыногунун өзгөрмөлүүлүгү сыяктуу ушул мезгилге мүнөздүү шарттардан таасир алган болушу мүмкүн.
Квантилден-Квантилге Байланыштуулук Ыкмасы Эмнени Өлчөйт?
Квантилден-квантилге байланыштуулук ыкмасы бир рыноктун белгилүү киреше квантилдеги шоктору башка рыноктун башка квантилдеги кыймылдары менен канчалык байланышта экенин эсептеп, орточо мамиленин ордуна абалга көз каранды жана куйруктарга сезимтал таралуу картасын түзөт. Мисалы, DE жогорку киреше квантилде, EUA төмөнкү квантилде болгондо байкалган мамиле эки рынок тең медиананын айланасында турган абалдан өзүнчө изилдениши мүмкүн.
Эмне үчүн корреляцияга гана каралбайт?
Орточо корреляция мамиле бардык рынок абалдарында болжол менен бирдей калат деген божомолго жакын. Бирок финансылык кирешелерде кризис, өтө катуу өсүш, өтө катуу төмөндөө же ликвиддүүлүктүн кысылышы сыяктуу четки абалдар орточо мезгилдерден башкача жүрүшү мүмкүн. Изилдөөнүн негизги маселеси дал ушул: энергия өтүүсүнүн үч башка институционалдык чөйрөсүндө пайда болгон баа сигналдары кадимки жана экстремалдуу рынок шарттарында бирдей берилеби?
Булак эки гипотеза коёт. Биринчи гипотеза DE, EUA жана RET ортосундагы рыноктор аралык байланыштуулук киреше бөлүштүрүүлөрүнүн куйруктарында кадимки рынок абалдарына салыштырмалуу күчтүүрөөк болот деп болжолдойт. Экинчи гипотеза таралуунун багыты жана түзүлүү формасы ар башка институционалдык режимдердин ортосунда өзгөрөт деп болжолдойт.
Изилдөөдөгү үч негизги рынок активи
| Кыскартма | Кыргызча түшүндүрмө | Изилдөөдөгү өкүлчүлүк | Баанын түзүлүшүнө таасир эткен негизги түзүм |
|---|---|---|---|
| DE | Булганыч энергия / фоссилдик энергия көрсөткүчү | S&P Commodity Producers Oil & Gas Exploration & Production Index | Мунай жана жаратылыш газын өндүрүү, физикалык суроо-талап жана сунуш, макроэкономика, геосаясий шарттар |
| EUA | Европа Биримдигинин Эмиссия Квотасы | EU ETS EUA фьючерстик баасы | Эмиссия чеги, бөлүштүрүү эрежелери, жөнгө салуучу тартыштык, Market Stability Reserve жана келечектеги шайкештик чыгымы боюнча күтүүлөр |
| RET | Кайра жаралуучу энергия токени | Изилдөө RET деп атаган санарип энергия активи | Таза энергия технологиясы боюнча күтүүлөр, крипто рыногунун ликвиддүүлүгү, инвесторлордун кызыгуусу жана спекулятивдик маанай |
DE аталышы бул изилдөөдө моралдык классификация эмес, фоссилдик отундар менен байланышкан рынок активдерин бөлүп көрсөтүү үчүн колдонулган аналитикалык белги. Эмпирикалык колдонууда түздөн-түз чийки мунай же жаратылыш газынын баа катарынын ордуна мунай жана жаратылыш газын чалгындоо-өндүрүү компанияларын көзөмөлдөгөн индекс колдонулат.
EUA баасы болсо жөнгө салынуучу көмүртек рыногунда түзүлөт. EU ETS алкагында эмиссия уруксаттарынын тартыштыгы жана келечектеги жөнгө салуу күтүүлөрү көмүртек бөлүп чыгарган фирмалардын күтүлгөн шайкештик чыгымдарына таасир этиши мүмкүн. Ошондуктан EUA энергияга болгон суроо-талаптын гана эмес, климаттык саясат боюнча күтүүлөрдүн да баа сигналдарын алып жүрүшү мүмкүн.
RET башка институционалдык түзүмгө ээ. Булактын баяны боюнча RET баалоосу таза энергияны санариптештирүү боюнча күтүүлөрдү камтышы мүмкүн; ошол эле учурда жалпы крипто-активдер рыногунун ликвиддүүлүгүнө, инвесторлордун көңүлүнө, левередждүү операцияларга жана спекулятивдик маанайга да дуушар болот. Ошондуктан RET менен энергия өтүүсүнүн байланышы тартыштыгы жөнгө салуу менен аныкталган EUA байланышынын түзүмүнөн айырмаланат.
Энергия өтүүсүндө шоктун берилишин кандай түшүнүүгө болот?
Изилдөө үч механизмге токтолот. Биринчиден, EUA баасынын катуу өсүшү жөнгө салынуучу фирмалардын эмиссияга шайкештик чыгымы боюнча күтүүлөрүн өзгөртүп, көмүртек интенсивдүү ишмердиктердин бааланышына таасир этиши мүмкүн. Экинчиден, энергия жана көмүртек бааларындагы кескин кыймылдар инвесторлорду өтүү тобокелдигин кайра баалоого жана фоссилдик энергия, көмүртекке байланышкан активдер менен таза энергия токендеринин ортосунда портфель бөлүштүрүүсүн өзгөртүүгө алып келиши мүмкүн. Үчүнчүдөн, RET рыногу бул системага крипто-финанстан келип чыккан ликвиддүүлүк жана инвестор маанайы каналын кошот.
Бул түшүндүрмөлөр изилдөөнүн теориялык механизмдери болуп саналат. Эконометрикалык байланыштуулук өлчөөсү бул каналдардын ар бирин өзүнчө эксперимент аркылуу бөлүп, себептик түрдө тастыктабайт.
Түз жана тескери квантилдер эмнени билдирет?
Түз квантилдик түзүлүш, эки активдин бөлүштүрүүлөрүндө окшош аймактарда турган абалдарды билдирет: төмөн-төмөн, орто-орто же жогору-жогору сыяктуу. Тескери квантилдик түзүлүш болсо активдер бөлүштүрүүлөрдүн ар башка аймактарында турган төмөн-жогору же жогору-төмөн абалдарды билдирет.
Бул айырма эки рыноктун бирдей багыттагы экстремалдуу абалда бирге болушун бир рынок күчтүү, экинчиси алсыз абалда болушунан айырмалайт. Изилдөө түз жана тескери байланыштуулуктун айырмасын ΔTCI менен көзөмөлдөйт. Булак бул айырманы “direct жана reverse connectedness ортосундагы айырма” деп аныктайт, бирок кемитүүнүн тартибин ошол эле сүйлөмдө математикалык формула менен тактабайт; ошондуктан Verianla ΔTCI белгисине булакта жок жаңы аныктама бербейт.
Жалпы Байланыштуулук Индекси (TCI) Жогору Болгондо Бул Эмнени Билдирет?
Жалпы Байланыштуулук Индекси (Total Connectedness Index, TCI) системадагы катарлардын ортосунда божомол катасынын дисперсиясынын канча бөлүгү рыноктор аралык шоктордон келип чыкканын жалпылаган өлчөмсүз тармактык байланыштуулук өлчөмү; изилдөөнүн түшүндүрмөсүндө жогорку TCI күчтүүрөөк шок берилишин жана жогорку системалык рынок тобокелдигин билдирет. Бирок TCI баа кирешеси, жоготуу пайызы же белгилүү инвестициянын зыян тартуу ыктымалдыгы эмес.
Булак методология бөлүмүндө түзөтүлгөн TCI [0,1] аралыгында экенин билдирсе, 2-сүрөттө 60тан жогору жана 74.8ге чейин чыккан уяча маанилерин көрсөтөт. Макала бул көрсөтүү үчүн 100гө көбөйтүү же пайыздык масштабдоо кадамын ачык жазбайт. Ошондуктан төмөнкү кайра чийүүдө булактагы уяча маанилери өзгөртүлбөй сакталган жана “74.8 = 0.748” түрүндө унчукпай өзгөртүү жасалган эмес.
Ыкманын иштөө агымы
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Маалымат мезгили жана маалымат булактары
Изилдөө 2021–2024-жылдарды камтыган күнүмдүк байкоолорду колдонот. Баштапкы мезгил EU ETS IV фазасынын толук ишке кириши менен дал келери айтылат. Булак так башталган жана аяктаган күндү же жалпы күнүмдүк байкоолордун санын өзүнчө билдирбейт.
| Катар | Өкүлчүлүк кылган рынок | Маалымат булагы | Булакта көрсөтүлгөн маанилүү эскертүү |
|---|---|---|---|
| EUA | ЕБ көмүртек рыногу | Wind маалымат базасы | Спот баага караганда ликвиддүүрөөк жана саясаттын катуулугун жакшыраак чагылдырат деген негизде фьючерстик баа колдонулган. |
| DE | Мунай жана жаратылыш газы менен байланышкан фоссилдик энергия | S&P Commodity Producers Oil & Gas Exploration & Production Index; Investing.com аркылуу жеткиликтүүлүк көрсөтүлгөн. | Индекс мунай жана жаратылыш газын өндүргөн компанияларды көзөмөлдөйт. |
| RET | Кайра жаралуучу энергия менен байланышкан санарип актив | Булак так баа маалыматынын камсыздоочусун ачык көрсөтпөйт. | Булак RETти энергия инфраструктурасы/энергия системасын координациялоо токени категориясына жакын жайгаштырат; так ticker аныкталган эмес. |
Бардык өзгөрмөлөр баа деңгээлдеринин ордуна логарифмдик айырмалардан түзүлгөн киреше катарларына айландырылган. Бул операция ар башка баа масштабындагы активдерди салыштырууну жеңилдетет жана деңгээл катарларынын масштаб таасирин азайтат. Булак бул өзгөртүү үчүн өзүнчө номерленген теңдеме бербейт.
Сыпаттама статистикасы
| Статистика | DE | EUA | RET |
|---|---|---|---|
| Орточо | 0.001 | 0.001 | 0.001 |
| Дисперсия | 0.000 | 0.001 | 0.006 |
| Асимметрия | −0.354 | −0.443 | −0.038 |
| Kurtosis | 1.616 | 4.825 | 9.449 |
| Jarque–Bera (JB) | 136.815 *** | 1057.842 *** | 3925.378 *** |
| ERS | 0.000 | 0.000 | 0.000 |
| Q(20) | 28.011 *** | 14.244 | 13.578 |
| Q²(20) | 111.825 *** | 172.796 *** | 64.272 *** |
*** белгиси булакта %1 маанилүүлүк деңгээлин көрсөтөт. Үч катардын тең орточо кирешеси тегеректелген таблицада 0.001. RETтин дисперсиясы 0.006 болуп, башка эки катардан жогору. DE үчүн 0.000 деп басылган дисперсия катар чындап эле нөл өзгөрмөлүүлүккө ээ дегенди билдирбейт; бул таблицанын тактыгына байланышкан тегеректөө, анткени булак графиги да, башка статистикалар да DE кирешеси өзгөрөрүн ачык көрсөтөт.
Үч катардын асимметриясы терс. RETтин таблицада берилген kurtosis мааниси 9.449 болуп эң жогору жана булак муну айкын куйрук жүрүм-туруму менен байланыштырат. Бирок таблица “Kurtosis” белгисин колдонот жана мунун классикалык kurtosisпи же excess kurtosisпи экенин өзүнчө түшүндүрбөйт; ошондуктан Verianla бул тилкеге булакта жок жаңы математикалык аныктама бербейт.
Jarque–Bera жыйынтыктары үч катарда тең нормалдуу бөлүштүрүүнүн нөл гипотезасы %1 деңгээлде четке кагылганын көрсөтөт. Булак ERS бирдик-тамыр жыйынтыгын бардык киреше катарларынын стационардуулугун колдойт деп чечмелейт. Q(20) DE үчүн гана %1 деңгээлде маанилүү; Q²(20) болсо үч катар үчүн тең %1 деңгээлде маанилүү жана булак муну өзгөрмөлүүлүктүн кластерлешүүсү менен байланыштырат.
Теңдеме (1): Квантилдик VAR модели
\[ \mathbf{x}_t = \boldsymbol{\mu}(\tau) + \sum_{j=1}^{p}\mathbf{B}_j(\tau)\mathbf{x}_{t-j} + \mathbf{u}_t(\tau) \tag{1} \]
Теңдеме (1) стандарттуу вектордук авторегрессиянын коэффициенттерин бүт бөлүштүрүү үчүн бир мааниде баалоонун ордуна белгилүү квантилдик абалдарга көз каранды кылат. \(\mathbf{x}_t\) жана \(\mathbf{x}_{t-j}\) \(K\times1\) өлчөмүндөгү эндогендик өзгөрмөлөрдүн векторлору. \(\tau\) [0,1] аралыгындагы квантилдик абалдарды; \(p\) кечигүү узундугун; \(\boldsymbol{\mu}(\tau)\) \(K\times1\) өлчөмүндөгү квантилге көз каранды шарттуу орточо/жайгашуу векторун; \(\mathbf{B}_j(\tau)\) \(K\times K\) коэффициент матрицасын; \(\mathbf{u}_t(\tau)\) болсо ката векторун көрсөтөт.
Ката векторунун дисперсия-ковариация матрицасы булакта \(\mathbf{D}(\tau)\) менен белгиленет. Эмпирикалык колдонууда BIC бардык квантилдик спецификациялар үчүн \(p=1\) маанисин тандаган.
Теңдеме (2): QVARдан QVMA көрсөтүлүшүнө өтүү
\[ \mathbf{x}_t = \boldsymbol{\mu}(\tau) + \sum_{j=1}^{p}\mathbf{B}_j(\tau)\mathbf{x}_{t-j} + \mathbf{u}_t(\tau) = \boldsymbol{\mu}(\tau) + \sum_{i=0}^{\infty}\mathbf{A}_i(\tau)\mathbf{u}_{t-i}(\tau) \tag{2} \]
Бул өзгөртүү өткөн өзгөрмө маанилерине негизделген QVAR көрсөтүлүшүн өткөн шоктордун таасирлери аркылуу берилген Quantile Vector Moving Average (QVMA) көрсөтүлүшүнө өткөрөт. \(\mathbf{A}_i(\tau)\) матрицалары белгилүү квантилдик режимде өткөн ката/шок компоненттери бүгүнкү өзгөрмөлөр векторуна кандай берилерин көрсөтөт.
Бул өзгөртүүнүн илимий ролу GFEVD эсептөөгө мүмкүнчүлүк берүү. Башкача айтканда, изилдөөчүлөр бир катардагы божомол белгисиздигинин канчасы өз шогунан жана канчасы башка катардагы шоктон келгенин өлчөө үчүн системаны шок-жооп түрүндө кайра көрсөтүшөт.
Теңдеме (3): Жалпыланган божомол катасынын дисперсиясын ажыратуу
\[ \phi^{g}_{i\leftarrow j,\tau}(H) = \frac{ \displaystyle\sum_{f=0}^{H-1} \left( \mathbf{e}_i' \mathbf{A}_f(\tau) \mathbf{D}(\tau) \mathbf{e}_j \right)^2 }{ \displaystyle H_k(\tau) \sum_{f=0}^{H-1} \left( \mathbf{e}_i' \mathbf{A}_f(\tau) \mathbf{D}(\tau) \mathbf{A}_f(\tau)' \mathbf{e}_i \right) } \tag{3} \]
\(\phi^{g}_{i\leftarrow j,\tau}(H)\), \(H\) кадам алдыда катар \(i\)нин божомол катасынын дисперсиясында катар \(j\)ден келген шоктордун үлүшүн өлчөө үчүн колдонулган жалпыланган ажыратуу. \(\mathbf{e}_i\) болгону \(i\)-элементи 1, калган элементтери 0 болгон \(K\times1\) тандоо вектору. \(\mathbf{A}_f(\tau)\) квантилдик абалдагы шок таралуу коэффициенттерин, \(\mathbf{D}(\tau)\) ката дисперсия-ковариация матрицасын көрсөтөт.
Булактагы белгилөө боюнча эскертүү: PDFде Теңдеме (3)түн бөлүмүндө \(H_k(\tau)\) мүчөсү басылган; бирок айланасындагы ыкма түшүндүрмөсүндө бул символ өзүнчө аныкталбайт. Verianla бул мүчөнү башка стандарттуу GFEVD белгилөөсү менен унчукпай алмаштырбайт.
Теңдеме (4): GFEVDни масштабдоо
Булак Теңдеме (3)төн алынган GFEVD саптарынын суммасы бирге барабар болбогондуктан, Diebold–Yılmaz ыкмасына ылайык ар бир салым тиешелүү саптын суммасына бөлүнүп, ошентип масштабдалган GFEVD, башкача айтканда \(gSOT\) өлчөмү алынарын билдирет.
PDFде Теңдеме (4)түн көрүнгөн белгилөөсү горизонт жана индекстерде \(F\), \(F'\) жана \(\tau/r\) формаларын толук ырааттуу колдонбойт. Ошондуктан символдорду булак бербеген тактыкка мажбурлабастан математикалык операция ачык түрдө сакталат:
\[ gSOT_{i\leftarrow j} = \frac{\text{seri }j\text{ şokunun seri }i\text{ için GFEVD katkısı}} {\text{seri }i\text{ satırındaki bütün GFEVD katkılarının toplamı}} \tag{4, işlem anlamı} \]
Бул нормалдаштыруунун максаты — ар башка катарлардан келген салымдарды бир саптын ичинде салыштырылуучу жана суммасы нормалдаштырылган түзүлүшкө айлантуу. Жогорудагы билдирүү булактын Теңдеме (4)үнүн илимий операциялык маанисин түшүндүрөт; PDFдеги ыраатсыз индекстерди кайра ойлоп табылган так LaTeX формуласына айландырбайт.
Теңдеме (5): TO багыттуу байланыштуулук
\[ S^{gen,to}_{i\rightarrow\bullet,\tau} = \sum_{\substack{k=1\\k\neq i}}^{K} gSOT_{k\leftarrow i,\tau} \tag{5} \]
TO өлчөмү катар \(i\)ден башка катарларга кетүүчү жалпы шок салымын өлчөйт. Маани жогорулаганда катар \(i\) системадагы башка активдердин божомол белгисиздигине көбүрөөк салым кошкон шок булагы болот.
Теңдеме (6): FROM багыттуу байланыштуулук
\[ S^{gen,from}_{i\leftarrow\bullet,\tau} = \sum_{\substack{k=1\\k\neq i}}^{K} gSOT_{i\leftarrow k,\tau} \tag{6} \]
FROM өлчөмү катар \(i\)нин башка катарлардан алган жалпы шок салымын өлчөйт. TO сыртка берилген, FROM болсо сырттан алынган шок таасирин көрсөтөт.
Теңдеме (7): NET багыттуу байланыштуулук
\[ S^{gen,net}_{i,\tau} = S^{gen,to}_{i\rightarrow\bullet,\tau} - S^{gen,from}_{i\leftarrow\bullet,\tau} \tag{7} \]
NET мааниси оң болгондо катар \(i\) алган таасиринен көбүрөөк башка катарларга өткөргөн нетто шок берүүчү; терс болгондо болсо сыртка бергенинен көбүрөөк шок алган нетто шок алуучу деп чечмеленет.
Теңдеме (8): Түзөтүлгөн жалпы байланыштуулук индекси
\[ TCI_{\tau}(H) = \frac{K}{K-1} \sum_{k=1}^{K} S^{gen,from}_{k\leftarrow\bullet,\tau} \equiv \frac{K}{K-1} \sum_{k=1}^{K} S^{gen,to}_{k\rightarrow\bullet,\tau} \tag{8} \]
TCI бир катардын багыттуу таасиринен көрө системанын жалпы байланыштуулук даражасын жалпылайт. Булак жогорку TCI маанисин жогорку тармактык байланыштуулук жана рынок тобокелдиги менен байланыштырат. Өлчөм өлчөмсүз; акча бирдиги, энергия бирдиги же киреше пайызы эмес.
Динамикалык божомол жөндөөлөрү
| Параметр | Булакта берилген маани | Илимий ролу |
|---|---|---|
| Маалымат жыштыгы | Күнүмдүк | Рынок кирешелеринин убакыт боюнча өзгөрүшүн көзөмөлдөйт. |
| Тандалма мезгили | 2021–2024 | EU ETS IV фазасын жана энергия/крипто рыногундагы жогорку өзгөрмөлүүлүк мезгилдерин камтыйт. |
| Кечигүү узундугу | 1 | BIC менен бардык квантилдик спецификацияларда тандалган. |
| Жылма терезе | 200 күндүк байкоо | Байланыштуулуктун убакыт боюнча өзгөрүшүнө мүмкүнчүлүк берет. |
| Божомол горизонту | 20 кадам | GFEVD үчүн алдыга карай шок салымдары эсептелген горизонт. |
| Туруктуулук текшерүүлөрү | Альтернативдүү DE көрсөткүчү жана альтернативдүү жылма терезе узундуктары | Булак сапаттык жактан окшош жыйынтыктар берилгенин көрсөтөт; кеңири натыйжаларды авторлордон суроо аркылуу алууга болорун айтат. |
Куйрук Абалдарында Таралуу Эмне Үчүн Борбордук Абалдарга Караганда Күчтүүрөөк Көрүнөт?
Изилдөөнүн баалоолорунда DE–EUA жана DE–RET байланыштуулугу эки актив тең киреше бөлүштүрүүсүнүн четки аймактарында турган абалдарда борбордук квантилдерге салыштырмалуу кыйла жогорулайт; авторлор муну рынок стресси, саясаттагы белгисиздик, энергия коопсуздугуна болгон басым, инвесторлордун кайра тең салмактоосу жана крипто рыногуна мүнөздүү ликвиддүүлүк/маанай каналдарынын четки абалдарда күчөшү менен байланыштырышат. Бул механизмдер теориялык түшүндүрмөлөр; куйрук байланыштуулугунун ар бир себебин өзүнчө себептик тесттер аркылуу бөлүп көрсөткөн эксперимент жүргүзүлгөн эмес.
Булак 2-сүрөт: Жалпы квантилден-квантилге байланыштуулук
Жылуулук карталарынын эң көрүнүктүү өзгөчөлүгү — борбордук уячалар төмөн, бурч жана куйрук аймактары жогору. DE–EUA үчүн булакта көрүнгөн эң жогорку уячалардын бири 74.4, DE–RET үчүн 74.8. Ортоңку аймакта DE–EUA маанилери болжол менен 4–6 чамасында; DE–RET борбордук аймагында болсо болжол менен 7–10 чамасында.
Булактын 2-сүрөт түшүндүрмөсү түз дал келтирилген квантилдер үчүн 5% жана 95% мисалдарын колдонсо, графиктин көрүнгөн огунда 0.0, 0.3, 0.6 жана 0.9 сыяктуу tick белгилери бар. Толук бештик квантилдик тор ыкма бөлүмүндө өзүнчө тизме катары берилбегендиктен, кайра чийүүдө уячалар “төмөндөн жогоруга” багыты менен көрсөтүлгөн жана ортодогу квантилдик деңгээлдер ойлоп табылган эмес.
Булганыч Энергия Бул Изилдөөдө Нетто Шок Берүүчүбү же Нетто Шок Алуучубу?
Нетто байланыштуулук жыйынтыктарына ылайык, булганыч энергия (DE) квантилдик тордун олуттуу бөлүгүндө, өзгөчө жогорку EUA же жогорку RET абалдарында, нетто шок алуучу болуп саналат; башкача айтканда, бул аймактарда көмүртек рыногунан же кайра жаралуучу энергия токенинин рыногунан DEге келген божомол-катасынын дисперсия салымы DEден каршы рынокко кеткен салымдан чоң. Бул жыйынтык бардык квантилдерде жана бардык убакта DE алуучу дегенди билдирбейт.
Булак 3-сүрөт: Нетто квантилден-квантилге байланыштуулук
DE–EUA тарабында, айрыкча жогорку EUA квантилдерине туура келген айрым орто DE абалдарында нетто маанилер терске түшөт. Булак жогорку EUA бааларын жогорку күтүлгөн шайкештик чыгымынын жана келечектеги катуураак көмүртек жөнгө салуусунун алдыга караган сигналы катары чечмелейт. Мындай абалда көмүртек рыногунан фоссилдик энергия активдерине бараткан маалыматтык таасир тескери багыттагы таасирден күчтүүрөөк болушу мүмкүн.
DE–RET панелинде терс аймак кеңири. Булак муну RET баалары таза энергиянын негизги факторлору менен гана эмес, ликвиддүүлүктүн бөлүнүшү, чекене инвесторлордун жүрүм-туруму, левередж, крипто рыногунун моментуму жана спекулятивдик маанай сыяктуу факторлор менен да кыймылдай алышы менен байланыштырат. Бул түшүндүрмө RET физикалык энергия рыногун түздөн-түз башкарат дегенди билдирбейт; эконометрикалык жактан RETтен келип чыккан шоктун үлүшү айрым рынок абалдарында чоңураак экенин көрсөтөт.
4-сүрөт: Түз жана тескери байланыштуулуктун убакыт ичиндеги жүрүм-туруму
Булактагы 4-сүрөт DE–EUA жана DE–RET жуптары үчүн түз жана тескери квантилдик байланыштуулуктун убакыт ичиндеги өзгөрүшүн көрсөтөт. Графиктин чийки күнүмдүк/rolling-window чекиттери макалада таблица катары берилбегендиктен, Verianla так убакыт катарын кайра түзбөйт.
| Рынок жуптары | Булакта билдирилген динамикалык мамиле | Түшүндүрмө |
|---|---|---|
| DE–EUA | Тескери байланыштуулук тандалма мезгилинин көп бөлүгүндө түз байланыштуулуктан жогору. | Көмүртек жана фоссилдик энергия рыноктору бөлүштүрүүлөрдүн ар башка аймактарында болгондо көмүртек баасы/саясат чыгымы сигналы күчөшү мүмкүн. |
| DE–RET | Түз жана тескери түзүлүштөрдүн үстөмдүгү убакыт менен өзгөрөт. | RETтин таза энергия боюнча күтүүлөрдөн тышкары крипто рыногунун маанайына да дуушар болушу өзгөрмөлүүрөөк берүү түзүлүшү менен байланышкан. |
Бул жерде булактын ичинде көңүл бурууну талап кылган жагдай бар. 2-сүрөттүн түшүндүрмөсү бир багыттагы квантилдик дал келүүлөр каршы куйрук дал келүүлөрүнө караганда жогорку байланыштуулук жаратат деп айтса, 4-сүрөт жана жыйынтык бөлүмү DE–EUA үчүн тескери байланыштуулук убакыт ичинде үстөм болгонун билдирет. Бул эки жыйынтык ар башка жалпылоо ыкмаларына тиешелүү: бири эки өлчөмдүү квантилдик тордогу уяча түзүлүшүн, экинчиси rolling-window боюнча түзүлгөн түз/тескери байланыштуулук катарларын салыштырат. Бирок булак бул эки жыйынтыктын ортосундагы агрегаттоо дал келүүсүн кеңири математикалык аралык кадамдар менен түшүндүрбөгөндүктөн, натыйжалар бири-биринин жөнөкөй эквиваленти катары чечмеленбеши керек.
Инвесторлордун көз карашынан изилдөөнүн түшүндүрмөсү
Авторлор фоссилдик энергия менен көмүртек же санарип таза энергия активдерин бир портфелде кармаган инвесторлор үчүн орточо корреляция жетишсиз болушу мүмкүн деп эсептешет. Себеби эң күчтүү байланыштар орточо рынок абалдарында эмес, куйрук абалдарында пайда болот. Ошондуктан өтүү тобокелдигин баалоодо куйрукка сезимтал жана абалга көз каранды өлчөмдөрдү колдонуу көбүрөөк маалымат бере алат деп сунушталат.
Булганыч энергия көптөгөн абалдарда нетто шок алуучу болгондуктан, авторлор EUA жана RET рыноктору жөнгө салуунун катууланышы же таза энергия технологиясы боюнча күтүүлөр жөнүндө алдыга караган маалымат алып жүрүшү мүмкүн деп сунушташат. Бул сунуш түздөн-түз кирешелүү соода стратегиясы сыналган дегенди билдирбейт; изилдөөдө out-of-sample портфель кирешеси же чыныгы hedge көрсөткүчү эсептелген эмес.
Саясат түзүүчүлөрдүн көз карашынан изилдөөнүн түшүндүрмөсү
Булак экстремалдуу рынок шарттарында байланыштуулуктун күчөшүн көмүртек рыногу менен санарип активдерди көзөмөлдөөнү бирге кароо жагынан маанилүү деп эсептейт. EUA бөлүштүрүү эрежелерин, эмиссия чегин жана шайкештик графигин ачык билдирүү саясаттагы белгисиздиктен келип чыккан өзгөрмөлүүлүктү азайтууга жардам бериши мүмкүн деп сунушталат.
RET рыногунда болсо токен дизайнын, текшерүү процедураларын жана башкаруу түзүмдөрүн ачыгыраак кылуу сунушталат. Булак ошондой эле көмүртек рыногун жөнгө салуучулар менен санарип активдерди көзөмөлдөө системаларынын ортосундагы көбүрөөк координация энергия өтүүсү менен байланышкан баа сигналдарынын ырааттуулугуна салым кошушу мүмкүн деп эсептейт.
Туруктуулук текшерүүлөрү
Булак альтернативдүү DE көрсөткүчү жана ар башка rolling-window узундуктары менен жүргүзүлгөн туруктуулук текшерүүлөрү сапаттык жактан окшош жыйынтыктарды бергенин билдирет. Бирок бул тесттердин таблицалары, альтернативдүү терезе маанилери жана кеңири коэффициенттери макалада берилген эмес; авторлор аларды суроо боюнча берүүгө болорун айтышат.
Кайра өндүрүү мүмкүнчүлүгү жагынан ачык калган маселелер
| Аталыш | Булактагы абал | Verianla ыкмасы |
|---|---|---|
| RETтин так ticker/актив идентификациясы | Так көрсөтүлгөн эмес. | Ойлоп табылган эмес. |
| RET баа маалыматынын камсыздоочусу | Маалымат бөлүмүндө ачык көрсөтүлгөн эмес. | Башка маалымат булагы божомолдонгон эмес. |
| Так тандалма башталган/аяктаган күн | 2021–2024 мезгили гана берилет. | Күндөрдүн саны эсептелген эмес. |
| Толук квантилдик тор | Сүрөт жана текст куйрук мисалдарын берет; толук тизме ачык жазылган эмес. | Жетишпеген квантилдик деңгээлдер ойлоп табылган эмес. |
| Теңдеме (3) \(H_k(\tau)\) | Символ өзүнчө аныкталган эмес. | Стандарттуу адабияттан унчукпай алмаштыруу жасалган эмес. |
| Теңдеме (4) көрсөтүлүшү | F/F′ жана индекс көрсөтүлүшүндө ыраатсыздык бар. | Операциянын мааниси түшүндүрүлгөн, жасалма так LaTeX түзүлгөн эмес. |
| TCI масштабы | Текст [0,1] десе, 2-сүрөттө 60–74.8 аралыгы көрүнөт. | 100гө бөлүү божомолдонгон эмес. |
| Альтернативдүү туруктуулук жыйынтыктары | Макалада кеңири берилбейт; суроо боюнча авторлордон алууга болору айтылат. | Жаңы таблица же сан чыгарылган эмес. |
Изилдөө колдогон жана колдобогон жыйынтыктар
| Изилдөө колдойт | Изилдөө колдобойт |
|---|---|
| DE–EUA жана DE–RET байланыштуулугу рынок абалына жана квантилге жараша өзгөрөт. | Бардык энергия жана крипто рыноктору бирдей жүрөт. |
| Куйрук абалдарында байланыштуулук борбордук рынок абалдарына караганда күчтүүрөөк. | Ар бир кризис мезгилинде сөзсүз бирдей өлчөмдөгү байланыштуулук пайда болот. |
| DE көптөгөн квантилдик абалдарда нетто шок алуучу. | Фоссилдик энергия баалары EUA же RET тарабынан гана аныкталат. |
| DE–EUA системасында тескери байланыштуулук убакыт ичинде үстөм боло алат. | EUA кыймылдары DEге карата далилденген бир багыттуу себептүүлүктү түзөт. |
| DE–RET таралуу лидерлиги убакыттын өтүшү менен өзгөрө алат. | RET ишенимдүү рынок божомол куралы же кепилденген hedge болуп саналат. |
| Орточо корреляция куйрук тобокелдиктерин толук эмес көрсөтүшү мүмкүн. | Q-on-Q модели бардык инвестициялык чечимдерде башка ыкмалардан сөзсүз артык. |
| Жыйынтыктар 2021–2024-жылдардагы рынок шарттарында алынган. | Ошол эле түзүлүштөр узак мөөнөттө жана ар башка жөнгө салуучу режимдерде өзгөрүүсүз калат. |
Изилдөөнүн негизги чектөөсү
Авторлор ачык белгилеген негизги чектөө — тандалма мезгили салыштырмалуу кыска. 2021-жылдан кийинки мезгил EU ETS IV фазасы, Европадагы энергетикалык кризис, акча-кредиттик катуулануу жана крипто рыногунун өзгөрмөлүүлүгү сыяктуу өзгөчө шарттарды камтыгандыктан, бааланган байланыштуулук үлгүлөрүнүн бир бөлүгү ушул мезгилге гана мүнөздүү болушу мүмкүн. Узагыраак тандалмалар таралуу түзүлүшү ар башка рынок режимдеринде туруктуу бойдон калабы же жокпу текшерүү үчүн керек.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: From Carbon Signals to Crypto Waves: Tail Spillovers in the Energy Transition
Авторлор: Lidong Pang; Jianqiang Qi.
Авторлордун ирети: Lidong Pang биринчи автор, Jianqiang Qi экинчи автор.
Жооптуу автор: Lidong Pang.
Мекемелер: Lidong Pang — School of Economics and Management, Wuhan University, Wuhan 430072, China. Jianqiang Qi — School of Economics, Liaoning University, Liaoning 110036, China.
Журнал: Energy Economics and Sustainable Finance.
Басма: Scilight Press.
Жарыянын түрү: Article / эмпирикалык изилдөө макаласы.
Том / сан / макала: 2026, 1(1), 4.
Жөнөтүлгөн: 28 май 2026.
Кайра каралган: 11 июль 2026.
Кабыл алынган: 28 июль 2026.
Жарыяланган: 3 август 2026.
DOI: 10.53941/eesf.2026.100004
Расмий шилтеме: https://doi.org/10.53941/eesf.2026.100004
Рецензиялоо: Energy Economics and Sustainable Finance рецензиялануучу академиялык журнал. Журнал жарыялаган процесс маалыматында бир тараптуу жашыруун баалоо жана ар бир макала үчүн кеминде эки көз карандысыз рецензенттин корутундусу көрсөтүлгөн.
Лицензия: Creative Commons Attribution 4.0 International (CC BY 4.0). Булак ачык жеткиликтүү. Ошентсе да Verianla визуалдары басманын оригинал графикалык дизайнын пикселдик деңгээлде көчүрбөстөн, булак маалыматтарын өз алдынча визуалдык композиция менен кайра берет.
Изилдөөнүн илимий түрү: Энергия экономикасы, көмүртек рыногу жана туруктуу финансы контекстинде күнүмдүк финансылык киреше катарларына колдонулган квантилге негизделген динамикалык байланыштуулук талдоосу.
Негизги ыкма: Quantile-on-Quantile Connectedness; QVAR → QVMA → GFEVD → scaled GFEVD → TO/FROM/NET → adjusted TCI чынжыры.
Маалымат мезгили: 2021–2024 күнүмдүк байкоолор.
Негизги модель жөндөөлөрү: BIC менен кечигүү узундугу 1; 200 күндүк жылма терезе; 20 кадамдык божомол горизонту.
Каржылоо: Изилдөө тышкы каржылоо алган эмес.
Этика комитети: Колдонулбайт.
Маалымдалган макулдук: Колдонулбайт.
Маалыматтардын жеткиликтүүлүгү: Булак маалыматтар суроо боюнча жеткиликтүү болорун билдирет.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышы жок экенин билдиришкен.
Авторлордун салымдары: Lidong Pang — концептуалдаштыруу, методология, программалык камсыздоо, алгачкы долбоорду жазуу, карап чыгуу жана редакциялоо. Jianqiang Qi — маалыматтарды курациялоо, визуалдаштыруу жана изилдөө. Эки автор тең жарыяланган версияны окуп, жактырышкан.
Жасалма интеллектти колдонуу жөнүндө билдирүү: Авторлор макаланы даярдоодо ChatGPTни тексттин тилин жакшыртуу үчүн колдонушканын, андан кийин мазмунду карап чыгып түзөтүшкөнүн жана жарыяланган мазмун үчүн толук жоопкерчилик аларын билдиришет.
Булак ичиндеги негизги белгилөө эскертүүлөрү: Теңдеме (3)төгү \(H_k(\tau)\) өзүнчө аныкталган эмес. Теңдеме (4)тө горизонт/индекс белгилөөсү толук ырааттуу эмес. Текст TCIни [0,1] аралыгында аныктаганы менен, 2-сүрөттүн уячалары 60–74.8 деңгээлинде көрүнөт. 2-сүрөттүн тексти 5%/95% квантилдерин мисал катары келтирсе, көрүнгөн огунун tick белгилери башкача көрсөтүлөт. Бул айырмачылыктар Verianla тарабынан унчукпай оңдолгон эмес.
Кайра өндүрүү мүмкүнчүлүгү жагынан маанилүү жетишпестиктер: RETтин так token/ticker идентификациясы жана баа маалыматынын камсыздоочусу так эмес; тандалманын так даталары жана квантилдик тордун бардык деңгээлдери тизмеленген эмес; альтернативдүү туруктуулук тесттеринин кеңири жыйынтыктары макалада эмес, авторлордон суроо боюнча берилүүчү түрдө калтырылган.
Негизги түшүндүрмө чеги: Изилдөө статистикалык шок байланыштуулугун өлчөйт; өлчөнгөн байланыштуулук себептүүлүк, инвестиция кирешесинин кепилдиги, физикалык энергия агымы же белгилүү бир жөнгө салуучу саясаттын таасири боюнча көзөмөлдөнгөн эксперимент эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген