


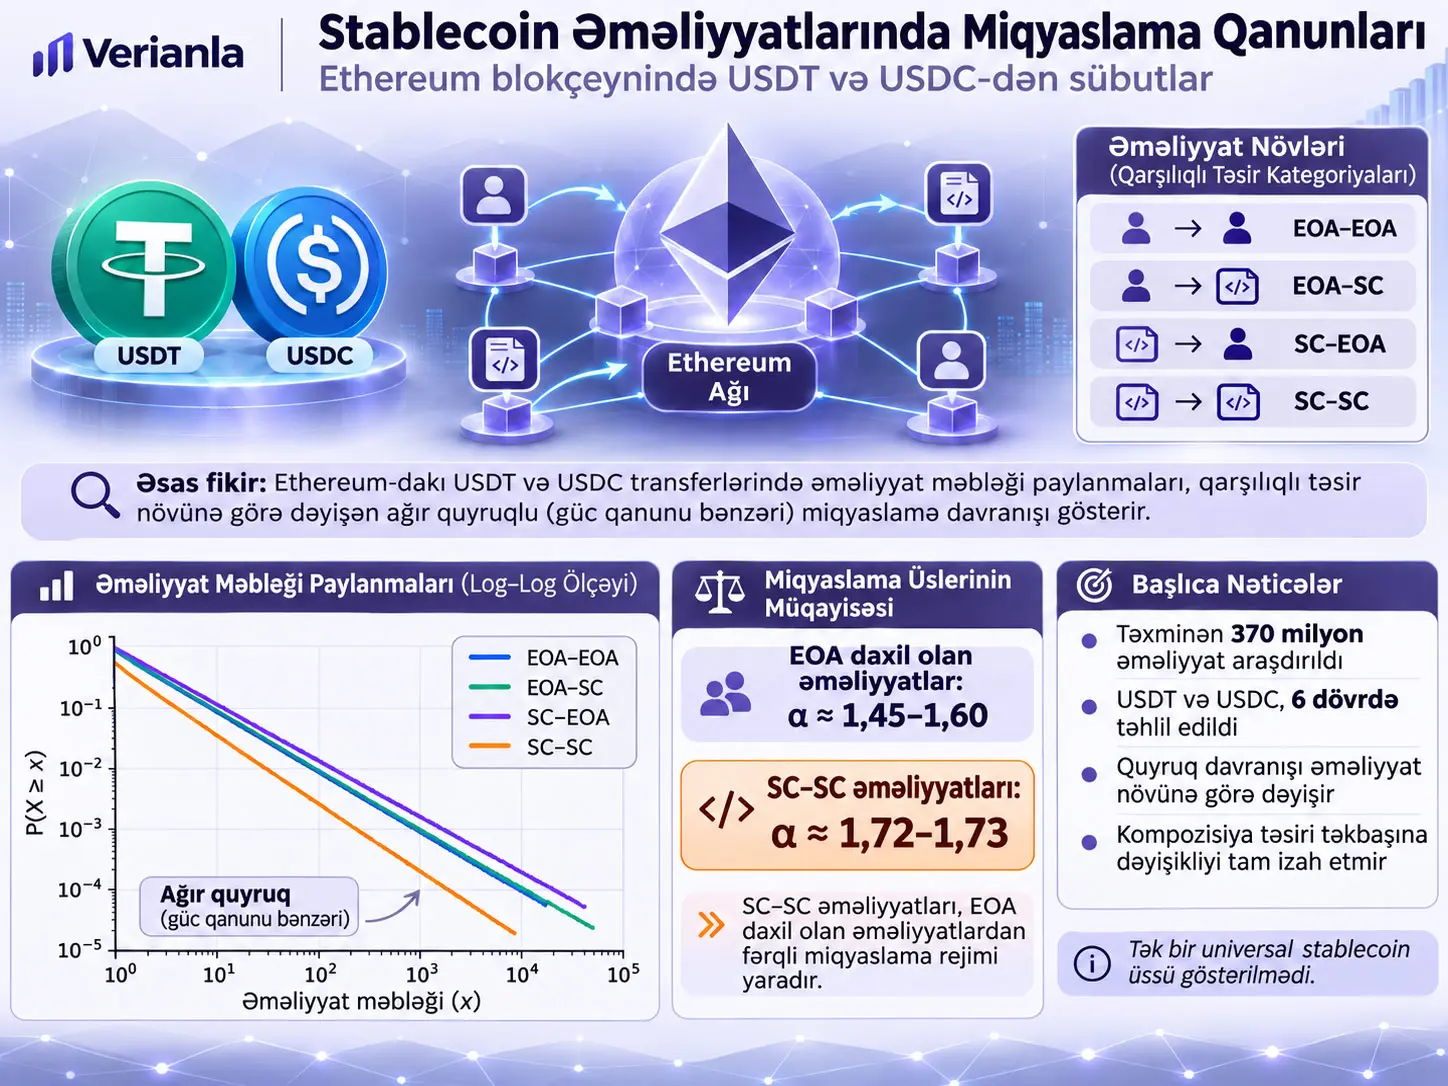
Stablecoin əməliyyat-dəyəri miqyaslama analizi, Ethereum üzərindəki USDT və USDC transferlərinin böyük əməliyyat dəyərlərində necə statistik quyruq yaratdığını və bu quyruğun Externally Owned Account (EOA) ilə Smart Contract (SC) qarşılıqlı təsir növünə görə dəyişib-dəyişmədiyini araşdıran empirik kəmiyyət analizidir. Tədqiqat 1 iyun 2024 ilə 20 fevral 2026 arasındakı altı dövrdə təxminən 370 milyon Ethereum stablecoin transferini EOA–EOA, EOA–SC, SC–EOA və SC–SC olmaqla dörd sinfə ayırmış; power-law quyruq eksponentlərini maksimum ehtimallıq qiymətləndirilməsi ilə hesablamış, nəticələrin müxtəlif fitting nümunə ölçüləri və random seed-lər qarşısındakı həssaslığını sınamış və əməliyyat siniflərinin dövrlər üzrə çəki dəyişikliklərinin ümumi eksponentin zaman daxilində dəyişməsini izah edib-etmədiyini counterfactual analizlə test etmişdir. Əsas nəticə, araşdırılan quyruq sahələrində ağır quyruqlu power-law-a bənzər davranışın hər iki stablecoin və bütün interaction siniflərində görünməsi, lakin EOA daxil olan əməliyyatlarla SC–SC əməliyyatlarının fərqli miqyaslama rejimləri göstərməsidir. Tədqiqat vahid universal stablecoin quyruq eksponenti müəyyən etmir; müəlliflər universality iddiasının başqa blockchain-lər, stablecoin-lər, bazar şəraiti və daha formal tail-model validation ilə təsdiqlənməli olduğunu açıq bildirirlər.
Mənbə ümumilikdə 369.607.531 transaction bildirir: 210.662.138 USDT və 158.945.393 USDC əməliyyatı. Müəlliflərin əsas nəticə izahında EOA daxil olan kateqoriyaların power-law eksponentləri təxminən \(\alpha\approx1.45-1.60\) ətrafında, yalnız smart contract-ların bir-biri ilə əməliyyat apardığı SC–SC kateqoriyasının orta eksponentləri isə təxminən \(\alpha\approx1.72-1.73\) ətrafında qruplaşır. Daha böyük \(\alpha\), ideal power-law quyruğunda quyruğun daha sürətlə azalması deməkdir; buna görə iki rejim arasındakı fərq yalnız əməliyyat sayında deyil, böyük transfer dəyərlərinin paylanma həndəsəsində də fərq olduğunu göstərir. Bu riyazi şərh səbəbiyyət sübutu deyil.
Həssaslıq analizində \(N=50.000\), \(100.000\), \(200.000\), \(400.000\) və \(800.000\) olmaqla beş fitting nümunə ölçüsü və hər biri üçün beş müstəqil random seed istifadə edilmişdir. Interaction-specific quruluş bu seçimlər boyunca böyük ölçüdə qorunmuşdur. Xüsusilə SC–SC sinfi daha yüksək eksponentlərdə qalarkən EOA daxil olan üç kateqoriya daha aşağı sahədə qruplaşmışdır.
Composition-only counterfactual analiz dövrlər arasında yalnız EOA–EOA, EOA–SC, SC–EOA və SC–SC əməliyyat paylarının dəyişməsinə icazə verir və hər kateqoriyanın reference exponent-ni sabit saxlayır. Bu əks-faktual yolun dövrlər üzrə dəyişmə diapazonu, birbaşa pooled data üzərinə fit edilən real Overall eksponentinin dəyişmə diapazonunun USDT-də nümunə ölçüsündən asılı olaraq təxminən %23,65–%34,53-ni, USDC-də isə təxminən %9,86–%11,17-ni təşkil edir. Bu nisbət izah olunan variasiya və ya \(R^2\) deyil; yalnız iki zaman yolunun maksimum–minimum diapazonlarının müqayisəsidir.
Tədqiqatın mühüm metodoloji detallardan biri transfer məbləğlərinin real tarixi stablecoin bazar qiyməti ilə yenidən qiymətləndirilməməsidir. USDT və USDC Ethereum müqavilələrindəki xam dəyərlər altı onluq mərtəbədən istifadə etdiyinə görə mənbə value / 1000000 çevrilməsi ilə nominal USD-denominated amount yaradır. Buna görə “1 USDT = tarixi bazarda dəqiq 1 ABŞ dolları idi” şəklində ayrıca qiymət ölçümü aparılmır.
Tədqiqatın əsas problemi
Stablecoin-lərin qiymət sabitliyi, ehtiyat mexanizmləri, mənimsənilməsi və maliyyə sabitliyinə təsirləri geniş şəkildə araşdırılsa da, müəlliflər stablecoin transfer dəyərlərinin paylanma quyruğu quruluşunun daha az tədqiq edildiyini bildirirlər. Tədqiqatın əsas sualı belədir: Ethereum üzərindəki USDT və USDC əməliyyat dəyərləri maliyyə bazarlarında görülən ağır quyruqlu scaling quruluşuna bənzər bir quruluş göstərirmi və bu quruluş əməliyyatı hansı hesab növlərinin həyata keçirməsindən asılı olaraq dəyişirmi?
Buradakı mövzu stablecoin-in dollar peg-ini nə qədər yaxşı qoruması deyil. Tədqiqat token qiymətinin depeg olub-olmadığını, ehtiyat adekvatlığını və ya investisiya gəlirini ölçmür. Araşdırılan kəmiyyət transfer dəyərlərinin statistik paylanmasıdır.
Power-Law Quyruğu Nədir?
Power-law quyruğu böyük \(x\) dəyərlərinin ehtimalının eksponensial və ya nazik quyruqlu paylanmalarla müqayisədə daha yavaş azaldığı və araşdırılan quyruq sahəsinin təxminən \(p(x)\propto x^{-\alpha}\) formasında miqyaslandığı paylanma quruluşudur; bu tədqiqatda \(x\), müəyyən edilmiş aşağı hədd \(x_{\min}\) üzərindəki nominal stablecoin transfer dəyərini, \(\alpha\) isə quyruğun nə qədər sürətlə azaldığını müəyyən edən ölçüsüz miqyaslama eksponentini göstərir.
Mənbə fasiləsiz təsadüfi dəyişən üçün scaling sahəsindəki probability density function-u belə verir:
Formula nəyi ifadə edir? Yalnız \(x_{\min}\) və onun üzərindəki quyruq sahəsində transfer dəyərlərinin nəzəri sıxlığının power function ilə necə azaldığını müəyyən edir.
\(x\): Transaction value; tədqiqatda nominal USD vahidinə çevrilən transfer dəyəridir.
\(x_{\min}\): Power-law fit-in başladığı aşağı həddir. \(x_{\min}\)-dən aşağı bütün məlumat nöqtələrinin power law-a uyğun olduğu iddia edilmir.
\(\alpha\): Tail exponent və ya scaling exponent; ölçüsüzdür.
\(C\): Ehtimal sıxlığının uyğun şəkildə normallaşdırılmasını təmin edən normalization constant-dır.
Mənbə əsas analizi probability density əvəzinə complementary cumulative distribution function (CCDF) üzərindən də göstərir:
CCDF-nin \(P(X\ge x)\) forması təsadüfi seçilmiş bir transaction-ın dəyərinin \(x\) və ya daha böyük olma ehtimalını göstərir. \(x\) artdıqca bu ehtimal azalır. Power-law quyruğunda bu azalma log–log təsvirində müəyyən scaling quruluşu yaradır.
Daha böyük \(\alpha\), digər şərtlər eyni olduqda nəzəri quyruğun daha dik azalmasına uyğundur. Buna görə SC–SC əməliyyatlarında bildirilən daha yüksək eksponentlər bu sinfin tail scaling formasının EOA daxil olan siniflərdən sistematik olaraq fərqli olduğunu göstərir. Bu şərh “smart contract əməliyyatları daha təhlükəsizdir”, “daha böyük əməliyyatlar edir” və ya “bir hesab növü digərinə səbəb olur” mənasına gəlmir.
\(x_{\min}\) necə seçilir?
Power-law analizində kritik problem power-law rejiminin harada başladığını müəyyən etməkdir. Mənbə Clauset və həmkarlarının ümumi yanaşmasını izləyərək empirical cumulative distribution ilə fitted power-law cumulative distribution arasındakı Kolmogorov–Smirnov (KS) distance dəyərini minimuma endirir:
\(S(x)\) empirical cumulative distribution, \(P_{\mathrm{PL}}(x)\) isə fitted power-law modelinin cumulative distribution-ıdır. \(\sup\) seçilmiş quyruq sahəsindəki ən böyük mütləq fərqi ifadə edir. \(D\) ölçüsüzdür.
Mənbə computational efficiency üçün \(x_{\min}\)-i fasiləsiz bütün mümkün dəyərlərdə axtarmaq əvəzinə empirical distribution-ın müvafiq intervalını əhatə edən sabit namizəd hədlər çoxluğu üzərində axtarır. Lakin namizəd \(x_{\min}\) dəyərlərinin tam siyahısı mənbədə verilmir. Bu, tam təkrar istehsal oluna bilmə baxımından çatışmayan parametrdir.
Ən kiçik KS məsafəsini verən hədd:
kimi seçilir.
Maksimum ehtimallıqla \(\alpha\) necə hesablanır?
Mənbə iki mərhələli prosedur tətbiq edir. Əvvəl təsadüfi seçilmiş fitting dataset istifadə edilərək \(\hat{x}_{\min}\) tapılır. Daha sonra yalnız fitting subset deyil, tam məlumat dəstində \(x_i\ge\hat{x}_{\min}\) şərtini ödəyən bütün müşahidələrdən istifadə edilərək tail exponent hesablanır:
\(\hat{\alpha}\) qiymətləndirilmiş power-law exponent-dir.
\(n_{\mathrm{tail}}\) tam məlumat dəstində \(x_i\ge\hat{x}_{\min}\) şərtini ödəyən observation sayıdır.
\(x_i\) tail sahəsindəki \(i\)-ci transaction dəyəridir.
\(\ln\) natural logarithm-dur.
Riyazi olaraq bu estimator quyruqda müşahidə olunan \(x_i/\hat{x}_{\min}\) nisbətlərinin loqarifmlərindən istifadə edərək continuous power-law modelinə ən yüksək likelihood verən \(\alpha\)-nı qiymətləndirir. Mənbə ordinary least-squares ilə log–log düz xətt fit etmək əvəzinə MLE-nin daha etibarlı və daha az biased exponent estimate verdiyini bildirir.
Eksponent qiymətləndirməsinin qeyri-müəyyənliyi necə hesablanır?
Mənbə seçilmiş \(\hat{x}_{\min}\)-ə şərtli asymptotic standard error-u:
və təxminən %95 confidence interval-ı:
kimi hesablayır.
Çox mühüm şərh sərhədi: Mənbə bu confidence interval-ın yalnız seçilmiş \(\hat{x}_{\min}\)-ə şərtli olduğunu açıq şəkildə bildirir. Hədd dəyərinin özünün qiymətləndirilməsindən yaranan əlavə qeyri-müəyyənlik bu interval-a daxil deyil. Buna görə bu CI bütün model-selection uncertainty-ni əhatə edən tam qeyri-müəyyənlik intervalı deyil.
EOA və Smart Contract Əməliyyatları Niyə Ayrı Təsnif Edilir?
Tədqiqat EOA və Smart Contract qarşılıqlı təsirlərini ayrıca təsnif edir, çünki Ethereum-da private key ilə xaricdən idarə olunan Externally Owned Account-lar ilə executable contract code tərəfindən idarə olunan Smart Contract hesabları fərqli əməliyyat mexanizmləri yaradır; müəlliflərin tədqiqat sualı da stablecoin transaction-value scaling eksponentinin bu interaction mechanism-dən asılı olub-olmadığını yoxlamaqdır.
| Kateqoriya | Göndərən | Qəbul edən | Mənbədə istifadə olunan təsnifat məntiqi |
|---|---|---|---|
| EOA–EOA | Externally Owned Account | Externally Owned Account | fromIsContract = 0, toIsContract = 0 |
| EOA–SC | Externally Owned Account | Smart Contract | fromIsContract = 0, toIsContract = 1 |
| SC–EOA | Smart Contract | Externally Owned Account | fromIsContract = 1, toIsContract = 0 |
| SC–SC | Smart Contract | Smart Contract | fromIsContract = 1, toIsContract = 1 |
EOA-nı birbaşa “insan”la eyniləşdirmək doğru deyil. EOA private key tərəfindən idarə olunan hesab növüdür və bu key insan, qurum, avtomatlaşdırılmış xidmət və ya başqa əməliyyat strukturu tərəfindən istifadə edilə bilər. Tədqiqat ünvan sahibinin real kimliyini müəyyən etmir.
Məlumat dəstində hansı sahələr istifadə olunur?
| Sahə | Mənası |
|---|---|
timeStamp | Transaction-ı ehtiva edən block-un təsdiqləndiyi Unix timestamp. |
tokenAddress | Ethereum üzərindəki stablecoin-i unikal şəkildə müəyyən edən token contract address. |
fromIsContract | Göndərən Smart Contract-dırsa 1, EOA-dırsa 0. |
toIsContract | Qəbul edən Smart Contract-dırsa 1, EOA-dırsa 0. |
value | USDT və ya USDC-nin ən kiçik bölünə bilən token vahidində xam transfer dəyəri. |
Tədqiqatda missing values analizdən əvvəl çıxarılmışdır; lakin missing value səbəbilə neçə qeydin çıxarıldığı bildirilməmişdir.
USDT və USDC necə müəyyən edildi?
Mənbə token-ləri Etherscan-dən alınan rəsmi Ethereum contract address-ləri ilə müəyyən edir:
- USDT:
0xdac17f958d2ee523a2206206994597c13d831ec7 - USDC:
0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48
Xam token miqdarı niyə 1.000.000-a bölünür?
Ethereum-dakı USDT və USDC müqavilələri tədqiqatın istifadə etdiyi məlumat quruluşunda altı decimal place istifadə edir. Buna görə xam value sahəsində 1 token:
ən kiçik vahidə uyğundur. Mənbənin Tənlik (5)-i:
şəklindədir.
Məsələn, xam value = 1000000 olarsa, əməliyyat məbləği 1 USDT və ya 1 USDC kimi normallaşdırılır və tədqiqat bunu nominal olaraq 1 USD-denominated unit şəklində istifadə edir.
Bu formula nə etmir? Transfer anındakı real bazar qiymətini ölçmür. USDT və ya USDC-nin müəyyən anda 1 dolların bir qədər aşağısında və ya yuxarısında ticarət olunması bu çevrilmədə nəzərə alınmır. Müəlliflər bu məhdudiyyəti açıq şəkildə bildirirlər.
Həssaslıq analizinin riyazi quruluşu
Tədqiqat \(\hat{\alpha}\)-nın tək bir təsadüfi fitting sample-dan asılı olub-olmadığını sınamaq üçün bu fitting sample size çoxluğundan istifadə edir:
Hər ölçü üçün beş random seed istifadə olunur:
Hər fitting size üçün seed-averaged exponent:
kimi tərif edilir.
Seed-lər arasındakı sample standard deviation:
Burada məxrəcin 4 olması, beş observation üçün sample variance-ın \(5-1\)-ə bölünməsindən qaynaqlanır.
Kiçik seed-to-seed variation və fitting size böyüdükcə oxşar \(\alpha\) dəyərlərinə yaxınlaşma exponent estimate-in random sampling-ə qarşı daha robust olduğunu dəstəkləyir. Bu robustness power-law modelinin bütün alternativ paylanmalardan qəti üstün olduğu mənasına gəlmir.
Composition weight necə hesablanır?
Dövr \(t\)-də interaction category \(i\)-yə aid transaction sayı \(N_i(t)\) olsun. Dörd kateqoriyanın dövri transaction weight-i:
şəklindədir.
\(w_i(t)\) nisbət olduğu üçün ölçüsüzdür və 0 ilə 1 arasında dəyər alır. Dörd kateqoriyanın çəkiləri eyni dövr üçün 1-ə cəmlənir.
Reference exponent necə müəyyən edilir?
Hər stablecoin, kateqoriya, fitting size və seed üçün category-specific exponent-in altı dövr üzrə ortalaması:
kimi müəyyən edilir.
Counterfactual təcrübənin kilidi buradadır: bu reference exponent dövrlər arasında sabit saxlanılır.
Composition-only counterfactual exponent
Bu tənlik category-specific scaling exponent-lərin özünün zamanla dəyişmədiyi və yalnız category weights-in dəyişdiyi fərziyyəvi yolu yaradır. Buna görə \(\alpha_{\mathrm{comp}}\), real pooled distribution-a birbaşa edilən fit deyil.
Real pooled-data exponent ayrıca:
ilə göstərilir.
Hər iki yol beş seed üzərindən ayrıca ortalanır:
Seed-lər arasındakı standard deviation:
Composition-Only Counterfactual Analiz Nəyi Sınayır?
Composition-only counterfactual analiz ümumi stablecoin tail exponent-in dövrlər üzrə dəyişməsinin yalnız EOA–EOA, EOA–SC, SC–EOA və SC–SC transaction paylarının dəyişməsindən yaranıb-yarana bilməyəcəyini sınayır; category-specific reference exponent-ləri sabit saxlayıb yalnız çəkiləri dəyişdirdiyi üçün real yol ilə counterfactual yol arasındakı fərq əməliyyat kompozisiyasındakı dəyişmənin təkbaşına kifayət edib-etmədiyini qiymətləndirməyə kömək edir, lakin səbəbli decomposition və ya explained variance hesabı deyil.
Real Overall exponent-in altı dövr üzrə temporal range-i:
və counterfactual yolun range-i:
kimi müəyyən edilir.
Relative counterfactual range:
şəklindədir.
\(C_{\mathrm{range}}\) kiçikdirsə, yalnız transaction shares-i dəyişdirmək real Overall exponent-dəki qədər geniş dövri dəyişmə yaratmır. Lakin mənbə açıq şəkildə bunun statistically explained variance olmadığını bildirir. İki yol eyni range-ə malik olsa belə dövrdən dövrə eyni istiqamətdə hərəkət etməyə məcbur deyil.
Power-Law Nəticəsi Vahid Universal Stablecoin Eksponentinin Olduğunu Göstərirmi?
Xeyr. Tədqiqat USDT və USDC-nin araşdırılan quyruq sahələrində təkrarlanan power-law-like scaling və interaction-specific exponent fərqləri tapır; lakin müəlliflər nəticə bölməsində vahid universal stablecoin tail exponent qurmadıqlarını, universality iddiasının formal tail-model validation ilə başqa stablecoin-lər, blockchain-lər və bazar şəraitində ayrıca sınanmalı olduğunu açıq bildirirlər.
Bu fərq xüsusilə vacibdir. “Power-law fit edilə bildi” ilə “bütün stablecoin əməliyyatları üçün dəyişməz universal exponent tapıldı” eyni elmi iddia deyil.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dövrləri
| Dövr | Başlanğıc Unix timestamp | Son Unix timestamp | Başlanğıc UTC | Son UTC |
|---|---|---|---|---|
| Period 1 | 1717281407 | 1726330811 | 2024-06-01 22:36:47 | 2024-09-14 16:20:11 |
| Period 2 | 1726330823 | 1735377275 | 2024-09-14 16:20:23 | 2024-12-28 09:14:35 |
| Period 3 | 1735377287 | 1744426259 | 2024-12-28 09:14:47 | 2025-04-12 02:50:59 |
| Period 4 | 1744426271 | 1753492919 | 2025-04-12 02:51:11 | 2025-07-26 01:21:59 |
| Period 5 | 1753492931 | 1762550015 | 2025-07-26 01:22:11 | 2025-11-07 21:13:35 |
| Period 6 | 1762550027 | 1771613831 | 2025-11-07 21:13:47 | 2026-02-20 18:57:11 |
Hər dövr təxminən üç ardıcıl transaction-data batch-i birləşdirir. Mənbə bu batch-lərin bütün aşağı sərhədlərini ayrıca bildirmir.
Transaction sayları
| Dövr | Stablecoin | EOA–EOA | EOA–SC | SC–EOA | SC–SC | Overall Transactions |
|---|---|---|---|---|---|---|
| Period 1 | USDT | 10.805.193 | 1.421.431 | 2.142.502 | 3.097.961 | 17.467.087 |
| Period 1 | USDC | 2.966.675 | 1.172.403 | 1.903.353 | 3.123.789 | 9.166.220 |
| Period 2 | USDT | 11.219.446 | 1.611.866 | 2.542.764 | 2.815.891 | 18.189.967 |
| Period 2 | USDC | 3.433.497 | 1.439.055 | 2.271.114 | 3.132.574 | 10.276.240 |
| Period 3 | USDT | 14.102.556 | 1.656.001 | 3.128.174 | 5.090.133 | 23.976.864 |
| Period 3 | USDC | 6.505.209 | 2.070.672 | 3.700.506 | 6.599.879 | 18.876.266 |
| Period 4 | USDT | 18.045.735 | 1.814.107 | 3.886.928 | 5.937.174 | 29.683.944 |
| Period 4 | USDC | 10.372.970 | 2.747.044 | 4.503.959 | 8.008.127 | 25.632.100 |
| Period 5 | USDT | 23.859.906 | 2.664.861 | 6.140.180 | 9.567.876 | 42.232.823 |
| Period 5 | USDC | 12.622.874 | 4.339.690 | 7.109.532 | 13.867.821 | 37.939.917 |
| Period 6 | USDT | 48.926.380 | 3.125.113 | 13.903.739 | 13.156.221 | 79.111.453 |
| Period 6 | USDC | 25.190.871 | 4.504.301 | 11.314.628 | 16.044.850 | 57.054.650 |
| Total | USDT | 126.959.216 | 12.293.379 | 31.744.287 | 39.665.256 | 210.662.138 |
| Total | USDC | 61.092.096 | 16.273.165 | 30.803.092 | 50.776.040* | 158.945.393 |
*Mənbədaxili arifmetik uyğunsuzluq: Table 3 ümumi sətrində USDC SC–SC üçün 50.776.040 yazılır. Buna qarşılıq cədvəldə verilən altı dövr SC–SC dəyərinin arifmetik cəmi 50.777.040-dır. Dövr üzrə Overall USDC dəyərləri 158.945.393-ə cəmlənir. Verianla çap olunmuş mənbə dəyərini dəyişməyib, 1.000 transaction fərqini açıq şəkildə qeyd edib.
Mənbə Figure 1-dəki \(N=200.000\) exponent dəyərləri
Mənbə Figure 1 hər period üçün USDT və USDC CCDF-lərini göstərir. Solid curves empirical CCDF, dashed curves isə seçilmiş \(x_{\min}\)-in üzərindəki MLE power-law fit-dir. Aşağıdakı rəqəmlər Figure 1 legend-lərində birbaşa çap olunmuş exponent dəyərləridir:
| Dövr | Stablecoin | EOA–EOA | EOA–SC | SC–EOA | SC–SC | Overall |
|---|---|---|---|---|---|---|
| 1 | USDT | 1.577 | 1.577 | 1.605 | 1.847 | 1.614 |
| 1 | USDC | 1.429 | 1.528 | 1.528 | 1.822 | 1.511 |
| 2 | USDT | 1.547 | 1.557 | 1.556 | 1.798 | 1.591 |
| 2 | USDC | 1.429 | 1.505 | 1.510 | 2.004 | 1.765 |
| 3 | USDT | 1.499 | 1.462 | 1.522 | 1.904 | 1.577 |
| 3 | USDC | 1.447 | 1.755 | 1.472 | 1.802 | 1.697 |
| 4 | USDT | 1.539 | 1.521 | 1.587 | 1.682 | 1.601 |
| 4 | USDC | 1.472 | 1.439 | 1.511 | 1.706 | 1.677 |
| 5 | USDT | 1.518 | 1.486 | 1.500 | 1.593 | 1.563 |
| 5 | USDC | 1.492 | 1.432 | 1.440 | 1.560 | 1.509 |
| 6 | USDT | 1.542 | 1.461 | 1.507 | 1.621 | 1.566 |
| 6 | USDC | 1.487 | 1.434 | 1.458 | 1.637 | 1.474 |
Bu cədvəl tədqiqatın “iki rejim” nəticəsini ətraflı göstərir: EOA daxil olan kateqoriyalar əsasən daha aşağı sahədə qalarkən SC–SC bir çox dövrdə aydın şəkildə yuxarıdadır. Eyni zamanda source-summary-dəki təxminən \(\alpha\approx1.4-1.8\) ifadəsinin bütün Figure 1 dəyərləri üçün sərt sərhəd olmadığını da göstərir; məsələn 1.904 və 2.004 dəyərləri var.
Section 4.1-də müəlliflərin verdiyi dövrlərarası xülasə dəyərləri
| Kateqoriya | USDT | USDC |
|---|---|---|
| Overall | 1.566 ± 0.019 | 1.605 ± 0.104 |
| EOA–EOA | 1.542 ± 0.023 | 1.459 ± 0.025 |
| EOA–SC | 1.521 ± 0.040 | 1.484 ± 0.050 |
| SC–EOA | 1.544 ± 0.043 | 1.486 ± 0.033 |
| SC–SC | 1.727 ± 0.120 | 1.722 ± 0.148 |
Bu dəyərlər tədqiqatın izahında iki ümumi regime-i xülasə etmək üçün istifadə olunur. Lakin bunlar Table 4-dəki bəzi sample-size-specific mean dəyərlərlə tam eyni deyil. Verianla iki nəticə qatını birləşdirməyib.
Fitting sample size həssaslığı
| Interaction | N=50.000 | N=100.000 | N=200.000 | N=400.000 | N=800.000 |
|---|---|---|---|---|---|
| Overall | 1.581 ± 0.028 | 1.589 ± 0.026 | 1.585 ± 0.023 | 1.586 ± 0.023 | 1.588 ± 0.021 |
| EOA–EOA | 1.534 ± 0.023 | 1.544 ± 0.015 | 1.539 ± 0.025 | 1.544 ± 0.025 | 1.544 ± 0.021 |
| EOA–SC | 1.511 ± 0.041 | 1.508 ± 0.046 | 1.509 ± 0.048 | 1.510 ± 0.049 | 1.507 ± 0.049 |
| SC–EOA | 1.539 ± 0.035 | 1.545 ± 0.036 | 1.541 ± 0.041 | 1.539 ± 0.040 | 1.533 ± 0.040 |
| SC–SC | 1.739 ± 0.128 | 1.741 ± 0.127 | 1.747 ± 0.132 | 1.740 ± 0.127 | 1.740 ± 0.127 |
| Interaction | N=50.000 | N=100.000 | N=200.000 | N=400.000 | N=800.000 |
|---|---|---|---|---|---|
| Overall | 1.583 ± 0.090 | 1.601 ± 0.104 | 1.596 ± 0.117 | 1.597 ± 0.115 | 1.590 ± 0.110 |
| EOA–EOA | 1.459 ± 0.030 | 1.456 ± 0.028 | 1.459 ± 0.029 | 1.458 ± 0.029 | 1.458 ± 0.029 |
| EOA–SC | 1.526 ± 0.072 | 1.546 ± 0.100 | 1.555 ± 0.115 | 1.523 ± 0.118 | 1.535 ± 0.108 |
| SC–EOA | 1.482 ± 0.044 | 1.478 ± 0.043 | 1.494 ± 0.040 | 1.487 ± 0.036 | 1.481 ± 0.034 |
| SC–SC | 1.735 ± 0.168 | 1.736 ± 0.179 | 1.749 ± 0.163 | 1.749 ± 0.164 | 1.753 ± 0.160 |
Table 4-dəki standard deviation birbaşa seed-to-seed error deyil. Mənbə iki mərhələli hesablama istifadə edir: əvvəl hər period üçün beş seed-in exponent-i ortalanır; sonra altı period üzrə mean və standard deviation hesablanır. Buna görə Table 4-dəki ± dəyərlər əsasən temporal variation across periods göstərir.
Mənbə Figure 2-dəki error bar-lar isə hər period və sample size üçün beş independent seed arasındakı standard deviation-ı göstərir. Bu iki qeyri-müəyyənlik anlayışı eyni deyil.
Sample-size robustness necə şərh edilməlidir?
USDT Overall ortalaması \(N=50.000\)-də 1.581, \(N=800.000\)-də 1.588-dir. USDT SC–SC 1.739–1.747 ətrafında qalır. USDC EOA–EOA bütün sample size-larda təxminən 1.456–1.459, SC–SC isə təxminən 1.735–1.753 aralığındadır.
Bu məhdud dəyişiklik tədqiqatın əsas interaction-specific ordering-inin seçilmiş fitting sample size-dan güclü şəkildə asılı olmadığını dəstəkləyir. Lakin fərqli \(x_{\min}\) candidate grid-ləri və ya fərqli tail-model ailələri tədqiqatda ayrıca sistematik şəkildə müqayisə edilməyib.
Composition-only counterfactual nəticələri
| Token | Sample size | \(\Delta\alpha_{\mathrm{actual}}\) | \(\Delta\alpha_{\mathrm{comp}}\) | Relative range (%) |
|---|---|---|---|---|
| USDT | 50.000 | 0.0767 | 0.0181 | 23.65 |
| USDT | 100.000 | 0.0600 | 0.0177 | 29.48 |
| USDT | 200.000 | 0.0581 | 0.0185 | 31.80 |
| USDT | 400.000 | 0.0577 | 0.0175 | 30.39 |
| USDT | 800.000 | 0.0506 | 0.0175 | 34.53 |
| USDC | 50.000 | 0.2199 | 0.0246 | 11.17 |
| USDC | 100.000 | 0.2544 | 0.0256 | 10.08 |
| USDC | 200.000 | 0.2583 | 0.0265 | 10.27 |
| USDC | 400.000 | 0.2585 | 0.0255 | 9.86 |
| USDC | 800.000 | 0.2488 | 0.0264 | 10.61 |
Representative \(N=200.000\) halında mənbə izahı yuvarlaqlaşdıraraq USDT üçün \(\Delta\alpha_{\mathrm{actual}}\approx0.058\) və \(\Delta\alpha_{\mathrm{comp}}\approx0.018\); USDC üçün isə təxminən 0.258 və 0.027 dəyərlərini verir.
USDT-də composition-only dəyişmə real Overall range-in təxminən üçdə birinə qədər yüksələrkən, USDC-də təxminən onda biri səviyyəsindədir. Buna görə yalnız dörd interaction category-nin əməliyyat paylarının dəyişməsi observed Overall exponent variation-ın böyüklüyünü yenidən yarada bilmir.
Mənbə həmçinin mühüm riyazi xəbərdarlıq edir: pooled distribution-ın power-law exponent-i ümumiyyətlə component exponent-lərin weighted average-na bərabər deyil. Buna görə:
bir exact decomposition identity deyil, descriptive counterfactual indicator kimi şərh olunmalıdır.
Interaction weight ilə exponent arasındakı əlaqə
Mənbə son scatter analizində hər period üçün category transaction weight-i ilə category-specific exponent-i müqayisə edir. Raw point coordinates ayrıca cədvəl şəklində verilmədiyinə görə Verianla mənbənin scatter qrafikini təxmini koordinatlarla yenidən çəkməyib.
Mənbədən təhlükəsiz şəkildə çıxarıla bilən mesaj belədir: EOA daxil olan kateqoriyalar fərqli dövri transaction shares-ə baxmayaraq əsasən daha aşağı exponent sahəsində, SC–SC kateqoriyası isə daha yüksək və daha dəyişkən exponent sahəsində qalır. Bu nəticə yalnız “SC–SC-nin əməliyyat payı fərqli olduğu üçün exponent yüksəkdir” şəklində sadə composition izahının kifayət etmədiyini dəstəkləyir.
Tədqiqatın dəstəklədiyi nəticələr
- Ethereum üzərindəki USDT və USDC transaction-value distributions araşdırılan \(x_{\min}\) üzərindəki tail sahələrində heavy-tailed power-law-like scaling göstərir.
- Bu davranış altı study period və dörd interaction category boyunca təkrarlanır.
- EOA daxil olan interaction categories ümumiyyətlə daha aşağı scaling exponent sahəsində qruplaşır.
- SC–SC transactions daha yüksək exponent sahəsində qalır.
- Bu interaction-specific ordering beş fitting sample size və beş random seed istifadə edən sensitivity analysis boyunca böyük ölçüdə qorunur.
- Overall pooled exponent interaction heterojenliyini gizlədə bilər.
- Yalnız transaction category weights-i dəyişdirən composition-only counterfactual real Overall exponent-in temporal variation böyüklüyünü yenidən yarada bilmir.
- Composition-only temporal range istifadə olunan sample size-dan asılı olaraq USDT-də actual range-in %23,65–%34,53-i; USDC-də %9,86–%11,17-sidir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Vahid dəyişməz universal stablecoin tail exponent sübut edilməyib.
- USDT və USDC-dən başqa stablecoin-lərin eyni exponent rejimlərini göstərəcəyi sübut edilməyib.
- Ethereum-dan başqa blockchain platformalarında eyni quruluş təsdiqlənməyib.
- EOA və ya SC hesab növünün müəyyən scaling davranışına səbəb olduğu göstərilməyib.
- SC–SC əməliyyatlarının iqtisadi baxımdan “daha yaxşı”, “daha pis”, “daha riskli” və ya “daha təhlükəsiz” olduğu nəticəsi çıxarıla bilməz.
- Tədqiqat stablecoin reserve quality, depeg risk, credit risk və ya token solvency ölçmür.
- Nominal USD çevrilməsi tarixi stablecoin market price ölçümü deyil.
- Counterfactual range ratio explained variance və ya \(R^2\) deyil.
- Power-law fit-in tapılması alternativ heavy-tail modellərinin rədd edildiyi mənasına gəlmir.
- Mənbə formal universality təsdiqi üçün kifayət etdiyini iddia etmir.
Əsas metodoloji məhdudiyyətlər
Stablecoin əhatəsi: Yalnız USDT və USDC araşdırılmışdır.
Blockchain əhatəsi: Yalnız Ethereum araşdırılmışdır.
Zaman əhatəsi: Məlumat 1 iyun 2024 ilə 20 fevral 2026 arasındadır. Daha əvvəlki və ya sonrakı bazar rejimləri avtomatik təmsil olunmur.
Tail-model əhatəsi: Tədqiqat power-law exponent-ləri fit edir; nəticə bölməsi universality-nin formal tail-model validation tələb etdiyini açıq qəbul edir. Mənbədə power law ilə lognormal, stretched exponential və ya başqa bütün alternativ quyruq modelləri arasında geniş formal model-selection testi bildirilmir.
\(x_{\min}\) qeyri-müəyyənliyi: Approximate confidence intervals seçilmiş \(\hat{x}_{\min}\)-ə şərtlidir və threshold-estimation uncertainty-ni əhatə etmir.
Candidate threshold grid: \(x_{\min}\) üçün fixed candidate set istifadə edildiyi bildirilir; exact candidate values verilmir.
Missing-value preprocessing: Missing values çıxarılıb; neçə transaction-ın bu səbəblə çıxarıldığı bildirilməyib.
Nominal USD: Token unit 1.000.000-a bölünür; historical market price ayrıca ölçülmür.
Composition counterfactual: Weighted reference exponent exact mixture-distribution decomposition deyil.
Mənbədaxili arifmetika: Table 3 USDC SC–SC total sətrində dövr cəmi ilə 1.000 transaction fərq var.
Mənbədaxili exponent xülasəsi: Section 4.1 narrative summary ilə Figure 1/Table 4-ün bəzi sample-specific mean dəyərləri tam üst-üstə düşmür; bu fərqli result layers ayrı saxlanmalıdır.
Təxmini exponent diapazonu: Məqalə 1.4–1.8 sahəsini ümumi xülasə kimi istifadə etsə də Figure 1-də bəzi fərdi period values 1.8-i keçir.
Güclü tərəflər
Tədqiqatın güclü tərəflərindən biri çox böyük əməliyyat sayını yalnız pooled distribution kimi analiz etməklə kifayətlənməməsi, interaction mechanism-ə görə ayırmasıdır. EOA–EOA, EOA–SC, SC–EOA və SC–SC ayrımı Overall exponent-in altında gizlənən heterojenliyi görünən edir.
İkinci güclü tərəf tək bir fitting sample-a əsaslanmamaq üçün beş fərqli sample size və beş random seed ilə robustness yoxlamasının aparılmasıdır.
Üçüncü güclü tərəf transaction composition dəyişməsinin rolunun ayrıca counterfactual ilə sınanmasıdır. Bu, “overall exponent dəyişdi, çünki kateqoriya nisbətləri dəyişdi” izahını birbaşa sorğulayır.
Dördüncü güclü tərəf confidence interval-ın \(x_{\min}\)-ə şərtli olduğunu və composition range ratio-nun explained variance olmadığını mətn daxilində açıq şəkildə məhdudlaşdırmasıdır. Bu cür şərh sərhədləri nəticələrin həddindən artıq ümumiləşdirilməsini azaldır.
Gələcək tədqiqat
Müəlliflər analizin DAI, BUSD və USDP kimi başqa stablecoin-lərə və Binance Smart Chain, Solana və Polygon kimi başqa blockchain platformalarına genişləndirilməsini təklif edirlər. Məqsəd müşahidə olunan power-law tail behavior və interaction-specific fərqlərin müxtəlif blockchain ekosistemlərində də olub-olmadığını qiymətləndirməkdir.
Bu təkliflər mövcud tədqiqatın təsdiqlənmiş nəticələri deyil; gələcəkdə aparılması təklif olunan testlərdir.
Mənbə və Metod Qeydi
Özgün başlıq: Scaling laws of Stablecoin Transactions: Evidence from USDT and USDC on the Ethereum blockchain
Azərbaycan dilində nəşr başlığı: Stablecoin Əməliyyatlarında Miqyaslama Qanunları: Ethereum Blokçeynində USDT və USDC-dən Sübutlar
Müəlliflər: Kundan Mukhia; Sabat Rai; Vivek Shrivastav; Imran Ansari; Md. Nurujjaman.
Müəllif sırası: Mənbə PDF-dəki sıra olduğu kimi qorunub.
Kundan Mukhia: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Sabat Rai: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Vivek Shrivastav: Department of Physics, Sikkim University, Gangtok 737102, Sikkim, India.
Imran Ansari: Department of Management Studies, Indian Institute of Science, Bengaluru 560012, India.
Md. Nurujjaman: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Məsul müəllif: Md. Nurujjaman; mənbə PDF-də ulduz işarəsi ilə corresponding author kimi göstərilib.
Məsul müəllifin e-poçt ünvanı: md.nurujjaman@nitsikkim.ac.in
Bərabər töhfə: Mənbə PDF-də bərabər birinci müəlliflik/bərabər töhfə bəyanatı müəyyən edilməyib.
Platforma: arXiv.
Sahə: Quantitative Finance — Statistical Finance (q-fin.ST).
ArXiv: arXiv:2608.09378v1.
ArXiv təqdimetmə tarixi: 10 avqust 2026.
DOI: 10.48550/arXiv.2608.09378. Bu, arXiv qeydinə aid DOI-dir; ayrıca peer-reviewed jurnal DOI-si kimi şərh edilməməlidir.
Rəsmi bağlantı identifikatoru: arXiv:2608.09378.
PDF nəşr qeydi: PDF altbilgisində “Preprint submitted to Elsevier” yazılıb. Bu ifadə qəbul edilmiş və ya yayımlanmış Elsevier version of record sübutu deyil.
Mənbə növü: Empirik blockchain transaction-data analizi; statistical physics / econophysics və quantitative finance preprint-i.
Peer-review statusu: Araşdırılan versiya arXiv v1 preprint-dir. Biblioqrafik yoxlamada ayrıca təsdiqlənmiş peer-reviewed version of record müəyyən edilməyib.
Lisenziya: Bu baxışda exact təkrar istifadə lisenziyası etibarlı şəkildə təsdiqlənmədiyinə görə müəyyən Creative Commons lisenziyası təyin edilməyib. Mənbə şəkilləri birbaşa istifadə olunmayıb və müstəqil Verianla izahına üstünlük verilib.
Əsas məlumat mənbəyi: XBlock-ETH dataset.
Stablecoin-lər: USDT və USDC.
USDT Ethereum contract: 0xdac17f958d2ee523a2206206994597c13d831ec7
USDC Ethereum contract: 0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48
Müşahidə intervalı: 1 iyun 2024 22:36:47 UTC – 20 fevral 2026 18:57:11 UTC.
Dövr sayı: 6.
Mənbədə bildirilən ümumi transaction: 369.607.531.
USDT cəmi: 210.662.138.
USDC cəmi: 158.945.393.
Interaction categories: EOA–EOA, EOA–SC, SC–EOA və SC–SC; həmçinin pooled Overall distribution.
Məlumatların ilkin emalı: Missing values çıxarılıb, stablecoin contract address-ləri seçilib, Unix timestamps UTC insan-oxunaqlı formata çevrilib və raw token value altı decimal place səbəbilə 1.000.000-a bölünüb.
Nominal USD xəbərdarlığı: value / 1000000 çevrilməsi token-in standart decimal denomination-ını verir; historical stablecoin market price ayrıca ölçülməyib.
Əsas tail modeli: Continuous power-law distribution.
Lower cut-off: \(\hat{x}_{\min}\), empirical və fitted cumulative distributions arasındakı KS distance-ı minimum edən fixed candidate threshold çoxluğundan seçilir.
Exponent estimation: Maximum-likelihood estimation.
Fitting sample sizes: 50.000; 100.000; 200.000; 400.000; 800.000.
Random seeds: 1; 2; 3; 4; 5.
Etibar intervalı: Approximate %95 CI seçilmiş \(\hat{x}_{\min}\)-ə şərtlidir və threshold-estimation uncertainty-ni əhatə etmir.
Composition counterfactual: Hər category-nin altı dövr üzrə reference exponent-i sabit saxlanılır; yalnız transaction weight \(w_i(t)\) dəyişir.
Counterfactual şərh sərhədi: \(C_{\mathrm{range}}\) yalnız temporal range magnitude müqayisəsidir; statistically explained variance deyil.
Power-law şərh sərhədi: Mənbə nəticələri vahid universal stablecoin tail exponent yaratmır. Universality-nin təsdiqi üçün formal tail-model validation və əlavə stablecoin/blockchain/market-condition məlumatlarının lazım olduğu müəlliflər tərəfindən bildirilib.
Mənbədaxili tarix qeydi: Abstract vizual mətnində “February 202.” yazılışı görünür; Table 1 və metod mətni müşahidə pəncərəsinin 20 fevral 2026-da bitdiyini açıq şəkildə müəyyən edir.
Mənbədaxili market-share qeydi: Introduction USDT+USDC üçün təxminən %85, Data Description isə təxminən %80 combined stablecoin market capitalization ifadəsini istifadə edir. Bunlar təxmini fon dəyərləridir və əsas scaling nəticəsinə daxil edilməyib.
Mənbədaxili Table 3 qeydi: USDC SC–SC total sətri 50.776.040 yazdığı halda altı dövr sətrinin cəmi 50.777.040-dır. Bu 1.000 transaction fərqi səssizcə düzəldilməyib.
Mənbədaxili exponent qeydi: Section 4.1-dəki narrative average values ilə Figure 1 / Table 4-ün bəzi \(N\)-specific dəyərləri tam eyni deyil. Ayrı result layers kimi təqdim edilib.
Mənbədaxili range qeydi: Ümumi izahda təxminən 1.4–1.8 aralığı istifadə edilsə də Figure 1-də bəzi individual \(N=200.000\) qiymətləndirmələri 1.8-dən yuxarıdır. Nəticə bölməsindəki “mainly within” sərhədi əsas götürülməlidir.
Data availability: Müəlliflər məlumatın açıq olduğunu və bağlantının mənbə istinadlarında verildiyini; analizdə istifadə olunan preprocessed data-nın müəllifdən istənilə biləcəyini bildirirlər.
Competing interests: Müəlliflər tədqiqata təsir edə biləcək məlum competing financial interest və ya personal relationship olmadığını bəyan edirlər.
Maliyyələşdirmə / dəstək: National Institute of Technology Sikkim, Kundan Mukhia-ya doctoral research fellowship təmin edib.
Hesablama infrastrukturu: Brahmagupta High-Performance Computing Centre, Sikkim University hesablama imkanları təmin edib.
Əlavə təşəkkür: Dr. Amitabha Bhattacharyya və Dr. Rupak Mukherjee-nin infrastruktura çıxışı asanlaşdırdığı, Britan Singh-in tədqiqata dəstək verdiyi bildirilib.
CRediT — Kundan Mukhia: Writing – original draft; Visualization; Validation; Software; Methodology; Investigation; Formal analysis; Conceptualization.
CRediT — Sabat Rai: Writing – review & editing; Investigation.
CRediT — Vivek Shrivastav: Writing – review & editing; Investigation.
CRediT — Imran Ansari: Writing – review & editing; Validation.
CRediT — Md. Nurujjaman: Writing – review & editing; Visualization; Validation; Supervision; Formal analysis; Conceptualization.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib