


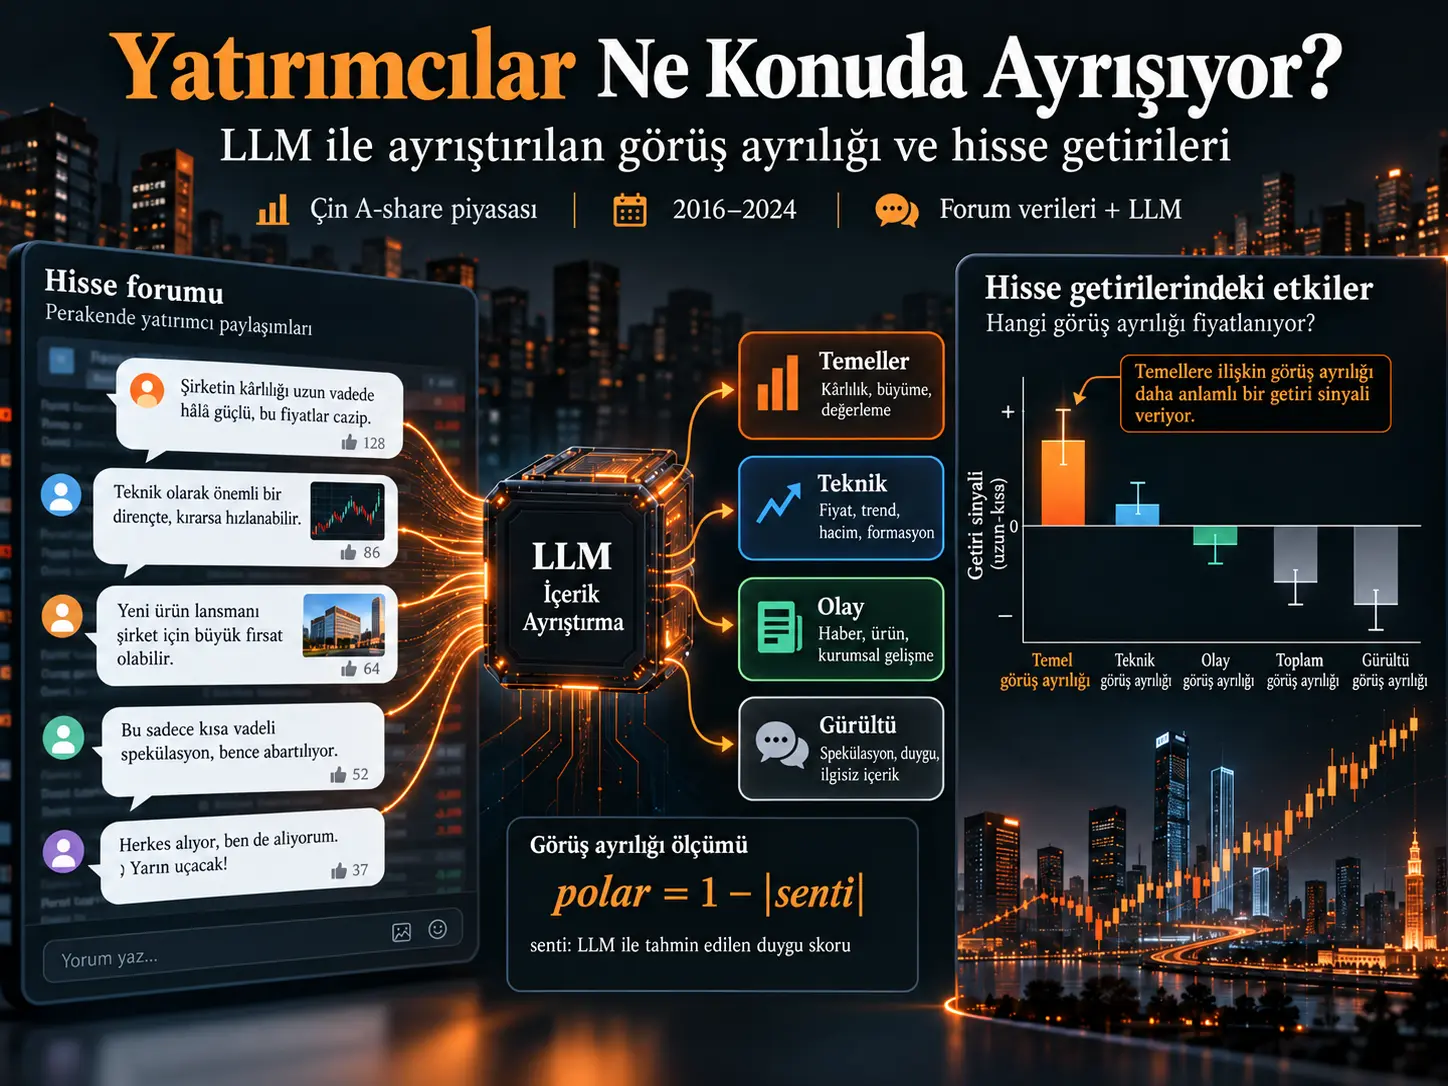
İçerik-ayrıştırılmış bireysel yatırımcı görüş ayrılığı, çevrimiçi yatırımcı gönderilerindeki bullish ve bearish görüş dengesini yalnız toplu düzeyde değil; fundamentals, technicals, events ve noise konu sınıfları içinde ayrı ayrı ölçen LLM tabanlı bir hisse-ay metin göstergesidir. Kefu Yi ve Feng Wu, 2016–2024 döneminde East Money Guba'dan yaklaşık 220 milyon gönderilik ham corpus oluşturmuş, hisse-ay başına en fazla 300 gönderi örnekleyerek 75,0 milyon gönderiyi yerel Qwen3-32B modeliyle stance, topic ve evidence boyutlarında etiketlemiştir. Sonuçlar, yatırımcıların şirket temelleri üzerinde anlaşamamasının sonraki düşük getirilerle ilişkili olduğunu; teknik görüş ayrılığında aynı ilişkinin daha zayıf olduğunu; noise disagreement'ın ise sağlam bir Miller primi üretmediğini göstermektedir. Bununla birlikte binary bullish/bearish etiketleri nedeniyle disagreement ölçüsü sentiment magnitude'dan matematiksel olarak bağımsız değildir ve 2022–2024 döneminde temel bulgunun belirgin biçimde zayıflaması etkinin rejime bağlı olduğunu göstermektedir.
Ana risk-düzeltilmiş sonuçta düşük fundamental-disagreement hisselerinden oluşan portföy ile yüksek fundamental-disagreement hisseleri arasındaki value-weighted long–short spread, Fama–French beş faktör modelinde yaklaşık +%0,67/ay, China üç faktör modelinde yaklaşık +%0,75/ay alpha üretmektedir. Pozitif low-minus-high spread, daha yüksek temel görüş ayrılığının daha düşük sonraki getirilerle ilişkili olduğunu gösterir. Aggregate disagreement ise China üç faktör modelinde -%0,60/ay ile ters işaret üretmektedir; çalışma bunun aggregate ölçünün sentiment ve noise içeriğini aynı sayı içinde birleştirmesinden kaynaklandığını savunmaktadır.
Yaklaşık 36.000 kazanç açıklamasını içeren olay çalışması mekanizma açısından ek kanıt sağlar. Açıklama öncesi fundamental disagreement arttıkça üç günlük market-adjusted CAR[-1,+1] daha negatiftir; temel katsayı -0,0052 ve t-istatistiği -3,82'dir. Etki gerçekleşmiş earnings surprise, firma fixed effects, açıklama gecikmesi ve önceki getiri gibi kontroller altında korunmaktadır. Ancak çalışma randomize bir nedensellik deneyi değildir; yazarların yorumu, bulguların Miller tipi optimist-dominant aşırı fiyatlama ve daha sonra temel bilginin açıklanmasıyla gerçekleşen düzeltmeyle uyumlu olduğudur.
Detaylı Açıklama
Araştırma problemi
Davranışsal varlık fiyatlama literatüründe yatırımcı görüş ayrılığı uzun süredir düşük gelecek getirilerle ilişkilendirilmektedir. Miller yaklaşımının temel mantığı şudur: yatırımcılar bir menkul kıymetin değeri konusunda farklı görüşlere sahipse ve karamsar yatırımcılar kısa satış yoluyla fiyat üzerinde yeterince etkili olamıyorsa, piyasa fiyatını görece iyimser yatırımcıların görüşleri belirleyebilir. Sonuç aşırı fiyatlama ve daha sonra düşük getiri olabilir.
Önceki çalışmalar görüş ayrılığını analyst forecast dispersion, trading volume, turnover veya ownership breadth gibi tek boyutlu göstergelerle ölçmüştür. Yi ve Wu'nun temel araştırma boşluğu, bu göstergelerin yatırımcıların ne hakkında anlaşamadığını söylememesidir.
Bir şirketin gelecekteki kârlılığı, değerlemesi veya operasyonel görünümü konusunda anlaşamamak ile bir hareketli ortalama, grafik formasyonu veya sosyal medya gürültüsü üzerinde tartışmak ekonomik açıdan aynı bilgi değildir. Çalışma LLM kullanımının esas değerini tam bu noktada konumlandırmaktadır: yalnız sentiment ölçmek değil, görüşlerin içerik yapısını büyük ölçekte okuyabilmek.
LLM ile İçerik-Ayrıştırılmış Yatırımcı Görüş Ayrılığı Nedir?
LLM ile içerik-ayrıştırılmış yatırımcı görüş ayrılığı, East Money Guba gönderilerini önce bullish, bearish veya neutral stance'a; ardından fundamentals, technicals, events veya noise konu sınıfına ayırıp her konu içinde bullish–bearish dengesini ayrı hesaplayan hisse-ay düzeyinde bir metin ölçümüdür.
Çin A-share piyasası neden kullanılıyor?
Kaynak Çin A-share piyasasını Miller mekanizmasının incelenmesi için özellikle elverişli görmektedir. Bireysel yatırımcıların işlem hacmindeki payı yüksektir; short selling sıkı kısıtlamalara tabidir; lendable-share arzı sınırlı ve pahalıdır ve birçok yatırımcı fiilen short pozisyon alamaz.
Bu yapı, optimist yatırımcıların fiyat üzerinde daha fazla ağırlık kazanabileceği klasik disagreement-overpricing mekanizmasına uygun bir ortam sağlar. Bununla birlikte short-sale constraint neredeyse bütün piyasada ortak olduğu için araştırmacılar constraint'in kendisini kesitsel olarak güçlü biçimde test edememektedir. Bu nedenle mekanizma kanıtının ağırlığı earnings-resolution olay çalışmasına kaymaktadır.
Forum ve ham veri evreni
East Money Guba, Çin'deki listelenmiş şirketler için şirket bazlı yatırımcı forumları sunmaktadır. Araştırmacılar Ocak 2016–Aralık 2024 arasındaki bireysel hisse panolarından yaklaşık 220 milyon ham gönderi toplamıştır.
Pure replies ve repost'lar çıkarılmış, duplicate, çok kısa veya boilerplate içerik temizlenmiş ve trading-day gönderileri tutulmuştur.
Neden 220 milyon gönderinin tamamı sınıflandırılmadı?
Bütün corpus'u LLM ile sınıflandırmanın hesaplama maliyeti nedeniyle her hisse-ay hücresi için en fazla 300 gönderi etiketlenmiştir. Hücrede 300'den az gönderi varsa tamamı alınmış, daha fazlaysa sabit seed ile rastgele örnekleme yapılmıştır.
Ham stock-month median yaklaşık 320 gönderidir. Stock-month'ların yaklaşık %51'i 300'den az gönderi içerdiği için tamamen etiketlenmiş, daha aktif yaklaşık %49'u 300'e indirilmiştir. Nihai etiketli corpus 75,0 milyon gönderidir ve stock-month başına median etiketli gönderi sayısı 289'dur.
LLM yapılandırması
| Bileşen | Kaynakta verilen yapılandırma |
|---|---|
| Model | Qwen3-32B |
| Quantization | 4-bit AWQ |
| Deployment | Yerel / open-weight |
| Prompt | Sabit few-shot prompt |
| Temperature | 0 |
| Chain-of-thought modu | Kapalı |
| Çıktı | Kısa JSON |
| Tekrar deneme | Malformed output için üç retry |
Üç retry sonrasında hâlâ parse edilemeyen küçük gönderi grubu conservative default olarak neutral/noise/unsupported şeklinde sınıflandırılmıştır. Kaynak bu seçimin yapay disagreement üretmemek için kullanıldığını belirtmektedir.
Üç etiket boyutu
| Boyut | Sınıflar | Bilimsel rol |
|---|---|---|
| Stance | Bullish, bearish, neutral | Yatırımcının yönsel görüşünü ayırır. |
| Topic | Fundamentals, technicals, events, noise | Yatırımcının görüşünü hangi içerik temelinde oluşturduğunu ayırır. |
| Info | Evidence-backed / unsupported | Görüşün somut bilgiyle desteklenip desteklenmediğini işaretler. |
Topic sınıflarının anlamı
Fundamentals değerleme, earnings, dividend, operasyon ve gelecek iş görünümü gibi nakit akımıyla ilişkili içerikleri kapsar.
Technicals fiyat/hacim örüntüsü, moving average, support/resistance ve fund-flow gibi piyasa fiyatı temelli göstergeleri kapsar.
Events duyuru, politika değişikliği, contract, restructuring ve regulation gibi belirli olaylara odaklanır.
Noise duygusal tepki, slogan, hakaret ve konu dışı içerikleri kapsar.
Etiket dağılımı
| Kategori | Kaynak değeri |
|---|---|
| Etiketlenen toplam gönderi | 75,0 milyon |
| Bullish | 20,6 milyon |
| Bearish | 32,4 milyon |
| Neutral | 21,9 milyon |
| Fundamentals | 7,0 milyon |
| Technicals | 14,8 milyon |
| Events | 10,5 milyon |
| Noise | 42,8 milyon |
| Evidence-backed | 20,6 milyon |
| Not evidence-backed | 54,4 milyon |
Forum genel olarak bearish eğilimlidir; bearish etiketli gönderiler bullish gönderilerden belirgin biçimde fazladır. Ayrıca en büyük topic sınıfı noise'dur; fundamentals en küçük substantive sınıftır.
LLM sınıflandırması insanlarla ne kadar uyuşuyor?
İki insan annotator 220 gönderilik yeni ve dört topic bakımından dengeli örneklemi bağımsız olarak etiketlemiştir. İki annotatorın aynı etikette birleştiği gönderiler gold standard kabul edilmiştir.
| Görev | LLM doğruluğu | LLM Cohen κ | Gold standard n |
|---|---|---|---|
| Stance | %88 | 0,81 | 173 |
| Topic | %85 | 0,80 | 174 |
| Info | %78 | 0,55 | 182 |
Fundamental topic için precision 0,88 ve recall 0,80'dir. Gold-standard noise örneklerinin 44'ünden yalnız biri fundamental olarak yanlış sınıflandırılmıştır. Kaynak, temel sınıfın büyük noise havuzu tarafından ciddi biçimde kirlenmediğini bu bulguyla desteklemektedir.
Info sınıflandırması en zayıf boyuttur. Yazarlar bu nedenle evidence-backed versus non-evidence-backed ayrımına dayalı sonuçları daha ihtiyatlı yorumlamaktadır.
Farklı mimarideki Qwen3-Next-80B-A3B ile yapılan yeniden etiketleme de stance için κ=0,72 ve topic için κ=0,62 düzeyinde model-arası uyum sağlamıştır; ancak çalışma farklı bir model ailesi veya sağlayıcıyla cross-vendor replication yapmamıştır.
Görüş ayrılığı nasıl hesaplanıyor?
Her stock-month için yalnız opinionated, yani bullish veya bearish gönderiler kullanılarak:
\[ polar = \frac{2\min(n_{bull},n_{bear})} {n_{bull}+n_{bear}} \]
hesaplanır.
\(n_{bull}\) bullish gönderi sayısını, \(n_{bear}\) bearish gönderi sayısını gösterir. Ölçü 0 ile 1 arasındadır. Bütün görüşler aynı yöndeyse 0; bullish ve bearish görüşler eşit sayıdaysa 1 olur.
Araştırmacılar bu ölçüyü bütün opinionated gönderiler üzerinde aggregate disagreement olarak; ardından fundamentals, technicals, events ve noise içinde ayrı ayrı hesaplamaktadır.
Net sentiment nasıl hesaplanıyor?
\[ senti = \frac{n_{bull}-n_{bear}} {n_{bull}+n_{bear}} \]
Pozitif değer net bullish, negatif değer net bearish görüşü ifade eder.
Bu Çalışma Görüş Ayrılığını Sentiment'tan Bağımsız Ölçebiliyor mu?
Hayır. Bullish ve bearish olmak üzere iki yönsel sınıf kullanıldığında çalışmanın polarizasyon ölçüsü matematiksel olarak \(polar=1-|senti|\) kimliğini sağlar; dolayısıyla opinion balance ile sentiment magnitude aynı sayımlardan türetilir ve gerçek bir ikinci moment olan görüş dağılımı, görüş seviyesinden bağımsız olarak tanımlanamaz.
Bu özdeşlik neden önemli?
Yüksek polar değeri, bullish ve bearish görüşlerin birbirine yakın sayıda olduğu anlamına gelir. Aynı durumda net sentiment mutlak değeri de sıfıra yakın olur. Dolayısıyla “yüksek disagreement” ile “zayıf yönsel sentiment” matematiksel olarak bağlantılıdır.
Bu nedenle aggregate disagreement'ın fiyatlama sonucunu yalnız “görüş farklılığı” olarak yorumlamak tehlikelidir. Makalenin önemli katkılarından biri, content sınıfının bu sorunu kısmen ayrıştırmasıdır: aynı matematiksel identity noise topic için de geçerli olduğu halde noise disagreement Miller yönünde fiyatlanmazken fundamental disagreement fiyatlanmaktadır.
Ancak yazarlar bunun dispersion ile sentiment level'ı tam ayrıştırdığı iddiasında değildir. Gerçek anlamda bağımsız belief dispersion ölçümü için gelecekte graded expected-return veya valuation rating ile confidence dimension gibi daha zengin etiketler önermektedirler.
Analiz paneli
Stock-return ve accounting verileri CSMAR ve CNRDS'ten gelmektedir. Finansal firmalar çıkarılmıştır; her ay market capitalization bakımından en küçük %30'luk A-share grubu shell-value etkisini sınırlamak amacıyla dışlanmıştır. Hisselerin en az altı aydır listelenmiş olması gerekir.
Nihai panel:
| Özellik | Değer |
|---|---|
| Dönem | Ocak 2016–Aralık 2024 |
| Firma sayısı | 4.818 |
| Stock-month gözlem | 143.786 |
| Finansal firmalar | Hariç |
| En küçük %30 market cap | Hariç |
Getiri zamanlaması
Ay \(t\)'de ölçülen disagreement, ay \(t+1\)'de gerçekleşen stock return'u tahmin etmek için kullanılmaktadır. Böylece gelecek getiri ile mevcut ayın metin ölçüsü arasında zaman sırası korunmaktadır.
Kontrol değişkenleri
Fama–MacBeth spesifikasyonlarında firm size, earnings-to-price, momentum, turnover, composite mispricing score, short-term reversal, net sentiment ve bazı spesifikasyonlarda idiosyncratic volatility kontrol edilmektedir.
Factor modelleri
Çalışma CSMAR Chinese Fama–French üç ve beş faktör modellerinin yanında Liu–Stambaugh–Yuan tarzı Çin faktörlerini de kullanmaktadır.
Resmî Liu–Stambaugh–Yuan factor serisi yalnız 2021'e kadar mevcut olduğu için araştırmacılar aynı metodolojiyi kullanarak 2016–2024'e uzanan kendi CH-3 ve CH-4 analoglarını oluşturmuştur. 2016–2021 overlap döneminde bu serilerin resmî serilerle korelasyonları market için 0,99, size için 0,96 ve value için 0,84'tür.
Çalışmanın Yöntemi ve Bulguları
Portföy sıralama yöntemi
Her ay hisseler disagreement değerine göre quintile'lara ayrılmaktadır. Çalışmanın ana spread'i:
low disagreement quintile − high disagreement quintile
şeklindedir.
Dolayısıyla spread pozitifse yüksek disagreement hisseleri sonraki ay daha düşük getiri üretmektedir ve sonuç Miller overpricing yönündedir.
İçerik sınıfına göre ana portföy sonuçları
| Disagreement türü | EW (%/ay) | VW (%/ay) | VW CH-3 alpha (%/ay) |
|---|---|---|---|
| Aggregate | -0,23 (-1,12) | -0,55 (-2,03) | -0,60 (-2,88) |
| Fundamental | +0,51 (2,87) | +0,68 (2,96) | +0,75 (3,22) |
| Technical | +0,34 (2,79) | +0,34 (1,61) | +0,36 (1,75) |
| Event | -0,06 (-0,59) | -0,22 (-1,60) | -0,21 (-1,35) |
| Noise | -0,04 (-0,17) | -0,44 (-1,74) | -0,48 (-2,02) |
| Informed / evidence | +0,18 (1,43) | +0,16 (0,85) | +0,24 (1,36) |
| Noise / no evidence | -0,07 (-0,34) | -0,45 (-1,59) | -0,47 (-2,30) |
Parantez içindeki değerler Newey–West altı gecikmeli t-istatistikleridir.
Figure 1 ne gösteriyor?
Kaynak Figure 1, content-specific CH-3 alpha değerlerini bar grafik olarak özetlemektedir. Fundamental disagreement açık biçimde pozitif, technical daha küçük pozitif, event hafif negatif, aggregate ve noise ise negatif görünmektedir.
Bu grafik çalışmanın ana bilimsel sonucunu temsil eder: tek bir aggregate disagreement sayısı, ekonomik olarak zıt davranan içerik sınıflarını bir araya getirerek gerçek yapıyı gizleyebilir.
Neden aggregate disagreement ters işaret veriyor?
Aggregate disagreement ile net sentiment arasındaki Pearson korelasyonu 0,81'dir. Noise disagreement ile sentiment korelasyonu 0,77'dir. Fundamental disagreement ise net sentiment ile yalnız -0,32 korelasyon taşır.
Bu nedenle aggregate ölçü, forumun genel bearish/bullish yönsel durumuna güçlü biçimde bağlıdır. Kaynak aggregate disagreement'ın ters işaretli fiyatlanmasını sentiment continuation etkisiyle ilişkilendirmektedir.
Fama–MacBeth sonuçları
| Predictor | Bireysel | Horse race | + IVOL |
|---|---|---|---|
| Aggregate disagreement | +0,0152 (3,38) | — | — |
| Fundamental disagreement | -0,0088 (-3,66) | -0,0055 (-2,59) | -0,0062 (-2,89) |
| Technical disagreement | -0,0005 (-0,22) | -0,0039 (-1,83) | -0,0038 (-1,79) |
| Event disagreement | -0,0005 (-0,31) | -0,0000 (-0,02) | — |
| Noise disagreement | +0,0110 (2,71) | -0,0020 (-0,40) | — |
| Net sentiment | +0,0137 (3,58) | +0,0146 (3,18) | +0,0143 (4,07) |
| Idiosyncratic volatility | — | — | -0,2553 (-2,59) |
Horse-race regresyonunda fundamental disagreement negatif ve istatistiksel olarak belirgin kalırken noise disagreement kaybolmaktadır. Bu sonuç, içerik okumanın aggregate ölçümden neden daha fazla bilgi sağlayabileceğini desteklemektedir.
Signed fundamental sentiment ve balance ayrıştırması
Makale kendi ölçüm sınırını Table 4 Panel B ile doğrudan test etmektedir. Within-fundamental signed sentiment katsayısı +0,0042 ve t=2,55 iken \(|s|\) büyüklük terimi +0,0033 ve t=1,60'tır. Diğer topic balance'ları eklendiğinde değerler sırasıyla +0,0046 (t=2,43) ve +0,0035 (t=1,73)'tür.
Bu nedenle yönsel sentiment bileşeni daha belirgin, saf balance/extremity bileşeni ise yalnız marjinaldir. Kaynak açık biçimde gerçek dispersion'ın sentiment magnitude'dan bağımsız tanımlanamadığını kabul etmektedir.
Factor-model robustness
| Disagreement | FF3 | FF5 | CH-3 | CH-4 |
|---|---|---|---|---|
| Fundamental | +0,70 (2,87) | +0,67 (2,81) | +0,75 (3,22) | +0,93 (5,22) |
| Technical | +0,36 (1,81) | +0,34 (1,70) | +0,36 (1,75) | +0,28 (1,42) |
| Noise | -0,49 (-1,95) | -0,47 (-2,00) | -0,48 (-2,02) | -0,70 (-2,75) |
Kaynak fundamental disagreement sonucunu yeni bir priced risk factor olarak değil, information arrival ile düzelen content-specific mispricing olarak yorumlamaktadır.
Analyst forecast dispersion'dan farklı mı?
Retail fundamental disagreement ile analyst forecast dispersion korelasyonu yalnız 0,04'tür. Fama–MacBeth regresyonunda analyst dispersion -0,0108 (t=-2,66) olarak Miller yönünde fiyatlanırken fundamental disagreement da kontrol sonrası -0,0044 (t=-1,98) olarak kalmaktadır.
Dolayısıyla kaynakta bu iki ölçü aynı bilgi nesnesi değildir: biri profesyonel analyst earnings forecasts arasındaki ayrılığı, diğeri bireysel yatırımcıların doğal dilde şirket temelleri hakkında ifade ettiği görüş dengesini ölçmektedir.
Sonuç microcap etkisinden mi kaynaklanıyor?
Kaynak premium'un mid-cap hisselerde güçlü olduğunu, large-cap hisselerde de bulunduğunu ve en küçük şirketlere özgü olmadığını raporlamaktadır.
CH-3 alpha mid-cap grubunda +%0,82/ay, large-cap grubunda +%0,76/ay'dır. En küçük %30'u tekrar örnekleme dahil eden unscreened analizde fundamental alpha +%0,74'tür; screened baseline +%0,75'tir.
Long ve short bacakları
Spread'in yarısından fazlası long leg'den gelmektedir. Düşük fundamental disagreement hisselerini satın alan long taraf yaklaşık +%0,48/ay (t=3,80), yüksek disagreement hisselerinin short tarafı ise +%0,28/ay (t=2,03) katkı göstermektedir.
Ancak çalışma transaction costs düşmemektedir. Bu nedenle sonuç ekonomik bir pricing decomposition'dır; doğrudan net uygulanabilir yatırım stratejisi getirisi değildir.
Multiple-testing kontrolü
Yazarlar 22 long–short stratejiyi içeren White bootstrap reality check ve Benjamini–Hochberg False Discovery Rate kontrolü uygulamaktadır.
Fundamental disagreement bütün dört factor modelinde ve iki weighting biçiminde %5 FDR eşiğini geçmektedir. Daha katı family-wise sonuçları ise model ve ağırlıklandırmaya göre değişmektedir.
Bu testler data-snooping riskini azaltmaktadır; ancak yazarların açıkça belirttiği gibi gerçek out-of-sample doğrulamanın yerini tutmamaktadır.
Alt dönem sonucu
| Dönem | Fundamental-disagreement CH-3 alpha | t |
|---|---|---|
| 2016–2021 | +%0,95/ay | 4,42 |
| 2022–2024 | -%0,13/ay | -0,29 |
Bu farklılık çalışmanın ana sınırlılıklarından biridir. Premium bütün örneklem boyunca sabit değildir. 2022–2024 A-share bear market ve düşük retail participation döneminde ortadan kalkmaktadır.
Yazarlar tek bir nedeni kesinleştirmemektedir. Institutional ve quantitative capital büyümesi, registration reform, shell-value erozyonu ve retail participation düşüşü eşzamanlı gerçekleştiği için bunların ayrı etkileri bu örneklem içinde tanımlanamamaktadır.
Kazanç Açıklamaları Fundamental Disagreement Mekanizması Hakkında Ne Gösteriyor?
Yaklaşık 36.000 kazanç açıklamasını kullanan olay çalışmasında açıklama öncesi fundamental disagreement arttıkça üç günlük CAR[-1,+1] daha negatif olmakta; temel katsayı -0,0052 ve t=-3,82 olarak raporlanmakta, etki gerçekleşmiş earnings surprise ve açıklama zamanlaması kontrolleri altında korunmaktadır; bu sonuç fundamental-opinion imbalance'ın temel bilgi açıklandığında düzelmesiyle uyumludur ancak randomize nedensellik kanıtı değildir.
Olay çalışmasının tasarımı
Birinci çeyrek, ara dönem, üçüncü çeyrek ve yıllık rapor açıklamalarından yaklaşık eşit dağılımla 36.000 civarında event kullanılmaktadır. Disagreement açıklamadan önceki ayda ölçülmekte, böylece sinyal kesin olarak pre-event olmaktadır.
Ana bağımlı değişken açıklama günü çevresindeki üç günlük market-adjusted cumulative abnormal return'dür:
\[ CAR[-1,+1] \]
İçerik sınıfına göre olay çalışması
| Açıklama öncesi disagreement | Katsayı | t, iki yönlü cluster |
|---|---|---|
| Fundamental | -0,0052 | -3,82 |
| Technical | -0,0051 | -1,98 |
| Noise placebo | +0,0019 | +0,66 |
Technical etki daha zayıf, noise ise istatistiksel olarak belirgin değildir. Fundamental içeriğe özgü olması, mekanizma yorumunun önemli parçasıdır.
Robustness
| Spesifikasyon | Fundamental katsayı | t |
|---|---|---|
| Baseline | -0,0052 | -3,82 |
| + firm fixed effects | -0,0047 | -3,50 |
| + pre-announcement return + announcement lag | -0,0041 | -3,14 |
| + realized earnings surprise | -0,0041 | -3,18 |
Realized earnings surprise kontrolü eklendiğinde temel disagreement katsayısının korunması, sonuçların yalnız yüksek-disagreement şirketlerinin kötü earnings açıklaması yapmasından kaynaklanmadığı yorumunu desteklemektedir.
Figure 2'nin bilimsel mesajı
Kaynak Figure 2, yüksek ve düşük pre-announcement fundamental disagreement grupları için earnings announcement çevresindeki cumulative abnormal return yollarını göstermektedir.
Yüksek-disagreement grubu açıklamaya doğru ve açıklama sonrasında daha negatif bölgede seyrederken düşük-disagreement grubu sıfıra daha yakın kalmaktadır. Kaynak bu ayrışmayı fundamental uncertainty çözüldüğünde önceki belief imbalance'ın düzelmesiyle ilişkilendirmektedir.
Şeklin günlük ham sayısal noktaları tabloda verilmediğinden Verianla'da aynı eğriyi sayısal hassasiyet iddiasıyla yeniden üretmek uygun değildir. Buna karşılık Table 6 katsayıları kesin veriye dayalı olarak yeniden çizilebilir.
Aylık earnings-month karşılaştırması
| Disagreement | Sonraki ay earnings var | Earnings yok |
|---|---|---|
| Fundamental | +1,73 (4,00) | +0,56 (1,52) |
| Technical | -0,16 (-0,23) | +0,39 (1,75) |
| Noise | -1,09 (-1,88) | Yaklaşık 0 |
Fundamental spread, earnings bulunan aylarda yaklaşık üç kat daha büyüktür. Ancak Çin'deki dönemsel raporların belirli aylarda kümelenmesi nedeniyle yazarlar bu aylık karşılaştırmayı formal identification yerine descriptive destek olarak görmektedir.
Çalışmanın desteklediği sonuçlar
- Görüş ayrılığının fiyatlama ilişkisi içerik sınıfına göre güçlü biçimde değişmektedir.
- Fundamental disagreement 2016–2024 tam örnekleminde düşük gelecek getirilerle ilişkilidir.
- Fundamental disagreement alpha FF3, FF5, CH-3 ve CH-4 factor modellerinde pozitif kalmaktadır.
- Technical disagreement aynı yönde fakat daha zayıf sonuç üretmektedir.
- Noise disagreement sentiment kontrol edildiğinde sağlam bir Miller primi taşımamaktadır.
- Aggregate disagreement, sentiment ile güçlü bağlantısı nedeniyle ters işaretli sonuç verebilmektedir.
- LLM fundamental-disagreement ölçüsü analyst forecast dispersion'dan büyük ölçüde ayrıdır.
- Earnings event study fundamental disagreement'ın çözülmesiyle uyumlu negatif announcement-return düzeltmesi göstermektedir.
- Premium 2016–2021'de güçlü, 2022–2024'te zayıftır.
Çalışmanın desteklemediği sonuçlar
- Fundamental disagreement'ın bütün piyasalarda kalıcı bir risk faktörü olduğu gösterilmemiştir.
- 2022–2024 sonrasında premium'un yeniden ortaya çıktığı henüz gösterilmemiştir.
- Çalışma binary stance ölçüsüyle gerçek belief dispersion'ı sentiment magnitude'dan tamamen ayıramamaktadır.
- Short-sale constraint kanalının kesitsel nedensel etkisi doğrudan tanımlanmamaktadır.
- LLM'in dictionary veya supervised-classifier yöntemlerinden head-to-head olarak daha yüksek doğruluk sağladığı test edilmemiştir.
- Çalışma 220 milyon gönderinin tamamını Qwen3 ile tek tek sınıflandırmamıştır; LLM etiketli nihai örneklem 75 milyon gönderidir.
- Long–short getiriler transaction costs sonrası uygulanabilir net strateji getirisi değildir.
- Çin A-share sonucunun ABD veya başka piyasaya otomatik genellenebilirliği gösterilmemiştir.
- Event study, randomize deney olmadığı için mekanizmanın kesin nedensel kanıtı değildir.
Gelecek çalışma alanları
Kaynak üç ana araştırma uzantısı önermektedir.
Birincisi, bullish/bearish/neutral yerine dereceli expected-return veya valuation rating ve confidence boyutu kullanarak sentiment level ile gerçek opinion dispersion'ı bağımsız tanımlayabilmektir.
İkincisi, bir gönderinin aynı anda hem fundamental hem event olabilmesine izin veren multi-label veya hierarchical topic modeli geliştirmektir.
Üçüncüsü, sonucu başka piyasalarda ve gelecekteki dönemlerde dış örneklemle test etmektir. ABD perakende yatırımcı forumu veya Eylül 2024 sonrasındaki Çin retail-participation toparlanması olası test alanları olarak gösterilmektedir.
Kaynak ve Yöntem Notu
Tam özgün başlık: What Investors Disagree About: LLM-Decomposed Retail Disagreement and the Cross-Section of Stock Returns.
Yazarlar: Kefu Yi; Feng Wu.
Corresponding author: Kefu Yi.
PDF afiliyasyonu — Kefu Yi: School of Economics and Management, Inner Mongolia University, Hohhot, China.
PDF afiliyasyonu — Feng Wu: School of Ethnology and Sociology, Inner Mongolia University, Hohhot, China.
PDF sürümü: June 2026.
Platform: SSRN.
SSRN Abstract ID: 7027983.
DOI: 10.2139/ssrn.7027983.
SSRN posting tarihi: 30 Haziran 2026.
Kaynak türü: Preprint / working paper.
Hakemlik durumu: PDF açıkça “has not been peer reviewed” demektedir; güncel doğrulamada hakemli journal version bulunmamıştır.
Lisans: SSRN sürümü All rights reserved; permission olmadan yeniden kullanım yapılamaz.
JEL: G12, G14, G40, C55.
Anahtar kelimeler: Investor disagreement; Large language models; Social media; Miller overpricing; Cross-section of stock returns; Chinese A-share market.
Ham forum corpus'u: Yaklaşık 220 milyon East Money Guba gönderisi.
Gerçek LLM etiketli örneklem: 75,0 milyon gönderi.
Örnekleme: Stock-month başına en fazla 300 gönderi; 300'den fazla olduğunda sabit seed ile random sampling.
LLM: Qwen3-32B, 4-bit AWQ, local deployment, fixed few-shot prompt, temperature 0, chain-of-thought disabled.
LLM çıktıları: stance × topic × info.
Ana disagreement ölçüsü: \(polar=2\min(n_{bull},n_{bear})/(n_{bull}+n_{bear})\).
Sentiment ölçüsü: \(senti=(n_{bull}-n_{bear})/(n_{bull}+n_{bear})\).
Ölçüm özdeşliği: \(polar=1-|senti|\).
LLM validation: stance %88, topic %85, info %78 doğruluk.
Analiz paneli: 143.786 stock-month; 4.818 non-financial firma; 2016–2024.
Ana portfolio sonucu: Fundamental disagreement için VW FF5 alpha +%0,67/ay; CH-3 alpha +%0,75/ay.
Aggregate disagreement CH-3: -%0,60/ay.
Analyst forecast dispersion korelasyonu: 0,04.
Alt dönem: Fundamental CH-3 alpha 2016–2021'de +%0,95/ay; 2022–2024'te -%0,13/ay.
Event study: Yaklaşık 36.000 periodic-report announcement.
Ana event-study katsayısı: Fundamental disagreement → CAR[-1,+1] katsayısı -0,0052; t=-3,82.
Multiple testing: K=22 strateji; White bootstrap reality check ve Benjamini–Hochberg FDR.
Finansman: Natural Science Foundation of Inner Mongolia Autonomous Region, Youth Program, grant 2024QN07008.
Çıkar çatışması: None.
CRediT — Kefu Yi: Conceptualization, Data curation, Formal analysis, Funding acquisition, Methodology, Software, Writing – original draft, Writing – review & editing.
CRediT — Feng Wu: Conceptualization, Methodology, Validation, Writing – review & editing.
Data availability: PPData, CSMAR ve CNRDS verileri proprietary/licensed olup yazarlar tarafından yeniden dağıtılamaz.
Replication package: Kaynak, ölçüm kodu, LLM labeling pipeline, verbatim prompt, factor construction ve analysis scripts içeren paketin sağlanacağını belirtmektedir; PDF bunun hâlihazırda yayımlandığını göstermemektedir.
Generative-AI declaration: Claude manuscript İngilizcesini iyileştirmek ve analysis code'un bazı bölümlerine yardım etmek için kullanılmıştır; araştırma instrument'i olan Qwen3-32B bundan ayrı bir kullanım olarak açıklanmıştır.
Önemli kaynak-içi ifade sorunu: Abstract ve giriş LLM'in 220 milyon gönderiyi “okuduğunu” söylerken yöntem bölümü gerçek etiketli örneklemi 75,0 milyon olarak verir. Verianla metni 220 milyonu ham corpus, 75 milyonu LLM-classified sample olarak ayırmaktadır.
Önemli editoryal eksik: Başlık sayfasındaki Acknowledgments alanı “[To be completed — seminar/conference participants]” placeholder'ını içermektedir.
Ana identification sınırlılığı: Binary bullish/bearish stance nedeniyle disagreement ile sentiment magnitude matematiksel olarak bağımsız değildir.
Dış doğrulama sınırlılığı: Sonuç tek piyasa ve 2016–2024 dönemine aittir; harici ülke/piyasa replikasyonu yapılmamıştır.
Rejim sınırlılığı: Ana premium 2022–2024 döneminde istatistiksel olarak kaybolmaktadır.
Transaction-cost sınırlılığı: Portfolio sonuçlarından transaction costs düşülmemiştir.
Görsel 1: Content-specific disagreement CH-3 alphas; kaynak Tablo 3 sayılarıyla Verianla için güvenilir biçimde yeniden çizilebilir.
Görsel 2: Earnings-window cumulative abnormal-return yolları; tam günlük ham seri verilmediği için kesin noktalı yeniden çizim yerine katsayı tablosu ve source-derived mekanizma şeması tercih edilmelidir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir