


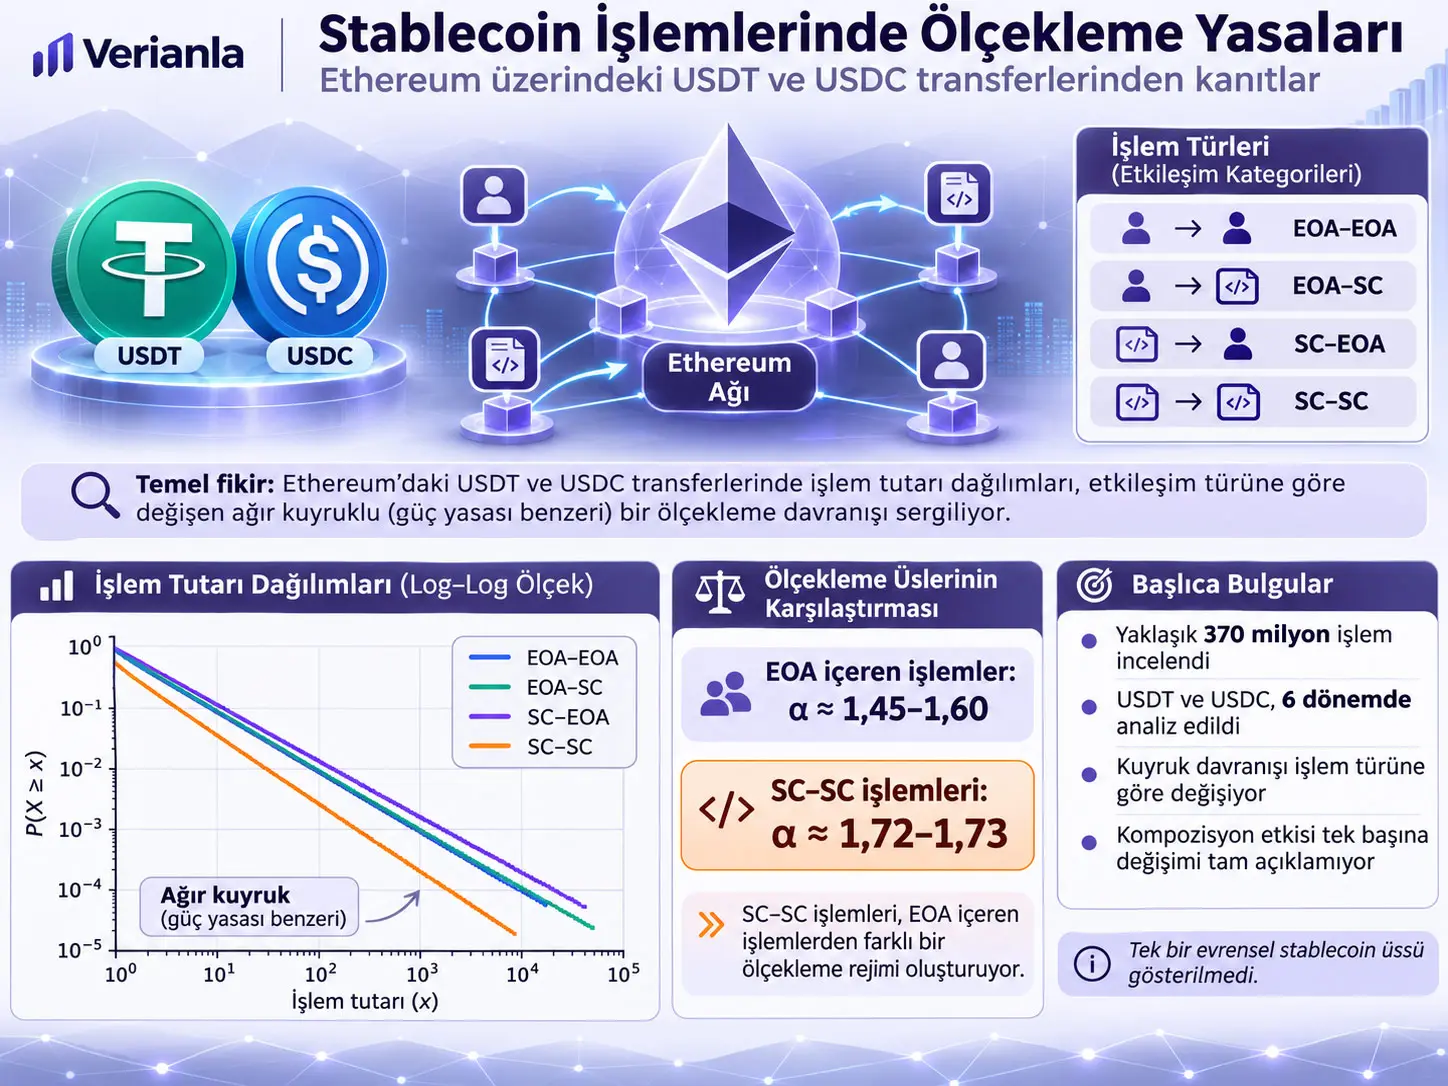
Stablecoin işlem-değeri ölçekleme analizi, Ethereum üzerindeki USDT ve USDC transferlerinin büyük işlem değerlerinde nasıl bir istatistiksel kuyruk oluşturduğunu ve bu kuyruğun Externally Owned Account (EOA) ile Smart Contract (SC) etkileşim türüne göre değişip değişmediğini inceleyen ampirik bir nicel analizdir. Çalışma, 1 Haziran 2024 ile 20 Şubat 2026 arasındaki altı dönemde yaklaşık 370 milyon Ethereum stablecoin transferini EOA–EOA, EOA–SC, SC–EOA ve SC–SC olmak üzere dört sınıfa ayırmış; güç yasası kuyruk üslerini maksimum olabilirlik kestirimiyle hesaplamış, sonuçların farklı fitting örneklem büyüklükleri ve random seed'ler karşısındaki duyarlılığını sınamış ve işlem sınıflarının dönemsel ağırlık değişimlerinin genel üssün zaman içindeki değişimini açıklayıp açıklamadığını counterfactual analizle test etmiştir. Ana sonuç, incelenen kuyruk bölgelerinde ağır kuyruklu güç yasası benzeri davranışın her iki stablecoin ve bütün interaction sınıflarında görülmesi; fakat EOA içeren işlemler ile SC–SC işlemlerinin farklı ölçekleme rejimleri göstermesidir. Çalışma tek bir evrensel stablecoin kuyruk üssü kurmamaktadır; yazarlar universality iddiasının başka blockchain'ler, stablecoin'ler, piyasa koşulları ve daha formal tail-model validation ile doğrulanması gerektiğini açıkça belirtmektedir.
Kaynak toplam 369.607.531 transaction raporlamaktadır: 210.662.138 USDT ve 158.945.393 USDC işlemi. Yazarların ana sonuç anlatımında EOA içeren kategorilerin güç yasası üsleri yaklaşık \(\alpha\approx1.45-1.60\) çevresinde, yalnız smart contract'ların birbirleriyle işlem yaptığı SC–SC kategorisinin ortalama üsleri ise yaklaşık \(\alpha\approx1.72-1.73\) çevresinde kümelenmektedir. Daha büyük \(\alpha\), ideal power-law kuyruğunda kuyruğun daha hızlı azalması anlamına gelir; dolayısıyla iki rejimin farkı yalnız işlem sayısında değil, büyük transfer değerlerinin dağılım geometrisinde de farklılık bulunduğuna işaret eder. Bu matematiksel yorum bir nedensellik kanıtı değildir.
Duyarlılık analizinde \(N=50.000\), \(100.000\), \(200.000\), \(400.000\) ve \(800.000\) olmak üzere beş fitting örneklem büyüklüğü ve her biri için beş bağımsız random seed kullanılmıştır. Interaction-specific yapı bu seçimler boyunca büyük ölçüde korunmuştur. Özellikle SC–SC sınıfı daha yüksek üslerde kalırken EOA içeren üç kategori daha düşük bölgede kümelenmiştir.
Composition-only counterfactual analiz, dönemler arasında yalnız EOA–EOA, EOA–SC, SC–EOA ve SC–SC işlem paylarının değişmesine izin verip her kategorinin referans üssünü sabit tutmaktadır. Bu karşı-olgusal yolun dönemsel değişim aralığı, doğrudan pooled data üzerine fit edilen gerçek Overall üssün değişim aralığının USDT'de örneklem büyüklüğüne göre yaklaşık %23,65–%34,53'ünü, USDC'de yaklaşık %9,86–%11,17'sini oluşturmaktadır. Bu oran açıklanan varyans veya \(R^2\) değildir; yalnız iki zaman yolunun maksimum–minimum aralıklarının karşılaştırmasıdır.
Çalışmanın önemli bir yöntemsel ayrıntısı, transfer tutarlarının gerçek tarihsel stablecoin piyasa fiyatıyla yeniden değerlenmemesidir. USDT ve USDC Ethereum sözleşmelerindeki ham değerler altı ondalık basamak kullandığı için kaynak value / 1000000 dönüşümüyle nominal USD-denominated amount üretmektedir. Bu nedenle “1 USDT = tarihsel piyasada tam 1 ABD dolarıydı” şeklinde ayrı bir fiyat ölçümü yapılmamaktadır.
Araştırmanın temel problemi
Stablecoin'lerin fiyat istikrarı, rezerv mekanizmaları, benimsenmesi ve finansal istikrar etkileri geniş biçimde araştırılmış olsa da yazarlar stablecoin transfer değerlerinin dağılımsal kuyruk yapısının daha az incelendiğini belirtmektedir. Çalışmanın temel sorusu şudur: Ethereum üzerindeki USDT ve USDC işlem değerleri finansal piyasalarda görülen ağır kuyruklu scaling yapısına benzer bir yapı gösteriyor mu ve bu yapı işlemi hangi hesap türlerinin gerçekleştirdiğine bağlı olarak değişiyor mu?
Buradaki konu stablecoin'in dolar sabitini ne kadar iyi koruduğu değildir. Çalışma token fiyatının depeg olup olmadığını, rezerv yeterliliğini veya yatırım getirisini ölçmemektedir. İncelenen büyüklük transfer değerlerinin istatistiksel dağılımıdır.
Güç Yasası Kuyruğu Nedir?
Güç yasası kuyruğu, büyük \(x\) değerlerinin olasılığının üstel veya ince kuyruklu dağılımlara göre daha yavaş azaldığı ve incelenen kuyruk bölgesinin yaklaşık \(p(x)\propto x^{-\alpha}\) biçiminde ölçeklendiği dağılım yapısıdır; bu çalışmada \(x\), belirlenen alt eşik \(x_{\min}\) üzerindeki nominal stablecoin transfer değerini, \(\alpha\) ise kuyruğun ne kadar hızlı azaldığını belirleyen boyutsuz ölçekleme üssünü temsil eder.
Kaynak sürekli bir rassal değişken için scaling bölgesindeki probability density function'ı şu şekilde verir:
Formül neyi ifade eder? Yalnız \(x_{\min}\) ve üzerindeki kuyruk bölgesinde transfer değerlerinin teorik yoğunluğunun güç fonksiyonuyla nasıl azaldığını tanımlar.
\(x\): Transaction value; çalışmada nominal USD birimine dönüştürülen transfer değeridir.
\(x_{\min}\): Power-law fit'in başladığı alt eşiktir. \(x_{\min}\)'in altındaki bütün veri noktalarının güç yasasına uyduğu iddia edilmez.
\(\alpha\): Tail exponent veya scaling exponent; boyutsuzdur.
\(C\): Olasılık yoğunluğunun uygun biçimde normalize edilmesini sağlayan normalization constant'tır.
Kaynak ana analizi probability density yerine complementary cumulative distribution function (CCDF) üzerinden de gösterir:
CCDF'nin \(P(X\ge x)\) biçimi, rastgele seçilen bir transaction'ın değerinin \(x\) veya daha büyük olma olasılığını temsil eder. \(x\) arttıkça bu olasılık azalır. Güç yasası kuyruğunda bu azalma log–log gösterimde belirli bir scaling yapısı üretir.
Daha büyük \(\alpha\), diğer koşullar aynıyken teorik kuyruğun daha dik azalmasına karşılık gelir. Dolayısıyla SC–SC işlemlerinde raporlanan daha yüksek üsler, bu sınıfın tail scaling biçiminin EOA içeren sınıflardan sistematik olarak farklı olduğunu gösterir. Bu yorum “smart contract işlemleri daha güvenlidir”, “daha büyük işlemler yapar” veya “bir hesap türü diğerine neden olur” anlamına gelmez.
\(x_{\min}\) nasıl seçiliyor?
Bir power-law analizinde kritik problem, güç yasası rejiminin nerede başladığını belirlemektir. Kaynak Clauset ve arkadaşlarının genel yaklaşımını izleyerek empirical cumulative distribution ile fitted power-law cumulative distribution arasındaki Kolmogorov–Smirnov (KS) distance değerini minimize eder:
\(S(x)\) empirical cumulative distribution, \(P_{\mathrm{PL}}(x)\) fitted power-law modelinin cumulative distribution'ıdır. \(\sup\), seçilen kuyruk bölgesindeki en büyük mutlak farkı ifade eder. \(D\) boyutsuzdur.
Kaynak computational efficiency için \(x_{\min}\)'i sürekli bütün olası değerlerde aramak yerine empirical distribution'ın ilgili aralığını kapsayan sabit bir aday eşik kümesi üzerinde aramaktadır. Ancak aday \(x_{\min}\) değerlerinin tam listesi kaynakta verilmemektedir. Bu, tam yeniden üretilebilirlik açısından eksik bir parametredir.
En küçük KS uzaklığını veren eşik:
olarak seçilir.
Maksimum olabilirlik ile \(\alpha\) nasıl hesaplanıyor?
Kaynak iki aşamalı bir prosedür uygular. Önce rastgele seçilmiş fitting dataset kullanılarak \(\hat{x}_{\min}\) bulunur. Daha sonra yalnız fitting subset değil, tam veri kümesinde \(x_i\ge\hat{x}_{\min}\) koşulunu sağlayan bütün gözlemler kullanılarak tail exponent hesaplanır:
\(\hat{\alpha}\), tahmin edilen power-law exponent'tir.
\(n_{\mathrm{tail}}\), tam veri setinde \(x_i\ge\hat{x}_{\min}\) koşulunu sağlayan observation sayısıdır.
\(x_i\), tail bölgesindeki \(i\). transaction değeridir.
\(\ln\), natural logarithm'dur.
Matematiksel olarak bu estimator, kuyrukta gözlenen \(x_i/\hat{x}_{\min}\) oranlarının logaritmalarını kullanarak continuous power-law modeline en yüksek likelihood sağlayan \(\alpha\)'yı tahmin eder. Kaynak ordinary least-squares ile log–log doğru fit etmek yerine MLE'nin daha güvenilir ve daha az biased exponent estimate verdiğini belirtmektedir.
Üs tahmininin belirsizliği nasıl hesaplanıyor?
Kaynak, seçilmiş \(\hat{x}_{\min}\)'e koşullu asymptotic standard error'ı:
ve yaklaşık %95 confidence interval'ı:
olarak hesaplar.
Çok önemli yorum sınırı: Kaynak bu confidence interval'ın yalnız seçilen \(\hat{x}_{\min}\)'e koşullu olduğunu açıkça söyler. Eşik değerinin kendisinin tahmin edilmesinden doğan ek belirsizlik bu interval'a dahil değildir. Dolayısıyla bu CI bütün model-selection uncertainty'yi kapsayan tam belirsizlik aralığı değildir.
EOA ve Smart Contract İşlemleri Neden Ayrı Sınıflandırılıyor?
Çalışma EOA ve Smart Contract etkileşimlerini ayrı sınıflandırır çünkü Ethereum'da private key ile dışarıdan kontrol edilen Externally Owned Account'lar ile executable contract code tarafından yönetilen Smart Contract hesapları farklı işlem mekanizmaları oluşturur; yazarların araştırma sorusu da stablecoin transaction-value scaling üssünün bu interaction mechanism'a bağlı olup olmadığını test etmektir.
| Kategori | Gönderici | Alıcı | Kaynakta kullanılan sınıflandırma mantığı |
|---|---|---|---|
| EOA–EOA | Externally Owned Account | Externally Owned Account | fromIsContract = 0, toIsContract = 0 |
| EOA–SC | Externally Owned Account | Smart Contract | fromIsContract = 0, toIsContract = 1 |
| SC–EOA | Smart Contract | Externally Owned Account | fromIsContract = 1, toIsContract = 0 |
| SC–SC | Smart Contract | Smart Contract | fromIsContract = 1, toIsContract = 1 |
EOA'yı doğrudan “insan” ile eşitlemek doğru değildir. EOA private key tarafından kontrol edilen hesap tipidir ve bu key bir insan, kurum, otomatik servis veya başka bir operasyonel yapı tarafından kullanılabilir. Çalışma adres sahibinin gerçek kimliğini çözümlememektedir.
Veri setinde hangi alanlar kullanılıyor?
| Alan | Anlamı |
|---|---|
timeStamp | Transaction'ı içeren block'un onaylandığı Unix timestamp. |
tokenAddress | Ethereum üzerindeki stablecoin'i benzersiz biçimde belirleyen token contract address. |
fromIsContract | Gönderici Smart Contract ise 1, EOA ise 0. |
toIsContract | Alıcı Smart Contract ise 1, EOA ise 0. |
value | USDT veya USDC'nin en küçük bölünebilir token birimindeki ham transfer değeri. |
Çalışmada missing values analiz öncesinde çıkarılmıştır; fakat kaç kaydın missing value nedeniyle çıkarıldığı raporlanmamıştır.
USDT ve USDC nasıl tanımlandı?
Kaynak tokenları Etherscan'den alınan resmî Ethereum contract address'leriyle tanımlar:
- USDT:
0xdac17f958d2ee523a2206206994597c13d831ec7 - USDC:
0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48
Ham token miktarı neden 1.000.000'a bölünüyor?
Ethereum'daki USDT ve USDC sözleşmeleri çalışmanın kullandığı veri yapısında altı decimal place kullanır. Dolayısıyla ham value alanında 1 token:
en küçük birime karşılık gelir. Kaynağın Denklem (5)'i:
şeklindedir.
Örneğin ham value = 1000000 ise işlem tutarı 1 USDT veya 1 USDC olarak normalize edilir ve çalışma bunu nominal olarak 1 USD-denominated unit şeklinde kullanır.
Bu formül ne yapmaz? Transfer anındaki gerçek piyasa fiyatını ölçmez. USDT veya USDC'nin belirli bir anda 1 doların biraz altında veya üstünde işlem görmüş olması bu dönüşümde hesaba katılmaz. Yazarlar bu sınırlamayı açıkça belirtmektedir.
Duyarlılık analizinin matematiksel yapısı
Çalışma \(\hat{\alpha}\)'nın tek bir rastgele fitting sample'a bağımlı olup olmadığını test etmek için şu fitting sample size kümesini kullanır:
Her büyüklük için beş random seed kullanılır:
Her fitting size için seed-averaged exponent:
olarak tanımlanır.
Seed'ler arasındaki sample standard deviation:
Buradaki paydanın 4 olması, beş observation için sample variance'ın \(5-1\) ile bölünmesinden kaynaklanır.
Küçük seed-to-seed variation ve fitting size büyüdükçe benzer \(\alpha\) değerlerine yakınsama, exponent estimate'in random sampling'e karşı daha robust olduğunu destekler. Bu robustness, power-law modelinin bütün alternatif dağılımlardan kesin üstün olduğu anlamına gelmez.
Composition weight nasıl hesaplanıyor?
Dönem \(t\)'de interaction category \(i\)'ye ait transaction sayısı \(N_i(t)\) olsun. Dört kategorinin dönemsel transaction weight'i:
şeklindedir.
\(w_i(t)\) oran olduğu için boyutsuzdur ve 0 ile 1 arasında değer alır. Dört kategorinin ağırlıkları aynı dönem için 1'e toplamlanır.
Reference exponent nasıl tanımlanıyor?
Her stablecoin, kategori, fitting size ve seed için category-specific exponent'in altı dönemlik ortalaması:
olarak tanımlanır.
Counterfactual deneyin kilidi burada bulunur: bu reference exponent dönemler arasında sabit tutulur.
Composition-only counterfactual exponent
Bu denklem, category-specific scaling exponent'lerin kendisinin zaman içinde değişmediği ve yalnız category weights'in değiştiği varsayımsal yolu oluşturur. Bu nedenle \(\alpha_{\mathrm{comp}}\), gerçek pooled distribution'a doğrudan yapılan fit değildir.
Gerçek pooled-data exponent'i ayrı olarak:
ile gösterilir.
Her iki yol beş seed üzerinden ayrıca ortalanır:
Seed'ler arasındaki standard deviation:
Composition-Only Counterfactual Analiz Neyi Test Ediyor?
Composition-only counterfactual analiz, genel stablecoin tail exponent'inin dönemsel değişiminin yalnız EOA–EOA, EOA–SC, SC–EOA ve SC–SC transaction paylarının değişmesinden doğup doğamayacağını test eder; category-specific reference exponent'leri sabit tutup yalnız ağırlıkları değiştirdiği için gerçek yol ile counterfactual yol arasındaki fark, işlem kompozisyonundaki değişimin tek başına yeterli olmadığını değerlendirmeye yarar, ancak nedensel bir decomposition veya açıklanan varyans hesabı değildir.
Gerçek Overall exponent'in altı dönemlik temporal range'i:
ve counterfactual yolun range'i:
olarak tanımlanır.
Relative counterfactual range:
şeklindedir.
\(C_{\mathrm{range}}\) küçükse, yalnız transaction shares'i değiştirmek gerçek Overall exponent'teki kadar geniş dönemsel değişim oluşturmamaktadır. Ancak kaynak açıkça bunun statistically explained variance olmadığını söyler. İki yol aynı range'e sahip olsa bile dönemden döneme aynı yönde hareket etmek zorunda değildir.
Güç Yasası Bulgusu Tek Bir Evrensel Stablecoin Üssü Olduğunu Gösteriyor mu?
Hayır. Çalışma USDT ve USDC'nin incelenen kuyruk bölgelerinde tekrarlanan power-law-like scaling ve interaction-specific exponent farklılıkları bulmaktadır; fakat yazarlar sonuç bölümünde tek bir universal stablecoin tail exponent kurmadıklarını, universality iddiasının formal tail-model validation ile başka stablecoin'ler, blockchain'ler ve piyasa koşullarında ayrıca sınanması gerektiğini açıkça belirtmektedir.
Bu ayrım özellikle önemlidir. “Güç yasası fit edilebildi” ile “bütün stablecoin işlemleri için değişmez evrensel bir exponent bulundu” aynı bilimsel iddia değildir.
Çalışmanın Yöntemi ve Bulguları
Çalışma dönemleri
| Dönem | Başlangıç Unix timestamp | Bitiş Unix timestamp | Başlangıç UTC | Bitiş UTC |
|---|---|---|---|---|
| Period 1 | 1717281407 | 1726330811 | 2024-06-01 22:36:47 | 2024-09-14 16:20:11 |
| Period 2 | 1726330823 | 1735377275 | 2024-09-14 16:20:23 | 2024-12-28 09:14:35 |
| Period 3 | 1735377287 | 1744426259 | 2024-12-28 09:14:47 | 2025-04-12 02:50:59 |
| Period 4 | 1744426271 | 1753492919 | 2025-04-12 02:51:11 | 2025-07-26 01:21:59 |
| Period 5 | 1753492931 | 1762550015 | 2025-07-26 01:22:11 | 2025-11-07 21:13:35 |
| Period 6 | 1762550027 | 1771613831 | 2025-11-07 21:13:47 | 2026-02-20 18:57:11 |
Her dönem yaklaşık üç ardışık transaction-data batch'ini birleştirir. Kaynak bu batch'lerin bütün alt sınırlarını ayrı ayrı raporlamamaktadır.
Transaction sayıları
| Dönem | Stablecoin | EOA–EOA | EOA–SC | SC–EOA | SC–SC | Overall Transactions |
|---|---|---|---|---|---|---|
| Period 1 | USDT | 10.805.193 | 1.421.431 | 2.142.502 | 3.097.961 | 17.467.087 |
| Period 1 | USDC | 2.966.675 | 1.172.403 | 1.903.353 | 3.123.789 | 9.166.220 |
| Period 2 | USDT | 11.219.446 | 1.611.866 | 2.542.764 | 2.815.891 | 18.189.967 |
| Period 2 | USDC | 3.433.497 | 1.439.055 | 2.271.114 | 3.132.574 | 10.276.240 |
| Period 3 | USDT | 14.102.556 | 1.656.001 | 3.128.174 | 5.090.133 | 23.976.864 |
| Period 3 | USDC | 6.505.209 | 2.070.672 | 3.700.506 | 6.599.879 | 18.876.266 |
| Period 4 | USDT | 18.045.735 | 1.814.107 | 3.886.928 | 5.937.174 | 29.683.944 |
| Period 4 | USDC | 10.372.970 | 2.747.044 | 4.503.959 | 8.008.127 | 25.632.100 |
| Period 5 | USDT | 23.859.906 | 2.664.861 | 6.140.180 | 9.567.876 | 42.232.823 |
| Period 5 | USDC | 12.622.874 | 4.339.690 | 7.109.532 | 13.867.821 | 37.939.917 |
| Period 6 | USDT | 48.926.380 | 3.125.113 | 13.903.739 | 13.156.221 | 79.111.453 |
| Period 6 | USDC | 25.190.871 | 4.504.301 | 11.314.628 | 16.044.850 | 57.054.650 |
| Total | USDT | 126.959.216 | 12.293.379 | 31.744.287 | 39.665.256 | 210.662.138 |
| Total | USDC | 61.092.096 | 16.273.165 | 30.803.092 | 50.776.040* | 158.945.393 |
*Kaynak-içi aritmetik tutarsızlık: Table 3 toplam satırı USDC SC–SC için 50.776.040 yazmaktadır. Buna karşılık tabloda verilen altı dönem SC–SC değerinin aritmetik toplamı 50.777.040'tır. Dönem bazındaki Overall USDC değerleri 158.945.393'e toplamlanmaktadır. Verianla basılı kaynak değerini değiştirmemiş, 1.000 transaction'lık farkı açıkça işaretlemiştir.
Kaynak Figure 1'deki \(N=200.000\) exponent değerleri
Kaynak Figure 1, her period için USDT ve USDC CCDF'lerini gösterir. Solid curves empirical CCDF, dashed curves ise seçilen \(x_{\min}\)'in üzerindeki MLE power-law fit'tir. Aşağıdaki sayılar Figure 1 legend'larında doğrudan basılmış exponent değerleridir:
| Dönem | Stablecoin | EOA–EOA | EOA–SC | SC–EOA | SC–SC | Overall |
|---|---|---|---|---|---|---|
| 1 | USDT | 1.577 | 1.577 | 1.605 | 1.847 | 1.614 |
| 1 | USDC | 1.429 | 1.528 | 1.528 | 1.822 | 1.511 |
| 2 | USDT | 1.547 | 1.557 | 1.556 | 1.798 | 1.591 |
| 2 | USDC | 1.429 | 1.505 | 1.510 | 2.004 | 1.765 |
| 3 | USDT | 1.499 | 1.462 | 1.522 | 1.904 | 1.577 |
| 3 | USDC | 1.447 | 1.755 | 1.472 | 1.802 | 1.697 |
| 4 | USDT | 1.539 | 1.521 | 1.587 | 1.682 | 1.601 |
| 4 | USDC | 1.472 | 1.439 | 1.511 | 1.706 | 1.677 |
| 5 | USDT | 1.518 | 1.486 | 1.500 | 1.593 | 1.563 |
| 5 | USDC | 1.492 | 1.432 | 1.440 | 1.560 | 1.509 |
| 6 | USDT | 1.542 | 1.461 | 1.507 | 1.621 | 1.566 |
| 6 | USDC | 1.487 | 1.434 | 1.458 | 1.637 | 1.474 |
Bu tablo, çalışmanın “iki rejim” sonucunu ayrıntılı biçimde gösterir: EOA içeren kategoriler çoğunlukla daha düşük bölgede kalırken SC–SC birçok dönemde belirgin biçimde yukarıdadır. Aynı zamanda source-summary'nin yaklaşık \(\alpha\approx1.4-1.8\) ifadesinin tek tek bütün Figure 1 değerleri için katı bir sınır olmadığını da gösterir; örneğin 1.904 ve 2.004 değerleri bulunmaktadır.
Section 4.1'de yazarların verdiği dönemler-arası özet değerler
| Kategori | USDT | USDC |
|---|---|---|
| Overall | 1.566 ± 0.019 | 1.605 ± 0.104 |
| EOA–EOA | 1.542 ± 0.023 | 1.459 ± 0.025 |
| EOA–SC | 1.521 ± 0.040 | 1.484 ± 0.050 |
| SC–EOA | 1.544 ± 0.043 | 1.486 ± 0.033 |
| SC–SC | 1.727 ± 0.120 | 1.722 ± 0.148 |
Bu değerler çalışmanın anlatısında iki genel regime'i özetlemek için kullanılmaktadır. Ancak bunlar Table 4'teki bazı sample-size-specific mean değerlerle tam aynı değildir. Verianla iki sonuç katmanını birleştirmemiştir.
Fitting sample size duyarlılığı
| Interaction | N=50.000 | N=100.000 | N=200.000 | N=400.000 | N=800.000 |
|---|---|---|---|---|---|
| Overall | 1.581 ± 0.028 | 1.589 ± 0.026 | 1.585 ± 0.023 | 1.586 ± 0.023 | 1.588 ± 0.021 |
| EOA–EOA | 1.534 ± 0.023 | 1.544 ± 0.015 | 1.539 ± 0.025 | 1.544 ± 0.025 | 1.544 ± 0.021 |
| EOA–SC | 1.511 ± 0.041 | 1.508 ± 0.046 | 1.509 ± 0.048 | 1.510 ± 0.049 | 1.507 ± 0.049 |
| SC–EOA | 1.539 ± 0.035 | 1.545 ± 0.036 | 1.541 ± 0.041 | 1.539 ± 0.040 | 1.533 ± 0.040 |
| SC–SC | 1.739 ± 0.128 | 1.741 ± 0.127 | 1.747 ± 0.132 | 1.740 ± 0.127 | 1.740 ± 0.127 |
| Interaction | N=50.000 | N=100.000 | N=200.000 | N=400.000 | N=800.000 |
|---|---|---|---|---|---|
| Overall | 1.583 ± 0.090 | 1.601 ± 0.104 | 1.596 ± 0.117 | 1.597 ± 0.115 | 1.590 ± 0.110 |
| EOA–EOA | 1.459 ± 0.030 | 1.456 ± 0.028 | 1.459 ± 0.029 | 1.458 ± 0.029 | 1.458 ± 0.029 |
| EOA–SC | 1.526 ± 0.072 | 1.546 ± 0.100 | 1.555 ± 0.115 | 1.523 ± 0.118 | 1.535 ± 0.108 |
| SC–EOA | 1.482 ± 0.044 | 1.478 ± 0.043 | 1.494 ± 0.040 | 1.487 ± 0.036 | 1.481 ± 0.034 |
| SC–SC | 1.735 ± 0.168 | 1.736 ± 0.179 | 1.749 ± 0.163 | 1.749 ± 0.164 | 1.753 ± 0.160 |
Table 4'teki standard deviation, doğrudan seed-to-seed error değildir. Kaynak iki aşamalı hesaplama kullanır: önce her period için beş seed'in exponent'i ortalanır; ardından altı period boyunca mean ve standard deviation hesaplanır. Dolayısıyla Table 4'teki ± değerler esas olarak temporal variation across periods gösterir.
Kaynak Figure 2'deki error bar'lar ise her period ve sample size için beş independent seed arasındaki standard deviation'ı gösterir. Bu iki belirsizlik kavramı aynı değildir.
Sample-size robustness nasıl yorumlanmalıdır?
USDT Overall ortalaması \(N=50.000\)'de 1.581, \(N=800.000\)'de 1.588'dir. USDT SC–SC 1.739–1.747 civarında kalmaktadır. USDC EOA–EOA bütün sample size'larda yaklaşık 1.456–1.459, SC–SC ise yaklaşık 1.735–1.753 aralığındadır.
Bu sınırlı değişim, çalışmanın ana interaction-specific ordering'inin seçilen fitting sample size'a güçlü biçimde bağlı olmadığını desteklemektedir. Ancak farklı \(x_{\min}\) candidate grid'leri veya farklı tail-model aileleri çalışmada ayrıca sistematik olarak karşılaştırılmamıştır.
Composition-only counterfactual sonuçları
| Token | Sample size | \(\Delta\alpha_{\mathrm{actual}}\) | \(\Delta\alpha_{\mathrm{comp}}\) | Relative range (%) |
|---|---|---|---|---|
| USDT | 50.000 | 0.0767 | 0.0181 | 23.65 |
| USDT | 100.000 | 0.0600 | 0.0177 | 29.48 |
| USDT | 200.000 | 0.0581 | 0.0185 | 31.80 |
| USDT | 400.000 | 0.0577 | 0.0175 | 30.39 |
| USDT | 800.000 | 0.0506 | 0.0175 | 34.53 |
| USDC | 50.000 | 0.2199 | 0.0246 | 11.17 |
| USDC | 100.000 | 0.2544 | 0.0256 | 10.08 |
| USDC | 200.000 | 0.2583 | 0.0265 | 10.27 |
| USDC | 400.000 | 0.2585 | 0.0255 | 9.86 |
| USDC | 800.000 | 0.2488 | 0.0264 | 10.61 |
Representative \(N=200.000\) durumunda kaynak anlatısı yuvarlayarak USDT için \(\Delta\alpha_{\mathrm{actual}}\approx0.058\) ve \(\Delta\alpha_{\mathrm{comp}}\approx0.018\); USDC için yaklaşık 0.258 ve 0.027 değerlerini verir.
USDT'de composition-only değişim gerçek Overall range'in yaklaşık üçte birine kadar çıkarken USDC'de yaklaşık onda biri düzeyindedir. Bu nedenle yalnız dört interaction category'nin işlem paylarının değişmesi, observed Overall exponent variation'ın büyüklüğünü yeniden üretmemektedir.
Kaynak ayrıca önemli bir matematiksel uyarı yapar: pooled distribution'ın power-law exponent'i genel olarak component exponent'lerin weighted average'ına eşit değildir. Bu nedenle:
bir exact decomposition identity değil, descriptive counterfactual indicator olarak yorumlanmalıdır.
Interaction weight ile exponent arasındaki ilişki
Kaynak son scatter analizinde her period için category transaction weight'i ile category-specific exponent'i karşılaştırır. Raw point coordinates ayrı tablo halinde verilmediğinden Verianla kaynağın scatter grafiğini yaklaşık koordinatlarla yeniden çizmemiştir.
Kaynağın güvenli biçimde çıkarılabilen mesajı şudur: EOA içeren kategoriler farklı dönemsel transaction shares'e rağmen çoğunlukla daha düşük exponent bölgesinde, SC–SC kategorisi ise daha yüksek ve daha değişken exponent bölgesinde kalmaktadır. Bu sonuç, yalnız “SC–SC'nin işlem payı farklı olduğu için exponent yüksek” biçimindeki basit composition açıklamasının yeterli olmadığını destekler.
Çalışmanın desteklediği sonuçlar
- Ethereum üzerindeki USDT ve USDC transaction-value distributions, incelenen \(x_{\min}\) üzerindeki tail bölgelerinde heavy-tailed power-law-like scaling göstermektedir.
- Bu davranış altı study period ve dört interaction category boyunca tekrarlanmaktadır.
- EOA içeren interaction categories genel olarak daha düşük scaling exponent bölgesinde kümelenmektedir.
- SC–SC transactions daha yüksek exponent bölgesinde kalmaktadır.
- Bu interaction-specific ordering beş fitting sample size ve beş random seed kullanan sensitivity analysis boyunca büyük ölçüde korunmaktadır.
- Overall pooled exponent interaction heterojenliğini gizleyebilir.
- Yalnız transaction category weights'i değiştiren composition-only counterfactual, gerçek Overall exponent'in temporal variation büyüklüğünü yeniden üretememektedir.
- Composition-only temporal range, kullanılan sample size'a göre USDT'de actual range'in %23,65–%34,53'ü; USDC'de %9,86–%11,17'sidir.
Çalışmanın desteklemediği sonuçlar
- Tek bir değişmez universal stablecoin tail exponent kanıtlanmamıştır.
- USDT ve USDC dışındaki stablecoin'lerin aynı exponent rejimlerini göstereceği kanıtlanmamıştır.
- Ethereum dışındaki blockchain platformlarında aynı yapı doğrulanmamıştır.
- EOA veya SC hesap türünün belirli scaling davranışına nedensel olarak yol açtığı gösterilmemiştir.
- SC–SC işlemlerinin ekonomik olarak “daha iyi”, “daha kötü”, “daha riskli” veya “daha güvenli” olduğu sonucu çıkarılamaz.
- Çalışma stablecoin reserve quality, depeg risk, credit risk veya token solvency ölçmemektedir.
- Nominal USD dönüşümü tarihsel stablecoin market price ölçümü değildir.
- Counterfactual range ratio explained variance veya \(R^2\) değildir.
- Power-law fit'in bulunması alternatif heavy-tail modellerinin reddedildiği anlamına gelmez.
- Kaynak formal universality doğrulaması için yeterli olduğunu iddia etmemektedir.
Temel yöntemsel sınırlılıklar
Stablecoin kapsamı: Yalnız USDT ve USDC incelenmiştir.
Blockchain kapsamı: Yalnız Ethereum incelenmiştir.
Zaman kapsamı: Veri 1 Haziran 2024 ile 20 Şubat 2026 arasındadır. Daha önceki veya sonraki piyasa rejimleri otomatik olarak temsil edilmez.
Tail-model kapsamı: Çalışma power-law exponent'leri fit etmektedir; sonuç bölümü universality'nin formal tail-model validation gerektirdiğini açıkça kabul eder. Kaynakta power law ile lognormal, stretched exponential veya başka bütün alternatif kuyruk modelleri arasında kapsamlı formal model-selection testi raporlanmamaktadır.
\(x_{\min}\) belirsizliği: Approximate confidence intervals, seçilmiş \(\hat{x}_{\min}\)'e koşulludur ve threshold-estimation uncertainty'yi içermez.
Candidate threshold grid: \(x_{\min}\) için fixed candidate set kullanıldığı söylenmektedir; exact candidate values raporlanmamaktadır.
Missing-value preprocessing: Missing values çıkarılmıştır; kaç transaction'ın bu nedenle çıkarıldığı belirtilmemiştir.
Nominal USD: Token unit 1.000.000'a bölünür; historical market price ayrıca ölçülmez.
Composition counterfactual: Weighted reference exponent bir exact mixture-distribution decomposition değildir.
Kaynak-içi aritmetik: Table 3 USDC SC–SC total satırında dönem toplamıyla 1.000 transaction fark vardır.
Kaynak-içi exponent özeti: Section 4.1 narrative summary ile Figure 1/Table 4'ün bazı sample-specific mean değerleri birebir uyuşmamaktadır; bu farklı result layers ayrı tutulmalıdır.
Yaklaşık exponent aralığı: Makale 1.4–1.8 bölgesini genel özet olarak kullanmasına rağmen Figure 1'de bazı tekil period values 1.8'i aşmaktadır.
Güçlü yönler
Çalışmanın güçlü taraflarından biri çok büyük işlem sayısını yalnız pooled distribution olarak analiz etmekle yetinmemesi, interaction mechanism'a göre parçalamasıdır. EOA–EOA, EOA–SC, SC–EOA ve SC–SC ayrımı, Overall exponent'in altında saklanan heterojenliği görünür hale getirir.
İkinci güçlü yön, tek bir fitting sample'a dayanmamak için beş farklı sample size ve beş random seed ile robustness kontrolü yapılmasıdır.
Üçüncü güçlü yön, transaction composition değişiminin rolünü ayrı counterfactual ile sınamasıdır. Bu, “overall exponent değişti çünkü kategori oranları değişti” açıklamasını doğrudan sorgular.
Dördüncü güçlü yön, confidence interval'ın \(x_{\min}\)'e koşullu olduğunu ve composition range ratio'nun explained variance olmadığını metin içinde açıkça sınırlamasıdır. Bu tür yorum sınırları sonuçların aşırı genellenmesini azaltır.
Gelecek çalışma
Yazarlar analizin DAI, BUSD ve USDP gibi başka stablecoin'lere ve Binance Smart Chain, Solana ve Polygon gibi başka blockchain platformlarına genişletilmesini önermektedir. Amaç, gözlenen power-law tail behavior ve interaction-specific farklılıkların farklı blockchain ekosistemlerinde de bulunup bulunmadığını değerlendirmektir.
Bu öneriler mevcut çalışmanın doğrulanmış sonuçları değildir; gelecekte yapılması önerilen testlerdir.
Kaynak ve Yöntem Notu
Özgün başlık: Scaling laws of Stablecoin Transactions: Evidence from USDT and USDC on the Ethereum blockchain
Türkçe yayın başlığı: Stablecoin İşlemlerinde Ölçekleme Yasaları: Ethereum Blokzincirindeki USDT ve USDC'den Kanıtlar
Yazarlar: Kundan Mukhia; Sabat Rai; Vivek Shrivastav; Imran Ansari; Md. Nurujjaman.
Yazar sırası: Kaynak PDF'deki sıra aynen korunmuştur.
Kundan Mukhia: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Sabat Rai: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Vivek Shrivastav: Department of Physics, Sikkim University, Gangtok 737102, Sikkim, India.
Imran Ansari: Department of Management Studies, Indian Institute of Science, Bengaluru 560012, India.
Md. Nurujjaman: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Sorumlu yazar: Md. Nurujjaman; kaynak PDF'de yıldız işaretiyle corresponding author olarak belirtilmiştir.
Sorumlu yazar e-posta adresi: md.nurujjaman@nitsikkim.ac.in
Eş katkı: Kaynak PDF'de eş birinci yazarlık/eş katkı bildirimi tespit edilmemiştir.
Platform: arXiv.
Alan: Quantitative Finance — Statistical Finance (q-fin.ST).
ArXiv: arXiv:2608.09378v1.
ArXiv gönderim tarihi: 10 Ağustos 2026.
DOI: 10.48550/arXiv.2608.09378. Bu, arXiv kaydına ait DOI'dir; ayrı bir hakemli dergi DOI'si olarak yorumlanmamalıdır.
Resmî bağlantı kimliği: arXiv:2608.09378.
PDF yayın notu: PDF altbilgisinde “Preprint submitted to Elsevier” yazmaktadır. Bu ifade kabul edilmiş veya yayımlanmış Elsevier version of record kanıtı değildir.
Kaynak türü: Ampirik blockchain transaction-data analizi; statistical physics / econophysics ve quantitative finance preprinti.
Hakemlik durumu: İncelenen sürüm arXiv v1 preprintidir. Bibliyografik kontrolde ayrı doğrulanmış hakemli version of record tespit edilmemiştir.
Lisans: Bu incelemede exact yeniden kullanım lisansı güvenilir biçimde doğrulanamadığından belirli bir Creative Commons lisansı atanmamıştır. Kaynak şekilleri doğrudan kullanılmamış ve bağımsız Verianla anlatımı tercih edilmiştir.
Ana veri kaynağı: XBlock-ETH dataset.
Stablecoin'ler: USDT ve USDC.
USDT Ethereum contract: 0xdac17f958d2ee523a2206206994597c13d831ec7
USDC Ethereum contract: 0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48
Gözlem aralığı: 1 Haziran 2024 22:36:47 UTC – 20 Şubat 2026 18:57:11 UTC.
Dönem sayısı: 6.
Kaynakta raporlanan toplam transaction: 369.607.531.
USDT toplamı: 210.662.138.
USDC toplamı: 158.945.393.
Interaction categories: EOA–EOA, EOA–SC, SC–EOA ve SC–SC; ayrıca pooled Overall distribution.
Veri ön işleme: Missing values çıkarılmış, stablecoin contract address'leri seçilmiş, Unix timestamps UTC insan-okunabilir formata dönüştürülmüş ve raw token value altı decimal place nedeniyle 1.000.000'a bölünmüştür.
Nominal USD uyarısı: value / 1000000 dönüşümü token'ın standart decimal denomination'ını verir; historical stablecoin market price ayrıca ölçülmemiştir.
Ana tail modeli: Continuous power-law distribution.
Lower cut-off: \(\hat{x}_{\min}\), empirical ve fitted cumulative distributions arasındaki KS distance'ı minimum yapan fixed candidate threshold kümesinden seçilir.
Exponent estimation: Maximum-likelihood estimation.
Fitting sample sizes: 50.000; 100.000; 200.000; 400.000; 800.000.
Random seeds: 1; 2; 3; 4; 5.
Güven aralığı: Approximate %95 CI, seçilen \(\hat{x}_{\min}\)'e koşulludur ve threshold-estimation uncertainty'yi içermez.
Composition counterfactual: Her category'nin altı dönemlik reference exponent'i sabit tutulur; yalnız transaction weight \(w_i(t)\) değişir.
Counterfactual yorum sınırı: \(C_{\mathrm{range}}\) yalnız temporal range magnitude karşılaştırmasıdır; statistically explained variance değildir.
Power-law yorum sınırı: Kaynak sonuçları tek bir universal stablecoin tail exponent kurmamaktadır. Universality'nin doğrulanması için formal tail-model validation ve ek stablecoin/blockchain/market-condition verileri gerektiği yazarlar tarafından belirtilmiştir.
Kaynak-içi tarih notu: Abstract görsel metninde “February 202.” yazımı görülmektedir; Table 1 ve yöntem metni gözlem penceresinin 20 Şubat 2026'da bittiğini açıkça tanımlar.
Kaynak-içi market-share notu: Introduction USDT+USDC için yaklaşık %85, Data Description ise yaklaşık %80 combined stablecoin market capitalization ifadesi kullanmaktadır. Bunlar yaklaşık arka plan değerleri olup ana scaling sonucuna dahil edilmemiştir.
Kaynak-içi Table 3 notu: USDC SC–SC toplam satırı 50.776.040 yazarken altı dönem satırının toplamı 50.777.040'tır. Bu 1.000 transaction farkı sessizce düzeltilmemiştir.
Kaynak-içi exponent notu: Section 4.1'deki narrative average values ile Figure 1 / Table 4'ün bazı \(N\)-specific değerleri tam olarak aynı değildir. Ayrı result layers olarak sunulmuştur.
Kaynak-içi range notu: Genel anlatıda yaklaşık 1.4–1.8 aralığı kullanılırken Figure 1'de bazı individual \(N=200.000\) kestirimleri 1.8'in üzerindedir. Sonuç bölümündeki “mainly within” sınırı esas alınmalıdır.
Data availability: Yazarlar verinin kamuya açık olduğunu ve bağlantının kaynak referanslarında verildiğini; analizde kullanılan preprocessed data'nın yazardan talep edilebileceğini belirtmektedir.
Competing interests: Yazarlar çalışmayı etkileyebilecek bilinen competing financial interest veya personal relationship bulunmadığını beyan etmektedir.
Finansman / destek: National Institute of Technology Sikkim, Kundan Mukhia'ya doctoral research fellowship sağlamıştır.
Hesaplama altyapısı: Brahmagupta High-Performance Computing Centre, Sikkim University hesaplama olanakları sağlamıştır.
Ek teşekkür: Dr. Amitabha Bhattacharyya ve Dr. Rupak Mukherjee'nin altyapıya erişimi kolaylaştırdığı, Britan Singh'in çalışmaya destek verdiği belirtilmiştir.
CRediT — Kundan Mukhia: Writing – original draft; Visualization; Validation; Software; Methodology; Investigation; Formal analysis; Conceptualization.
CRediT — Sabat Rai: Writing – review & editing; Investigation.
CRediT — Vivek Shrivastav: Writing – review & editing; Investigation.
CRediT — Imran Ansari: Writing – review & editing; Validation.
CRediT — Md. Nurujjaman: Writing – review & editing; Visualization; Validation; Supervision; Formal analysis; Conceptualization.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir