


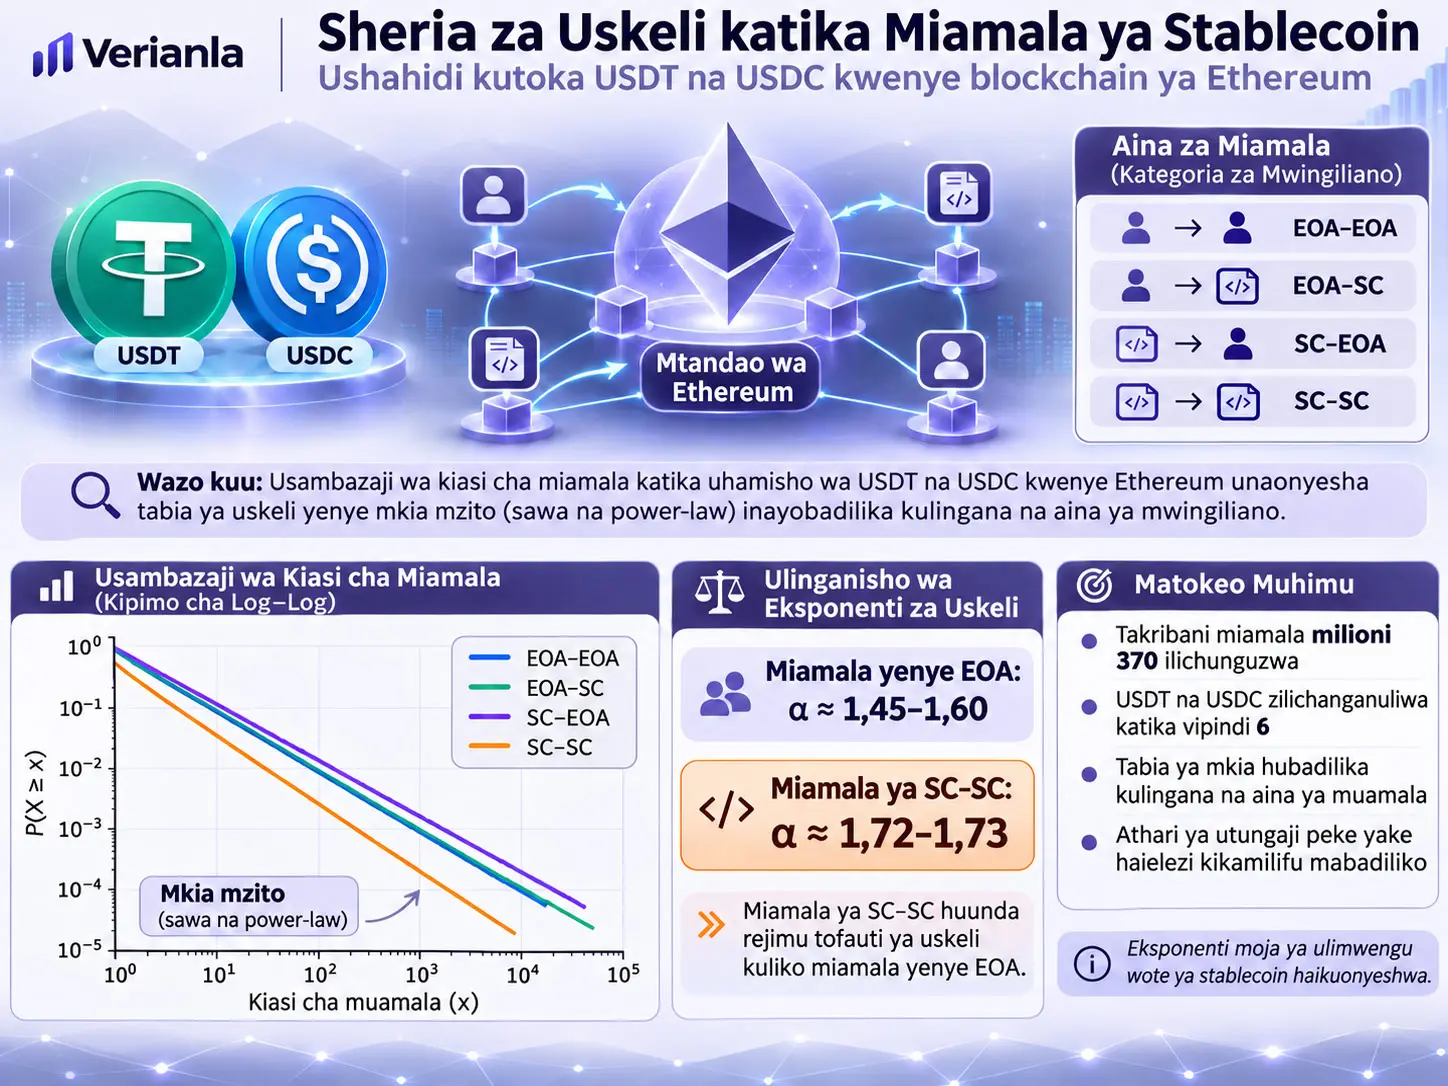
Uchambuzi wa uskeli wa thamani za miamala ya stablecoin ni uchambuzi wa kiasi wa kimajaribio unaochunguza jinsi uhamisho wa USDT na USDC kwenye Ethereum unavyounda mkia wa kitakwimu katika thamani kubwa za miamala, na kama mkia huo hubadilika kulingana na aina ya mwingiliano kati ya Externally Owned Account (EOA) na Smart Contract (SC). Utafiti uligawa takribani miamala milioni 370 ya stablecoin kwenye Ethereum katika vipindi sita kati ya 1 Juni 2024 na 20 Februari 2026 katika madarasa manne, EOA–EOA, EOA–SC, SC–EOA na SC–SC; ukakokotoa power-law tail exponents kwa maximum-likelihood estimation, ukapima unyeti wa matokeo kwa fitting sample sizes tofauti na random seeds, na ukatumia uchambuzi wa counterfactual kupima kama mabadiliko ya uzani wa madarasa ya miamala katika vipindi yanaweza kueleza mabadiliko ya exponent ya jumla kwa muda. Matokeo makuu ni kwamba tabia ya heavy-tailed power-law-like inaonekana katika maeneo ya mkia yaliyochunguzwa kwa stablecoin zote mbili na katika interaction classes zote, lakini miamala inayohusisha EOA na miamala ya SC–SC inaonyesha regimes tofauti za uskeli. Utafiti hauanzishi stablecoin tail exponent moja ya universal; waandishi wanaeleza wazi kwamba dai la universality linahitaji kuthibitishwa kwa blockchain nyingine, stablecoin nyingine, hali nyingine za soko na formal tail-model validation zaidi.
Chanzo kinaripoti jumla ya 369.607.531 transaction: miamala 210.662.138 ya USDT na 158.945.393 ya USDC. Katika maelezo ya matokeo makuu ya waandishi, power-law exponents za makundi yanayohusisha EOA hukusanyika takribani karibu na \(\alpha\approx1.45-1.60\), huku exponent za wastani za kundi la SC–SC, ambako smart contract pekee hushughulika zenyewe kwa zenyewe, zikikusanyika takribani karibu na \(\alpha\approx1.72-1.73\). \(\alpha\) kubwa zaidi humaanisha mkia unapungua kwa kasi zaidi katika mkia bora wa power-law; kwa hiyo tofauti kati ya regimes hizo mbili haionyeshi tofauti ya idadi ya miamala pekee, bali pia tofauti katika jiometri ya usambazaji wa thamani kubwa za uhamisho. Tafsiri hii ya kihisabati si ushahidi wa usababisho.
Katika uchambuzi wa unyeti, fitting sample sizes tano, \(N=50.000\), \(100.000\), \(200.000\), \(400.000\) na \(800.000\), zilitumika pamoja na random seeds tano huru kwa kila moja. Muundo wa interaction-specific uliendelea kuhifadhiwa kwa kiwango kikubwa katika chaguo hizi. Hasa, darasa la SC–SC lilibaki kwenye exponent za juu zaidi, huku makundi matatu yanayohusisha EOA yakikusanyika katika eneo la chini zaidi.
Uchambuzi wa composition-only counterfactual huruhusu kubadilika kwa shares za miamala ya EOA–EOA, EOA–SC, SC–EOA na SC–SC pekee kati ya vipindi, huku reference exponent ya kila kundi ikibaki thabiti. Kiwango cha mabadiliko ya vipindi cha njia hii ya counterfactual ni takribani %23,65–%34,53 ya kiwango cha mabadiliko ya exponent halisi ya Overall iliyofit moja kwa moja kwenye pooled data kwa USDT kulingana na sample size, na takribani %9,86–%11,17 kwa USDC. Uwiano huu si explained variance wala \(R^2\); ni ulinganisho tu wa ranges za maximum–minimum za njia mbili za muda.
Jambo muhimu la kimbinu katika utafiti ni kwamba kiasi cha uhamisho hakithaminiwi upya kwa kutumia bei halisi ya kihistoria ya stablecoin sokoni. Kwa sababu thamani ghafi katika mikataba ya Ethereum ya USDT na USDC hutumia decimal places sita, chanzo kwa ubadilishaji wa value / 1000000 hutengeneza nominal USD-denominated amount. Kwa hiyo hakuna kipimo tofauti cha bei kinachofanywa kwa maana ya “1 USDT ilikuwa sawa kabisa na dola 1 ya Marekani katika soko la kihistoria.”
Tatizo kuu la utafiti
Ingawa uthabiti wa bei za stablecoin, mifumo ya akiba, kupokelewa kwake na athari zake kwa uthabiti wa kifedha vimechunguzwa kwa upana, waandishi wanaeleza kuwa muundo wa mkia wa usambazaji wa thamani za uhamisho wa stablecoin umechunguzwa kwa kiwango kidogo zaidi. Swali kuu la utafiti ni hili: je, thamani za miamala ya USDT na USDC kwenye Ethereum zinaonyesha muundo unaofanana na heavy-tailed scaling unaoonekana katika masoko ya kifedha, na je, muundo huu hubadilika kulingana na aina za akaunti zinazotekeleza muamala?
Hoja hapa si jinsi stablecoin inavyodumisha vizuri dollar peg yake. Utafiti haupimi kama bei ya token ime-depeg, utoshelevu wa akiba, wala return on investment. Kigezo kinachochunguzwa ni usambazaji wa kitakwimu wa thamani za uhamisho.
Mkia wa Power-Law ni Nini?
Mkia wa power-law ni muundo wa usambazaji ambapo uwezekano wa thamani kubwa za \(x\) hupungua polepole zaidi kuliko katika usambazaji wa exponential au thin-tailed, na eneo la mkia linalochunguzwa huskeli takribani kwa umbo la \(p(x)\propto x^{-\alpha}\); katika utafiti huu \(x\) inawakilisha nominal stablecoin transfer value iliyo juu ya lower threshold iliyowekwa \(x_{\min}\), huku \(\alpha\) ikiwakilisha exponent ya uskeli isiyo na kipimo inayoamua kasi ya kupungua kwa mkia.
Chanzo hutoa probability density function katika scaling region kwa continuous random variable kama ifuatavyo:
Fomula inaeleza nini? Inaeleza tu jinsi theoretical density ya thamani za uhamisho inavyopungua kwa power function katika eneo la mkia la \(x_{\min}\) na juu yake.
\(x\): Transaction value; ni thamani ya uhamisho iliyobadilishwa kuwa nominal USD unit katika utafiti.
\(x_{\min}\): Lower threshold ambako power-law fit huanzia. Haidaiwi kwamba data points zote chini ya \(x_{\min}\) zinafuata power law.
\(\alpha\): Tail exponent au scaling exponent; haina kipimo.
\(C\): Normalization constant inayohakikisha probability density imenormalishwa ipasavyo.
Chanzo pia kinaonyesha uchambuzi mkuu kupitia complementary cumulative distribution function (CCDF) badala ya probability density:
Umbo la CCDF la \(P(X\ge x)\) linawakilisha uwezekano kwamba thamani ya transaction iliyochaguliwa kwa nasibu ni \(x\) au kubwa zaidi. Kadiri \(x\) inavyoongezeka, uwezekano huu hupungua. Katika mkia wa power-law, kupungua huku huzalisha muundo maalumu wa scaling kwenye uwakilishi wa log–log.
\(\alpha\) kubwa zaidi, mambo mengine yakiwa sawa, inalingana na kupungua kwa mkia wa kinadharia kwa mteremko mkali zaidi. Kwa hiyo exponent za juu zilizoripotiwa katika miamala ya SC–SC zinaonyesha kwamba umbo la tail scaling la darasa hili linatofautiana kimfumo na madarasa yanayohusisha EOA. Tafsiri hii haimaanishi kwamba “miamala ya smart contract ni salama zaidi”, “hufanya miamala mikubwa zaidi” au “aina moja ya akaunti husababisha nyingine.”
\(x_{\min}\) huchaguliwaje?
Katika uchambuzi wa power-law, tatizo muhimu ni kubaini power-law regime inaanzia wapi. Chanzo, kwa kufuata mtazamo wa jumla wa Clauset na wenzake, hupunguza thamani ya Kolmogorov–Smirnov (KS) distance kati ya empirical cumulative distribution na fitted power-law cumulative distribution:
\(S(x)\) ni empirical cumulative distribution, huku \(P_{\mathrm{PL}}(x)\) ikiwa cumulative distribution ya fitted power-law model. \(\sup\) inaonyesha absolute difference kubwa zaidi katika eneo la mkia lililochaguliwa. \(D\) haina kipimo.
Kwa computational efficiency, badala ya kutafuta \(x_{\min}\) katika kila thamani inayowezekana kwa mfululizo, chanzo huitafuta kwenye fixed set ya candidate thresholds inayofunika sehemu husika ya empirical distribution. Hata hivyo, orodha kamili ya candidate \(x_{\min}\) values haijatolewa katika chanzo. Hii ni parameter inayokosekana kwa full reproducibility.
Threshold inayotoa KS distance ndogo zaidi:
huchaguliwa.
\(\alpha\) hukokotolewaje kwa Maximum Likelihood?
Chanzo hutumia utaratibu wa hatua mbili. Kwanza \(\hat{x}_{\min}\) hupatikana kwa kutumia fitting dataset iliyochaguliwa kwa nasibu. Kisha, si fitting subset pekee bali dataset nzima hutumiwa, na observation zote zinazokidhi \(x_i\ge\hat{x}_{\min}\) hutumika kukokotoa tail exponent:
\(\hat{\alpha}\) ni power-law exponent iliyokadiriwa.
\(n_{\mathrm{tail}}\) ni idadi ya observation katika dataset nzima zinazokidhi sharti \(x_i\ge\hat{x}_{\min}\).
\(x_i\) ni thamani ya transaction ya \(i\) katika tail region.
\(\ln\) ni natural logarithm.
Kihisabati, estimator hii hutumia logarithms za ratios za \(x_i/\hat{x}_{\min}\) zilizoonekana kwenye mkia kukadiria \(\alpha\) inayotoa likelihood ya juu zaidi kwa continuous power-law model. Chanzo kinaeleza kuwa MLE hutoa exponent estimate yenye kuaminika zaidi na biased kidogo kuliko kufit straight line ya log–log kwa ordinary least-squares.
Uncertainty ya makadirio ya exponent hukokotolewaje?
Chanzo hukokotoa asymptotic standard error iliyo conditional kwa \(\hat{x}_{\min}\) iliyochaguliwa kama:
na approximate %95 confidence interval kama:
.
Kikomo muhimu sana cha tafsiri: Chanzo kinasema wazi kwamba confidence interval hii ni conditional tu kwa \(\hat{x}_{\min}\) iliyochaguliwa. Uncertainty ya ziada inayotokana na kukadiria threshold yenyewe haijajumuishwa katika interval hii. Kwa hiyo CI hii si interval kamili ya uncertainty inayojumuisha model-selection uncertainty yote.
Kwa Nini Miamala ya EOA na Smart Contract Inaainishwa Kando?
Utafiti huainisha mwingiliano wa EOA na Smart Contract kando kwa sababu kwenye Ethereum, Externally Owned Accounts zinazodhibitiwa kwa private key kutoka nje na akaunti za Smart Contract zinazosimamiwa na executable contract code huunda mechanisms tofauti za miamala; swali la utafiti la waandishi pia ni kupima kama stablecoin transaction-value scaling exponent inategemea interaction mechanism hii.
| Kundi | Mtumaji | Mpokeaji | Mantiki ya uainishaji iliyotumika katika chanzo |
|---|---|---|---|
| EOA–EOA | Externally Owned Account | Externally Owned Account | fromIsContract = 0, toIsContract = 0 |
| EOA–SC | Externally Owned Account | Smart Contract | fromIsContract = 0, toIsContract = 1 |
| SC–EOA | Smart Contract | Externally Owned Account | fromIsContract = 1, toIsContract = 0 |
| SC–SC | Smart Contract | Smart Contract | fromIsContract = 1, toIsContract = 1 |
Si sahihi kulinganisha EOA moja kwa moja na “binadamu”. EOA ni aina ya akaunti inayodhibitiwa na private key, na key hii inaweza kutumiwa na mtu, taasisi, huduma iliyootomatishwa au muundo mwingine wa kiutendaji. Utafiti hautambui utambulisho halisi wa mmiliki wa address.
Ni fields zipi zinazotumika katika dataset?
| Field | Maana |
|---|---|
timeStamp | Unix timestamp ambayo block yenye transaction ilithibitishwa. |
tokenAddress | Token contract address inayotambulisha stablecoin kwa upekee kwenye Ethereum. |
fromIsContract | 1 ikiwa mtumaji ni Smart Contract, 0 ikiwa ni EOA. |
toIsContract | 1 ikiwa mpokeaji ni Smart Contract, 0 ikiwa ni EOA. |
value | Thamani ghafi ya uhamisho katika kitengo kidogo zaidi kinachogawanyika cha token ya USDT au USDC. |
Katika utafiti, missing values ziliondolewa kabla ya uchambuzi; hata hivyo, idadi ya records zilizoondolewa kwa sababu ya missing value haijaripotiwa.
USDT na USDC zilitambuliwaje?
Chanzo hutambua token kwa Ethereum contract addresses rasmi zilizochukuliwa kutoka Etherscan:
- USDT:
0xdac17f958d2ee523a2206206994597c13d831ec7 - USDC:
0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48
Kwa nini kiasi ghafi cha token hugawanywa kwa 1.000.000?
Mikataba ya USDT na USDC kwenye Ethereum hutumia decimal places sita katika muundo wa data uliotumiwa na utafiti. Kwa hiyo katika field ghafi ya value, token 1 inalingana na:
ya kitengo kidogo zaidi. Equation (5) ya chanzo ni:
.
Kwa mfano, ikiwa value = 1000000, kiasi cha transaction hunormalishwa kuwa 1 USDT au 1 USDC, na utafiti hutumia hii nominally kama 1 USD-denominated unit.
Fomula hii haifanyi nini? Haipimi bei halisi ya soko wakati wa uhamisho. Ikiwa USDT au USDC ilifanya biashara chini kidogo au juu kidogo ya dola 1 wakati fulani, hilo halizingatiwi katika ubadilishaji huu. Waandishi wanaeleza kikomo hiki wazi.
Muundo wa kihisabati wa sensitivity analysis
Utafiti hutumia seti ifuatayo ya fitting sample size kupima kama \(\hat{\alpha}\) inategemea random fitting sample moja:
Random seeds tano hutumika kwa kila size:
Kwa kila fitting size, seed-averaged exponent hufafanuliwa kama:
.
Sample standard deviation kati ya seeds:
Denominator kuwa 4 kunatokana na sample variance kwa observation tano kugawanywa kwa \(5-1\).
Seed-to-seed variation ndogo na kukaribia thamani zinazofanana za \(\alpha\) kadiri fitting size inavyoongezeka huunga mkono kwamba exponent estimate ni robust zaidi dhidi ya random sampling. Robustness hii haimaanishi power-law model ni bora kwa uhakika kuliko distributions zote mbadala.
Composition weight hukokotolewaje?
Katika period \(t\), tuseme idadi ya transaction za interaction category \(i\) ni \(N_i(t)\). Transaction weight ya kila kipindi kwa makundi manne ni:
.
\(w_i(t)\) haina kipimo kwa sababu ni ratio, na huchukua thamani kati ya 0 na 1. Uzani wa makundi manne hujumlishwa kuwa 1 katika period moja.
Reference exponent hufafanuliwaje?
Kwa kila stablecoin, category, fitting size na seed, wastani wa category-specific exponent katika vipindi sita ni:
.
Hapa ndipo kufuli kuu ya jaribio la counterfactual ilipo: reference exponent hii huwekwa thabiti kati ya vipindi.
Composition-only counterfactual exponent
Equation hii huunda njia ya kinadharia ambapo category-specific scaling exponents zenyewe hazibadiliki kwa muda na category weights pekee ndizo hubadilika. Kwa hiyo \(\alpha_{\mathrm{comp}}\) si fit ya moja kwa moja kwenye pooled distribution halisi.
Exponent halisi ya pooled-data inaonyeshwa tofauti kama:
.
Njia zote mbili pia hupewa wastani tofauti kupitia seeds tano:
Standard deviation kati ya seeds:
Uchambuzi wa Composition-Only Counterfactual Unapima Nini?
Uchambuzi wa composition-only counterfactual hupima kama mabadiliko ya kipindi kwa kipindi ya stablecoin tail exponent ya jumla yanaweza kusababishwa tu na mabadiliko ya transaction shares za EOA–EOA, EOA–SC, SC–EOA na SC–SC; kwa kuwa huweka category-specific reference exponents thabiti na kubadilisha weights pekee, tofauti kati ya njia halisi na njia ya counterfactual husaidia kutathmini kama mabadiliko ya composition ya miamala peke yake yanatosha, lakini si causal decomposition wala hesabu ya explained variance.
Temporal range ya Overall exponent halisi katika vipindi sita ni:
na range ya njia ya counterfactual ni:
.
Relative counterfactual range ni:
.
Ikiwa \(C_{\mathrm{range}}\) ni ndogo, kubadilisha transaction shares pekee hakuzalishi mabadiliko ya kipindi kwa kipindi yenye upana sawa na Overall exponent halisi. Hata hivyo, chanzo kinasema wazi kwamba hii si statistically explained variance. Hata kama njia mbili zina range sawa, hazilazimiki kusogea katika mwelekeo mmoja kutoka period moja kwenda nyingine.
Je, Matokeo ya Power-Law Yanaonyesha Kwamba Kuna Stablecoin Exponent Moja ya Universal?
Hapana. Utafiti hupata power-law-like scaling inayojirudia na tofauti za interaction-specific exponent katika maeneo ya mkia yaliyochunguzwa ya USDT na USDC; lakini waandishi wanaeleza wazi katika sehemu ya hitimisho kwamba hawajaanzisha universal stablecoin tail exponent moja, na dai la universality linahitaji kupimwa tofauti kwa formal tail-model validation katika stablecoin, blockchain na hali nyingine za soko.
Tofauti hii ni muhimu hasa. “Power-law iliweza kufitishwa” na “universal exponent isiyobadilika ilipatikana kwa miamala yote ya stablecoin” si dai moja la kisayansi.
Mbinu na Matokeo ya Utafiti
Vipindi vya utafiti
| Kipindi | Unix timestamp ya kuanza | Unix timestamp ya mwisho | UTC ya kuanza | UTC ya mwisho |
|---|---|---|---|---|
| Period 1 | 1717281407 | 1726330811 | 2024-06-01 22:36:47 | 2024-09-14 16:20:11 |
| Period 2 | 1726330823 | 1735377275 | 2024-09-14 16:20:23 | 2024-12-28 09:14:35 |
| Period 3 | 1735377287 | 1744426259 | 2024-12-28 09:14:47 | 2025-04-12 02:50:59 |
| Period 4 | 1744426271 | 1753492919 | 2025-04-12 02:51:11 | 2025-07-26 01:21:59 |
| Period 5 | 1753492931 | 1762550015 | 2025-07-26 01:22:11 | 2025-11-07 21:13:35 |
| Period 6 | 1762550027 | 1771613831 | 2025-11-07 21:13:47 | 2026-02-20 18:57:11 |
Kila period huunganisha takribani transaction-data batch tatu zinazofuatana. Chanzo hakiripoti kando lower boundaries zote za batch hizi.
Idadi za transaction
| Kipindi | Stablecoin | EOA–EOA | EOA–SC | SC–EOA | SC–SC | Overall Transactions |
|---|---|---|---|---|---|---|
| Period 1 | USDT | 10.805.193 | 1.421.431 | 2.142.502 | 3.097.961 | 17.467.087 |
| Period 1 | USDC | 2.966.675 | 1.172.403 | 1.903.353 | 3.123.789 | 9.166.220 |
| Period 2 | USDT | 11.219.446 | 1.611.866 | 2.542.764 | 2.815.891 | 18.189.967 |
| Period 2 | USDC | 3.433.497 | 1.439.055 | 2.271.114 | 3.132.574 | 10.276.240 |
| Period 3 | USDT | 14.102.556 | 1.656.001 | 3.128.174 | 5.090.133 | 23.976.864 |
| Period 3 | USDC | 6.505.209 | 2.070.672 | 3.700.506 | 6.599.879 | 18.876.266 |
| Period 4 | USDT | 18.045.735 | 1.814.107 | 3.886.928 | 5.937.174 | 29.683.944 |
| Period 4 | USDC | 10.372.970 | 2.747.044 | 4.503.959 | 8.008.127 | 25.632.100 |
| Period 5 | USDT | 23.859.906 | 2.664.861 | 6.140.180 | 9.567.876 | 42.232.823 |
| Period 5 | USDC | 12.622.874 | 4.339.690 | 7.109.532 | 13.867.821 | 37.939.917 |
| Period 6 | USDT | 48.926.380 | 3.125.113 | 13.903.739 | 13.156.221 | 79.111.453 |
| Period 6 | USDC | 25.190.871 | 4.504.301 | 11.314.628 | 16.044.850 | 57.054.650 |
| Total | USDT | 126.959.216 | 12.293.379 | 31.744.287 | 39.665.256 | 210.662.138 |
| Total | USDC | 61.092.096 | 16.273.165 | 30.803.092 | 50.776.040* | 158.945.393 |
*Kutokulingana kwa hesabu ndani ya chanzo: Table 3 inaandika 50.776.040 kwa USDC SC–SC katika total row. Hata hivyo, arithmetic sum ya values za SC–SC katika vipindi sita kwenye table ni 50.777.040. Overall USDC values za kila period zinajumlisha hadi 158.945.393. Verianla haijabadilisha thamani iliyochapishwa kwenye chanzo na imeonyesha wazi tofauti ya 1.000 transaction.
Thamani za exponent za \(N=200.000\) katika Figure 1 ya chanzo
Figure 1 ya chanzo inaonyesha CCDF za USDT na USDC kwa kila period. Solid curves ni empirical CCDF, huku dashed curves zikiwa MLE power-law fit juu ya \(x_{\min}\) iliyochaguliwa. Namba zifuatazo ni exponent values zilizochapishwa moja kwa moja katika legends za Figure 1:
| Kipindi | Stablecoin | EOA–EOA | EOA–SC | SC–EOA | SC–SC | Overall |
|---|---|---|---|---|---|---|
| 1 | USDT | 1.577 | 1.577 | 1.605 | 1.847 | 1.614 |
| 1 | USDC | 1.429 | 1.528 | 1.528 | 1.822 | 1.511 |
| 2 | USDT | 1.547 | 1.557 | 1.556 | 1.798 | 1.591 |
| 2 | USDC | 1.429 | 1.505 | 1.510 | 2.004 | 1.765 |
| 3 | USDT | 1.499 | 1.462 | 1.522 | 1.904 | 1.577 |
| 3 | USDC | 1.447 | 1.755 | 1.472 | 1.802 | 1.697 |
| 4 | USDT | 1.539 | 1.521 | 1.587 | 1.682 | 1.601 |
| 4 | USDC | 1.472 | 1.439 | 1.511 | 1.706 | 1.677 |
| 5 | USDT | 1.518 | 1.486 | 1.500 | 1.593 | 1.563 |
| 5 | USDC | 1.492 | 1.432 | 1.440 | 1.560 | 1.509 |
| 6 | USDT | 1.542 | 1.461 | 1.507 | 1.621 | 1.566 |
| 6 | USDC | 1.487 | 1.434 | 1.458 | 1.637 | 1.474 |
Table hii inaonyesha kwa undani hitimisho la “regimes mbili” la utafiti: makundi yanayohusisha EOA mara nyingi hubaki katika eneo la chini, huku SC–SC ikiwa juu zaidi kwa wazi katika periods nyingi. Pia inaonyesha kwamba kauli ya takribani \(\alpha\approx1.4-1.8\) katika source-summary si boundary kali kwa values zote za Figure 1; kwa mfano, kuna values za 1.904 na 2.004.
Thamani za muhtasari wa kati ya vipindi zilizotolewa na waandishi katika Section 4.1
| Kundi | USDT | USDC |
|---|---|---|
| Overall | 1.566 ± 0.019 | 1.605 ± 0.104 |
| EOA–EOA | 1.542 ± 0.023 | 1.459 ± 0.025 |
| EOA–SC | 1.521 ± 0.040 | 1.484 ± 0.050 |
| SC–EOA | 1.544 ± 0.043 | 1.486 ± 0.033 |
| SC–SC | 1.727 ± 0.120 | 1.722 ± 0.148 |
Values hizi hutumika katika maelezo ya utafiti kufupisha regimes mbili za jumla. Hata hivyo, hazifanani kabisa na baadhi ya sample-size-specific mean values katika Table 4. Verianla haijaunganisha tabaka hizi mbili za matokeo.
Unyeti kwa fitting sample size
| Interaction | N=50.000 | N=100.000 | N=200.000 | N=400.000 | N=800.000 |
|---|---|---|---|---|---|
| Overall | 1.581 ± 0.028 | 1.589 ± 0.026 | 1.585 ± 0.023 | 1.586 ± 0.023 | 1.588 ± 0.021 |
| EOA–EOA | 1.534 ± 0.023 | 1.544 ± 0.015 | 1.539 ± 0.025 | 1.544 ± 0.025 | 1.544 ± 0.021 |
| EOA–SC | 1.511 ± 0.041 | 1.508 ± 0.046 | 1.509 ± 0.048 | 1.510 ± 0.049 | 1.507 ± 0.049 |
| SC–EOA | 1.539 ± 0.035 | 1.545 ± 0.036 | 1.541 ± 0.041 | 1.539 ± 0.040 | 1.533 ± 0.040 |
| SC–SC | 1.739 ± 0.128 | 1.741 ± 0.127 | 1.747 ± 0.132 | 1.740 ± 0.127 | 1.740 ± 0.127 |
| Interaction | N=50.000 | N=100.000 | N=200.000 | N=400.000 | N=800.000 |
|---|---|---|---|---|---|
| Overall | 1.583 ± 0.090 | 1.601 ± 0.104 | 1.596 ± 0.117 | 1.597 ± 0.115 | 1.590 ± 0.110 |
| EOA–EOA | 1.459 ± 0.030 | 1.456 ± 0.028 | 1.459 ± 0.029 | 1.458 ± 0.029 | 1.458 ± 0.029 |
| EOA–SC | 1.526 ± 0.072 | 1.546 ± 0.100 | 1.555 ± 0.115 | 1.523 ± 0.118 | 1.535 ± 0.108 |
| SC–EOA | 1.482 ± 0.044 | 1.478 ± 0.043 | 1.494 ± 0.040 | 1.487 ± 0.036 | 1.481 ± 0.034 |
| SC–SC | 1.735 ± 0.168 | 1.736 ± 0.179 | 1.749 ± 0.163 | 1.749 ± 0.164 | 1.753 ± 0.160 |
Standard deviation katika Table 4 si seed-to-seed error ya moja kwa moja. Chanzo hutumia hesabu ya hatua mbili: kwanza exponent za seeds tano kwa kila period hupewa wastani; kisha mean na standard deviation hukokotolewa katika periods sita. Kwa hiyo ± values katika Table 4 kimsingi zinaonyesha temporal variation across periods.
Error bars katika Figure 2 ya chanzo huonyesha standard deviation kati ya independent seeds tano kwa kila period na sample size. Dhana hizi mbili za uncertainty si kitu kimoja.
Sample-size robustness inapaswa kutafsiriwaje?
Wastani wa USDT Overall ni 1.581 kwa \(N=50.000\) na 1.588 kwa \(N=800.000\). USDT SC–SC hubaki karibu 1.739–1.747. USDC EOA–EOA ni takribani 1.456–1.459 katika sample sizes zote, huku SC–SC ikiwa takribani 1.735–1.753.
Mabadiliko haya madogo yanaunga mkono kwamba interaction-specific ordering kuu ya utafiti haitegemei kwa nguvu fitting sample size iliyochaguliwa. Hata hivyo, \(x_{\min}\) candidate grids tofauti au tail-model families tofauti hazikulinganishwa kimfumo katika utafiti.
Matokeo ya composition-only counterfactual
| Token | Sample size | \(\Delta\alpha_{\mathrm{actual}}\) | \(\Delta\alpha_{\mathrm{comp}}\) | Relative range (%) |
|---|---|---|---|---|
| USDT | 50.000 | 0.0767 | 0.0181 | 23.65 |
| USDT | 100.000 | 0.0600 | 0.0177 | 29.48 |
| USDT | 200.000 | 0.0581 | 0.0185 | 31.80 |
| USDT | 400.000 | 0.0577 | 0.0175 | 30.39 |
| USDT | 800.000 | 0.0506 | 0.0175 | 34.53 |
| USDC | 50.000 | 0.2199 | 0.0246 | 11.17 |
| USDC | 100.000 | 0.2544 | 0.0256 | 10.08 |
| USDC | 200.000 | 0.2583 | 0.0265 | 10.27 |
| USDC | 400.000 | 0.2585 | 0.0255 | 9.86 |
| USDC | 800.000 | 0.2488 | 0.0264 | 10.61 |
Katika hali ya representative \(N=200.000\), maelezo ya chanzo yanazungusha values na kutoa \(\Delta\alpha_{\mathrm{actual}}\approx0.058\) na \(\Delta\alpha_{\mathrm{comp}}\approx0.018\) kwa USDT; na takribani 0.258 na 0.027 kwa USDC.
Kwa USDT, mabadiliko ya composition-only hufikia hadi karibu theluthi moja ya Overall range halisi, wakati kwa USDC ni karibu moja ya kumi. Kwa hiyo kubadilika kwa transaction shares za interaction categories nne pekee hakuzalishi upya ukubwa wa observed Overall exponent variation.
Chanzo pia kinatoa onyo muhimu la kihisabati: power-law exponent ya pooled distribution kwa kawaida si sawa na weighted average ya component exponents. Kwa hiyo:
si exact decomposition identity, bali inapaswa kutafsiriwa kama descriptive counterfactual indicator.
Uhusiano kati ya interaction weight na exponent
Katika scatter analysis ya mwisho, chanzo hulinganisha category transaction weight na category-specific exponent kwa kila period. Kwa kuwa Raw point coordinates hazijatolewa katika table tofauti, Verianla haijachora upya scatter graph ya chanzo kwa kutumia approximate coordinates.
Ujumbe unaoweza kutolewa kwa usalama kutoka chanzo ni huu: makundi yanayohusisha EOA hubaki mara nyingi katika eneo la exponent za chini licha ya transaction shares tofauti za vipindi, huku kundi la SC–SC likibaki katika eneo la exponent za juu na zenye variability zaidi. Matokeo haya yanaunga mkono kwamba maelezo rahisi ya composition kwamba “exponent ni kubwa kwa sababu share ya transaction za SC–SC ni tofauti” hayatoshi.
Hitimisho zinazoungwa mkono na utafiti
- USDT na USDC transaction-value distributions kwenye Ethereum zinaonyesha heavy-tailed power-law-like scaling katika tail regions zilizo juu ya \(x_{\min}\) zilizochunguzwa.
- Tabia hii inajirudia katika study periods sita na interaction categories nne.
- Interaction categories zinazohusisha EOA kwa ujumla hukusanyika katika eneo la scaling exponent za chini.
- SC–SC transactions hubaki katika eneo la exponent za juu.
- Interaction-specific ordering hii huhifadhiwa kwa kiwango kikubwa katika sensitivity analysis inayotumia fitting sample sizes tano na random seeds tano.
- Overall pooled exponent inaweza kuficha interaction heterogeneity.
- Composition-only counterfactual inayobadilisha transaction category weights pekee haiwezi kuzalisha upya ukubwa wa temporal variation wa Overall exponent halisi.
- Composition-only temporal range ni %23,65–%34,53 ya actual range kwa USDT na %9,86–%11,17 kwa USDC kulingana na sample size iliyotumika.
Hitimisho ambazo utafiti hauungi mkono
- Universal stablecoin tail exponent moja isiyobadilika haijathibitishwa.
- Haijathibitishwa kwamba stablecoin nyingine zaidi ya USDT na USDC zitaonyesha regimes zilezile za exponent.
- Muundo huo haujathibitishwa katika blockchain platforms nyingine zaidi ya Ethereum.
- Haijaonyeshwa kwamba aina ya akaunti ya EOA au SC husababisha tabia fulani ya scaling.
- Haiwezekani kuhitimisha kwamba miamala ya SC–SC ni “bora zaidi”, “mbaya zaidi”, “hatari zaidi” au “salama zaidi” kiuchumi.
- Utafiti haupimi stablecoin reserve quality, depeg risk, credit risk wala token solvency.
- Nominal USD conversion si kipimo cha historical stablecoin market price.
- Counterfactual range ratio si explained variance wala \(R^2\).
- Kupatikana kwa power-law fit hakumaanishi alternative heavy-tail models zimekataliwa.
- Chanzo hakidai kwamba ushahidi unatosha kwa formal universality validation.
Vikwazo vikuu vya kimbinu
Stablecoin scope: USDT na USDC pekee zimechunguzwa.
Blockchain scope: Ethereum pekee imechunguzwa.
Time scope: Data ni kutoka 1 Juni 2024 hadi 20 Februari 2026. Market regimes za kabla au baada ya kipindi hiki haziwakilishwi moja kwa moja.
Tail-model scope: Utafiti hufit power-law exponents; sehemu ya hitimisho inakubali wazi kwamba universality inahitaji formal tail-model validation. Chanzo hakiripoti comprehensive formal model-selection test kati ya power law na lognormal, stretched exponential au alternative tail models zote nyingine.
\(x_{\min}\) uncertainty: Approximate confidence intervals ni conditional kwa \(\hat{x}_{\min}\) iliyochaguliwa na hazijumuishi threshold-estimation uncertainty.
Candidate threshold grid: Inaelezwa kwamba fixed candidate set ilitumika kwa \(x_{\min}\); exact candidate values hazijaripotiwa.
Missing-value preprocessing: Missing values ziliondolewa; haijaelezwa ni transaction ngapi ziliondolewa kwa sababu hiyo.
Nominal USD: Token unit hugawanywa kwa 1.000.000; historical market price haipimwi tofauti.
Composition counterfactual: Weighted reference exponent si exact mixture-distribution decomposition.
Hesabu ndani ya chanzo: Table 3 ina tofauti ya 1.000 transaction kati ya USDC SC–SC total row na jumla ya vipindi.
Muhtasari wa exponent ndani ya chanzo: Narrative summary ya Section 4.1 na baadhi ya sample-specific mean values za Figure 1/Table 4 hazifanani kabisa; result layers hizi zinapaswa kuwekwa tofauti.
Approximate exponent range: Ingawa makala hutumia eneo la 1.4–1.8 kama muhtasari wa jumla, baadhi ya individual period values katika Figure 1 zinazidi 1.8.
Nguvu za utafiti
Moja ya nguvu za utafiti ni kwamba hauishii kuchambua idadi kubwa sana ya miamala kama pooled distribution pekee, bali unaigawa kulingana na interaction mechanism. Mgawanyo wa EOA–EOA, EOA–SC, SC–EOA na SC–SC huweka wazi heterogeneity iliyofichwa chini ya Overall exponent.
Nguvu ya pili ni kwamba robustness check ilifanywa kwa sample sizes tano tofauti na random seeds tano ili kuepuka kutegemea fitting sample moja.
Nguvu ya tatu ni kwamba nafasi ya mabadiliko ya transaction composition ilijaribiwa kwa counterfactual tofauti. Hii hupima moja kwa moja maelezo kwamba “overall exponent ilibadilika kwa sababu category proportions zilibadilika.”
Nguvu ya nne ni kwamba maandishi yanaweka wazi kuwa confidence interval ni conditional kwa \(x_{\min}\) na composition range ratio si explained variance. Mipaka hii ya tafsiri hupunguza generalization kupita kiasi.
Utafiti wa baadaye
Waandishi wanapendekeza kupanua uchambuzi hadi stablecoin nyingine kama DAI, BUSD na USDP, na blockchain platforms nyingine kama Binance Smart Chain, Solana na Polygon. Lengo ni kutathmini kama power-law tail behavior na interaction-specific differences zilizoonekana zinapatikana pia katika blockchain ecosystems tofauti.
Mapendekezo haya si matokeo yaliyothibitishwa ya utafiti wa sasa; ni tests zinazopendekezwa kufanywa katika siku zijazo.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Scaling laws of Stablecoin Transactions: Evidence from USDT and USDC on the Ethereum blockchain
Kichwa cha uchapishaji kwa Kiswahili: Sheria za Uskeli katika Miamala ya Stablecoin: Ushahidi kutoka USDT na USDC kwenye Blockchain ya Ethereum
Waandishi: Kundan Mukhia; Sabat Rai; Vivek Shrivastav; Imran Ansari; Md. Nurujjaman.
Mpangilio wa waandishi: Mpangilio katika PDF ya chanzo umehifadhiwa bila kubadilishwa.
Kundan Mukhia: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Sabat Rai: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Vivek Shrivastav: Department of Physics, Sikkim University, Gangtok 737102, Sikkim, India.
Imran Ansari: Department of Management Studies, Indian Institute of Science, Bengaluru 560012, India.
Md. Nurujjaman: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Mwandishi anayewasiliana: Md. Nurujjaman; ameonyeshwa kwa alama ya nyota kama corresponding author katika PDF ya chanzo.
Barua pepe ya mwandishi anayewasiliana: md.nurujjaman@nitsikkim.ac.in
Mchango sawa: Hakuna taarifa ya equal first authorship/equal contribution iliyotambuliwa katika PDF ya chanzo.
Jukwaa: arXiv.
Sehemu: Quantitative Finance — Statistical Finance (q-fin.ST).
ArXiv: arXiv:2608.09378v1.
Tarehe ya kuwasilishwa ArXiv: 10 Agosti 2026.
DOI: 10.48550/arXiv.2608.09378. Hii ni DOI ya rekodi ya arXiv; haipaswi kufasiriwa kama DOI tofauti ya peer-reviewed journal.
Kitambulisho rasmi cha kiungo: arXiv:2608.09378.
Dokezo la uchapishaji wa PDF: Footer ya PDF ina maandishi “Preprint submitted to Elsevier”. Kauli hii si ushahidi wa accepted au published Elsevier version of record.
Aina ya chanzo: Empirical blockchain transaction-data analysis; preprint katika statistical physics / econophysics na quantitative finance.
Hali ya peer review: Toleo lililochunguzwa ni arXiv v1 preprint. Katika ukaguzi wa bibliografia, peer-reviewed version of record tofauti iliyothibitishwa haikutambuliwa.
Leseni: Kwa kuwa exact reuse license haikuweza kuthibitishwa kwa kuaminika katika ukaguzi huu, hakuna Creative Commons license maalumu iliyotolewa. Figures za chanzo hazikutumika moja kwa moja na maelezo huru ya Verianla yalipendelewa.
Chanzo kikuu cha data: XBlock-ETH dataset.
Stablecoin: USDT na USDC.
USDT Ethereum contract: 0xdac17f958d2ee523a2206206994597c13d831ec7
USDC Ethereum contract: 0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48
Kipindi cha observation: 1 Juni 2024 22:36:47 UTC – 20 Februari 2026 18:57:11 UTC.
Idadi ya periods: 6.
Jumla ya transaction zilizoripotiwa kwenye chanzo: 369.607.531.
Jumla ya USDT: 210.662.138.
Jumla ya USDC: 158.945.393.
Interaction categories: EOA–EOA, EOA–SC, SC–EOA na SC–SC; pamoja na pooled Overall distribution.
Data preprocessing: Missing values ziliondolewa, stablecoin contract addresses zikachaguliwa, Unix timestamps zikabadilishwa kuwa format ya UTC inayosomeka na binadamu, na raw token value ikagawanywa kwa 1.000.000 kwa sababu ya decimal places sita.
Onyo la nominal USD: Ubadilishaji wa value / 1000000 hutoa standard decimal denomination ya token; historical stablecoin market price haikupimwa tofauti.
Tail model kuu: Continuous power-law distribution.
Lower cut-off: \(\hat{x}_{\min}\) huchaguliwa kutoka fixed candidate threshold set inayominimize KS distance kati ya empirical na fitted cumulative distributions.
Exponent estimation: Maximum-likelihood estimation.
Fitting sample sizes: 50.000; 100.000; 200.000; 400.000; 800.000.
Random seeds: 1; 2; 3; 4; 5.
Confidence interval: Approximate %95 CI ni conditional kwa \(\hat{x}_{\min}\) iliyochaguliwa na haijumuishi threshold-estimation uncertainty.
Composition counterfactual: Reference exponent ya vipindi sita ya kila category huwekwa thabiti; transaction weight \(w_i(t)\) pekee hubadilika.
Kikomo cha tafsiri ya counterfactual: \(C_{\mathrm{range}}\) ni ulinganisho wa temporal range magnitude pekee; si statistically explained variance.
Kikomo cha tafsiri ya power-law: Matokeo ya chanzo hayaweki universal stablecoin tail exponent moja. Waandishi wanaeleza kwamba kuthibitisha universality kunahitaji formal tail-model validation na data zaidi za stablecoin/blockchain/market-condition.
Dokezo la tarehe ndani ya chanzo: Maandishi ya visual ya Abstract yanaonyesha “February 202.”; Table 1 na maandishi ya mbinu yanafafanua wazi kwamba observation window inaishia 20 Februari 2026.
Dokezo la market-share ndani ya chanzo: Introduction hutumia takribani %85 kwa USDT+USDC, huku Data Description ikitumia takribani %80 combined stablecoin market capitalization. Hizi ni approximate background values na hazikujumuishwa katika scaling result kuu.
Dokezo la Table 3 ndani ya chanzo: USDC SC–SC total row inaandika 50.776.040, lakini jumla ya rows za periods sita ni 50.777.040. Tofauti hii ya 1.000 transaction haijasahihishwa kimyakimya.
Dokezo la exponent ndani ya chanzo: Narrative average values katika Section 4.1 na baadhi ya \(N\)-specific values katika Figure 1 / Table 4 hazifanani kabisa. Zimewasilishwa kama result layers tofauti.
Dokezo la range ndani ya chanzo: Ingawa maelezo ya jumla hutumia takribani range ya 1.4–1.8, baadhi ya individual \(N=200.000\) estimates katika Figure 1 ziko juu ya 1.8. Kikomo cha “mainly within” katika sehemu ya hitimisho kinapaswa kuzingatiwa.
Data availability: Waandishi wanaeleza kwamba data iko wazi kwa umma na kiungo kimetolewa katika references za chanzo; preprocessed data iliyotumika katika uchambuzi inaweza kuombwa kutoka kwa mwandishi.
Competing interests: Waandishi wanatangaza kwamba hakuna competing financial interest au personal relationship inayojulikana inayoweza kuathiri utafiti.
Ufadhili / msaada: National Institute of Technology Sikkim ilimpatia Kundan Mukhia doctoral research fellowship.
Miundombinu ya kompyuta: Brahmagupta High-Performance Computing Centre, Sikkim University ilitoa uwezo wa kompyuta.
Shukrani za ziada: Imeelezwa kwamba Dr. Amitabha Bhattacharyya na Dr. Rupak Mukherjee walirahisisha upatikanaji wa miundombinu, na Britan Singh aliunga mkono utafiti.
CRediT — Kundan Mukhia: Writing – original draft; Visualization; Validation; Software; Methodology; Investigation; Formal analysis; Conceptualization.
CRediT — Sabat Rai: Writing – review & editing; Investigation.
CRediT — Vivek Shrivastav: Writing – review & editing; Investigation.
CRediT — Imran Ansari: Writing – review & editing; Validation.
CRediT — Md. Nurujjaman: Writing – review & editing; Visualization; Validation; Supervision; Formal analysis; Conceptualization.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *