


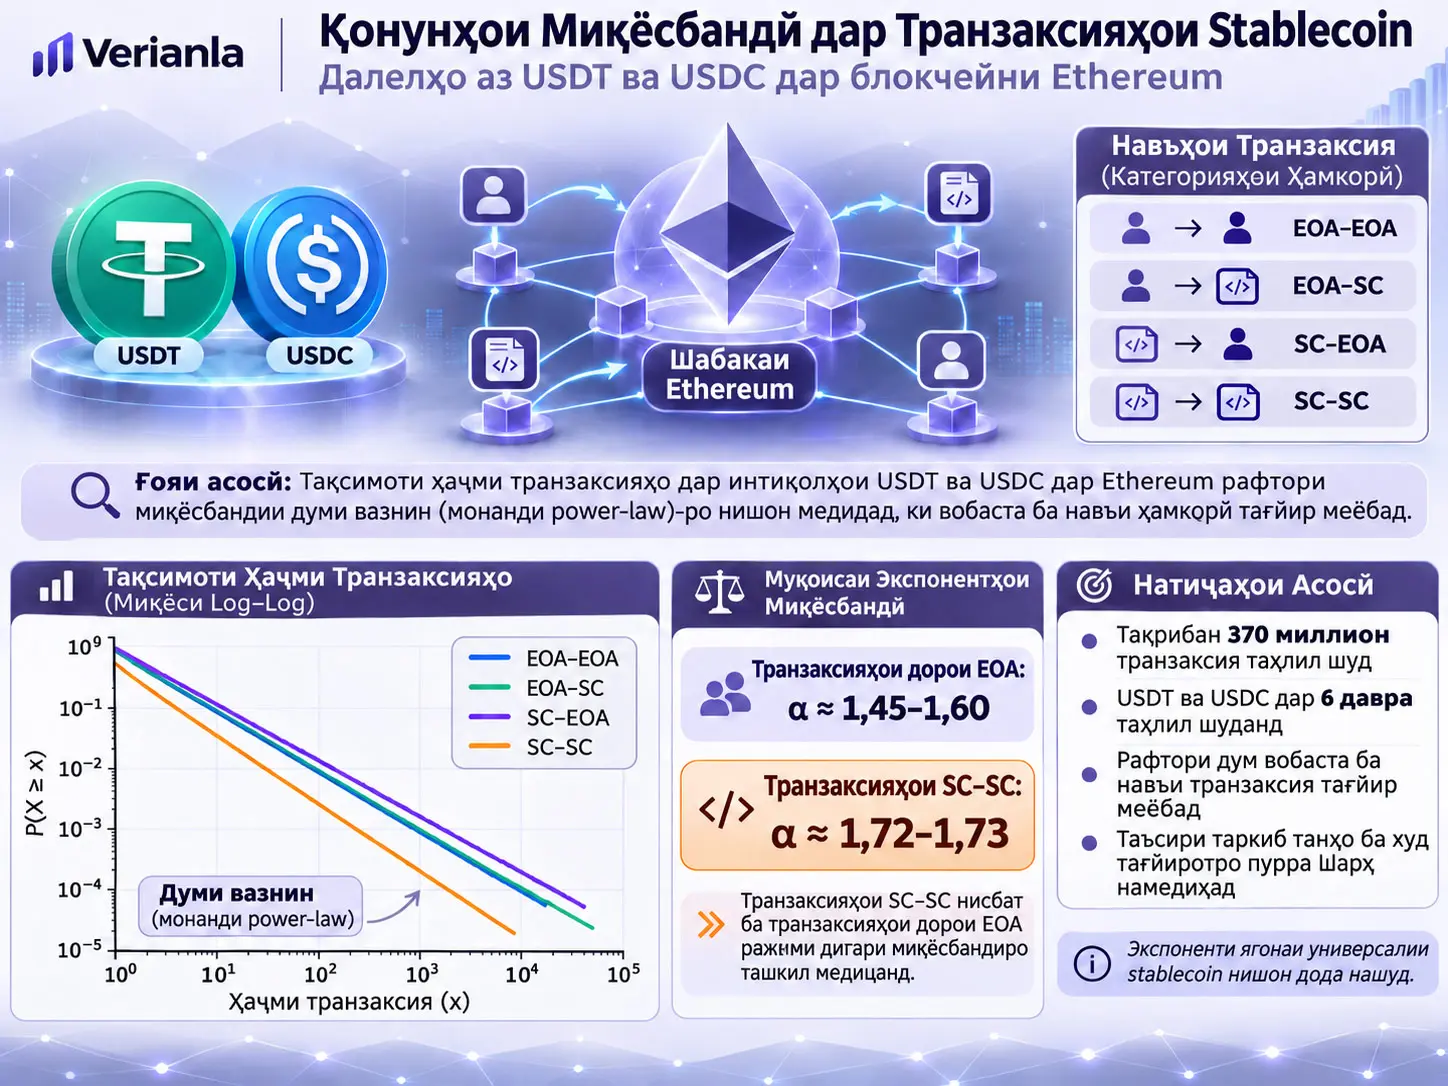
Таҳлили миқёсбандии арзиши транзаксияҳои stablecoin як таҳлили таҷрибавии миқдорӣ мебошад, ки меомӯзад интиқолҳои USDT ва USDC дар Ethereum ҳангоми арзишҳои калони транзаксия чӣ гуна думи оморӣ ташкил медиҳанд ва оё ин дум вобаста ба навъи ҳамкории Externally Owned Account (EOA) ва Smart Contract (SC) тағйир меёбад ё не. Таҳқиқот дар шаш давраи байни 1 июни 2024 ва 20 феврали 2026 тақрибан 370 миллион интиқоли stablecoin-и Ethereum-ро ба чор синфи EOA–EOA, EOA–SC, SC–EOA ва SC–SC ҷудо кардааст; экспонентҳои думи power-law-ро бо maximum-likelihood estimation ҳисоб карда, ҳассосияти натиҷаҳоро нисбат ба андозаҳои гуногуни fitting sample ва random seed-ҳо санҷидааст ва бо таҳлили counterfactual тафтиш кардааст, ки оё тағйирёбии вазнҳои даврии синфҳои транзаксия тағйирёбии экспоненти умумиро дар тӯли вақт шарҳ дода метавонад ё не. Натиҷаи асосӣ ин аст, ки дар минтақаҳои думи омӯхташуда рафтори heavy-tailed power-law-like дар ҳар ду stablecoin ва ҳамаи синфҳои interaction дида мешавад, вале транзаксияҳое, ки EOA доранд, ва транзаксияҳои SC–SC режимҳои гуногуни миқёсбандиро нишон медиҳанд. Таҳқиқот як экспоненти ягонаи universal stablecoin tail муқаррар намекунад; муаллифон равшан мегӯянд, ки даъвои universality бояд бо blockchain-ҳои дигар, stablecoin-ҳои дигар, шароити бозор ва formal tail-model validation-и бештар тасдиқ карда шавад.
Манбаъ дар маҷмӯъ 369.607.531 transaction гузориш медиҳад: 210.662.138 транзаксияи USDT ва 158.945.393 транзаксияи USDC. Дар баёни натиҷаҳои асосии муаллифон экспонентҳои power-law барои категорияҳое, ки EOA доранд, тақрибан дар атрофи \(\alpha\approx1.45-1.60\) ҷамъ мешаванд, дар ҳоле ки экспонентҳои миёнаи категорияи SC–SC, ки дар он танҳо smart contract-ҳо бо ҳам транзаксия мекунанд, тақрибан дар атрофи \(\alpha\approx1.72-1.73\) гурӯҳбандӣ мешаванд. \(\alpha\)-и калонтар дар думи идеалии power-law маънои онро дорад, ки дум тезтар коҳиш меёбад; бинобар ин, фарқи ду режим нишон медиҳад, ки фарқият на танҳо дар шумораи транзаксияҳо, балки дар геометрияи тақсимоти арзишҳои калони интиқол низ вуҷуд дорад. Ин тафсири математикӣ далели сабабият нест.
Дар таҳлили ҳассосият панҷ андозаи fitting sample — \(N=50.000\), \(100.000\), \(200.000\), \(400.000\) ва \(800.000\) — ва барои ҳар кадом панҷ random seed-и мустақил истифода шудаанд. Сохтори interaction-specific дар тамоми ин интихобҳо асосан нигоҳ дошта шудааст. Аз ҷумла, синфи SC–SC дар экспонентҳои баландтар боқӣ мондааст, дар ҳоле ки се категорияи дорои EOA дар минтақаи пасттар ҷамъ шудаанд.
Таҳлили composition-only counterfactual дар байни давраҳо танҳо тағйирёбии саҳмҳои транзаксияҳои EOA–EOA, EOA–SC, SC–EOA ва SC–SC-ро иҷозат медиҳад ва reference exponent-и ҳар категорияро собит нигоҳ медорад. Диапазони тағйирёбии даврии ин роҳи counterfactual нисбат ба диапазони тағйирёбии экспоненти воқеии Overall, ки мустақиман ба pooled data fit шудааст, барои USDT вобаста ба андозаи sample тақрибан %23,65–%34,53 ва барои USDC тақрибан %9,86–%11,17-ро ташкил медиҳад. Ин нисбат explained variance ё \(R^2\) нест; он танҳо муқоисаи диапазонҳои максимум–минимуми ду роҳи вақт мебошад.
Яке аз ҷузъиёти муҳими методологии таҳқиқот ин аст, ки маблағҳои интиқол бо нархи воқеии таърихии бозории stablecoin аз нав арзёбӣ карда намешаванд. Азбаски арзишҳои хом дар шартномаҳои Ethereum-и USDT ва USDC шаш decimal place доранд, манбаъ бо табдили value / 1000000 nominal USD-denominated amount ҳосил мекунад. Аз ин рӯ, ченкунии ҷудогонае бо маънои “1 USDT дар бозори таърихӣ дақиқан 1 доллари ИМА буд” анҷом дода намешавад.
Масъалаи асосии таҳқиқот
Гарчанде устувории нархи stablecoin-ҳо, механизмҳои захира, қабул ва таъсири онҳо ба суботи молиявӣ васеъ омӯхта шудаанд, муаллифон қайд мекунанд, ки сохтори думи тақсимоти арзишҳои интиқоли stablecoin камтар таҳқиқ шудааст. Саволи асосии таҳқиқот чунин аст: оё арзишҳои транзаксияҳои USDT ва USDC дар Ethereum сохтореро нишон медиҳанд, ки ба scaling-и heavy-tailed дар бозорҳои молиявӣ монанд аст, ва оё ин сохтор вобаста ба он ки транзаксияро кадом навъи ҳисоб анҷом медиҳад, тағйир меёбад?
Мавзӯъ дар ин ҷо он нест, ки stablecoin peg-и долларии худро то чӣ андоза хуб нигоҳ медорад. Таҳқиқот depeg шудани нархи token, кофӣ будани захира ё даромади сармоягузориро чен намекунад. Бузургии омӯхташуда тақсимоти омории арзишҳои интиқол мебошад.
Думи Power-Law Чист?
Думи power-law сохтори тақсимотест, ки дар он эҳтимоли арзишҳои калони \(x\) нисбат ба тақсимотҳои экспоненсиалӣ ё thin-tailed сусттар коҳиш меёбад ва минтақаи думи омӯхташуда тақрибан ҳамчун \(p(x)\propto x^{-\alpha}\) миқёсбандӣ мешавад; дар ин таҳқиқот \(x\) арзиши nominal stablecoin transfer-ро болотар аз ҳадди поёнии муайяншудаи \(x_{\min}\), ва \(\alpha\) экспоненти беандозаи миқёсбандиро, ки суръати коҳиши думро муайян мекунад, ифода мекунад.
Манбаъ probability density function-ро барои тағйирёбандаи тасодуфии пайваста дар минтақаи scaling чунин медиҳад:
Формула чиро ифода мекунад? Он танҳо муайян мекунад, ки дар минтақаи думи \(x_{\min}\) ва болотар аз он зичии назариявии арзишҳои интиқол бо power function чӣ гуна коҳиш меёбад.
\(x\): Transaction value; арзиши интиқолест, ки дар таҳқиқот ба воҳиди nominal USD табдил дода шудааст.
\(x_{\min}\): Ҳадди поёние, ки power-law fit аз он оғоз мешавад. Даъво намешавад, ки ҳамаи нуқтаҳои маълумот аз \(x_{\min}\) поён ба power law мувофиқанд.
\(\alpha\): Tail exponent ё scaling exponent; беандоза.
\(C\): Normalization constant, ки нормализатсияи дурусти зичии эҳтимолиятро таъмин мекунад.
Манбаъ таҳлили асосиро ба ҷойи probability density инчунин тавассути complementary cumulative distribution function (CCDF) нишон медиҳад:
Шакли \(P(X\ge x)\)-и CCDF эҳтимолеро ифода мекунад, ки арзиши transaction-и тасодуфан интихобшуда \(x\) ё бештар бошад. Бо афзоиши \(x\) ин эҳтимол кам мешавад. Дар думи power-law ин коҳиш дар намоиши log–log сохтори муайяни scaling-ро ба вуҷуд меорад.
\(\alpha\)-и калонтар, дар шароити дигар яксон, ба коҳиши тезтари думи назариявӣ мувофиқ аст. Аз ин рӯ, экспонентҳои баландтаре, ки дар транзаксияҳои SC–SC гузориш шудаанд, нишон медиҳанд, ки шакли tail scaling-и ин синф аз синфҳое, ки EOA доранд, ба таври системавӣ фарқ мекунад. Ин тафсир маънои “транзаксияҳои smart contract бехатартар ҳастанд”, “транзаксияҳои калонтар мекунанд” ё “як навъи ҳисоб сабаби навъи дигар аст”-ро надорад.
\(x_{\min}\) чӣ гуна интихоб мешавад?
Дар таҳлили power-law масъалаи муҳим муайян кардани он аст, ки режими power-law аз куҷо оғоз мешавад. Манбаъ бо пайравӣ аз равиши умумии Clauset ва ҳамкорон арзиши Kolmogorov–Smirnov (KS) distance-ро байни empirical cumulative distribution ва fitted power-law cumulative distribution минималӣ мекунад:
\(S(x)\) empirical cumulative distribution ва \(P_{\mathrm{PL}}(x)\) cumulative distribution-и модели fitted power-law мебошанд. \(\sup\) фарқи мутлақи калонтаринро дар минтақаи думи интихобшуда нишон медиҳад. \(D\) беандоза аст.
Барои computational efficiency манбаъ ба ҷойи ҷустуҷӯи пайвастаи \(x_{\min}\) дар ҳамаи арзишҳои имконпазир, онро дар маҷмӯи собити ҳадҳои номзад, ки қисми дахлдори empirical distribution-ро фаро мегирад, ҷустуҷӯ мекунад. Аммо рӯйхати пурраи арзишҳои номзади \(x_{\min}\) дар манбаъ дода нашудааст. Ин аз нигоҳи reproducibility-и пурра параметри норасо мебошад.
Ҳадде, ки хурдтарин KS distance-ро медиҳад:
интихоб мешавад.
\(\alpha\) бо Maximum Likelihood чӣ гуна ҳисоб мешавад?
Манбаъ тартиби думарҳиларо истифода мебарад. Аввал бо fitting dataset-и тасодуфан интихобшуда \(\hat{x}_{\min}\) ёфта мешавад. Сипас на танҳо fitting subset, балки тамоми маҷмӯи маълумот истифода шуда, ҳамаи мушоҳидаҳое, ки шарти \(x_i\ge\hat{x}_{\min}\)-ро иҷро мекунанд, барои ҳисоб кардани tail exponent ба кор мераванд:
\(\hat{\alpha}\) — power-law exponent-и баҳогузоришуда.
\(n_{\mathrm{tail}}\) — шумораи observation дар тамоми маҷмӯи маълумот, ки шарти \(x_i\ge\hat{x}_{\min}\)-ро иҷро мекунад.
\(x_i\) — арзиши transaction-и \(i\)-ум дар минтақаи tail.
\(\ln\) — natural logarithm.
Аз ҷиҳати математикӣ ин estimator бо истифода аз логарифмҳои таносубҳои \(x_i/\hat{x}_{\min}\), ки дар дум мушоҳида шудаанд, \(\alpha\)-еро баҳогузорӣ мекунад, ки барои continuous power-law model likelihood-и баландтарин медиҳад. Манбаъ мегӯяд, ки ба ҷойи fit кардани хатти log–log бо ordinary least-squares, MLE exponent estimate-и боэътимодтар ва камтар biased медиҳад.
Номуайянии баҳогузории экспонент чӣ гуна ҳисоб мешавад?
Манбаъ asymptotic standard error-ро, ки ба \(\hat{x}_{\min}\)-и интихобшуда шартӣ аст, чунин ҳисоб мекунад:
ва confidence interval-и тақрибии %95-ро:
чунин ҳисоб мекунад.
Ҳадди хеле муҳими тафсир: Манбаъ равшан мегӯяд, ки ин confidence interval танҳо ба \(\hat{x}_{\min}\)-и интихобшуда шартӣ аст. Номуайянии иловагӣ, ки аз баҳогузории худи ҳад ба вуҷуд меояд, ба ин interval дохил нест. Аз ин рӯ, ин CI фосилаи пурраи номуайянӣ нест, ки тамоми model-selection uncertainty-ро фаро гирад.
Чаро Транзаксияҳои EOA ва Smart Contract Алоҳида Тасниф Мешаванд?
Таҳқиқот ҳамкориҳои EOA ва Smart Contract-ро алоҳида тасниф мекунад, зеро дар Ethereum Externally Owned Account-ҳое, ки бо private key аз берун идора мешаванд, ва Smart Contract ҳисобҳое, ки бо executable contract code идора мешаванд, механизмҳои гуногуни транзаксия ташкил медиҳанд; саволи таҳқиқотии муаллифон низ санҷидани он аст, ки stablecoin transaction-value scaling exponent ба ин interaction mechanism вобаста аст ё не.
| Категория | Фиристанда | Қабулкунанда | Мантиқи таснифоти дар манбаъ истифодашуда |
|---|---|---|---|
| EOA–EOA | Externally Owned Account | Externally Owned Account | fromIsContract = 0, toIsContract = 0 |
| EOA–SC | Externally Owned Account | Smart Contract | fromIsContract = 0, toIsContract = 1 |
| SC–EOA | Smart Contract | Externally Owned Account | fromIsContract = 1, toIsContract = 0 |
| SC–SC | Smart Contract | Smart Contract | fromIsContract = 1, toIsContract = 1 |
EOA-ро мустақиман бо “инсон” баробар донистан дуруст нест. EOA навъи ҳисобест, ки бо private key идора мешавад ва ин key метавонад аз ҷониби инсон, муассиса, хидмати автоматӣ ё сохтори дигари амалиётӣ истифода шавад. Таҳқиқот шахсияти воқеии соҳиби суроғаро муайян намекунад.
Дар маҷмӯи маълумот кадом майдонҳо истифода мешаванд?
| Майдон | Маъно |
|---|---|
timeStamp | Unix timestamp, ки дар он block-и дорои transaction тасдиқ шудааст. |
tokenAddress | Token contract address, ки stablecoin-ро дар Ethereum ба таври ягона муайян мекунад. |
fromIsContract | Агар фиристанда Smart Contract бошад 1, агар EOA бошад 0. |
toIsContract | Агар қабулкунанда Smart Contract бошад 1, агар EOA бошад 0. |
value | Арзиши хоми интиқол дар хурдтарин воҳиди тақсимшавандаи token-и USDT ё USDC. |
Дар таҳқиқот missing values пеш аз таҳлил хориҷ шудаанд; аммо гузориш нашудааст, ки чанд сабт аз сабаби missing value хориҷ карда шудааст.
USDT ва USDC чӣ гуна муайян карда шуданд?
Манбаъ token-ҳоро бо Ethereum contract address-ҳои расмӣ, ки аз Etherscan гирифта шудаанд, муайян мекунад:
- USDT:
0xdac17f958d2ee523a2206206994597c13d831ec7 - USDC:
0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48
Чаро миқдори хоми token ба 1.000.000 тақсим мешавад?
Шартномаҳои USDT ва USDC дар Ethereum дар сохтори маълумотии истифодаи таҳқиқот шаш decimal place доранд. Аз ин рӯ, дар майдони хоми value 1 token ба:
хурдтарин воҳид мувофиқ аст. Equation (5)-и манбаъ:
чунин аст.
Масалан, агар value = 1000000 бошад, маблағи транзаксия ҳамчун 1 USDT ё 1 USDC нормализатсия мешавад ва таҳқиқот онро ба таври nominal ҳамчун 1 USD-denominated unit истифода мебарад.
Ин формула чӣ кор намекунад? Нархи воқеии бозорро дар вақти интиқол чен намекунад. Он ки USDT ё USDC дар як лаҳза каме поён ё болотар аз 1 доллар савдо шуда бошад, дар ин табдил ба ҳисоб гирифта намешавад. Муаллифон ин маҳдудиятро равшан баён мекунанд.
Сохтори математикии таҳлили ҳассосият
Таҳқиқот барои санҷидани он ки \(\hat{\alpha}\) ба як fitting sample-и тасодуфӣ вобаста аст ё не, маҷмӯи зерини fitting sample size-ро истифода мебарад:
Барои ҳар андоза панҷ random seed истифода мешавад:
Барои ҳар fitting size seed-averaged exponent:
чунин муайян мешавад.
Sample standard deviation байни seed-ҳо:
Махраҷи 4 аз он бармеояд, ки sample variance барои панҷ observation ба \(5-1\) тақсим мешавад.
Seed-to-seed variation-и хурд ва наздикшавӣ ба арзишҳои монанди \(\alpha\) ҳангоми калон шудани fitting size нишон медиҳад, ки exponent estimate нисбат ба random sampling robust-тар аст. Ин robustness маънои онро надорад, ки модели power-law аз ҳамаи тақсимотҳои алтернативӣ қатъиян беҳтар аст.
Composition weight чӣ гуна ҳисоб мешавад?
Бигзор дар давраи \(t\) шумораи transaction-и interaction category \(i\) баробар ба \(N_i(t)\) бошад. Transaction weight-и даврии чор категория:
мебошад.
\(w_i(t)\) азбаски нисбат аст, беандоза буда, аз 0 то 1 арзиш мегирад. Вазнҳои чор категория барои як давр ба 1 ҷамъ мешаванд.
Reference exponent чӣ гуна муайян мешавад?
Барои ҳар stablecoin, категория, fitting size ва seed миёнаи шашдавраи category-specific exponent:
муайян мешавад.
Қулфи асосии таҷрибаи counterfactual дар ҳамин ҷост: ин reference exponent байни давраҳо собит нигоҳ дошта мешавад.
Composition-only counterfactual exponent
Ин муодила роҳи фарзиро месозад, ки дар он category-specific scaling exponent-ҳо худ аз худ дар тӯли вақт тағйир намеёбанд ва танҳо category weights тағйир меёбанд. Аз ин рӯ, \(\alpha_{\mathrm{comp}}\) fit-и мустақим ба pooled distribution-и воқеӣ нест.
Экспоненти воқеии pooled-data алоҳида чунин нишон дода мешавад:
.
Ҳар ду роҳ аз рӯи панҷ seed алоҳида миёна карда мешаванд:
Standard deviation байни seed-ҳо:
Таҳлили Composition-Only Counterfactual Чиро Месанҷад?
Таҳлили composition-only counterfactual месанҷад, ки оё тағйирёбии даврии stablecoin tail exponent-и умумӣ танҳо аз тағйирёбии саҳмҳои transaction-и EOA–EOA, EOA–SC, SC–EOA ва SC–SC ба вуҷуд омада метавонад ё не; зеро category-specific reference exponent-ҳоро собит нигоҳ дошта, танҳо вазнҳоро тағйир медиҳад, фарқи роҳи воқеӣ ва роҳи counterfactual барои арзёбии он истифода мешавад, ки оё тағйирёбии таркиби транзаксия худ аз худ кофист, вале ин causal decomposition ё ҳисоби explained variance нест.
Temporal range-и шашдавраи экспоненти воқеии Overall:
ва range-и роҳи counterfactual:
муайян мешаванд.
Relative counterfactual range:
мебошад.
Агар \(C_{\mathrm{range}}\) хурд бошад, танҳо тағйир додани transaction shares тағйирёбии даврии ба андозаи Overall exponent-и воқеӣ васеъро ба вуҷуд намеорад. Аммо манбаъ равшан мегӯяд, ки ин statistically explained variance нест. Ҳатто агар ду роҳ як range дошта бошанд ҳам, онҳо ҳатман аз як давр ба даври дигар дар як самт ҳаракат намекунанд.
Оё Натиҷаи Power-Law Мавҷудияти Як Экспоненти Универсалии Stablecoin-ро Нишон Медиҳад?
Не. Таҳқиқот дар минтақаҳои думи омӯхташудаи USDT ва USDC power-law-like scaling-и такроршаванда ва фарқҳои interaction-specific exponent-ро меёбад; аммо муаллифон дар бахши натиҷа равшан мегӯянд, ки як universal stablecoin tail exponent насохтаанд ва даъвои universality бояд бо formal tail-model validation дар stablecoin-ҳо, blockchain-ҳо ва шароити дигари бозор алоҳида санҷида шавад.
Ин фарқ махсусан муҳим аст. “Power-law fit карда шуд” ва “барои ҳамаи транзаксияҳои stablecoin як экспоненти доимии универсалӣ ёфт шуд” як даъвои илмӣ нестанд.
Усул ва Натиҷаҳои Таҳқиқот
Давраҳои таҳқиқот
| Давра | Оғози Unix timestamp | Анҷоми Unix timestamp | Оғози UTC | Анҷоми UTC |
|---|---|---|---|---|
| Period 1 | 1717281407 | 1726330811 | 2024-06-01 22:36:47 | 2024-09-14 16:20:11 |
| Period 2 | 1726330823 | 1735377275 | 2024-09-14 16:20:23 | 2024-12-28 09:14:35 |
| Period 3 | 1735377287 | 1744426259 | 2024-12-28 09:14:47 | 2025-04-12 02:50:59 |
| Period 4 | 1744426271 | 1753492919 | 2025-04-12 02:51:11 | 2025-07-26 01:21:59 |
| Period 5 | 1753492931 | 1762550015 | 2025-07-26 01:22:11 | 2025-11-07 21:13:35 |
| Period 6 | 1762550027 | 1771613831 | 2025-11-07 21:13:47 | 2026-02-20 18:57:11 |
Ҳар давра тақрибан се transaction-data batch-и пайдарпайро муттаҳид мекунад. Манбаъ ҳамаи ҳадҳои поёнии ин batch-ҳоро ҷудогона гузориш намедиҳад.
Шумораи transaction-ҳо
| Давра | Stablecoin | EOA–EOA | EOA–SC | SC–EOA | SC–SC | Overall Transactions |
|---|---|---|---|---|---|---|
| Period 1 | USDT | 10.805.193 | 1.421.431 | 2.142.502 | 3.097.961 | 17.467.087 |
| Period 1 | USDC | 2.966.675 | 1.172.403 | 1.903.353 | 3.123.789 | 9.166.220 |
| Period 2 | USDT | 11.219.446 | 1.611.866 | 2.542.764 | 2.815.891 | 18.189.967 |
| Period 2 | USDC | 3.433.497 | 1.439.055 | 2.271.114 | 3.132.574 | 10.276.240 |
| Period 3 | USDT | 14.102.556 | 1.656.001 | 3.128.174 | 5.090.133 | 23.976.864 |
| Period 3 | USDC | 6.505.209 | 2.070.672 | 3.700.506 | 6.599.879 | 18.876.266 |
| Period 4 | USDT | 18.045.735 | 1.814.107 | 3.886.928 | 5.937.174 | 29.683.944 |
| Period 4 | USDC | 10.372.970 | 2.747.044 | 4.503.959 | 8.008.127 | 25.632.100 |
| Period 5 | USDT | 23.859.906 | 2.664.861 | 6.140.180 | 9.567.876 | 42.232.823 |
| Period 5 | USDC | 12.622.874 | 4.339.690 | 7.109.532 | 13.867.821 | 37.939.917 |
| Period 6 | USDT | 48.926.380 | 3.125.113 | 13.903.739 | 13.156.221 | 79.111.453 |
| Period 6 | USDC | 25.190.871 | 4.504.301 | 11.314.628 | 16.044.850 | 57.054.650 |
| Total | USDT | 126.959.216 | 12.293.379 | 31.744.287 | 39.665.256 | 210.662.138 |
| Total | USDC | 61.092.096 | 16.273.165 | 30.803.092 | 50.776.040* | 158.945.393 |
*Номувофиқии арифметикии дохили манбаъ: Дар сатри ҷамъбастии Table 3 барои USDC SC–SC 50.776.040 навишта шудааст. Аммо ҷамъбасти арифметикии шаш арзиши даврии SC–SC дар ҷадвал 50.777.040 аст. Арзишҳои Overall USDC барои давраҳо ба 158.945.393 ҷамъ мешаванд. Verianla арзиши чопшудаи манбаъро тағйир надода, фарқи 1.000 transaction-ро ошкоро қайд кардааст.
Арзишҳои exponent-и \(N=200.000\) дар Figure 1-и манбаъ
Figure 1-и манбаъ CCDF-ҳои USDT ва USDC-ро барои ҳар period нишон медиҳад. Solid curves — empirical CCDF ва dashed curves — MLE power-law fit болотар аз \(x_{\min}\)-и интихобшуда. Рақамҳои зерин exponent-ҳое мебошанд, ки бевосита дар legend-ҳои Figure 1 чоп шудаанд:
| Давра | Stablecoin | EOA–EOA | EOA–SC | SC–EOA | SC–SC | Overall |
|---|---|---|---|---|---|---|
| 1 | USDT | 1.577 | 1.577 | 1.605 | 1.847 | 1.614 |
| 1 | USDC | 1.429 | 1.528 | 1.528 | 1.822 | 1.511 |
| 2 | USDT | 1.547 | 1.557 | 1.556 | 1.798 | 1.591 |
| 2 | USDC | 1.429 | 1.505 | 1.510 | 2.004 | 1.765 |
| 3 | USDT | 1.499 | 1.462 | 1.522 | 1.904 | 1.577 |
| 3 | USDC | 1.447 | 1.755 | 1.472 | 1.802 | 1.697 |
| 4 | USDT | 1.539 | 1.521 | 1.587 | 1.682 | 1.601 |
| 4 | USDC | 1.472 | 1.439 | 1.511 | 1.706 | 1.677 |
| 5 | USDT | 1.518 | 1.486 | 1.500 | 1.593 | 1.563 |
| 5 | USDC | 1.492 | 1.432 | 1.440 | 1.560 | 1.509 |
| 6 | USDT | 1.542 | 1.461 | 1.507 | 1.621 | 1.566 |
| 6 | USDC | 1.487 | 1.434 | 1.458 | 1.637 | 1.474 |
Ин ҷадвал натиҷаи “ду режим”-и таҳқиқотро муфассал нишон медиҳад: категорияҳои дорои EOA асосан дар минтақаи пасттар мемонанд, дар ҳоле ки SC–SC дар бисёр давраҳо равшан болотар аст. Ҳамзамон нишон медиҳад, ки ифодаи тахминии \(\alpha\approx1.4-1.8\) дар source-summary барои ҳамаи арзишҳои Figure 1 ҳадди қатъӣ нест; масалан, арзишҳои 1.904 ва 2.004 мавҷуданд.
Арзишҳои ҷамъбастии байнидаврӣ, ки муаллифон дар Section 4.1 додаанд
| Категория | USDT | USDC |
|---|---|---|
| Overall | 1.566 ± 0.019 | 1.605 ± 0.104 |
| EOA–EOA | 1.542 ± 0.023 | 1.459 ± 0.025 |
| EOA–SC | 1.521 ± 0.040 | 1.484 ± 0.050 |
| SC–EOA | 1.544 ± 0.043 | 1.486 ± 0.033 |
| SC–SC | 1.727 ± 0.120 | 1.722 ± 0.148 |
Ин арзишҳо дар баёни таҳқиқот барои ҷамъбасти ду regime-и умумӣ истифода мешаванд. Аммо онҳо бо баъзе sample-size-specific mean дар Table 4 комилан яксон нестанд. Verianla ду қабати натиҷаро якҷо накардааст.
Ҳассосият ба fitting sample size
| Interaction | N=50.000 | N=100.000 | N=200.000 | N=400.000 | N=800.000 |
|---|---|---|---|---|---|
| Overall | 1.581 ± 0.028 | 1.589 ± 0.026 | 1.585 ± 0.023 | 1.586 ± 0.023 | 1.588 ± 0.021 |
| EOA–EOA | 1.534 ± 0.023 | 1.544 ± 0.015 | 1.539 ± 0.025 | 1.544 ± 0.025 | 1.544 ± 0.021 |
| EOA–SC | 1.511 ± 0.041 | 1.508 ± 0.046 | 1.509 ± 0.048 | 1.510 ± 0.049 | 1.507 ± 0.049 |
| SC–EOA | 1.539 ± 0.035 | 1.545 ± 0.036 | 1.541 ± 0.041 | 1.539 ± 0.040 | 1.533 ± 0.040 |
| SC–SC | 1.739 ± 0.128 | 1.741 ± 0.127 | 1.747 ± 0.132 | 1.740 ± 0.127 | 1.740 ± 0.127 |
| Interaction | N=50.000 | N=100.000 | N=200.000 | N=400.000 | N=800.000 |
|---|---|---|---|---|---|
| Overall | 1.583 ± 0.090 | 1.601 ± 0.104 | 1.596 ± 0.117 | 1.597 ± 0.115 | 1.590 ± 0.110 |
| EOA–EOA | 1.459 ± 0.030 | 1.456 ± 0.028 | 1.459 ± 0.029 | 1.458 ± 0.029 | 1.458 ± 0.029 |
| EOA–SC | 1.526 ± 0.072 | 1.546 ± 0.100 | 1.555 ± 0.115 | 1.523 ± 0.118 | 1.535 ± 0.108 |
| SC–EOA | 1.482 ± 0.044 | 1.478 ± 0.043 | 1.494 ± 0.040 | 1.487 ± 0.036 | 1.481 ± 0.034 |
| SC–SC | 1.735 ± 0.168 | 1.736 ± 0.179 | 1.749 ± 0.163 | 1.749 ± 0.164 | 1.753 ± 0.160 |
Standard deviation дар Table 4 бевосита seed-to-seed error нест. Манбаъ ҳисобкунии думарҳиларо истифода мебарад: аввал exponent-и панҷ seed барои ҳар period миёна карда мешавад; сипас mean ва standard deviation дар шаш period ҳисоб мешаванд. Аз ин рӯ, арзишҳои ± дар Table 4 асосан temporal variation across periods-ро нишон медиҳанд.
Error bar-ҳои Figure 2 бошад standard deviation байни панҷ independent seed барои ҳар period ва sample size-ро нишон медиҳанд. Ин ду мафҳуми номуайянӣ яксон нестанд.
Sample-size robustness чӣ гуна бояд тафсир шавад?
Миёнаи USDT Overall дар \(N=50.000\) баробар ба 1.581 ва дар \(N=800.000\) баробар ба 1.588 аст. USDT SC–SC тақрибан дар 1.739–1.747 мемонад. USDC EOA–EOA дар ҳамаи sample size-ҳо тақрибан 1.456–1.459, SC–SC бошад тақрибан 1.735–1.753 аст.
Ин тағйироти маҳдуд нишон медиҳад, ки interaction-specific ordering-и асосии таҳқиқот ба fitting sample size-и интихобшуда сахт вобаста нест. Аммо candidate grid-ҳои гуногуни \(x_{\min}\) ё оилаҳои гуногуни tail-model дар таҳқиқот ба таври системавӣ ҷудогона муқоиса нашудаанд.
Натиҷаҳои composition-only counterfactual
| Token | Sample size | \(\Delta\alpha_{\mathrm{actual}}\) | \(\Delta\alpha_{\mathrm{comp}}\) | Relative range (%) |
|---|---|---|---|---|
| USDT | 50.000 | 0.0767 | 0.0181 | 23.65 |
| USDT | 100.000 | 0.0600 | 0.0177 | 29.48 |
| USDT | 200.000 | 0.0581 | 0.0185 | 31.80 |
| USDT | 400.000 | 0.0577 | 0.0175 | 30.39 |
| USDT | 800.000 | 0.0506 | 0.0175 | 34.53 |
| USDC | 50.000 | 0.2199 | 0.0246 | 11.17 |
| USDC | 100.000 | 0.2544 | 0.0256 | 10.08 |
| USDC | 200.000 | 0.2583 | 0.0265 | 10.27 |
| USDC | 400.000 | 0.2585 | 0.0255 | 9.86 |
| USDC | 800.000 | 0.2488 | 0.0264 | 10.61 |
Дар ҳолати representative \(N=200.000\) баёни манбаъ бо гирдкунӣ барои USDT \(\Delta\alpha_{\mathrm{actual}}\approx0.058\) ва \(\Delta\alpha_{\mathrm{comp}}\approx0.018\), ва барои USDC тақрибан 0.258 ва 0.027 медиҳад.
Дар USDT тағйироти composition-only то тақрибан сеяки range-и воқеии Overall мерасад, дар ҳоле ки дар USDC тақрибан як даҳум аст. Аз ин рӯ, танҳо тағйирёбии саҳмҳои транзаксияҳои чор interaction category наметавонад бузургии observed Overall exponent variation-ро аз нав тавлид кунад.
Манбаъ инчунин огоҳии муҳими математикӣ медиҳад: power-law exponent-и pooled distribution умуман ба weighted average-и component exponent-ҳо баробар нест. Аз ин рӯ:
exact decomposition identity нест ва бояд ҳамчун descriptive counterfactual indicator тафсир шавад.
Муносибати interaction weight ва exponent
Дар таҳлили scatter-и ниҳоӣ манбаъ барои ҳар period category transaction weight-ро бо category-specific exponent муқоиса мекунад. Азбаски Raw point coordinates дар ҷадвали ҷудогона дода нашудаанд, Verianla scatter graph-и манбаъро бо координатҳои тахминӣ аз нав накашидааст.
Паёми боэътимоде, ки аз манбаъ баровардан мумкин аст, чунин аст: категорияҳои дорои EOA, сарфи назар аз transaction shares-и даврии гуногун, асосан дар минтақаи exponent-и пасттар мемонанд, дар ҳоле ки категорияи SC–SC дар минтақаи exponent-и баландтар ва тағйирёбандатар мемонад. Ин натиҷа нишон медиҳад, ки шарҳи оддии composition-и “exponent баланд аст, зеро саҳми транзаксияҳои SC–SC дигар аст” кофӣ нест.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- USDT ва USDC transaction-value distributions дар Ethereum дар минтақаҳои tail болотар аз \(x_{\min}\)-и омӯхташуда heavy-tailed power-law-like scaling нишон медиҳанд.
- Ин рафтор дар шаш study period ва чор interaction category такрор мешавад.
- Interaction categories-и дорои EOA умуман дар минтақаи scaling exponent-и пасттар гурӯҳбандӣ мешаванд.
- SC–SC transactions дар минтақаи exponent-и баландтар мемонанд.
- Ин interaction-specific ordering дар тӯли sensitivity analysis бо панҷ fitting sample size ва панҷ random seed асосан нигоҳ дошта мешавад.
- Overall pooled exponent метавонад interaction heterogeneity-ро пинҳон кунад.
- Composition-only counterfactual, ки танҳо transaction category weights-ро тағйир медиҳад, бузургии temporal variation-и Overall exponent-и воқеиро аз нав тавлид карда наметавонад.
- Composition-only temporal range вобаста ба sample size барои USDT %23,65–%34,53 ва барои USDC %9,86–%11,17 аз actual range мебошад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Як universal stablecoin tail exponent-и тағйирнопазир исбот нашудааст.
- Исбот нашудааст, ки stablecoin-ҳои ғайр аз USDT ва USDC ҳамон режимҳои exponent-ро нишон медиҳанд.
- Ҳамин сохтор дар blockchain platform-ҳои ғайр аз Ethereum тасдиқ нашудааст.
- Нишон дода нашудааст, ки навъи ҳисоби EOA ё SC боиси рафтори муайяни scaling мегардад.
- Хулоса баровардан мумкин нест, ки транзаксияҳои SC–SC аз нигоҳи иқтисодӣ “беҳтар”, “бадтар”, “хавфноктар” ё “бехатартар” ҳастанд.
- Таҳқиқот stablecoin reserve quality, depeg risk, credit risk ё token solvency-ро чен намекунад.
- Табдили nominal USD ченкунии historical stablecoin market price нест.
- Counterfactual range ratio explained variance ё \(R^2\) нест.
- Ёфтани power-law fit маънои рад шудани моделҳои алтернативии heavy-tail-ро надорад.
- Манбаъ даъво намекунад, ки барои formal universality validation кофӣ аст.
Маҳдудиятҳои асосии методологӣ
Фарогирии stablecoin: Танҳо USDT ва USDC омӯхта шудаанд.
Фарогирии blockchain: Танҳо Ethereum омӯхта шудааст.
Фарогирии вақт: Маълумот байни 1 июни 2024 ва 20 феврали 2026 аст. Режимҳои бозории пештар ё дертар ба таври автоматӣ намояндагӣ намешаванд.
Фарогирии tail-model: Таҳқиқот power-law exponent-ҳоро fit мекунад; бахши натиҷа равшан эътироф мекунад, ки universality formal tail-model validation талаб мекунад. Дар манбаъ formal model-selection test-и фарогир байни power law ва lognormal, stretched exponential ё ҳамаи моделҳои дигари алтернативии tail гузориш нашудааст.
Номуайянии \(x_{\min}\): Approximate confidence intervals ба \(\hat{x}_{\min}\)-и интихобшуда шартӣ мебошанд ва threshold-estimation uncertainty-ро дар бар намегиранд.
Candidate threshold grid: Гуфта мешавад, ки барои \(x_{\min}\) fixed candidate set истифода шудааст; exact candidate values гузориш нашудаанд.
Missing-value preprocessing: Missing values хориҷ шудаанд; аммо чанд transaction бо ин сабаб хориҷ шудааст, нишон дода нашудааст.
Nominal USD: Token unit ба 1.000.000 тақсим мешавад; historical market price ҷудогона чен намешавад.
Composition counterfactual: Weighted reference exponent exact mixture-distribution decomposition нест.
Арифметикаи дохили манбаъ: Дар сатри USDC SC–SC total-и Table 3 байни ҷамъбасти давраҳо 1.000 transaction фарқ вуҷуд дорад.
Ҷамъбасти exponent-и дохили манбаъ: Narrative summary-и Section 4.1 бо баъзе sample-specific mean-ҳои Figure 1/Table 4 комилан яксон нест; ин result layers бояд ҷудо нигоҳ дошта шаванд.
Диапазони тахминии exponent: Гарчанде мақола минтақаи 1.4–1.8-ро ҳамчун ҷамъбасти умумӣ истифода мебарад, баъзе individual period values дар Figure 1 аз 1.8 болотаранд.
Ҷиҳатҳои қавӣ
Яке аз ҷиҳатҳои қавии таҳқиқот ин аст, ки шумораи хеле калони транзаксияҳоро танҳо ҳамчун pooled distribution таҳлил намекунад, балки онҳоро аз рӯи interaction mechanism ҷудо мекунад. Ҷудокунии EOA–EOA, EOA–SC, SC–EOA ва SC–SC heterogeneity-и пинҳоншуда дар зери Overall exponent-ро намоён мекунад.
Ҷиҳати қавии дуюм ин аст, ки барои вобаста набудан ба як fitting sample панҷ sample size-и гуногун ва панҷ random seed барои robustness check истифода шудаанд.
Ҷиҳати қавии сеюм ин аст, ки нақши тағйирёбии transaction composition бо counterfactual-и ҷудогона санҷида шудааст. Ин шарҳи “overall exponent тағйир ёфт, зеро таносубҳои категорияҳо тағйир ёфтанд”-ро мустақим месанҷад.
Ҷиҳати қавии чорум ин аст, ки матн равшан маҳдуд мекунад: confidence interval ба \(x_{\min}\) шартӣ аст ва composition range ratio explained variance нест. Чунин ҳадҳои тафсир аз умумикунии аз ҳад зиёди натиҷаҳо пешгирӣ мекунанд.
Таҳқиқоти оянда
Муаллифон пешниҳод мекунанд, ки таҳлил ба stablecoin-ҳои дигар, аз ҷумла DAI, BUSD ва USDP, ва ба blockchain platform-ҳои дигар, аз ҷумла Binance Smart Chain, Solana ва Polygon, васеъ карда шавад. Ҳадаф арзёбии он аст, ки оё power-law tail behavior ва фарқҳои interaction-specific-и мушоҳидашуда дар экосистемаҳои гуногуни blockchain низ пайдо мешаванд ё не.
Ин пешниҳодҳо натиҷаҳои тасдиқшудаи таҳқиқоти ҷорӣ нестанд; онҳо санҷишҳое мебошанд, ки барои оянда пешниҳод шудаанд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Scaling laws of Stablecoin Transactions: Evidence from USDT and USDC on the Ethereum blockchain
Унвони нашри тоҷикӣ: Қонунҳои Миқёсбандӣ дар Транзаксияҳои Stablecoin: Далелҳо аз USDT ва USDC дар Блокчейни Ethereum
Муаллифон: Kundan Mukhia; Sabat Rai; Vivek Shrivastav; Imran Ansari; Md. Nurujjaman.
Тартиби муаллифон: Тартиби PDF-и манбаъ бетағйир нигоҳ дошта шудааст.
Kundan Mukhia: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Sabat Rai: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Vivek Shrivastav: Department of Physics, Sikkim University, Gangtok 737102, Sikkim, India.
Imran Ansari: Department of Management Studies, Indian Institute of Science, Bengaluru 560012, India.
Md. Nurujjaman: National Institute of Technology Sikkim, Department of Physics, Ravangla, Sikkim 737139, India.
Муаллифи масъул: Md. Nurujjaman; дар PDF-и манбаъ бо аломати ситора ҳамчун corresponding author нишон дода шудааст.
Почтаи электронии муаллифи масъул: md.nurujjaman@nitsikkim.ac.in
Саҳми баробар: Дар PDF-и манбаъ баёнияи ҳаммуаллифи аввал/саҳми баробар муайян нашудааст.
Платформа: arXiv.
Соҳа: Quantitative Finance — Statistical Finance (q-fin.ST).
ArXiv: arXiv:2608.09378v1.
Санаи пешниҳод ба ArXiv: 10 августи 2026.
DOI: 10.48550/arXiv.2608.09378. Ин DOI-и сабти arXiv аст; набояд ҳамчун DOI-и ҷудогонаи маҷаллаи peer-reviewed тафсир шавад.
Шиносаи расмии пайванд: arXiv:2608.09378.
Ёддошти нашри PDF: Дар footer-и PDF “Preprint submitted to Elsevier” навишта шудааст. Ин далели қабул ё нашри Elsevier version of record нест.
Навъи манбаъ: Таҳлили таҷрибавии blockchain transaction-data; preprint дар statistical physics / econophysics ва quantitative finance.
Вазъи peer-review: Версияи баррасишуда arXiv v1 preprint мебошад. Дар санҷиши библиографӣ version of record-и алоҳидаи тасдиқшудаи peer-reviewed муайян нашудааст.
Иҷозатнома: Азбаски дар ин баррасӣ exact license барои истифодаи дубора боэътимод тасдиқ нашуд, иҷозатномаи муайяни Creative Commons таъин карда нашудааст. Шаклҳои манбаъ мустақим истифода нашудаанд ва ба баёни мустақили Verianla афзалият дода шудааст.
Манбаи асосии маълумот: XBlock-ETH dataset.
Stablecoin-ҳо: USDT ва USDC.
USDT Ethereum contract: 0xdac17f958d2ee523a2206206994597c13d831ec7
USDC Ethereum contract: 0xa0b86991c6218b36c1d19d4a2e9eb0ce3606eb48
Фосилаи мушоҳида: 1 июни 2024 22:36:47 UTC – 20 феврали 2026 18:57:11 UTC.
Шумораи давраҳо: 6.
Ҷамъи transaction дар манбаъ: 369.607.531.
Ҷамъи USDT: 210.662.138.
Ҷамъи USDC: 158.945.393.
Interaction categories: EOA–EOA, EOA–SC, SC–EOA ва SC–SC; инчунин pooled Overall distribution.
Пешкоркарди маълумот: Missing values хориҷ шудаанд, stablecoin contract address-ҳо интихоб шудаанд, Unix timestamps ба формати инсонхондаи UTC табдил дода шудаанд ва raw token value аз сабаби шаш decimal place ба 1.000.000 тақсим шудааст.
Огоҳии nominal USD: Табдили value / 1000000 standard decimal denomination-и token-ро медиҳад; historical stablecoin market price ҷудогона чен нашудааст.
Модели асосии tail: Continuous power-law distribution.
Lower cut-off: \(\hat{x}_{\min}\) аз fixed candidate threshold set интихоб мешавад, ки KS distance байни empirical ва fitted cumulative distributions-ро минималӣ мекунад.
Exponent estimation: Maximum-likelihood estimation.
Fitting sample sizes: 50.000; 100.000; 200.000; 400.000; 800.000.
Random seeds: 1; 2; 3; 4; 5.
Фосилаи эътимод: Approximate %95 CI ба \(\hat{x}_{\min}\)-и интихобшуда шартӣ буда, threshold-estimation uncertainty-ро дар бар намегирад.
Composition counterfactual: Reference exponent-и шашдавраи ҳар category собит нигоҳ дошта мешавад; танҳо transaction weight \(w_i(t)\) тағйир меёбад.
Ҳадди тафсири counterfactual: \(C_{\mathrm{range}}\) танҳо муқоисаи temporal range magnitude аст; statistically explained variance нест.
Ҳадди тафсири power-law: Натиҷаҳои манбаъ як universal stablecoin tail exponent эҷод намекунанд. Муаллифон қайд мекунанд, ки барои тасдиқи universality formal tail-model validation ва маълумоти иловагии stablecoin/blockchain/market-condition лозим аст.
Ёддошти санаи дохили манбаъ: Дар матни визуалии Abstract навиштаи “February 202.” дида мешавад; Table 1 ва матни усул равшан муайян мекунанд, ки равзанаи мушоҳида 20 феврали 2026 ба охир мерасад.
Ёддошти market-share-и дохили манбаъ: Introduction барои USDT+USDC тақрибан %85 ва Data Description тақрибан %80 combined stablecoin market capitalization мегӯяд. Инҳо арзишҳои тахминии заминавӣ буда, ба натиҷаи асосии scaling дохил нашудаанд.
Ёддошти Table 3-и дохили манбаъ: Дар сатри USDC SC–SC total 50.776.040 навишта шудааст, дар ҳоле ки ҷамъбасти шаш сатри давра 50.777.040 аст. Ин фарқи 1.000 transaction хомӯшона ислоҳ нашудааст.
Ёддошти exponent-и дохили манбаъ: Narrative average values-и Section 4.1 бо баъзе арзишҳои \(N\)-specific-и Figure 1 / Table 4 комилан яксон нестанд. Онҳо ҳамчун result layers-и ҷудогона пешниҳод шудаанд.
Ёддошти range-и дохили манбаъ: Гарчанде дар баёни умумӣ диапазони тақрибан 1.4–1.8 истифода мешавад, дар Figure 1 баъзе баҳогузориҳои individual \(N=200.000\) аз 1.8 болотаранд. Ҳадди “mainly within” дар бахши натиҷа бояд асос гирифта шавад.
Data availability: Муаллифон мегӯянд, ки маълумот барои умум дастрас аст ва пайванд дар истинодҳои манбаъ дода шудааст; preprocessed data-и дар таҳлил истифодашударо аз муаллиф дархост кардан мумкин аст.
Competing interests: Муаллифон изҳор мекунанд, ки competing financial interest ё personal relationship-и маълуме, ки метавонад ба таҳқиқот таъсир расонад, вуҷуд надорад.
Маблағгузорӣ / дастгирӣ: National Institute of Technology Sikkim ба Kundan Mukhia doctoral research fellowship додааст.
Инфрасохтори ҳисоббарорӣ: Brahmagupta High-Performance Computing Centre, Sikkim University имконоти ҳисоббарориро таъмин кардааст.
Ташаккури иловагӣ: Қайд шудааст, ки Dr. Amitabha Bhattacharyya ва Dr. Rupak Mukherjee дастрасӣ ба инфрасохторро осон карданд ва Britan Singh таҳқиқотро дастгирӣ намуд.
CRediT — Kundan Mukhia: Writing – original draft; Visualization; Validation; Software; Methodology; Investigation; Formal analysis; Conceptualization.
CRediT — Sabat Rai: Writing – review & editing; Investigation.
CRediT — Vivek Shrivastav: Writing – review & editing; Investigation.
CRediT — Imran Ansari: Writing – review & editing; Validation.
CRediT — Md. Nurujjaman: Writing – review & editing; Visualization; Validation; Supervision; Formal analysis; Conceptualization.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд