

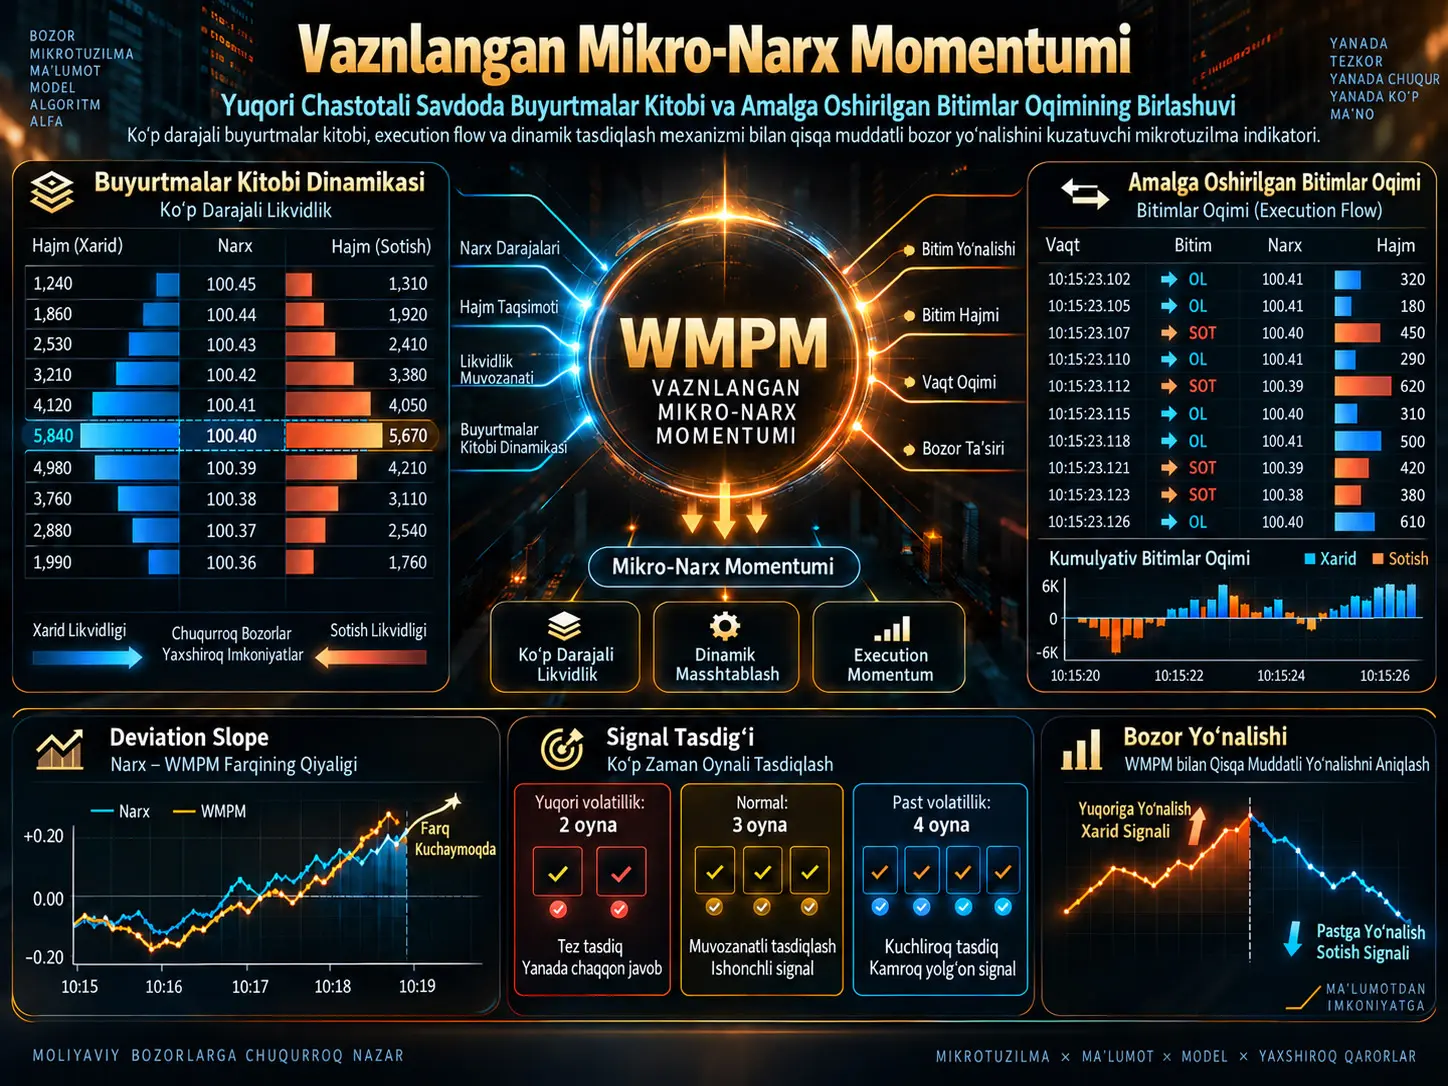
Elektron bozorlarda eng yaxshi xarid va sotuv narxlari ko‘rinib turgan likvidlikning faqat kichik bir qismini ifodalaydi. Eng yaxshi narxlardan bir necha pog‘ona pastda va yuqorida joylashgan buyurtmalar bozor chuqurligi haqida ma’lumot bersa, amalga oshirilgan bitimlar qaysi tomon haqiqatan likvidlikni iste’mol qilayotganini ko‘rsatadi. Ushbu tadqiqot bu ikki axborot manbasini yagona yuqori chastotali ko‘rsatkichda birlashtirish maqsadida Weighted Microprice Momentum (WMPM) deb nomlangan mikro-tuzilma ko‘rsatkichini taklif qiladi.
WMPM uchta asosiy tarkibiy qismga qurilgan. Standing Liquidity Price (SLP) bir nechta bid va ask darajalaridagi narx va hajmlarni, chuqurroq darajalarga o‘tilgan sari kamayib boradigan og‘irliklar bilan birlashtiradi. Execution Momentum (EM) yaqin o‘tmishda amalga oshirilgan bitimlarning narxi, hajmi hamda bitim buyer-initiated yoki seller-initiated bo‘lganini hisobga oladi. Dinamik masshtablash koeffitsiyenti γ esa top-of-book order-book imbalance va joriy volatillikka qarab amalga oshirilgan bitimlarning WMPM ga ta’sirini o‘zgartiradi.
Tizim faqat WMPM darajasidan foydalanmaydi. Ko‘rsatkich bilan bozor narxi orasidagi farq vaqt o‘tishi bilan ortib boryaptimi yoki yo‘qmi, shuni o‘lchaydigan deviation slope hosil qilinadi va bitta qisqa muddatli harakat asosida savdo signali yaratish o‘rniga signalning bir nechta ketma-ket oynada davom etishi talab qilinadi. Manba yuqori volatillikda ikki, normal volatillikda uch va past volatillikda to‘rt oyna confirmation qo‘llashni tavsiya qiladi.
Tadqiqot turli yuqori likvidli futures kontraktlarida o‘tkazilgan backtestlarda WMPM uchun keyingi tick yo‘nalishini bashorat qilishda %72,3 aniqlik, micro-price uchun %65,1 va order-book imbalance uchun %58,7 natijani xabar qiladi. WMPM asosidagi strategiya uchun Sharpe nisbati 2,14, micro-price strategiyasi uchun 1,76 va signal-to-noise ratio bo‘yicha %38 yaxshilanish bildiriladi. Biroq ma’lumot manbai, kontraktlarning to‘liq ro‘yxati, test sanalari, namunalar hajmi, out-of-sample protsedurasi va statistik noaniqlik o‘lchovlari keltirilmagani sababli bu raqamlar mustaqil ravishda qayta ishlab chiqariladigan natijalar emas.
| Tarkibiy qism | Vazifasi |
|---|---|
| Standing Liquidity Price | Ko‘p darajali kutayotgan bid/ask likvidligini narx va hajm bilan birlashtirish |
| Exponential Decay | Chuqurroq LOB darajalarining ta’sirini kamaytirish |
| Execution Momentum | Amalga oshirilgan xarid/sotuv oqimini ifodalash |
| Dinamik γ | Execution flow ta’sirini imbalance va volatillikka qarab o‘zgartirish |
| Deviation Slope | WMPM–narx ajralishi kuchayayaptimi yoki yo‘qmi, shuni o‘lchash |
| Signal Confirmation | Single-tick shovqinidan kelib chiqadigan signallarni kamaytirish |
Mid-Price bilan Micro-Price O‘rtasidagi Farq Nima?
Limit buyurtmalar kitobidagi eng yuqori xarid narxi \(P_{bid}\), eng past sotuv narxi esa \(P_{ask}\) bo‘lsin. Klassik o‘rta narx:
\[ Mid= \frac{P_{bid}+P_{ask}}{2} \]
ko‘rinishida hisoblanadi.
Bu qiymat sodda va foydali; biroq bid va ask tomonida kutayotgan hajmlar o‘rtasida katta farq bo‘lsa, buni hisobga olmaydi.
Micro-price yondashuvining asosiy motivatsiyasi buyurtmalar kitobidagi likvidlik asimmetriyasi qisqa muddatli narx yo‘nalishi haqida ma’lumot berishi mumkinligidir. Masalan, best bid tomonida juda katta hajm, best ask tomonida esa juda past hajm bo‘lishi narxning yuqoriga yo‘nalgan keyingi harakati ehtimoli bilan bog‘liq bo‘lishi mumkin.
Manba tadqiqot klassik micro-price ayniqsa top-of-book darajasiga og‘irlik berishini cheklovchi jihat deb hisoblaydi. Shu sababli WMPM chuqurroq order-book qatlamlari va amalga oshirilgan bitimlardan birgalikda foydalanishga urinadi.
WMPM Nima?
Manbada asosiy ko‘rsatkich:
\[ WMPM=SLP+\gamma(EM-SLP) \]
ko‘rinishida ta’riflangan.
Bu yerda:
- \(SLP\): Standing Liquidity Price,
- \(EM\): Execution Momentum,
- \(\gamma\): execution momentum ning nisbiy ta’sirini o‘zgartiradigan dinamik koeffitsiyent.
Formulaning ko‘zda tutilgan intuitiv mazmuni shunday: SLP buyurtmalar kitobidagi kutayotgan likvidlikni, EM esa haqiqatan amalga oshirilgan bitimlarni ifodalaydi. WMPM bu ikki ma’lumotni bir xil qisqa muddatli narx signalida birlashtirishga harakat qiladi.
Standing Liquidity Price Qanday Hisoblanadi?
SLP faqat eng yaxshi bid va ask darajasini emas, balki dastlabki \(N\) buyurtmalar kitobi darajasini ishlatadi:
\[ SLP= \frac{ \sum_{i=1}^{N} w^{bid}_iP^{bid}_iV^{bid}_i+ \sum_{i=1}^{N} w^{ask}_iP^{ask}_iV^{ask}_i }{ \sum_{i=1}^{N} w^{bid}_iV^{bid}_i+ \sum_{i=1}^{N} w^{ask}_iV^{ask}_i } \]
Har bir narx darajasida:
- \(P_i\) narxni,
- \(V_i\) mavjud hajmni,
- \(w_i\) esa darajaga berilgan og‘irlikni
ifodalaydi.
Shu tariqa katta hajmli narx darajalari SLP ga ko‘proq ta’sir ko‘rsatadi.
Nega Chuqurroq Buyurtmalarga Kamroq Og‘irlik Beriladi?
Birinchi yoki ikkinchi order-book darajasidagi buyurtmalarning yaqin kelajakda bajarilish ehtimoli odatda joriy bozor narxidan ancha uzoqda joylashgan buyurtmalarnikidan yuqoriroq bo‘ladi. Shu sababli manba ikki xil masofa ta’sirini bitta og‘irlik funksiyasida ishlatadi:
\[ w_i= \lambda^{i-1} e^{-\theta \frac{|P_i-P_{best}|}{P_{best}}} \]
\(\lambda^{i-1}\) daraja chuqurlashgan sari og‘irlikni kamaytiradi, ikkinchi eksponentsial had esa narxning best bid yoki best ask dan uzoqligini hisobga oladi.
Manba turli futures sinflari uchun quyidagi boshlang‘ich qiymatlarni tavsiya qiladi:
| Futures Turi | Level Decay λ | Price Sensitivity θ | LOB Darajasi |
|---|---|---|---|
| Equity Index Futures | 0,85 | 0,3 | 5–10 |
| Interest Rate Futures | 0,80 | 0,4 | 5–8 |
| Currency Futures | 0,75 | 0,5 | 5–7 |
| Commodity Futures | 0,70 | 0,6 | 3–5 |
Biroq maqola bu sonlar qaysi kalibrlash namunasidan olingani yoki muqobil parametrlar bilan bajarilgan sensitivity analysis natijalarini bermaydi. Shuning uchun bu qiymatlar tasdiqlangan universal optimumlar emas, balki manba taklif qilgan boshlang‘ich parametrlar sifatida baholanishi kerak.
Execution Momentum Nimani O‘lchaydi?
Order book faqat savdo qilishni istagan ishtirokchilarning kutayotgan buyurtmalarini ko‘rsatadi. Buyurtma keyinchalik bekor qilinishi va hech qachon bitimga aylanmasligi mumkin.
Amalga oshirilgan bitimlar esa haqiqatan likvidlikni iste’mol qilgan bozor talabini ko‘rsatadi.
Manba Execution Momentum ni:
\[ EM= \frac{ \sum_{j=1}^{M} P^{exec}_jV^{exec}_j sign_j }{ \sum_{j=1}^{M}V^{exec}_j } \]
ko‘rinishida ta’riflaydi.
Bu yerda:
- \(P^{exec}_j\): amalga oshirish narxi,
- \(V^{exec}_j\): amalga oshirilgan hajm,
- \(sign_j=+1\): buyer-initiated bitim,
- \(sign_j=-1\): seller-initiated bitim,
- \(M\): lookback window ichidagi bitimlar soni.
Manba yuqori chastotali qo‘llanmalar uchun odatda so‘nggi 10–50 bitimni qamrab oladigan oynalarni tavsiya qiladi.
Execution Momentum Formulasidagi Masshtab Muammosi
Formulaning manbada yozilgan shakli muhim texnik savol tug‘diradi. \(P^{exec}\) musbat narx kattaligi bo‘lsa-da, seller-initiated bitimlarga −1 qo‘llanishi EM qiymatini manfiy narx masshtabiga olib o‘tishi mumkin.
Bunga qarama-qarshi ravishda SLP bozorning haqiqiy narx darajasiga yaqin musbat qiymatdir.
Manba:
\[ WMPM=SLP+\gamma(EM-SLP) \]
orqali bu ikki kattalikni bevosita birlashtiradi.
Maqola EM avval mid-price ga nisbatan normallashtirilganini, signed return ga aylantirilganini yoki boshqa masshtabga markazlashtirilganini bildirmaydi. Shu sababli formula manbadagi shaklda qo‘llansa, seller-dominated trade flow sharoitida WMPM ning haqiqiy bozor narxidan juda uzoqqa siljishi nazariy jihatdan mumkin.
Bu holat Verianla tomonidan tuzatilmagan; u manbaning matematik ta’rifiga oid qayta ishlab chiqarish mumkinligi muammosi sifatida qayd etilgan.
Dinamik γ Nima Vazifa Bajaradi?
WMPM ichida order-book tuzilmasi bilan trade flow og‘irligi doimiy emas. Manba:
\[ \gamma= \gamma_0 (1+\delta|OI|\sigma_{ratio}) \]
formulasidan foydalanadi.
Bu yerda:
- \(\gamma_0\): asosiy execution-flow og‘irligi,
- \(\delta\): sezgirlik koeffitsiyenti,
- \(|OI|\): top-level order-book imbalance kattaligi,
- \(\sigma_{ratio}\): joriy volatillikning tarixiy o‘rtachaga nisbati.
Manba \(\gamma_0\) uchun 0,3–0,5 va \(\delta\) uchun 0,5–1,0 oraliqlarni tipik qiymatlar sifatida beradi.
Maqsad bozor ham nomutanosib, ham odatdagidan volatilroq bo‘lganda amalga oshirilgan bitimlarning ko‘rsatkichga ta’sirini oshirishdir.
Biroq γ uchun clipping yoki aniq yuqori chegara berilmagan. Shu sababli yuqori \(\sigma_{ratio}\) sharoitida γ ning 1 dan oshishi nazariy jihatdan mumkin.
WMPM Qaysi Vaqt Masshtablarida Ishlaydi?
Manba uch xil oyna turini tavsiya qiladi:
- Tick-based window: har bir yangi quote yoki trade xabarida hisoblash,
- Volume-based window: ma’lum hajm amalga oshganda qayta hisoblash,
- Fixed-time window: taxminan 100 ms–1 s oralig‘idagi vaqt oynalari.
Eng sezgir qo‘llanmalarda single-tick WMPM ishlatilishi mumkin. Biroq single-tick hisoblash microstructure noise ga nihoyatda sezgir bo‘lgani sababli manba confirmation tizimini qo‘shadi.
Confirmation Mexanizmi Qanday Ishlaydi?
Signalning threshold dan faqat bir marta oshib ketishi yetarli emas.
Jarayon:
- WMPM bozor narxiga nisbatan belgilangan chegaradan oshadi,
- xuddi shu yo‘nalishdagi farq bir nechta ketma-ket oynada davom etadi,
- kerakli confirmation soni to‘lgandan keyin signal qabul qilinadi.
Manba volatillik rejimiga qarab:
- yuqori volatillik: \(K=2\),
- normal volatillik: \(K=3\),
- past volatillik: \(K=4\)
ni tavsiya qiladi.
Volatillik rejimlari yaqin davrdagi narx harakatlarini tarixiy taqsimotning taxminan %25 va %75 percentile darajalari bilan taqqoslash orqali tasniflanadi.
Deviation Slope Nimani O‘lchaydi?
Manba faqat WMPM narxdan yuqorida yoki pastda ekanini emas, balki ular orasidagi farq kattalashyaptimi yoki yo‘qmi, shuni ham kuzatadi:
\[ DeviationSlope(t)= \frac{ [WMPM(t)-Price(t)] - [WMPM(t-1)-Price(t-1)] }{ \Delta t } \]
Musbat va ortib borayotgan deviation slope yuqoriga yo‘nalgan bosim kuchayayotgani, manfiy slope esa pastga yo‘nalgan bosim tezlashayotgani sifatida talqin qilinadi.
Manba signal qancha davr davom etganiga qarab weak, moderate va strong sinflarini ham tavsiya qiladi. Bunga bog‘liq position-sizing foizlari berilgan bo‘lsa-da, ular manbada empirik risk optimallashtirish bilan tasdiqlangan universal qiymatlar emas va investitsiya tavsiyasi sifatida talqin qilinmasligi kerak.
Kun Davomidagi Likvidlik O‘zgarishi Qanday Hisobga Olinadi?
Futures bozorlarida market open, kun o‘rtasi va yopilish atrofida savdo faolligi bir xil emas.
WMPM doirasi:
- time-of-day hajm profillari,
- o‘zgarayotgan likvidlikka qarab parameter tuning,
- opening/closing davrlarini hisobga oladigan volatility scaling
dan foydalanishni tavsiya qiladi.
Manba buning turli trading-session rejimlari orasida ko‘rsatkich xatti-harakatini izchilroq qilishni maqsad qilganini bildiradi.
Tadqiqot Usuli va Natijalari
Backtest Qanday O‘tkazilgani Xabar Qilinadi?
Manba yuqori chastotali futures ma’lumotlarida bir nechta kontrakt turini qamrab olgan keng backtest o‘tkazilganini bildiradi.
Test doirasida:
- full order-book depth ni o‘z ichiga olgan tick-level ma’lumot,
- execution records,
- bid-ask spread va commission ni o‘z ichiga olgan savdo xarajatlari,
- order-book depth va tarixiy execution quality ga asoslangan slippage baholari,
- micro-price va order-book imbalance benchmark lari
ishlatilgani aytiladi.
Samaradorlik Sharpe ratio, win rate, maximum drawdown va risk-adjusted return kabi o‘lchovlar bilan baholangani bildiriladi.
Ammo Backtest Qayta Ishlab Chiqarilishi Mumkinmi?
Manba quyidagi muhim ma’lumotlarni bermaydi:
- ma’lumot yetkazib beruvchisi,
- sinovdan o‘tkazilgan futures kontraktlarining to‘liq ro‘yxati,
- ma’lumotlarning boshlanish va tugash sanalari,
- umumiy trading-day yoki tick soni,
- train / validation / test bo‘linishi,
- out-of-sample yoki walk-forward tuzilmasi,
- commission miqdori,
- slippage parametrlari,
- buyurtma bajarilishi modeli,
- queue-position farazi,
- latency farazi,
- confidence interval,
- statistical significance testlari.
Bu kamchiliklar ayniqsa high-frequency trading backtestida muhim; kichik spread va qisqa ushlab turish muddatlari sababli execution assumptions natijalarni sezilarli darajada o‘zgartirishi mumkin.
Manbada Keltirilgan Taqqoslash
| Metrik | WMPM | Micro-Price | Order Book Imbalance |
|---|---|---|---|
| Next-tick yo‘nalish aniqligi | %72,3 | %65,1 | %58,7 |
| Sharpe Ratio | 2,14 | 1,76 | Manbada raqamli qiymat berilmagan |
| Signal-to-Noise | Micro-price ko‘rsatkichlariga nisbatan %38 yaxshilanish xabar qilingan | ||
Bu qiymatlar manba xabar qilgan natijalardir. Ma’lumot va evaluation protocol yetarlicha batafsil bo‘lmagani sababli mustaqil tekshirish mumkin emas.
%72,3 Next-Tick Accuracy Qanday Talqin Qilinishi Kerak?
Manba bashorat maqsadini “next-tick direction” deb ta’riflaydi, biroq:
- flat tick lar qanday tasniflanganini,
- sinf nisbatlari qanday ekanini,
- accuracy event-time yoki trade-time bo‘yicha o‘lchanganini,
- bid-ask bounce ta’siri qanday nazorat qilinganini
batafsil bayon qilmaydi.
Bu ma’lumotlarsiz %72,3 aniqlik qiymatining iqtisodiy va statistik ahamiyatini to‘liq baholash mumkin emas.
E-mini S&P 500 Misoli
Manba bozor ochilgandan keyingi dastlabki 30 daqiqa ichida uchta high-confidence signal misolini beradi:
| Vaqt | Signal | Kirish | Chiqish | Manbada Yozilgan Natija | Davomiylik |
|---|---|---|---|---|---|
| 09:32:15 EST | Bullish / strong | 4512,25 | 4514,50 | +2,25 ball | 47 son |
| 09:41:03 EST | Bearish / moderate | 4513,75 | 4511,00 | −2,75 ball | 1 daq 12 son |
| 09:58:37 EST | Bullish / strong | 4510,50 | 4515,25 | +4,75 ball | 2 daq 05 son |
Ikkinchi qatorda texnik talqin muammosi mavjud. Bearish, ya’ni short bitim uchun 4513,75 darajasidan 4511,00 darajasiga pasayish odatiy short-position P&L hisobida +2,75 ballni anglatadi. Manba buni −2,75 deb yozgan.
Maqola bu qiymat signed price movement yoki trading P&L ekanini tushuntirmaydi. Shu sababli qiymat bu yerda manbadagi shaklda saqlangan va nomuvofiqlik alohida qayd etilgan.
Tadqiqotning Texnik Jihatdan Kuchli G‘oyasi Nima?
WMPM ning eng kuchli konseptual jihati order book bilan amalga oshirilgan bitimlarni bitta signal ichida birgalikda ishlatishga urinishidir.
Resting liquidity quyidagi savolga javob beradi:
“Bozorda qaysi narxlarda qancha buyurtma kutmoqda?”
Execution flow esa boshqa savolga javob beradi:
“Qaysi tomon haqiqatan likvidlikni iste’mol qilmoqda?”
Bu ikki axborot manbasidan birgalikda foydalanish nazariy jihatdan faqat order-book snapshot ga asoslangan ko‘rsatkichlarga qaraganda bozor holatini boyroq ifodalashi mumkin.
Bundan tashqari multi-level depth, exponential decay, volatility adaptation va signal confirmation g‘oyalari zamonaviy event-driven mikro-tuzilma tahliliga mos dizayn yo‘nalishini taklif qiladi.
Tadqiqotning Asosiy Cheklovlari
- Hakamlardan o‘tgan jurnal maqolasi emas, mustaqil SSRN working paper.
- Empirik ma’lumotlar to‘plamining manbai ochiqlanmagan.
- Sinovdan o‘tkazilgan kontraktlarning to‘liq ro‘yxati berilmagan.
- Test davri ko‘rsatilmagan.
- Train/test yoki haqiqiy out-of-sample protsedurasi ko‘rsatilmagan.
- Transaction-cost va slippage hisoblarining raqamli tafsilotlari yo‘q.
- Queue position va latency modellashtirish tafsilotlari yo‘q.
- Next-tick target tasnifining tafsilotlari yetishmaydi.
- Confidence interval yoki significance test xabar qilinmagan.
- Parameter sensitivity tahlili berilmagan.
- Execution Momentum formulasida ishora/masshtab mosligi tushuntirilmagan.
- γ koeffitsiyentining yuqori chegarasi yoki clipping protsedurasi ko‘rsatilmagan.
- E-mini bearish case-study natijasida ishora nomuvofiqligi mavjud.
- Manbalar ro‘yxati cheklangan va kamida bitta bibliografik sarlavha nomuvofiqligini o‘z ichiga oladi.
Bu Natijalar Jonli HFT Daromadliligini Isbotlaydimi?
Yo‘q. Manba umidli backtest natijalarini xabar qiladi, biroq jonli buyurtma bajarilishi, haqiqiy exchange queue position, network latency, partial fills, adverse selection va production trading natijalarini taqdim etmaydi.
Ayniqsa yuqori chastotali savdoda backtest signal sifati bilan amalga oshirilishi mumkin bo‘lgan iqtisodiy daromad o‘rtasida sezilarli farq bo‘lishi mumkin.
Shu sababli WMPM ning ilmiy jihatdan hozirgi bosqichdagi eng qimmatli tomoni ko‘p darajali order-book ma’lumoti bilan amalga oshirilgan bitimlar oqimini birlashtiradigan sinovdan o‘tkazish mumkin bo‘lgan mikro-tuzilma gipotezasini taklif qilishidir. Manbada bildirilgan samaradorlik esa yanada batafsil va mustaqil out-of-sample tadqiqotlarda tasdiqlanishi kerak bo‘lgan natijalar sifatida ko‘rilishi lozim.
Manba va Usul Haqida Izoh
Asl sarlavha: A Novel Weighted Microprice Momentum for High-Frequency Trading: Integrating Order Book Dynamics with Execution Flow
Muallif: Nikolaos Rallis.
Muallif muassasasi: SSRN qaydida Independent deb ko‘rsatilgan.
Manba turi: Mustaqil working paper / SSRN preprint.
Tadqiqot sanasi: 13 Avgust 2025.
SSRN yuklash sanasi: 5 Yanvar 2026.
SSRN DOI: 10.2139/ssrn.5806502.
Hakamlilik holati: Manbada hakamlardan o‘tgan jurnalda chop etilgani haqida qayd yo‘q.
Litsenziya / mualliflik huquqi: SSRN qaydi mualliflik huquqi egasi SSRN ga tarqatish litsenziyasini berganini va kontent All Rights Reserved ekanini ko‘rsatadi. Creative Commons ochiq litsenziyasi mavjud emas.
Asosiy taklif: Weighted Microprice Momentum; multi-level Standing Liquidity Price, Execution Momentum, dynamic scaling, deviation slope va multi-window confirmation mexanizmlarining birikmasi.
Maqsadli bozor: Ayniqsa yuqori likvidli futures kontraktlari.
Vaqt masshtabi: Tick-based, volume-based va taxminan 100 ms–1 s fixed-time windows.
Manbada xabar qilingan samaradorlik: WMPM uchun %72,3 next-tick direction accuracy, 2,14 Sharpe ratio va micro-price ko‘rsatkichiga nisbatan %38 signal-to-noise improvement.
Empirik tekshiriluvchanlik: Ma’lumot manbai, davr, kontraktlar ro‘yxati, namuna hajmi va out-of-sample bo‘linishi manbada yetarli darajada bayon qilinmagani uchun natijalarni mustaqil reproduksiya qilish mumkin emas.
Formula ogohlantirishi: Execution Momentum formulasidagi buyer/seller ishorasi narx kattaligiga bevosita qo‘llanadi. EM bilan musbat narx masshtabidagi SLP qanday normallashtirib birlashtirilgani tushuntirilmagan.
γ ogohlantirishi: Dynamic scaling factor uchun yuqori chegara yoki clipping protsedurasi ko‘rsatilmagan.
Case-study ogohlantirishi: Manbaning bearish E-mini bitimida kirish 4513,75 va chiqish 4511,00 bo‘lishiga qaramay natija −2,75 ball deb yozilgan. Bu qiymat short P&L sifatida talqin qilinganda ishora bilan mos kelmaydi.
Manbalar ro‘yxati ogohlantirishi: Cont, Kukanov va Stoikov ga nisbat berilgan “Order Book Imbalance in High-Frequency Markets” manbasi bibliografik jihatdan tekshiriladigan “The Price Impact of Order Book Events” ishining sarlavhasiga mos kelmaydi.
Asosiy talqin chegarasi: Tadqiqot WMPM uchun qiziqarli mikro-tuzilma dizayni va manba tomonidan bildirilgan kuchli backtest raqamlarini taqdim etadi. Biroq mavjud hisobot usuli metod jonli HFT tizimlarida yoki mustaqil ma’lumotlar to‘plamlarida ustun samaradorlik ko‘rsatishini isbotlamaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan