

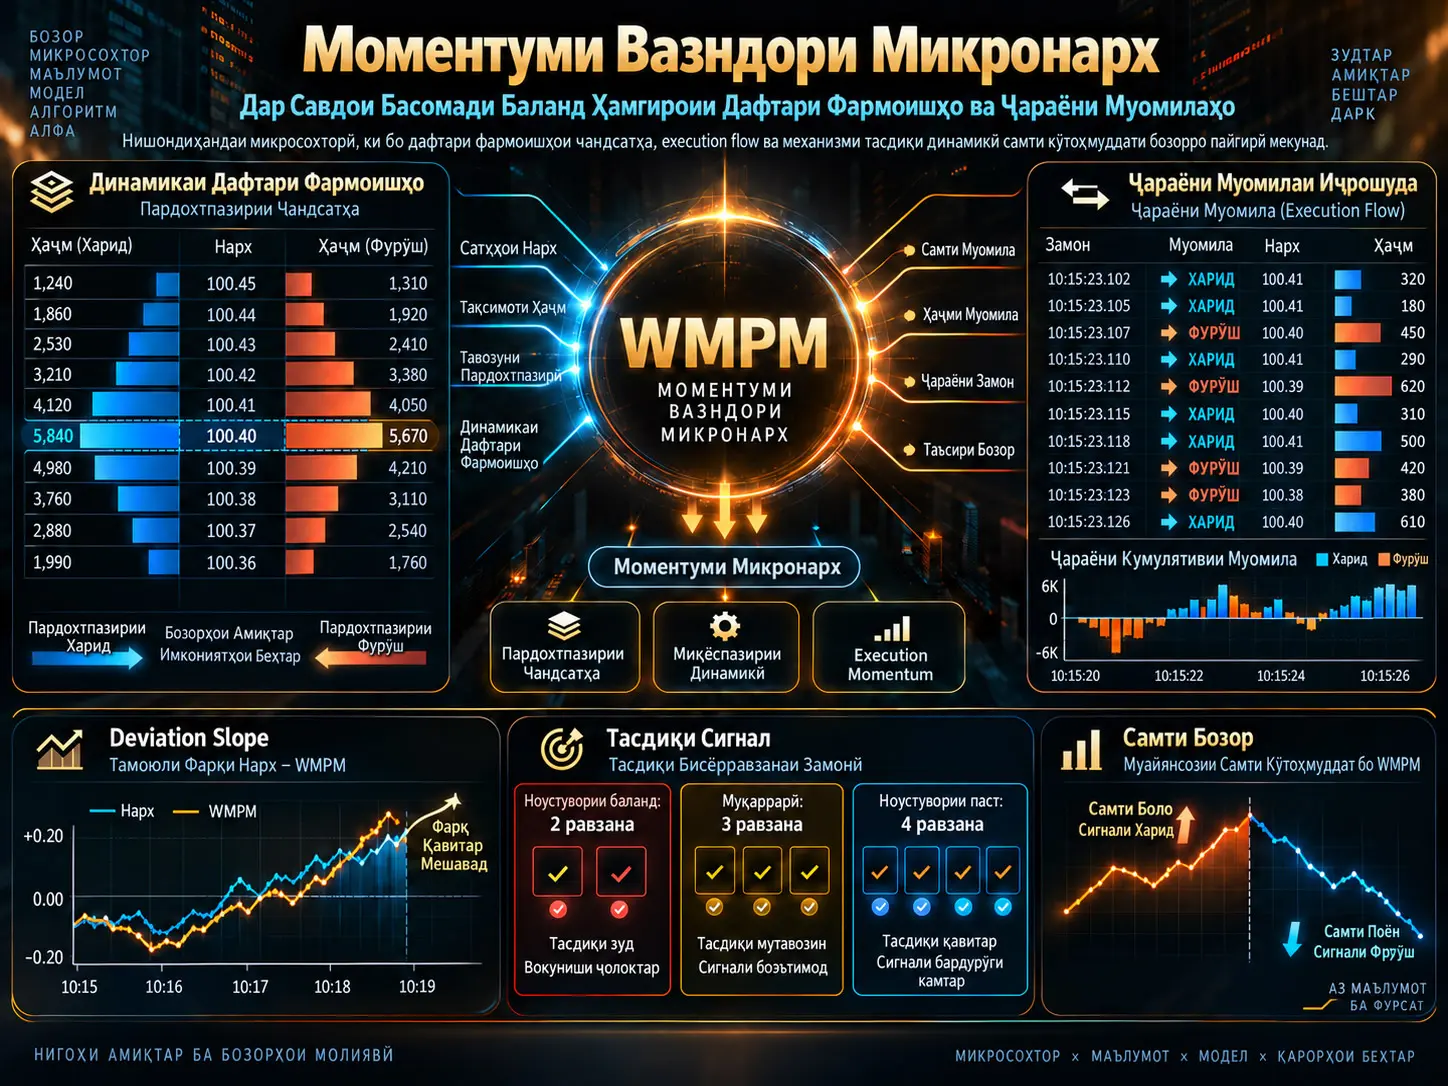
Дар бозорҳои электронӣ беҳтарин нархҳои харид ва фурӯш танҳо қисми хурди пардохтпазирии намоёнро ифода мекунанд. Фармоишҳое, ки чанд зина поёнтар ва болотар аз беҳтарин нархҳо ҷойгиранд, дар бораи амиқии бозор маълумот медиҳанд, дар ҳоле ки муомилаҳои иҷрошуда нишон медиҳанд, ки кадом тараф воқеан пардохтпазириро истеъмол мекунад. Ин таҳқиқот бо мақсади якҷо кардани ин ду манбаи иттилоот дар як нишондиҳандаи басомади баланд нишондиҳандаи микросохториро бо номи Weighted Microprice Momentum (WMPM) пешниҳод мекунад.
WMPM бар се ҷузъи асосӣ бунёд шудааст. Standing Liquidity Price (SLP) нархҳо ва ҳаҷмҳои чанд сатҳи bid ва ask-ро бо вазнҳое муттаҳид мекунад, ки бо гузаштан ба сатҳҳои амиқтар кам мешаванд. Execution Momentum (EM) нарх, ҳаҷм ва buyer-initiated ё seller-initiated будани муомилаҳои дар гузаштаи наздик иҷрошударо истифода мебарад. Коэффисиенти динамикии миқёсдиҳӣ γ бошад, вобаста ба top-of-book order-book imbalance ва ноустувории ҷорӣ таъсири муомилаҳои иҷрошударо ба WMPM тағйир медиҳад.
Система танҳо сатҳи WMPM-ро истифода намекунад. deviation slope сохта мешавад, ки месанҷад, оё фарқи байни нишондиҳанда ва нархи бозор бо мурури вақт меафзояд ё не, ва ба ҷойи тавлиди сигнали савдо аз як ҳаракати кӯтоҳмуддат талаб карда мешавад, ки сигнал дар чанд равзанаи пайдарпай идома ёбад. Манбаъ барои ноустувории баланд ду, барои ноустувории муқаррарӣ се ва барои ноустувории паст чор равзанаи confirmation-ро тавсия медиҳад.
Таҳқиқот дар backtest-ҳои анҷомдодашуда барои чанд futures-контракти дорои пардохтпазирии баланд барои WMPM дар пешгӯии самти tick-и навбатӣ %72,3 дақиқӣ, барои micro-price %65,1 ва барои order-book imbalance %58,7 гузориш медиҳад. Барои стратегияи бар WMPM асосёфта Sharpe ratio 2,14, барои стратегияи micro-price 1,76 ва аз нигоҳи signal-to-noise ratio беҳбудии %38 гузориш шудааст. Аммо азбаски манбаи маълумот, рӯйхати пурраи контрактҳо, санаҳои санҷиш, андозаи намуна, тартиби out-of-sample ва ченакҳои номуайянии оморӣ гузориш нашудаанд, ин рақамҳо натиҷаҳои мустақилона бозтавлидшаванда нестанд.
| Ҷузъ | Вазифа |
|---|---|
| Standing Liquidity Price | Якҷо кардани пардохтпазирии интизории bid/ask-и бисёрсатҳа бо нарх ва ҳаҷм |
| Exponential Decay | Кам кардани таъсири сатҳҳои амиқтари LOB |
| Execution Momentum | Ифода кардани ҷараёни харид/фурӯши иҷрошуда |
| Динамикии γ | Тағйир додани таъсири Execution flow мувофиқи imbalance ва ноустуворӣ |
| Deviation Slope | Санҷидани он ки ҷудошавии WMPM–нарх қавитар мешавад ё не |
| Signal Confirmation | Кам кардани сигналҳое, ки аз садои single-tick ба вуҷуд меоянд |
Фарқи Байни Mid-Price ва Micro-Price Чист?
Бигзор баландтарин нархи харид дар дафтари фармоишҳои маҳдуд \(P_{bid}\) ва пасттарин нархи фурӯш \(P_{ask}\) бошад. Нархи миёнаи классикӣ:
\[ Mid= \frac{P_{bid}+P_{ask}}{2} \]
ба ин шакл ҳисоб мешавад.
Ин қимат содда ва муфид аст; аммо агар байни ҳаҷмҳои интизорӣ дар тарафи bid ва ask фарқи калон бошад, онро ба ҳисоб намегирад.
Ангезаи асосии равиши Micro-price ин аст, ки асимметрияи пардохтпазирӣ дар дафтари фармоишҳо метавонад дар бораи самти кӯтоҳмуддати нарх маълумот дошта бошад. Масалан, мавҷудияти ҳаҷми хеле калон дар тарафи best bid ва ҳаҷми хеле кам дар тарафи best ask метавонад бо эҳтимоли ҳаракати навбатии нарх ба боло алоқаманд бошад.
Таҳқиқоти манбаъ вазнгузории махсуси micro-price-и классикиро ба сатҳи top-of-book маҳдудкунанда мешуморад. Аз ин рӯ WMPM кӯшиш мекунад қабатҳои амиқтари order-book ва муомилаҳои иҷрошударо якҷоя истифода барад.
WMPM Чист?
Дар манбаъ нишондиҳандаи асосӣ:
\[ WMPM=SLP+\gamma(EM-SLP) \]
ба ин шакл таъриф шудааст.
Дар ин ҷо:
- \(SLP\): Standing Liquidity Price,
- \(EM\): Execution Momentum,
- \(\gamma\): коэффисиенти динамикӣ аст, ки таъсири нисбии execution momentum-ро тағйир медиҳад.
Мантиқи пешбинишудаи формула чунин аст: SLP пардохтпазирии интизор-ро дар дафтари фармоишҳо, EM бошад муомилаҳои воқеан иҷрошуда-ро ифода мекунад. WMPM кӯшиш мекунад ин ду маълумотро дар як сигнали кӯтоҳмуддати нарх муттаҳид кунад.
Standing Liquidity Price Чӣ Гуна Ҳисоб Мешавад?
SLP на танҳо беҳтарин сатҳи bid ва ask, балки \(N\) сатҳи аввали дафтари фармоишҳоро истифода мебарад:
\[ SLP= \frac{ \sum_{i=1}^{N} w^{bid}_iP^{bid}_iV^{bid}_i+ \sum_{i=1}^{N} w^{ask}_iP^{ask}_iV^{ask}_i }{ \sum_{i=1}^{N} w^{bid}_iV^{bid}_i+ \sum_{i=1}^{N} w^{ask}_iV^{ask}_i } \]
Дар ҳар сатҳи нарх:
- \(P_i\) нархро,
- \(V_i\) ҳаҷми мавҷударо,
- \(w_i\) бошад вазни ба сатҳ додашударо
ифода мекунад.
Ба ин тартиб сатҳҳои нарх бо ҳаҷми калонтар ба SLP таъсири бештар мерасонанд.
Чаро Ба Фармоишҳои Амиқтар Вазни Камтар Дода Мешавад?
Эҳтимоли дар ояндаи наздик иҷро шудани фармоишҳои сатҳи якум ё дуюми order-book одатан аз фармоишҳое, ки хеле дуртар аз нархи ҷории бозор ҷойгиранд, баландтар аст. Аз ин рӯ манбаъ ду таъсири ҷудогонаи масофаро дар як функсияи вазн истифода мебарад:
\[ w_i= \lambda^{i-1} e^{-\theta \frac{|P_i-P_{best}|}{P_{best}}} \]
\(\lambda^{i-1}\) бо амиқтар шудани сатҳ вазнро кам мекунад, дар ҳоле ки ҷузъи дуюми экспоненсиалӣ масофаи нархро аз best bid ё best ask ба ҳисоб мегирад.
Манбаъ барои синфҳои гуногуни futures қиматҳои ибтидоии зеринро пешниҳод мекунад:
| Навъи Futures | Level Decay λ | Price Sensitivity θ | Сатҳи LOB |
|---|---|---|---|
| Equity Index Futures | 0,85 | 0,3 | 5–10 |
| Interest Rate Futures | 0,80 | 0,4 | 5–8 |
| Currency Futures | 0,75 | 0,5 | 5–7 |
| Commodity Futures | 0,70 | 0,6 | 3–5 |
Аммо мақола нишон намедиҳад, ки ин рақамҳо аз кадом намунаи калибронӣ гирифта шудаанд ё натиҷаҳои sensitivity analysis бо параметрҳои алтернативӣ чӣ гуна буданд. Аз ин рӯ ин қиматҳо бояд на ҳамчун оптимумҳои универсалии тасдиқшуда, балки ҳамчун параметрҳои ибтидоии пешниҳодкардаи манбаъ арзёбӣ шаванд.
Execution Momentum Чиро Месанҷад?
Order book танҳо фармоишҳои интизории иштирокчиёнеро нишон медиҳад, ки мехоҳанд муомила кунанд. Фармоиш баъдтар метавонад бекор шавад ва ҳеҷ гоҳ ба муомила табдил наёбад.
Муомилаҳои иҷрошуда бошад, талаботи бозореро нишон медиҳанд, ки воқеан пардохтпазириро истеъмол мекунад.
Манбаъ Execution Momentum-ро:
\[ EM= \frac{ \sum_{j=1}^{M} P^{exec}_jV^{exec}_j sign_j }{ \sum_{j=1}^{M}V^{exec}_j } \]
ба ин шакл таъриф мекунад.
Дар ин ҷо:
- \(P^{exec}_j\): нархи иҷро,
- \(V^{exec}_j\): ҳаҷми иҷрошуда,
- \(sign_j=+1\): муомилаи buyer-initiated,
- \(sign_j=-1\): муомилаи seller-initiated,
- \(M\): шумораи муомилаҳо дар lookback window.
Манбаъ барои барномаҳои басомади баланд одатан равзанаҳоеро пешниҳод мекунад, ки 10–50 муомилаи охиринро фаро мегиранд.
Масъалаи Миқёс Дар Формулаи Execution Momentum
Шакли дар манбаъ навишташудаи формула саволи муҳими техникӣ ба миён меорад. Гарчанде ки \(P^{exec}\) бузургии мусбати нарх аст, татбиқи −1 ба муомилаҳои seller-initiated метавонад қимати EM-ро ба миқёси манфии нарх гузаронад.
Дар муқобил, SLP қимати мусбатест, ки ба сатҳи воқеии нархи бозор наздик аст.
Манбаъ:
\[ WMPM=SLP+\gamma(EM-SLP) \]
ин ду бузургиро мустақиман якҷо мекунад.
Мақола намегӯяд, ки EM аввал нисбат ба mid-price нормализатсия шудааст, ба signed return табдил дода шудааст ё ба миқёси дигар марказонида шудааст. Аз ин рӯ, агар формула маҳз ба шакли манбаъ татбиқ шавад, дар шароити seller-dominated trade flow аз нархи воқеии бозор хеле дур рафтани WMPM аз ҷиҳати назариявӣ имконпазир аст.
Ин ҳолат аз ҷониби Verianla ислоҳ нашудааст; он ҳамчун масъалаи бозтавлидшавандагӣ дар таърифи риёзии манбаъ қайд шудааст.
Динамикии γ Барои Чӣ Лозим Аст?
Дар WMPM вазни сохтори order-book ва trade flow доимӣ нест. Манбаъ:
\[ \gamma= \gamma_0 (1+\delta|OI|\sigma_{ratio}) \]
формуларо истифода мебарад.
Дар ин ҷо:
- \(\gamma_0\): вазни асосии execution-flow,
- \(\delta\): коэффисиенти ҳассосият,
- \(|OI|\): бузургии top-level order-book imbalance,
- \(\sigma_{ratio}\): нисбати ноустувории ҷорӣ ба миёнаи таърихӣ.
Манбаъ барои \(\gamma_0\) фосилаи 0,3–0,5 ва барои \(\delta\) фосилаи 0,5–1,0-ро ҳамчун қиматҳои маъмулӣ медиҳад.
Ҳадаф ин аст, ки вақте бозор ҳам номутавозин ва ҳам аз ҳолати муқаррарӣ ноустувортар аст, таъсири муомилаҳои иҷрошуда ба нишондиҳанда зиёд карда шавад.
Бо вуҷуди ин, барои γ clipping ё ҳадди болоии ошкоро дода нашудааст. Аз ин рӯ, дар шароити баланди \(\sigma_{ratio}\) аз 1 болотар рафтани γ аз ҷиҳати назариявӣ имконпазир аст.
WMPM Дар Кадом Миқёсҳои Замонӣ Кор Мекунад?
Манбаъ се навъи гуногуни равзанаро пешниҳод мекунад:
- Tick-based window: ҳисобкунӣ бо ҳар паёми нави quote ё trade,
- Volume-based window: ҳисобкунии дубора пас аз иҷро шудани ҳаҷми муайян,
- Fixed-time window: равзанаҳои замонӣ бо фосилаи тақрибан 100 ms–1 s.
Дар барномаҳои хеле ҳассос single-tick WMPM истифода шуда метавонад. Аммо азбаски ҳисобкунии single-tick ба microstructure noise бисёр ҳассос аст, манбаъ системаи confirmation-ро илова мекунад.
Механизми Confirmation Чӣ Гуна Кор Мекунад?
Як маротиба аз threshold гузаштани сигнал кофӣ нест.
Раванд:
- WMPM аз ҳадди нисбат ба нархи бозор муайяншуда мегузарад,
- фарқи ҳамсамт дар чанд равзанаи пайдарпай идома меёбад,
- пас аз пур шудани шумораи зарурии confirmation сигнал қабул мешавад.
Манбаъ вобаста ба режими ноустуворӣ:
- ноустувории баланд: \(K=2\),
- ноустувории муқаррарӣ: \(K=3\),
- ноустувории паст: \(K=4\)
тавсия медиҳад.
Режимҳои ноустуворӣ тавассути муқоисаи ҳаракатҳои нарх дар давраи наздик бо сатҳҳои тақрибан %25 ва %75 percentile-и тақсимоти таърихӣ тасниф карда мешаванд.
Deviation Slope Чиро Месанҷад?
Манбаъ на танҳо боло ё поён будани WMPM аз нархро, балки афзоиш ёфтани фарқи байни онҳоро низ пайгирӣ мекунад:
\[ DeviationSlope(t)= \frac{ [WMPM(t)-Price(t)] - [WMPM(t-1)-Price(t-1)] }{ \Delta t } \]
Deviation slope-и мусбат ва афзоянда ҳамчун қавитар шудани фишори болоравӣ, slope-и манфӣ бошад ҳамчун тезтар шудани фишори пастравӣ тафсир мешавад.
Манбаъ инчунин вобаста ба он ки сигнал чанд давра идома мекунад, синфҳои weak, moderate ва strong-ро пешниҳод мекунад. Гарчанде ки ба ин вобаста фоизҳои position-sizing дода шудаанд, онҳо дар манбаъ ҳамчун қиматҳои универсалие, ки бо оптимизатсияи эмпирикии хавф тасдиқ шудаанд, пешниҳод намешаванд ва набояд ҳамчун тавсияи сармоягузорӣ арзёбӣ шаванд.
Тағйири Пардохтпазирӣ Дар Давоми Рӯз Чӣ Гуна Ба Ҳисоб Гирифта Мешавад?
Дар бозорҳои futures шиддати муомилаҳо дар market open, миёнаи рӯз ва атрофи басташавӣ яксон нест.
Чаҳорчӯбаи WMPM истифодаи:
- профилҳои ҳаҷми time-of-day,
- parameter tuning мувофиқи пардохтпазирии тағйирёбанда,
- volatility scaling бо дарназардошти давраҳои opening/closing
тавсия медиҳад.
Манбаъ мегӯяд, ки ҳадаф аз ин рафтори нишондиҳандаро байни режимҳои гуногуни trading-session устувортар кардан аст.
Усул ва Натиҷаҳои Таҳқиқот
Backtest Чӣ Гуна Гузаронида Шудааст?
Манбаъ мегӯяд, ки дар маълумоти басомади баланди futures backtest-и фарогир бо чанд навъи контракт гузаронида шудааст.
Дар чаҳорчӯбаи санҷиш гуфта мешавад, ки:
- маълумоти tick-level бо full order-book depth,
- execution records,
- хароҷоти муомила бо bid-ask spread ва commission,
- баҳодиҳии slippage бар асоси order-book depth ва execution quality-и гузашта,
- benchmark-ҳои micro-price ва order-book imbalance
истифода шудаанд.
Гуфта мешавад, ки натиҷаҳо бо ченакҳое чун Sharpe ratio, win rate, maximum drawdown ва risk-adjusted return арзёбӣ шудаанд.
Аммо Оё Backtest-ро Бозтавлид Кардан Мумкин Аст?
Манбаъ маълумоти муҳими зеринро гузориш намедиҳад:
- таъминкунандаи маълумот,
- рӯйхати пурраи futures-контрактҳои санҷидашуда,
- санаҳои оғоз ва анҷоми маълумот,
- шумораи умумии trading-day ё tick,
- тақсимоти train / validation / test,
- сохтори out-of-sample ё walk-forward,
- миқдори commission,
- параметрҳои slippage,
- модели иҷрои фармоиш,
- фарзияи queue-position,
- фарзияи latency,
- confidence interval,
- санҷишҳои statistical significance.
Ин камбудиҳо махсусан дар backtest-и high-frequency trading муҳиманд; зеро spread-и хурд ва давраи кӯтоҳи нигоҳдорӣ боис мешаванд, ки execution assumptions натиҷаҳоро ба таври назаррас тағйир диҳанд.
Муқоисаи Дар Манбаъ Гузоришшуда
| Метрика | WMPM | Micro-Price | Order Book Imbalance |
|---|---|---|---|
| Дақиқии самти Next-tick | %72,3 | %65,1 | %58,7 |
| Sharpe Ratio | 2,14 | 1,76 | Дар манбаъ қимати рақамӣ дода нашудааст |
| Signal-to-Noise | Нисбат ба нишондиҳандаҳои Micro-price беҳбудии %38 гузориш шудааст | ||
Ин қиматҳо натиҷаҳои гузоришкардаи манбаъ мебошанд. Азбаски маълумот ва evaluation protocol ба қадри кофӣ муфассал нестанд, санҷиши мустақил имконнопазир аст.
%72,3 Next-Tick Accuracy Чӣ Гуна Тафсир Шавад?
Манбаъ ҳадафи пешгӯиро “next-tick direction” муайян мекунад, аммо:
- flat tick-ҳо чӣ гуна тасниф шудаанд,
- таносуби синфҳо чӣ гуна аст,
- accuracy дар event-time ё trade-time чен шудааст,
- таъсири bid-ask bounce чӣ гуна назорат шудааст
ба таври муфассал гузориш намешавад.
Бе ин маълумот арзёбии пурраи аҳамияти иқтисодӣ ва омории қимати %72,3 дақиқӣ имконнопазир аст.
Намунаи E-mini S&P 500
Манбаъ дар 30 дақиқаи аввали пас аз кушодашавии бозор се намунаи high-confidence signal медиҳад:
| Вақт | Сигнал | Вуруд | Баромад | Натиҷаи Дар Манбаъ Навишташуда | Давомнокӣ |
|---|---|---|---|---|---|
| 09:32:15 EST | Bullish / strong | 4512,25 | 4514,50 | +2,25 нуқта | 47 сония |
| 09:41:03 EST | Bearish / moderate | 4513,75 | 4511,00 | −2,75 нуқта | 1 дақ 12 сония |
| 09:58:37 EST | Bullish / strong | 4510,50 | 4515,25 | +4,75 нуқта | 2 дақ 05 сония |
Дар сатри дуюм масъалаи техникии тафсир вуҷуд дорад. Барои муомилаи Bearish, яъне short, пастшавӣ аз 4513,75 то 4511,00 дар ҳисобкунии оддии short-position P&L маънои +2,75 нуқтаро дорад. Манбаъ онро −2,75 навиштааст.
Мақола шарҳ намедиҳад, ки ин қимат signed price movement аст ё trading P&L. Аз ин рӯ қимат дар ин ҷо ба шакли манбаъ нигоҳ дошта шуда, номувофиқатӣ алоҳида қайд шудааст.
Ғояи Аз Ҷиҳати Техникӣ Қавии Таҳқиқот Чист?
Ҷиҳати консептуалии қавитарини WMPM кӯшиши истифодаи order book ва муомилаҳои иҷрошуда дар як сигнал аст.
Resting liquidity ба ин савол ҷавоб медиҳад:
“Дар бозор дар кадом нархҳо чӣ қадар фармоиш интизор аст?”
Execution flow бошад ба саволи дигар ҷавоб медиҳад:
“Кадом тараф воқеан пардохтпазириро истеъмол мекунад?”
Истифодаи якҷояи ин ду манбаи иттилоот аз ҷиҳати назариявӣ метавонад нисбат ба нишондиҳандаҳое, ки танҳо ба order-book snapshot асос ёфтаанд, тасвири бойтари ҳолати бозорро диҳад.
Илова бар ин, идеяҳои multi-level depth, exponential decay, volatility adaptation ва signal confirmation самти тарҳрезиеро пешниҳод мекунанд, ки бо таҳлили муосири event-driven-и микросохтор мувофиқ аст.
Маҳдудиятҳои Асосии Таҳқиқот
- Мақолаи маҷаллаи рецензияшуда нест, балки SSRN working paper-и мустақил аст.
- Манбаи маҷмӯи маълумоти эмпирикӣ шарҳ дода нашудааст.
- Рӯйхати пурраи контрактҳои санҷидашуда дода нашудааст.
- Давраи санҷиш шарҳ дода нашудааст.
- Train/test ё тартиби воқеии out-of-sample нишон дода нашудааст.
- Ҷузъиёти рақамии ҳисобҳои transaction-cost ва slippage нест.
- Ҷузъиёти моделсозии queue position ва latency нест.
- Ҷузъиёти таснифи next-tick target нопурра аст.
- Confidence interval ё significance test гузориш нашудааст.
- Parameter sensitivity analysis дода нашудааст.
- Дар формулаи Execution Momentum мувофиқати аломат/миқёс шарҳ дода нашудааст.
- Ҳадди болоӣ ё тартиби clipping барои коэффисиенти γ нишон дода нашудааст.
- Дар натиҷаи bearish case-study-и E-mini номувофиқати аломат вуҷуд дорад.
- Феҳристи манбаъҳо маҳдуд буда, ҳадди ақал як номувофиқати унвони библиографиро дар бар мегирад.
Оё Ин Натиҷаҳо Даромаднокии Зиндаи HFT-ро Исбот Мекунанд?
Не. Манбаъ натиҷаҳои умедбахши backtest-ро гузориш медиҳад, аммо иҷрои зиндаи фармоиш, exchange queue position-и воқеӣ, network latency, partial fills, adverse selection ва натиҷаҳои production trading-ро пешниҳод намекунад.
Махсусан дар савдои басомади баланд байни сифати сигнали backtest ва даромади иқтисодии воқеан иҷрошаванда метавонад фарқи назаррас вуҷуд дошта бошад.
Аз ин рӯ, дар марҳилаи ҳозира арзишмандтарин ҷиҳати илмии WMPM пешниҳоди фарзияи санҷишшавандаи микросохторие мебошад, ки маълумоти бисёрсатҳаи order-book-ро бо ҷараёни муомилаҳои иҷрошуда муттаҳид мекунад. Натиҷаҳои гузоришкардаи манбаъ бояд ҳамчун натиҷаҳое дида шаванд, ки ба таҳқиқоти муфассалтар ва мустақили out-of-sample ниёз доранд.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: A Novel Weighted Microprice Momentum for High-Frequency Trading: Integrating Order Book Dynamics with Execution Flow
Муаллиф: Nikolaos Rallis.
Муассисаи муаллиф: Дар сабти SSRN ҳамчун Independent нишон дода шудааст.
Навъи манбаъ: Independent working paper / SSRN preprint.
Санаи таҳқиқот: 13 Август 2025.
Санаи боркунии SSRN: 5 Январ 2026.
SSRN DOI: 10.2139/ssrn.5806502.
Ҳолати рецензия: Дар манбаъ сабте нест, ки он дар маҷаллаи рецензияшуда нашр шудааст.
Литсензия / ҳуқуқи муаллиф: Сабти SSRN нишон медиҳад, ки соҳиби ҳуқуқи муаллиф ба SSRN литсензияи паҳнкунӣ додааст ва муҳтаво All Rights Reserved мебошад. Литсензияи кушодаи Creative Commons вуҷуд надорад.
Пешниҳоди асосӣ: Weighted Microprice Momentum; омезиши multi-level Standing Liquidity Price, Execution Momentum, dynamic scaling, deviation slope ва механизмҳои multi-window confirmation.
Бозори ҳадаф: Хусусан futures-контрактҳои дорои пардохтпазирии баланд.
Миқёси замонӣ: Tick-based, volume-based ва fixed-time windows тақрибан 100 ms–1 s.
Натиҷаи дар манбаъ гузоришшуда: Барои WMPM %72,3 next-tick direction accuracy, 2,14 Sharpe ratio ва нисбат ба нишондиҳандаи micro-price %38 signal-to-noise improvement.
Санҷишпазирии эмпирикӣ: Азбаски манбаи маълумот, давра, рӯйхати контрактҳо, андозаи намуна ва тақсимоти out-of-sample дар манбаъ ба қадри кофӣ гузориш нашудаанд, бозтавлиди мустақили натиҷаҳо имконнопазир аст.
Огоҳии формула: Аломати buyer/seller дар формулаи Execution Momentum бевосита ба бузургии нарх татбиқ мешавад. Шарҳ дода намешавад, ки EM ва SLP дар миқёси мусбати нарх чӣ гуна нормализатсия ва муттаҳид шудаанд.
Огоҳии γ: Барои Dynamic scaling factor ҳадди болоӣ ё тартиби clipping нишон дода нашудааст.
Огоҳии case-study: Дар муомилаи bearish E-mini-и манбаъ, гарчанде ки вуруд 4513,75 ва баромад 4511,00 аст, натиҷа −2,75 нуқта навишта шудааст. Агар ин қимат ҳамчун short P&L тафсир шавад, ба аломат мувофиқат намекунад.
Огоҳии феҳристи манбаъҳо: Истиноди “Order Book Imbalance in High-Frequency Markets”, ки ба Cont, Kukanov ва Stoikov нисбат дода шудааст, бо унвони библиографӣ тасдиқшавандаи кори “The Price Impact of Order Book Events” мувофиқат намекунад.
Ҳадди асосии тафсир: Таҳқиқот барои WMPM тарҳи ҷолиби микросохторӣ ва рақамҳои қавии backtest-ро, ки манбаъ гузориш кардааст, пешниҳод мекунад. Аммо гузоришдиҳии мавҷуда исбот намекунад, ки усул дар системаҳои зиндаи HFT ё дар маҷмӯаҳои мустақили маълумот натиҷаи беҳтар нишон медиҳад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд