

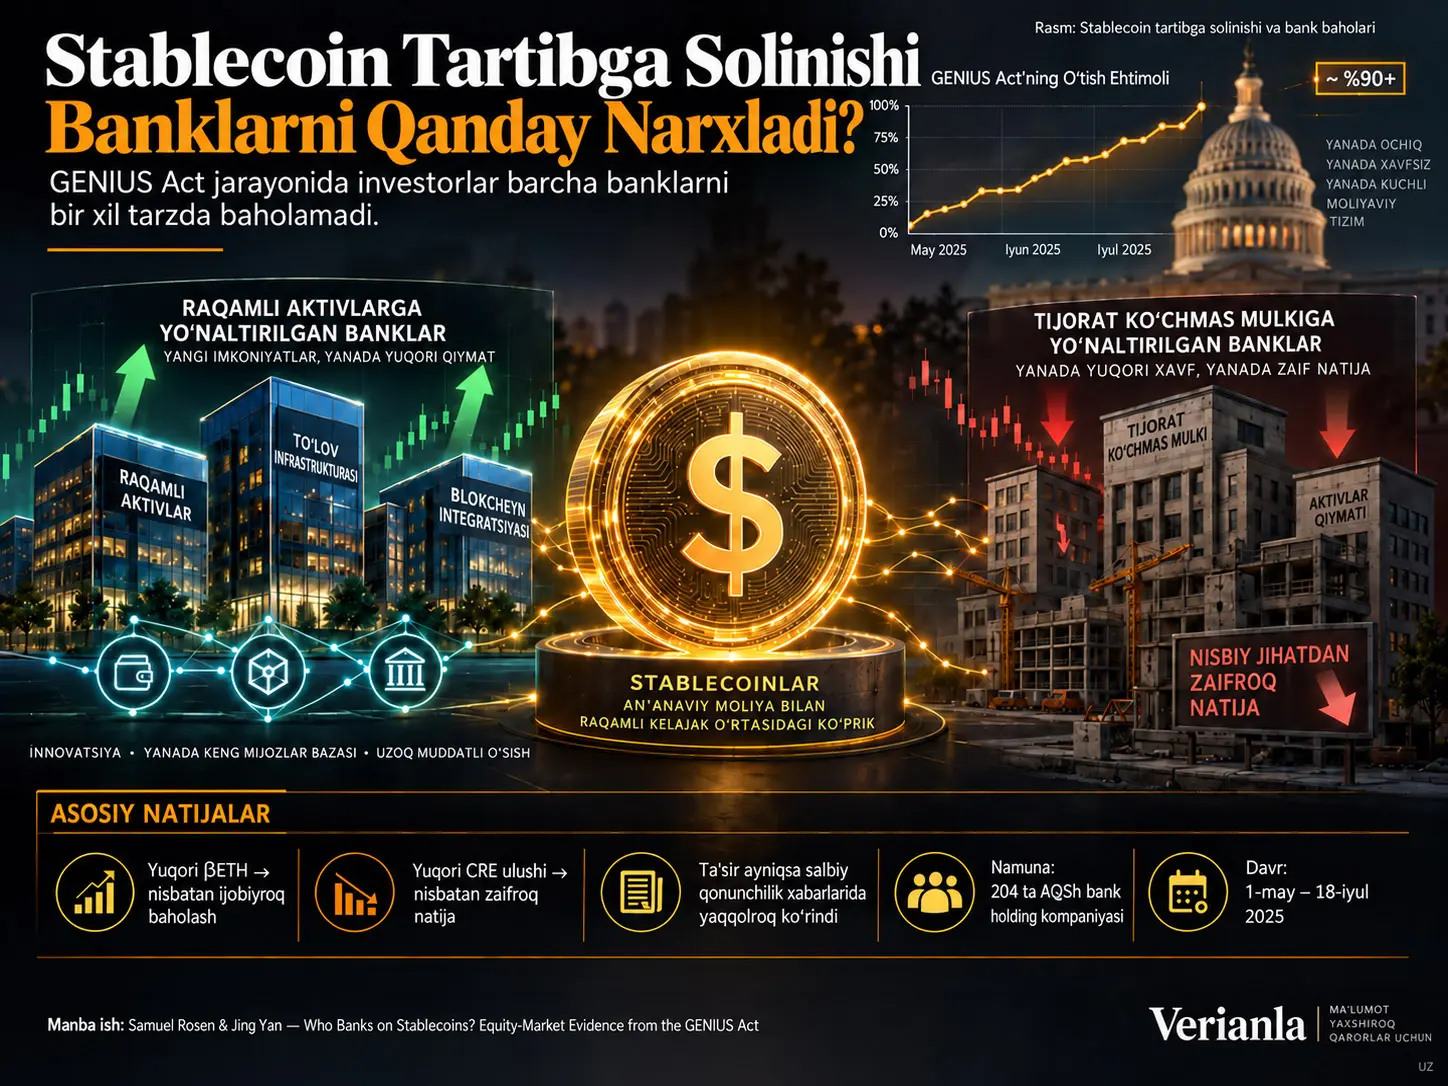
2025 yilda AQShda to‘lov stablecoinlari uchun federal tartibga solish doirasini yaratgan GENIUS Actning qonun bo‘lish ehtimoli o‘zgarar ekan, investorlar barcha banklarni bir xil tarzda baholamadi. Ko‘rib chiqilgan tadqiqot 204 ta ommaviy AQSh bank xolding kompaniyasining aksiya daromadlarini Polymarketdagi GENIUS Act qabul qilinishining kunlik ehtimollari bilan birlashtirib, qaysi bank xususiyatlari ijobiyroq yoki salbiyroq bozor bahosi bilan bog‘liqligini o‘rganadi.
Tadqiqotning ikki asosiy natijasi bor. Birinchidan, qonunchilik jarayonidan oldin aksiya daromadlari Ethereum bilan kuchliroq birga harakat qilgan, ya’ni βETH qiymati yuqoriroq banklar GENIUS Actning qabul qilinishi tobora ehtimollashgan davrda nisbatan ijobiyroq abnormal return ko‘rsatgan. Ikkinchidan, balansida tijorat ko‘chmas mulk kreditlari ulushi yuqoriroq bo‘lgan CRE-intensiv banklar nisbatan salbiyroq baholangan.
Bu yerda βETH bank egalik qiladigan Ethereum yoki stablecoin miqdori emas. U bank aksiyasining qonunchilik hodisasidan oldingi davrda Ethereum daromadlariga statistik sezgirligini o‘lchaydigan factor loadingdir. Mualliflar bu o‘lchov haqiqatan ham raqamli-aktiv pozitsiyalanishini ifodalash-ifodalamasligini alohida sinagan; βETH yuqoriroq banklar 10-K hujjatlarida kriptoga ko‘proq murojaat qilishi va GENIUS Actdan keyin stablecoin yoki tokenlashtirilgan-depozit tashabbuslarini e’lon qilish ehtimoli yuqoriroq ekanini ko‘rsatgan.
Kunlik tahlil yanada nozik assimetriyani ko‘rsatadi. GENIUS Actning o‘tish ehtimoli oshganda yuqori βETH banklari uchun alohida va kuchli yuqoriga yo‘nalgan premium topilmagan, biroq o‘tish ehtimoli pasayganda bu banklarning abnormal returnlari boshqa banklarga qaraganda kamroq salbiy bo‘lgan. Bunga qarshi ravishda yuqori CRE intensivligi ham ijobiy, ham salbiy qonunchilik xabarlarida nisbatan pastroq baholanish bilan bog‘liq.
Natijalar stablecoin tartibga solinishi butun bank sektori uchun bir yo‘nalishdagi foyda yoki zarar yaratishini ko‘rsatmaydi. Hodisa oynasida o‘rtacha bank factor benchmarkdan yuqori natija ko‘rsatmagan. Tadqiqot qo‘llab-quvvatlaydigan torroq xulosa shuki, tartibga solish noaniqligi kamaygan sari investorlar oldindan mavjud raqamli-aktiv imkoniyatlari va turli bank biznes modellariga turlicha qiymat bergan.
GENIUS Act nega banklar uchun muhim hodisa bo‘ldi?
Payment stablecoinlar nominal qiymatini ko‘pincha AQSh dollari kabi tayanch aktivga barqaror bog‘lab turishni maqsad qiladigan raqamli tokenlardir. Ular to‘lov, hisob-kitob, kripto-aktiv operatsiyalari, custody va tokenized-finance infratuzilmasida ishlatilishi mumkin.
Bank ishi nuqtai nazaridan stablecoin ekotizimi shunchaki “yangi kripto mahsuloti” degani emas. Tartibga solingan stablecoin faoliyati;
- to‘lov infratuzilmasiga,
- custody xizmatlariga,
- rezerv aktivlarini boshqarishga,
- tokenlashtirilgan depozitlarga,
- mijozlarning tranzaksiya qoldiqlariga,
- raqamli-aktiv korporativ xizmatlariga
ta’sir qilishi mumkin.
Shuning uchun federal qoidalarning aniqlashuvi banklarga bir xil ta’sir ko‘rsatishi shart emas. Allaqachon raqamli-aktiv infratuzilmasi, custody, payment technology yoki tokenization qobiliyatiga ega bank bilan daromad modeli asosan an’anaviy balans kreditlariga tayanadigan bank bir xil tartibga solish o‘zgarishini turli iqtisodiy imkoniyatlar sifatida baholashi mumkin.
GENIUS Act Banklarni Bir Xil Tarzda Baholadimi?
Yo‘q. Tadqiqotda hodisa oynasidagi o‘rtacha bank abnormal returni salbiy va nolga yaqin bo‘lganiga qaramay, banklar o‘rtasida aniq cross-sectional farqlar mavjud. Yuqori βETH banklari nisbatan ijobiyroq, tijorat ko‘chmas mulk kreditlari intensivligi yuqori banklar esa nisbatan salbiyroq baholangan.
Hodisa oynasi
Asosiy tahlil:
1 may–18 iyul 2025
davridan foydalanadi.
Bu davr GENIUS Act qabul qilinishi ehtimoli sezilarli darajada oshgan, shu bilan birga bir nechta yirik yuqoriga va pastga qayta baholashlar yuz bergan qonunchilik jarayonini qamrab oladi.
Polymarket ehtimoli har kuni AQSh Sharqiy vaqti bilan 16.00 da olinib, New York fond birjasi yopilishi bilan moslashtirilgan.
Manbaning Figure 1ida bozor tomonidan nazarda tutilgan qabul ehtimoli 2025 yil martda taxminan:
%57
darajasidan 18 iyulda taxminan:
%100
darajasiga ko‘tarilgani ko‘rinadi.
Bu yo‘l chiziqli emas; turli sanalarda katta ijobiy va salbiy yangilanishlar mavjud.
Prediction-market ehtimoli nimani anglatadi?
Polymarket narxi bozor ishtirokchilarining o‘sha paytdagi savdo narxlaridan chiqarilgan implied probability o‘lchovidir. Bu qiymat qonun o‘tishining obyektiv yoki aniq matematik ehtimoli emas.
Tadqiqotning empirik afzalligi faqat bir necha tanlangan Kongress hodisalaridan foydalanish o‘rniga investor kutishlarining kunlik o‘zgarishini kuzata olishidir.
Kunlik siyosat shoki:
\[ \Delta Pr_t \]
bilan ifodalanadi.
Ijobiy va salbiy shoklar alohida:
\[ \Delta Pr_t^+=\max(\Delta Pr_t,0) \]
va:
\[ \Delta Pr_t^-= |\min(\Delta Pr_t,0)| \]
ko‘rinishida ajratilgan.
204 ta bank qanday tanlandi?
Dastlab NYSE, Nasdaq yoki NYSE Americanda savdo qilinadigan va bank faoliyatiga oid SIC kodlariga ega 328 ta tashkilot aniqlangan.
FR Y-9C yozuvlari bilan moslashtirish, kamida 1 milliard dollar aktiv talabi va hodisa davrida toza aksiya daromadi talablaridan so‘ng asosiy namuna 204 ta bank xolding kompaniyasiga qisqartirilgan.
| Jami aktivlar | Banklar soni |
|---|---|
| < 10 milliard $ | 106 |
| 10–50 milliard $ | 63 |
| 50–250 milliard $ | 25 |
| > 250 milliard $ | 10 |
Deposit-beta ma’lumoti mavjud kichik namuna 183 ta bankdan iborat.
Abnormal return qanday hisoblandi?
Kunlik aksiya daromadlaridan umumiy bozor va moliyaviy omillar ta’sirini ajratish uchun olti faktorli model ishlatilgan:
- Fama–French bozor faktori,
- SMB hajm faktori,
- HML qiymat faktori,
- 2 yillik AQSh G‘aznachilik stavkasidagi kunlik o‘zgarish,
- 10 yil–2 yil Treasury term spread,
- BAA–10 yil Treasury credit spread.
Faktor koeffitsiyentlari:
20 mart 2024–19 mart 2025
pre-event davrida baholangan.
Har bir bank uchun hodisa oynasidagi kunlik abnormal returnlar yig‘indisi:
\[ CAR_i= \sum_t AR_{it} \]
ko‘rinishida hisoblangan.
O‘rtacha bank nima qildi?
| O‘zgaruvchi | O‘rtacha | Median |
|---|---|---|
| CAR | −0,56% | −1,52% |
| βETH | −0,0092 | −0,0089 |
| CRE Loan Ratio | 33,24% | 36,44% |
| Deposit Beta | 0,3957 | 0,3825 |
| Jami aktivlar | 95,4 milliard $ | 9,7 milliard $ |
O‘rtacha va median CARning salbiy bo‘lishi muhim talqin chegarasidir. GENIUS Act qonunlashuvi jarayonida barcha banklar birgalikda factor benchmarkga nisbatan daromad olgan, degan xulosa kelib chiqmaydi.
βETH nima?
βETH bank aksiya daromadining Ethereum daromadiga sezgirligidir.
Mualliflar standart olti faktorli abnormal-return modeliga kunlik Ethereum daromadini qo‘shib, yetti faktorli modelni baholaydilar.
Soddalashtirilgan ko‘rinishda:
\[ R_{bank,t} = \alpha+ \beta_{ETH}R_{ETH,t} + \text{diğer faktörler} + \varepsilon_t \]
Bu yerdagi:
\[ \beta_{ETH} \]
bankning pre-event Ethereum loadingidir.
Bu o‘lchov:
- bank Ethereum ushlab turishini isbotlamaydi,
- stablecoin aktivi miqdorini ko‘rsatmaydi,
- blokcheyn daromadini bevosita o‘lchamaydi.
U faqat bank aksiyasi qiymati pre-event davrda Ethereum bozori harakatlari bilan qay darajada birga harakatlanganini ko‘rsatadi.
Nega Ethereum?
Manba stablecoin ekotizimining muhim qismi Ethereum va bog‘liq tarmoqlarda ishlashini Ethereumni asosiy narxlash faktori sifatida tanlash uchun asos sifatida ishlatadi.
Biroq natija faqat Ethereumga xos emas. Appendix C ayni modellarni Bitcoin loading βBTC bilan qayta ishlaydi.
βETH va βBTC o‘rtasidagi Pearson korrelyatsiyasi taxminan:
0,734
va Spearman korrelyatsiyasi taxminan:
0,681
deb xabar qilingan.
Asosiy cross-sectional natija
Manbaning asosiy regressiyasi konseptual ravishda:
\[ CAR_i= \alpha+ \beta_1\beta_{ETH,i} + \theta_1CRE_i + \text{banka kontrolleri} + \varepsilon_i \]
ko‘rinishidadir.
βETH barcha asosiy modellarda ijobiy va statistik jihatdan ahamiyatli.
Mualliflarning iqtisodiy kattalik talqini:
βETHda 1 standart og‘ishlik oshish → hodisa oynasi CARida taxminan +1,8 foiz punkt.
deb beriladi.
Yuqori va past βETH quintilelari o‘rtasidagi akademik long-short taqqoslash esa:
+8,4 foiz punkt olti-faktorli abnormal return
hosil qiladi.
Ethereumning hodisa davridagi o‘z ko‘tarilishining mexanik ta’sirini yanada kuchliroq tozalaydigan yetti-faktorli o‘lchovda ham farq:
+4,9 foiz punkt
va t = 2,84 deb xabar qilingan.
CRE natijasi
CRE Loan Ratio:
\[ \frac{\text{Commercial Real Estate Loans}} {\text{Total Assets}} \]
deb ta’riflanadi.
Qurilish/yerlarni rivojlantirish, multifamily va nonfarm nonresidential tijorat ko‘chmas mulk kreditlari shu doiraga kiradi.
CRE koeffitsiyenti asosiy modellarda salbiy. Deposit beta va boshqa nazoratlar mavjud spetsifikatsiyalarda CREning bir standart og‘ishga oshishi taxminan:
−1,36 bilan −1,60 foiz punkt CAR
bilan bog‘liq.
Manba bu natijani stablecoin tartibga solinishi an’anaviy balans-kreditiga ko‘proq tayangan banklar uchun nisbatan cheklanganroq qiymat taklif etishi sifatida talqin qiladi.
Biroq CRE nisbati raqamli texnologiya investitsiyasining bevosita teskarisi emas. Bu o‘zgaruvchi manba tadqiqotida bank biznes-modeli tarkibini tutuvchi empirik proxy sifatida qo‘llanadi.
Salbiy GENIUS Act Xabarlarida βETH Nega Kuchliroq Baholandi?
Kunlik panel tahlilida yuqori βETH banklari GENIUS Actning o‘tish ehtimoli oshganda alohida kuchli premium olmagan; aksincha, o‘tish ehtimoli pasayganda nisbatan kamroq salbiy abnormal return ko‘rsatgan. Manba buni raqamli-aktiv pozitsiyalanishi ayniqsa qonunchilik muvaffaqiyatsizligi xavfiga qarshi pastga yo‘nalgan baholash himoyasi sifatida narxlangan, deb talqin qiladi.
Simmetrik kunlik model
Manba avval ehtimol harakatining faqat kattaligidan foydalanadi:
\[ AR_{it} = \tau_t+ \delta \left( |\Delta Pr_t|\times\beta_{ETH,i} \right) + ... + \varepsilon_{it} \]
1 may–18 iyul davrida:
10.812 bank-day
kuzatuv mavjud.
\(|\Delta Pr|\times\beta_{ETH}\) koeffitsiyenti ijobiy, CRE o‘zaro ta’siri esa barcha asosiy spetsifikatsiyalarda salbiy va kuchli darajada ahamiyatli.
Ijobiy va salbiy xabarlar ajratilganda
| O‘zaro ta’sir | Asosiy koeffitsiyent | Statistik natija |
|---|---|---|
| Ijobiy GENIUS xabari × βETH | +0,0005 | Ahamiyatli emas |
| Salbiy GENIUS xabari × βETH | +0,0146 | p < 0,01 |
| Ijobiy xabar × CRE | −0,0098 | p < 0,01 |
| Salbiy xabar × CRE | −0,0056 | p < 0,10 |
Salbiy shok o‘zgaruvchisi mutlaq kattalik bilan ta’riflangani uchun βETH koeffitsiyentining ijobiy bo‘lishi quyidagini anglatadi:
Qonunchilikning o‘tish ehtimoli pasayganda yuqori-βETH bank aksiyalari boshqa banklarga qaraganda kamroq tushadi.
Manbaning hisobiga ko‘ra qabul ehtimolida:
−5 foiz punkt
kabi kunlik pasayish bo‘lganda, βETHsi bir standart og‘ish yuqoriroq bank taxminan:
7 bazis punkt kamroq salbiy abnormal return
ko‘rsatadi.
Bu Ethereum narx harakatining mexanik natijasi bo‘lishi mumkinmi?
Mualliflar bu ehtimolni ham alohida sinaydi.
53 GENIUS shock-dayda:
\[ Corr(\Delta Pr,R_{ETH})=-0,08 \]
deb xabar qilingan.
Bundan tashqari, 22 mayda GENIUS o‘tish ehtimolida katta salbiy qayta baholash bo‘lgan paytda Ethereum narxi o‘sha kuni taxminan %4,3 oshgan.
Panel modelga:
\[ \beta_{ETH,i}\times R_{ETH,t} \]
nazorat o‘zgaruvchisi qo‘shilganda GENIUS downside koeffitsiyenti taxminan:
+0,0141
bo‘lib qoladi.
Shu sababli manba βETH ta’siri faqat hodisa kunidagi Ethereum narx o‘zgarishining mexanik aksi emasligini ta’kidlaydi.
Bir bosqichli model
Ikki bosqichli abnormal-return protsedurasidagi baholash xatosi natijani yuzaga keltiradimi-yo‘qmi, shuni sinash uchun mualliflar kunlik raw excess returnni bevosita bog‘liq o‘zgaruvchi qiladi va barcha moliyaviy faktorlarni bank xususiyatlari bilan o‘zaro ta’sirga kiritadi.
Bu modelda salbiy GENIUS shoki × βETH koeffitsiyenti:
+0,0112
va %1 darajada ahamiyatli bo‘lib qoladi.
βETH Haqiqatan ham Raqamli-Aktiv Pozitsiyalanishini O‘lchaydimi?
Manba βETHni shunchaki aksiya-Ethereum korrelyatsiyasi sifatida qoldirmaydi. Pre-event βETH ham qonunchilikdan oldingi 10-K kripto bayonotlari, ham GENIUS Actdan keyin banklar e’lon qilgan stablecoin va tokenlashtirilgan-depozit tashabbuslari bilan kuchli bog‘langan.
10-K tasdig‘i
Manbaning Figure 3i banklarning yillik hisobotlarida kriptoga oid ifoda uchrash ehtimolini βETH decilelari bilan taqqoslaydi.
Ayniqsa FY2024:
- Item 1/1A Business va Risk Factors,
- Item 7/7A MD&A,
- birlashtirilgan bayonotlar
uchun yuqori βETH banklari kriptoni ko‘proq tilga olgani ko‘rinadi.
FY2024da namuna banklarining taxminan:
%43
10-K ichida kriptoni tilga olgan bo‘lsa, FY2025da qolgan 197 bankda bu ko‘rsatkich taxminan:
%65
ko‘tariladi.
Mualliflar FY2024ni tozaroq ex ante tasdiq deb hisoblaydi; chunki FY2025 bayonotlari GENIUS Actga reaksiyani ham o‘z ichiga olishi mumkin.
Keyinchalik yuz bergan stablecoin/tokenization faoliyatlari
Mualliflar 2026 yil o‘rtalarigacha ochiq birlamchi va ikkilamchi manbalarda 16 ta bank stablecoin, tokenize deposit yoki tegishli raqamli-aktiv faoliyatiga kirganini hujjatlashtiradi.
| Chegara | Engaged bank | βETH o‘rtacha farqi | Cohen's d | Welch t |
|---|---|---|---|---|
| Kamida “Exploring” | 16 | +0,0229 | 0,99 | 5,05*** |
| Kamida Pilot / PoC | 12 | +0,0215 | 0,92 | 3,95*** |
| Launched | 4 | +0,0103 | 0,43 | 1,02 |
Dastlabki ikki farq Welch va Mann–Whitney testlarining ikkalasida ham kuchli darajada ahamiyatli. Faqat to‘rt bankli “launched” kichik namunasida ahamiyatli farq kuzatilmaydi.
Bundan tashqari, keyinchalik faol bo‘lgan 16 bankning 12 tasi ijobiy βETH guruhidadir; butun namunaning o‘zida ijobiy βETH taxminan uchdan bir qismlik ozchilikdir.
Bu texnologiya aksiyasi proxy-si bo‘lishi mumkinmi?
Mualliflar technology-industry loading bo‘lgan βTECHni ham hisoblaydi.
βETH bilan βTECH o‘rtasidagi korrelyatsiya:
−0,18
darajasida.
βTECH yakka holda ahamiyatli tarzda narxlanmaydi va βETH bilan bir modelga kiritilganda asosiy βETH natijasi saqlanib qoladi.
Bu natija βETH faqat “texnologiyaga sezgir bank aksiyasi” ta’sirini ifodalaydi degan izohni zaiflashtiradi.
CRE Intensivligi Nega Alohida Kanal Sifatida Ko‘rinadi?
Manba tadqiqotida yuqori tijorat ko‘chmas mulk kredit intensivligi raqamli-aktiv pozitsiyalanishining oddiy teskarisi sifatida qaralmaydi. CRE nisbati bankning an’anaviy balans kreditlariga qanchalik yo‘naltirilganini ko‘rsatuvchi alohida biznes-model indikatori sifatida ishlatiladi.
Mualliflarning iqtisodiy talqini
Stablecoin tartibga solinishi yaratishi mumkin bo‘lgan iqtisodiy yo‘nalishlar:
- tokenized payments,
- custody,
- reserve management,
- digital-asset infrastructure,
- tokenized deposits
kabi faoliyatlar bilan bog‘liq.
Bunga qarshi ravishda CRE-intensiv banklar balansda yuqoriroq an’anaviy kredit intensivligiga ega.
Manba salbiy CRE koeffitsiyentini investorlar stablecoin tartibga solinishidan kutgan nisbiy iqtisodiy qiymat texnologiya va to‘lov infratuzilmasiga tayangan biznes modellarida yuqoriroq bo‘lishi bilan mos deb hisoblaydi.
Biroq regressiya CRE stablecoin tartibga solinishi sabab operatsion zarar ko‘rganini bevosita o‘lchamaydi.
Deposit-franchise gipotezasi nega asosiy natija bo‘lmadi?
Stablecoinlar bank depozitlari bilan raqobat qilishi mumkin degan fikr sababli tadqiqot:
- deposit beta,
- non-interest-bearing deposit ratio,
- stable-deposit ratio
o‘zgaruvchilarini ham tekshiradi.
Deposit beta cross-sectionda ayrim modellarda faqat marginal ahamiyat ko‘rsatsa, kunlik panelda tegishli o‘zaro ta’sirlar noldan farqlanmaydi.
NIBD va stable-deposit nisbatlari ham xabar qilingan asosiy modellarda barqaror narxlash signali hosil qilmaydi.
Shunday qilib, tadqiqot ma’lumotlaridagi asosiy farqlanish deposit franchise orqali emas, βETH va CRE orqali yuzaga chiqadi.
Tadqiqot Usuli va Natijalari
Ma’lumot manbalari
| Ma’lumot | Manba |
|---|---|
| Bank aksiyalari daromadlari | CRSP |
| Bank balans ma’lumotlari | FR Y-9C / WRDS |
| Fama–French omillari | Kenneth French Data Library |
| Treasury va kredit spread qatorlari | FRED |
| Ethereum / Bitcoin narxlari | CoinMarketCap |
| GENIUS Act implied probability | Polymarket CLOB API |
| 10-K bayonotlari | SEC EDGAR |
| Keyingi stablecoin/tokenization faoliyatlari | Qo‘lda to‘plangan ochiq manbalar |
Banklarning asosiy xususiyatlari
Asosiy namunada o‘rtacha CRE Loan Ratio:
%33,24
o‘rtacha stable-deposit ratio:
%75,86
o‘rtacha liquidity:
%11,95
va o‘rtacha ROA:
%0,89
deb xabar qilingan.
2025 yildagi uch hodisa oynasi
| Hodisa | βETH | CRE Loan Ratio |
|---|---|---|
| 23 may 2025 atrofida | +0,0049*** | −0,0026*** |
| 18 iyun 2025 — Senatdagi o‘tishdan keyingi birinchi savdo kuni | +0,0025** | −0,0030*** |
| 18 dekabr 2025 — FDIC dastlabki implementation NPRM davri | +0,0037*** | −0,0031*** |
May oynasi ayniqsa faol. Manba shu oyna ichida Polymarket ehtimoli ketma-ket savdo kunlarida:
−8,7, +5,3 va −8,4 foiz punkt
o‘zgarganini bildiradi.
2026 yil implementation hodisalari
| Hodisa | βETH | CRE Loan Ratio |
|---|---|---|
| OCC comprehensive proposed rule | −0,0002 — ahamiyatsiz | −0,0040*** |
| Treasury “substantially similar” proposed rule | +0,0007 — ahamiyatsiz | −0,0061*** |
| FDIC prudential proposed rule | +0,0001 — ahamiyatsiz | −0,0028*** |
2026 yil kichik namuna birlashish va sotib olishlar sabab tickeri tugagan yetti bank chiqarilgach 197 ta bankdan iborat.
Mualliflar talqiniga ko‘ra, raqamli-aktiv pozitsiyalanishiga oid qonunchilik premiumi qonunchilik natijasi aniqlashgach qayta narxlanmaydi, CRE biznes-modeli farqi esa implementation bosqichida davom etadi.
Bitcoin robustness
βETH o‘rniga βBTC ishlatilganda cross-sectional va kunlik panel natijalari umuman olganda shu yo‘nalishda qoladi.
Masalan, asosiy cross-sectional modelda:
- βETH koeffitsiyenti: +0,0183***
- βBTC koeffitsiyenti: +0,0196***
deb xabar qilingan.
Salbiy qonunchilik shoki panelida ham:
- ∆Pr− × βETH: +0,0146***
- ∆Pr− × βBTC: +0,0149***
natijalari olingan.
CLARITY Act nazorati
GENIUS Act muhokamalari paytida alohida raqamli-aktiv bozor tuzilmasi qonun loyihasi bo‘lgan CLARITY Act ham kun tartibida edi. Shu sababli mualliflar 18 iyun 2025dan keyingi Polymarket CLARITY probability shocksni modellarga qo‘shadi.
CLARITY nazoratlari qo‘shilganda asosiy GENIUS downside βETH koeffitsiyenti:
+0,0140
bo‘lib qoladi va kuchli statistik ahamiyatini saqlaydi.
Bu robustness testi ikki qonun loyihasi haqidagi xabarlarning bir davrga to‘g‘ri kelishi asosiy GENIUS natijasini yakka holda tushuntirmasligini ko‘rsatadi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- GENIUS Act qabul qilinish ehtimoli o‘zgarganda AQSh bank aksiyalari bir xil yo‘nalishda va bir xil kattalikda narxlanmagan.
- Yuqoriroq pre-event βETH ijobiyroq nisbiy CAR bilan bog‘liq.
- Yuqoriroq CRE Loan Ratio salbiyroq nisbiy CAR bilan bog‘liq.
- βETH ta’sirining kunlik paneldagi eng kuchli qismi salbiy qonunchilik xabarlarida ko‘rinadi.
- Yuqori βETH banklari passage probability pasayganda nisbatan kamroq salbiy daromad ko‘rsatadi.
- CRE ta’siri ijobiy va salbiy xabarlarda simmetrikroq ko‘rinadi.
- βETH pre-event 10-K kripto bayonotlari bilan bog‘liq.
- βETH keyingi stablecoin va tokenized-deposit tashabbuslarini bashorat qiladi.
- Bitcoin loading bilan bajarilgan robustness tahlillari asosiy natijani qo‘llab-quvvatlaydi.
- 2026 yil implementation hodisalarida βETH qayta narxlanmaydi, CRE koeffitsiyenti esa salbiyligicha qoladi.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
- GENIUS Act butun bank sektori uchun sof iqtisodiy foyda yaratgan yoki zarar yetkazgan degan xulosa chiqarib bo‘lmaydi.
- Yuqori βETH banklari kelajakda albatta ko‘proq foydali bo‘lishi ko‘rsatilmagan.
- βETH bank balansidagi stablecoin yoki Ethereum miqdorini o‘lchamaydi.
- CRE kreditlari GENIUS Act sabab iqtisodiy zarar ko‘rganligi bevosita ko‘rsatilmagan.
- Polymarket narxi qonun o‘tishining haqiqiy yoki obyektiv ehtimoli emas.
- Regressiyalar to‘liq randomizatsiyalangan tabiiy tajriba emas.
- Investorlarning 2025 yildagi narxlash kutishlari uzoq muddatli amalga oshgan bank natijalarini to‘g‘ri bashorat qilgani hali ko‘rsatilmagan.
- Tadqiqot stablecoin tartibga solinishining iste’molchilar, to‘lov tizimi, moliyaviy barqarorlik yoki jamoat farovonligiga umumiy ta’sirini o‘lchamaydi.
- 204 banklik namunadan tashqarida qolgan nonbank fintech va crypto-native tashkilotlar bu tahlilda bevosita ifodalanmaydi.
Metodologik cheklovlar
Birinchi cheklov: βETH bozor asosidagi proxydir. Bu operatsion raqamli-aktiv salohiyatining bevosita o‘lchovi emas.
Ikkinchi cheklov: Prediction-market probability o‘zgarishlari qonunchilik xabarlari bilan chambarchas bog‘liq bo‘lsa-da, ular to‘liq tasodifiy shoklar emas. O‘sha kuni yuz bergan boshqa iqtisodiy yoki siyosiy voqealar nazariy jihatdan aksiya daromadlariga ta’sir qilishi mumkin. Time fixed effects va turli nazoratlar bu xavfni kamaytiradi; butunlay yo‘q qilmaydi.
Uchinchi cheklov: Uzoq may–iyul oynasidagi CAR tahlili sababiylik nuqtai nazaridan kunlik panelga qaraganda yakka holda zaifroq. Shuning uchun tadqiqotning kuchli tomoni turli identifikatsiya strategiyalari bir xil cross-sectional naqshga kelishidir.
To‘rtinchi cheklov: 16 bankli ex post engagement namunasi kichik. Ayniqsa haqiqatan productionga o‘tgan atigi to‘rt bankli guruhda statistik quvvat cheklangan.
Beshinchi cheklov: Tadqiqot investor kutishlarini o‘lchaydi. GENIUS Act to‘liq tatbiq etilgach depozit, kredit, foydalilik, to‘lov hajmi yoki custody daromadlarida yuz beradigan uzoq muddatli o‘zgarishlar alohida tadqiqot savolidir.
Umumiy xulosa
Tadqiqotning asosiy topilmasi stablecoin tartibga solinishi bank aksiyalariga yagona sektor ta’siri yaratishi emas. Kapital bozori banklarning tartibga solishdan oldingi strategik pozitsiyalarini bir-biridan ajratgan.
Yuqori βETH:
raqamli-aktiv imkoniyatlariga oldindan ko‘proq bog‘langan deb qabul qilinadigan bank
xususiyati bilan bog‘liq bo‘lsa, yuqori CRE Loan Ratio:
an’anaviy balans-kredit og‘irligi yuqoriroq bank
xususiyatini ifodalaydi.
GENIUS Act qonun bo‘lish ehtimoli rivojlangan sari bozor bu ikki biznes modelini bir xil tarzda narxlamagan.
Shu bilan birga, tadqiqot siyosat bahosi yoki kelajak uchun banklar reytingi emas. Ma’lumot ko‘rsatgani shuki, 2025 yilda investorlar federal stablecoin tartibga solinishi ehtimolini baholashda banklarning mavjud raqamli-aktiv pozitsiyalanishi va tijorat ko‘chmas mulk kreditlari intensivligiga iqtisodiy jihatdan mazmunli ravishda turlicha qiymat bergan.
Manba va Usul Haqida Izoh
Asl tadqiqot: Who Banks on Stablecoins? Equity-Market Evidence from the GENIUS Act
Mualliflar: Samuel Rosen; Jing Yan.
Muassasa: Temple University, Fox School of Business.
Contact author: Samuel Rosen.
Tadqiqot sanasi: 17 iyul 2026.
SSRN yuklangan sana: 1 avgust 2026.
DOI: 10.2139/ssrn.7135658.
Platforma: SSRN.
Manba turi: Working paper / preprint.
Taqriz: Tasdiqlangan SSRN yozuvida taqrizdan o‘tgan jurnal nashri ko‘rsatilmagan.
Mualliflik huquqi/litsenziya: All Rights Reserved. Manba tadqiqot yoki uning rasmlarini qayta ishlatish uchun ruxsat talab etiladi. Ushbu Verianla matni manba paragraf, jadval va rasmlarini qayta nashr etmaydi; empirik topilmalarni mustaqil o‘quv tuzilmasida tushuntiradi.
Asosiy namuna: 204 ta ommaviy AQSh bank xolding kompaniyasi.
Hodisa oynasi: 1 may–18 iyul 2025.
Pre-event baholash davri: 20 mart 2024–19 mart 2025.
Kunlik siyosat ma’lumoti: Polymarket GENIUS Act implied passage probability; soat 16.00 ETda namuna olish.
Asosiy natija o‘zgaruvchilari: Cumulative Abnormal Return (CAR) va kunlik Abnormal Return (AR).
Asosiy bank xususiyatlari: Ethereum loading βETH va CRE Loan Ratio.
Asosiy ma’lumot manbalari: CRSP; FR Y-9C/WRDS; Kenneth French Data Library; FRED; CoinMarketCap; Polymarket CLOB API; SEC EDGAR; ochiq stablecoin/tokenization tashabbusi yozuvlari.
Usul: Olti faktorli abnormal-return modeli; Ethereum qo‘shilgan yetti faktorli βETH modeli; cross-sectional CAR regressions; kunlik prediction-market shock paneli; ijobiy/salbiy shok ajratish; 3 kunlik event-window regressions; 10-K content validation; ex post engagement validation; Bitcoin va technology-loading placebo/robustness testlari; CLARITY probability controls; one-step excess-return modeli.
Moliyalashtirish: Manba PDFda alohida moliyalashtirish bayonoti aniqlanmagan.
Manfaatlar to‘qnashuvi: Manba PDFda alohida conflict-of-interest bayonoti aniqlanmagan.
Tashakkur: Mualliflar Temple University seminari ishtirokchilariga izohlari uchun minnatdorlik bildiradi.
Markaziy empirik natija: GENIUS Act qonun bo‘lish ehtimoli oshgan sari oldindan raqamli-aktiv bozoriga sezgirligi yuqoriroq banklar nisbatan ijobiyroq, CRE kredit intensivligi yuqoriroq banklar esa nisbatan salbiyroq baholangan.
Asosiy talqin chegarasi: Topilmalar tartibga solishning amalga oshgan uzoq muddatli iqtisodiy ta’sirlarini emas, investorlarning qonunchilik jarayonidagi baholash kutishlarini o‘lchaydi.
Qonunchilik tasdig‘i: GENIUS Act 18 iyul 2025da federal qonunga aylangan; OCC, Treasury va FDIC keyinchalik turli implementation sohalari uchun rulemaking jarayonlarini boshlagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan