

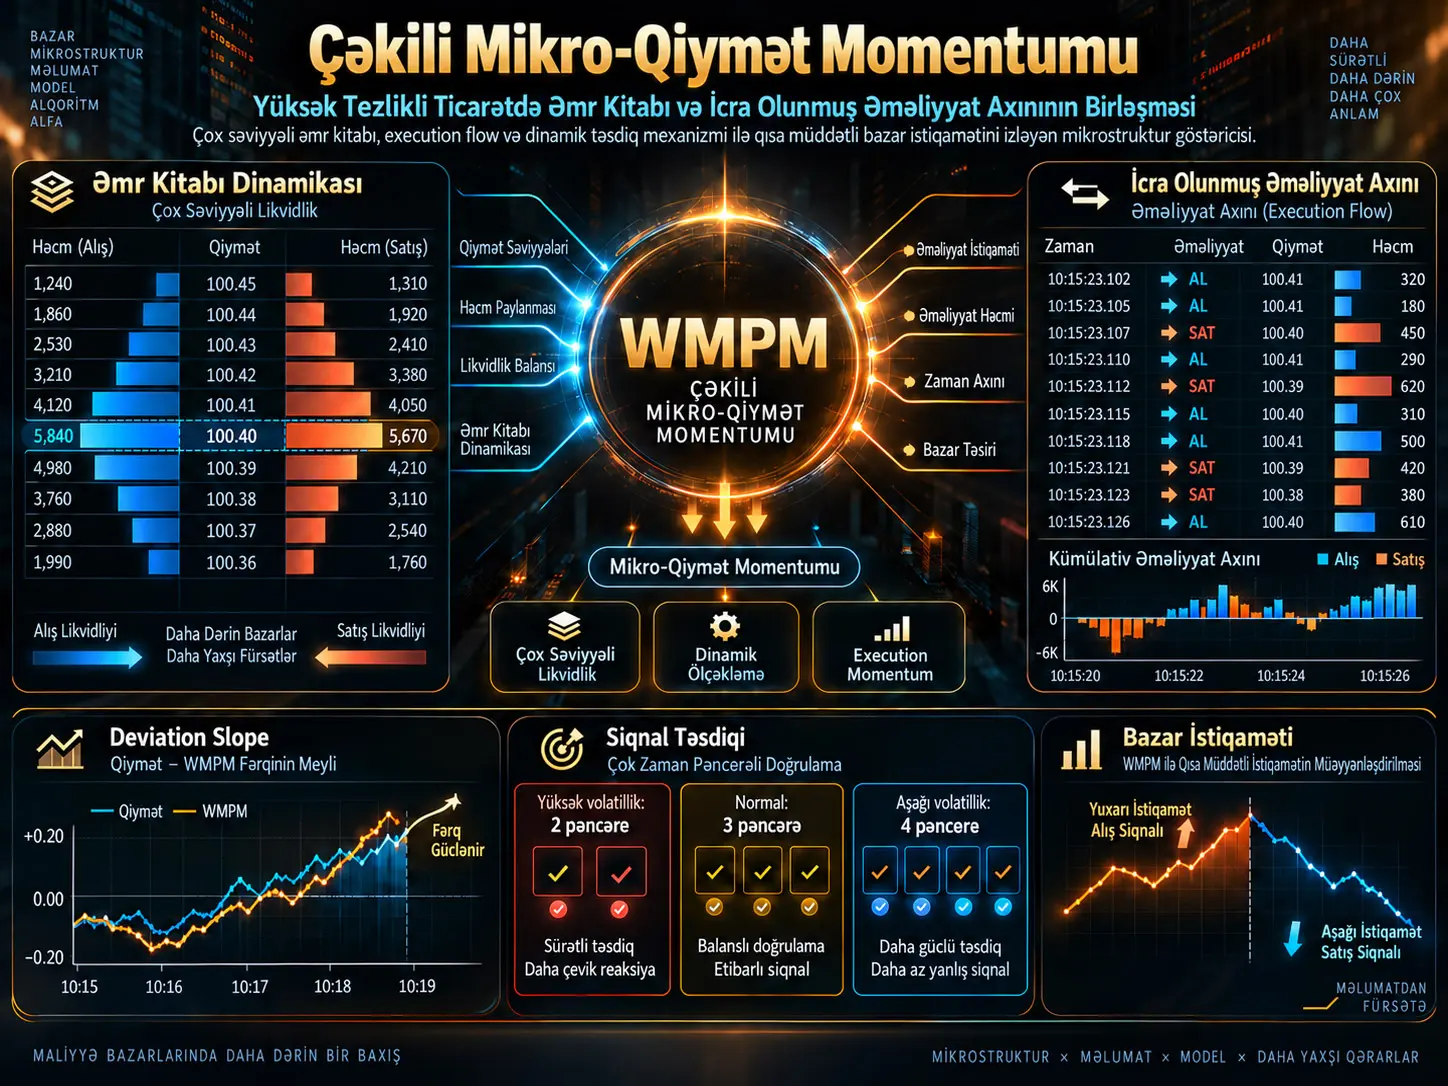
Elektron bazarlarda ən yaxşı alış və satış qiymətləri görünən likvidliyin yalnız kiçik bir hissəsini təmsil edir. Ən yaxşı qiymətlərin bir neçə pillə aşağısında və yuxarısında yerləşən əmrlər bazar dərinliyi haqqında məlumat daşıdığı halda, icra olunmuş əməliyyatlar hansı tərəfin həqiqətən likvidlik istehlak etdiyini göstərir. Bu tədqiqat bu iki məlumat mənbəyini vahid yüksək tezlikli göstəricidə birləşdirmək məqsədilə Weighted Microprice Momentum (WMPM) adlı mikrostruktur göstəricisi təklif edir.
WMPM üç əsas komponent üzərində qurulmuşdur. Standing Liquidity Price (SLP), bir neçə bid və ask səviyyəsindəki qiymət və həcmləri daha dərin səviyyələrə getdikcə azalan çəkilərlə birləşdirir. Execution Momentum (EM), yaxın keçmişdə icra olunmuş əməliyyatların qiymətini, həcmini və əməliyyatın buyer-initiated və ya seller-initiated olmasını istifadə edir. Dinamik miqyaslama əmsalı γ isə top-of-book order-book imbalance və mövcud volatillikdən asılı olaraq icra olunmuş əməliyyatların WMPM üzərindəki təsirini dəyişdirir.
Sistem yalnız WMPM səviyyəsindən istifadə etmir. Göstərici ilə bazar qiyməti arasındakı fərqin zamanla böyüyüb-böyümədiyini ölçən deviation slope yaradılır və tək bir qısamüddətli hərəkətlə ticarət siqnalı yaratmaq əvəzinə siqnalın bir neçə ardıcıl pəncərədə davam etməsi tələb olunur. Mənbə yüksək volatillikdə iki, normal volatillikdə üç və aşağı volatillikdə dörd pəncərə confirmation istifadə edilməsini təklif edir.
Tədqiqat müxtəlif yüksək likvidlikli futures kontraktlarında aparılan backtestlərdə WMPM üçün növbəti tick istiqamətini proqnozlaşdırmada %72,3 dəqiqlik, micro-price üçün %65,1 və order-book imbalance üçün %58,7 bildirmektedir. WMPM əsaslı strategiya üçün Sharpe nisbəti 2,14, micro-price strategiyası üçün 1,76 və signal-to-noise ratio baxımından %38 yaxşılaşma qeyd olunur. Lakin məlumat mənbəyi, kontraktların tam siyahısı, test tarixləri, nümunə ölçüsü, out-of-sample proseduru və statistik qeyri-müəyyənlik ölçüləri bildirilmədiyi üçün bu rəqəmlər müstəqil şəkildə yenidən istehsal edilə bilən nəticələr deyil.
| Komponent | Vəzifəsi |
|---|---|
| Standing Liquidity Price | Çoxsəviyyəli gözləyən bid/ask likvidliyini qiymət və həcmlə birləşdirmək |
| Exponential Decay | Daha dərin LOB səviyyələrinin təsirini azaltmaq |
| Execution Momentum | İcra olunmuş alış/satış axınını təmsil etmək |
| Dinamik γ | Execution flow təsirini imbalance və volatilliyə görə dəyişdirmək |
| Deviation Slope | WMPM–qiymət ayrışmasının güclənib-güclənmədiyini ölçmək |
| Signal Confirmation | Single-tick səs-küyündən yaranan siqnalları azaltmaq |
Mid-Price ilə Micro-Price Arasındakı Fərq Nədir?
Bir limit əmr kitabındakı ən yüksək alış qiyməti \(P_{bid}\), ən aşağı satış qiyməti isə \(P_{ask}\) olsun. Klassik orta qiymət:
\[ Mid= \frac{P_{bid}+P_{ask}}{2} \]
kimi hesablanır.
Bu dəyər sadə və faydalıdır; lakin bid və ask tərəfində gözləyən həcmlər arasında böyük fərq olduqda bunu nəzərə almır.
Micro-price yanaşmasının əsas motivasiyası əmr kitabındakı likvidlik asimmetriyasının qısamüddətli qiymət istiqaməti haqqında məlumat daşıya bilməsidir. Məsələn best bid tərəfində çox böyük həcm, best ask tərəfində isə çox aşağı həcm olması qiymətin yuxarı istiqamətdə növbəti hərəkət ehtimalı ilə əlaqələndirilə bilər.
Mənbə tədqiqat klassik micro-price-ın xüsusilə top-of-book səviyyəsinə ağırlıq verməsini məhdudlaşdırıcı hesab edir. WMPM buna görə daha dərin order-book qatlarını və icra olunmuş əməliyyatları birlikdə istifadə etməyə çalışır.
WMPM Nədir?
Mənbədə əsas göstərici:
\[ WMPM=SLP+\gamma(EM-SLP) \]
kimi müəyyən edilmişdir.
Burada:
- \(SLP\): Standing Liquidity Price,
- \(EM\): Execution Momentum,
- \(\gamma\): execution momentum-un nisbi təsirini dəyişdirən dinamik əmsaldır.
Formulun nəzərdə tutulan intuitiv məntiqi belədir: SLP əmr kitabında gözləyən likvidliyi, EM isə həqiqətən icra olunmuş əməliyyatları təmsil edir. WMPM bu iki məlumatı eyni qısamüddətli qiymət siqnalında birləşdirməyə çalışır.
Standing Liquidity Price Necə Hesablanır?
SLP yalnız ən yaxşı bid və ask səviyyəsini deyil, ilk \(N\) əmr kitabı səviyyəsini istifadə edir:
\[ SLP= \frac{ \sum_{i=1}^{N} w^{bid}_iP^{bid}_iV^{bid}_i+ \sum_{i=1}^{N} w^{ask}_iP^{ask}_iV^{ask}_i }{ \sum_{i=1}^{N} w^{bid}_iV^{bid}_i+ \sum_{i=1}^{N} w^{ask}_iV^{ask}_i } \]
Hər qiymət səviyyəsində:
- \(P_i\) qiyməti,
- \(V_i\) mövcud həcmi,
- \(w_i\) isə səviyyəyə verilən çəkini
təmsil edir.
Beləliklə böyük həcmli qiymət səviyyələri SLP üzərində daha çox təsirə malik olur.
Daha Dərin Əmrlər Niyə Daha Az Çəki Alır?
Birinci və ya ikinci order-book səviyyəsindəki əmrlərin yaxın gələcəkdə icra olunma ehtimalı, mövcud bazar qiymətindən çox daha uzaqda yerləşən əmrlərlə müqayisədə adətən daha yüksəkdir. Mənbə buna görə iki ayrı məsafə təsirini eyni çəki funksiyasında istifadə edir:
\[ w_i= \lambda^{i-1} e^{-\theta \frac{|P_i-P_{best}|}{P_{best}}} \]
\(\lambda^{i-1}\) səviyyə dərinləşdikcə çəkini azaldarkən ikinci eksponensial termin qiymətin best bid və ya best ask-dan məsafəsini nəzərə alır.
Mənbə müxtəlif futures sinifləri üçün aşağıdakı başlanğıc dəyərlərini təklif edir:
| Futures Növü | Level Decay λ | Price Sensitivity θ | LOB Səviyyəsi |
|---|---|---|---|
| Equity Index Futures | 0,85 | 0,3 | 5–10 |
| Interest Rate Futures | 0,80 | 0,4 | 5–8 |
| Currency Futures | 0,75 | 0,5 | 5–7 |
| Commodity Futures | 0,70 | 0,6 | 3–5 |
Lakin məqalə bu rəqəmlərin hansı kalibrasiya nümunəsindən törədildiyini və ya alternativ parametrlərlə aparılmış sensitivity analysis nəticələrini təqdim etmir. Buna görə dəyərlər təsdiqlənmiş universal optimumlar kimi deyil, mənbənin təklif etdiyi başlanğıc parametrləri kimi qiymətləndirilməlidir.
Execution Momentum Nəyi Ölçür?
Order book yalnız əməliyyat etmək istəyən iştirakçıların gözləyən əmrlərini göstərir. Əmr daha sonra ləğv edilə və heç vaxt əməliyyata çevrilməyə bilər.
İcra olunmuş əməliyyatlar isə həqiqətən likvidlik istehlak edən bazar tələbini göstərir.
Mənbə Execution Momentum-u:
\[ EM= \frac{ \sum_{j=1}^{M} P^{exec}_jV^{exec}_j sign_j }{ \sum_{j=1}^{M}V^{exec}_j } \]
kimi müəyyən edir.
Burada:
- \(P^{exec}_j\): icra qiyməti,
- \(V^{exec}_j\): icra olunan həcm,
- \(sign_j=+1\): buyer-initiated əməliyyat,
- \(sign_j=-1\): seller-initiated əməliyyat,
- \(M\): lookback window daxilindəki əməliyyat sayıdır.
Mənbə yüksək tezlikli tətbiqlər üçün adətən son 10–50 əməliyyatı əhatə edən pəncərələri təklif edir.
Execution Momentum Formulundakı Miqyas Problemi
Formulun mənbədə yazıldığı forma mühüm texniki sual doğurur. \(P^{exec}\) müsbət qiymət böyüklüyü olduğu halda seller-initiated əməliyyatlara −1 tətbiq edilməsi EM dəyərini mənfi qiymət miqyasına keçirə bilər.
Buna qarşılıq SLP bazarın real qiymət səviyyəsinə yaxın müsbət dəyərdir.
Mənbə:
\[ WMPM=SLP+\gamma(EM-SLP) \]
ilə bu iki böyüklüyü birbaşa birləşdirir.
Məqalə EM-in əvvəlcə mid-price-a görə normallaşdırıldığını, signed return-a çevrildiyini və ya başqa bir miqyas ətrafında mərkəzləşdirildiyini bildirmir. Buna görə formul mənbədə olduğu kimi tətbiq edildikdə seller-dominated trade flow şəraitində WMPM-nin real bazar qiymətindən çox uzağa hərəkət etməsi nəzəri olaraq mümkündür.
Bu vəziyyət Verianla tərəfindən düzəldilməmişdir; mənbənin riyazi tərifinə aid təkrar istehsal oluna bilmə problemi kimi qeyd edilmişdir.
Dinamik γ Nəyə Xidmət Edir?
WMPM daxilində order-book quruluşu ilə trade flow-un çəkisi sabit deyil. Mənbə:
\[ \gamma= \gamma_0 (1+\delta|OI|\sigma_{ratio}) \]
formulundan istifadə edir.
Burada:
- \(\gamma_0\): əsas execution-flow çəkisi,
- \(\delta\): həssaslıq əmsalı,
- \(|OI|\): top-level order-book imbalance böyüklüyü,
- \(\sigma_{ratio}\): mövcud volatilliyin tarixi ortalamaya nisbətidir.
Mənbə \(\gamma_0\) üçün 0,3–0,5 və \(\delta\) üçün 0,5–1,0 aralıqlarını tipik dəyərlər kimi verir.
Məqsəd bazar həm balanssız, həm də normaldan daha volatil olduqda icra olunmuş əməliyyatların göstərici üzərindəki təsirini artırmaqdır.
Bununla yanaşı γ üçün clipping və ya açıq yuxarı sərhəd verilməmişdir. Buna görə yüksək \(\sigma_{ratio}\) şəraitində γ-nın 1-dən yuxarı çıxması nəzəri olaraq mümkündür.
WMPM Hansı Zaman Miqyaslarında İşləyir?
Mənbə üç fərqli pəncərə növü təklif edir:
- Tick-based window: hər yeni quote və ya trade mesajında hesablama,
- Volume-based window: müəyyən həcm icra olunduqda yenidən hesablama,
- Fixed-time window: təxminən 100 ms–1 s aralıqlı zaman pəncərələri.
Ən həssas tətbiqlərdə single-tick WMPM istifadə edilə bilər. Lakin single-tick hesablamanın microstructure noise-a son dərəcə həssas olması səbəbindən mənbə confirmation sistemi əlavə edir.
Confirmation Mexanizmi Necə İşləyir?
Bir siqnalın yalnız bir dəfə threshold-u keçməsi kifayət deyil.
Proses:
- WMPM bazar qiymətinə görə müəyyən edilmiş həddi aşır,
- eyni istiqamətli fərq bir neçə ardıcıl pəncərədə davam edir,
- tələb olunan confirmation sayı tamamlandıqdan sonra siqnal qəbul edilir.
Mənbə volatillik rejiminə görə:
- yüksək volatillik: \(K=2\),
- normal volatillik: \(K=3\),
- aşağı volatillik: \(K=4\)
təklif edir.
Volatillik rejimləri yaxın dövr qiymət hərəkətlərinin tarixi paylanmanın təxminən %25 və %75 percentile səviyyələri ilə müqayisəsi əsasında təsnif edilir.
Deviation Slope Nəyi Ölçür?
Mənbə yalnız WMPM-nin qiymətin üstündə və ya altında olmasını deyil, aradakı fərqin böyüyüb-böyümədiyini də izləyir:
\[ DeviationSlope(t)= \frac{ [WMPM(t)-Price(t)] - [WMPM(t-1)-Price(t-1)] }{ \Delta t } \]
Müsbət və artan deviation slope yüksəliş istiqamətli təzyiqin güclənməsi, mənfi slope isə eniş istiqamətli təzyiqin sürətlənməsi kimi şərh edilir.
Mənbə siqnalın neçə dövr davam etməsinə görə weak, moderate və strong siniflərini də təklif edir. Buna bağlı position-sizing faizləri verilsə də bunlar mənbədə empirik risk optimallaşdırması ilə təsdiqlənmiş universal dəyərlər deyil və investisiya tövsiyəsi kimi qiymətləndirilməməlidir.
Gün Ərzində Likvidlik Dəyişikliyi Necə Nəzərə Alınır?
Futures bazarlarında market open, günortası və bağlanış ətrafında əməliyyat intensivliyi eyni deyil.
WMPM çərçivəsi:
- time-of-day həcm profilləri,
- dəyişən likvidliyə görə parameter tuning,
- opening/closing dövrlərini nəzərə alan volatility scaling
istifadə etməyi təklif edir.
Mənbə bunun müxtəlif trading-session rejimləri arasında göstəricinin davranışını daha ardıcıl etməyi hədəflədiyini bildirir.
Tədqiqatın Metodu və Nəticələri
Backtest-in Necə Aparıldığı Bildirilir?
Mənbə yüksək tezlikli futures məlumatı üzərində çoxsaylı kontrakt növlərini əhatə edən geniş backtest aparıldığını bildirir.
Test çərçivəsində:
- full order-book depth ehtiva edən tick-level məlumat,
- execution records,
- bid-ask spread və commission ehtiva edən əməliyyat xərcləri,
- order-book depth və keçmiş execution quality-yə əsaslanan slippage təxminləri,
- micro-price və order-book imbalance benchmark-ları
istifadə edildiyi qeyd olunur.
Performansın Sharpe ratio, win rate, maximum drawdown və risk-adjusted return kimi ölçülərlə qiymətləndirildiyi bildirilir.
Lakin Backtest Yenidən İstehsal Oluna Bilərmi?
Mənbə aşağıdakı kritik məlumatları bildirmir:
- məlumat təminatçısı,
- test edilən futures kontraktlarının tam siyahısı,
- məlumatın başlanğıc və bitiş tarixləri,
- ümumi trading-day və ya tick sayı,
- train / validation / test bölgüsü,
- out-of-sample və ya walk-forward quruluşu,
- commission məbləği,
- slippage parametrləri,
- əmrin icra modeli,
- queue-position fərziyyəsi,
- latency fərziyyəsi,
- confidence interval,
- statistical significance testləri.
Bu çatışmazlıqlar xüsusilə high-frequency trading backtest-ində vacibdir; kiçik spread və qısa saxlama müddətləri səbəbindən execution assumptions nəticələri əhəmiyyətli dərəcədə dəyişdirə bilər.
Mənbədə Bildirilən Müqayisə
| Metrik | WMPM | Micro-Price | Order Book Imbalance |
|---|---|---|---|
| Next-tick istiqamət dəqiqliyi | %72,3 | %65,1 | %58,7 |
| Sharpe Ratio | 2,14 | 1,76 | Mənbədə rəqəmsal dəyər verilməyib |
| Signal-to-Noise | Micro-price göstəricilərinə görə %38 yaxşılaşma bildirilib | ||
Bu dəyərlər mənbənin bildirdiyi nəticələrdir. Məlumat və evaluation protocol kifayət qədər ətraflı olmadığından müstəqil doğrulama aparmaq mümkün deyil.
%72,3 Next-Tick Accuracy Necə Şərh Edilməlidir?
Mənbə proqnoz hədəfini “next-tick direction” kimi müəyyən edir, lakin:
- flat tick-lərin necə təsnif edildiyi,
- sinif nisbətlərinin nə olduğu,
- accuracy-nin event-time, yoxsa trade-time üzrə ölçüldüyü,
- bid-ask bounce təsirinin necə nəzarətdə saxlandığı
ətraflı şəkildə bildirilmir.
Bu məlumatlar olmadan %72,3 dəqiqlik dəyərinin iqtisadi və statistik əhəmiyyətini tam qiymətləndirmək mümkün deyil.
E-mini S&P 500 Nümunəsi
Mənbə bazarın açılmasından sonrakı ilk 30 dəqiqə ərzində üç high-confidence signal nümunəsi verir:
| Zaman | Siqnal | Giriş | Çıxış | Mənbədə Yazılan Nəticə | Müddət |
|---|---|---|---|---|---|
| 09:32:15 EST | Bullish / strong | 4512,25 | 4514,50 | +2,25 xal | 47 san |
| 09:41:03 EST | Bearish / moderate | 4513,75 | 4511,00 | −2,75 xal | 1 dəq 12 san |
| 09:58:37 EST | Bullish / strong | 4510,50 | 4515,25 | +4,75 xal | 2 dəq 05 san |
İkinci sətirdə texniki şərh problemi vardır. Bearish, yəni short əməliyyat üçün 4513,75 səviyyəsindən 4511,00 səviyyəsinə eniş normal short-position P&L hesablamasında +2,75 xal deməkdir. Mənbə bunu −2,75 kimi yazır.
Məqalə dəyərin signed price movement, yoxsa trading P&L olduğunu izah etmir. Buna görə dəyər burada mənbədə olduğu kimi saxlanmış və uyğunsuzluq ayrıca qeyd edilmişdir.
Tədqiqatın Texniki Baxımdan Güclü Fikri Nədir?
WMPM-nin ən güclü konseptual tərəfi order book ilə icra olunmuş əməliyyatları eyni siqnalda istifadə etməyə çalışmasıdır.
Resting liquidity bu suala cavab verir:
“Bazarda hansı qiymətlərdə nə qədər əmr gözləyir?”
Execution flow isə fərqli bir suala cavab verir:
“Hansı tərəf həqiqətən likvidlik istehlak edir?”
Bu iki məlumat mənbəyinin birlikdə istifadəsi nəzəri olaraq yalnız order-book snapshot-a əsaslanan göstəricilərdən daha zəngin bazar vəziyyəti təmsili yarada bilər.
Bundan əlavə multi-level depth, exponential decay, volatility adaptation və signal confirmation ideyaları müasir event-driven mikrostruktur analizi ilə uyğun dizayn istiqaməti təqdim edir.
Tədqiqatın Əsas Məhdudiyyətləri
- Hakemli jurnal məqaləsi deyil, müstəqil SSRN working paper-dır.
- Empirik məlumat dəstinin mənbəyi açıqlanmır.
- Test edilən kontraktların tam siyahısı verilmir.
- Test dövrü açıqlanmır.
- Train/test və ya real out-of-sample proseduru göstərilmir.
- Transaction-cost və slippage hesablarının rəqəmsal detalları yoxdur.
- Queue position və latency modelləşdirilməsinin detalları yoxdur.
- Next-tick target təsnifatının detalları natamamdır.
- Confidence interval və ya significance test bildirilmir.
- Parameter sensitivity analizi verilmir.
- Execution Momentum formulunda işarə/miqyas uyğunluğu izah edilmir.
- γ əmsalının yuxarı həddi və ya clipping proseduru göstərilmir.
- E-mini bearish case-study nəticəsində işarə uyğunsuzluğu vardır.
- Mənbələr siyahısı məhduddur və ən azı bir bibliyografik başlıq uyğunsuzluğu ehtiva edir.
Bu Nəticələr Canlı HFT Gəlirliliyini Sübut Edirmi?
Xeyr. Mənbə ümidverici backtest nəticələri bildirir, lakin canlı əmr icrası, real exchange queue position, network latency, partial fills, adverse selection və production trading nəticələrini təqdim etmir.
Xüsusilə yüksək tezlikli ticarətdə backtest siqnal keyfiyyəti ilə reallaşdırıla bilən iqtisadi gəlir arasında əhəmiyyətli fərq ola bilər.
Buna görə WMPM-nin elmi baxımdan ən dəyərli tərəfi hazırkı mərhələdə çoxsəviyyəli order-book məlumatı ilə icra olunmuş əməliyyat axınını birləşdirən test edilə bilən mikrostruktur hipotezi təqdim etməsidir. Mənbədə bildirilən performans isə daha ətraflı və müstəqil out-of-sample tədqiqatlarla doğrulanmalı nəticələr kimi qiymətləndirilməlidir.
Mənbə və Metod Qeydi
Orijinal başlıq: A Novel Weighted Microprice Momentum for High-Frequency Trading: Integrating Order Book Dynamics with Execution Flow
Müəllif: Nikolaos Rallis.
Müəllif qurumu: SSRN qeydində Independent kimi göstərilir.
Mənbə növü: Müstəqil working paper / SSRN preprint.
Tədqiqat tarixi: 13 Avqust 2025.
SSRN yükləmə tarixi: 5 Yanvar 2026.
SSRN DOI: 10.2139/ssrn.5806502.
Hakemlik statusu: Mənbədə hakemli jurnalda dərc olunduğuna dair qeyd yoxdur.
Lisenziya / müəllif hüququ: SSRN qeydi müəllif hüququ sahibinin SSRN-yə yayım lisenziyası verdiyini və məzmunun All Rights Reserved olduğunu bildirir. Creative Commons açıq lisenziyası yoxdur.
Əsas təklif: Weighted Microprice Momentum; multi-level Standing Liquidity Price, Execution Momentum, dynamic scaling, deviation slope və multi-window confirmation mexanizmlərinin birləşməsi.
Hədəf bazar: Xüsusilə yüksək likvidlikli futures kontraktları.
Zaman miqyası: Tick-based, volume-based və təxminən 100 ms–1 s fixed-time windows.
Mənbədə bildirilən performans: WMPM üçün %72,3 next-tick direction accuracy, 2,14 Sharpe ratio və micro-price göstəricisinə görə %38 signal-to-noise improvement.
Empirik doğrulana bilmə: Məlumat mənbəyi, dövr, kontrakt siyahısı, nümunə ölçüsü və out-of-sample bölgüsü mənbədə kifayət qədər bildirilmədiyindən nəticələrin müstəqil reproduksiyası mümkün deyil.
Formul xəbərdarlığı: Execution Momentum formulundakı buyer/seller işarəsi qiymət böyüklüyünə birbaşa tətbiq olunur. EM ilə müsbət qiymət miqyasındakı SLP-nin necə normallaşdırılıb birləşdirildiyi izah edilmir.
γ xəbərdarlığı: Dynamic scaling factor üçün yuxarı hədd və ya clipping proseduru göstərilmir.
Case-study xəbərdarlığı: Mənbənin bearish E-mini əməliyyatında giriş 4513,75 və çıxış 4511,00 olmasına baxmayaraq nəticə −2,75 xal kimi yazılıb. Bu dəyər short P&L kimi şərh edildikdə işarə ilə uyğun gəlmir.
Mənbələr siyahısı xəbərdarlığı: Cont, Kukanov və Stoikov-a aid edilən “Order Book Imbalance in High-Frequency Markets” referansı bibliyografik olaraq doğrulana bilən “The Price Impact of Order Book Events” işinin başlığı ilə uyğun gəlmir.
Əsas şərh sərhədi: Tədqiqat WMPM üçün maraqlı mikrostruktur dizaynı və mənbə tərəfindən bildirilən güclü backtest rəqəmləri təqdim edir. Lakin mövcud hesabat üsulu metodun canlı HFT sistemlərində və ya müstəqil məlumat dəstlərində üstün performans göstərəcəyini sübut etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib