

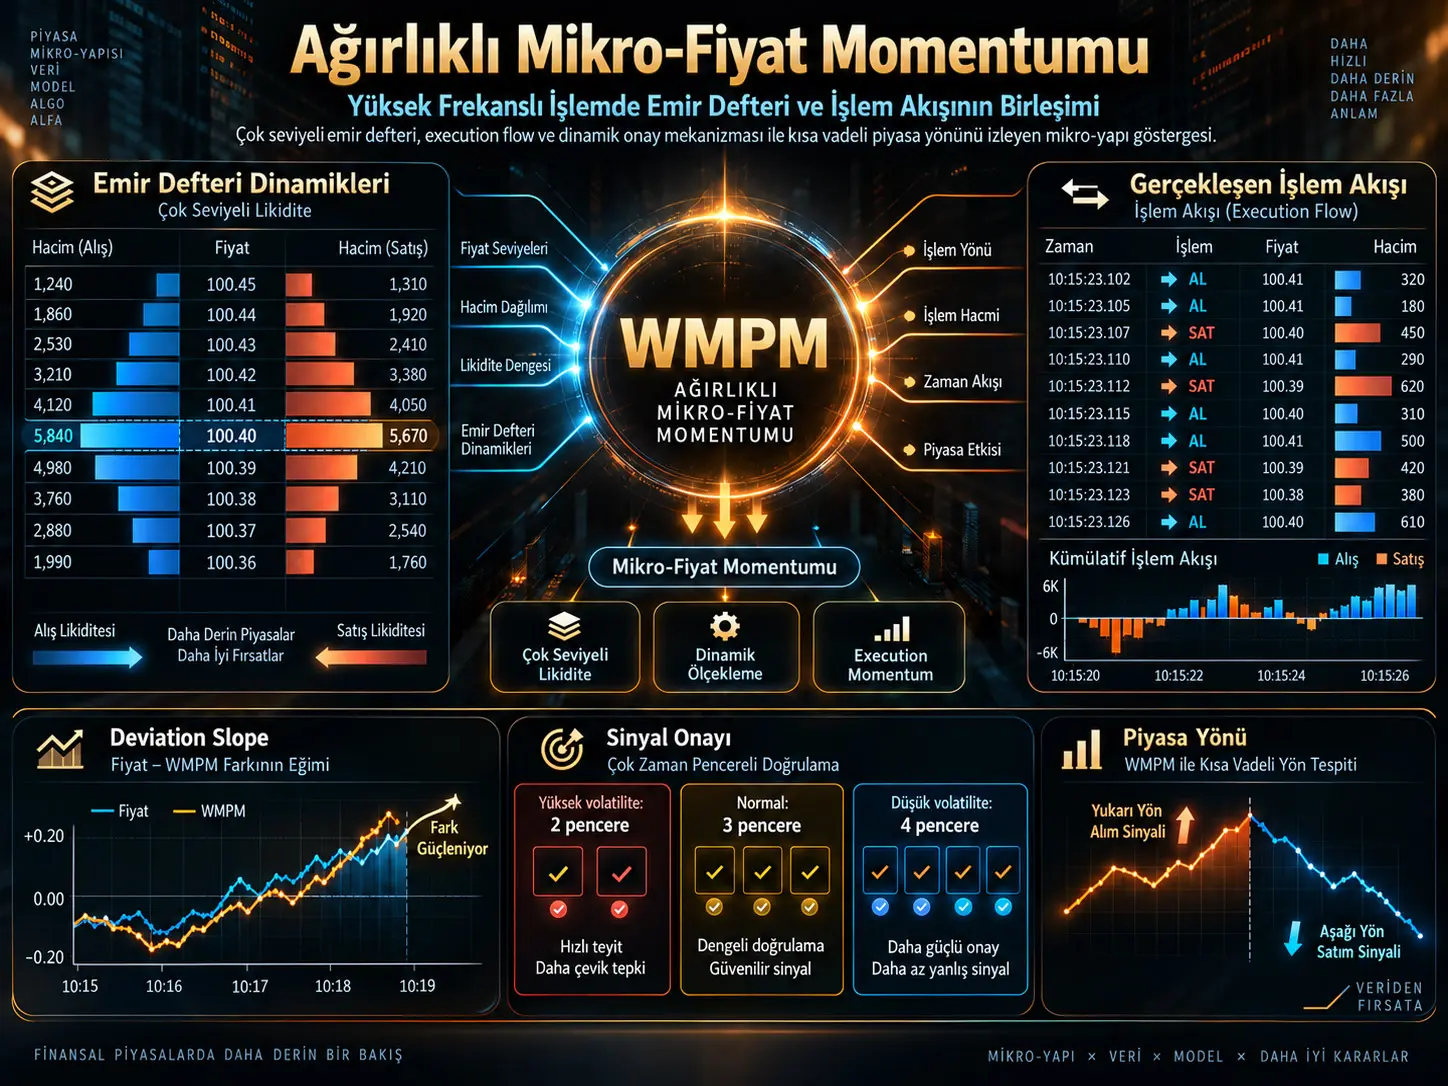
Elektronik piyasalarda en iyi alış ve satış fiyatları, görünen likiditenin yalnız küçük bir bölümünü temsil eder. En iyi fiyatların birkaç kademe altında ve üstünde bulunan emirler piyasa derinliği hakkında bilgi taşırken, gerçekleşmiş işlemler hangi tarafın gerçekten likidite tükettiğini gösterir. Bu çalışma, bu iki bilgi kaynağını tek bir yüksek frekanslı gösterge içinde birleştirmek amacıyla Weighted Microprice Momentum (WMPM) adlı bir mikro-yapı göstergesi önermektedir.
WMPM üç temel bileşen üzerine kuruludur. Standing Liquidity Price (SLP), birden fazla bid ve ask seviyesindeki fiyat ve hacimleri, daha derin seviyelere gidildikçe azalan ağırlıklarla birleştirir. Execution Momentum (EM), yakın geçmişte gerçekleşmiş işlemlerin fiyatını, hacmini ve işlemin buyer-initiated veya seller-initiated olmasını kullanır. Dinamik ölçekleme katsayısı γ ise top-of-book order-book imbalance ve mevcut volatiliteye bağlı olarak gerçekleşmiş işlemlerin WMPM üzerindeki etkisini değiştirir.
Sistem yalnız WMPM seviyesini kullanmaz. Gösterge ile piyasa fiyatı arasındaki farkın zaman içinde büyüyüp büyümediğini ölçen deviation slope oluşturulur ve tek bir kısa süreli hareketle işlem sinyali üretmek yerine sinyalin birden fazla ardışık pencerede devam etmesi istenir. Kaynak yüksek volatilitede iki, normal volatilitede üç ve düşük volatilitede dört pencere confirmation kullanılmasını önermektedir.
Çalışma, çeşitli yüksek likiditeli futures kontratlarında yapılan backtestlerde WMPM için bir sonraki tick yönünü tahmin etmede %72,3 doğruluk, micro-price için %65,1 ve order-book imbalance için %58,7 raporlamaktadır. WMPM tabanlı strateji için Sharpe oranı 2,14, micro-price stratejisi için 1,76 ve signal-to-noise ratio açısından %38 iyileşme bildirilmektedir. Ancak veri kaynağı, kontratların tam listesi, test tarihleri, örnek büyüklüğü, out-of-sample prosedürü ve istatistiksel belirsizlik ölçüleri raporlanmadığından bu rakamlar bağımsız olarak yeniden üretilebilir sonuçlar değildir.
| Bileşen | Görevi |
|---|---|
| Standing Liquidity Price | Çok seviyeli bekleyen bid/ask likiditesini fiyat ve hacimle birleştirmek |
| Exponential Decay | Daha derin LOB seviyelerinin etkisini azaltmak |
| Execution Momentum | Gerçekleşmiş alım/satım akışını temsil etmek |
| Dinamik γ | Execution flow etkisini imbalance ve volatiliteye göre değiştirmek |
| Deviation Slope | WMPM–fiyat ayrışmasının güçlenip güçlenmediğini ölçmek |
| Signal Confirmation | Tek-tick gürültüsünden kaynaklanan sinyalleri azaltmak |
Mid-Price ile Micro-Price Arasındaki Fark Nedir?
Bir limit emir defterindeki en yüksek alış fiyatı \(P_{bid}\), en düşük satış fiyatı ise \(P_{ask}\) olsun. Klasik orta fiyat:
\[ Mid= \frac{P_{bid}+P_{ask}}{2} \]
olarak hesaplanır.
Bu değer basit ve kullanışlıdır; ancak bid ve ask tarafında bekleyen hacimler arasında büyük fark bulunması halinde bunu dikkate almaz.
Micro-price yaklaşımının temel motivasyonu, emir defterindeki likidite asimetrisinin kısa vadeli fiyat yönü hakkında bilgi taşıyabileceğidir. Örneğin best bid tarafında çok büyük hacim, best ask tarafında ise çok düşük hacim bulunması fiyatın yukarı yöndeki bir sonraki hareket olasılığıyla ilişkilendirilebilir.
Kaynak çalışma klasik micro-price'ın özellikle top-of-book seviyesine ağırlık vermesini sınırlayıcı bulmaktadır. WMPM bu nedenle daha derin order-book katmanlarını ve gerçekleşmiş işlemleri birlikte kullanmaya çalışmaktadır.
WMPM Nedir?
Kaynakta ana gösterge:
\[ WMPM=SLP+\gamma(EM-SLP) \]
şeklinde tanımlanmıştır.
Burada:
- \(SLP\): Standing Liquidity Price,
- \(EM\): Execution Momentum,
- \(\gamma\): execution momentum'un göreli etkisini değiştiren dinamik katsayıdır.
Formülün amaçlanan sezgisi şudur: SLP emir defterinde bekleyen likiditeyi, EM ise gerçekten gerçekleşmiş işlemleri temsil eder. WMPM bu iki bilgiyi aynı kısa vadeli fiyat sinyalinde birleştirmeye çalışır.
Standing Liquidity Price Nasıl Hesaplanıyor?
SLP, yalnız en iyi bid ve ask seviyesini değil ilk \(N\) emir defteri seviyesini kullanmaktadır:
\[ SLP= \frac{ \sum_{i=1}^{N} w^{bid}_iP^{bid}_iV^{bid}_i+ \sum_{i=1}^{N} w^{ask}_iP^{ask}_iV^{ask}_i }{ \sum_{i=1}^{N} w^{bid}_iV^{bid}_i+ \sum_{i=1}^{N} w^{ask}_iV^{ask}_i } \]
Her fiyat seviyesinde:
- \(P_i\) fiyatı,
- \(V_i\) mevcut hacmi,
- \(w_i\) ise seviyeye verilen ağırlığı
temsil eder.
Böylece büyük hacimli fiyat seviyeleri SLP üzerinde daha fazla etkiye sahip olur.
Daha Derin Emirler Neden Daha Az Ağırlık Alıyor?
Birinci veya ikinci order-book seviyesindeki emirlerin yakın gelecekte gerçekleşme ihtimali, mevcut piyasa fiyatından çok daha uzakta bulunan emirlerden genellikle daha yüksektir. Kaynak bu nedenle iki ayrı uzaklık etkisini aynı ağırlık fonksiyonunda kullanır:
\[ w_i= \lambda^{i-1} e^{-\theta \frac{|P_i-P_{best}|}{P_{best}}} \]
\(\lambda^{i-1}\) seviyesi derinleştikçe ağırlığı azaltırken ikinci üstel terim fiyatın best bid veya best ask'ten uzaklığını hesaba katmaktadır.
Kaynak farklı futures sınıfları için aşağıdaki başlangıç değerlerini önermektedir:
| Futures Türü | Level Decay λ | Price Sensitivity θ | LOB Seviyesi |
|---|---|---|---|
| Equity Index Futures | 0,85 | 0,3 | 5–10 |
| Interest Rate Futures | 0,80 | 0,4 | 5–8 |
| Currency Futures | 0,75 | 0,5 | 5–7 |
| Commodity Futures | 0,70 | 0,6 | 3–5 |
Ancak makale bu sayıların hangi kalibrasyon örnekleminden türetildiğini veya alternatif parametrelerle yapılan sensitivity analysis sonuçlarını sunmamaktadır. Bu nedenle değerler doğrulanmış evrensel optimumlar olarak değil, kaynak tarafından önerilen başlangıç parametreleri olarak değerlendirilmelidir.
Execution Momentum Ne Ölçüyor?
Order book yalnız işlem yapmak isteyen katılımcıların bekleyen emirlerini gösterir. Emir daha sonra iptal edilebilir ve hiçbir zaman işleme dönüşmeyebilir.
Gerçekleşmiş işlemler ise gerçekten likidite tüketen piyasa talebini gösterir.
Kaynak Execution Momentum'u:
\[ EM= \frac{ \sum_{j=1}^{M} P^{exec}_jV^{exec}_j sign_j }{ \sum_{j=1}^{M}V^{exec}_j } \]
olarak tanımlar.
Burada:
- \(P^{exec}_j\): gerçekleşme fiyatı,
- \(V^{exec}_j\): gerçekleşen hacim,
- \(sign_j=+1\): buyer-initiated işlem,
- \(sign_j=-1\): seller-initiated işlem,
- \(M\): lookback window içindeki işlem sayısıdır.
Kaynak yüksek frekanslı uygulamalar için genellikle son 10–50 işlemi kapsayan pencereler önermektedir.
Execution Momentum Formülündeki Ölçek Sorunu
Formülün kaynakta yazıldığı biçimi önemli bir teknik soru doğurmaktadır. \(P^{exec}\) pozitif bir fiyat büyüklüğüyken seller-initiated işlemlere −1 uygulanması EM değerini negatif fiyat ölçeğine taşıyabilir.
Buna karşılık SLP piyasanın gerçek fiyat seviyesine yakın pozitif bir değerdir.
Kaynak:
\[ WMPM=SLP+\gamma(EM-SLP) \]
ile bu iki büyüklüğü doğrudan birleştirmektedir.
Makale EM'nin önce mid-price'a göre normalize edildiğini, signed return'a dönüştürüldüğünü veya başka bir ölçeğe merkezlendiğini belirtmemektedir. Dolayısıyla formül kaynakta olduğu biçimiyle uygulandığında seller-dominated trade flow altında WMPM'nin gerçek piyasa fiyatından çok uzağa hareket etmesi teorik olarak mümkündür.
Bu durum Verianla tarafından düzeltilmemiştir; kaynağın matematiksel tanımına ilişkin yeniden üretilebilirlik sorunu olarak not edilmiştir.
Dinamik γ Ne İşe Yarıyor?
WMPM içinde order-book yapısı ile trade flow'un ağırlığı sabit değildir. Kaynak:
\[ \gamma= \gamma_0 (1+\delta|OI|\sigma_{ratio}) \]
formülünü kullanır.
Burada:
- \(\gamma_0\): temel execution-flow ağırlığı,
- \(\delta\): hassasiyet katsayısı,
- \(|OI|\): top-level order-book imbalance büyüklüğü,
- \(\sigma_{ratio}\): mevcut volatilitenin tarihsel ortalamaya oranıdır.
Kaynak \(\gamma_0\) için 0,3–0,5 ve \(\delta\) için 0,5–1,0 aralıklarını tipik değerler olarak vermektedir.
Amaç, piyasa hem dengesiz hem de normalden daha volatil olduğunda gerçekleşmiş işlemlerin gösterge üzerindeki etkisini artırmaktır.
Bununla birlikte γ için clipping veya açık üst sınır verilmemiştir. Dolayısıyla yüksek \(\sigma_{ratio}\) altında γ'nın 1'in üzerine çıkması teorik olarak mümkündür.
WMPM Hangi Zaman Ölçeklerinde Çalışıyor?
Kaynak üç farklı pencere tipi önermektedir:
- Tick-based window: her yeni quote veya trade mesajında hesaplama,
- Volume-based window: belirli hacim gerçekleştiğinde yeniden hesaplama,
- Fixed-time window: yaklaşık 100 ms–1 s aralıklı zaman pencereleri.
En hassas uygulamalarda tek-tick WMPM kullanılabilir. Ancak tek-tick hesaplamanın microstructure noise'a son derece duyarlı olması nedeniyle kaynak confirmation sistemi eklemektedir.
Confirmation Mekanizması Nasıl Çalışıyor?
Bir sinyalin yalnız bir defa threshold'u aşması yeterli değildir.
Süreç:
- WMPM piyasa fiyatına göre belirlenen eşiği aşar,
- aynı yönlü fark birkaç ardışık pencerede devam eder,
- gerekli confirmation sayısı tamamlandıktan sonra sinyal kabul edilir.
Kaynak volatilite rejimine göre:
- yüksek volatilite: \(K=2\),
- normal volatilite: \(K=3\),
- düşük volatilite: \(K=4\)
önermektedir.
Volatilite rejimleri yakın dönem fiyat hareketlerinin tarihsel dağılımın yaklaşık %25 ve %75 percentile seviyeleriyle karşılaştırılmasıyla sınıflandırılmaktadır.
Deviation Slope Neyi Ölçüyor?
Kaynak yalnız WMPM'nin fiyatın üzerinde veya altında olmasını değil, aradaki farkın büyüyüp büyümediğini de izler:
\[ DeviationSlope(t)= \frac{ [WMPM(t)-Price(t)] - [WMPM(t-1)-Price(t-1)] }{ \Delta t } \]
Pozitif ve artan deviation slope yükseliş yönlü baskının güçlenmesi, negatif slope ise düşüş yönlü baskının hızlanması şeklinde yorumlanır.
Kaynak sinyalin kaç dönem sürdüğüne göre weak, moderate ve strong sınıfları da önermektedir. Buna bağlı position-sizing yüzdeleri verilse de bunlar kaynakta ampirik risk-optimizasyonuyla doğrulanan evrensel değerler değildir ve yatırım tavsiyesi olarak değerlendirilmemelidir.
Gün İçindeki Likidite Değişimi Nasıl Ele Alınıyor?
Futures piyasalarında market open, gün ortası ve kapanış çevresinde işlem yoğunluğu aynı değildir.
WMPM çerçevesi:
- time-of-day hacim profilleri,
- değişen likiditeye göre parameter tuning,
- opening/closing dönemlerini dikkate alan volatility scaling
kullanmayı önermektedir.
Kaynak bunun farklı trading-session rejimleri arasındaki gösterge davranışını daha tutarlı hale getirmeyi amaçladığını belirtmektedir.
Çalışmanın Yöntemi ve Bulguları
Backtest Nasıl Yapıldığı Bildiriliyor?
Kaynak, yüksek frekanslı futures verisi üzerinde çoklu kontrat türlerini kapsayan kapsamlı backtest gerçekleştirildiğini belirtmektedir.
Test çerçevesinde:
- full order-book depth içeren tick-level veri,
- execution records,
- bid-ask spread ve commission içeren işlem maliyetleri,
- order-book depth ve geçmiş execution quality'ye dayalı slippage tahminleri,
- micro-price ve order-book imbalance benchmark'ları
kullanıldığı ifade edilmektedir.
Performansın Sharpe ratio, win rate, maximum drawdown ve risk-adjusted return gibi ölçülerle değerlendirildiği belirtilmektedir.
Fakat Backtest Yeniden Üretilebilir mi?
Kaynak aşağıdaki kritik bilgileri raporlamamaktadır:
- veri sağlayıcısı,
- test edilen futures kontratlarının tam listesi,
- veri başlangıç ve bitiş tarihleri,
- toplam trading-day veya tick sayısı,
- train / validation / test ayrımı,
- out-of-sample veya walk-forward yapısı,
- commission miktarı,
- slippage parametreleri,
- emir gerçekleşme modeli,
- queue-position varsayımı,
- latency varsayımı,
- confidence interval,
- istatistiksel significance testleri.
Bu eksikler özellikle high-frequency trading backtest'inde önemlidir; küçük spread ve kısa tutma süreleri nedeniyle execution assumptions sonuçları önemli ölçüde değiştirebilir.
Kaynakta Raporlanan Karşılaştırma
| Metrik | WMPM | Micro-Price | Order Book Imbalance |
|---|---|---|---|
| Next-tick yön doğruluğu | %72,3 | %65,1 | %58,7 |
| Sharpe Ratio | 2,14 | 1,76 | Kaynakta sayısal değer verilmemiş |
| Signal-to-Noise | Micro-price göstergelerine göre %38 iyileşme raporlanıyor | ||
Bu değerler kaynağın raporladığı sonuçlardır. Veri ve evaluation protocol yeterince ayrıntılı olmadığı için bağımsız doğrulama yapılamamaktadır.
%72,3 Next-Tick Accuracy Nasıl Yorumlanmalı?
Kaynak tahmin hedefini “next-tick direction” olarak tanımlar ancak:
- flat tick'lerin nasıl sınıflandırıldığı,
- sınıf oranlarının ne olduğu,
- accuracy'nin event-time mı trade-time mı ölçüldüğü,
- bid-ask bounce etkisinin nasıl kontrol edildiği
ayrıntılı biçimde raporlanmamaktadır.
Bu bilgiler olmadan %72,3 doğruluk değerinin ekonomik ve istatistiksel önemini tam değerlendirmek mümkün değildir.
E-mini S&P 500 Örneği
Kaynak, piyasa açılışından sonraki ilk 30 dakika içinde üç high-confidence signal örneği verir:
| Zaman | Sinyal | Giriş | Çıkış | Kaynakta Yazılan Sonuç | Süre |
|---|---|---|---|---|---|
| 09:32:15 EST | Bullish / strong | 4512,25 | 4514,50 | +2,25 puan | 47 sn |
| 09:41:03 EST | Bearish / moderate | 4513,75 | 4511,00 | −2,75 puan | 1 dk 12 sn |
| 09:58:37 EST | Bullish / strong | 4510,50 | 4515,25 | +4,75 puan | 2 dk 05 sn |
İkinci satırda teknik bir yorum problemi bulunmaktadır. Bearish yani short işlem için 4513,75 seviyesinden 4511,00 seviyesine düşüş normal short-position P&L hesaplamasında +2,75 puan anlamına gelir. Kaynak bunu −2,75 olarak yazmaktadır.
Makale değerin signed price movement mı yoksa trading P&L mı olduğunu açıklamamaktadır. Bu nedenle değer burada kaynakta olduğu biçimde korunmuş ve tutarsızlık ayrıca belirtilmiştir.
Çalışmanın Teknik Olarak Güçlü Fikri Nedir?
WMPM'nin en güçlü kavramsal yönü, order book ile gerçekleşmiş işlemleri aynı sinyal içinde kullanmaya çalışmasıdır.
Resting liquidity şu soruya yanıt verir:
“Piyasada hangi fiyatlarda ne kadar emir bekliyor?”
Execution flow ise farklı bir soruya yanıt verir:
“Hangi taraf gerçekten likidite tüketiyor?”
Bu iki bilgi kaynağının birlikte kullanılması teorik olarak yalnız order-book snapshot'ına dayalı göstergelerden daha zengin bir piyasa durumu temsil edebilir.
Ayrıca multi-level depth, exponential decay, volatility adaptation ve signal confirmation fikirleri modern event-driven mikro-yapı analiziyle uyumlu bir tasarım yönü sunmaktadır.
Çalışmanın Temel Sınırlılıkları
- Hakemli dergi makalesi değil, bağımsız SSRN working paper'dır.
- Empirik veri setinin kaynağı açıklanmamaktadır.
- Test edilen kontratların tam listesi verilmemektedir.
- Test dönemi açıklanmamaktadır.
- Train/test veya gerçek out-of-sample prosedürü belirtilmemektedir.
- Transaction-cost ve slippage hesaplarının sayısal ayrıntısı yoktur.
- Queue position ve latency modellenmesinin ayrıntıları yoktur.
- Next-tick target sınıflandırmasının ayrıntısı eksiktir.
- Confidence interval veya significance test raporlanmamaktadır.
- Parameter sensitivity analizi verilmemektedir.
- Execution Momentum formülünde işaret/ölçek uyumluluğu açıklanmamaktadır.
- γ katsayısının üst sınırı veya clipping prosedürü belirtilmemektedir.
- E-mini bearish case-study sonucunda işaret tutarsızlığı bulunmaktadır.
- Kaynakça sınırlıdır ve en az bir bibliyografik başlık uyuşmazlığı içerir.
Bu Sonuçlar Canlı HFT Kârlılığını Kanıtlıyor mu?
Hayır. Kaynak umut verici backtest sonuçları raporlamaktadır ancak canlı emir gerçekleştirme, gerçek exchange queue position, network latency, partial fills, adverse selection ve production trading sonuçlarını sunmamaktadır.
Özellikle yüksek frekanslı işlemde backtest sinyal kalitesi ile gerçekleşebilir ekonomik getiri arasında önemli fark bulunabilir.
Bu nedenle WMPM'nin bilimsel açıdan en değerli tarafı şu aşamada çok seviyeli order-book bilgisi ile gerçekleşmiş işlem akışını birleştiren test edilebilir bir mikro-yapı hipotezi sunmasıdır. Kaynakta bildirilen performans ise daha ayrıntılı ve bağımsız out-of-sample çalışmalarla doğrulanması gereken sonuçlar olarak görülmelidir.
Kaynak ve Yöntem Notu
Özgün başlık: A Novel Weighted Microprice Momentum for High-Frequency Trading: Integrating Order Book Dynamics with Execution Flow
Yazar: Nikolaos Rallis.
Yazar kurumu: SSRN kaydında Independent olarak belirtilmektedir.
Kaynak türü: Bağımsız working paper / SSRN preprint.
Çalışma tarihi: 13 Ağustos 2025.
SSRN yükleme tarihi: 5 Ocak 2026.
SSRN DOI: 10.2139/ssrn.5806502.
Hakemlik durumu: Kaynakta hakemli bir dergide yayımlandığına ilişkin kayıt bulunmamaktadır.
Lisans / telif: SSRN kaydı, telif sahibinin SSRN'ye dağıtım lisansı verdiğini ve içeriğin All Rights Reserved olduğunu belirtmektedir. Creative Commons açık lisansı bulunmamaktadır.
Temel öneri: Weighted Microprice Momentum; multi-level Standing Liquidity Price, Execution Momentum, dynamic scaling, deviation slope ve multi-window confirmation mekanizmalarının birleşimi.
Hedef piyasa: Özellikle yüksek likiditeli futures kontratları.
Zaman ölçeği: Tick-based, volume-based ve yaklaşık 100 ms–1 s fixed-time windows.
Kaynakta raporlanan performans: WMPM için %72,3 next-tick direction accuracy, 2,14 Sharpe ratio ve micro-price göstergesine göre %38 signal-to-noise improvement.
Empirik doğrulanabilirlik: Veri kaynağı, dönem, kontrat listesi, örnek büyüklüğü ve out-of-sample ayrımı kaynakta yeterince raporlanmadığından sonuçların bağımsız reprodüksiyonu mümkün değildir.
Formül uyarısı: Execution Momentum formülündeki buyer/seller işareti fiyat büyüklüğüne doğrudan uygulanmaktadır. EM ile pozitif fiyat ölçeğindeki SLP'nin nasıl normalize edilerek birleştirildiği açıklanmamaktadır.
γ uyarısı: Dynamic scaling factor için üst sınır veya clipping prosedürü belirtilmemektedir.
Case-study uyarısı: Kaynağın bearish E-mini işleminde giriş 4513,75 ve çıkış 4511,00 olmasına rağmen sonuç −2,75 puan olarak yazılmıştır. Bu değer short P&L olarak yorumlandığında işaretle uyuşmamaktadır.
Kaynakça uyarısı: Cont, Kukanov ve Stoikov'a atfedilen “Order Book Imbalance in High-Frequency Markets” referansı bibliyografik olarak doğrulanabilir “The Price Impact of Order Book Events” çalışmasının başlığıyla uyuşmamaktadır.
Ana yorum sınırı: Çalışma WMPM için ilginç bir mikro-yapı tasarımı ve kaynak tarafından raporlanan güçlü backtest rakamları sunmaktadır. Ancak mevcut raporlama, yöntemin canlı HFT sistemlerinde veya bağımsız veri setlerinde üstün performans göstereceğini kanıtlamamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir