

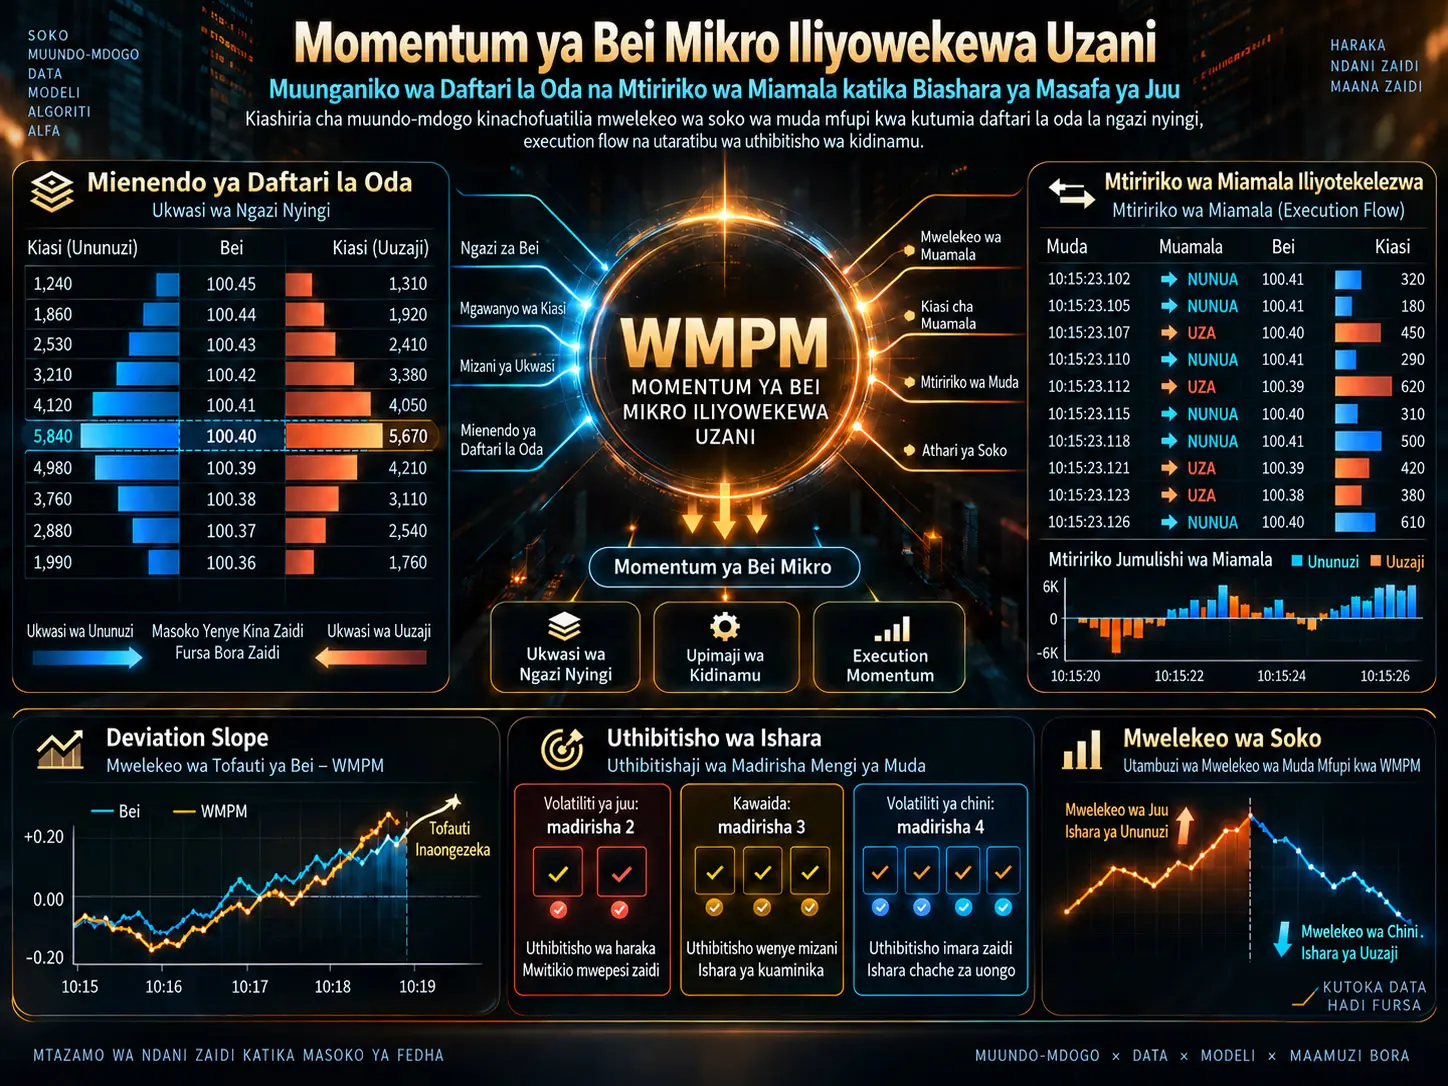
Katika masoko ya kielektroniki, bei bora za ununuzi na uuzaji huwakilisha sehemu ndogo tu ya ukwasi unaoonekana. Oda zilizopo ngazi kadhaa chini na juu ya bei bora hubeba taarifa kuhusu kina cha soko, huku miamala iliyotekelezwa ikionyesha ni upande gani unaotumia ukwasi kwa kweli. Utafiti huu unapendekeza kiashiria cha muundo mdogo kiitwacho Weighted Microprice Momentum (WMPM) kwa lengo la kuunganisha vyanzo hivi viwili vya taarifa ndani ya kiashiria kimoja cha biashara ya masafa ya juu.
WMPM imejengwa juu ya vipengele vitatu vya msingi. Standing Liquidity Price (SLP) huunganisha bei na ujazo katika ngazi nyingi za bid na ask kwa uzani unaopungua kadiri ngazi zinavyozidi kuwa za ndani. Execution Momentum (EM) hutumia bei, ujazo na ikiwa miamala iliyotekelezwa hivi karibuni ilikuwa buyer-initiated au seller-initiated. Kigezo cha upanuzi kinachobadilika γ hubadilisha athari ya miamala iliyotekelezwa kwenye WMPM kulingana na top-of-book order-book imbalance na volatiliti ya sasa.
Mfumo hautumii kiwango cha WMPM pekee. deviation slope huundwa ili kupima kama tofauti kati ya kiashiria na bei ya soko inaongezeka kadiri muda unavyopita, na badala ya kutoa ishara ya biashara kutokana na mwendo mmoja wa muda mfupi, ishara inahitajika kuendelea katika madirisha kadhaa mfululizo. Chanzo kinapendekeza kutumia madirisha mawili ya confirmation katika volatiliti ya juu, matatu katika volatiliti ya kawaida na manne katika volatiliti ya chini.
Utafiti unaripoti kwamba katika backtest zilizofanywa kwenye mikataba mbalimbali ya futures yenye ukwasi mkubwa, WMPM ilifikia usahihi wa %72,3 katika kutabiri mwelekeo wa tick inayofuata, micro-price %65,1 na order-book imbalance %58,7. Kwa mkakati unaotegemea WMPM, Sharpe ratio iliripotiwa kuwa 2,14, kwa mkakati wa micro-price 1,76, na uboreshaji wa %38 katika signal-to-noise ratio. Hata hivyo, kwa kuwa chanzo cha data, orodha kamili ya mikataba, tarehe za majaribio, ukubwa wa sampuli, utaratibu wa out-of-sample na vipimo vya kutokuwa na uhakika wa kitakwimu havijaripotiwa, nambari hizi si matokeo yanayoweza kuzalishwa upya kwa kujitegemea.
| Kipengele | Kazi yake |
|---|---|
| Standing Liquidity Price | Kuunganisha ukwasi wa bid/ask unaosubiri katika ngazi nyingi kwa kutumia bei na ujazo |
| Exponential Decay | Kupunguza athari ya ngazi za ndani zaidi za LOB |
| Execution Momentum | Kuwakilisha mtiririko wa ununuzi/uuzaji uliotekelezwa |
| γ inayobadilika | Kubadilisha athari ya Execution flow kulingana na imbalance na volatiliti |
| Deviation Slope | Kupima kama mgawanyiko wa WMPM–bei unaimarika |
| Signal Confirmation | Kupunguza ishara zinazosababishwa na kelele ya single-tick |
Tofauti Kati ya Mid-Price na Micro-Price ni Nini?
Tuchukulie kwamba bei ya juu zaidi ya ununuzi katika daftari la oda za kikomo ni \(P_{bid}\), na bei ya chini zaidi ya uuzaji ni \(P_{ask}\). Bei ya kati ya kawaida huhesabiwa kama:
\[ Mid= \frac{P_{bid}+P_{ask}}{2} \]
.
Thamani hii ni rahisi na yenye manufaa; hata hivyo, haizingatii hali ambapo kuna tofauti kubwa kati ya ujazo unaosubiri upande wa bid na ask.
Msukumo mkuu wa mbinu ya micro-price ni kwamba kutokulingana kwa ukwasi katika daftari la oda kunaweza kubeba taarifa kuhusu mwelekeo wa bei wa muda mfupi. Kwa mfano, ujazo mkubwa sana upande wa best bid na ujazo mdogo sana upande wa best ask unaweza kuhusishwa na uwezekano wa mwendo unaofuata wa bei kuwa juu.
Utafiti wa chanzo unaona kuwa msisitizo wa micro-price ya kawaida kwenye ngazi ya top-of-book ni kikwazo. Kwa sababu hiyo, WMPM hujaribu kutumia kwa pamoja tabaka za ndani zaidi za order-book na miamala iliyotekelezwa.
WMPM ni Nini?
Katika chanzo, kiashiria kikuu kinafafanuliwa kama:
\[ WMPM=SLP+\gamma(EM-SLP) \]
.
Hapa:
- \(SLP\): Standing Liquidity Price,
- \(EM\): Execution Momentum,
- \(\gamma\): ni kigezo kinachobadilika kinachorekebisha athari ya jamaa ya execution momentum.
Intuisia inayolengwa na fomula ni hii: SLP huwakilisha ukwasi unaosubiri katika daftari la oda, huku EM ikiwakilisha miamala ambayo kwa kweli imetekelezwa. WMPM hujaribu kuunganisha taarifa hizi mbili katika ishara moja ya bei ya muda mfupi.
Standing Liquidity Price Inahesabiwaje?
SLP haitumii tu ngazi bora ya bid na ask, bali pia ngazi \(N\) za kwanza za daftari la oda:
\[ SLP= \frac{ \sum_{i=1}^{N} w^{bid}_iP^{bid}_iV^{bid}_i+ \sum_{i=1}^{N} w^{ask}_iP^{ask}_iV^{ask}_i }{ \sum_{i=1}^{N} w^{bid}_iV^{bid}_i+ \sum_{i=1}^{N} w^{ask}_iV^{ask}_i } \]
Katika kila ngazi ya bei:
- \(P_i\) huwakilisha bei,
- \(V_i\) huwakilisha ujazo uliopo,
- \(w_i\) uzani uliotolewa kwa ngazi hiyo
huwakilisha.
Kwa hivyo, ngazi za bei zenye ujazo mkubwa huwa na athari kubwa zaidi kwenye SLP.
Kwa Nini Oda za Ndani Zaidi Zinapewa Uzani Mdogo?
Uwezekano wa oda katika ngazi ya kwanza au ya pili ya order-book kutekelezwa katika siku za karibu kwa kawaida ni mkubwa kuliko oda zilizo mbali sana na bei ya sasa ya soko. Kwa sababu hiyo, chanzo hutumia athari mbili tofauti za umbali ndani ya kazi moja ya uzani:
\[ w_i= \lambda^{i-1} e^{-\theta \frac{|P_i-P_{best}|}{P_{best}}} \]
\(\lambda^{i-1}\) hupunguza uzani kadiri ngazi inavyozidi kuwa ya ndani, huku sehemu ya pili ya kielelezo ikizingatia umbali wa bei kutoka best bid au best ask.
Chanzo kinapendekeza thamani za kuanzia zifuatazo kwa madaraja mbalimbali ya futures:
| Aina ya Futures | Level Decay λ | Price Sensitivity θ | Ngazi ya LOB |
|---|---|---|---|
| Equity Index Futures | 0,85 | 0,3 | 5–10 |
| Interest Rate Futures | 0,80 | 0,4 | 5–8 |
| Currency Futures | 0,75 | 0,5 | 5–7 |
| Commodity Futures | 0,70 | 0,6 | 3–5 |
Hata hivyo, makala haitoi sampuli ya urekebishaji ambayo nambari hizi zilitokana nayo wala matokeo ya sensitivity analysis kwa kutumia vigezo mbadala. Kwa hiyo, thamani hizi zinapaswa kutathminiwa kama vigezo vya kuanzia vilivyopendekezwa na chanzo, si kama optimum za ulimwengu mzima zilizothibitishwa.
Execution Momentum Inapima Nini?
Order book huonyesha tu oda zinazosubiri za washiriki wanaotaka kufanya biashara. Oda inaweza baadaye kufutwa na isiwahi kugeuka kuwa muamala.
Miamala iliyotekelezwa, kwa upande mwingine, huonyesha mahitaji ya soko ambayo kwa kweli yametumia ukwasi.
Chanzo kinafafanua Execution Momentum kama:
\[ EM= \frac{ \sum_{j=1}^{M} P^{exec}_jV^{exec}_j sign_j }{ \sum_{j=1}^{M}V^{exec}_j } \]
.
Hapa:
- \(P^{exec}_j\): bei ya utekelezaji,
- \(V^{exec}_j\): ujazo uliotekelezwa,
- \(sign_j=+1\): muamala wa buyer-initiated,
- \(sign_j=-1\): muamala wa seller-initiated,
- \(M\): idadi ya miamala ndani ya lookback window.
Kwa matumizi ya masafa ya juu, chanzo kwa kawaida kinapendekeza madirisha yanayojumuisha miamala 10–50 ya mwisho.
Tatizo la Kipimo Katika Fomula ya Execution Momentum
Muundo wa fomula kama ulivyoandikwa katika chanzo unazua swali muhimu la kiufundi. Ingawa \(P^{exec}\) ni ukubwa chanya wa bei, kutumia −1 kwa miamala ya seller-initiated kunaweza kuhamisha thamani ya EM kwenda kwenye kipimo hasi cha bei.
Kinyume chake, SLP ni thamani chanya iliyo karibu na kiwango halisi cha bei ya soko.
Chanzo huunganisha moja kwa moja viwango hivi viwili kwa kutumia:
\[ WMPM=SLP+\gamma(EM-SLP) \]
.
Makala haisemi kuwa EM ilirekebishwa kwanza kulingana na mid-price, ilibadilishwa kuwa signed return, au iliwekwa katikati kwenye kipimo kingine. Kwa hiyo, ikiwa fomula itatumika kama ilivyo katika chanzo, chini ya seller-dominated trade flow inawezekana kinadharia kwa WMPM kusogea mbali sana na bei halisi ya soko.
Hali hii haijasahihishwa na Verianla; imebainishwa kama tatizo la uzalishaji upya katika ufafanuzi wa kihisabati wa chanzo.
γ Inayobadilika Inafanya Kazi Gani?
Ndani ya WMPM, uzani wa muundo wa order-book na trade flow si wa kudumu. Chanzo kinatumia:
\[ \gamma= \gamma_0 (1+\delta|OI|\sigma_{ratio}) \]
.
Hapa:
- \(\gamma_0\): uzani wa msingi wa execution-flow,
- \(\delta\): kigezo cha unyeti,
- \(|OI|\): ukubwa wa top-level order-book imbalance,
- \(\sigma_{ratio}\): uwiano wa volatiliti ya sasa dhidi ya wastani wa kihistoria.
Chanzo kinatoa masafa ya 0,3–0,5 kwa \(\gamma_0\) na 0,5–1,0 kwa \(\delta\) kama thamani za kawaida.
Lengo ni kuongeza athari ya miamala iliyotekelezwa kwenye kiashiria wakati soko lina kutokulingana na pia lina volatiliti kubwa kuliko kawaida.
Hata hivyo, hakuna clipping au kikomo cha juu kilicho wazi kilichotolewa kwa γ. Kwa hiyo, chini ya \(\sigma_{ratio}\) ya juu, inawezekana kinadharia kwa γ kuzidi 1.
WMPM Inafanya Kazi Katika Vipimo Gani vya Muda?
Chanzo kinapendekeza aina tatu tofauti za madirisha:
- Tick-based window: kukokotoa kwa kila ujumbe mpya wa quote au trade,
- Volume-based window: kukokotoa upya baada ya ujazo fulani kutekelezwa,
- Fixed-time window: madirisha ya muda ya takriban 100 ms–1 s.
Katika matumizi nyeti zaidi, single-tick WMPM inaweza kutumika. Hata hivyo, kwa sababu ukokotoaji wa single-tick ni nyeti sana kwa microstructure noise, chanzo huongeza mfumo wa confirmation.
Utaratibu wa Confirmation Unafanyaje Kazi?
Haitoshi kwa ishara kuvuka threshold mara moja tu.
Mchakato ni huu:
- WMPM huvuka kizingiti kilichowekwa kulingana na bei ya soko,
- tofauti ya mwelekeo huo huo huendelea katika madirisha kadhaa mfululizo,
- ishara hukubaliwa baada ya idadi inayohitajika ya confirmation kukamilika.
Kwa mujibu wa rejimu ya volatiliti, chanzo kinapendekeza:
- volatiliti ya juu: \(K=2\),
- volatiliti ya kawaida: \(K=3\),
- volatiliti ya chini: \(K=4\)
.
Rejimu za volatiliti huainishwa kwa kulinganisha miondoko ya bei ya kipindi cha karibu na viwango vya takriban %25 na %75 percentile vya usambazaji wa kihistoria.
Deviation Slope Inapima Nini?
Chanzo hakifuatilii tu ikiwa WMPM iko juu au chini ya bei, bali pia ikiwa tofauti kati yao inaongezeka:
\[ DeviationSlope(t)= \frac{ [WMPM(t)-Price(t)] - [WMPM(t-1)-Price(t-1)] }{ \Delta t } \]
Deviation slope chanya na inayoongezeka hutafsiriwa kama kuimarika kwa shinikizo la kupanda, huku slope hasi ikitafsiriwa kama kuharakishwa kwa shinikizo la kushuka.
Chanzo pia kinapendekeza madaraja ya weak, moderate na strong kulingana na ishara imeendelea kwa vipindi vingapi. Ingawa asilimia za position-sizing zinazohusiana na madaraja haya zinatolewa, si thamani za ulimwengu mzima zilizothibitishwa katika chanzo kwa uboreshaji wa hatari wa kimajaribio na hazipaswi kutathminiwa kama ushauri wa uwekezaji.
Mabadiliko ya Ukwasi Ndani ya Siku Yanashughulikiwaje?
Katika masoko ya futures, shughuli za biashara wakati wa market open, katikati ya siku na karibu na kufungwa hazifanani.
Mfumo wa WMPM unapendekeza kutumia:
- wasifu wa ujazo wa time-of-day,
- parameter tuning kulingana na ukwasi unaobadilika,
- volatility scaling inayozingatia vipindi vya opening/closing
.
Chanzo kinasema kuwa lengo ni kufanya tabia ya kiashiria iwe thabiti zaidi kati ya rejimu tofauti za trading-session.
Mbinu na Matokeo ya Utafiti
Backtest Inaripotiwa Kufanywaje?
Chanzo kinadai kwamba backtest ya kina iliyojumuisha aina nyingi za mikataba ilifanywa kwenye data ya futures ya masafa ya juu.
Katika mfumo wa majaribio, inasemekana kwamba zilitumika:
- data ya tick-level iliyo na full order-book depth,
- execution records,
- gharama za biashara zinazojumuisha bid-ask spread na commission,
- makadirio ya slippage kulingana na order-book depth na execution quality ya zamani,
- benchmark za micro-price na order-book imbalance
.
Inaripotiwa kwamba utendaji ulitathminiwa kwa vipimo kama Sharpe ratio, win rate, maximum drawdown na risk-adjusted return.
Lakini Backtest Inaweza Kuzalishwa Upya?
Chanzo hakiripoti taarifa muhimu zifuatazo:
- mtoa data,
- orodha kamili ya mikataba ya futures iliyojaribiwa,
- tarehe za kuanza na kumalizika kwa data,
- jumla ya trading-day au tick,
- mgawanyo wa train / validation / test,
- muundo wa out-of-sample au walk-forward,
- kiasi cha commission,
- vigezo vya slippage,
- mfano wa utekelezaji wa oda,
- dhana ya queue-position,
- dhana ya latency,
- confidence interval,
- vipimo vya statistical significance.
Mapungufu haya ni muhimu hasa katika backtest ya high-frequency trading; kwa sababu spread ni ndogo na muda wa kushikilia ni mfupi, execution assumptions zinaweza kubadilisha matokeo kwa kiwango kikubwa.
Ulinganisho Ulioripotiwa Katika Chanzo
| Kipimo | WMPM | Micro-Price | Order Book Imbalance |
|---|---|---|---|
| Usahihi wa mwelekeo wa Next-tick | %72,3 | %65,1 | %58,7 |
| Sharpe Ratio | 2,14 | 1,76 | Hakuna thamani ya nambari iliyotolewa katika chanzo |
| Signal-to-Noise | Uboreshaji wa %38 ukilinganishwa na viashiria vya Micro-price umeripotiwa | ||
Thamani hizi ni matokeo yaliyoripotiwa na chanzo. Kwa kuwa data na evaluation protocol hazijaelezwa kwa kina cha kutosha, uthibitishaji wa kujitegemea hauwezekani.
%72,3 Next-Tick Accuracy Itafsiriweje?
Chanzo kinafafanua lengo la utabiri kama “next-tick direction”, lakini hakiripoti kwa kina:
- flat tick ziliainishwaje,
- uwiano wa madarasa ulikuwaje,
- accuracy ilipimwa kwa event-time au trade-time,
- athari ya bid-ask bounce ilidhibitiwaje
.
Bila taarifa hizi, haiwezekani kutathmini kikamilifu umuhimu wa kiuchumi na kitakwimu wa thamani ya usahihi ya %72,3.
Mfano wa E-mini S&P 500
Chanzo kinatoa mifano mitatu ya high-confidence signal katika dakika 30 za kwanza baada ya soko kufunguliwa:
| Muda | Ishara | Kuingia | Kutoka | Matokeo Yaliyoandikwa Katika Chanzo | Muda |
|---|---|---|---|---|---|
| 09:32:15 EST | Bullish / strong | 4512,25 | 4514,50 | +2,25 pointi | 47 sek |
| 09:41:03 EST | Bearish / moderate | 4513,75 | 4511,00 | −2,75 pointi | 1 dk 12 sek |
| 09:58:37 EST | Bullish / strong | 4510,50 | 4515,25 | +4,75 pointi | 2 dk 05 sek |
Kuna tatizo la kiufundi la tafsiri katika mstari wa pili. Kwa muamala wa Bearish, yaani short, kushuka kutoka 4513,75 hadi 4511,00 kunamaanisha +2,75 pointi katika hesabu ya kawaida ya short-position P&L. Chanzo kinaandika hii kama −2,75.
Makala haielezi kama thamani hiyo ni signed price movement au trading P&L. Kwa hiyo, thamani imehifadhiwa hapa kama ilivyo katika chanzo na kutolingana huko kumeainishwa kando.
Wazo Imara la Kiufundi la Utafiti ni Lipi?
Nguvu kuu ya dhana ya WMPM ni jaribio la kutumia order book na miamala iliyotekelezwa ndani ya ishara moja.
Resting liquidity hujibu swali hili:
“Ni oda kiasi gani zinasubiri sokoni katika bei zipi?”
Execution flow hujibu swali tofauti:
“Ni upande gani unaotumia ukwasi kwa kweli?”
Kutumia vyanzo hivi viwili vya taarifa kwa pamoja kunaweza kinadharia kutoa uwakilishi tajiri zaidi wa hali ya soko kuliko viashiria vinavyotegemea order-book snapshot pekee.
Zaidi ya hayo, mawazo ya multi-level depth, exponential decay, volatility adaptation na signal confirmation yanatoa mwelekeo wa usanifu unaolingana na uchambuzi wa kisasa wa microstructure unaoendeshwa na matukio.
Mapungufu Makuu ya Utafiti
- Si makala ya jarida iliyopitiwa na wataalamu, bali ni SSRN working paper huru.
- Chanzo cha mkusanyiko wa data ya kimajaribio hakijaelezwa.
- Orodha kamili ya mikataba iliyojaribiwa haijatolewa.
- Kipindi cha majaribio hakijaelezwa.
- Train/test au utaratibu halisi wa out-of-sample haujaainishwa.
- Hakuna maelezo ya nambari ya hesabu za transaction-cost na slippage.
- Hakuna maelezo ya uundaji wa queue position na latency.
- Maelezo ya uainishaji wa next-tick target hayajakamilika.
- Hakuna confidence interval au significance test iliyoripotiwa.
- Hakuna parameter sensitivity analysis iliyotolewa.
- Uwiano wa ishara/kipimo katika fomula ya Execution Momentum haujaelezwa.
- Kikomo cha juu cha kigezo γ au utaratibu wa clipping haujaainishwa.
- Kuna kutolingana kwa ishara katika matokeo ya bearish case-study ya E-mini.
- Orodha ya marejeo ni finyu na ina angalau kutolingana moja kwa kichwa cha bibliografia.
Je, Matokeo Haya Yanathibitisha Faida ya HFT ya Moja kwa Moja?
Hapana. Chanzo kinaripoti matokeo ya backtest yanayotia moyo, lakini hakitoi utekelezaji wa oda wa moja kwa moja, exchange queue position halisi, network latency, partial fills, adverse selection au matokeo ya production trading.
Hasa katika biashara ya masafa ya juu, kunaweza kuwa na tofauti kubwa kati ya ubora wa ishara katika backtest na faida ya kiuchumi inayoweza kutekelezwa kwa kweli.
Kwa hiyo, katika hatua hii kipengele chenye thamani kubwa zaidi kisayansi cha WMPM ni kwamba kinatoa dhana ya microstructure inayoweza kujaribiwa ambayo inaunganisha taarifa ya order-book ya ngazi nyingi na mtiririko wa miamala iliyotekelezwa. Utendaji ulioripotiwa katika chanzo unapaswa kuchukuliwa kama matokeo yanayohitaji kuthibitishwa kwa tafiti za out-of-sample zilizo na maelezo zaidi na zinazojitegemea.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: A Novel Weighted Microprice Momentum for High-Frequency Trading: Integrating Order Book Dynamics with Execution Flow
Mwandishi: Nikolaos Rallis.
Taasisi ya mwandishi: Katika rekodi ya SSRN imeainishwa kama Independent.
Aina ya chanzo: Independent working paper / SSRN preprint.
Tarehe ya utafiti: 13 Agosti 2025.
Tarehe ya kupakiwa SSRN: 5 Januari 2026.
SSRN DOI: 10.2139/ssrn.5806502.
Hali ya mapitio ya kitaalamu: Hakuna rekodi katika chanzo kwamba ilichapishwa katika jarida lililopitiwa na wataalamu.
Leseni / hakimiliki: Rekodi ya SSRN inaonyesha kwamba mwenye hakimiliki ameipa SSRN leseni ya usambazaji na kwamba maudhui ni All Rights Reserved. Hakuna leseni wazi ya Creative Commons.
Pendekezo kuu: Weighted Microprice Momentum; mchanganyiko wa multi-level Standing Liquidity Price, Execution Momentum, dynamic scaling, deviation slope na mifumo ya multi-window confirmation.
Soko lengwa: Hasa mikataba ya futures yenye ukwasi mkubwa.
Kipimo cha muda: Tick-based, volume-based na fixed-time windows za takriban 100 ms–1 s.
Utendaji ulioripotiwa katika chanzo: Kwa WMPM %72,3 next-tick direction accuracy, 2,14 Sharpe ratio na %38 signal-to-noise improvement ikilinganishwa na kiashiria cha micro-price.
Uthibitishwaji wa kimajaribio: Kwa kuwa chanzo cha data, kipindi, orodha ya mikataba, ukubwa wa sampuli na mgawanyo wa out-of-sample havijaripotiwa kwa kina cha kutosha, uzalishaji upya huru wa matokeo hauwezekani.
Onyo la fomula: Ishara ya buyer/seller katika fomula ya Execution Momentum inatumika moja kwa moja kwenye ukubwa wa bei. Haijaelezwa jinsi EM na SLP iliyo kwenye kipimo chanya cha bei zinavyorekebishwa na kuunganishwa.
Onyo la γ: Hakuna kikomo cha juu au utaratibu wa clipping uliotajwa kwa Dynamic scaling factor.
Onyo la case-study: Katika muamala wa bearish E-mini wa chanzo, ingawa kuingia ni 4513,75 na kutoka ni 4511,00, matokeo yameandikwa kama −2,75 pointi. Thamani hii haipatani na ishara ikiwa itatafsiriwa kama short P&L.
Onyo la marejeo: Rejea “Order Book Imbalance in High-Frequency Markets” inayohusishwa na Cont, Kukanov na Stoikov hailingani na kichwa cha kazi kinachoweza kuthibitishwa kibibliografia, “The Price Impact of Order Book Events”.
Kikomo kikuu cha tafsiri: Utafiti unatoa muundo wa kuvutia wa microstructure kwa WMPM na takwimu dhabiti za backtest zilizoripotiwa na chanzo. Hata hivyo, taarifa zilizopo hazithibitishi kwamba mbinu hiyo itaonyesha utendaji bora katika mifumo ya HFT ya moja kwa moja au kwenye mikusanyiko huru ya data.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *