

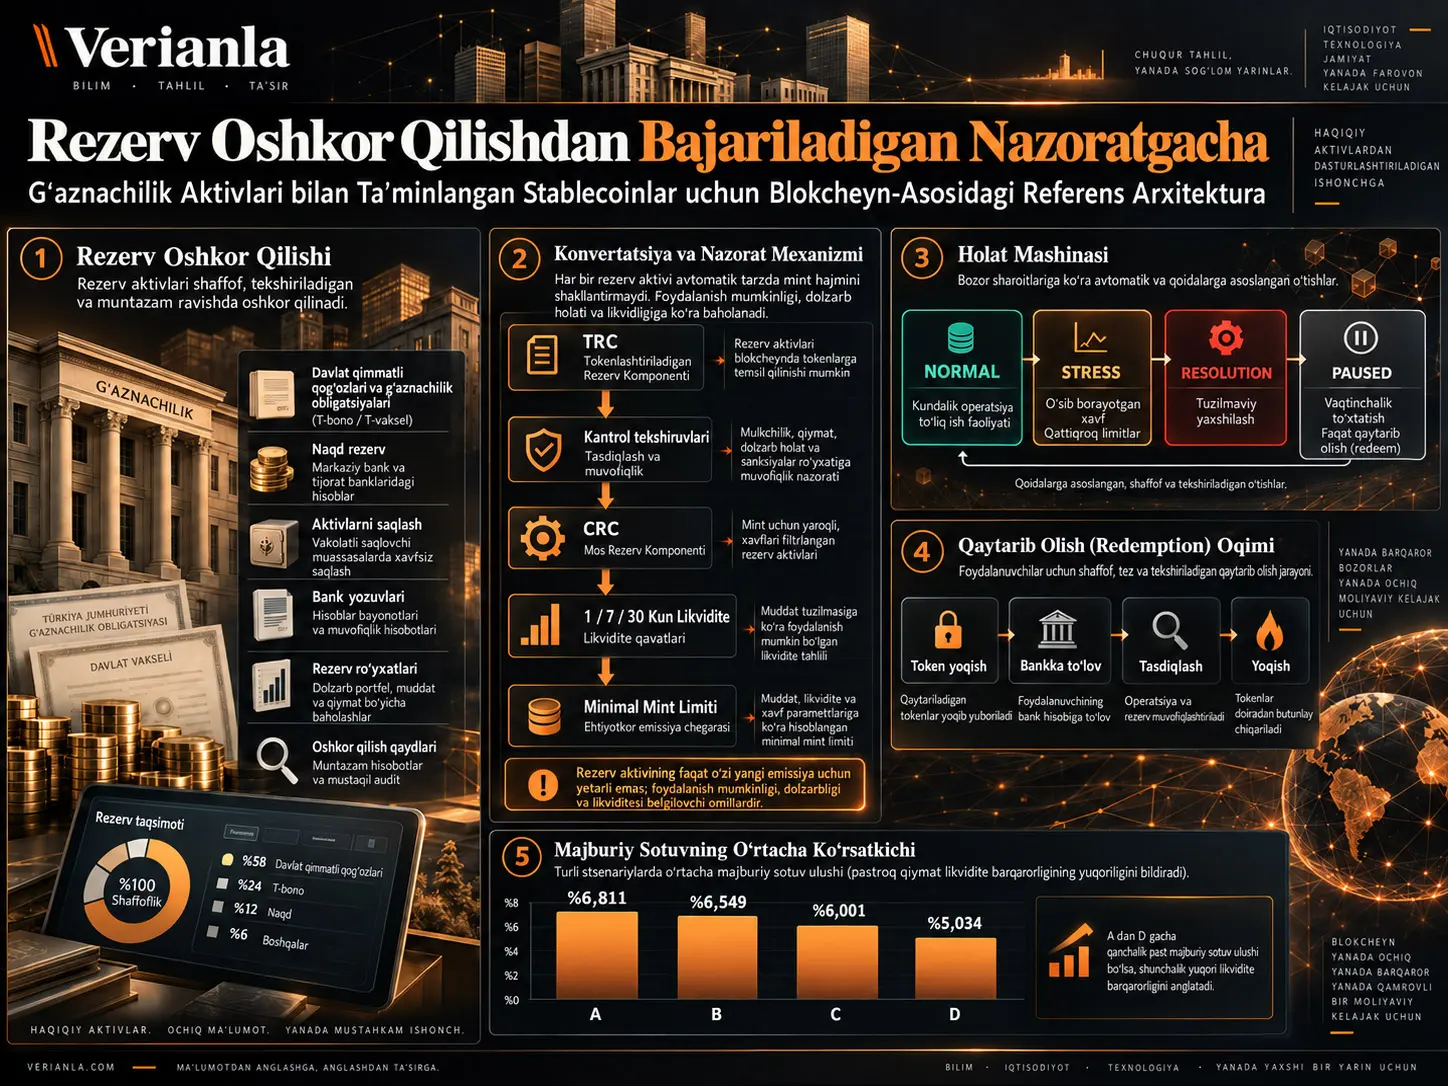
Stablecoin emitentining balansida yetarli miqdorda G‘aznachilik veksellari, naqd pul yoki boshqa mos rezervlar mavjud bo‘lishi, bu aktivlar ayni paytda yangi stablecoin emissiyasini xavfsiz qo‘llab-quvvatlay oladi degani emas. Rezerv aktivi hali settle qilinmagan bo‘lishi, garovga qo‘yilgan bo‘lishi, to‘g‘ri yuridik shaxs nazoratida bo‘lmasligi, custodian yoki bankga kirish imkonsiz bo‘lishi, narx ma’lumoti eskirgan bo‘lishi yoki aktivni naqd pulga aylantirish redemption talabi bajarilishi kerak bo‘lgan muddatdan uzoqroq davom etishi mumkin.
Seungwoo Leening Project ATLAS Paper II tadqiqoti bu farqni rezerv oshkor qilishdan tranzaksiya paytidagi nazoratga olib o‘tadi. Ishda ishlab chiqilgan Core Programmable Treasury Reserve Layer (PTRL) rezervlarning faqat jami miqdorini qayd etish o‘rniga har bir rezerv pozitsiyasining settlement, encumbrance, kirish, huquqiy himoya, baholashning yangiligi, provayder holati va muddat bo‘yicha foydalanish imkonini alohida baholaydi. Yangi stablecoin majburiyati faqat barcha majburiy shartlar ruxsat bergan darajada yaratilishi mumkin.
Manba taklif qilgan tuzilma stablecoin, CBDC yoki tokenlashtirilgan G‘aznachilik vekseli emas. Treasury Reserve Certificate (TRC) aktivning o‘zini ifodalovchi savdo qilinadigan token emas; u mavjud rezerv pozitsiyasiga oid dalil va holat ma’lumotini bog‘laydigan transfer qilib bo‘lmaydigan qayd obyekti. Arxitektura rezerv dalillarini smart contract shartlariga bog‘lar ekan, mulk huquqi, bankrotlik ustuvorligi, to‘lov finality-si va huquqiy vakolat kabi masalalar real institutlar va amaldagi qonun bilan belgilanishda davom etishini alohida tan oladi.
O‘nta Solidity shartnomasidan iborat prototip sakkizta uchdan-uchgacha EVM testidan o‘tgan. 100.000 ta o‘ttiz kunlik simulyatsiya yo‘lini o‘z ichiga olgan to‘rt tarmoqli tajribada aggregate ma’lumot, joriy lot kuzatuvi, executable control va yanada muvozanatli maturity ladder ketma-ket taqqoslangan. Modelning o‘z ssenariy farazlarida ma’lumot, nazorat va muddat taqsimotining har bir qo‘shilishi o‘rtacha majburiy sotuvlar va likvidatsiya yo‘qotishlarini kamaytirgan. Biroq bu qiymatlar real stablecoin emitentlarining kutiladigan natijalari emas, mexanizmni tekshirish ssenariylaridir.
Stablecoin Rezervi Nega Faqat “1:1 Ta’minlangan” Bo‘lish bilan Yetarli Emas?
Chunki nominal rezerv miqdori aktivning ma’lum bir paytda haqiqatan foydalanish mumkin yoki mumkin emasligini ko‘rsatmaydi. Tadqiqot arxitekturasida rezerv stablecoin emissiyasini qo‘llab-quvvatlay olishi uchun mavjud bo‘lishidan tashqari settle qilingan, mos, garovsiz, kirish mumkin, himoyalangan, faol muassasa orqali saqlanayotgan va yangilangan baholash ma’lumoti bilan qo‘llab-quvvatlangan bo‘lishi kerak; qisqa muddatli redemption uchun esa tegishli vaqt ufqida naqd pulga aylanishi ham kerak.
Bu farq buxgalteriya qiymati bilan operatsion salohiyat o‘rtasidagi farqdir. G‘aznachilik vekseli iqtisodiy jihatdan qimmatli bo‘lishi mumkin, biroq:
- settlement tugallanmagan bo‘lsa,
- boshqa majburiyat uchun pledge qilingan bo‘lsa,
- custodian bilan aloqa bo‘lmasa,
- baholash ma’lumoti stale bo‘lsa,
- himoya yoki beneficiary qaydi amalda bo‘lmasa,
- muddati redemption ehtiyojidan keyin tugasa
shu paytda xuddi shu miqdordagi stablecoin majburiyatini qo‘llab-quvvatlovchi foydalanish mumkin bo‘lgan salohiyat sifatida qabul qilinmasligi mumkin.
Manbaning asosiy tamoyili: reserve backing — bu holat
Maqolaning markaziy taklifi reserve backing statik zaxira emas, balki state-dependent permission sifatida ko‘rilishi kerakligidir. Aktivning rezerv portfelida ko‘rinishi minting vakolatini avtomatik yaratmaydi.
Har bir lot uchun tan olish shartlarining mantiqi quyidagicha ifodalanadi:
\[ C_{j,t}(b)=\prod_{\ell \in P_{j,t}(b)} I_\ell \]
Bu yerda \(I_\ell\) zarur shartlarning har birini ifodalovchi ikkilik ko‘rsatkichdir. Barcha shartlar 1 bo‘lsa lot tan olinadi. Bitta shart nol bo‘lsa, butun ko‘paytma nolga teng bo‘ladi.
Shuning uchun tizim “ba’zi shartlar yaxshi bo‘lgani uchun o‘rtacha hisobda qabul qil” mantiqidan foydalanmaydi. Yuqori sifatli G‘aznachilik vekseli kirish mumkin bo‘lmagan custodian sababli chiqarib tashlanishi mumkin; boshqa lotda ortiqcha rezerv mavjudligi bu aniq kirish muammosini yo‘q qilmaydi.
Treasury Reserve Certificate (TRC) Nima?
Treasury Reserve Certificate mavjud rezerv pozitsiyasining identifikatsiyasi, holati va tegishli dalil havolalarini saqlovchi transfer qilib bo‘lmaydigan state object hisoblanadi; u G‘aznachilik vekselining tokenlashtirilgan shakli emas, stablecoin egasiga ma’lum rezerv lotida bevosita mulk huquqini bermaydi va ERC-20 yoki ERC-721 kabi savdo qilinadigan token sifatida loyihalanmagan.
Har bir TRC besh asosiy ma’lumot guruhiga bog‘lanadi:
| Ma’lumot guruhi | Vazifasi |
|---|---|
| Identifikatsiya | Lot identifikatori, noyob position commitment va himoyalangan asset identifier bog‘lanishi. |
| Iqtisodiy shartlar | Aktiv turi, nominal qiymat, settlement vaqti va maturity vaqti. |
| Institutsional aloqa | Custodian/bank va rezerv qo‘llab-quvvatlaydigan beneficiary. |
| Operatsion holat | Eligibility, encumbrance, availability va PENDING / SETTLED / FROZEN / MATURED / SOLD lifecycle holati. |
| Xavf dalili | Market value, haircut, valuation vaqti va alohida protection/access qaydlari. |
Bir xil rezervning ikki marta hisoblanishi qanday oldi olinadi?
Prototipda bitta positionCommitment faqat bitta TRC yaratish uchun ishlatilishi mumkin. Xuddi shu commitment bilan ikkinchi lot qayd qilinsa, operatsiya rad etiladi.
Bu mexanizm faqat protokol ichida bir xil commitmentning takrorlanishini to‘xtatadi. Real dunyoda bir xil iqtisodiy aktiv ikki xil upstream identifikator bilan qayd etilgan bo‘lsa, shartnoma bu bir xil aktiv ekanini o‘zi bilmaydi. Shu sababli manba real production tizimida canonical asset identity va institutlararo reconciliation zarurligini aniq qayd etadi.
Muddati yetgan veksel nega avtomatik ravishda naqd pul hisoblanmaydi?
Shartnomaviy maturity bilan amaldagi cash settlement bir xil voqea emas. Manbada muddati o‘tgan non-cash lot tegishli naqd pulga aylanish alohida tasdiqlanmaguncha rezerv dvigateli tomonidan naqd pul sifatida ishlatilmaydi.
Bu farq ayniqsa redemption tizimlarida muhim: “bugun muddati yetdi” degan gap bilan “bugun to‘lov hisobida foydalanish mumkin bo‘lgan naqd pul hosil bo‘ldi” degan gap operatsion jihatdan boshqa-boshqa narsadir.
Core PTRL Arxitekturasi Qanday Ishlaydi?
Core PTRL besh mantiqiy qatlamda institutsional dalilni, xavf hisobini, stablecoin majburiyatini va protokol vakolatini o‘zaro bog‘laydi: institutsional qatlam real institutlarni; evidence qatlam tekshiriladigan holat qaydlarini; risk/control qatlam CRC va likvidlikni; liability/settlement qatlam minting va redemptionni; authority/assurance qatlam esa NORMAL, STRESS, RESOLUTION va PAUSED vakolatlarini boshqaradi.
1. Institutsional qatlam
Issuer, bank, custodian, trustee, oracle reporter, auditor, supervisor, dealer va resolution authority kabi real institutlar shu yerda joylashgan. Blokcheyn bu institutlarni yaratmaydi; faqat qabul qilingan identifikatsiya va vakolat holatlarini umumiy nazorat maydoniga aks ettiradi.
2. Evidence qatlami
Rezerv lotlari, protection qaydlari, valuation kuzatuvlari va repo liniyalari typed commitment va kuzatuvlarga aylantiriladi.
3. Xavf va control qatlami
ReserveRiskEngine qaysi lotlar hisobga olinishini belgilaydi; Conservative Reserve Coverage hamda 1/7/30 kunlik likvidlikni hisoblaydi. IssuerController keyin barcha limitlarning minimumini olib, mint headroomni belgilaydi.
4. Liability va settlement qatlami
AtlasSettlementToken faqat prototipda stablecoin-simon majburiyat tomonini sinash uchun ishlatiladi. RedemptionRouter tokenni escrowga oladi, bank to‘lovining tasdiqlanishini kutadi va faqat shundan keyin burn operatsiyasini bajaradi.
5. Authority va assurance qatlami
AtlasStateController qaysi protokol holatida qaysi operatsiyalar mumkinligini cheklaydi. Auditor va supervisor kabi rollar esa voqealar tarixini va source recordlarni tashqi audit va tekshiruvdan o‘tkazishda rol o‘ynaydi.
O‘nta modulning vazifa taqsimoti
| Modul | Asosiy vazifasi |
|---|---|
| ParticipantRegistry | Faol institutsional rollarni saqlaydi. |
| TreasuryReserveCertificate | Noyob rezerv loti va lifecycle ma’lumotini qayd etadi. |
| StabilityProtectionTrust | Protection, beneficiary va kirish holatini qayd etadi. |
| ReserveOracleAdapter | Ko‘p manbali valuation, freshness va divergence nazoratini bajaradi. |
| RepoCapacityOracle | Counterparty bo‘yicha 1/7/30 kunlik repo salohiyatini saqlaydi. |
| ReserveRiskEngine | CRC va maturity liquidityni hisoblaydi. |
| IssuerController | Reserve-first mint headroomni hisoblaydi va qo‘llaydi. |
| AtlasSettlementToken | Prototip majburiyat tokeni. |
| RedemptionRouter | Lock → to‘lovni tasdiqlash → burn ketma-ketligini qo‘llaydi. |
| AtlasStateController | NORMAL, STRESS, RESOLUTION va PAUSED holatlarini boshqaradi. |
Reserve-First Minting Nima?
Reserve-first minting avval stablecoin ishlab chiqarib, keyin unga rezerv moslashtirish o‘rniga, foydalanish mumkin bo‘lgan rezerv salohiyati operatsiyadan oldin mavjud bo‘lishini talab qiladigan dizayndir; mintdan keyingi supply xavfga moslashtirilgan rezerv coverage, 1/7/30 kunlik redemption likvidligi, operatsion supply shipi va protokol vakolati ruxsat bergan eng past qiymatdan oshmasligi kerak.
Conservative Reserve Coverage
Tan olingan lot \(j\)ning haircut qo‘llangan qiymati:
\[ \widetilde V_{j,t}= \operatorname{floor}\left(V_{j,t}(1-h_{j,t})\right) \]
shaklida hisoblanadi.
Jami Conservative Reserve Coverage:
\[ CRC_t=\sum_j I_{j,t}\widetilde V_{j,t} \]
ko‘rinishida bo‘ladi.
Bu yerda \(I_{j,t}=0\) bo‘lgan lot qiymati qanchalik yuqori ko‘rinmasin, CRCga kiritilmaydi.
1, 7 va 30 kunlik likvidlik
Har bir \(H\in\{1,7,30\}\) ufqi uchun faqat tegishli muddat ichida foydalanish mumkin bo‘lib qoladigan va boshqa tan olish shartlaridan o‘tgan aktivlar maturity liquidityga qo‘shiladi.
Repo salohiyati alohida hisoblanadi; rezerv qiymati hisoblanmaydi. Repo liniyasi:
- fresh,
- faol,
- unimpaired,
- horizon ketma-ketligi izchil,
- faol bank/counterparty bilan bog‘langan
bo‘lmasa likvidlikka kiritilmaydi.
Horizon sharti
Har bir vaqt ufqi uchun:
\[ q_H S_t^{post} \le L_t^{mat}(H)+\widetilde R_t(H) \]
sharti qo‘llanadi.
\(q_H\) — shu vaqt ufqida qo‘llab-quvvatlanishi talab qilinadigan stress-redemption ulushidir. Manbada ishlatilgan \(q_1\), \(q_7\) va \(q_{30}\) qiymatlari governance va xavf parametrlaridir; ular model tomonidan “to‘g‘ri” yoki “optimal” nisbatlar sifatida topilmagan.
Minimal majburiy limit
Qo‘llab-quvvatlanishi mumkin bo‘lgan maksimal mintdan keyingi supply:
\[ K_t= \min \left\{ CRC_t, O_t, \left\lfloor \frac{L_t^{mat}(1)+\widetilde R_t(1)}{q_1} \right\rfloor, \left\lfloor \frac{L_t^{mat}(7)+\widetilde R_t(7)}{q_7} \right\rfloor, \left\lfloor \frac{L_t^{mat}(30)+\widetilde R_t(30)}{q_{30}} \right\rfloor \right\} \]
deb belgilanadi.
NORMAL holatda yangi mint salohiyati:
\[ M_t=\max(K_t-S_t,0) \]
bo‘lsa, NORMALdan tashqari holatlarda:
\[ M_t=0 \]
bo‘ladi.
Bu minimum operatsiyasi dizaynning eng muhim nuqtalaridan biridir. Masalan, juda katta jami rezerv bir kunlik yetarli bo‘lmagan naqd salohiyatni o‘rtacha hisob yordamida yashira olmaydi.
Nominal Jihatdan Ortiqcha Rezerv Bo‘lsa ham Mint Salohiyati Nol Bo‘lishi Mumkinmi?
Ha. Manbaning normallashtirilgan deterministik ssenariysida cash-bank outage’dan so‘ng tizim tan olgan non-cash rezerv qiymati 80 bo‘lib qolganiga qaramay, bir kunlik qo‘llab-quvvatlash nolga tushadi; bir kunlik likvidlik majburiy bo‘lgani uchun mint cap nolga tushadi.
| Ssenariy | CRC | 1 kunlik qo‘llab-quvvatlash | 7 kunlik qo‘llab-quvvatlash | 30 kunlik qo‘llab-quvvatlash | Mint cap |
|---|---|---|---|---|---|
| Baseline | 100 | 20 | 50 | 100 | 100 |
| Protected-access loss | 50 | 20 | 50 | 50 | 50 |
| Custodian outage | 20 | 20 | 20 | 20 | 20 |
| Cash-bank outage | 80 | 0 | 30 | 80 | 0 |
| All valuations stale | 0 | 0 | 0 | 0 | 0 |
| STRESS state | 100 | 20 | 50 | 100 | 0 |
| Matured but unconfirmed | 70 | 20 | 20 | 70 | 50 |
Bu misollar faqat rezerv miqdorini emas, balki rezervning foydalanish mumkinligi holati va authority holatini ham minting chegarasiga qo‘shadigan arxitektura xatti-harakatini ko‘rsatadi.
Redemption Nega “Qulfla → To‘la → Tasdiqla → Yoq” Ketma-ketligini Kuzatadi?
Chunki stablecoin majburiyati blokcheynda bo‘lgan paytda unga mos fiat to‘lovi alohida bank tizimida yakunlanadi; token to‘lov sodir bo‘lishidan oldin yoqilsa holderning talabi yo‘qolishi mumkin, fiat to‘lov amalga oshirilgach token muomalada qolsa esa xuddi shu majburiyat ikki marta iqtisodiy qiymat olib yurishi mumkin.
Manbaning referens oqimi:
- Holder token miqdorini va himoyalangan payout instruction commitmentni yuboradi.
- RedemptionRouter tokenlarni escrowga qulflaydi.
- Bank yoki payment process fiat to‘lovni amalga oshiradi.
- Vakolatli to‘lov operatori nonzero payment-proof commitmentni qayd etadi.
- Request PAID bo‘ladi va escrowdagi token yoqiladi.
Bu yerda payment-proof hash real bank to‘lovini blokcheyn tomonidan first principlesdan isbotlamaydi. Hash vakolatli auditor kirishi kerak bo‘lgan himoyalangan bank qaydiga integrity bog‘lanishini ta’minlaydi.
NORMAL, STRESS, RESOLUTION va PAUSED O‘rtasidagi Farq Nima?
NORMAL odatiy minting va redemption holati; STRESS yangi supplyni to‘xtatadi, biroq amaldagi redemptionni davom ettiradi; RESOLUTION yangi odatiy redemption talablarini yopib, kutilayotgan talablar va himoyalangan rezerv nazoratini vakolatli yechim jarayoniga o‘tkazadi; PAUSED esa jiddiy ma’lumot yoki control noaniqligida minting va to‘lov operatsiyalarini vaqtincha to‘xtatuvchi circuit breaker holatidir.
| Funksiya | NORMAL | STRESS | RESOLUTION | PAUSED |
|---|---|---|---|---|
| Yangi mint | Ha, limitlar ichida | Yo‘q | Yo‘q | Yo‘q |
| Yangi odatiy redemption | Ha | Ha | Yo‘q | Yo‘q |
| Kutilayotgan bank-tasdiqlangan redemption | Ha | Ha | Ha | Yo‘q |
| Protected-control release | Yo‘q | Yo‘q | Ha | Ha |
Manbada NORMALdan to‘g‘ridan-to‘g‘ri RESOLUTIONga o‘tilmasligi ham dizayn xususiyatidir. STRESS kuzatiladigan escalation boundaryni yaratadi.
Oracle divergence nega PAUSED yaratadi?
Bir nechta qabul qilingan valuation manbasi sozlangan toleransdan ortiq farqlansa, tizim “eng mos narxni tanlash” o‘rniga umumiy qiymatni himoya qilib bo‘lmaydi degan xulosaga keladi va PAUSED yo‘lini ishga tushiradi.
Bu mexanizm oracle haqiqatni biladi deb isbotlamaydi. Faqat qaysi ma’lumot sharoitida protokol operatsiya qilishdan bosh tortishini ochiq qiladi.
Tadqiqot Usuli va Topilmalari
Design-science usuli
Tadqiqot klassik kuzatuv iqtisodiyoti yoki sababiy ta’sir tadqiqoti emas. Design-science yondashuvida avval institutsional talablar ajratilgan, so‘ng ularni ifodalovchi executable artifact yaratilgan va artifactning belgilangan xatti-harakatlari sinovdan o‘tkazilgan.
Har bir talab uch bosqichda qurilgan:
- Institutional claim: moliyaviy, huquqiy yoki operatsion funksiya.
- Source and boundary: ushbu funksiya tayanadigan manba va manba isbotlamaydigan soha.
- Executable consequence: ma’lumot, rol, precondition, postcondition va fail-closed xatti-harakat.
Test qatlamlari
Validatsiya sakkiz qismli stackni o‘z ichiga oladi:
- Pinned dependencylar bilan compilation.
- Sakkiz uchdan-uchgacha local-EVM testi.
- EVM va Python fixture correspondence.
- O‘n sakkizta Python testi.
- 100.000 yo‘lli asosiy dinamik tajriba.
- 3×3 commonality/dealer-capacity sensitivity grid.
- Dealer-capacity reverse stress.
- SHA-256 manifestlari bilan source/output kuzatuvchanligi.
Property-based transition testing, adversarial fuzzing, real gas profiling, mustaqil security audit, permissioned pilot va jurisdiction-specific legal review yakunlangan validatsiya to‘plamidan tashqarida qoladi.
Sakkizta EVM mexanizm testi
| Test | Sinovdan o‘tkazilgan asosiy invariant |
|---|---|
| Protected-lot horizon liquidity | 1/7/30 kunlik likvidlikni alohida va konservativ hisoblash. |
| Reserve-first mint cap | Eng kichik CRC, RLR yoki supply limiti majburiy bo‘ladi. |
| Access loss / stale value | Muvaffaqiyatsiz lot rezervdan chiqariladi. |
| Matured but unconfirmed | Muddat tugashi avtomatik ravishda naqd pul degani emas. |
| Repo haircut / inactive bank | Haircut qo‘llanadi; inactive counterparty salohiyati chiqariladi. |
| Oracle divergence | PAUSED circuit breaker ishga tushiriladi. |
| STRESS redemption | Minting to‘xtaydi; lock–payment–burn ketma-ketligi ishlashi mumkin. |
| Duplicate lot / protected release | Duplicate commitment va NORMAL holatda release rad etiladi. |
Bu testlarning barchasi o‘tgan. Biroq example-based testlarning o‘tishi barcha mumkin bo‘lgan adversarial transitionlar xavfsiz ekanini isbotlamaydi.
To‘rt tarmoqli tajriba nega kerak edi?
Manbaning avvalgi ATLAS ishida yaxshiroq ma’lumot bilan yaxshiroq maturity allocation bir vaqtda o‘zgargani sababli natija qaysi mexanizmdan kelib chiqqanini ajratib bo‘lmagan. Shu bois Paper II bir xil shock tape ustida to‘rtta ketma-ket tarmoq yaratgan.
| Tarmoq | Ta’rif |
|---|---|
| A — Aggregate information | Current lot-state execution yo‘q; maturity confirmation kechikadi; repo kirishi cheklangan; rollover passiv. |
| B — Lot-observed, passive | Xuddi shu portfel; joriy lot kuzatuvi va yaxshiroq execution; rollover hanuz passiv. |
| C — Lot-observed + executable control | B bilan bir xil portfel; to‘liq repo execution va RLR/run holatida maturity cash retention. |
| D — Controlled maturity ladder | Cning ma’lumot va nazoratlari; faqat boshlang‘ich maturity distribution o‘zgartiriladi. |
D tarmog‘i uchun equality audit
| Xususiyat | A/B/C | D |
|---|---|---|
| Jami rezerv | 100 | 100 |
| Cash | 15 | 15 |
| Pozitsiyalar soni | 4 | 4 |
| Weighted-average maturity | 37,05 kun | 37,05 kun |
| Linear yield proxy | 422,23 bp | 422,23 bp |
| Operating-cost proxy | 3,00 bp | 3,00 bp |
| 7 kunlik maturity liquidity | 30 | 40 |
| 30 kunlik maturity liquidity | 55 | 65 |
| Eng katta pozitsiya | 45 | 35 |
Demak D tarmog‘ining farqi “ko‘proq rezerv” yoki “qisqaroq o‘rtacha maturity” emas. Bu ssenariy ichida aynan bir xil resurslarni boshqa muddat taqsimoti bilan joylashtirishdir.
Simulyatsiya tuzilishi
Asosiy tajriba:
- 100.000 mustaqil tizim yo‘li,
- 30 kun,
- 3 issuer,
- boshlanishida har bir issuer uchun 100 rezerv va 100 token supply,
- bir xil path ichida barcha tarmoqlar uchun umumiy redemption, bank, custody, repo, stress va dealer-capacity drawlari
dan foydalanadi.
Market-wide stress tizim yo‘llarining %12 ida sozlangan. Bu va boshqa stochastic distributionlar manbada aniq ssenariy farazlari deb ko‘rsatiladi; issuer yoki holder xatti-harakati uchun empirik baho emas.
Asosiy dinamik natijalar
| Natija | A | B | C | D |
|---|---|---|---|---|
| O‘rtacha majburiy sotuv, % | 6,811 | 6,549 | 6,001 | 5,034 |
| P95 majburiy sotuv, % | 52,769 | 51,865 | 49,152 | 40,955 |
| P99 majburiy sotuv, % | 60,261 | 59,535 | 58,757 | 56,312 |
| Har qanday majburiy sotuv ehtimoli, % | 57,633 | 39,735 | 34,866 | 28,146 |
| O‘rtacha liquidation loss, bp | 11,473 | 9,766 | 8,588 | 6,268 |
| O‘rtacha daily queue, % | 0,0500 | 0,0484 | 0,0424 | 0,0299 |
| Day-30 queue ehtimoli, % | 0,611 | 0,611 | 0,606 | 0,610 |
D tarmog‘i har bir metrikada mutlaq ustun emas. Masalan, day-30 queue ehtimoli Cdan juda oz miqdorda yuqori va tegishli paired interval nolni o‘z ichiga oladi. Manbaning torroq xulosasi shuki, D ssenariy sharoitida sotuv, yo‘qotish va horizon ichidagi queue burdenni kamaytiradi.
Ketma-ket ta’sirlar
| Mexanizm | Majburiy sotuv kamayishi | Yo‘qotish kamayishi | Har qanday sotuv ehtimoli kamayishi |
|---|---|---|---|
| Ma’lumot qo‘llanishi — B−A | 0,262 foiz punkti | 1,707 bp | 17,898 foiz punkti |
| Executable control — C−B | 0,548 foiz punkti | 1,178 bp | 4,869 foiz punkti |
| Maturity allocation — D−C | 0,967 foiz punkti | 2,320 bp | 6,720 foiz punkti |
Bu ta’sirlar model ishlatgan treatment ta’riflariga bog‘liq. Masalan, B−A sof “ma’lumotning abstrakt qiymati” emas; tezroq maturity confirmation, yuqoriroq executable repo ulushi va kech sotuv premiyasini olib tashlash kabi manbada ma’lumot qo‘llanishi bilan birga belgilangan operatsion farqlarni o‘z ichiga oladi.
Sezgirlik va reverse stress
Maturity-allocation yo‘qotish afzalligi sinovdan o‘tkazilgan 3×3 common-factor / dealer-capacity gridning to‘qqiz hujayrasining barchasida ijobiy qolgan va taxminan 0,959–4,720 bazis punkti oralig‘ida o‘zgargan.
Dealer salohiyati 15 bo‘lganda foyda kattaroq, 40 bo‘lganda kichikroq. Bu natija real bozorda dealer capacity boshqa barcha omillardan muhimroq ekanini isbotlamaydi; faqat manbada ishlatilgan modelda allocation afzalligi conversion bottleneckga sezgir ekanini ko‘rsatadi.
Reverse stressda tanlangan “maximum queue > %5” mezoni eng ko‘pi bilan %5 yo‘lda kuzatilishi uchun minimal sinovdan o‘tkazilgan stressed dealer capacity:
- A: 25,
- B: 25,
- C: 24,
- D: 22
bo‘lgan.
Bu sonlar real Treasury bozoridagi salohiyat yoki regulyator xavfsizlik chegaralari emas.
Bu Tadqiqot Blockchain Off-Chain Nazoratdan Ustunligini Isbotlaydimi?
Yo‘q. Manbaning aniq falsification mezoniga ko‘ra, xuddi shu reserve uniqueness, role separation, mint constraint, reconstruction va incident accountability funksiyasi tekshiriladigan off-chain tizim bilan kamroq xarajat, maxfiylik xavfi va governance yukida ta’minlansa, tadqiqot tegishli funksiyani blokcheynda saqlash bo‘yicha ustunlik da’vosini ilgari surmaydi.
Ishonch yo‘qolmaydi, joyini o‘zgartiradi
Protokol shartnoma qabul qilgan state ustida qoida to‘g‘ri qo‘llangan yoki qo‘llanmaganini tekshira oladi. Biroq quyidagi tashqi da’volar institutlarga bog‘liq bo‘lib qoladi:
- Custodian aktivni haqiqatan ushlab turibdimi?
- Rezerv ustida boshqa huquq yoki lien bormi?
- Oraclening upstream ma’lumoti to‘g‘rimi?
- Trust/protection tuzilmasi huquqiy jihatdan samaralimi?
- Bank to‘lovi haqiqatan finalmi?
- Resolution aktori zarur huquqiy vakolatga haqiqatan egami?
Shu sababli “on-chain” bo‘lish “trustless” bo‘lish degani emas.
Maxfiylik chegarasi
Manba mijoz identifikatsiyasi, bank hisoblari, custody statementlar, to‘lov ko‘rsatmalari va huquqiy xulosalar kabi ma’lumotlarni doimiy public ledgerga qo‘ymaslikni himoya qiladi. Ulashilgan state faqat qoidani tekshirish uchun zarur minimum ma’lumotni saqlashi kerak.
Hashdan foydalanish ham o‘zi bilan maxfiylik kafolatini bermaydi. Timestamp, manzil, lot o‘zgarishi, katta rezerv harakati yoki STRESS o‘tishi metadata orqali iqtisodiy ma’lumotni sizdirishi mumkin.
Miqyos va xarajat chegarasi
Mavjud prototip real katta portfellarda gas, throughput, storage growth, proof generation, recovery time yoki uchdan-uchgacha latency benchmarkini hisobot qilmaydi.
Shartnomalarning EIP-170 bytecode chegarasidan past bo‘lishi faqat deployment mumkinligini tekshirishdir; production miqyoslanishi natijasi emas.
Production uchun bosqichli yondashuv
Manba to‘rtta keng bosqichni taklif qiladi:
- Phase I — Shadow ledger: Jonli fond yoki minting vakolatisiz source ma’lumotni mirror qilish va reconciliation.
- Phase II — Controlled pilot: Cheklangan asset, participant, supply va duration bilan parallel legacy control.
- Phase III — Supervised production: Uzluksiz reconciliation, audit, incident reporting va scale limitlari bilan nazorat qilinadigan live authority.
- Phase IV — Optional public-sector research: Faqat Core va raqobatbardosh xususiy kanallar hal qila olmaydigan doimiy bottleneck mustaqil dalil bilan ko‘rsatilsa alohida tadqiqot.
Bu ketma-ketlik avtomatik deployment yo‘l xaritasi emas. Har bir bosqichda legal, data, security, operations va net-benefit shartlari bajarilmasa, rivojlanish to‘xtashi kerak.
Tadqiqot qo‘llab-quvvatlaydigan xulosa
Manba bilan qo‘llab-quvvatlanadi: rezerv pozitsiyalarining settlement, eligibility, encumbrance, protection, kirish, joriy valuation, maturity va provider holatlari aniq state shartlariga aylantirilishi mumkin; bu state yangi stablecoin majburiyatini yaratish vakolatini va redemption xatti-harakatini deterministik tarzda cheklashi mumkin.
Shuningdek, manba ssenariysida lot ma’lumoti, executable control va yanada muvozanatli maturity allocationning har biri qo‘shilganda o‘rtacha majburiy sotuv va liquidation loss kamaygan.
Tadqiqot qo‘llab-quvvatlamaydigan xulosa
Manba isbotlamaydi: Core PTRL production-secure ekani, real stablecoin emitentlarida xuddi shu yo‘qotish kamayishini berishi, huquqiy protection yoki bankruptcy priority yaratishi, real dealer capacityni to‘g‘ri modellashi, taklif qilingan RLR nisbatlari optimal ekani yoki blokcheyn har qanday holatda eng yaxshi implementation texnologiyasi ekani ko‘rsatilmagan.
Tadqiqot shuningdek stablecoin narxi, holder welfare, Treasury borrowing cost, monetary transmission yoki to‘liq bozor equilibriumini bashorat qilmaydi.
Manba va Usul Izohi
Original ish: From Reserve Disclosure to Executable Control: A Blockchain-Native Reference Architecture for Treasury-Backed Stablecoins.
Muallif: Seungwoo Lee.
Affiliatsiya: Independent Researcher.
ORCID: 0009-0001-7041-8467.
Manba: SSRN working paper / Project ATLAS Paper II.
SSRN Abstract ID: 7282663.
DOI: 10.2139/ssrn.7282663.
Date Written: 14-avgust 2026.
SSRNga yuborilgan sana: 18-avgust 2026.
Hajmi: 62 sahifa.
Litsenziya: Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International — CC BY-NC-ND 4.0.
Taqriz holati: SSRN working paper; taqrizdan o‘tgan jurnal versiyasi ko‘rsatilmagan.
Tadqiqot turi: Design-science, executable reference architecture va scenario-based mechanism validation.
Amalga oshirish: O‘nta Solidity shartnomasi; EVM referens arxitekturasi.
Validatsiya: Sakkizta uchdan-uchgacha local-EVM testi, integer-exact Python mirror va jami o‘n sakkizta Python testi.
Asosiy simulyatsiya: 100.000 yo‘l × 30 kun × 3 issuer; umumiy shock tape ustida to‘rtta tajriba tarmog‘i.
Asosiy chiqishlar: forced-sale volume, liquidation loss, forced-sale ehtimoli, queue o‘lchovlari, repo ishlatilishi va redemption.
Asosiy talqin chegarasi: Simulyatsiya koeffitsiyentlari empirik baholangan real issuer yoki Treasury-market parametrlari emas. Monte Carlo intervallari faqat berilgan ssenariy ostidagi finite-run simulation errorni o‘lchaydi.
Production-security chegarasi: Property-based testing, keng qamrovli fuzzing, mustaqil security audit, real gas/throughput benchmarklari va jonli permissioned pilot yakunlanmagan.
Huquqiy chegara: Kod mulk huquqi, bankruptcy remoteness, to‘lov finality-si yoki resolution vakolatini yaratmaydi. Bular real hujjatlar, institutlar va qo‘llaniladigan qonunga bog‘liq.
Legal source cutoff: 14-avgust 2026.
Moliyalashtirish: Tashqi moliyalashtirish olinmagan.
Manfaatlar to‘qnashuvi: Muallif tegishli manfaatlar to‘qnashuvini bildirmaydi.
Data va code: Versioned source code, contract fixturelar va shaffof scenario outputs ishlatilgan; confidential issuer, mijoz, bank, custodian yoki payment ma’lumoti ishlatilmagan.
Generative AI ishlatilishi: Kod ishlab chiqish, debugging, drafting va editorial review jarayonlarida generative AI yordami ishlatilgan. Tadqiqot savollari va arxitekturani tanlash, farazlarni ko‘rib chiqish, executable outputsni tasdiqlash va yakuniy javobgarlik muallifga tegishli.
Moliyaviy talqin chegarasi: Tadqiqot stablecoin, G‘aznachilik vekseli yoki boshqa moliyaviy mahsulot bo‘yicha investitsiya tavsiyasi bermaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan