


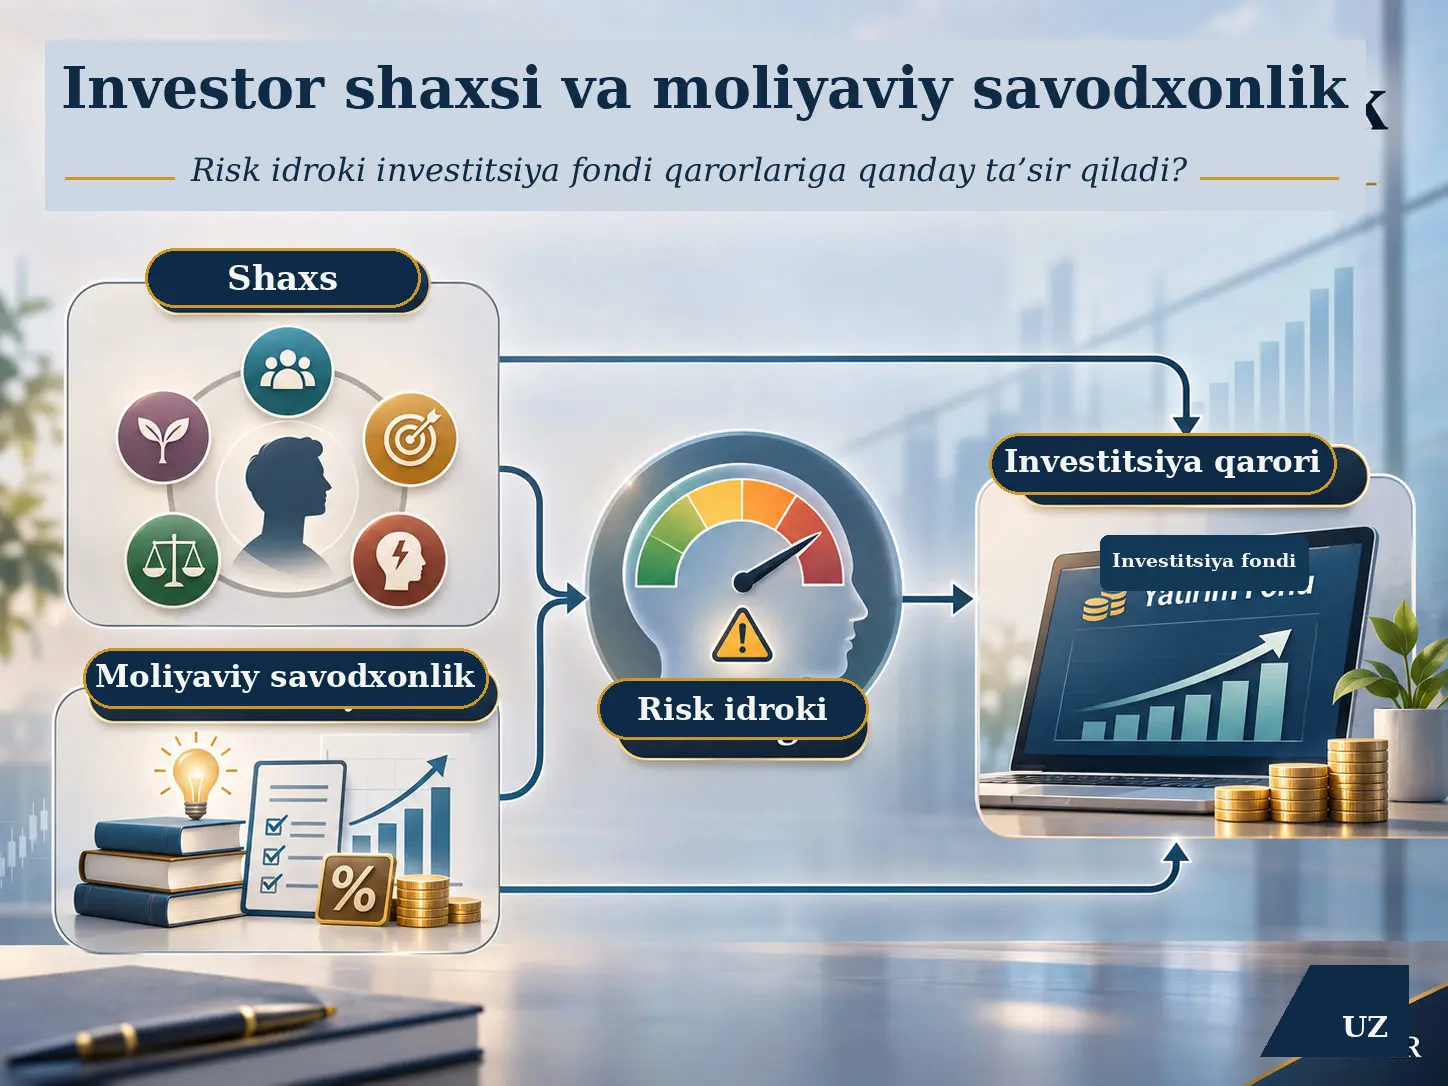
Qisman eng kichik kvadratlar strukturaviy tenglamalarni modellashtirish — Partial Least Squares Structural Equation Modeling (PLS-SEM), bir nechta yashirin tushunchalar o‘rtasidagi bevosita va bilvosita munosabatlarni bitta strukturaviy model doirasida baholash uchun qo‘llanadigan ko‘p o‘zgaruvchili modellashtirish yondashuvidir. Ushbu tadqiqot Hindistonning Bengaluru shahridagi 385 nafar faol o‘zaro investitsiya fondi investorida Katta Beshlik shaxs xususiyatlari, moliyaviy savodxonlik va risk idrokining investitsiya fondiga oid investitsiya qarorlari bilan aloqasini PLS-SEM yordamida o‘rganadi; ayniqsa risk idroki shaxs xususiyatlari va moliyaviy savodxonlik bilan investitsiya qarori o‘rtasidagi munosabatlarda vositachilik rolini bajaradimi-yo‘qmi, shuni sinaydi.
Tadqiqotda hisobot qilingan strukturaviy model investitsiya qarori o‘zgaruvchisidagi dispersiyaning %57,2 qismini va risk idrokidagi dispersiyaning %48,3 qismini tushuntiradi. Mutlaq koeffitsiyent kattaligi bo‘yicha investitsiya qarorining eng kuchli bevosita bashoratchisi risk idrokidir (\(\beta=-0{,}318\)); undan keyin moliyaviy savodxonlik (\(\beta=+0{,}263\)) va mas’uliyat/o‘zini intizomga solish sifatida izohlash mumkin bo‘lgan conscientiousness (\(\beta=+0{,}241\)) keladi. Risk idroki oshgani sari investitsiya qarori ballining pasayishiga mos salbiy munosabat qayd etilgan.
Katta Beshlik shaxs xususiyatlaridan ochiqlik — openness (\(\beta=+0{,}183\)), mas’uliyatlilik — conscientiousness (\(\beta=+0{,}241\)) va ekstraversiya — extraversion (\(\beta=+0{,}142\)) investitsiya qarori bilan ijobiy va statistik jihatdan ahamiyatli bevosita munosabat ko‘rsatgan. Nevrotiklik — neuroticism esa salbiy bog‘langan (\(\beta=-0{,}198\)). Kelishuvchanlikning — agreeableness — investitsiya qaroriga bevosita yo‘li \(\beta=+0{,}074\) va \(p=0{,}131\) bilan statistik jihatdan ahamiyatli emas.
Bunga qarama-qarshi ravishda, kelishuvchanlik → risk idroki → investitsiya qarori bilvosita yo‘li ahamiyatli (\(\beta=-0{,}044\), \(p=0{,}014\), %95 og‘ish-tuzatilgan ishonch oralig‘i \([-0{,}079,-0{,}009]\)). Manba ushbu tuzilmani to‘liq vositachilik deb tasniflaydi. Boshqa shaxsiy yo‘llarda va moliyaviy savodxonlik yo‘lida risk idroki qisman vositachilik ko‘rsatadi.
Bu natijalar sababiylikning isboti emas. Tadqiqot kesimiy bo‘lib, ishtirokchilar ehtimollik asosidagi tasodifiy tanlanma o‘rniga maqsadli va qor uyumi tanlash usullari bilan tanlangan, investitsiya qarori esa o‘z-o‘zini hisobot qilishga asoslangan. Natijalar Bengaluru shahridagi faol investitsiya fondi investorlarini tavsiflaydi; boshqa shaharlar, mamlakatlar yoki barcha investorlar populyatsiyasiga ayni koeffitsiyentlar bilan umumlashtirib bo‘lmaydi.
Tadqiqotning asosiy muammosi nima?
Tadqiqot investitsiya fondi bozorida faqat moliyaviy bilim darajasiga qarash investitsiya xatti-harakatini tushuntirish uchun yetarli bo‘lmasligi mumkin degan muammodan kelib chiqadi. Mualliflarning asosiy yondashuviga ko‘ra, investitsiya qaroriga shaxsning moliyaviy bilimi bilan birga uning shaxs xususiyatlari hamda moliyaviy yo‘qotishni qanchalik ehtimol yoki qanchalik jiddiy deb qabul qilishi ham ta’sir qilishi mumkin.
Bengaluru kontekstida tadqiqotchilar ayniqsa “xabardorlikdan ishtirokka o‘tish bo‘shlig‘i” mavjudligini ta’kidlaydi. Manbada keltirilgan 2025 ma’lumotlariga ko‘ra, Hindistonda uy xo‘jaliklarining %63 qismi kamida bitta qimmatli qog‘ozlar bozori mahsuloti haqida ma’lumotga ega bo‘lsa-da, faqat %9,5 qismi bozorlarda faol ishtirok etadi va %36 qismi mahsulot haqida bilimli deb qayd etilgan. Karnataka uchun qimmatli qog‘ozlar bozorida ishtirok etish darajasi manbada %11,6 sifatida berilgan. Bu raqamlar tadqiqotning o‘z so‘rovnomasidan emas, kirish qismida havola qilingan tashqi hisobotlardan olingan kontekst ma’lumotlaridir.
“Investitsiya qarori” ushbu tadqiqotda nimani anglatadi?
Tadqiqotning bog‘liq o‘zgaruvchisi Mutual Fund Investment Decision — MFID, ya’ni investitsiya fondi bo‘yicha investitsiya qaroridir. Bu o‘zgaruvchi haqiqiy bank yoki investitsiya hisobidan olingan tranzaksiya tarixi emas. Tuzilgan so‘rovnomada investitsiya xatti-harakati va qarorlarini o‘lchash uchun Paliwal (2018), Srivastava va hamkorlari (2023), shuningdek Harini va Subramanian (2023) dan moslashtirilgan o‘z-o‘zini hisobot qilish bandlari qo‘llangan.
Shu sababli “investitsiya qarori oshdi” degan ibora real portfel hajmi yoki investitsiya qilingan pul miqdori muayyan foizga oshdi degani emas. Bu PLS-SEM modelidagi standartlashtirilgan yashirin konstruktlar va so‘rovnoma ballari o‘rtasidagi munosabatni ifodalaydi.
Risk idroki nima?
Risk idroki — Risk Perception (RP), shaxsning moliyaviy yo‘qotish ehtimoli va yo‘qotish miqdori haqidagi subyektiv bahosini ifodalovchi psixologik konstrukt. Tadqiqotda risk idroki investitsiya qarorini bevosita bashorat qiluvchi o‘zgaruvchi bo‘lishi bilan birga, shaxs xususiyatlari va moliyaviy savodxonlik bilan investitsiya qarori o‘rtasidagi bilvosita yo‘llarni tashuvchi vositachi o‘zgaruvchi sifatida modellashtirilgan.
Vositachi o‘zgaruvchi mantiqini uch bosqichda tasavvur qilish mumkin: avval bir xususiyat risk idroki bilan bog‘liq bo‘ladi; risk idroki investitsiya qarori bilan bog‘liq bo‘ladi; shu tariqa boshlang‘ich xususiyatning investitsiya qarori bilan aloqasining bir qismi risk idroki orqali o‘tishi mumkin. Bu tuzilma o‘z-o‘zidan vaqt bo‘yicha ketma-ket sababiylikni isbotlamaydi; ayniqsa ushbu tadqiqot kesimiy bo‘lgani uchun vositachilik koeffitsiyentlari statistik yo‘l munosabatlaridir.
Katta Beshlik shaxs modeli nimani ifodalaydi?
Tadqiqotda qo‘llangan Big Five shaxs doirasi besh o‘lchovdan iborat:
- Openness — Ochiqlik: yangi tajribalar, g‘oyalar va muqobillarga ochiqlik.
- Conscientiousness — Mas’uliyatlilik / o‘zini intizomga solish: rejalashtirilgan, tartibli va maqsadga yo‘naltirilgan xatti-harakatga moyillik.
- Extraversion — Ekstraversiya: ijtimoiy o‘zaro ta’sir, tashabbuskorlik va tashqi dunyoga yo‘nalish bilan bog‘liq shaxs o‘lchovi.
- Agreeableness — Kelishuvchanlik: hamkorlik, ijtimoiy moslashuv va boshqalarning fikrlariga sezgirlik bilan bog‘liq o‘lchov.
- Neuroticism — Nevrotiklik: tashvish, emotsional beqarorlik va salbiy hissiyotlarga moyillik bilan bog‘lanadigan o‘lchov.
Bu izohlar maqolada ishlatilgan shaxs o‘lchovlarining ma’nosini tushuntirish uchun berilgan; muayyan investorning xatti-harakatini faqat shaxs balli asosida aniq bashorat qilish mumkin degani emas.
Tadqiqotning nazariy asoslari
Tadqiqot uchta asosiy nazariy doiradan foydalanadi. Istiqbol nazariyasi — Prospect Theory, odamlar noaniqlik sharoitida yutuq va yo‘qotishlarni simmetrik baholamasligi mumkinligini hamda yo‘qotish ehtimoli qarorga kuchli ta’sir ko‘rsatishi mumkinligini tushuntirish uchun qo‘llangan. Big Five Personality Framework, shaxs farqlarining moliyaviy munosabatlar va xatti-harakatlar bilan aloqasini doiraga soladi. Financial Literacy Framework esa moliyaviy bilimni murakkab moliyaviy mahsulotlarni tushunish va baholashga yordam beruvchi kognitiv kompetensiya sifatida ko‘radi.
Tadqiqot gipotezalari
| Gipoteza | Sinovdan o‘tkazilgan munosabat |
|---|---|
| H1a–H1e | Katta Beshlik shaxs xususiyatlarining investitsiya fondi bo‘yicha investitsiya qarori bilan bevosita munosabatlari |
| H2 | Moliyaviy savodxonlikning investitsiya fondi bo‘yicha investitsiya qarori bilan ijobiy munosabati |
| H3 | Risk idrokining investitsiya fondi bo‘yicha investitsiya qarori bilan salbiy munosabati |
| H4a–H4e | Risk idrokining har bir Katta Beshlik shaxs xususiyati bilan investitsiya qarori o‘rtasidagi vositachilik roli |
| H5 | Moliyaviy savodxonlik bilan investitsiya qarori o‘rtasida risk idroki orqali bilvosita munosabat |
Tadqiqotning strukturaviy mantiqi
Tanlanma kimlardan iborat?
Maqsadli guruh Bengaluru shahrida investitsiya fondlarida faol bo‘lgan, so‘nggi 12 oy ichida kamida bir marta investitsiya faoliyatini amalga oshirgan investorlardir. Tanlash ehtimollik asosidagi tasodifiy usul bilan emas, maqsadli tanlash va qor uyumi tanlash usuli bilan amalga oshirilgan.
Ishtirokchilarga uchta asosiy kanal orqali yetib borilgan:
- SEBI ro‘yxatidan o‘tgan moliyaviy vositachilar va Registered Investment Advisers — RIA kanali,
- Zerodha, Groww va LinkedIn kabi raqamli investitsiya hamjamiyatlari,
- Electronic City, Whitefield, Koramangala va HSR Layout hududlaridagi IT va moliya sektori ish joylari.
Jami 412 ta so‘rovnoma tarqatilib, 385 ta foydalanishga yaroqli so‘rovnoma olingan. Manba foydalanishga yaroqli qaytish darajasini %93,4 sifatida bildiradi.
| Xususiyat | Hisobot qilingan ulush |
|---|---|
| Erkak ishtirokchilar | %62,6 |
| 26–45 yosh guruhidagilar | %73,2 |
| Magistr yoki undan yuqori ta’lim darajasi | %63,1 |
| IT sektorida ishlovchilar | %51,4 |
| SIP orqali investitsiya qiluvchilar | %51,2 |
| Uch yildan ortiq investitsiya fondi tajribasiga ega bo‘lganlar | %57 |
SIP — Systematic Investment Plan, ma’lum oraliqlarda muntazam investitsiya kiritishga asoslangan investitsiya reja yondashuvidir. Tadqiqotdagi %51,2 ko‘rsatkichi Hindistondagi barcha investorlarni emas, ushbu tanlanmadagi ishtirokchilarni tavsiflaydi.
Tanlanma hajmi qanday asoslangan?
Manba ikki asos keltiradi. Birinchisi PLS-SEM uchun ko‘rsatilgan “10× qoidasi” bo‘lib, mualliflar yettita strukturaviy yo‘l uchun minimal tanlanma hajmini 350 deb bildiradi. Ikkinchisi G*Power hisobidir: \(f^2=0{,}15\), \(\alpha=0{,}05\), quvvat \(=0{,}95\), bashorat qiluvchilar soni \(=7\) sharoitida minimal \(N=246\) berilgan. Haqiqiy tanlanma \(N=385\) bo‘lgani uchun manba har ikki mezon bo‘yicha tanlanma hajmini yetarli deb hisoblaydi.
Bu yerdagi \(f^2\) modelda bitta bashorat qiluvchining tushuntirilgan dispersiyaga qo‘shgan hissasini ifodalovchi effekt kattaligi parametridir. \(\alpha=0{,}05\) noto‘g‘ri ijobiy qaror uchun ishlatiladigan ahamiyatlilik chegarasini; 0,95 quvvat esa belgilangan kattalikdagi haqiqiy effekt mavjud bo‘lganda testning uni aniqlash ehtimolining maqsadli darajasini bildiradi.
So‘rovnoma qanday tuzilgan?
So‘rovnoma jami 58 banddan iborat besh bo‘limga ajratilgan:
| Bo‘lim | Mazmun | Manbada berilgan bandlar soni | Ball berish |
|---|---|---|---|
| A | Demografik ma’lumotlar / nazorat o‘zgaruvchilari | 8 | O‘zgaruvchiga bog‘liq |
| B | Big Five — BFI-S | 15 | 0–5 |
| C | Moliyaviy savodxonlik | 10 ta obyektiv ko‘p variantli savol | 0–1 |
| D | Risk idroki — DOSPERT asosidagi moslashtirish | 10 | 0–5 |
| E | Investitsiya fondi bo‘yicha investitsiya qarori | 15 | 0–5 |
So‘rovnoma ingliz va kannada tillarida tayyorlangan va Brislinning qayta tarjima — back-translation — usuli qo‘llangan. Pilot tadqiqot \(n=30\) ishtirokchi bilan o‘tkazilgan, uch kishilik ekspert paneli yordamida mazmuniy validlik baholangan. Manba pilot bosqichda barcha Cronbach alfa qiymatlari 0,70 dan yuqori va Content Validity Index — CVI qiymatlari kamida 0,80 bo‘lganini bildiradi.
Bu yerda qayta ishlab chiqish mumkinligi bo‘yicha bir tafsilot yetishmaydi: metod bo‘limida moliyaviy savodxonlik uchun 10, risk idroki uchun 10 va investitsiya qarori uchun 15 band ta’riflangan bo‘lsa-da, o‘lchov modeli 1-jadvalda ushbu konstruktlarning har biri uchun \(K=5\) deb hisobot beradi. Manba qaysi bandlar chiqarib tashlanganini yoki \(K\) nima uchun pastroq ekanini tushuntirmaydi. Ushbu bo‘shliq Verianla tomonidan taxmin bilan to‘ldirilmagan.
PLS-SEM nima uchun qo‘llangan?
Mualliflar PLS-SEMni murakkab vositachilik munosabatlarini bitta modelda baholashga mosligi, taqsimot bo‘yicha kamroq qat’iy farazlar bilan ishlashi mumkinligi va bashoratga yo‘naltirilgan tuzilishi sababli tanlaganini bildiradi. Tahlil SmartPLS 4 dasturida ikki bosqichda amalga oshirilgan:
- O‘lchov modeli: so‘rovnoma bandlari tegishli yashirin konstruktlarni ishonchli va valid tarzda o‘lchaydimi-yo‘qmi baholangan.
- Strukturaviy model: konstruktlar o‘rtasidagi bevosita va bilvosita yo‘l koeffitsiyentlari sinovdan o‘tkazilgan.
O‘lchov modeli metrikalari nimani anglatadi?
Manba o‘lchov modelini tashqi yuklamalar, Cronbach alfa, Composite Reliability — CR, Average Variance Extracted — AVE va Heterotrait-Monotrait ratio — HTMT yordamida baholagan.
Cronbach alfa (\(\alpha\)), bir xil konstruktni o‘lchashi kutilgan bandlarning ichki izchilligiga oid ko‘rsatkich. Tadqiqotda barcha konstruktlar uchun qiymatlar 0,70 dan yuqori.
Composite Reliability — CR, yashirin konstrukt ko‘rsatkichlari birgalikda qanchalik izchil o‘lchov berishini baholovchi kompozit ishonchlilik mezoni. Manbada barcha CR qiymatlari 0,70 dan yuqori.
Average Variance Extracted — AVE, yashirin konstrukt o‘z ko‘rsatkichlaridagi dispersiyaning qanchasini tushuntira olishini baholovchi konvergent validlik mezoni. Manbaning qabul chegarasi \(AVE \ge 0{,}50\) va barcha konstruktlar ushbu chegaradan yuqori.
HTMT, ikki turli yashirin konstrukt bir-biridan yetarlicha ajralgan-ajrmaganini baholovchi diskriminant validlik mezoni. Manbada qo‘llangan chegara \(HTMT<0{,}85\). Hisobot qilingan eng yuqori qiymat 0,617 bo‘lib, MFID bilan RP o‘rtasida.
| Konstrukt | K | Cronbach α | CR | AVE | √AVE | Maks. HTMT |
|---|---|---|---|---|---|---|
| Ochiqlik (OPN) | 3 | 0,784 | 0,873 | 0,697 | 0,835 | 0,501 |
| Mas’uliyatlilik (CON) | 3 | 0,811 | 0,889 | 0,728 | 0,853 | 0,593 |
| Ekstraversiya (EXT) | 3 | 0,762 | 0,863 | 0,678 | 0,823 | 0,463 |
| Kelishuvchanlik (AGR) | 3 | 0,706 | 0,835 | 0,628 | 0,793 | 0,414 |
| Nevrotiklik (NEU) | 3 | 0,793 | 0,879 | 0,709 | 0,842 | 0,547 |
| Moliyaviy Savodxonlik (FL) | 5 | 0,741 | 0,851 | 0,537 | 0,733 | 0,571 |
| Risk Idroki (RP) | 5 | 0,862 | 0,906 | 0,661 | 0,813 | 0,617 |
| Investitsiya Fondi bo‘yicha Investitsiya Qarori (MFID) | 5 | 0,874 | 0,913 | 0,680 | 0,825 | 0,617 |
β, SE, t, p va ishonch oralig‘i qanday o‘qiladi?
Quyidagi matematik izohlar tadqiqotning yangi natijalari emas, balki manbada hisobot qilingan statistikalarni to‘g‘ri o‘qish uchun o‘quv asosidir.
\(\beta\) — yo‘l koeffitsiyenti: Ikki konstrukt o‘rtasidagi munosabatning yo‘nalishi va standartlashtirilgan kattaligini ifodalaydi. Ijobiy \(\beta\) bir o‘zgaruvchi oshganda ikkinchisining ham model ichida oshish tendensiyasini; salbiy \(\beta\) esa teskari yo‘nalishdagi munosabatni ko‘rsatadi.
SE — Standard Error: koeffitsiyent bahosidagi tanlanma noaniqligini ifodalaydi. Kichikroq SE bir xil koeffitsiyent kattaligi uchun aniqroq bahoni anglatadi.
Soddalashtirilgan holda jadvalda berilgan test statistikasi quyidagi munosabat bilan o‘qilishi mumkin:
\[ t \approx \frac{\beta}{SE} \]
Masalan, ochiqlik → investitsiya qarori yo‘lida \(\beta=0{,}183\) va \(SE=0{,}041\). Nisbat taxminan \(0{,}183/0{,}041=4{,}46\) bo‘lib, manbada hisobot qilingan \(t=4{,}463\) bilan mos keladi.
p qiymati, nol effekt farazi ostida kuzatilgandek yoki undan ham keskinroq test statistikasi olinishi bilan bog‘liq ehtimollik mezonidir. Manba \(p<0{,}05\) darajasidagi yo‘llarni ahamiyatli deb qabul qiladi.
%95 BCCI — Bias-Corrected Confidence Interval, bootstrap qayta tanlashlari orqali olingan og‘ish-tuzatilgan ishonch oralig‘idir. Tadqiqot 5.000 bootstrap qayta tanlashidan foydalangan. Ayniqsa vositachilik testida ishonch oralig‘ining nolni o‘z ichiga olmasligi bilvosita effektning manbada ahamiyatli deb qabul qilinishiga mos keladi.
R² nimani ko‘rsatadi?
\(R^2\), bog‘liq o‘zgaruvchidagi dispersiyaning modeldagi bashorat qiluvchilar tomonidan tushuntirilgan qismini ifodalaydi. Konseptual ravishda:
\[ R^2 = 1- \frac{\text{açıklanamayan hata varyansı}} {\text{toplam varyans}} \]
Tadqiqotda:
- \(R^2(\text{MFID})=0{,}572\): investitsiya qarori dispersiyasining %57,2 qismi modeldagi bashorat qiluvchi konstruktlar bilan tushuntiriladi.
- \(R^2(\text{RP})=0{,}483\): risk idroki dispersiyasining %48,3 qismi modeldagi oldingi konstruktlar bilan tushuntiriladi.
Bu foizlar shaxslarning %57,2 qismi to‘g‘ri bashorat qilingan degani emas. Bu tushuntirilgan statistik dispersiya ulushidir.
Q², SRMR va NFI nimani ko‘rsatadi?
Q², manbada blindfolding yordamida hisoblangan bashoratga oid muvofiqlik ko‘rsatkichidir. MFID uchun 0,381 va RP uchun 0,311 hisobot qilingan.
SRMR — Standardized Root Mean Square Residual, kuzatilgan va model tomonidan qayta hosil qilingan korrelyatsiya tuzilmalari o‘rtasidagi standartlashtirilgan qoldiq farqning umumlashtirilgan ko‘rsatkichidir. Tadqiqotda SRMR=0,062.
NFI — Normed Fit Index, model mosligini taqqoslama tarzda umumlashtiruvchi indeks. Tadqiqotda NFI=0,913 sifatida hisobot qilingan.
Manba ushbu qiymatlar qo‘llangan tavsiya etilgan chegaralar ichida ekanini va strukturaviy model mosligi qabul qilinadigan darajada ekanini bildiradi.
Tadqiqot Usuli va Natijalari
Tadqiqot dizayni
Tadqiqot pozitivistik va deduktiv kesimiy so‘rovnoma tadqiqotidir. Barcha o‘zgaruvchilar bir xil umumiy tadqiqot davrida o‘lchanganligi sababli, modeldagi yo‘naltirilgan o‘qlar nazariy gipoteza yo‘nalishini ko‘rsatsa-da, vaqt davomida tasdiqlangan sabab-oqibat ketma-ketligini o‘z-o‘zidan o‘rnatmaydi.
Umumiy usul og‘ishini nazorat qilish
Tadqiqotda ko‘plab o‘zgaruvchilar bir xil so‘rovnoma vositasidan olingani sababli common method bias — umumiy usul og‘ishi — baholangan. Manba uchta natijani bildiradi:
- Harman bitta faktor dispersiyasi: %28,6; manbada ishlatilgan %50 chegarasidan past.
- Marker variable korrelyatsiyasi: \(r=0{,}09\).
- VIF oralig‘i: 1,23–2,87; manbada ishlatilgan 3,3 chegarasidan past.
Mualliflar ushbu testlarga tayangan holda umumiy usul og‘ishi model uchun muhim tahdid tug‘dirmaydi degan xulosaga keladi. Bu natija o‘z-o‘zini hisobot qilish ma’lumotlari barcha mumkin bo‘lgan og‘ishlardan butunlay xoli ekanini ko‘rsatmaydi; tadqiqot ijtimoiy maqbullik og‘ishini ham cheklov sifatida tan oladi.
Bevosita yo‘l natijalari
| Gipoteza | Yo‘l | β | SE | t | p | %95 BCCI | Manba qarori |
|---|---|---|---|---|---|---|---|
| H1a | OPN → MFID | 0,183 | 0,041 | 4,463 | <0,001 | [0,103; 0,263] | Qo‘llab-quvvatlandi |
| H1b | CON → MFID | 0,241 | 0,038 | 6,342 | <0,001 | [0,167; 0,315] | Qo‘llab-quvvatlandi |
| H1c | EXT → MFID | 0,142 | 0,046 | 3,087 | 0,002 | [0,052; 0,232] | Qo‘llab-quvvatlandi |
| H1d | AGR → MFID | 0,074 | 0,049 | 1,510 | 0,131 | [-0,022; 0,170] | Bevosita yo‘l qo‘llab-quvvatlanmadi |
| H1e | NEU → MFID | -0,198 | 0,043 | 4,605 | <0,001 | [-0,282; -0,114] | Qo‘llab-quvvatlandi |
| H2 | FL → MFID | 0,263 | 0,037 | 7,108 | <0,001 | [0,191; 0,335] | Qo‘llab-quvvatlandi |
| H3 | RP → MFID | -0,318 | 0,040 | 7,950 | <0,001 | [-0,396; -0,240] | Qo‘llab-quvvatlandi |
Eng kuchli bevosita munosabat qaysi?
Standartlashtirilgan koeffitsiyentlarning mutlaq kattaligiga ko‘ra risk idroki → investitsiya qarori yo‘li \(|\beta|=0{,}318\) bilan eng katta bevosita koeffitsiyent bo‘lib, yo‘nalishi salbiy. Moliyaviy savodxonlik \(\beta=0{,}263\) bilan ikkinchi, conscientiousness \(\beta=0{,}241\) bilan uchinchi o‘rinda.
Bu yerdagi “eng kuchli” iborasi ushbu strukturaviy model ichidagi standartlashtirilgan bevosita yo‘l koeffitsiyentlarini taqqoslaydi. U risk idroki real dunyoda barcha boshqa iqtisodiy, institutsional va shaxsiy omillardan muhimroq ekanini universal tarzda isbotlamaydi.
Vositachilik effekti qanday hisoblanadi?
Oddiy vositachilik modelida bilvosita effekt konseptual ravishda:
\[ \text{Dolaylı etki}=a\times b \]
deb qaraladi. Bu yerda \(a\) boshlang‘ich o‘zgaruvchining vositachi o‘zgaruvchi bilan munosabatini; \(b\) vositachi o‘zgaruvchining natija o‘zgaruvchisi bilan munosabatini ifodalaydi. PLS-SEM tadqiqoti ushbu bilvosita effektlarning ahamiyatliligini 5.000 bootstrap qayta tanlashlari va %95 og‘ish-tuzatilgan ishonch oraliqlari yordamida sinagan.
| Gipoteza | Bilvosita yo‘l | β | SE | t | p | %95 BCCI | Vositachilik turi |
|---|---|---|---|---|---|---|---|
| H4a | OPN → RP → MFID | 0,047 | 0,018 | 2,611 | 0,009 | [0,013; 0,083] | Qisman |
| H4b | CON → RP → MFID | 0,064 | 0,017 | 3,765 | <0,001 | [0,031; 0,097] | Qisman |
| H4c | EXT → RP → MFID | 0,038 | 0,017 | 2,235 | 0,026 | [0,006; 0,072] | Qisman |
| H4d | AGR → RP → MFID | -0,044 | 0,018 | 2,444 | 0,014 | [-0,079; -0,009] | To‘liq |
| H4e | NEU → RP → MFID | -0,104 | 0,019 | 5,474 | <0,001 | [-0,141; -0,067] | Qisman |
| H5 | FL → RP → MFID | 0,088 | 0,018 | 4,889 | <0,001 | [0,053; 0,123] | Qisman |
To‘liq vositachilik va qisman vositachilik o‘rtasidagi farq
To‘liq vositachilik, manbada qo‘llangan tasnifga ko‘ra, boshlang‘ich o‘zgaruvchining natija o‘zgaruvchisiga bevosita yo‘li ahamiyatli bo‘lmagan, ammo vositachi o‘zgaruvchi orqali bilvosita yo‘l ahamiyatli bo‘lgan holatdir. Kelishuvchanlik uchun bevosita yo‘l \(AGR\rightarrow MFID\) ahamiyatli emas (\(p=0{,}131\)); biroq \(AGR\rightarrow RP\rightarrow MFID\) bilvosita yo‘li ahamiyatli (\(p=0{,}014\)). Shu sababli manba H4dni to‘liq vositachilik deb tasniflaydi.
Qisman vositachilik holatida esa bevosita munosabat va vositachi orqali bilvosita munosabat ikkalasi ham ahamiyatli bo‘ladi. Ochiqlik, mas’uliyatlilik, ekstraversiya, nevrotiklik va moliyaviy savodxonlik uchun manba shu tasnifdan foydalanadi.
Nevrotiklik natijasi qanday talqin qilinishi kerak?
Nevrotiklikning investitsiya qarori bilan bevosita munosabati salbiy (\(\beta=-0{,}198\)). Bundan tashqari, risk idroki orqali bilvosita effekti ham \(\beta=-0{,}104\) bilan salbiy va 3-jadvaldagi shaxsiy vositachilik yo‘llari orasida mutlaq kattalik bo‘yicha eng katta bilvosita koeffitsiyentdir.
Bu natija nevrotiklik balli yuqori bo‘lgan har bir shaxs investitsiya qilmaydi degani emas. Model o‘rganilgan tanlanmada boshqa konstruktlar bilan birga baholanganda yuqoriroq nevrotiklik ballari pastroq investitsiya qarori ballari bilan statistik jihatdan bog‘liq ekanini ko‘rsatadi.
Moliyaviy savodxonlik natijasi qanday talqin qilinishi kerak?
Moliyaviy savodxonlikning investitsiya qarori bilan bevosita yo‘li ijobiy (\(\beta=0{,}263\), \(p<0{,}001\)). Manba muhokamasida o‘rtacha moliyaviy savodxonlik balli 6,43/10 va o‘rtacha investitsiya qarori balli 3,61/5 deb hisobot qilingan.
Manba shuningdek moliyaviy savodxonlik risk idrokini \(\beta=-0{,}276\) ga kamaytirishini va bu yo‘l RP → MFID salbiy koeffitsiyenti bilan birlashganda FL → RP → MFID bilvosita effekti ijobiy \(\beta=0{,}088\) bo‘lishini bildiradi. Mualliflar talqiniga ko‘ra, moliyaviy savodxonlik ikki kanal orqali bog‘liq: bilimni bevosita qo‘llash yo‘li va risk idrokini qayta kalibrlash orqali bilvosita yo‘l.
Kelishuvchanlik natijasi nega ayniqsa muhim?
Kelishuvchanlikning investitsiya qaroriga bevosita koeffitsiyenti ahamiyatli emas. Biroq manba muhokamasida \(AGR\rightarrow RP\) yo‘li \(\beta=+0{,}138\) ekanini va risk idrokidagi bu oshish investitsiya qarori bilan salbiy munosabatning vositachisiga aylanishini bildiradi. Manba buni Bengaluru kontekstidagi to‘da xatti-harakati va ijtimoiy ravishda uzatiladigan risk idroki bilan bog‘laydi.
Ammo manbada shu nuqtada matn xatosi mavjud: muhokamaning tegishli jumlasida “relationship between teachers' attitudes and students' attitudes” iborasi yozilgan. Tadqiqot savoli, 2-jadval, 3-jadval va shu paragrafning qolgan qismi o‘qituvchi/o‘quvchi munosabatlarini emas, kelishuvchanlik, risk idroki va investitsiya fondi bo‘yicha investitsiya qarorini o‘rganadi. Verianla bu jumlani to‘g‘ri deb tarjima qilmagan, balki jadvaldagi tekshiriladigan tuzilmani asos qilgan.
Modelning tushuntirish kuchi qanchalik?
Investitsiya qarori uchun \(R^2=57{,}2\%\), risk idroki uchun \(R^2=48{,}3\%\) hisobot qilingan. Manba xulosa bo‘limida jami 13 gipotezaning 12 tasi qo‘llab-quvvatlanganini bildiradi. Qo‘llab-quvvatlanmagan bevosita yo‘l H1d, ya’ni kelishuvchanlik → investitsiya qarori munosabati; biroq ayni o‘zgaruvchi uchun risk idroki orqali H4d bilvosita yo‘li ahamiyatli.
Tadqiqotning amaliy tavsiyalari
Mualliflar SEBI va AMFI uchun moliyaviy ta’lim dasturlari faqat bilim uzatish bilan cheklanmasligi; yo‘qotishdan qochish, ehtimollarni ortiqcha og‘irlashtirish va idrok etilgan nazorat yetishmasligi kabi psixologik risk o‘lchovlarini ham qamrab olishi kerakligini tavsiya qiladi.
Asset Management Companies — AMC va fond distribyutorlari uchun shaxsga asoslangan mijoz profillash onboarding jarayonlarida qo‘llanishi mumkinligi; moliyaviy maslahatchilar uchun ta’lim avval moliyaviy bilim, so‘ng ssenariy tahlili va yo‘qotishni vizuallashtirish kabi usullar orqali risk idrokini qayta baholashni o‘z ichiga oluvchi ikki bosqichli tuzilishda olib borilishi mumkinligi bildiriladi.
Fintech platformalari nuqtai nazaridan manba ijtimoiy dalil mexanizmlari — masalan, tengdosh portfellari yoki yetakchilik jadvallari — ayniqsa kelishuvchanlik balli yuqori foydalanuvchilarning risk idrokini oshirishi mumkinligini taklif qiladi. Bu bo‘lim mualliflarning amaliy tavsiyasidir; tadqiqot ushbu tavsiyalarni randomizatsiyalangan nazoratli aralashuv bilan sinamagan.
Tadqiqot qo‘llab-quvvatlagan natijalar
- O‘rganilgan 385 nafar faol Bengaluru investitsiya fondi investorida risk idroki investitsiya qarori bilan kuchli va salbiy strukturaviy munosabat ko‘rsatgan.
- Moliyaviy savodxonlik investitsiya qarori bilan ijobiy bevosita munosabatga ega.
- Mas’uliyatlilik shaxs xususiyatlari orasida investitsiya qarori bilan eng kuchli ijobiy bevosita koeffitsiyentga ega.
- Nevrotiklik ham bevosita, ham risk idroki orqali bilvosita salbiy munosabat ko‘rsatgan.
- Kelishuvchanlik uchun bevosita yo‘l ahamiyatli emas; risk idroki orqali bilvosita yo‘l ahamiyatli va manba buni to‘liq vositachilik deb tasniflaydi.
- Model investitsiya qarori dispersiyasining %57,2 qismini va risk idroki dispersiyasining %48,3 qismini tushuntiradi.
- O‘lchov modeli uchun hisobot qilingan α, CR, AVE va HTMT qiymatlari manba qo‘llagan qabul mezonlariga javob beradi.
Tadqiqot qo‘llab-quvvatlamagan natijalar
- Shaxs xususiyatlari investitsiya xatti-harakatiga qat’iy sabab bo‘lishi ko‘rsatilmagan.
- Risk idroki vaqt davomida investitsiya qarorini o‘zgartirishi longitudinal tarzda isbotlanmagan.
- Natijalar butun Hindiston aholisini ifodalovchi ehtimollik asosidagi milliy tanlanmadan olinmagan.
- Bengaluru koeffitsiyentlarini Turkiya yoki boshqa mamlakatlarga ayni kattalikda ko‘chirish mumkinligi ko‘rsatilmagan.
- O‘z-o‘zini hisobot qilishga asoslangan investitsiya qarori real tranzaksiya yozuvlari bilan tasdiqlanmagan.
- Shaxsga asoslangan moliyaviy mahsulot tavsiyalari investitsiya samaradorligini oshirishi eksperimental tarzda sinovdan o‘tkazilmagan.
- Fintech foydalanuvchi interfeysi bo‘yicha tavsiyalar nazoratli UX tajribasi bilan sinovdan o‘tkazilmagan.
Tadqiqotning cheklovlari
Manba oltita asosiy cheklovni ko‘rsatadi:
- Kesimiy dizayn: sababiy xulosa chiqarishni cheklaydi.
- O‘z-o‘zini hisobot qilish: investitsiya qaroriga ijtimoiy maqbullik og‘ishi ta’sir qilishi mumkin.
- Bitta shahar: Bengaluru konteksti umumlashtirish imkonini cheklaydi.
- Maqsadli tanlash: ehtimollik tanlanmasi bo‘lmagani sababli rasmiy populyatsiyaga tashqi validlikni cheklaydi.
- Qisqa shaxs shkalasi: 15 bandli BFI-S kengroq NEO-PI-R bilan solishtirganda shaxs o‘lchovlaridagi nozik farqlarni cheklashi mumkin.
- Risk idrokining kompozit o‘lchovi: risk idroki yo‘qotish ehtimoli, yo‘qotish miqdori va idrok etilgan nazorat kabi kichik o‘lchovlarga ajratilmagan.
Kelajak tadqiqotlari uchun tavsiyalar
Mualliflar kelajakda AMC yoki fintech platformalaridan olingan real tranzaksiya yozuvlari qo‘llanadigan uzunlamasına tadqiqotlar; jins, yosh va daromadni moderator sifatida sinash; Mumbai, Delhi va Hyderabadni o‘z ichiga olgan ko‘p shaharlik taqqoslashlar; risk idrokini kichik o‘lchovlarga ajratish va shaxsga qarab nishonlangan riskni qayta kalibrlash vositalarini sinaydigan randomizatsiyalangan xulq-atvor aralashuvi tajribalarini tavsiya qiladi.
Manba va Usul Haqida Izoh
Asl sarlavha: An Investigation of Investor Personality and Financial Literacy as Predictors of Mutual Fund Investment Decisions: The Meditating Influence of Risk Perception
Sarlavha izohi: Manbada “Meditating Influence” deb yozilgan. Maqolaning usuli va barcha statistik mazmuni mediation/vositachilik tahlilini bayon qilsa-da, asl sarlavha yashirincha “Mediating” deb tuzatilmagan.
Mualliflar: Chiranjeevi; Naveen Kumar H S.
Mualliflar tartibi: Manbada Chiranjeevi birinchi, Naveen Kumar H S ikkinchi o‘rinda.
Affiliatsiyalar: Har ikki muallif uchun Research Scholar — Nitte Meenakshi Institute of Technology, Bengaluru; Assistant Professor — Dr. NSAM First Grade College, Bengaluru; Nitte (Deemed to be University) iboralari manbada mavjud.
Corresponding author: Manba maqolada aniq ko‘rsatilmagan.
Teng hissa bayonoti: Manbada alohida teng hissa bayonoti mavjud emas.
Manba turi: International Conference Proceedings on Advanced Multidisciplinary Research and Innovation (ICAMRI – 2026) ichida nashr qilingan konferensiya tadqiqot ma’ruzasi.
Manba ichidagi sahifalar oralig‘i: 1–9; yuklangan PDF ichida 12–20-sahifalar.
ISBN: 978-81-688512-6-9.
Manbada bosilgan DOI: 10.65647/msp/131/2026.
DOI chegarasi: Ayni DOI konferensiya materiallari kitobidagi maqola sahifalarining pastki kolontitulida umumiy tarzda ishlatilgan. Manba uning alohida maqola DOIsi va jild DOIsi o‘rtasidagi maqomini aniq ajratmaydi; Verianla tomonidan alohida maqola DOIsi yaratilmagan.
Konferensiya materiallari kitobi nashr ma’lumoti: First Edition; August 2026.
Konferensiya sanasiga oid manba ichidagi farq: Konferensiya materiallari kitobining bir tashkiliy sahifasida konferensiya “15th August 2025” deb ko‘rsatilgan bo‘lsa, jild nomi ICAMRI – 2026 va nashr yili August 2026. Ushbu sanalar manbada aynan shunday birgalikda mavjud.
Tashkilot: University of Edenberg, Lusaka, Zambia, Africa; manba shuningdek S.T. Hindu College, Sree Ayyappa College for Women, Don Bosco College va Women's Christian College bilan akademik hamkorlik haqidagi ma’lumotni beradi.
Taqriz holati: Konferensiya materiallari kitobining so‘zboshisi har bir matn tajribali taqrizchilar va soha mutaxassislaridan iborat hay’at tomonidan rigorous peer-review process doirasida baholanganini bayon qiladi. Bu konferensiya kitobining o‘z bayonotidir; Verianla buni mustaqil jurnal taqrizi maqomiga kengaytirmaydi.
Mualliflik huquqi: Manbada © Publisher va “All Rights Reserved” iboralari bor; oldindan yozma ruxsatsiz ko‘paytirishni cheklovchi bayonot mavjud. Shu sababli manba sahifa dizayni yoki jadvallarining vizual nusxasi ishlatilmagan; sonli natijalar toza HTML jadvallariga aylantirilgan va konseptual sxema mustaqil ravishda qayta yaratilgan.
Tadqiqot turi: Pozitivistik, deduktiv, kesimiy miqdoriy so‘rovnoma tadqiqoti.
Tadqiqot geografiyasi: Bengaluru, Karnataka, Hindiston.
Tanlanma: So‘nggi 12 oy ichida investitsiya fondi faoliyati bo‘lgan 385 faol investor.
Tanlash usuli: Maqsadli va qor uyumi tanlash.
Dasturiy ta’minot: SmartPLS 4.
Asosiy tahlil: Partial Least Squares Structural Equation Modeling — PLS-SEM.
Vositachilik testi: 5.000 bootstrap qayta tanlashlari va %95 bias-corrected confidence intervals.
O‘lchov modeli mezonlari: outer loading ≥ 0,70; Cronbach α ≥ 0,70; CR ≥ 0,70; AVE ≥ 0,50; HTMT < 0,85.
Strukturaviy model hisobotlari: yo‘l koeffitsiyentlari, \(R^2\), \(f^2\), \(Q^2\), SRMR va NFI.
Umumiy usul og‘ishi: Harman bitta faktor testi va marker variable yondashuvi; manba shuningdek VIF qiymatlarini hisobot qiladi.
Ma’lumotlarning mavjudligi: Manbada alohida ochiq ma’lumotlar to‘plami yoki ma’lumotlarning mavjudligi bayonoti yo‘q.
Etika kengashi / ishtirokchi roziligi: Ishlangan maqola matnida alohida etika kengashi tasdig‘i yoki informed-consent bayonoti aniqlanmagan. Buning yo‘qligi etik jarayon o‘tkazilmaganini isbotlamaydi; faqat manba matnida bu aniq hisobot qilinmaganini anglatadi.
Moliyalashtirish: Alohida moliyalashtirish bayonoti aniqlanmagan.
Manfaatlar to‘qnashuvi: Alohida manfaatlar to‘qnashuvi bayonoti aniqlanmagan.
CRediT / muallif hissalari: Alohida CRediT hissa bayonoti mavjud emas.
Muhim qayta ishlab chiqish mumkinligi bo‘yicha kamchilik: So‘rovnoma metodida moliyaviy savodxonlik uchun 10, risk idroki uchun 10 va investitsiya qarori uchun 15 band ta’riflangan bo‘lsa-da, o‘lchov modeli 1-jadvalda ushbu konstruktlar uchun \(K=5\) deb hisobot qiladi. Manba qaysi bandlar chiqarib tashlanganini yoki bu farqning sababini tushuntirmaydi.
Manba ichidagi matn nomuvofiqligi: Muhokamada H4d izohlanayotganda bir jumlada “teachers' attitudes and students' attitudes” iborasi bor. Biroq tadqiqot o‘qituvchilar yoki o‘quvchilar munosabatlarini o‘rganmaydi; tegishli gipoteza va 3-jadval kelishuvchanlik → risk idroki → investitsiya fondi bo‘yicha investitsiya qarori yo‘lini ko‘rsatadi. Verianla talqinini tekshiriladigan jadval va tadqiqot dizayniga asoslagan.
Adabiyotlar bo‘yicha izoh: Adabiyotlar ro‘yxatida kamida bitta yozuvda “[cite specific journal]” o‘rin tutgichi ko‘rinadi va maqola matnida iqtibos qilingan ayrim tadqiqotlarning to‘liq bibliografik ma’lumotlari ko‘rinib turgan to‘qqiz sahifalik ma’ruza oxirida mavjud emas.
Asosiy talqin chegarasi: Natijalar statistik bashorat va vositachilik munosabatlaridir. Kesimiy dizayn, o‘z-o‘zini hisobot qilish va ehtimollik bo‘lmagan tanlash sababli ularni sababiy yoki umumiy populyatsiyaga bevosita umumlashtiriladigan natija sifatida talqin qilmaslik kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan