


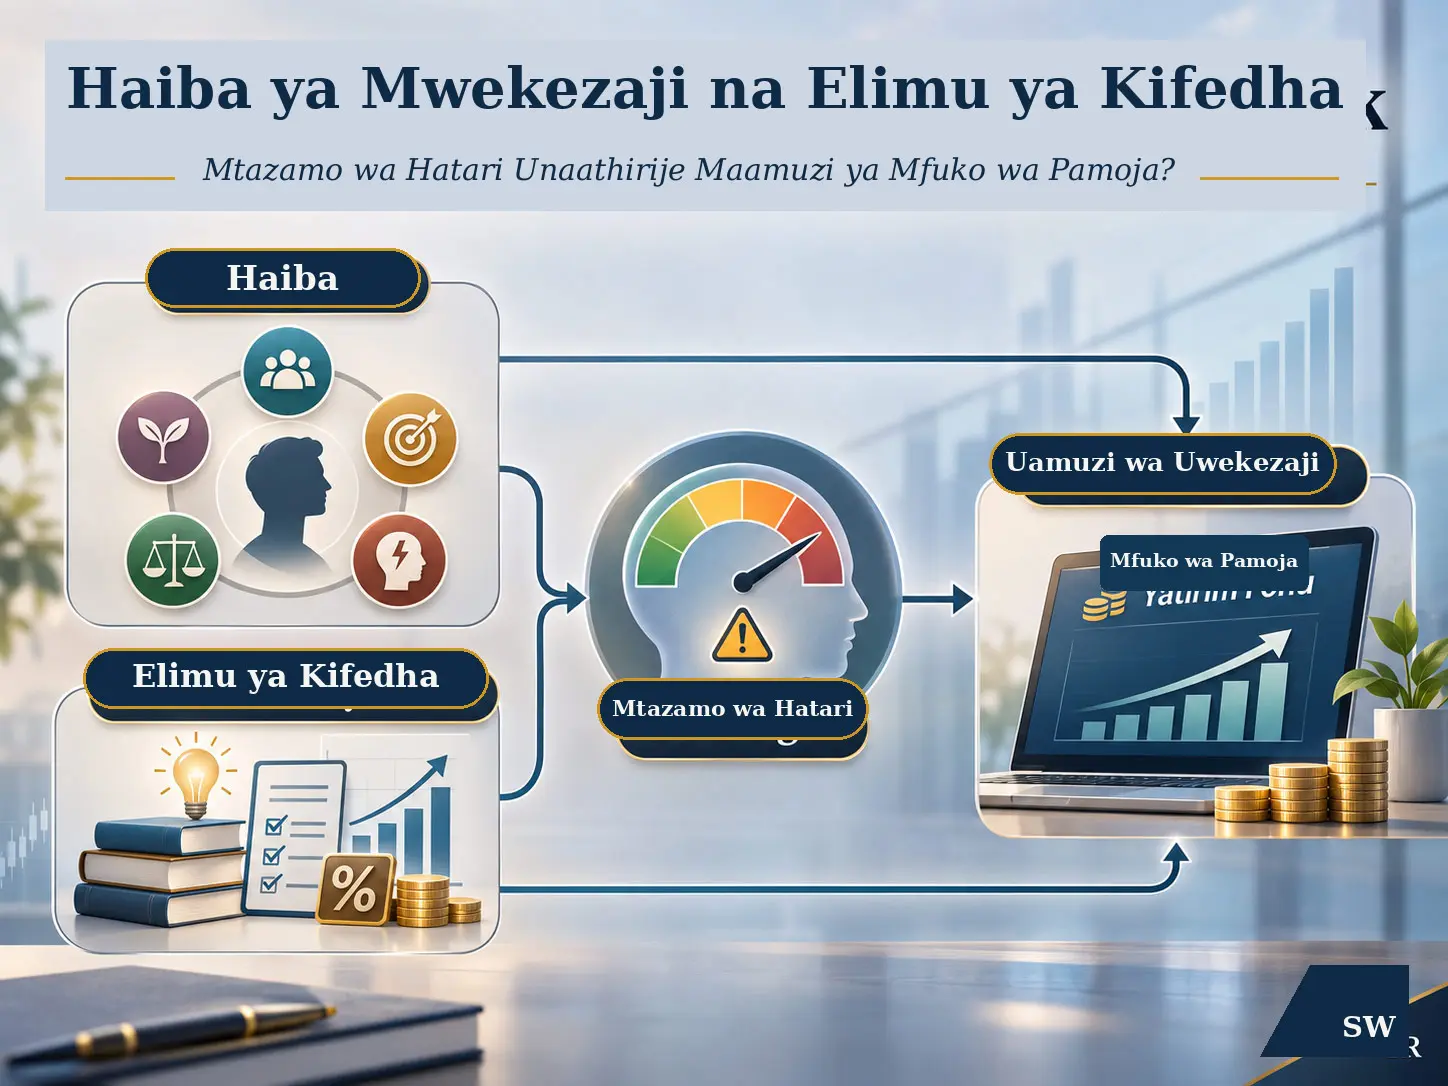
Uundaji wa Miundo ya Milinganyo kwa Mbinu ya Sehemu ya Mraba Mdogo — Partial Least Squares Structural Equation Modeling (PLS-SEM), ni mbinu ya uundaji wa miundo yenye vigezo vingi inayotumika kutathmini mahusiano ya moja kwa moja na yasiyo ya moja kwa moja kati ya dhana fiche nyingi ndani ya modeli moja ya kimuundo. Utafiti huu unatumia PLS-SEM kuchunguza, kwa wawekezaji 385 wanaoshiriki kikamilifu katika mifuko ya uwekezaji ya pamoja mjini Bengaluru, India, uhusiano wa sifa za haiba za Big Five, elimu ya kifedha na mtazamo wa hatari na maamuzi ya uwekezaji katika mifuko ya pamoja; hasa unajaribu kubaini kama mtazamo wa hatari una jukumu la upatanishi katika mahusiano kati ya haiba na elimu ya kifedha kwa upande mmoja na uamuzi wa uwekezaji kwa upande mwingine.
Modeli ya kimuundo iliyoripotiwa na utafiti inaeleza %57,2 ya utofauti katika kigezo cha uamuzi wa uwekezaji na %48,3 ya utofauti katika mtazamo wa hatari. Kwa kuzingatia ukubwa kamili wa mgawo, kitabiri chenye nguvu zaidi cha moja kwa moja cha uamuzi wa uwekezaji ni mtazamo wa hatari (\(\beta=-0{,}318\)); kinafuatiwa na elimu ya kifedha (\(\beta=+0{,}263\)) na conscientiousness, inayoweza kuelezwa kama uwajibikaji/nidhamu binafsi (\(\beta=+0{,}241\)). Uhusiano hasi unaoendana na kupungua kwa alama ya uamuzi wa uwekezaji kadiri mtazamo wa hatari unavyoongezeka uliripotiwa.
Miongoni mwa sifa za haiba za Big Five, openness — uwazi (\(\beta=+0{,}183\)), conscientiousness — uwajibikaji (\(\beta=+0{,}241\)) na extraversion — uchangamfu wa kijamii (\(\beta=+0{,}142\)) zilionyesha mahusiano ya moja kwa moja yaliyo chanya na yenye umuhimu wa kitakwimu na uamuzi wa uwekezaji. Neuroticism — unyurotiki — ina uhusiano hasi (\(\beta=-0{,}198\)). Njia ya moja kwa moja ya agreeableness — ukubalifu/ushirikiano — kuelekea uamuzi wa uwekezaji, ikiwa na \(\beta=+0{,}074\) na \(p=0{,}131\), si yenye umuhimu wa kitakwimu.
Kwa upande mwingine, njia isiyo ya moja kwa moja ya ukubalifu → mtazamo wa hatari → uamuzi wa uwekezaji ni yenye umuhimu (\(\beta=-0{,}044\), \(p=0{,}014\), kipindi cha kuaminika cha %95 kilichosahihishwa kwa upendeleo \([-0{,}079,-0{,}009]\)). Chanzo kinaainisha muundo huu kama upatanishi kamili . Katika njia nyingine za haiba na katika njia ya elimu ya kifedha, mtazamo wa hatari unaonyesha upatanishi wa sehemu.
Matokeo haya si ushahidi wa usababishi. Utafiti ni wa mkato, washiriki walichaguliwa kwa sampuli lengwa na sampuli ya mpira wa theluji badala ya sampuli nasibu ya uwezekano, na uamuzi wa uwekezaji unatokana na taarifa binafsi za washiriki. Matokeo yanaelezea wawekezaji hai wa mifuko ya pamoja mjini Bengaluru; hayawezi kujumlishwa kwa miji mingine, nchi nyingine au idadi yote ya wawekezaji kwa kutumia migawo ileile.
Tatizo kuu la utafiti ni nini?
Utafiti unaanzia katika tatizo kwamba kuangalia tu kiwango cha maarifa ya kifedha katika soko la mifuko ya pamoja huenda kusiwe kwa kutosha kueleza tabia ya uwekezaji. Kwa mujibu wa mtazamo mkuu wa waandishi, uamuzi wa uwekezaji unaweza kuathiriwa si tu na maarifa ya kifedha ya mtu bali pia na sifa zake za haiba na jinsi anavyoona uwezekano au uzito wa hasara ya kifedha.
Katika muktadha wa Bengaluru, watafiti wanasisitiza hasa kuwepo kwa “pengo la mabadiliko kutoka ufahamu hadi ushiriki”. Kwa mujibu wa data za 2025 zilizotolewa katika chanzo, %63 ya kaya nchini India zina ufahamu kuhusu angalau bidhaa moja ya soko la dhamana, lakini ni %9,5 tu zinazoshiriki kikamilifu katika masoko na %36 zinaripotiwa kuwa na maarifa kuhusu bidhaa. Kwa Karnataka, kiwango cha ushiriki katika soko la dhamana kimetolewa katika chanzo kuwa %11,6. Takwimu hizi hazitokani na dodoso la utafiti wenyewe, bali ni data za muktadha zilizochukuliwa kutoka ripoti za nje zilizorejelewa katika utangulizi.
“Uamuzi wa uwekezaji” unamaanisha nini katika utafiti huu?
Kigezo tegemezi cha utafiti ni Mutual Fund Investment Decision — MFID, yaani uamuzi wa uwekezaji katika mfuko wa pamoja. Kigezo hiki si historia ya miamala iliyotolewa kutoka akaunti halisi ya benki au uwekezaji. Katika dodoso lililoundwa, vipengele vya taarifa binafsi vilivyotoholewa kutoka Paliwal (2018), Srivastava na wenzake (2023), pamoja na Harini na Subramanian (2023), vilitumika kupima tabia na maamuzi ya uwekezaji.
Kwa hiyo, kauli kwamba “uamuzi wa uwekezaji umeongezeka” haimaanishi kuwa ukubwa halisi wa jalada au kiasi cha fedha kilichowekezwa kimeongezeka kwa asilimia fulani. Inaeleza uhusiano kati ya miundo fiche iliyosanifishwa na alama za dodoso katika modeli ya PLS-SEM.
Mtazamo wa hatari ni nini?
Mtazamo wa hatari — Risk Perception (RP), ni muundo wa kisaikolojia unaowakilisha tathmini ya mtu binafsi kuhusu uwezekano wa hasara ya kifedha na ukubwa wa hasara hiyo. Katika utafiti, mtazamo wa hatari umeundwa si tu kama kigezo kinachotabiri moja kwa moja uamuzi wa uwekezaji, bali pia kama kigezo cha upatanishi kinachobeba njia zisizo za moja kwa moja kati ya haiba na elimu ya kifedha na uamuzi wa uwekezaji.
Mantiki ya kigezo cha upatanishi inaweza kufikiriwa kwa hatua tatu: sifa fulani kwanza huhusishwa na mtazamo wa hatari; mtazamo wa hatari huhusishwa na uamuzi wa uwekezaji; hivyo sehemu ya uhusiano wa sifa ya awali na uamuzi wa uwekezaji inaweza kupita kupitia mtazamo wa hatari. Muundo huu peke yake hauthibitishi usababishi wa mpangilio wa wakati; hasa kwa sababu utafiti huu ni wa mkato, migawo ya upatanishi ni mahusiano ya njia za kitakwimu.
Modeli ya haiba ya Big Five inaeleza nini?
Katika utafiti umetumika Big Five mfumo wa haiba wenye vipimo vitano:
- Openness — Uwazi: uwazi kwa uzoefu, mawazo na mbadala mpya.
- Conscientiousness — Uwajibikaji / nidhamu binafsi: mwelekeo wa kutenda kwa mpangilio, kwa nidhamu na kwa kulenga malengo.
- Extraversion — Uchangamfu wa kijamii: kipimo cha haiba kinachohusishwa na mwingiliano wa kijamii, ujasiri wa kuanzisha mambo na mwelekeo kuelekea ulimwengu wa nje.
- Agreeableness — Ukubalifu / ushirikiano: kipimo kinachohusishwa na ushirikiano, maelewano ya kijamii na kuwa makini kwa maoni ya wengine.
- Neuroticism — Unyurotiki: kipimo kinachohusishwa na wasiwasi, kutokuwa thabiti kihisia na mwelekeo wa hisia hasi.
Maelezo haya yanalenga kufafanua maana ya vipimo vya haiba vinavyotumika katika makala; hayamaanishi kuwa tabia ya mwekezaji fulani inaweza kutabiriwa kwa uhakika kwa kutegemea alama ya haiba pekee.
Misingi ya kinadharia ya utafiti
Utafiti unatumia mifumo mitatu mikuu ya kinadharia. Nadharia ya Matarajio — Prospect Theory, imetumika kueleza kwamba watu huenda wasitathmini faida na hasara kwa ulinganifu chini ya hali ya kutokuwa na uhakika na kwamba uwezekano wa hasara unaweza kuwa na athari kubwa katika maamuzi. Big Five Personality Framework, inaweka katika mfumo uhusiano wa tofauti za haiba na mitazamo na tabia za kifedha. Financial Literacy Framework nayo inaichukulia elimu ya kifedha kama uwezo wa kiakili unaosaidia kuelewa na kutathmini bidhaa tata za kifedha.
Nadharia tete za utafiti
| Nadharia tete | Uhusiano uliopimwa |
|---|---|
| H1a–H1e | Mahusiano ya moja kwa moja ya sifa za haiba za Big Five na uamuzi wa uwekezaji katika mfuko wa pamoja |
| H2 | Uhusiano chanya wa elimu ya kifedha na uamuzi wa uwekezaji katika mfuko wa pamoja |
| H3 | Uhusiano hasi wa mtazamo wa hatari na uamuzi wa uwekezaji katika mfuko wa pamoja |
| H4a–H4e | Jukumu la upatanishi la mtazamo wa hatari kati ya kila sifa ya haiba ya Big Five na uamuzi wa uwekezaji |
| H5 | Uhusiano usio wa moja kwa moja kati ya elimu ya kifedha na uamuzi wa uwekezaji kupitia mtazamo wa hatari |
Mantiki ya kimuundo ya utafiti
Sampuli inaundwa na nani?
Kundi lengwa ni wawekezaji wanaoshiriki kikamilifu katika mifuko ya pamoja mjini Bengaluru na ambao wamefanya angalau shughuli moja ya uwekezaji ndani ya miezi 12 iliyopita. Sampuli haikuchaguliwa kwa njia ya nasibu ya uwezekano, bali kwa sampuli lengwa na sampuli ya mpira wa theluji .
Washiriki walifikiwa kupitia njia kuu tatu:
- waamuzi wa kifedha waliosajiliwa na SEBI na Registered Investment Advisers — njia ya RIA,
- jumuiya za kidijitali za uwekezaji kama Zerodha, Groww na LinkedIn,
- maeneo ya kazi ya sekta za IT na fedha katika maeneo ya Electronic City, Whitefield, Koramangala na HSR Layout.
Jumla ya dodoso 412 zilisambazwa na dodoso 385 zinazoweza kutumika zilipatikana. Chanzo kinaripoti kiwango cha majibu yanayoweza kutumika kuwa %93,4.
| Sifa | Kiwango kilichoripotiwa |
|---|---|
| Washiriki wanaume | %62,6 |
| Wenye umri wa miaka 26–45 | %73,2 |
| Shahada ya uzamili au kiwango cha juu zaidi cha elimu | %63,1 |
| Wanaofanya kazi katika sekta ya IT | %51,4 |
| Wanaowekeza kupitia SIP | %51,2 |
| Wenye uzoefu wa zaidi ya miaka mitatu katika mifuko ya pamoja | %57 |
SIP — Systematic Investment Plan, ni mbinu ya mpango wa uwekezaji inayotegemea kuwekeza mara kwa mara katika vipindi maalumu. Kiwango cha %51,2 katika utafiti kinaelezea washiriki wa sampuli hii, si wawekezaji wote nchini India.
Ukubwa wa sampuli ulihalalishwaje?
Chanzo kinatoa sababu mbili. Ya kwanza ni “kanuni ya 10×” iliyoelezwa kwa PLS-SEM, na waandishi wanaripoti sampuli ya chini ya 350 kwa njia saba za kimuundo. Ya pili ni hesabu ya G*Power: chini ya masharti ya \(f^2=0{,}15\), \(\alpha=0{,}05\), nguvu \(=0{,}95\), idadi ya vitabiri \(=7\), kiwango cha chini \(N=246\) kimetolewa. Kwa kuwa sampuli halisi ni \(N=385\), chanzo kinaona ukubwa wa sampuli kuwa wa kutosha kwa vigezo vyote viwili.
Hapa \(f^2\) ni kigezo cha ukubwa wa athari kinachoonyesha mchango wa kitabiri kimoja katika utofauti unaoelezwa na modeli. \(\alpha=0{,}05\) inaonyesha kizingiti cha umuhimu kinachotumika kwa uamuzi chanya wa uongo; nguvu ya 0,95 inaonyesha kiwango lengwa cha uwezekano wa jaribio kugundua athari halisi ya ukubwa uliobainishwa iwapo athari hiyo ipo.
Dodoso liliundwaje?
Dodoso liligawanywa katika sehemu tano zenye jumla ya vipengele 58:
| Sehemu | Maudhui | Idadi ya vipengele iliyotolewa katika chanzo | Upimaji wa alama |
|---|---|---|---|
| A | Taarifa za kidemografia / vigezo vya udhibiti | 8 | Hutegemea kigezo |
| B | Big Five — BFI-S | 15 | 0–5 |
| C | Elimu ya kifedha | Maswali 10 ya lengo yenye chaguo nyingi | 0–1 |
| D | Mtazamo wa hatari — urekebishaji unaotegemea DOSPERT | 10 | 0–5 |
| E | Uamuzi wa uwekezaji katika mfuko wa pamoja | 15 | 0–5 |
Dodoso liliandaliwa kwa Kiingereza na Kannada na mbinu ya tafsiri ya kurudi nyuma — back-translation — ya Brislin ilitumika. Utafiti wa majaribio ulifanywa na washiriki \(n=30\), na uhalali wa maudhui ulitathminiwa na jopo la wataalamu watatu. Chanzo kinaripoti kuwa katika hatua ya majaribio thamani zote za Cronbach alpha zilikuwa zaidi ya 0,70 na thamani za Content Validity Index — CVI zilikuwa angalau 0,80.
Hapa kuna maelezo ya uzalishaji upya yanayokosekana: katika sehemu ya mbinu, vipengele 10 vinaelezwa kwa elimu ya kifedha, 10 kwa mtazamo wa hatari na 15 kwa uamuzi wa uwekezaji, lakini modeli ya upimaji katika Jedwali 1 inaripoti \(K=5\) kwa kila mojawapo ya miundo hii. Chanzo hakielezi ni vipengele gani viliondolewa au kwa nini \(K\) ni ndogo zaidi. Pengo hili halijajazwa na Verianla kwa kubashiri.
Kwa nini PLS-SEM ilitumika?
Waandishi wanaeleza kuwa walichagua PLS-SEM kwa sababu inafaa kutathmini mahusiano tata ya upatanishi ndani ya modeli moja, inaweza kufanya kazi kwa dhana zisizo kali sana kuhusu usambazaji, na ina muundo unaolenga utabiri. Uchambuzi ulifanywa katika programu ya SmartPLS 4 kwa hatua mbili:
- Modeli ya upimaji: ilitathminiwa kama vipengele vya dodoso vinapima miundo fiche husika kwa uaminifu na uhalali.
- Modeli ya kimuundo: migawo ya njia za moja kwa moja na zisizo za moja kwa moja kati ya miundo ilijaribiwa.
Vipimo vya modeli ya upimaji vinamaanisha nini?
Chanzo kilitathmini modeli ya upimaji kwa kutumia mizigo ya nje, Cronbach alpha, Composite Reliability — CR, Average Variance Extracted — AVE na Heterotrait-Monotrait ratio — HTMT.
Cronbach alpha (\(\alpha\)), ni kiashiria cha uthabiti wa ndani wa vipengele vinavyotarajiwa kupima muundo mmoja. Katika utafiti, thamani kwa miundo yote ziko juu ya 0,70.
Composite Reliability — CR, ni kipimo cha uaminifu wa mchanganyiko kinachotathmini jinsi viashiria vya muundo fiche vinavyotoa upimaji thabiti kwa pamoja. Katika chanzo, thamani zote za CR ziko juu ya 0,70.
Average Variance Extracted — AVE, ni kipimo cha uhalali wa muunganiko kinachotathmini ni kiasi gani cha utofauti katika viashiria vyake ambacho muundo fiche unaweza kueleza. Kizingiti cha kukubalika cha chanzo ni \(AVE \ge 0{,}50\), na miundo yote iko juu ya kizingiti hiki.
HTMT, ni kipimo cha uhalali wa kutofautisha kinachotathmini kama miundo fiche miwili tofauti imetengana vya kutosha. Kiwango kilichotumika katika chanzo ni \(HTMT<0{,}85\). Thamani ya juu zaidi iliyoripotiwa ni 0,617, kati ya MFID na RP.
| Muundo | K | Cronbach α | CR | AVE | √AVE | HTMT ya juu zaidi |
|---|---|---|---|---|---|---|
| Uwazi (OPN) | 3 | 0,784 | 0,873 | 0,697 | 0,835 | 0,501 |
| Uwajibikaji (CON) | 3 | 0,811 | 0,889 | 0,728 | 0,853 | 0,593 |
| Uchangamfu (EXT) | 3 | 0,762 | 0,863 | 0,678 | 0,823 | 0,463 |
| Ukubalifu (AGR) | 3 | 0,706 | 0,835 | 0,628 | 0,793 | 0,414 |
| Unyurotiki (NEU) | 3 | 0,793 | 0,879 | 0,709 | 0,842 | 0,547 |
| Elimu ya Kifedha (FL) | 5 | 0,741 | 0,851 | 0,537 | 0,733 | 0,571 |
| Mtazamo wa Hatari (RP) | 5 | 0,862 | 0,906 | 0,661 | 0,813 | 0,617 |
| Uamuzi wa Uwekezaji katika Mfuko wa Pamoja (MFID) | 5 | 0,874 | 0,913 | 0,680 | 0,825 | 0,617 |
β, SE, t, p na kipindi cha kuaminika vinasomwaje?
Maelezo yafuatayo ya kihisabati si matokeo mapya ya utafiti, bali ni msingi wa kufundishia jinsi ya kusoma kwa usahihi takwimu zilizoripotiwa katika chanzo.
\(\beta\) — mgawo wa njia: Unaonyesha mwelekeo na ukubwa uliosanifishwa wa uhusiano kati ya miundo miwili. \(\beta\) chanya inaonyesha kwamba kigezo kimoja kinapoongezeka, kingine pia kina mwelekeo wa kuongezeka ndani ya modeli; \(\beta\) hasi inaonyesha uhusiano wa mwelekeo kinyume.
SE — Standard Error: inawakilisha kutokuwa na uhakika wa sampuli katika makadirio ya mgawo. SE ndogo zaidi humaanisha makadirio sahihi zaidi kwa ukubwa uleule wa mgawo.
Kwa urahisi, takwimu ya jaribio iliyotolewa katika jedwali inaweza kusomwa kwa uhusiano ufuatao:
\[ t \approx \frac{\beta}{SE} \]
Kwa mfano, katika njia ya uwazi → uamuzi wa uwekezaji, \(\beta=0{,}183\) na \(SE=0{,}041\). Uwiano ni takribani \(0{,}183/0{,}041=4{,}46\), unaolingana na \(t=4{,}463\) iliyoripotiwa katika chanzo.
Thamani ya p, ni kipimo cha uwezekano kinachohusiana na kupata takwimu ya jaribio yenye ukali sawa na iliyoonekana au zaidi chini ya dhana ya athari sifuri. Chanzo kinakubali njia zenye \(p<0{,}05\) kuwa na umuhimu.
%95 BCCI — Bias-Corrected Confidence Interval, ni kipindi cha kuaminika kilichosahihishwa kwa upendeleo kilichopatikana kupitia uchukuaji sampuli upya wa bootstrap. Utafiti ulitumia uchukuaji sampuli upya wa bootstrap mara 5.000. Hasa katika jaribio la upatanishi, kutokuwemo kwa sifuri katika kipindi cha kuaminika kunaendana na chanzo kukubali athari isiyo ya moja kwa moja kuwa yenye umuhimu.
R² inaeleza nini?
\(R^2\) inaonyesha sehemu ya utofauti katika kigezo tegemezi inayoelezwa na vitabiri katika modeli. Kidhana:
\[ R^2 = 1- \frac{\text{açıklanamayan hata varyansı}} {\text{toplam varyans}} \]
Katika utafiti:
- \(R^2(\text{MFID})=0{,}572\): %57,2 ya utofauti wa uamuzi wa uwekezaji inaelezwa na miundo ya utabiri katika modeli.
- \(R^2(\text{RP})=0{,}483\): %48,3 ya utofauti wa mtazamo wa hatari inaelezwa na miundo tangulizi katika modeli.
Asilimia hizi hazimaanishi kwamba %57,2 ya watu walitabiriwa kwa usahihi. Ni uwiano wa utofauti wa kitakwimu unaoelezwa.
Q², SRMR na NFI zinaonyesha nini?
Q², ni kiashiria cha ufaafu wa utabiri kilichohesabiwa katika chanzo kwa njia ya blindfolding. Kwa MFID imeripotiwa 0,381 na kwa RP 0,311.
SRMR — Standardized Root Mean Square Residual, ni muhtasari wa tofauti ya mabaki iliyosanifishwa kati ya miundo ya uhusiano iliyozingatiwa na ile iliyozalishwa upya na modeli. Katika utafiti SRMR=0,062.
NFI — Normed Fit Index, ni faharasa inayofupisha ufaafu wa modeli kwa kulinganisha. Katika utafiti NFI=0,913 imeripotiwa.
Chanzo kinaeleza kwamba thamani hizi ziko ndani ya viwango vilivyopendekezwa vinavyotumiwa na kwamba ufaafu wa modeli ya kimuundo unakubalika.
Mbinu na Matokeo ya Utafiti
Muundo wa utafiti
Utafiti ni wa kipositivisti na wa kimantiki wa kutoka kanuni kwenda hitimisho, ukiwa utafiti wa dodoso wa mkato. Kwa kuwa vigezo vyote vilipimwa katika kipindi kilekile cha jumla cha utafiti, mishale yenye mwelekeo katika modeli inaonyesha mwelekeo wa nadharia tete, lakini yenyewe haiwezi kuthibitisha mpangilio wa sababu na matokeo uliothibitishwa kwa muda.
Udhibiti wa upendeleo wa mbinu ya pamoja
Kwa kuwa vigezo vingi katika utafiti vilipatikana kupitia chombo kilekile cha dodoso, common method bias — upendeleo wa mbinu ya pamoja — ulitathminiwa. Chanzo kinaripoti matokeo matatu:
- Utofauti wa sababu moja wa Harman: %28,6; chini ya kikomo cha %50 kilichotumika katika chanzo.
- Uhusiano wa marker variable: \(r=0{,}09\).
- Kiwango cha VIF: 1,23–2,87; chini ya kikomo cha 3,3 kilichotumika katika chanzo.
Kwa kutegemea majaribio haya, waandishi wanahitimisha kuwa upendeleo wa mbinu ya pamoja hauleti tishio muhimu kwa modeli. Hitimisho hili halimaanishi kwamba data za taarifa binafsi hazina kabisa aina zote zinazowezekana za upendeleo; utafiti pia unatambua upendeleo wa kutaka kukubalika kijamii kama kizuizi.
Matokeo ya njia za moja kwa moja
| Nadharia tete | Njia | β | SE | t | p | %95 BCCI | Uamuzi wa chanzo |
|---|---|---|---|---|---|---|---|
| H1a | OPN → MFID | 0,183 | 0,041 | 4,463 | <0,001 | [0,103; 0,263] | Iliungwa mkono |
| H1b | CON → MFID | 0,241 | 0,038 | 6,342 | <0,001 | [0,167; 0,315] | Iliungwa mkono |
| H1c | EXT → MFID | 0,142 | 0,046 | 3,087 | 0,002 | [0,052; 0,232] | Iliungwa mkono |
| H1d | AGR → MFID | 0,074 | 0,049 | 1,510 | 0,131 | [-0,022; 0,170] | Njia ya moja kwa moja haikuungwa mkono |
| H1e | NEU → MFID | -0,198 | 0,043 | 4,605 | <0,001 | [-0,282; -0,114] | Iliungwa mkono |
| H2 | FL → MFID | 0,263 | 0,037 | 7,108 | <0,001 | [0,191; 0,335] | Iliungwa mkono |
| H3 | RP → MFID | -0,318 | 0,040 | 7,950 | <0,001 | [-0,396; -0,240] | Iliungwa mkono |
Ni uhusiano gani wa moja kwa moja wenye nguvu zaidi?
Kwa ukubwa kamili wa migawo iliyosanifishwa, njia ya mtazamo wa hatari → uamuzi wa uwekezaji ndiyo mgawo mkubwa zaidi wa moja kwa moja kwa \(|\beta|=0{,}318\), na mwelekeo wake ni hasi. Elimu ya kifedha iko ya pili kwa \(\beta=0{,}263\), na conscientiousness ya tatu kwa \(\beta=0{,}241\).
Kauli “wenye nguvu zaidi” hapa inalinganisha migawo ya njia za moja kwa moja zilizosanifishwa ndani ya modeli hii ya kimuundo. Haimaanishi kuthibitisha kwa ujumla kwamba mtazamo wa hatari ni muhimu zaidi kuliko mambo yote mengine ya kiuchumi, kitaasisi na binafsi katika ulimwengu halisi.
Athari ya upatanishi huhesabiwaje?
Katika modeli rahisi ya upatanishi, athari isiyo ya moja kwa moja inaweza kufikiriwa kidhana kama:
\[ \text{Dolaylı etki}=a\times b \]
Hapa \(a\) inawakilisha uhusiano wa kigezo cha mwanzo na kigezo cha upatanishi; \(b\) inawakilisha uhusiano wa kigezo cha upatanishi na kigezo cha matokeo. Utafiti wa PLS-SEM ulipima umuhimu wa athari hizi zisizo za moja kwa moja kwa uchukuaji sampuli upya wa bootstrap mara 5.000 na vipindi vya kuaminika vya %95 vilivyosahihishwa kwa upendeleo.
| Nadharia tete | Njia isiyo ya moja kwa moja | β | SE | t | p | %95 BCCI | Aina ya upatanishi |
|---|---|---|---|---|---|---|---|
| H4a | OPN → RP → MFID | 0,047 | 0,018 | 2,611 | 0,009 | [0,013; 0,083] | Wa sehemu |
| H4b | CON → RP → MFID | 0,064 | 0,017 | 3,765 | <0,001 | [0,031; 0,097] | Wa sehemu |
| H4c | EXT → RP → MFID | 0,038 | 0,017 | 2,235 | 0,026 | [0,006; 0,072] | Wa sehemu |
| H4d | AGR → RP → MFID | -0,044 | 0,018 | 2,444 | 0,014 | [-0,079; -0,009] | Kamili |
| H4e | NEU → RP → MFID | -0,104 | 0,019 | 5,474 | <0,001 | [-0,141; -0,067] | Wa sehemu |
| H5 | FL → RP → MFID | 0,088 | 0,018 | 4,889 | <0,001 | [0,053; 0,123] | Wa sehemu |
Tofauti kati ya upatanishi kamili na upatanishi wa sehemu
Upatanishi kamili, kwa mujibu wa uainishaji uliotumiwa katika chanzo, ni hali ambapo njia ya moja kwa moja ya kigezo cha mwanzo kwenda kwenye kigezo cha matokeo si yenye umuhimu, lakini njia isiyo ya moja kwa moja kupitia kigezo cha upatanishi ni yenye umuhimu. Kwa ukubalifu, njia ya moja kwa moja \(AGR\rightarrow MFID\) si yenye umuhimu (\(p=0{,}131\)); lakini njia isiyo ya moja kwa moja \(AGR\rightarrow RP\rightarrow MFID\) ni yenye umuhimu (\(p=0{,}014\)). Kwa sababu hiyo, chanzo kinaainisha H4d kama upatanishi kamili.
Upatanishi wa sehemu hutokea pale ambapo uhusiano wa moja kwa moja na uhusiano usio wa moja kwa moja kupitia mpatanishi vyote vina umuhimu. Chanzo kinatumia uainishaji huu kwa uwazi, uwajibikaji, uchangamfu, unyurotiki na elimu ya kifedha.
Matokeo ya unyurotiki yanapaswa kutafsiriwaje?
Uhusiano wa moja kwa moja wa unyurotiki na uamuzi wa uwekezaji ni hasi (\(\beta=-0{,}198\)). Aidha, athari yake isiyo ya moja kwa moja kupitia mtazamo wa hatari pia ni hasi kwa \(\beta=-0{,}104\), na ndiyo mgawo mkubwa zaidi kwa ukubwa kamili miongoni mwa njia za upatanishi za haiba katika Jedwali 3.
Matokeo haya hayamaanishi kwamba kila mtu mwenye alama ya juu ya unyurotiki hatawekeza. Modeli inaonyesha kwamba katika sampuli iliyochunguzwa, zinapotathminiwa pamoja na miundo mingine, alama za juu zaidi za unyurotiki zinahusishwa kitakwimu na alama za chini zaidi za uamuzi wa uwekezaji.
Matokeo ya elimu ya kifedha yanapaswa kutafsiriwaje?
Njia ya moja kwa moja ya elimu ya kifedha kuelekea uamuzi wa uwekezaji ni chanya (\(\beta=0{,}263\), \(p<0{,}001\)). Katika mjadala wa chanzo, wastani wa alama ya elimu ya kifedha umeripotiwa kuwa 6,43/10 na wastani wa alama ya uamuzi wa uwekezaji kuwa 3,61/5.
Chanzo pia kinaeleza kwamba elimu ya kifedha hupunguza mtazamo wa hatari kwa \(\beta=-0{,}276\), na njia hii inapounganishwa na mgawo hasi wa RP → MFID, athari isiyo ya moja kwa moja ya FL → RP → MFID huwa chanya kwa \(\beta=0{,}088\). Kwa mujibu wa tafsiri ya waandishi, elimu ya kifedha inahusishwa kupitia njia mbili: njia ya matumizi ya moja kwa moja ya maarifa na njia isiyo ya moja kwa moja kupitia urekebishaji upya wa mtazamo wa hatari.
Kwa nini matokeo ya ukubalifu ni muhimu hasa?
Mgawo wa moja kwa moja wa ukubalifu kuelekea uamuzi wa uwekezaji si wenye umuhimu. Hata hivyo, katika mjadala wa chanzo imeelezwa kwamba njia \(AGR\rightarrow RP\) ina \(\beta=+0{,}138\) na kwamba ongezeko hili la mtazamo wa hatari linakuwa mpatanishi wa uhusiano hasi na uamuzi wa uwekezaji. Chanzo kinahusisha hili na tabia ya kufuata kundi na mtazamo wa hatari unaosambazwa kijamii katika muktadha wa Bengaluru.
Hata hivyo, chanzo kina hitilafu ya maandishi katika sehemu hii: katika sentensi husika ya mjadala kuna kauli “relationship between teachers' attitudes and students' attitudes”. Swali la utafiti, Jedwali 2, Jedwali 3 na sehemu iliyobaki ya aya hiyo hazichunguzi mitazamo ya walimu/wanafunzi, bali ukubalifu, mtazamo wa hatari na uamuzi wa uwekezaji katika mfuko wa pamoja. Verianla haikutafsiri sentensi hii kana kwamba ni sahihi; ilitegemea muundo unaoweza kuthibitishwa katika jedwali.
Modeli ina nguvu ya kueleza kwa kiwango gani?
Kwa uamuzi wa uwekezaji, \(R^2=57{,}2\%\), na kwa mtazamo wa hatari, \(R^2=48{,}3\%\) zimeripotiwa. Katika sehemu ya hitimisho, chanzo kinaeleza kuwa nadharia tete 12 kati ya 13 ziliungwa mkono. Njia ya moja kwa moja ambayo haikuungwa mkono ni H1d, yaani ukubalifu → uamuzi wa uwekezaji; lakini kwa kigezo hicho hicho, njia isiyo ya moja kwa moja H4d kupitia mtazamo wa hatari ni yenye umuhimu.
Mapendekezo ya vitendo ya utafiti
Waandishi wanapendekeza kwamba programu za elimu ya kifedha kwa SEBI na AMFI zisiwe na kikomo cha kuwasilisha maarifa pekee; zinapaswa pia kushughulikia vipengele vya kisaikolojia vya hatari kama kuepuka hasara, kuzipa uzito kupita kiasi uwezekano fulani na ukosefu wa udhibiti unaohisiwa.
Kwa Asset Management Companies — AMC na wasambazaji wa mifuko, imeelezwa kuwa uwekaji wasifu wa mteja unaotegemea haiba unaweza kutumiwa katika michakato ya onboarding; kwa washauri wa kifedha, mafunzo yanaweza kuundwa kwa hatua mbili, kwanza maarifa ya kifedha na kisha tathmini upya ya mtazamo wa hatari kupitia njia kama uchambuzi wa matukio na uonyeshaji wa hasara.
Kwa upande wa majukwaa ya fintech, chanzo kinapendekeza kwamba mifumo ya uthibitisho wa kijamii — kwa mfano, majalada ya wenzao au jedwali za wanaoongoza — inaweza kuongeza mtazamo wa hatari hasa kwa watumiaji wenye alama za juu za ukubalifu. Sehemu hii ni pendekezo la matumizi la waandishi; utafiti haukujaribu mapendekezo haya kwa afua ya nasibu yenye udhibiti.
Matokeo yanayoungwa mkono na utafiti
- Kwa wawekezaji 385 wanaoshiriki kikamilifu katika mifuko ya pamoja mjini Bengaluru, mtazamo wa hatari ulionyesha uhusiano wa kimuundo wenye nguvu na hasi na uamuzi wa uwekezaji.
- Elimu ya kifedha ina uhusiano chanya wa moja kwa moja na uamuzi wa uwekezaji.
- Uwajibikaji una mgawo chanya wa moja kwa moja wenye nguvu zaidi na uamuzi wa uwekezaji miongoni mwa sifa za haiba.
- Unyurotiki ulionyesha uhusiano hasi kwa njia ya moja kwa moja na pia kwa njia isiyo ya moja kwa moja kupitia mtazamo wa hatari.
- Kwa ukubalifu, njia ya moja kwa moja si yenye umuhimu; njia isiyo ya moja kwa moja kupitia mtazamo wa hatari ni yenye umuhimu na chanzo kinaiainisha kama upatanishi kamili.
- Modeli inaeleza %57,2 ya utofauti wa uamuzi wa uwekezaji na %48,3 ya utofauti wa mtazamo wa hatari.
- Thamani za α, CR, AVE na HTMT zilizoripotiwa kwa modeli ya upimaji zinakidhi vigezo vya kukubalika vilivyotumiwa na chanzo.
Matokeo ambayo utafiti hauungi mkono
- Haijaonyeshwa kwamba sifa za haiba zinasababisha kwa uhakika tabia ya uwekezaji.
- Haijathibitishwa kwa utafiti wa muda mrefu kwamba mtazamo wa hatari hubadilisha uamuzi wa uwekezaji kadiri muda unavyopita.
- Matokeo hayakupatikana kutoka sampuli ya kitaifa ya uwezekano inayowakilisha idadi yote ya watu nchini India.
- Haijaonyeshwa kwamba migawo ya Bengaluru inaweza kuhamishwa kwa ukubwa uleule kwenda Türkiye au nchi nyingine.
- Uamuzi wa uwekezaji ulioripotiwa na washiriki haukuthibitishwa kwa rekodi halisi za miamala.
- Haijajaribiwa kimajaribio kwamba mapendekezo ya bidhaa za kifedha yanayotegemea haiba huongeza utendaji wa uwekezaji.
- Mapendekezo ya kiolesura cha mtumiaji cha fintech hayakujaribiwa kwa jaribio la UX lenye udhibiti.
Vikwazo vya utafiti
Chanzo kinataja vikwazo sita vikuu:
- Muundo wa mkato: unazuia ufanyaji wa hitimisho la sababu.
- Taarifa binafsi: uamuzi wa uwekezaji unaweza kuathiriwa na upendeleo wa kutaka kukubalika kijamii.
- Jiji moja: muktadha wa Bengaluru unapunguza uwezo wa kujumlisha.
- Sampuli lengwa: kwa kuwa si sampuli ya uwezekano, inapunguza uhalali wa nje rasmi kwa idadi ya watu.
- Kipimo kifupi cha haiba: BFI-S yenye vipengele 15 inaweza kupunguza undani wa vipimo vya haiba ikilinganishwa na NEO-PI-R iliyo pana zaidi.
- Upimaji wa mchanganyiko wa mtazamo wa hatari: mtazamo wa hatari haukugawanywa katika vipimo vidogo kama uwezekano wa hasara, ukubwa wa hasara na udhibiti unaohisiwa.
Mapendekezo kwa utafiti wa baadaye
Waandishi wanapendekeza tafiti za muda mrefu zinazotumia rekodi halisi za miamala kutoka AMC au majukwaa ya fintech; kupima jinsia, umri na mapato kama vigezo vya kurekebisha uhusiano; kulinganisha miji mingi ikijumuisha Mumbai, Delhi na Hyderabad; kugawa mtazamo wa hatari katika vipimo vidogo; na majaribio ya afua za kitabia yaliyofanywa kwa nasibu ili kupima zana za kurekebisha upya hatari zinazolengwa kulingana na haiba.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: An Investigation of Investor Personality and Financial Literacy as Predictors of Mutual Fund Investment Decisions: The Meditating Influence of Risk Perception
Maelezo ya kichwa: Chanzo kimeandika “Meditating Influence”. Ingawa mbinu ya makala na maudhui yake yote ya kitakwimu yanaelezea uchambuzi wa mediation/upatanishi, kichwa asilia hakijasahihishwa kimya kimya kuwa “Mediating”.
Waandishi: Chiranjeevi; Naveen Kumar H S.
Mpangilio wa waandishi: Katika chanzo Chiranjeevi yuko wa kwanza na Naveen Kumar H S wa pili.
Uhusiano wa taasisi: Kwa waandishi wote wawili, maneno Research Scholar — Nitte Meenakshi Institute of Technology, Bengaluru; Assistant Professor — Dr. NSAM First Grade College, Bengaluru; Nitte (Deemed to be University) yanaonekana katika chanzo.
Corresponding author: Haijaelezwa wazi katika makala ya chanzo.
Tamko la mchango sawa: Chanzo hakina tamko tofauti la mchango sawa.
Aina ya chanzo: Taarifa ya utafiti wa mkutano iliyochapishwa ndani ya International Conference Proceedings on Advanced Multidisciplinary Research and Innovation (ICAMRI – 2026).
Masafa ya kurasa ndani ya chanzo: 1–9; katika PDF iliyopakiwa ni kurasa 12–20.
ISBN: 978-81-688512-6-9.
DOI iliyochapishwa katika chanzo: 10.65647/msp/131/2026.
Kikomo cha DOI: DOI hiyo hiyo imetumika kwa pamoja katika kijachini cha kurasa za makala ndani ya kitabu cha kumbukumbu za mkutano. Chanzo hakitofautishi wazi hadhi yake kati ya DOI ya makala binafsi na DOI ya juzuu; Verianla haijaunda DOI tofauti ya makala.
Taarifa ya uchapishaji wa kitabu cha kumbukumbu za mkutano: First Edition; August 2026.
Tofauti ya ndani ya chanzo kuhusu tarehe ya mkutano: Katika ukurasa mmoja wa shirika wa kitabu cha kumbukumbu za mkutano, mkutano umeelezwa kuwa “15th August 2025”, huku jina la juzuu likiwa ICAMRI – 2026 na mwaka wa uchapishaji ukiwa August 2026. Tarehe hizi zipo pamoja katika chanzo kwa namna hii.
Shirika: University of Edenberg, Lusaka, Zambia, Africa; chanzo pia kinatoa taarifa ya ushirikiano wa kitaaluma na S.T. Hindu College, Sree Ayyappa College for Women, Don Bosco College na Women's Christian College.
Hali ya mapitio ya wenzao: Dibaji ya kitabu cha kumbukumbu za mkutano inasema kwamba kila maandishi yalitathminiwa na jopo la wahakiki wenye uzoefu na wataalamu wa nyanja husika chini ya rigorous peer-review process. Kauli hii ni ya kitabu cha mkutano chenyewe; Verianla haiipanui kuwa hadhi ya mapitio huru ya jarida.
Hakimiliki: Chanzo kina alama za © Publisher na “All Rights Reserved”; pia kuna kauli inayozuia kunakili bila idhini ya maandishi ya awali. Kwa hiyo mpangilio wa ukurasa wa chanzo au nakala ya kuona ya majedwali yake haikutumika; matokeo ya nambari yalibadilishwa kuwa majedwali safi ya HTML na mchoro wa dhana ukaundwa upya kwa kujitegemea.
Aina ya utafiti: Utafiti wa kiasi wa dodoso, wa kipositivisti, wa kimantiki wa kutoka kanuni kwenda hitimisho na wa mkato.
Jiografia ya utafiti: Bengaluru, Karnataka, India.
Sampuli: Wawekezaji 385 hai ambao walikuwa na shughuli za mfuko wa pamoja ndani ya miezi 12 iliyopita.
Njia ya sampuli: Sampuli lengwa na sampuli ya mpira wa theluji.
Programu: SmartPLS 4.
Uchambuzi mkuu: Partial Least Squares Structural Equation Modeling — PLS-SEM.
Jaribio la upatanishi: Uchukuaji sampuli upya wa bootstrap mara 5.000 na %95 bias-corrected confidence intervals.
Vigezo vya modeli ya upimaji: outer loading ≥ 0,70; Cronbach α ≥ 0,70; CR ≥ 0,70; AVE ≥ 0,50; HTMT < 0,85.
Ripoti za modeli ya kimuundo: migawo ya njia, \(R^2\), \(f^2\), \(Q^2\), SRMR na NFI.
Upendeleo wa mbinu ya pamoja: Jaribio la sababu moja la Harman na mbinu ya marker variable; chanzo pia kinaripoti thamani za VIF.
Upatikanaji wa data: Chanzo hakina seti tofauti ya data wazi wala tamko la upatikanaji wa data.
Kamati ya maadili / ridhaa ya mshiriki: Katika maandishi ya makala yaliyochakatwa, idhini tofauti ya kamati ya maadili au tamko la informed-consent halikubainishwa. Kutokuwepo kwake hakuthibitishi kwamba mchakato wa maadili haukufanyika; kunamaanisha tu kwamba maandishi ya chanzo hayaripoti jambo hilo wazi.
Ufadhili: Hakuna tamko tofauti la ufadhili lililobainishwa.
Mgongano wa maslahi: Hakuna tamko tofauti la mgongano wa maslahi lililobainishwa.
CRediT / michango ya waandishi: Hakuna tamko tofauti la michango ya CRediT.
Pengo muhimu la uzalishaji upya: Ingawa katika mbinu ya dodoso vipengele 10 vinaelezwa kwa elimu ya kifedha, 10 kwa mtazamo wa hatari na 15 kwa uamuzi wa uwekezaji, modeli ya upimaji katika Jedwali 1 inaripoti \(K=5\) kwa miundo hii. Chanzo hakielezi ni vipengele gani viliondolewa au sababu ya tofauti hii.
Kutolingana kwa maandishi ndani ya chanzo: Katika mjadala wa H4d, sentensi moja ina kauli “teachers' attitudes and students' attitudes”. Hata hivyo, utafiti hauchunguzi mitazamo ya walimu au wanafunzi; nadharia tete husika na Jedwali 3 zinaonyesha njia ya ukubalifu → mtazamo wa hatari → uamuzi wa uwekezaji katika mfuko wa pamoja. Tafsiri ya Verianla imeegemezwa kwenye jedwali linaloweza kuthibitishwa na muundo wa utafiti.
Maelezo ya marejeo: Katika orodha ya marejeo, angalau ingizo moja lina kishikilia nafasi “[cite specific journal]”, na baadhi ya tafiti zilizotajwa katika mwili wa makala hazina taarifa kamili za bibliografia mwishoni mwa taarifa inayoonekana yenye kurasa tisa.
Kikomo kikuu cha tafsiri: Matokeo ni mahusiano ya utabiri wa kitakwimu na upatanishi. Kwa sababu ya muundo wa mkato, taarifa binafsi na sampuli isiyo ya uwezekano, hayapaswi kutafsiriwa kama matokeo ya sababu au kama matokeo yanayoweza kujumlishwa moja kwa moja kwa idadi ya watu kwa ujumla.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *