


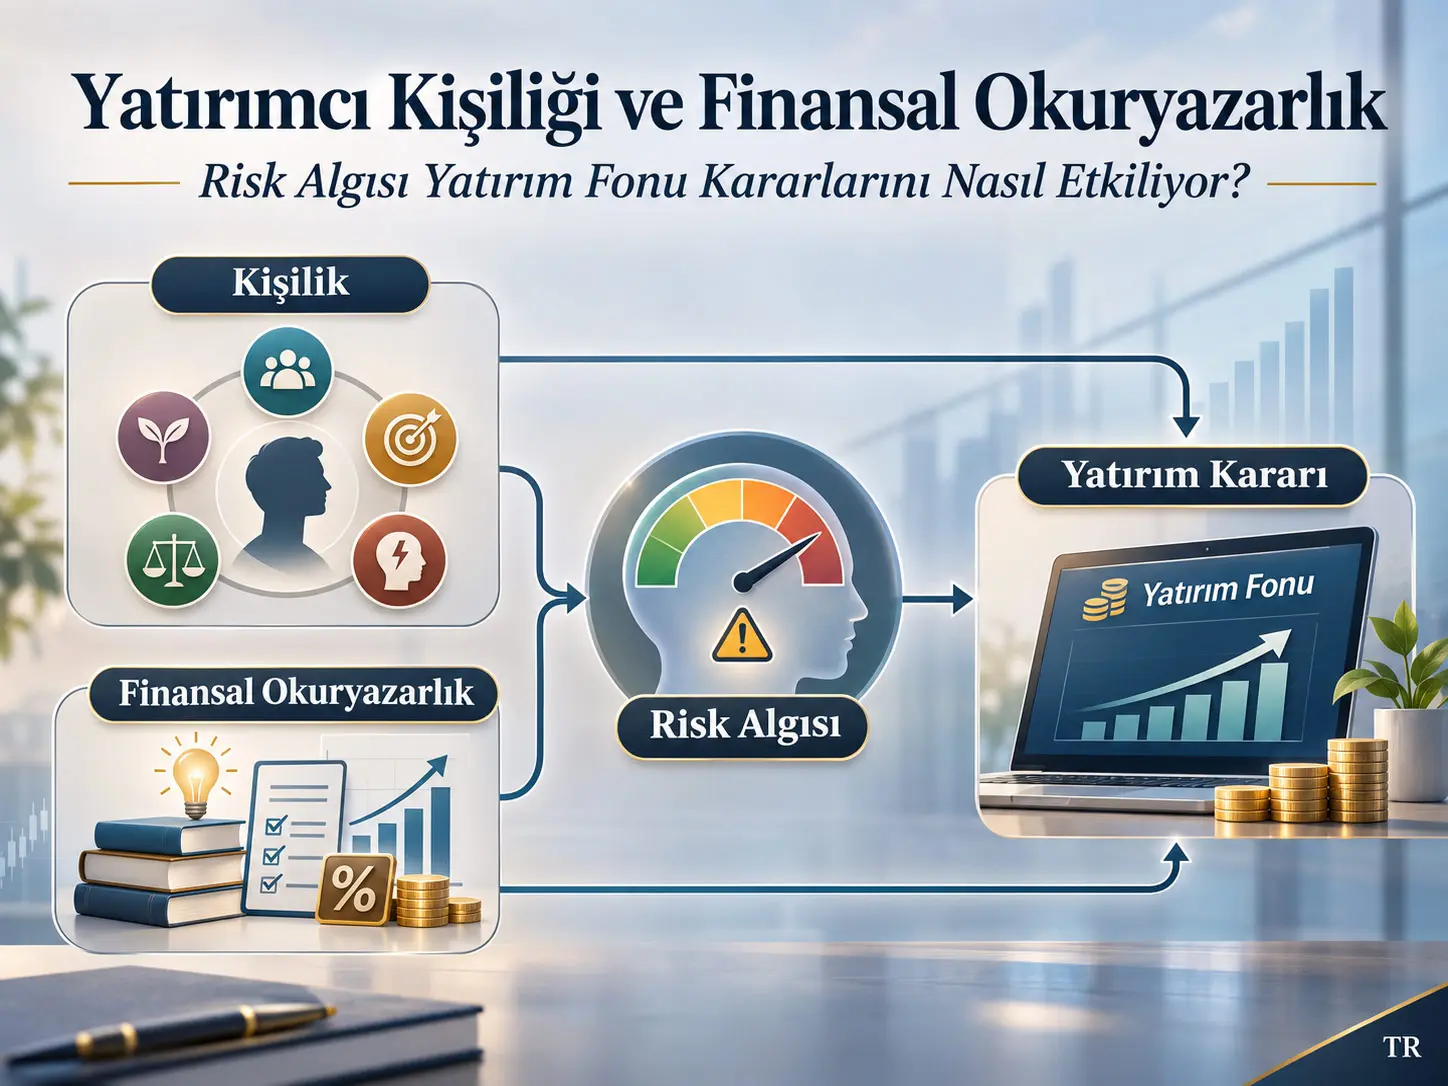
Kısmi En Küçük Kareler Yapısal Eşitlik Modellemesi — Partial Least Squares Structural Equation Modeling (PLS-SEM), birden fazla gizil kavram arasındaki doğrudan ve dolaylı ilişkileri aynı yapısal model içinde değerlendirmek için kullanılan çok değişkenli bir modelleme yaklaşımıdır. Bu çalışma, Hindistan'ın Bengaluru kentindeki 385 aktif yatırım fonu yatırımcısında Beş Büyük kişilik özelliği, finansal okuryazarlık ve risk algısının yatırım fonu yatırım kararlarıyla ilişkisini PLS-SEM kullanarak incelemekte; özellikle risk algısının kişilik ve finansal okuryazarlık ile yatırım kararı arasındaki ilişkilerde aracılık rolü üstlenip üstlenmediğini test etmektedir.
Çalışmanın raporladığı yapısal model, yatırım kararı değişkenindeki varyansın %57,2'sini ve risk algısındaki varyansın %48,3'ünü açıklamaktadır. Yatırım kararının mutlak katsayı büyüklüğü açısından en güçlü doğrudan yordayıcısı risk algısıdır (\(\beta=-0{,}318\)); bunu finansal okuryazarlık (\(\beta=+0{,}263\)) ve sorumluluk/özdisiplin olarak açıklanabilecek conscientiousness (\(\beta=+0{,}241\)) izlemektedir. Risk algısı yükseldikçe yatırım kararı puanının düşmesiyle uyumlu negatif ilişki raporlanmıştır.
Beş Büyük kişilik özelliklerinden açıklık — openness (\(\beta=+0{,}183\)), sorumluluk — conscientiousness (\(\beta=+0{,}241\)) ve dışadönüklük — extraversion (\(\beta=+0{,}142\)) yatırım kararıyla pozitif ve istatistiksel olarak anlamlı doğrudan ilişki göstermiştir. Nörotiklik — neuroticism ise negatif ilişkilidir (\(\beta=-0{,}198\)). Uyumluluğun — agreeableness — yatırım kararına doğrudan yolu \(\beta=+0{,}074\) ve \(p=0{,}131\) ile istatistiksel olarak anlamlı değildir.
Buna karşılık uyumluluk → risk algısı → yatırım kararı dolaylı yolu anlamlıdır (\(\beta=-0{,}044\), \(p=0{,}014\), %95 yanlılık-düzeltilmiş güven aralığı \([-0{,}079,-0{,}009]\)). Kaynak bu yapıyı tam aracılık olarak sınıflandırmaktadır. Diğer kişilik yollarında ve finansal okuryazarlık yolunda risk algısı kısmi aracılık göstermektedir.
Bu sonuçlar nedensellik kanıtı değildir. Araştırma kesitseldir, katılımcılar olasılıklı rastgele örneklem yerine amaçlı ve kartopu örneklemeyle seçilmiştir ve yatırım kararı öz-bildirime dayalıdır. Bulgular Bengaluru'daki aktif yatırım fonu yatırımcılarını tanımlamaktadır; başka şehirler, ülkeler veya tüm yatırımcı nüfusuna aynı katsayılarla genellenemez.
Araştırmanın temel problemi nedir?
Çalışma, yatırım fonu piyasasında yalnız finansal bilgi düzeyine bakmanın yatırım davranışını açıklamak için yeterli olmayabileceği probleminden hareket etmektedir. Yazarların temel yaklaşımına göre yatırım kararı; kişinin finansal bilgisinin yanı sıra kişilik özelliklerinden ve finansal kaybı ne kadar olası veya ne kadar ciddi algıladığından da etkilenebilir.
Bengaluru bağlamında araştırmacılar özellikle bir “farkındalıktan katılıma dönüşüm boşluğu” bulunduğunu vurgulamaktadır. Kaynakta aktarılan 2025 verilerine göre Hindistan'da hanelerin %63'ü en az bir menkul kıymet piyasası ürünü hakkında bilgi sahibiyken yalnız %9,5'i piyasalara aktif biçimde katılmaktadır ve %36'sı ürün konusunda bilgili olarak raporlanmaktadır. Karnataka için menkul kıymet piyasasına katılım oranı kaynakta %11,6 olarak verilmektedir. Bu rakamlar araştırmanın kendi anketinden değil, giriş bölümünde atıf yapılan dış raporlardan alınmış bağlamsal verilerdir.
“Yatırım kararı” bu çalışmada ne anlama geliyor?
Çalışmanın bağımlı değişkeni Mutual Fund Investment Decision — MFID, yani yatırım fonu yatırım kararıdır. Bu değişken gerçek banka veya yatırım hesabından çekilmiş işlem geçmişi değildir. Yapılandırılmış ankette yatırım davranışı ve kararlarını ölçmek üzere Paliwal (2018), Srivastava ve arkadaşları (2023) ile Harini ve Subramanian'dan (2023) uyarlanan öz-bildirim maddeleri kullanılmıştır.
Bu nedenle “yatırım kararı yükseldi” ifadesi gerçek portföy büyüklüğünün veya yatırılan para miktarının belirli bir yüzdede arttığı anlamına gelmez. PLS-SEM modelindeki standartlaştırılmış gizil yapı ve anket puanları arasındaki ilişkiyi ifade eder.
Risk algısı nedir?
Risk algısı — Risk Perception (RP), kişinin finansal kayıp olasılığı ve kaybın büyüklüğüne ilişkin öznel değerlendirmesini temsil eden psikolojik bir yapıdır. Çalışmada risk algısı, yatırım kararını doğrudan yordayan bir değişken olmasının yanında kişilik ve finansal okuryazarlık ile yatırım kararı arasındaki dolaylı yolları taşıyan aracı değişken olarak modellenmiştir.
Aracı değişken mantığı üç basamakla düşünülebilir: Bir özellik önce risk algısıyla ilişkilidir; risk algısı yatırım kararıyla ilişkilidir; böylece başlangıçtaki özelliğin yatırım kararıyla ilişkisinin bir bölümü risk algısı üzerinden taşınabilir. Bu yapı tek başına zaman sıralı nedensellik kanıtlamaz; özellikle bu çalışma kesitsel olduğu için aracılık katsayıları istatistiksel yol ilişkileridir.
Beş Büyük kişilik modeli neyi ifade ediyor?
Çalışmada kullanılan Big Five kişilik çerçevesi beş boyuttan oluşmaktadır:
- Openness — Açıklık: yeni deneyimlere, fikirlere ve alternatiflere açıklık.
- Conscientiousness — Sorumluluk / özdisiplin: planlı, düzenli ve hedef odaklı davranma eğilimi.
- Extraversion — Dışadönüklük: sosyal etkileşim, girişkenlik ve dış dünyaya yönelimle ilişkili kişilik boyutu.
- Agreeableness — Uyumluluk: işbirliği, sosyal uyum ve başkalarının görüşlerine duyarlılıkla ilişkili boyut.
- Neuroticism — Nörotiklik: kaygı, duygusal istikrarsızlık ve olumsuz duygulanıma yatkınlıkla ilişkilendirilen boyut.
Bu açıklamalar, makalenin kullandığı kişilik boyutlarının anlamını öğretmek içindir; belirli bir yatırımcının davranışını yalnız kişilik puanından kesin olarak tahmin edebileceği anlamına gelmez.
Çalışmanın teorik dayanakları
Araştırma üç ana teorik çerçeve kullanmaktadır. Beklenti Teorisi — Prospect Theory, insanların belirsizlik altında kazanç ve kayıpları simetrik biçimde değerlendirmeyebileceğini ve kayıp olasılığının karar üzerinde güçlü etkisi olabileceğini açıklamak için kullanılmıştır. Big Five Personality Framework, kişilik farklılıklarının finansal tutum ve davranışlarla ilişkisini çerçeveler. Financial Literacy Framework ise finansal bilgiyi karmaşık finansal ürünleri anlama ve değerlendirmeye yardımcı bilişsel yeterlilik olarak ele almaktadır.
Araştırmanın hipotezleri
| Hipotez | Test edilen ilişki |
|---|---|
| H1a–H1e | Beş Büyük kişilik özelliklerinin yatırım fonu yatırım kararıyla doğrudan ilişkileri |
| H2 | Finansal okuryazarlığın yatırım fonu yatırım kararıyla pozitif ilişkisi |
| H3 | Risk algısının yatırım fonu yatırım kararıyla negatif ilişkisi |
| H4a–H4e | Risk algısının her bir Beş Büyük kişilik özelliği ile yatırım kararı arasındaki aracılık rolü |
| H5 | Finansal okuryazarlık ile yatırım kararı arasında risk algısı üzerinden dolaylı ilişki |
Çalışmanın yapısal mantığı
Örneklem kimlerden oluşuyor?
Hedef grup Bengaluru'da yatırım fonlarında aktif olan, son 12 ay içinde en az bir yatırım faaliyeti bulunan yatırımcılardır. Örnekleme olasılıklı rastgele yöntemle değil, amaçlı örnekleme ve kartopu örnekleme ile yapılmıştır.
Katılımcılara üç ana kanaldan ulaşılmıştır:
- SEBI'ye kayıtlı finansal aracılar ve Registered Investment Advisers — RIA kanalı,
- Zerodha, Groww ve LinkedIn gibi dijital yatırım toplulukları,
- Electronic City, Whitefield, Koramangala ve HSR Layout bölgelerindeki BT ve finans sektörü işyerleri.
Toplam 412 anket dağıtılmış ve 385 kullanılabilir anket elde edilmiştir. Kaynak kullanılabilir dönüş oranını %93,4 olarak raporlamaktadır.
| Özellik | Raporlanan oran |
|---|---|
| Erkek katılımcılar | %62,6 |
| 26–45 yaş grubundakiler | %73,2 |
| Yüksek lisans veya daha yüksek eğitim düzeyi | %63,1 |
| BT sektöründe çalışanlar | %51,4 |
| SIP yoluyla yatırım yapanlar | %51,2 |
| Üç yıldan uzun yatırım fonu deneyimi bulunanlar | %57 |
SIP — Systematic Investment Plan, belirli aralıklarla düzenli yatırım yapılmasını esas alan yatırım planı yaklaşımıdır. Çalışmadaki %51,2 oranı bütün Hindistan yatırımcılarını değil, bu örneklemdeki katılımcıları tanımlar.
Örneklem büyüklüğü nasıl gerekçelendirilmiş?
Kaynak iki gerekçe vermektedir. Birincisi PLS-SEM için belirtilen “10× kuralı”dır ve yazarlar yedi yapısal yol için minimum örneklemi 350 olarak raporlamaktadır. İkincisi G*Power hesabıdır: \(f^2=0{,}15\), \(\alpha=0{,}05\), güç \(=0{,}95\), yordayıcı sayısı \(=7\) koşullarında minimum \(N=246\) verilmiştir. Gerçek örneklem \(N=385\) olduğundan kaynak, her iki kritere göre örneklem büyüklüğünü yeterli kabul etmektedir.
Buradaki \(f^2\), modelde bir yordayıcının açıklanan varyansa katkısını ifade eden etki büyüklüğü parametresidir. \(\alpha=0{,}05\), yanlış pozitif karar için kullanılan anlamlılık eşiğini; 0,95 güç ise belirlenen büyüklükte gerçek bir etkinin mevcut olması hâlinde testi saptama olasılığının hedeflenen düzeyini ifade eder.
Anket nasıl kurulmuş?
Anket toplam 58 maddeden oluşan beş bölüme ayrılmıştır:
| Bölüm | İçerik | Kaynakta verilen madde sayısı | Puanlama |
|---|---|---|---|
| A | Demografik bilgiler / kontrol değişkenleri | 8 | Değişkene bağlı |
| B | Big Five — BFI-S | 15 | 0–5 |
| C | Finansal okuryazarlık | 10 objektif çoktan seçmeli soru | 0–1 |
| D | Risk algısı — DOSPERT temelli uyarlama | 10 | 0–5 |
| E | Yatırım fonu yatırım kararı | 15 | 0–5 |
Anket İngilizce ve Kannada dillerinde hazırlanmış ve Brislin'in geri çeviri — back-translation — tekniği kullanılmıştır. Pilot çalışma \(n=30\) katılımcıyla gerçekleştirilmiş, üç kişilik uzman paneliyle içerik geçerliliği değerlendirilmiştir. Kaynak pilot aşamada bütün Cronbach alfa değerlerinin 0,70'in üzerinde ve Content Validity Index — CVI değerlerinin en az 0,80 olduğunu bildirmektedir.
Burada bir yeniden üretilebilirlik ayrıntısı eksiktir: yöntem bölümünde finansal okuryazarlık için 10, risk algısı için 10 ve yatırım kararı için 15 madde tanımlanırken ölçüm modeli Tablo 1'de bu yapıların her biri için \(K=5\) raporlanmaktadır. Kaynak, hangi maddelerin elendiğini veya \(K\)'nın neden daha düşük olduğunu açıklamamaktadır. Bu boşluk Verianla tarafından varsayımla tamamlanmamıştır.
PLS-SEM neden kullanılmış?
Yazarlar PLS-SEM'i karmaşık aracılık ilişkilerini aynı modelde değerlendirmeye uygun olması, dağılım konusunda daha az katı varsayımlarla çalışabilmesi ve tahmin/yordama odaklı yapısı nedeniyle seçtiklerini belirtmektedir. Analiz SmartPLS 4 yazılımında iki aşamada yapılmıştır:
- Ölçüm modeli: anket maddelerinin ilgili gizil kavramları güvenilir ve geçerli biçimde ölçüp ölçmediği değerlendirilmiştir.
- Yapısal model: kavramlar arasındaki doğrudan ve dolaylı yol katsayıları test edilmiştir.
Ölçüm modeli metrikleri ne demektir?
Kaynak ölçüm modelini dış yükler, Cronbach alfa, Composite Reliability — CR, Average Variance Extracted — AVE ve Heterotrait-Monotrait ratio — HTMT ile değerlendirmiştir.
Cronbach alfa (\(\alpha\)), aynı yapıyı ölçmesi beklenen maddelerin iç tutarlılığına ilişkin bir göstergedir. Çalışmada bütün yapılar için değerler 0,70'in üzerindedir.
Composite Reliability — CR, gizil yapının göstergelerinin birlikte ne kadar tutarlı ölçüm sağladığını değerlendiren bileşik güvenilirlik ölçütüdür. Kaynakta bütün CR değerleri 0,70'in üzerindedir.
Average Variance Extracted — AVE, bir gizil yapının göstergelerindeki varyansın ne kadarını açıklayabildiğini değerlendiren yakınsak geçerlilik ölçütüdür. Kaynağın kabul eşiği \(AVE \ge 0{,}50\)'dir ve bütün yapılar bu eşiğin üzerindedir.
HTMT, iki farklı gizil yapının birbirinden yeterince ayrışıp ayrışmadığını değerlendiren ayırt edici geçerlilik ölçütüdür. Kaynakta kullanılan sınır \(HTMT<0{,}85\)'tir. En yüksek raporlanan değer 0,617 olup MFID ile RP arasındadır.
| Yapı | K | Cronbach α | CR | AVE | √AVE | Maks. HTMT |
|---|---|---|---|---|---|---|
| Açıklık (OPN) | 3 | 0,784 | 0,873 | 0,697 | 0,835 | 0,501 |
| Sorumluluk (CON) | 3 | 0,811 | 0,889 | 0,728 | 0,853 | 0,593 |
| Dışadönüklük (EXT) | 3 | 0,762 | 0,863 | 0,678 | 0,823 | 0,463 |
| Uyumluluk (AGR) | 3 | 0,706 | 0,835 | 0,628 | 0,793 | 0,414 |
| Nörotiklik (NEU) | 3 | 0,793 | 0,879 | 0,709 | 0,842 | 0,547 |
| Finansal Okuryazarlık (FL) | 5 | 0,741 | 0,851 | 0,537 | 0,733 | 0,571 |
| Risk Algısı (RP) | 5 | 0,862 | 0,906 | 0,661 | 0,813 | 0,617 |
| Yatırım Fonu Yatırım Kararı (MFID) | 5 | 0,874 | 0,913 | 0,680 | 0,825 | 0,617 |
β, SE, t, p ve güven aralığı nasıl okunur?
Aşağıdaki matematiksel açıklamalar araştırmanın yeni bulguları değil, kaynakta raporlanan istatistikleri doğru okuyabilmek için öğretici arka plandır.
\(\beta\) — yol katsayısı: İki yapı arasındaki ilişkinin yönünü ve standartlaştırılmış büyüklüğünü ifade eder. Pozitif \(\beta\), bir değişken yükselirken diğerinin de model içinde yükselme eğilimini; negatif \(\beta\), ters yönlü ilişkiyi gösterir.
SE — Standard Error: katsayı tahminindeki örnekleme belirsizliğini temsil eder. Daha küçük SE, aynı katsayı büyüklüğü için daha hassas tahmin anlamına gelir.
Basitleştirilmiş olarak tabloda verilen test istatistiği şu ilişkiyle okunabilir:
\[ t \approx \frac{\beta}{SE} \]
Örneğin açıklık → yatırım kararı yolunda \(\beta=0{,}183\) ve \(SE=0{,}041\)'dir. Oran yaklaşık \(0{,}183/0{,}041=4{,}46\) olup kaynakta raporlanan \(t=4{,}463\) ile uyumludur.
p değeri, sıfır etki varsayımı altında gözlenen kadar veya daha uç bir test istatistiğinin elde edilmesiyle ilişkili olasılık ölçütüdür. Kaynak \(p<0{,}05\) düzeyindeki yolları anlamlı kabul etmektedir.
%95 BCCI — Bias-Corrected Confidence Interval, bootstrap yeniden örneklemeleriyle elde edilen yanlılık-düzeltilmiş güven aralığıdır. Çalışma 5.000 bootstrap yeniden örneklemesi kullanmıştır. Özellikle aracılık testinde güven aralığının sıfırı içermemesi, dolaylı etkinin kaynakta anlamlı kabul edilmesiyle uyumludur.
R² neyi anlatıyor?
\(R^2\), bağımlı değişkendeki varyansın modeldeki yordayıcılar tarafından açıklanan bölümünü ifade eder. Kavramsal olarak:
\[ R^2 = 1- \frac{\text{açıklanamayan hata varyansı}} {\text{toplam varyans}} \]
Çalışmada:
- \(R^2(\text{MFID})=0{,}572\): yatırım kararı varyansının %57,2'si modeldeki yordayıcı yapılarla açıklanmaktadır.
- \(R^2(\text{RP})=0{,}483\): risk algısı varyansının %48,3'ü modeldeki öncül yapılarla açıklanmaktadır.
Bu yüzdeler bireylerin %57,2'sinin doğru tahmin edildiği anlamına gelmez. Açıklanan istatistiksel varyans oranıdır.
Q², SRMR ve NFI neyi gösteriyor?
Q², kaynakta blindfolding yoluyla hesaplanan öngörüsel uygunluk göstergesidir. MFID için 0,381 ve RP için 0,311 raporlanmaktadır.
SRMR — Standardized Root Mean Square Residual, gözlenen ve model tarafından yeniden üretilen korelasyon yapıları arasındaki standartlaştırılmış artık farkın özetidir. Çalışmada SRMR=0,062'dir.
NFI — Normed Fit Index, model uyumunu karşılaştırmalı biçimde özetleyen bir indekstir. Çalışmada NFI=0,913 olarak raporlanmıştır.
Kaynak bu değerlerin kullandığı önerilen eşikler içinde olduğunu ve yapısal model uyumunun kabul edilebilir olduğunu belirtmektedir.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Çalışma pozitivist ve tümdengelimsel bir kesitsel anket araştırmasıdır. Bütün değişkenler aynı genel araştırma döneminde ölçüldüğü için modeldeki yönlü oklar teorik hipotez yönünü gösterse de zaman içinde doğrulanmış neden-sonuç sırasını tek başına kurmaz.
Ortak yöntem yanlılığı kontrolü
Çalışmada birçok değişken aynı anket aracından elde edildiği için common method bias — ortak yöntem yanlılığı — değerlendirilmiştir. Kaynak üç bulgu raporlamaktadır:
- Harman tek faktör varyansı: %28,6; kaynakta kullanılan %50 sınırının altında.
- Marker variable korelasyonu: \(r=0{,}09\).
- VIF aralığı: 1,23–2,87; kaynakta kullanılan 3,3 sınırının altında.
Yazarlar bu testlere dayanarak ortak yöntem yanlılığının model için önemli bir tehdit oluşturmadığı sonucuna varmaktadır. Bu sonuç, öz-bildirim verisinin bütün olası yanlılıklardan tamamen arınmış olduğunu göstermez; çalışma ayrıca sosyal beğenirlik yanlılığını sınırlılık olarak kabul etmektedir.
Doğrudan yol sonuçları
| Hipotez | Yol | β | SE | t | p | %95 BCCI | Kaynak kararı |
|---|---|---|---|---|---|---|---|
| H1a | OPN → MFID | 0,183 | 0,041 | 4,463 | <0,001 | [0,103; 0,263] | Desteklendi |
| H1b | CON → MFID | 0,241 | 0,038 | 6,342 | <0,001 | [0,167; 0,315] | Desteklendi |
| H1c | EXT → MFID | 0,142 | 0,046 | 3,087 | 0,002 | [0,052; 0,232] | Desteklendi |
| H1d | AGR → MFID | 0,074 | 0,049 | 1,510 | 0,131 | [-0,022; 0,170] | Doğrudan yol desteklenmedi |
| H1e | NEU → MFID | -0,198 | 0,043 | 4,605 | <0,001 | [-0,282; -0,114] | Desteklendi |
| H2 | FL → MFID | 0,263 | 0,037 | 7,108 | <0,001 | [0,191; 0,335] | Desteklendi |
| H3 | RP → MFID | -0,318 | 0,040 | 7,950 | <0,001 | [-0,396; -0,240] | Desteklendi |
En güçlü doğrudan ilişki hangisi?
Standartlaştırılmış katsayıların mutlak büyüklüğüne göre risk algısı → yatırım kararı yolu \(|\beta|=0{,}318\) ile en büyük doğrudan katsayıdır ve yönü negatiftir. Finansal okuryazarlık \(\beta=0{,}263\) ile ikinci, conscientiousness \(\beta=0{,}241\) ile üçüncü sıradadır.
Buradaki “en güçlü” ifadesi bu yapısal model içindeki standartlaştırılmış doğrudan yol katsayılarını karşılaştırır. Risk algısının gerçek dünyada diğer bütün ekonomik, kurumsal ve kişisel etkenlerden daha önemli olduğunu evrensel biçimde kanıtlamaz.
Aracılık etkisi nasıl hesaplanır?
Basit bir aracılık modelinde dolaylı etki kavramsal olarak:
\[ \text{Dolaylı etki}=a\times b \]
şeklinde düşünülür. Burada \(a\), başlangıç değişkeninin aracı değişkenle ilişkisini; \(b\), aracı değişkenin sonuç değişkeniyle ilişkisini temsil eder. PLS-SEM çalışması bu dolaylı etkilerin anlamlılığını 5.000 bootstrap yeniden örneklemesi ve %95 yanlılık-düzeltilmiş güven aralıklarıyla test etmiştir.
| Hipotez | Dolaylı yol | β | SE | t | p | %95 BCCI | Aracılık türü |
|---|---|---|---|---|---|---|---|
| H4a | OPN → RP → MFID | 0,047 | 0,018 | 2,611 | 0,009 | [0,013; 0,083] | Kısmi |
| H4b | CON → RP → MFID | 0,064 | 0,017 | 3,765 | <0,001 | [0,031; 0,097] | Kısmi |
| H4c | EXT → RP → MFID | 0,038 | 0,017 | 2,235 | 0,026 | [0,006; 0,072] | Kısmi |
| H4d | AGR → RP → MFID | -0,044 | 0,018 | 2,444 | 0,014 | [-0,079; -0,009] | Tam |
| H4e | NEU → RP → MFID | -0,104 | 0,019 | 5,474 | <0,001 | [-0,141; -0,067] | Kısmi |
| H5 | FL → RP → MFID | 0,088 | 0,018 | 4,889 | <0,001 | [0,053; 0,123] | Kısmi |
Tam aracılık ile kısmi aracılık arasındaki fark
Tam aracılık, kaynakta kullanılan sınıflandırmaya göre başlangıç değişkeninin sonuç değişkenine doğrudan yolunun anlamlı olmamasına karşın aracı değişken üzerinden dolaylı yolun anlamlı olması durumudur. Uyumluluk için doğrudan yol \(AGR\rightarrow MFID\) anlamlı değildir (\(p=0{,}131\)); ancak \(AGR\rightarrow RP\rightarrow MFID\) dolaylı yolu anlamlıdır (\(p=0{,}014\)). Kaynak H4d'yi bu nedenle tam aracılık olarak sınıflandırır.
Kısmi aracılık durumunda ise doğrudan ilişki ile aracı üzerinden dolaylı ilişki birlikte anlamlıdır. Açıklık, sorumluluk, dışadönüklük, nörotiklik ve finansal okuryazarlık için kaynak bu sınıflandırmayı kullanmaktadır.
Nörotiklik sonucu nasıl yorumlanmalı?
Nörotikliğin yatırım kararıyla doğrudan ilişkisi negatiftir (\(\beta=-0{,}198\)). Ayrıca risk algısı üzerinden dolaylı etkisi de \(\beta=-0{,}104\) ile negatiftir ve Tablo 3'teki kişilik aracılık yolları arasında mutlak olarak en büyük dolaylı katsayıdır.
Bu sonuç, nörotiklik puanı yüksek her bireyin yatırım yapmayacağı anlamına gelmez. Model, incelenen örneklemde diğer yapılarla birlikte değerlendirildiğinde daha yüksek nörotiklik puanlarının daha düşük yatırım kararı puanlarıyla istatistiksel olarak ilişkili olduğunu göstermektedir.
Finansal okuryazarlık sonucu nasıl yorumlanmalı?
Finansal okuryazarlığın yatırım kararıyla doğrudan yolu pozitiftir (\(\beta=0{,}263\), \(p<0{,}001\)). Kaynak tartışmasında ortalama finansal okuryazarlık puanı 6,43/10 ve ortalama yatırım kararı puanı 3,61/5 olarak raporlanmaktadır.
Kaynak ayrıca finansal okuryazarlığın risk algısını \(\beta=-0{,}276\) ile azalttığını ve bu yolun RP → MFID negatif katsayısıyla birleşmesi sonucunda FL → RP → MFID dolaylı etkisinin pozitif \(\beta=0{,}088\) olduğunu belirtmektedir. Yazarların yorumuna göre finansal okuryazarlık iki kanaldan ilişkilidir: doğrudan bilgi uygulama yolu ve risk algısının yeniden kalibrasyonu üzerinden dolaylı yol.
Uyumluluk sonucu neden özellikle önemli?
Uyumluluğun yatırım kararına doğrudan katsayısı anlamlı değildir. Buna karşılık kaynak tartışmasında \(AGR\rightarrow RP\) yolunun \(\beta=+0{,}138\) olduğu ve risk algısındaki bu artışın yatırım kararıyla negatif ilişkinin aracısı hâline geldiği belirtilmektedir. Kaynak bunu Bengaluru bağlamındaki sürü davranışı ve sosyal olarak aktarılan risk algısıyla ilişkilendirmektedir.
Ancak kaynak bu noktada metinsel bir hata içermektedir: tartışmanın ilgili cümlesinde “relationship between teachers' attitudes and students' attitudes” ifadesi yazılmıştır. Çalışmanın araştırma sorusu, Tablo 2, Tablo 3 ve aynı paragrafın geri kalanı öğretmen/öğrenci tutumlarını değil, uyumluluk, risk algısı ve yatırım fonu yatırım kararını incelemektedir. Verianla bu cümleyi doğruymuş gibi çevirmemiş, tablodaki doğrulanabilir yapıyı esas almıştır.
Model ne kadar açıklama gücüne sahip?
Yatırım kararı için \(R^2=57{,}2\%\), risk algısı için \(R^2=48{,}3\%\) raporlanmaktadır. Kaynak sonuç bölümünde toplam 13 hipotezin 12'sinin desteklendiğini belirtmektedir. Desteklenmeyen doğrudan yol H1d, yani uyumluluk → yatırım kararı ilişkisidir; ancak aynı değişken için risk algısı üzerinden H4d dolaylı yolu anlamlıdır.
Çalışmanın pratik önerileri
Yazarlar SEBI ve AMFI için finansal eğitim programlarının yalnız bilgi aktarımıyla sınırlı kalmamasını; kayıptan kaçınma, olasılıkların aşırı ağırlıklandırılması ve algılanan kontrol eksikliği gibi psikolojik risk boyutlarını da ele almasını önermektedir.
Asset Management Companies — AMC ve fon dağıtıcıları için kişilik-temelli müşteri profillemesinin onboarding süreçlerinde kullanılabileceği; finansal danışmanlar için eğitimin önce finansal bilgi, ardından senaryo analizi ve kayıp görselleştirmesi gibi yollarla risk algısının yeniden değerlendirilmesini içeren iki aşamalı bir yapıda ele alınabileceği belirtilmektedir.
Fintech platformları açısından kaynak, sosyal kanıt mekanizmalarının — örneğin akran portföylerinin veya liderlik tablolarının — özellikle uyumluluk puanı yüksek kullanıcıların risk algısını artırabileceğini öne sürmektedir. Bu bölüm yazarların uygulama önerisidir; çalışma bu önerileri randomize kontrollü bir müdahaleyle test etmemiştir.
Çalışmanın desteklediği sonuçlar
- İncelenen 385 aktif Bengaluru yatırım fonu yatırımcısında risk algısı yatırım kararıyla güçlü ve negatif bir yapısal ilişki göstermiştir.
- Finansal okuryazarlık yatırım kararıyla pozitif doğrudan ilişkilidir.
- Sorumluluk, kişilik özellikleri içinde yatırım kararıyla en güçlü pozitif doğrudan katsayıya sahiptir.
- Nörotiklik hem doğrudan hem risk algısı üzerinden dolaylı olarak negatif ilişki göstermiştir.
- Uyumluluk için doğrudan yol anlamlı değildir; risk algısı üzerinden dolaylı yol anlamlıdır ve kaynak bunu tam aracılık olarak sınıflandırmaktadır.
- Model yatırım kararı varyansının %57,2'sini ve risk algısı varyansının %48,3'ünü açıklamaktadır.
- Ölçüm modeli için raporlanan α, CR, AVE ve HTMT değerleri kaynağın kullandığı kabul ölçütlerini karşılamaktadır.
Çalışmanın desteklemediği sonuçlar
- Kişilik özelliklerinin yatırım davranışına kesin olarak neden olduğu gösterilmemiştir.
- Risk algısının zaman içinde yatırım kararını değiştirdiği longitudinal olarak kanıtlanmamıştır.
- Bulgular bütün Hindistan nüfusunu temsil eden olasılıklı ulusal örneklemden elde edilmemiştir.
- Bengaluru'daki katsayıların Türkiye veya başka ülkelere aynı büyüklükte aktarılabileceği gösterilmemiştir.
- Öz-bildirimli yatırım kararı gerçek işlem kayıtlarıyla doğrulanmamıştır.
- Kişilik-temelli finansal ürün önerilerinin yatırım performansını artırdığı deneysel olarak test edilmemiştir.
- Fintech kullanıcı arayüzü önerileri kontrollü UX deneyiyle sınanmamıştır.
Çalışmanın sınırlılıkları
Kaynak altı temel sınırlılık belirtmektedir:
- Kesitsel tasarım: nedensel çıkarım yapmayı sınırlar.
- Öz-bildirim: yatırım kararı sosyal beğenirlik yanlılığından etkilenebilir.
- Tek şehir: Bengaluru bağlamı genellenebilirliği sınırlar.
- Amaçlı örnekleme: olasılıklı örneklem olmadığı için biçimsel nüfus dış geçerliliği sınırlıdır.
- Kısa kişilik ölçeği: 15 maddelik BFI-S, daha kapsamlı NEO-PI-R'ye kıyasla kişilik boyutlarındaki nüansı sınırlayabilir.
- Risk algısının bileşik ölçümü: risk algısı kayıp olasılığı, kayıp büyüklüğü ve algılanan kontrol gibi alt boyutlara ayrılmamıştır.
Gelecek araştırmalar için öneriler
Yazarlar gelecekte AMC veya fintech platformlarından gerçek işlem kayıtlarının kullanıldığı uzunlamasına çalışmalar; cinsiyet, yaş ve gelirin moderatör olarak test edilmesi; Mumbai, Delhi ve Hyderabad'ı içeren çok şehirli karşılaştırmalar; risk algısının alt boyutlara ayrılması ve kişiliğe göre hedeflenmiş risk yeniden kalibrasyonu araçlarını sınayan randomize davranışsal müdahale deneyleri önermektedir.
Kaynak ve Yöntem Notu
Özgün başlık: An Investigation of Investor Personality and Financial Literacy as Predictors of Mutual Fund Investment Decisions: The Meditating Influence of Risk Perception
Başlık notu: Kaynakta “Meditating Influence” yazmaktadır. Makalenin yöntemi ve bütün istatistiksel içeriği mediation/aracılık analizini anlatmasına rağmen özgün başlık sessizce “Mediating” olarak düzeltilmemiştir.
Yazarlar: Chiranjeevi; Naveen Kumar H S.
Yazar sırası: Kaynakta Chiranjeevi birinci, Naveen Kumar H S ikinci sıradadır.
Afiliyasyonlar: Her iki yazar için Research Scholar — Nitte Meenakshi Institute of Technology, Bengaluru; Assistant Professor — Dr. NSAM First Grade College, Bengaluru; Nitte (Deemed to be University) ifadeleri kaynakta yer almaktadır.
Corresponding author: Kaynak makale içinde açıkça belirtilmemiştir.
Eş katkı bildirimi: Kaynakta ayrı bir eş katkı beyanı bulunmamaktadır.
Kaynak türü: International Conference Proceedings on Advanced Multidisciplinary Research and Innovation (ICAMRI – 2026) içinde yayımlanmış konferans araştırma bildirisi.
Kaynak içi sayfa aralığı: 1–9; yüklenen PDF içinde 12–20. sayfalar.
ISBN: 978-81-688512-6-9.
Kaynakta basılı DOI: 10.65647/msp/131/2026.
DOI sınırı: Aynı DOI bildiriler kitabındaki makale sayfalarının alt bilgisinde ortak biçimde kullanılmaktadır. Kaynak bunun ayrı makale DOI'si ile cilt DOI'si arasındaki statüsünü açıkça ayırmamaktadır; Verianla tarafından ayrı bir makale DOI'si üretilmemiştir.
Bildiriler kitabı baskı bilgisi: First Edition; August 2026.
Konferans tarihine ilişkin kaynak-içi fark: Bildiriler kitabının bir organizasyon sayfasında konferans “15th August 2025” olarak belirtilirken cilt adı ICAMRI – 2026 ve baskı yılı Ağustos 2026'dır. Bu tarihler kaynakta bu şekilde birlikte bulunmaktadır.
Organizasyon: University of Edenberg, Lusaka, Zambia, Africa; kaynak ayrıca S.T. Hindu College, Sree Ayyappa College for Women, Don Bosco College ve Women's Christian College ile akademik işbirliği bilgisi vermektedir.
Hakemlik durumu: Bildiriler kitabı önsözü her metnin deneyimli hakemler ve alan uzmanlarından oluşan bir kurul tarafından rigorous peer-review process kapsamında değerlendirildiğini beyan etmektedir. Bu ifade konferans kitabının kendi beyanıdır; Verianla bunu bağımsız bir dergi hakemliği statüsü olarak genişletmemektedir.
Telif: Kaynak © Publisher ve “All Rights Reserved” ibarelerini taşımaktadır; önceden yazılı izin olmaksızın çoğaltmayı sınırlayan ifade bulunmaktadır. Bu nedenle kaynak sayfa tasarımı veya tablolarının görsel kopyası kullanılmamış; sayısal sonuçlar temiz HTML tablolara dönüştürülmüş ve kavramsal şema bağımsız olarak yeniden oluşturulmuştur.
Araştırma türü: Pozitivist, tümdengelimsel, kesitsel nicel anket araştırması.
Araştırma coğrafyası: Bengaluru, Karnataka, Hindistan.
Örneklem: Son 12 ay içinde yatırım fonu faaliyeti bulunan 385 aktif yatırımcı.
Örnekleme: Amaçlı ve kartopu örnekleme.
Yazılım: SmartPLS 4.
Temel analiz: Partial Least Squares Structural Equation Modeling — PLS-SEM.
Aracılık testi: 5.000 bootstrap yeniden örneklemesi ve %95 bias-corrected confidence intervals.
Ölçüm modeli ölçütleri: outer loading ≥ 0,70; Cronbach α ≥ 0,70; CR ≥ 0,70; AVE ≥ 0,50; HTMT < 0,85.
Yapısal model raporları: yol katsayıları, \(R^2\), \(f^2\), \(Q^2\), SRMR ve NFI.
Ortak yöntem yanlılığı: Harman tek faktör testi ve marker variable yaklaşımı; kaynak ayrıca VIF değerlerini raporlamaktadır.
Veri erişilebilirliği: Kaynakta ayrı bir açık veri seti veya veri erişilebilirliği bildirimi bulunmamaktadır.
Etik kurul / katılımcı onamı: İşlenen makale metninde ayrı bir etik kurul onayı veya informed-consent beyanı tespit edilmemiştir. Bunun bulunmaması, etik sürecin yapılmadığını kanıtlamaz; yalnız kaynak metnin bunu açıkça raporlamadığı anlamına gelir.
Finansman: Ayrı bir finansman beyanı tespit edilmemiştir.
Çıkar çatışması: Ayrı bir çıkar çatışması beyanı tespit edilmemiştir.
CRediT / yazar katkıları: Ayrı CRediT katkı beyanı bulunmamaktadır.
Önemli yeniden üretilebilirlik eksikliği: Anket yönteminde finansal okuryazarlık için 10, risk algısı için 10 ve yatırım kararı için 15 madde tanımlandığı hâlde ölçüm modeli Tablo 1'de bu yapılar için \(K=5\) raporlanmaktadır. Kaynak hangi maddelerin çıkarıldığını veya bu farkın nedenini açıklamamaktadır.
Kaynak-içi metinsel tutarsızlık: Tartışmada H4d açıklanırken bir cümlede “teachers' attitudes and students' attitudes” ifadesi bulunmaktadır. Ancak çalışma öğretmen veya öğrenci tutumlarını araştırmamaktadır; ilgili hipotez ve Tablo 3, uyumluluk → risk algısı → yatırım fonu yatırım kararı yolunu göstermektedir. Verianla yorumu doğrulanabilir tablo ve araştırma tasarımına dayandırılmıştır.
Kaynakça notu: Kaynakçada en az bir girdide “[cite specific journal]” yer tutucusu görülmektedir ve makale gövdesinde atıf yapılan bazı çalışmaların tam bibliyografik karşılıkları görünen dokuz sayfalık bildirinin sonunda yer almamaktadır.
Temel yorum sınırı: Bulgular istatistiksel yordama ve aracılık ilişkileridir. Kesitsel tasarım, öz-bildirim ve olasılıklı olmayan örnekleme nedeniyle nedensel veya genel nüfusa doğrudan genellenebilir sonuç olarak yorumlanmamalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir