


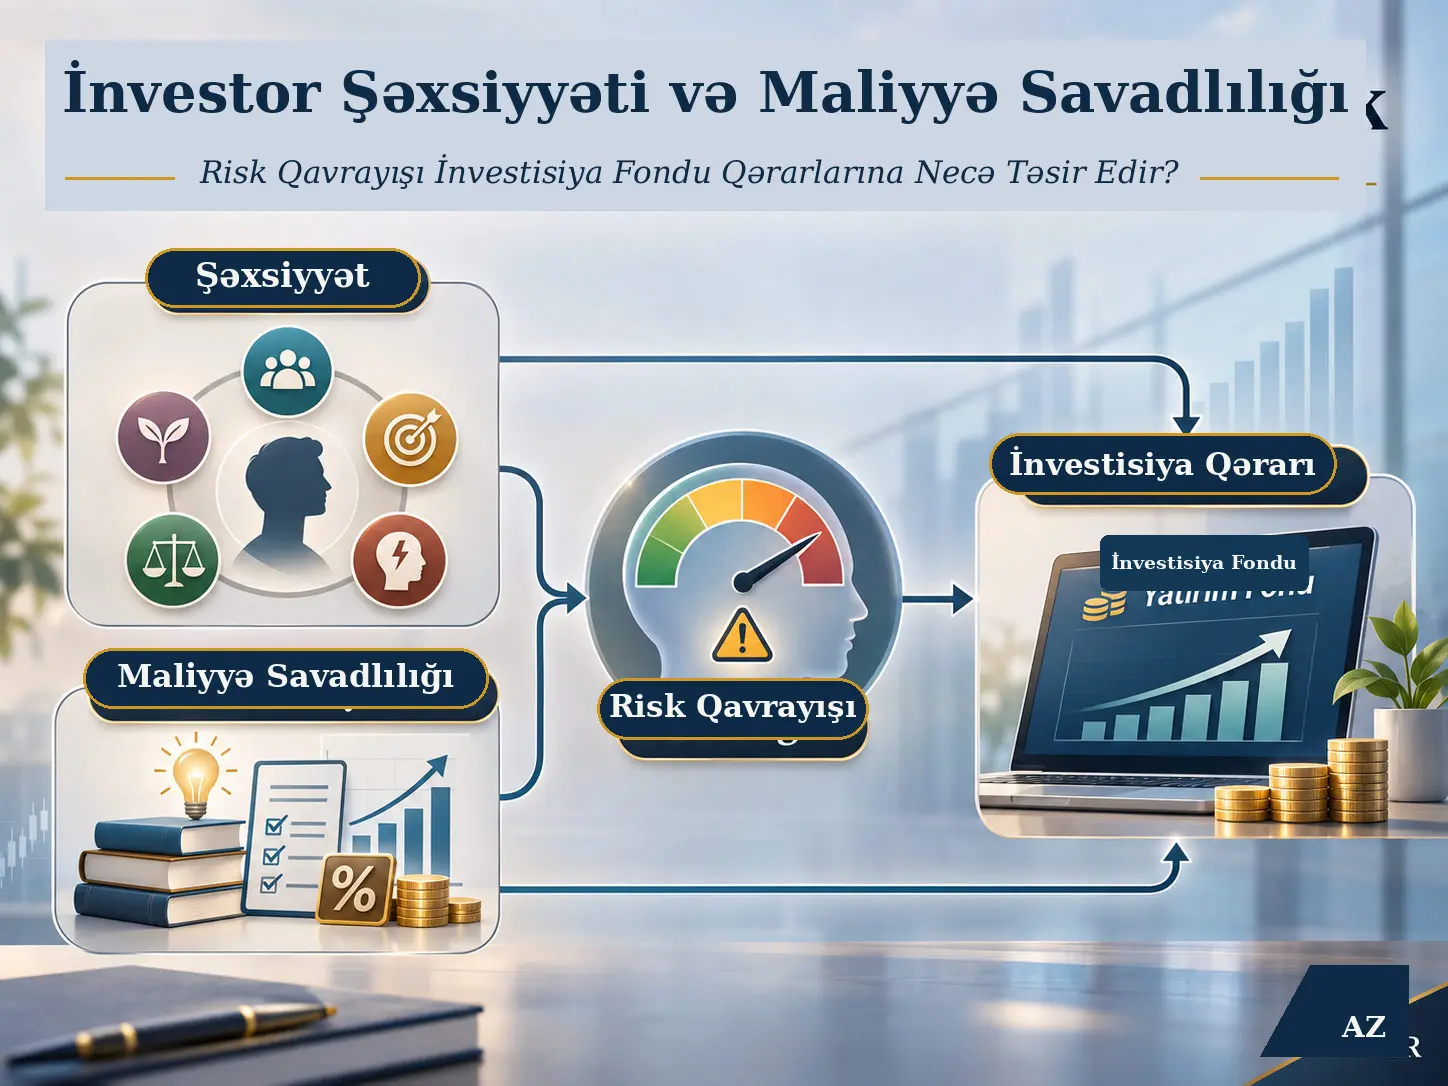
Qismən Ən Kiçik Kvadratlar Struktur Tənlik Modelləşdirməsi — Partial Least Squares Structural Equation Modeling (PLS-SEM), bir neçə gizli anlayış arasındakı birbaşa və dolayı əlaqələri eyni struktur model daxilində qiymətləndirmək üçün istifadə olunan çoxdəyişənli modelləşdirmə yanaşmasıdır. Bu tədqiqat Hindistanın Bengaluru şəhərindəki 385 aktiv qarşılıqlı investisiya fondu investorunda Böyük Beşlik şəxsiyyət xüsusiyyətləri, maliyyə savadlılığı və risk qavrayışının investisiya fondu üzrə investisiya qərarları ilə əlaqəsini PLS-SEM istifadə edərək araşdırır; xüsusilə risk qavrayışının şəxsiyyət və maliyyə savadlılığı ilə investisiya qərarı arasındakı əlaqələrdə vasitəçilik rolu oynayıb-oynamadığını sınaqdan keçirir.
Tədqiqatın hesabat verdiyi struktur model investisiya qərarı dəyişənindəki variasiyanın %57,2-sini və risk qavrayışındakı variasiyanın %48,3-nü izah edir. Mütləq əmsal böyüklüyü baxımından investisiya qərarının ən güclü birbaşa proqnozlaşdırıcısı risk qavrayışıdır (\(\beta=-0{,}318\)); onu maliyyə savadlılığı (\(\beta=+0{,}263\)) və məsuliyyət/özünənəzarət kimi izah edilə bilən conscientiousness (\(\beta=+0{,}241\)) izləyir. Risk qavrayışı yüksəldikcə investisiya qərarı balının azalması ilə uyğun mənfi əlaqə bildirilmişdir.
Böyük Beşlik şəxsiyyət xüsusiyyətlərindən açıqlıq — openness (\(\beta=+0{,}183\)), məsuliyyətlilik — conscientiousness (\(\beta=+0{,}241\)) və ekstraversiya — extraversion (\(\beta=+0{,}142\)) investisiya qərarı ilə müsbət və statistik cəhətdən əhəmiyyətli birbaşa əlaqə göstərmişdir. Nevrotiklik — neuroticism isə mənfi əlaqəlidir (\(\beta=-0{,}198\)). Uyumluluğun — agreeableness — investisiya qərarına birbaşa yolu \(\beta=+0{,}074\) və \(p=0{,}131\) ilə statistik cəhətdən əhəmiyyətli deyil.
Bunun əksinə olaraq, uyumluluq → risk qavrayışı → investisiya qərarı dolayı yolu əhəmiyyətlidir (\(\beta=-0{,}044\), \(p=0{,}014\), %95 qərəz-düzəldilmiş etibar intervalı \([-0{,}079,-0{,}009]\)). Mənbə bu quruluşu tam vasitəçilik kimi təsnif edir. Digər şəxsiyyət yollarında və maliyyə savadlılığı yolunda risk qavrayışı qismən vasitəçilik göstərir.
Bu nəticələr səbəblilik sübutu deyil. Tədqiqat kəsiyinədir, iştirakçılar ehtimallı təsadüfi seçmə əvəzinə məqsədli və qartopu seçmə üsulları ilə seçilmişdir və investisiya qərarı öz-bəyanata əsaslanır. Nəticələr Bengaluru şəhərindəki aktiv investisiya fondu investorlarını təsvir edir; başqa şəhərlərə, ölkələrə və ya bütün investor əhalisinə eyni əmsallarla ümumiləşdirilə bilməz.
Tədqiqatın əsas problemi nədir?
Tədqiqat investisiya fondu bazarında yalnız maliyyə bilik səviyyəsinə baxmağın investisiya davranışını izah etmək üçün kifayət etməyə biləcəyi problemindən çıxış edir. Müəlliflərin əsas yanaşmasına görə, investisiya qərarına insanın maliyyə biliyi ilə yanaşı şəxsiyyət xüsusiyyətləri və maliyyə itkisinin nə dərəcədə mümkün və ya nə dərəcədə ciddi qəbul edilməsi də təsir göstərə bilər.
Bengaluru kontekstində tədqiqatçılar xüsusilə “məlumatlılıqdan iştiraka keçid boşluğu”nun mövcud olduğunu vurğulayırlar. Mənbədə təqdim olunan 2025 məlumatlarına görə Hindistanda ev təsərrüfatlarının %63-ü ən azı bir qiymətli kağızlar bazarı məhsulu barədə məlumata malik olduğu halda yalnız %9,5-i bazarlarda fəal iştirak edir və %36-sı məhsul barədə məlumatlı kimi göstərilir. Karnataka üçün qiymətli kağızlar bazarında iştirak göstəricisi mənbədə %11,6 olaraq verilir. Bu rəqəmlər tədqiqatın öz sorğusundan deyil, giriş bölməsində istinad edilən xarici hesabatlardan götürülmüş kontekst məlumatlarıdır.
“İnvestisiya qərarı” bu tədqiqatda nə deməkdir?
Tədqiqatın asılı dəyişəni Mutual Fund Investment Decision — MFID, yəni investisiya fondu üzrə investisiya qərarıdır. Bu dəyişən real bank və ya investisiya hesabından götürülmüş əməliyyat tarixçəsi deyil. Strukturlaşdırılmış sorğuda investisiya davranışı və qərarlarını ölçmək üçün Paliwal (2018), Srivastava və həmkarları (2023), eləcə də Harini və Subramanian (2023) əsasında uyğunlaşdırılmış öz-bəyanat maddələrindən istifadə edilmişdir.
Buna görə “investisiya qərarı yüksəldi” ifadəsi real portfel ölçüsünün və ya yatırılan pul məbləğinin müəyyən faiz qədər artdığı demək deyil. Bu, PLS-SEM modelində standartlaşdırılmış gizli konstruktlarla sorğu balları arasındakı əlaqəni ifadə edir.
Risk qavrayışı nədir?
Risk qavrayışı — Risk Perception (RP), insanın maliyyə itkisi ehtimalı və itkinin böyüklüyü barədə subyektiv qiymətləndirməsini təmsil edən psixoloji konstruktur. Tədqiqatda risk qavrayışı investisiya qərarını birbaşa proqnozlaşdıran dəyişən olmaqla yanaşı, şəxsiyyət və maliyyə savadlılığı ilə investisiya qərarı arasındakı dolayı yolları daşıyan vasitəçi dəyişən kimi modelləşdirilmişdir.
Vasitəçi dəyişənin məntiqini üç mərhələdə düşünmək olar: əvvəlcə bir xüsusiyyət risk qavrayışı ilə əlaqəlidir; risk qavrayışı investisiya qərarı ilə əlaqəlidir; beləliklə başlanğıc xüsusiyyətinin investisiya qərarı ilə əlaqəsinin bir hissəsi risk qavrayışı vasitəsilə ötürülə bilər. Bu quruluş təkbaşına zaman ardıcıllığına əsaslanan səbəbliliyi sübut etmir; xüsusilə bu tədqiqat kəsiyinə olduğuna görə vasitəçilik əmsalları statistik yol əlaqələridir.
Böyük Beşlik şəxsiyyət modeli nəyi ifadə edir?
Tədqiqatda istifadə olunan Big Five şəxsiyyət çərçivəsi beş ölçüdən ibarətdir:
- Openness — Açıqlıq: yeni təcrübələrə, fikirlərə və alternativlərə açıqlıq.
- Conscientiousness — Məsuliyyətlilik / özünənəzarət: planlı, nizamlı və məqsədyönlü davranmağa meyl.
- Extraversion — Ekstraversiya: sosial qarşılıqlı əlaqə, təşəbbüskarlıq və xarici aləmə yönəlmə ilə əlaqəli şəxsiyyət ölçüsü.
- Agreeableness — Uyumluluq: əməkdaşlıq, sosial uyğunlaşma və başqalarının fikirlərinə həssaslıqla əlaqəli ölçü.
- Neuroticism — Nevrotiklik: narahatlıq, emosional qeyri-sabitlik və mənfi emosiyalara meyillə əlaqələndirilən ölçü.
Bu izahlar məqalədə istifadə olunan şəxsiyyət ölçülərinin mənasını anlatmaq üçündür; müəyyən investorun davranışının yalnız şəxsiyyət balı əsasında dəqiq proqnozlaşdırıla biləcəyi demək deyil.
Tədqiqatın nəzəri əsasları
Tədqiqat üç əsas nəzəri çərçivədən istifadə edir. Perspektiv Nəzəriyyəsi — Prospect Theory, insanların qeyri-müəyyənlik şəraitində qazanc və itkiləri simmetrik qiymətləndirməyə biləcəyini və itki ehtimalının qərara güclü təsir göstərə biləcəyini izah etmək üçün istifadə edilmişdir. Big Five Personality Framework, şəxsiyyət fərqlərinin maliyyə münasibətləri və davranışları ilə əlaqəsini çərçivələndirir. Financial Literacy Framework isə maliyyə biliyini mürəkkəb maliyyə məhsullarını anlamağa və qiymətləndirməyə kömək edən koqnitiv səriştə kimi nəzərdən keçirir.
Tədqiqatın hipotezləri
| Hipotez | Sınaqdan keçirilən əlaqə |
|---|---|
| H1a–H1e | Böyük Beşlik şəxsiyyət xüsusiyyətlərinin investisiya fondu üzrə investisiya qərarı ilə birbaşa əlaqələri |
| H2 | Maliyyə savadlılığının investisiya fondu üzrə investisiya qərarı ilə müsbət əlaqəsi |
| H3 | Risk qavrayışının investisiya fondu üzrə investisiya qərarı ilə mənfi əlaqəsi |
| H4a–H4e | Risk qavrayışının hər bir Böyük Beşlik şəxsiyyət xüsusiyyəti ilə investisiya qərarı arasında vasitəçilik rolu |
| H5 | Maliyyə savadlılığı ilə investisiya qərarı arasında risk qavrayışı vasitəsilə dolayı əlaqə |
Tədqiqatın struktur məntiqi
Seçmə kimlərdən ibarətdir?
Hədəf qrup Bengaluru şəhərində investisiya fondlarında fəal olan, son 12 ay ərzində ən azı bir investisiya fəaliyyəti həyata keçirmiş investorlardır. Seçmə ehtimallı təsadüfi üsulla deyil, məqsədli seçmə və qartopu seçmə ilə aparılmışdır.
İştirakçılara üç əsas kanal vasitəsilə çatılmışdır:
- SEBI-də qeydiyyatdan keçmiş maliyyə vasitəçiləri və Registered Investment Advisers — RIA kanalı,
- Zerodha, Groww və LinkedIn kimi rəqəmsal investisiya icmaları,
- Electronic City, Whitefield, Koramangala və HSR Layout bölgələrindəki İT və maliyyə sektoru iş yerləri.
Cəmi 412 sorğu paylanmış və 385 istifadəyə yararlı sorğu əldə edilmişdir. Mənbə istifadəyə yararlı geri dönüş nisbətini %93,4 olaraq bildirir.
| Xüsusiyyət | Bildirilən nisbət |
|---|---|
| Kişi iştirakçılar | %62,6 |
| 26–45 yaş qrupundakılar | %73,2 |
| Magistratura və ya daha yüksək təhsil səviyyəsi | %63,1 |
| İT sektorunda çalışanlar | %51,4 |
| SIP vasitəsilə investisiya edənlər | %51,2 |
| Üç ildən çox investisiya fondu təcrübəsi olanlar | %57 |
SIP — Systematic Investment Plan, müəyyən intervallarla müntəzəm investisiya qoyuluşunu əsas götürən investisiya planı yanaşmasıdır. Tədqiqatdakı %51,2 nisbəti bütün Hindistan investorlarını deyil, bu seçmədəki iştirakçıları təsvir edir.
Seçmə ölçüsü necə əsaslandırılmışdır?
Mənbə iki əsaslandırma verir. Birincisi PLS-SEM üçün göstərilən “10× qaydası”dır və müəlliflər yeddi struktur yol üçün minimum seçmə ölçüsünü 350 olaraq bildirirlər. İkincisi G*Power hesablamasıdır: \(f^2=0{,}15\), \(\alpha=0{,}05\), güc \(=0{,}95\), proqnozlaşdırıcıların sayı \(=7\) şərtlərində minimum \(N=246\) göstərilmişdir. Faktiki seçmə \(N=385\) olduğuna görə mənbə hər iki meyara əsasən seçmə ölçüsünü kifayət hesab edir.
Buradakı \(f^2\) modeldə bir proqnozlaşdırıcının izah olunan variasiyaya töhfəsini ifadə edən effekt ölçüsü parametridir. \(\alpha=0{,}05\) yanlış müsbət qərar üçün istifadə olunan əhəmiyyətlilik həddini; 0,95 güc isə müəyyən edilmiş böyüklükdə real effekt mövcud olduqda testin onu aşkar etmə ehtimalının hədəf səviyyəsini ifadə edir.
Sorğu necə qurulmuşdur?
Sorğu cəmi 58 maddədən ibarət beş bölməyə ayrılmışdır:
| Bölmə | Məzmun | Mənbədə göstərilən maddə sayı | Qiymətləndirmə |
|---|---|---|---|
| A | Demoqrafik məlumatlar / nəzarət dəyişənləri | 8 | Dəyişəndən asılı |
| B | Big Five — BFI-S | 15 | 0–5 |
| C | Maliyyə savadlılığı | 10 obyektiv çoxseçimli sual | 0–1 |
| D | Risk qavrayışı — DOSPERT əsaslı uyğunlaşdırma | 10 | 0–5 |
| E | İnvestisiya fondu üzrə investisiya qərarı | 15 | 0–5 |
Sorğu ingilis və Kannada dillərində hazırlanmış və Brislinin geri tərcümə — back-translation — texnikasından istifadə edilmişdir. Pilot tədqiqat \(n=30\) iştirakçı ilə aparılmış, üç nəfərlik ekspert paneli ilə məzmun etibarlılığı qiymətləndirilmişdir. Mənbə pilot mərhələdə bütün Cronbach alfa dəyərlərinin 0,70-dən yuxarı və Content Validity Index — CVI dəyərlərinin ən azı 0,80 olduğunu bildirir.
Burada təkrar istehsal oluna bilmə baxımından bir detal çatışmır: metod bölməsində maliyyə savadlılığı üçün 10, risk qavrayışı üçün 10 və investisiya qərarı üçün 15 maddə müəyyən edildiyi halda, ölçmə modeli Cədvəl 1-də bu konstruktların hər biri üçün \(K=5\) bildirilir. Mənbə hansı maddələrin çıxarıldığını və ya \(K\)-nın niyə daha aşağı olduğunu izah etmir. Bu boşluq Verianla tərəfindən fərziyyə ilə tamamlanmamışdır.
PLS-SEM niyə istifadə edilmişdir?
Müəlliflər PLS-SEM-i mürəkkəb vasitəçilik əlaqələrini eyni modeldə qiymətləndirməyə uyğun olması, paylanma barədə daha az sərt fərziyyələrlə işləyə bilməsi və proqnozlaşdırma yönümlü quruluşu səbəbindən seçdiklərini bildirirlər. Təhlil SmartPLS 4 proqramında iki mərhələdə aparılmışdır:
- Ölçmə modeli: sorğu maddələrinin müvafiq gizli konstruktları etibarlı və keçərli şəkildə ölçüb-ölçmədiyi qiymətləndirilmişdir.
- Struktur model: konstruktlar arasındakı birbaşa və dolayı yol əmsalları sınaqdan keçirilmişdir.
Ölçmə modeli metrikləri nə deməkdir?
Mənbə ölçmə modelini xarici yüklər, Cronbach alfa, Composite Reliability — CR, Average Variance Extracted — AVE və Heterotrait-Monotrait ratio — HTMT ilə qiymətləndirmişdir.
Cronbach alfa (\(\alpha\)), eyni konstruktun ölçülməsi gözlənilən maddələrin daxili tutarlılığına dair göstəricidir. Tədqiqatda bütün konstruktlar üçün dəyərlər 0,70-dən yuxarıdır.
Composite Reliability — CR, gizli konstruktun göstəricilərinin birlikdə nə dərəcədə ardıcıl ölçmə təmin etdiyini qiymətləndirən kompozit etibarlılıq meyarıdır. Mənbədə bütün CR dəyərləri 0,70-dən yuxarıdır.
Average Variance Extracted — AVE, gizli konstruktun göstəricilərindəki variasiyanın nə qədərini izah edə bildiyini qiymətləndirən konvergent keçərlilik meyarıdır. Mənbənin qəbul həddi \(AVE \ge 0{,}50\)-dir və bütün konstruktlar bu həddən yuxarıdır.
HTMT, iki fərqli gizli konstruktun bir-birindən kifayət qədər ayrılıb-ayrılmadığını qiymətləndirən diskriminant keçərlilik meyarıdır. Mənbədə istifadə olunan hədd \(HTMT<0{,}85\)-dir. Bildirilən ən yüksək dəyər 0,617-dir və MFID ilə RP arasındadır.
| Konstrukt | K | Cronbach α | CR | AVE | √AVE | Maks. HTMT |
|---|---|---|---|---|---|---|
| Açıqlıq (OPN) | 3 | 0,784 | 0,873 | 0,697 | 0,835 | 0,501 |
| Məsuliyyətlilik (CON) | 3 | 0,811 | 0,889 | 0,728 | 0,853 | 0,593 |
| Ekstraversiya (EXT) | 3 | 0,762 | 0,863 | 0,678 | 0,823 | 0,463 |
| Uyumluluq (AGR) | 3 | 0,706 | 0,835 | 0,628 | 0,793 | 0,414 |
| Nevrotiklik (NEU) | 3 | 0,793 | 0,879 | 0,709 | 0,842 | 0,547 |
| Maliyyə Savadlılığı (FL) | 5 | 0,741 | 0,851 | 0,537 | 0,733 | 0,571 |
| Risk Qavrayışı (RP) | 5 | 0,862 | 0,906 | 0,661 | 0,813 | 0,617 |
| İnvestisiya Fondu üzrə İnvestisiya Qərarı (MFID) | 5 | 0,874 | 0,913 | 0,680 | 0,825 | 0,617 |
β, SE, t, p və etibar intervalı necə oxunur?
Aşağıdakı riyazi izahlar tədqiqatın yeni nəticələri deyil, mənbədə bildirilən statistikaları düzgün oxumaq üçün öyrədici arxa plandır.
\(\beta\) — yol əmsalı: İki konstrukt arasındakı əlaqənin istiqamətini və standartlaşdırılmış böyüklüyünü ifadə edir. Müsbət \(\beta\), bir dəyişən yüksəldikcə digərinin də model daxilində yüksəlmə meylini; mənfi \(\beta\) isə əks istiqamətli əlaqəni göstərir.
SE — Standard Error: əmsal təxminində seçmə qeyri-müəyyənliyini təmsil edir. Daha kiçik SE eyni əmsal böyüklüyü üçün daha dəqiq təxmin deməkdir.
Sadələşdirilmiş şəkildə cədvəldə verilən test statistikası aşağıdakı əlaqə ilə oxuna bilər:
\[ t \approx \frac{\beta}{SE} \]
Məsələn, açıqlıq → investisiya qərarı yolunda \(\beta=0{,}183\) və \(SE=0{,}041\)-dir. Nisbət təxminən \(0{,}183/0{,}041=4{,}46\) olub mənbədə bildirilən \(t=4{,}463\) ilə uyğundur.
p dəyəri, sıfır effekt fərziyyəsi altında müşahidə edilən qədər və ya daha ekstremal test statistikasının əldə edilməsi ilə əlaqəli ehtimal meyarıdır. Mənbə \(p<0{,}05\) səviyyəsindəki yolları əhəmiyyətli hesab edir.
%95 BCCI — Bias-Corrected Confidence Interval, bootstrap təkrar seçmələri ilə əldə edilən qərəz-düzəldilmiş etibar intervalıdır. Tədqiqat 5.000 bootstrap təkrar seçməsi istifadə etmişdir. Xüsusilə vasitəçilik testində etibar intervalının sıfırı daxil etməməsi dolayı effektin mənbədə əhəmiyyətli hesab edilməsi ilə uyğundur.
R² nəyi göstərir?
\(R^2\), asılı dəyişəndəki variasiyanın modeldəki proqnozlaşdırıcılar tərəfindən izah olunan hissəsini ifadə edir. Konseptual olaraq:
\[ R^2 = 1- \frac{\text{açıklanamayan hata varyansı}} {\text{toplam varyans}} \]
Tədqiqatda:
- \(R^2(\text{MFID})=0{,}572\): investisiya qərarı variasiyasının %57,2-si modeldəki proqnozlaşdırıcı konstruktlarla izah olunur.
- \(R^2(\text{RP})=0{,}483\): risk qavrayışı variasiyasının %48,3-ü modeldəki öncül konstruktlarla izah olunur.
Bu faizlər fərdlərin %57,2-sinin düzgün proqnozlaşdırıldığı demək deyil. Bu, izah olunan statistik variasiyanın nisbətidir.
Q², SRMR və NFI nəyi göstərir?
Q², mənbədə blindfolding yolu ilə hesablanan proqnoz uyğunluğu göstəricisidir. MFID üçün 0,381 və RP üçün 0,311 bildirilmişdir.
SRMR — Standardized Root Mean Square Residual, müşahidə olunan və model tərəfindən yenidən yaradılan korrelyasiya strukturları arasındakı standartlaşdırılmış qalıq fərqin xülasəsidir. Tədqiqatda SRMR=0,062-dir.
NFI — Normed Fit Index, model uyğunluğunu müqayisəli şəkildə ümumiləşdirən indeksdir. Tədqiqatda NFI=0,913 olaraq bildirilmişdir.
Mənbə bu dəyərlərin istifadə etdiyi tövsiyə olunan hədlər daxilində olduğunu və struktur model uyğunluğunun qəbul edilə bilən olduğunu bildirir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynı
Tədqiqat pozitivist və deduktiv bir kəsiyinə sorğu tədqiqatıdır. Bütün dəyişənlər eyni ümumi tədqiqat dövründə ölçüldüyünə görə modeldəki istiqamətli oxlar nəzəri hipotez istiqamətini göstərsə də, zaman daxilində təsdiqlənmiş səbəb-nəticə ardıcıllığını təkbaşına qurmur.
Ortaq metod qərəzinə nəzarət
Tədqiqatda bir çox dəyişən eyni sorğu alətindən əldə edildiyi üçün common method bias — ortaq metod qərəzi — qiymətləndirilmişdir. Mənbə üç nəticə bildirir:
- Harman tək faktor variasiyası: %28,6; mənbədə istifadə olunan %50 həddindən aşağı.
- Marker variable korrelyasiyası: \(r=0{,}09\).
- VIF intervalı: 1,23–2,87; mənbədə istifadə olunan 3,3 həddindən aşağı.
Müəlliflər bu testlərə əsasən ortaq metod qərəzinin model üçün mühüm təhlükə yaratmadığı nəticəsinə gəlirlər. Bu nəticə öz-bəyanat məlumatlarının bütün mümkün qərəzlərdən tam azad olduğunu göstərmir; tədqiqat sosial arzuolunanlıq qərəzini də məhdudiyyət kimi qəbul edir.
Birbaşa yol nəticələri
| Hipotez | Yol | β | SE | t | p | %95 BCCI | Mənbə qərarı |
|---|---|---|---|---|---|---|---|
| H1a | OPN → MFID | 0,183 | 0,041 | 4,463 | <0,001 | [0,103; 0,263] | Dəstəkləndi |
| H1b | CON → MFID | 0,241 | 0,038 | 6,342 | <0,001 | [0,167; 0,315] | Dəstəkləndi |
| H1c | EXT → MFID | 0,142 | 0,046 | 3,087 | 0,002 | [0,052; 0,232] | Dəstəkləndi |
| H1d | AGR → MFID | 0,074 | 0,049 | 1,510 | 0,131 | [-0,022; 0,170] | Birbaşa yol dəstəklənmədi |
| H1e | NEU → MFID | -0,198 | 0,043 | 4,605 | <0,001 | [-0,282; -0,114] | Dəstəkləndi |
| H2 | FL → MFID | 0,263 | 0,037 | 7,108 | <0,001 | [0,191; 0,335] | Dəstəkləndi |
| H3 | RP → MFID | -0,318 | 0,040 | 7,950 | <0,001 | [-0,396; -0,240] | Dəstəkləndi |
Ən güclü birbaşa əlaqə hansıdır?
Standartlaşdırılmış əmsalların mütləq böyüklüyünə görə risk qavrayışı → investisiya qərarı yolu \(|\beta|=0{,}318\) ilə ən böyük birbaşa əmsaldır və istiqaməti mənfidir. Maliyyə savadlılığı \(\beta=0{,}263\) ilə ikinci, conscientiousness \(\beta=0{,}241\) ilə üçüncü yerdədir.
Buradakı “ən güclü” ifadəsi bu struktur model daxilindəki standartlaşdırılmış birbaşa yol əmsallarını müqayisə edir. Risk qavrayışının real dünyada bütün digər iqtisadi, institusional və şəxsi amillərdən daha vacib olduğunu universal şəkildə sübut etmir.
Vasitəçilik effekti necə hesablanır?
Sadə vasitəçilik modelində dolayı effekt konseptual olaraq:
\[ \text{Dolaylı etki}=a\times b \]
kimi düşünülür. Burada \(a\), başlanğıc dəyişənin vasitəçi dəyişənlə əlaqəsini; \(b\), vasitəçi dəyişənin nəticə dəyişəni ilə əlaqəsini təmsil edir. PLS-SEM tədqiqatı bu dolayı effektlərin əhəmiyyətliliyini 5.000 bootstrap təkrar seçməsi və %95 qərəz-düzəldilmiş etibar intervalları ilə sınaqdan keçirmişdir.
| Hipotez | Dolayı yol | β | SE | t | p | %95 BCCI | Vasitəçilik növü |
|---|---|---|---|---|---|---|---|
| H4a | OPN → RP → MFID | 0,047 | 0,018 | 2,611 | 0,009 | [0,013; 0,083] | Qismən |
| H4b | CON → RP → MFID | 0,064 | 0,017 | 3,765 | <0,001 | [0,031; 0,097] | Qismən |
| H4c | EXT → RP → MFID | 0,038 | 0,017 | 2,235 | 0,026 | [0,006; 0,072] | Qismən |
| H4d | AGR → RP → MFID | -0,044 | 0,018 | 2,444 | 0,014 | [-0,079; -0,009] | Tam |
| H4e | NEU → RP → MFID | -0,104 | 0,019 | 5,474 | <0,001 | [-0,141; -0,067] | Qismən |
| H5 | FL → RP → MFID | 0,088 | 0,018 | 4,889 | <0,001 | [0,053; 0,123] | Qismən |
Tam vasitəçiliklə qismən vasitəçilik arasındakı fərq
Tam vasitəçilik, mənbədə istifadə olunan təsnifata görə başlanğıc dəyişənin nəticə dəyişəninə birbaşa yolunun əhəmiyyətli olmamasına baxmayaraq vasitəçi dəyişən üzərindən dolayı yolun əhəmiyyətli olduğu haldır. Uyumluluq üçün birbaşa yol \(AGR\rightarrow MFID\) əhəmiyyətli deyil (\(p=0{,}131\)); lakin \(AGR\rightarrow RP\rightarrow MFID\) dolayı yolu əhəmiyyətlidir (\(p=0{,}014\)). Mənbə buna görə H4d-ni tam vasitəçilik kimi təsnif edir.
Qismən vasitəçilik halında isə birbaşa əlaqə ilə vasitəçi üzərindən dolayı əlaqə birlikdə əhəmiyyətlidir. Açıqlıq, məsuliyyətlilik, ekstraversiya, nevrotiklik və maliyyə savadlılığı üçün mənbə bu təsnifatı istifadə edir.
Nevrotiklik nəticəsi necə şərh edilməlidir?
Nevrotikliyin investisiya qərarı ilə birbaşa əlaqəsi mənfidir (\(\beta=-0{,}198\)). Risk qavrayışı vasitəsilə dolayı effekti də \(\beta=-0{,}104\) ilə mənfidir və Cədvəl 3-dəki şəxsiyyət vasitəçilik yolları arasında mütləq böyüklük baxımından ən böyük dolayı əmsaldır.
Bu nəticə nevrotiklik balı yüksək olan hər bir fərdin investisiya etməyəcəyi demək deyil. Model araşdırılan seçmədə digər konstruktlarla birlikdə qiymətləndirildikdə daha yüksək nevrotiklik ballarının daha aşağı investisiya qərarı balları ilə statistik cəhətdən əlaqəli olduğunu göstərir.
Maliyyə savadlılığı nəticəsi necə şərh edilməlidir?
Maliyyə savadlılığının investisiya qərarı ilə birbaşa yolu müsbətdir (\(\beta=0{,}263\), \(p<0{,}001\)). Mənbənin müzakirəsində orta maliyyə savadlılığı balı 6,43/10 və orta investisiya qərarı balı 3,61/5 olaraq bildirilir.
Mənbə həmçinin maliyyə savadlılığının risk qavrayışını \(\beta=-0{,}276\) ilə azaltdığını və bu yolun RP → MFID mənfi əmsalı ilə birləşməsi nəticəsində FL → RP → MFID dolayı effektinin müsbət \(\beta=0{,}088\) olduğunu bildirir. Müəlliflərin şərhinə görə maliyyə savadlılığı iki kanal vasitəsilə əlaqəlidir: birbaşa biliyin tətbiqi yolu və risk qavrayışının yenidən kalibrlənməsi üzərindən dolayı yol.
Uyumluluq nəticəsi niyə xüsusilə vacibdir?
Uyumluluğun investisiya qərarına birbaşa əmsalı əhəmiyyətli deyil. Bunun əksinə, mənbənin müzakirəsində \(AGR\rightarrow RP\) yolunun \(\beta=+0{,}138\) olduğu və risk qavrayışındakı bu artımın investisiya qərarı ilə mənfi əlaqənin vasitəçisinə çevrildiyi bildirilir. Mənbə bunu Bengaluru kontekstində sürü davranışı və sosial şəkildə ötürülən risk qavrayışı ilə əlaqələndirir.
Lakin mənbədə bu nöqtədə mətn xətası var: müzakirənin müvafiq cümləsində “relationship between teachers' attitudes and students' attitudes” ifadəsi yazılmışdır. Tədqiqatın tədqiqat sualı, Cədvəl 2, Cədvəl 3 və eyni abzasın qalan hissəsi müəllim/şagird münasibətlərini deyil, uyumluluq, risk qavrayışı və investisiya fondu üzrə investisiya qərarını araşdırır. Verianla bu cümləni doğru imiş kimi tərcümə etməmiş, cədvəldəki yoxlanıla bilən quruluşu əsas götürmüşdür.
Model nə qədər izah gücünə malikdir?
İnvestisiya qərarı üçün \(R^2=57{,}2\%\), risk qavrayışı üçün \(R^2=48{,}3\%\) bildirilir. Mənbə nəticə bölməsində cəmi 13 hipotezdən 12-sinin dəstəkləndiyini qeyd edir. Dəstəklənməyən birbaşa yol H1d, yəni uyumluluq → investisiya qərarı əlaqəsidir; lakin eyni dəyişən üçün risk qavrayışı vasitəsilə H4d dolayı yolu əhəmiyyətlidir.
Tədqiqatın praktik tövsiyələri
Müəlliflər SEBI və AMFI üçün maliyyə təhsili proqramlarının yalnız məlumat ötürülməsi ilə məhdudlaşmamasını; itkidən yayınma, ehtimalların həddindən artıq çəkiləndirilməsi və qavranılan nəzarət çatışmazlığı kimi psixoloji risk ölçülərini də əhatə etməsini tövsiyə edirlər.
Asset Management Companies — AMC və fond distribyutorları üçün şəxsiyyət əsaslı müştəri profilləşdirməsinin onboarding proseslərində istifadə oluna biləcəyi; maliyyə məsləhətçiləri üçün təlimin əvvəlcə maliyyə biliyi, daha sonra ssenari təhlili və itkinin vizuallaşdırılması kimi yollarla risk qavrayışının yenidən qiymətləndirilməsini əhatə edən iki mərhələli quruluşda təşkil oluna biləcəyi bildirilir.
Fintech platformaları baxımından mənbə sosial sübut mexanizmlərinin — məsələn, həmyaşıd portfellərinin və ya liderlik cədvəllərinin — xüsusilə uyumluluq balı yüksək istifadəçilərin risk qavrayışını artıra biləcəyini irəli sürür. Bu bölmə müəlliflərin tətbiq tövsiyəsidir; tədqiqat bu tövsiyələri randomizə olunmuş nəzarətli müdaxilə ilə sınaqdan keçirməmişdir.
Tədqiqatın dəstəklədiyi nəticələr
- Araşdırılan 385 aktiv Bengaluru investisiya fondu investorunda risk qavrayışı investisiya qərarı ilə güclü və mənfi struktur əlaqə göstərmişdir.
- Maliyyə savadlılığı investisiya qərarı ilə müsbət birbaşa əlaqəlidir.
- Məsuliyyətlilik şəxsiyyət xüsusiyyətləri arasında investisiya qərarı ilə ən güclü müsbət birbaşa əmsala malikdir.
- Nevrotiklik həm birbaşa, həm də risk qavrayışı vasitəsilə dolayı şəkildə mənfi əlaqə göstərmişdir.
- Uyumluluq üçün birbaşa yol əhəmiyyətli deyil; risk qavrayışı vasitəsilə dolayı yol əhəmiyyətlidir və mənbə bunu tam vasitəçilik kimi təsnif edir.
- Model investisiya qərarı variasiyasının %57,2-sini və risk qavrayışı variasiyasının %48,3-nü izah edir.
- Ölçmə modeli üçün bildirilən α, CR, AVE və HTMT dəyərləri mənbənin istifadə etdiyi qəbul meyarlarına cavab verir.
Tədqiqatın dəstəkləmədiyi nəticələr
- Şəxsiyyət xüsusiyyətlərinin investisiya davranışına qəti şəkildə səbəb olduğu göstərilməmişdir.
- Risk qavrayışının zamanla investisiya qərarını dəyişdirdiyi uzununa olaraq sübut edilməmişdir.
- Nəticələr bütün Hindistan əhalisini təmsil edən ehtimallı milli seçmədən əldə edilməmişdir.
- Bengaluru əmsallarının Türkiyəyə və ya başqa ölkələrə eyni böyüklükdə köçürülə biləcəyi göstərilməmişdir.
- Öz-bəyanata əsaslanan investisiya qərarı real əməliyyat qeydləri ilə doğrulanmamışdır.
- Şəxsiyyət əsaslı maliyyə məhsulu tövsiyələrinin investisiya performansını artırdığı eksperimental olaraq sınaqdan keçirilməmişdir.
- Fintech istifadəçi interfeysi tövsiyələri nəzarətli UX təcrübəsi ilə sınaqdan keçirilməmişdir.
Tədqiqatın məhdudiyyətləri
Mənbə altı əsas məhdudiyyət göstərir:
- Kəsiyinə dizayn: səbəb nəticəsi çıxarma imkanını məhdudlaşdırır.
- Öz-bəyanat: investisiya qərarı sosial arzuolunanlıq qərəzindən təsirlənə bilər.
- Tək şəhər: Bengaluru konteksti ümumiləşdirilə bilməni məhdudlaşdırır.
- Məqsədli seçmə: ehtimallı seçmə olmadığı üçün formal əhali üzrə xarici keçərliliyi məhdudlaşdırır.
- Qısa şəxsiyyət şkalası: 15 maddəlik BFI-S daha əhatəli NEO-PI-R ilə müqayisədə şəxsiyyət ölçülərindəki incəliyi məhdudlaşdıra bilər.
- Risk qavrayışının kompozit ölçülməsi: risk qavrayışı itki ehtimalı, itki böyüklüyü və qavranılan nəzarət kimi alt ölçülərə ayrılmamışdır.
Gələcək tədqiqatlar üçün tövsiyələr
Müəlliflər gələcəkdə AMC və ya fintech platformalarından real əməliyyat qeydlərindən istifadə edən uzununa tədqiqatlar; cins, yaş və gəlirin moderator kimi sınaqdan keçirilməsi; Mumbai, Delhi və Hyderabad-ı əhatə edən çoxşəhərli müqayisələr; risk qavrayışının alt ölçülərə ayrılması və şəxsiyyətə görə hədəflənmiş risk yenidən kalibrləmə alətlərini sınaqdan keçirən randomizə olunmuş davranış müdaxiləsi təcrübələri tövsiyə edirlər.
Mənbə və Metod Qeydi
Orijinal başlıq: An Investigation of Investor Personality and Financial Literacy as Predictors of Mutual Fund Investment Decisions: The Meditating Influence of Risk Perception
Başlıq qeydi: Mənbədə “Meditating Influence” yazılmışdır. Məqalənin metodu və bütün statistik məzmunu mediation/vasitəçilik təhlilini təsvir etsə də, orijinal başlıq səssizcə “Mediating” kimi düzəldilməmişdir.
Müəlliflər: Chiranjeevi; Naveen Kumar H S.
Müəllif sırası: Mənbədə Chiranjeevi birinci, Naveen Kumar H S ikinci sıradadır.
Affiliasiyalar: Hər iki müəllif üçün Research Scholar — Nitte Meenakshi Institute of Technology, Bengaluru; Assistant Professor — Dr. NSAM First Grade College, Bengaluru; Nitte (Deemed to be University) ifadələri mənbədə yer alır.
Corresponding author: Mənbə məqalədə açıq şəkildə göstərilməmişdir.
Bərabər töhfə bəyanatı: Mənbədə ayrıca bərabər töhfə bəyanatı yoxdur.
Mənbə növü: International Conference Proceedings on Advanced Multidisciplinary Research and Innovation (ICAMRI – 2026) daxilində dərc olunmuş konfrans tədqiqat məruzəsi.
Mənbə daxilində səhifə aralığı: 1–9; yüklənmiş PDF daxilində 12–20-ci səhifələr.
ISBN: 978-81-688512-6-9.
Mənbədə çap olunmuş DOI: 10.65647/msp/131/2026.
DOI sərhədi: Eyni DOI konfrans materialları kitabındakı məqalə səhifələrinin altbilgisində ümumi şəkildə istifadə olunur. Mənbə bunun ayrıca məqalə DOI-si ilə cild DOI-si arasındakı statusunu açıq şəkildə ayırmır; Verianla tərəfindən ayrıca məqalə DOI-si yaradılmamışdır.
Konfrans materialları kitabının nəşr məlumatı: First Edition; August 2026.
Konfrans tarixi ilə bağlı mənbədaxili fərq: Konfrans materialları kitabının təşkilati səhifələrindən birində konfrans “15th August 2025” kimi göstərildiyi halda cildin adı ICAMRI – 2026 və nəşr ili Avqust 2026-dır. Bu tarixlər mənbədə bu şəkildə birlikdə mövcuddur.
Təşkilat: University of Edenberg, Lusaka, Zambia, Africa; mənbə həmçinin S.T. Hindu College, Sree Ayyappa College for Women, Don Bosco College və Women's Christian College ilə akademik əməkdaşlıq məlumatı verir.
Rəyçilik statusu: Konfrans materialları kitabının ön sözü hər mətnin təcrübəli rəyçilər və sahə mütəxəssislərindən ibarət komitə tərəfindən rigorous peer-review process çərçivəsində qiymətləndirildiyini bəyan edir. Bu, konfrans kitabının öz bəyanatıdır; Verianla bunu müstəqil jurnal rəyçiliyi statusu kimi genişləndirmir.
Müəllif hüquqları: Mənbədə © Publisher və “All Rights Reserved” ifadələri var; əvvəlcədən yazılı icazə olmadan çoxaldılmanı məhdudlaşdıran qeyd mövcuddur. Buna görə mənbə səhifə dizaynının və ya cədvəllərinin vizual surəti istifadə edilməmiş; rəqəmsal nəticələr təmiz HTML cədvəllərə çevrilmiş və konseptual sxem müstəqil şəkildə yenidən qurulmuşdur.
Tədqiqat növü: Pozitivist, deduktiv, kəsiyinə kəmiyyət sorğu tədqiqatı.
Tədqiqat coğrafiyası: Bengaluru, Karnataka, Hindistan.
Seçmə: Son 12 ay ərzində investisiya fondu fəaliyyəti olan 385 aktiv investor.
Seçmə üsulu: Məqsədli və qartopu seçmə.
Proqram təminatı: SmartPLS 4.
Əsas təhlil: Partial Least Squares Structural Equation Modeling — PLS-SEM.
Vasitəçilik testi: 5.000 bootstrap təkrar seçməsi və %95 bias-corrected confidence intervals.
Ölçmə modeli meyarları: outer loading ≥ 0,70; Cronbach α ≥ 0,70; CR ≥ 0,70; AVE ≥ 0,50; HTMT < 0,85.
Struktur model hesabatları: yol əmsalları, \(R^2\), \(f^2\), \(Q^2\), SRMR və NFI.
Ortaq metod qərəzi: Harman tək faktor testi və marker variable yanaşması; mənbə həmçinin VIF dəyərlərini bildirir.
Məlumatların əlçatanlığı: Mənbədə ayrıca açıq məlumat dəsti və ya məlumat əlçatanlığı bəyanatı yoxdur.
Etika komitəsi / iştirakçı razılığı: İşlənmiş məqalə mətnində ayrıca etika komitəsi təsdiqi və ya informed-consent bəyanatı aşkar edilməmişdir. Bunun olmaması etik prosesin aparılmadığını sübut etmir; yalnız mənbə mətnin bunu açıq şəkildə bildirmədiyi deməkdir.
Maliyyələşdirmə: Ayrıca maliyyələşdirmə bəyanatı aşkar edilməmişdir.
Maraqlar toqquşması: Ayrıca maraqlar toqquşması bəyanatı aşkar edilməmişdir.
CRediT / müəllif töhfələri: Ayrıca CRediT töhfə bəyanatı yoxdur.
Mühüm təkrar istehsal oluna bilmə çatışmazlığı: Sorğu metodunda maliyyə savadlılığı üçün 10, risk qavrayışı üçün 10 və investisiya qərarı üçün 15 maddə müəyyən edildiyi halda ölçmə modeli Cədvəl 1-də bu konstruktlar üçün \(K=5\) bildirilir. Mənbə hansı maddələrin çıxarıldığını və ya bu fərqin səbəbini izah etmir.
Mənbədaxili mətn uyğunsuzluğu: Müzakirədə H4d izah edilərkən bir cümlədə “teachers' attitudes and students' attitudes” ifadəsi mövcuddur. Lakin tədqiqat müəllim və ya şagird münasibətlərini araşdırmır; müvafiq hipotez və Cədvəl 3 uyumluluq → risk qavrayışı → investisiya fondu üzrə investisiya qərarı yolunu göstərir. Verianla şərhini yoxlanıla bilən cədvəl və tədqiqat dizaynına əsaslandırmışdır.
Ədəbiyyat qeydi: Ədəbiyyat siyahısında ən azı bir qeyddə “[cite specific journal]” yer tutucusu görünür və məqalə gövdəsində istinad edilən bəzi tədqiqatların tam biblioqrafik qarşılıqları görünən doqquz səhifəlik məruzənin sonunda yer almır.
Əsas şərh sərhədi: Nəticələr statistik proqnozlaşdırma və vasitəçilik əlaqələridir. Kəsiyinə dizayn, öz-bəyanat və ehtimallı olmayan seçmə səbəbindən onlar səbəb-nəticə və ya ümumi əhaliyə birbaşa ümumiləşdirilə bilən nəticələr kimi şərh edilməməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib