


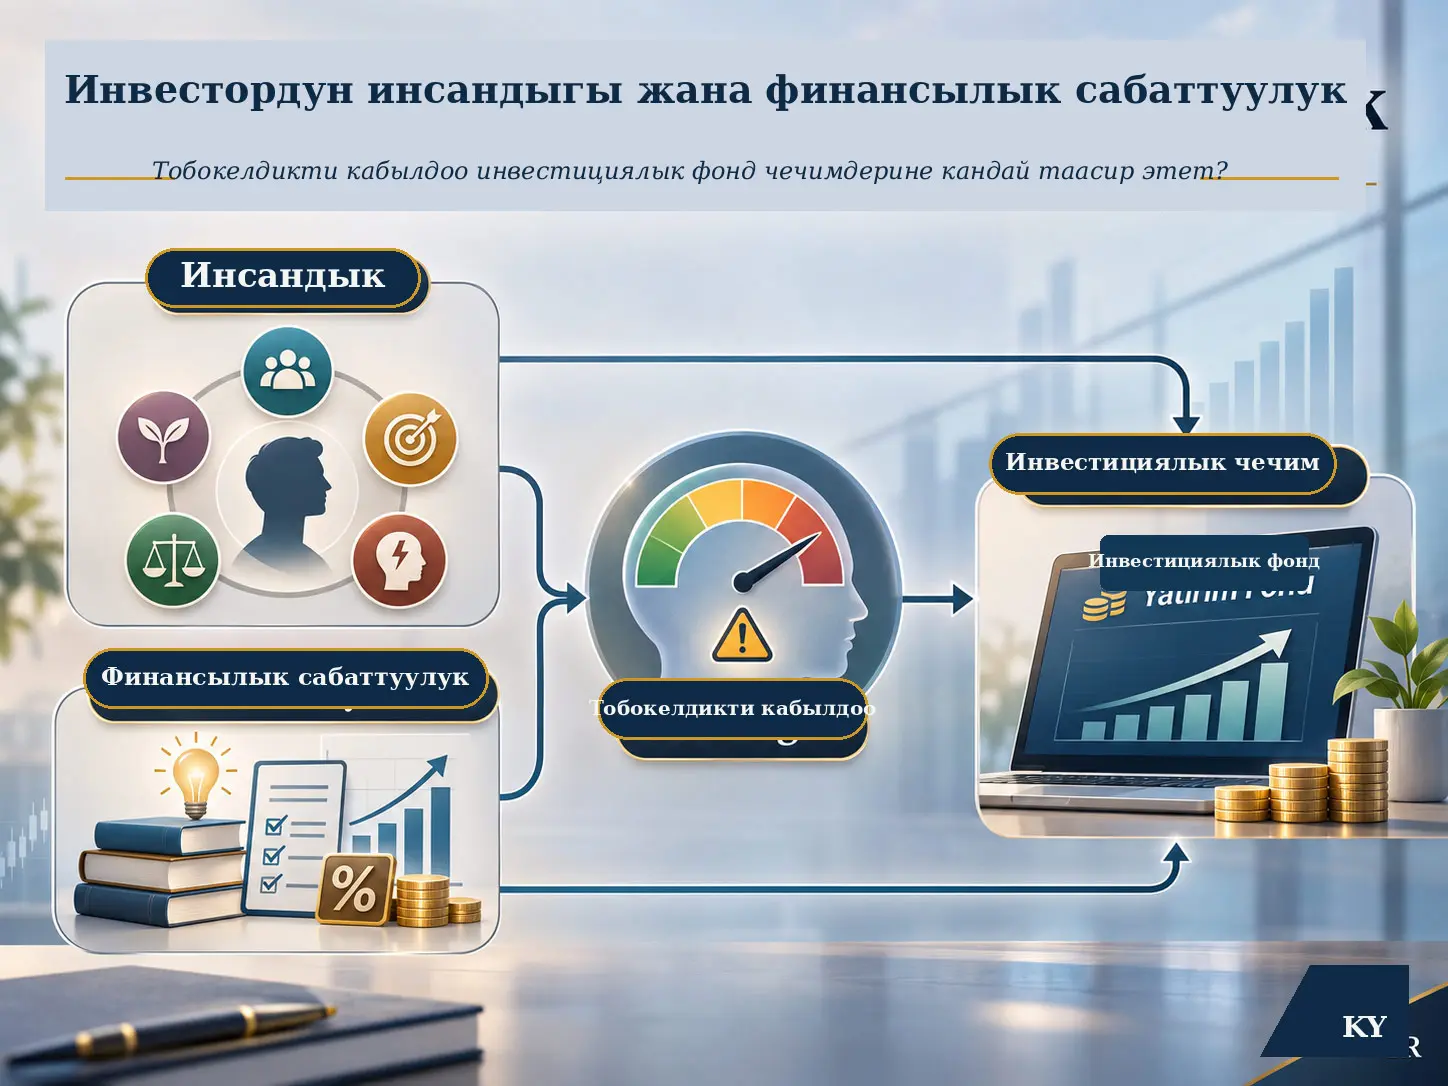
Жарым-жартылай эң кичине квадраттардын структуралык теңдемелерин моделдөө — Partial Least Squares Structural Equation Modeling (PLS-SEM), бир нече жашыруун түшүнүктөрдүн ортосундагы түз жана кыйыр байланыштарды бир эле структуралык моделдин ичинде баалоо үчүн колдонулуучу көп өзгөрмөлүү моделдөө ыкмасы. Бул изилдөө Индиянын Бенгалуру шаарындагы 385 активдүү өз ара инвестициялык фонд инвесторлорунда Чоң Бештик инсандык сапаттары, финансылык сабаттуулук жана тобокелдикти кабылдоонун инвестициялык фонд боюнча инвестициялык чечимдер менен байланышын PLS-SEM аркылуу изилдейт; айрыкча тобокелдикти кабылдоо инсандык жана финансылык сабаттуулук менен инвестициялык чечимдин ортосундагы байланыштарда ортомчулук ролду аткарабы же жокпу, ошону текшерет.
Изилдөөдө берилген структуралык модель инвестициялык чечим өзгөрмөсүндөгү дисперсиянын %57,2-син жана тобокелдикти кабылдоодогу дисперсиянын %48,3-ин түшүндүрөт. Абсолюттук коэффициенттин чоңдугу боюнча инвестициялык чечимдин эң күчтүү түз болжолдоочусу — тобокелдикти кабылдоо (\(\beta=-0{,}318\)); андан кийин финансылык сабаттуулук (\(\beta=+0{,}263\)) жана жоопкерчилик/өзүн-өзү тартипке салуу катары түшүндүрүүгө боло турган conscientiousness (\(\beta=+0{,}241\)) келет. Тобокелдикти кабылдоо жогорулаган сайын инвестициялык чечим упайынын төмөндөшүнө шайкеш терс байланыш билдирилген.
Чоң Бештик инсандык сапаттарынан ачыктык — openness (\(\beta=+0{,}183\)), жоопкерчилик — conscientiousness (\(\beta=+0{,}241\)) жана экстраверсия — extraversion (\(\beta=+0{,}142\)) инвестициялык чечим менен оң жана статистикалык жактан маанилүү түз байланыш көрсөткөн. Невротизм — neuroticism болсо терс байланышта (\(\beta=-0{,}198\)). Макулдашуучулуктун — agreeableness — инвестициялык чечимге түз жолу \(\beta=+0{,}074\) жана \(p=0{,}131\) менен статистикалык жактан маанилүү эмес.
Ал эми макулдашуучулук → тобокелдикти кабылдоо → инвестициялык чечим кыйыр жолу маанилүү (\(\beta=-0{,}044\), \(p=0{,}014\), %95 ыктайлык-түзөтүлгөн ишеним аралыгы \([-0{,}079,-0{,}009]\)). Булак бул түзүлүштү толук ортомчулук деп классификациялайт. Башка инсандык жолдордо жана финансылык сабаттуулук жолунда тобокелдикти кабылдоо жарым-жартылай ортомчулук көрсөтөт.
Бул жыйынтыктар себептүүлүктүн далили эмес. Изилдөө кесилиштик мүнөздө, катышуучулар ыктымалдык кокустук тандоонун ордуна максаттуу жана кар тоголок тандоо ыкмалары менен тандалган жана инвестициялык чечим өзүн-өзү билдирүүгө негизделген. Жыйынтыктар Бенгалурудагы активдүү инвестициялык фонд инвесторлорун сүрөттөйт; башка шаарларга, өлкөлөргө же бардык инвесторлордун калкына ошол эле коэффициенттер менен жалпылоого болбойт.
Изилдөөнүн негизги көйгөйү эмнеде?
Изилдөө инвестициялык фонд рыногунда финансылык билим деңгээлин гана кароо инвестициялык жүрүм-турумду түшүндүрүүгө жетишсиз болушу мүмкүн деген көйгөйдөн чыгат. Авторлордун негизги мамилесине ылайык, инвестициялык чечимге адамдын финансылык билими менен катар инсандык сапаттары жана финансылык жоготуунун канчалык ыктымал же канчалык олуттуу деп кабыл алынганы да таасир этиши мүмкүн.
Бенгалуру контекстинде изилдөөчүлөр өзгөчө “маалымдуулуктан катышууга өтүү боштугу” бар экенин баса белгилешет. Булакта берилген 2025-жылкы маалыматтарга ылайык, Индиядагы үй чарбаларынын %63-ү жок дегенде бир баалуу кагаздар рыногунун продуктусу жөнүндө маалыматка ээ болгону менен, болгону %9,5-и рынокторго активдүү катышат жана %36-сы продукт жөнүндө маалыматы бар деп көрсөтүлгөн. Карнатака үчүн баалуу кагаздар рыногуна катышуу көрсөткүчү булакта %11,6 деп берилет. Бул сандар изилдөөнүн өз сурамжылоосунан эмес, киришүү бөлүмүндө шилтеме берилген тышкы отчеттордон алынган контексттик маалыматтар.
“Инвестициялык чечим” бул изилдөөдө эмнени билдирет?
Изилдөөнүн көз каранды өзгөрмөсү Mutual Fund Investment Decision — MFID, башкача айтканда инвестициялык фонд боюнча инвестициялык чечим. Бул өзгөрмө реалдуу банк же инвестициялык эсептен алынган операциялар тарыхы эмес. Түзүмдөштүрүлгөн сурамжылоодо инвестициялык жүрүм-турумду жана чечимдерди өлчөө үчүн Paliwal (2018), Srivastava жана кесиптештери (2023), ошондой эле Harini жана Subramanian (2023) эмгектеринен ылайыкташтырылган өзүн-өзү билдирүү пункттары колдонулган.
Ошондуктан “инвестициялык чечим жогорулады” деген сөз реалдуу портфелдин көлөмү же инвестицияланган акчанын суммасы белгилүү бир пайызга көбөйдү дегенди билдирбейт. Ал PLS-SEM моделиндеги стандартташтырылган жашыруун конструкциялар менен сурамжылоо упайларынын ортосундагы байланышты билдирет.
Тобокелдикти кабылдоо деген эмне?
Тобокелдикти кабылдоо — Risk Perception (RP), адамдын финансылык жоготуу ыктымалдыгы жана жоготуунун көлөмү боюнча субъективдүү баалоосун көрсөткөн психологиялык конструкция. Изилдөөдө тобокелдикти кабылдоо инвестициялык чечимди түз болжолдогон өзгөрмө болуу менен бирге, инсандык жана финансылык сабаттуулук менен инвестициялык чечимдин ортосундагы кыйыр жолдорду алып жүргөн ортомчу өзгөрмө катары моделденген.
Ортомчу өзгөрмөнүн логикасын үч кадам менен түшүнүүгө болот: адегенде бир сапат тобокелдикти кабылдоо менен байланышат; тобокелдикти кабылдоо инвестициялык чечим менен байланышат; ошентип баштапкы сапаттын инвестициялык чечим менен байланышынын бир бөлүгү тобокелдикти кабылдоо аркылуу өтүшү мүмкүн. Бул түзүлүш өз алдынча убакыттык ырааттуулуктагы себептүүлүктү далилдебейт; айрыкча бул изилдөө кесилиштик болгондуктан, ортомчулук коэффициенттери статистикалык жол байланыштары болуп саналат.
Чоң Бештик инсандык модели эмнени түшүндүрөт?
Изилдөөдө колдонулган Big Five инсандык алкагы беш өлчөмдөн турат:
- Openness — Ачыктык: жаңы тажрыйбаларга, идеяларга жана альтернативаларга ачык болуу.
- Conscientiousness — Жоопкерчилик / өзүн-өзү тартипке салуу: пландуу, тартиптүү жана максатка багытталган жүрүм-турумга умтулуу.
- Extraversion — Экстраверсия: социалдык өз ара аракеттенүү, демилгелүүлүк жана тышкы дүйнөгө багытталуу менен байланышкан инсандык өлчөм.
- Agreeableness — Макулдашуучулук: кызматташуу, социалдык шайкештик жана башкалардын пикирлерине сезимталдык менен байланышкан өлчөм.
- Neuroticism — Невротизм: тынчсыздануу, эмоциялык туруксуздук жана терс эмоцияларга жакындык менен байланыштырылган өлчөм.
Бул түшүндүрмөлөр макалада колдонулган инсандык өлчөмдөрдүн маанисин үйрөтүү үчүн берилген; белгилүү бир инвестордун жүрүм-турумун инсандык упайына гана карап так болжолдоого болот дегенди билдирбейт.
Изилдөөнүн теориялык негиздери
Изилдөө үч негизги теориялык алкакты колдонот. Перспектива теориясы — Prospect Theory, адамдар белгисиздик шартында пайда менен жоготууну симметриялуу баалабашы мүмкүн экенин жана жоготуу ыктымалдыгы чечимге күчтүү таасир этиши мүмкүн экенин түшүндүрүү үчүн колдонулган. Big Five Personality Framework, инсандык айырмачылыктардын финансылык мамиле жана жүрүм-турум менен байланышын алкакка салат. Financial Literacy Framework болсо финансылык билимди татаал финансылык продукттарды түшүнүүгө жана баалоого жардам берген когнитивдик компетенттүүлүк катары карайт.
Изилдөөнүн гипотезалары
| Гипотеза | Текшерилген байланыш |
|---|---|
| H1a–H1e | Чоң Бештик инсандык сапаттарынын инвестициялык фонд боюнча инвестициялык чечим менен түз байланыштары |
| H2 | Финансылык сабаттуулуктун инвестициялык фонд боюнча инвестициялык чечим менен оң байланышы |
| H3 | Тобокелдикти кабылдоонун инвестициялык фонд боюнча инвестициялык чечим менен терс байланышы |
| H4a–H4e | Тобокелдикти кабылдоонун ар бир Чоң Бештик инсандык сапаты менен инвестициялык чечимдин ортосундагы ортомчулук ролу |
| H5 | Финансылык сабаттуулук менен инвестициялык чечимдин ортосунда тобокелдикти кабылдоо аркылуу кыйыр байланыш |
Изилдөөнүн структуралык логикасы
Тандалма кимдерден турат?
Максаттуу топ — Бенгалуруда инвестициялык фонддорго активдүү катышкан, акыркы 12 ай ичинде жок дегенде бир инвестициялык иш-аракет жасаган инвесторлор. Тандоо ыктымалдык кокустук ыкма менен эмес, максаттуу тандоо жана кар тоголок тандоо аркылуу жүргүзүлгөн.
Катышуучуларга үч негизги канал аркылуу жетишкен:
- SEBIде катталган финансылык ортомчулар жана Registered Investment Advisers — RIA каналы,
- Zerodha, Groww жана LinkedIn сыяктуу санарип инвестициялык коомчулуктар,
- Electronic City, Whitefield, Koramangala жана HSR Layout аймактарындагы IT жана финансы секторунун иш жайлары.
Жалпысынан 412 сурамжылоо таратылып, 385 жарактуу сурамжылоо алынган. Булак жарактуу кайтарым көрсөткүчүн %93,4 деп билдирет.
| Өзгөчөлүк | Билдирилген үлүш |
|---|---|
| Эркек катышуучулар | %62,6 |
| 26–45 жаш курагындагылар | %73,2 |
| Магистр даражасы же андан жогорку билим деңгээли | %63,1 |
| IT секторунда иштегендер | %51,4 |
| SIP аркылуу инвестиция салгандар | %51,2 |
| Үч жылдан ашык инвестициялык фонд тажрыйбасы барлар | %57 |
SIP — Systematic Investment Plan, белгилүү аралыкта үзгүлтүксүз инвестиция салууга негизделген инвестициялык план ыкмасы. Изилдөөдөгү %51,2 көрсөткүчү Индиядагы бардык инвесторлорду эмес, ушул тандалмадагы катышуучуларды сүрөттөйт.
Тандалманын көлөмү кантип негизделген?
Булак эки негиздеме берет. Биринчиси — PLS-SEM үчүн көрсөтүлгөн “10× эрежеси”, мында авторлор жети структуралык жол үчүн минималдуу тандалма көлөмүн 350 деп билдиришет. Экинчиси — G*Power эсептөөсү: \(f^2=0{,}15\), \(\alpha=0{,}05\), кубат \(=0{,}95\), болжолдоочулардын саны \(=7\) шарттарында минимум \(N=246\) деп берилген. Реалдуу тандалма \(N=385\) болгондуктан, булак эки критерий боюнча тең тандалма көлөмүн жетиштүү деп эсептейт.
Бул жердеги \(f^2\) моделде бир болжолдоочунун түшүндүрүлгөн дисперсияга кошкон салымын билдирген эффект көлөмүнүн параметри. \(\alpha=0{,}05\) — жалган оң чечим үчүн колдонулган маанилүүлүк чеги; 0,95 кубат болсо белгиленген көлөмдөгү чыныгы эффект бар болгон учурда тесттин аны аныктоо ыктымалдыгынын максаттуу деңгээлин билдирет.
Сурамжылоо кантип түзүлгөн?
Сурамжылоо жалпы 58 пункттан турган беш бөлүмгө бөлүнгөн:
| Бөлүм | Мазмун | Булакта берилген пункттардын саны | Баалоо |
|---|---|---|---|
| A | Демографиялык маалыматтар / контролдук өзгөрмөлөр | 8 | Өзгөрмөгө жараша |
| B | Big Five — BFI-S | 15 | 0–5 |
| C | Финансылык сабаттуулук | 10 объективдүү көп варианттуу суроо | 0–1 |
| D | Тобокелдикти кабылдоо — DOSPERT негизиндеги адаптация | 10 | 0–5 |
| E | Инвестициялык фонд боюнча инвестициялык чечим | 15 | 0–5 |
Сурамжылоо англис жана каннада тилдеринде даярдалып, Brislinдин кайра которуу — back-translation — ыкмасы колдонулган. Пилоттук изилдөө \(n=30\) катышуучу менен жүргүзүлүп, үч адамдан турган эксперттик панель аркылуу мазмундук валиддүүлүк бааланган. Булак пилоттук баскычта бардык Cronbach альфа маанилери 0,70тен жогору жана Content Validity Index — CVI маанилери кеминде 0,80 болгонун билдирет.
Бул жерде кайра өндүрүмдүүлүк боюнча бир детал жетишпейт: метод бөлүмүндө финансылык сабаттуулук үчүн 10, тобокелдикти кабылдоо үчүн 10 жана инвестициялык чечим үчүн 15 пункт аныкталганы менен, өлчөө модели Таблица 1де бул конструкциялардын ар бири үчүн \(K=5\) деп берилет. Булак кайсы пункттар алынып салынганын же \(K\) эмне үчүн төмөн экенин түшүндүрбөйт. Бул боштук Verianla тарабынан божомол менен толтурулган эмес.
PLS-SEM эмне үчүн колдонулган?
Авторлор PLS-SEMди татаал ортомчулук байланыштарды бир эле моделде баалоого ылайыктуулугу, бөлүштүрүүгө карата азыраак катуу божомолдор менен иштей алышы жана болжолдоого багытталган түзүлүшү үчүн тандашканын билдиришет. Талдоо SmartPLS 4 программасында эки баскычта жүргүзүлгөн:
- Өлчөө модели: сурамжылоо пункттары тиешелүү жашыруун конструкцияларды ишенимдүү жана валиддүү өлчөйбү же жокпу, бааланган.
- Структуралык модель: конструкциялардын ортосундагы түз жана кыйыр жол коэффициенттери текшерилген.
Өлчөө моделинин метрикалары эмнени билдирет?
Булак өлчөө моделин тышкы жүктөр, Cronbach альфа, Composite Reliability — CR, Average Variance Extracted — AVE жана Heterotrait-Monotrait ratio — HTMT аркылуу баалаган.
Cronbach альфа (\(\alpha\)), бир эле конструкцияны өлчөшү күтүлгөн пункттардын ички шайкештигинин көрсөткүчү. Изилдөөдө бардык конструкциялар үчүн маанилер 0,70тен жогору.
Composite Reliability — CR, жашыруун конструкциянын көрсөткүчтөрү биргелешип канчалык шайкеш өлчөө берерин баалаган курамдык ишенимдүүлүк критерийи. Булакта бардык CR маанилери 0,70тен жогору.
Average Variance Extracted — AVE, жашыруун конструкция өз көрсөткүчтөрүндөгү дисперсиянын канчасын түшүндүрө аларын баалаган конвергенттик валиддүүлүк критерийи. Булактын кабыл алуу чеги \(AVE \ge 0{,}50\) жана бардык конструкциялар бул чектен жогору.
HTMT, эки башка жашыруун конструкция бири-биринен жетиштүү айырмаланарын баалаган дискриминанттык валиддүүлүк көрсөткүчү. Булакта колдонулган чек \(HTMT<0{,}85\). Билдирилген эң жогорку маани 0,617 болуп, MFID менен RP ортосунда.
| Конструкция | K | Cronbach α | CR | AVE | √AVE | Макс. HTMT |
|---|---|---|---|---|---|---|
| Ачыктык (OPN) | 3 | 0,784 | 0,873 | 0,697 | 0,835 | 0,501 |
| Жоопкерчилик (CON) | 3 | 0,811 | 0,889 | 0,728 | 0,853 | 0,593 |
| Экстраверсия (EXT) | 3 | 0,762 | 0,863 | 0,678 | 0,823 | 0,463 |
| Макулдашуучулук (AGR) | 3 | 0,706 | 0,835 | 0,628 | 0,793 | 0,414 |
| Невротизм (NEU) | 3 | 0,793 | 0,879 | 0,709 | 0,842 | 0,547 |
| Финансылык Сабаттуулук (FL) | 5 | 0,741 | 0,851 | 0,537 | 0,733 | 0,571 |
| Тобокелдикти Кабылдоо (RP) | 5 | 0,862 | 0,906 | 0,661 | 0,813 | 0,617 |
| Инвестициялык Фонд боюнча Инвестициялык Чечим (MFID) | 5 | 0,874 | 0,913 | 0,680 | 0,825 | 0,617 |
β, SE, t, p жана ишеним аралыгын кантип окуу керек?
Төмөнкү математикалык түшүндүрмөлөр изилдөөнүн жаңы жыйынтыктары эмес; алар булакта берилген статистиканы туура окуу үчүн окутуучу негиз болуп саналат.
\(\beta\) — жол коэффициенти: Эки конструкциянын ортосундагы байланыштын багытын жана стандартташтырылган чоңдугун билдирет. Оң \(\beta\) бир өзгөрмө жогорулаганда экинчиси да моделде жогорулаган тенденцияны; терс \(\beta\) тескери багыттагы байланышты көрсөтөт.
SE — Standard Error: коэффициентти баалоодогу тандалма белгисиздикти билдирет. Кичирээк SE ошол эле коэффициенттин чоңдугу үчүн такыраак баалоону билдирет.
Жөнөкөйлөштүрүлгөн түрдө таблицадагы тест статистикасын төмөнкү байланыш менен окууга болот:
\[ t \approx \frac{\beta}{SE} \]
Мисалы, ачыктык → инвестициялык чечим жолунда \(\beta=0{,}183\) жана \(SE=0{,}041\). Катыш болжол менен \(0{,}183/0{,}041=4{,}46\) болуп, булакта берилген \(t=4{,}463\) менен шайкеш.
p мааниси, нөлдүк эффект божомолунда байкалгандай же андан да экстремалдуу тест статистикасын алуу менен байланышкан ыктымалдык көрсөткүчү. Булак \(p<0{,}05\) деңгээлиндеги жолдорду маанилүү деп эсептейт.
%95 BCCI — Bias-Corrected Confidence Interval, bootstrap кайра тандоолорунан алынган ыктайлык-түзөтүлгөн ишеним аралыгы. Изилдөө 5.000 bootstrap кайра тандоосун колдонгон. Айрыкча ортомчулук тестинде ишеним аралыгынын нөлдү камтыбашы булакта кыйыр эффекттин маанилүү деп кабыл алынышына шайкеш.
R² эмнени көрсөтөт?
\(R^2\) көз каранды өзгөрмөдөгү дисперсиянын моделдеги болжолдоочулар тарабынан түшүндүрүлгөн бөлүгүн билдирет. Концептуалдык түрдө:
\[ R^2 = 1- \frac{\text{açıklanamayan hata varyansı}} {\text{toplam varyans}} \]
Изилдөөдө:
- \(R^2(\text{MFID})=0{,}572\): инвестициялык чечим дисперсиясынын %57,2-си моделдеги болжолдоочу конструкциялар менен түшүндүрүлөт.
- \(R^2(\text{RP})=0{,}483\): тобокелдикти кабылдоо дисперсиясынын %48,3-и моделдеги алдыңкы конструкциялар менен түшүндүрүлөт.
Бул пайыздар адамдардын %57,2-син туура болжолдоду дегенди билдирбейт. Бул түшүндүрүлгөн статистикалык дисперсиянын үлүшү.
Q², SRMR жана NFI эмнени көрсөтөт?
Q², булакта blindfolding аркылуу эсептелген болжолдуу ылайыктуулук көрсөткүчү. MFID үчүн 0,381 жана RP үчүн 0,311 билдирилген.
SRMR — Standardized Root Mean Square Residual, байкалган жана модель кайра чыгарган корреляция түзүлүштөрүнүн ортосундагы стандартташтырылган калдык айырманын жыйынтыгы. Изилдөөдө SRMR=0,062.
NFI — Normed Fit Index, моделдин ылайыктуулугун салыштырмалуу түрдө жыйынтыктаган индекс. Изилдөөдө NFI=0,913 деп билдирилген.
Булак бул маанилер колдонулган сунушталган чектерде экенин жана структуралык моделдин ылайыктуулугу кабыл алына турганын белгилейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө дизайны
Изилдөө позитивисттик жана дедуктивдүү кесилиштик сурамжылоо изилдөөсү. Бардык өзгөрмөлөр бир эле жалпы изилдөө мезгилинде өлчөнгөндүктөн, моделдеги багытталган жебелер теориялык гипотезанын багытын көрсөтсө да, убакыт ичинде тастыкталган себеп-натыйжа иретин өз алдынча түзбөйт.
Жалпы методдук ыктоо таасирин көзөмөлдөө
Изилдөөдө көптөгөн өзгөрмөлөр бир эле сурамжылоо куралынан алынгандыктан, common method bias — жалпы методдук ыктоо — бааланган. Булак үч жыйынтыкты билдирет:
- Harman бир фактордук дисперсиясы: %28,6; булакта колдонулган %50 чегинен төмөн.
- Marker variable корреляциясы: \(r=0{,}09\).
- VIF аралыгы: 1,23–2,87; булакта колдонулган 3,3 чегинен төмөн.
Авторлор бул тесттерге таянып, жалпы методдук ыктоо модель үчүн олуттуу коркунуч жаратпайт деген тыянакка келишет. Бул жыйынтык өзүн-өзү билдирүү маалыматтары бардык мүмкүн болгон ыктоолордон толугу менен таза экенин билдирбейт; изилдөө социалдык жактырылуучулук ыктоосун да чектөө катары кабыл алат.
Түз жолдордун жыйынтыктары
| Гипотеза | Жол | β | SE | t | p | %95 BCCI | Булактын чечими |
|---|---|---|---|---|---|---|---|
| H1a | OPN → MFID | 0,183 | 0,041 | 4,463 | <0,001 | [0,103; 0,263] | Колдоого алынды |
| H1b | CON → MFID | 0,241 | 0,038 | 6,342 | <0,001 | [0,167; 0,315] | Колдоого алынды |
| H1c | EXT → MFID | 0,142 | 0,046 | 3,087 | 0,002 | [0,052; 0,232] | Колдоого алынды |
| H1d | AGR → MFID | 0,074 | 0,049 | 1,510 | 0,131 | [-0,022; 0,170] | Түз жол колдоого алынган жок |
| H1e | NEU → MFID | -0,198 | 0,043 | 4,605 | <0,001 | [-0,282; -0,114] | Колдоого алынды |
| H2 | FL → MFID | 0,263 | 0,037 | 7,108 | <0,001 | [0,191; 0,335] | Колдоого алынды |
| H3 | RP → MFID | -0,318 | 0,040 | 7,950 | <0,001 | [-0,396; -0,240] | Колдоого алынды |
Эң күчтүү түз байланыш кайсы?
Стандартташтырылган коэффициенттердин абсолюттук чоңдугу боюнча тобокелдикти кабылдоо → инвестициялык чечим жолу \(|\beta|=0{,}318\) менен эң чоң түз коэффициент болуп, багыты терс. Финансылык сабаттуулук \(\beta=0{,}263\) менен экинчи, conscientiousness \(\beta=0{,}241\) менен үчүнчү орунда.
Бул жердеги “эң күчтүү” деген сөз ушул структуралык моделдин ичиндеги стандартташтырылган түз жол коэффициенттерин салыштырат. Ал тобокелдикти кабылдоо реалдуу дүйнөдө бардык башка экономикалык, институттук жана жеке факторлордон маанилүүрөөк экенин универсалдуу түрдө далилдебейт.
Ортомчулук эффекти кантип эсептелет?
Жөнөкөй ортомчулук моделинде кыйыр эффект концептуалдык түрдө:
\[ \text{Dolaylı etki}=a\times b \]
деп ойлонулат. Бул жерде \(a\) баштапкы өзгөрмөнүн ортомчу өзгөрмө менен байланышын; \(b\) ортомчу өзгөрмөнүн натыйжа өзгөрмөсү менен байланышын билдирет. PLS-SEM изилдөөсү бул кыйыр эффекттердин маанилүүлүгүн 5.000 bootstrap кайра тандоосу жана %95 ыктайлык-түзөтүлгөн ишеним аралыктары менен текшерген.
| Гипотеза | Кыйыр жол | β | SE | t | p | %95 BCCI | Ортомчулуктун түрү |
|---|---|---|---|---|---|---|---|
| H4a | OPN → RP → MFID | 0,047 | 0,018 | 2,611 | 0,009 | [0,013; 0,083] | Жарым-жартылай |
| H4b | CON → RP → MFID | 0,064 | 0,017 | 3,765 | <0,001 | [0,031; 0,097] | Жарым-жартылай |
| H4c | EXT → RP → MFID | 0,038 | 0,017 | 2,235 | 0,026 | [0,006; 0,072] | Жарым-жартылай |
| H4d | AGR → RP → MFID | -0,044 | 0,018 | 2,444 | 0,014 | [-0,079; -0,009] | Толук |
| H4e | NEU → RP → MFID | -0,104 | 0,019 | 5,474 | <0,001 | [-0,141; -0,067] | Жарым-жартылай |
| H5 | FL → RP → MFID | 0,088 | 0,018 | 4,889 | <0,001 | [0,053; 0,123] | Жарым-жартылай |
Толук ортомчулук менен жарым-жартылай ортомчулуктун айырмасы
Толук ортомчулук, булакта колдонулган классификация боюнча баштапкы өзгөрмөнүн натыйжа өзгөрмөсүнө түз жолу маанилүү болбогону менен, ортомчу өзгөрмө аркылуу кыйыр жол маанилүү болгон абал. Макулдашуучулук үчүн түз жол \(AGR\rightarrow MFID\) маанилүү эмес (\(p=0{,}131\)); бирок \(AGR\rightarrow RP\rightarrow MFID\) кыйыр жолу маанилүү (\(p=0{,}014\)). Ошондуктан булак H4dни толук ортомчулук деп классификациялайт.
Жарым-жартылай ортомчулук болгондо түз байланыш менен ортомчу аркылуу кыйыр байланыш экөө тең маанилүү. Ачыктык, жоопкерчилик, экстраверсия, невротизм жана финансылык сабаттуулук үчүн булак ушул классификацияны колдонот.
Невротизм боюнча жыйынтыкты кантип чечмелөө керек?
Невротизмдин инвестициялык чечим менен түз байланышы терс (\(\beta=-0{,}198\)). Мындан тышкары, тобокелдикти кабылдоо аркылуу кыйыр эффекти да \(\beta=-0{,}104\) менен терс жана Таблица 3төгү инсандык ортомчулук жолдорунун арасында абсолюттук чоңдугу боюнча эң чоң кыйыр коэффициент.
Бул жыйынтык невротизм упайы жогору ар бир адам инвестиция салбайт дегенди билдирбейт. Модель изилденген тандалмада башка конструкциялар менен бирге каралганда, жогорку невротизм упайлары төмөнүрөөк инвестициялык чечим упайлары менен статистикалык жактан байланышканын көрсөтөт.
Финансылык сабаттуулук боюнча жыйынтыкты кантип чечмелөө керек?
Финансылык сабаттуулуктун инвестициялык чечим менен түз жолу оң (\(\beta=0{,}263\), \(p<0{,}001\)). Булактын талкуусунда орточо финансылык сабаттуулук упайы 6,43/10 жана орточо инвестициялык чечим упайы 3,61/5 деп берилет.
Булак ошондой эле финансылык сабаттуулук тобокелдикти кабылдоону \(\beta=-0{,}276\) менен азайтканын жана бул жол RP → MFID терс коэффициенти менен кошулганда FL → RP → MFID кыйыр эффекти оң \(\beta=0{,}088\) болгонун билдирет. Авторлордун чечмелөөсүнө ылайык, финансылык сабаттуулук эки канал аркылуу байланышкан: билимди түз колдонуу жолу жана тобокелдикти кабылдоону кайра калибрлөө аркылуу кыйыр жол.
Макулдашуучулук боюнча жыйынтык эмне үчүн өзгөчө маанилүү?
Макулдашуучулуктун инвестициялык чечимге түз коэффициенти маанилүү эмес. Бирок булактын талкуусунда \(AGR\rightarrow RP\) жолу \(\beta=+0{,}138\) экени жана тобокелдикти кабылдоодогу бул өсүү инвестициялык чечим менен терс байланыштын ортомчусуна айланганы айтылат. Булак муну Бенгалуру контекстиндеги топко ээрчүү жүрүм-туруму жана социалдык жол менен берилген тобокелдикти кабылдоо менен байланыштырат.
Бирок булакта ушул жерде тексттик ката бар: талкуунун тиешелүү сүйлөмүндө “relationship between teachers' attitudes and students' attitudes” деген сөз айкашы жазылган. Изилдөөнүн суроосу, Таблица 2, Таблица 3 жана ошол эле абзацтын калган бөлүгү мугалим/окуучу мамилелерин эмес, макулдашуучулук, тобокелдикти кабылдоо жана инвестициялык фонд боюнча инвестициялык чечимди изилдейт. Verianla бул сүйлөмдү туурадай кылып которгон эмес, таблицадагы текшериле турган түзүлүштү негиз кылган.
Моделдин түшүндүрүү күчү канчалык?
Инвестициялык чечим үчүн \(R^2=57{,}2\%\), тобокелдикти кабылдоо үчүн \(R^2=48{,}3\%\) билдирилет. Булак жыйынтык бөлүмүндө жалпы 13 гипотезанын 12си колдоого алынганын айтат. Колдоого алынбаган түз жол H1d, башкача айтканда макулдашуучулук → инвестициялык чечим байланышы; бирок ошол эле өзгөрмө үчүн тобокелдикти кабылдоо аркылуу H4d кыйыр жолу маанилүү.
Изилдөөнүн практикалык сунуштары
Авторлор SEBI жана AMFI үчүн финансылык билим берүү программалары маалымат берүү менен гана чектелбестен; жоготуудан качуу, ыктымалдыктарды ашыкча салмактоо жана кабыл алынган көзөмөлдүн жетишсиздиги сыяктуу психологиялык тобокелдик өлчөмдөрүн да камтышы керек деп сунушташат.
Asset Management Companies — AMC жана фонд таратуучулар үчүн инсандыкка негизделген кардар профилдөөнү onboarding процесстеринде колдонууга болору; финансылык кеңешчилер үчүн окутуу адегенде финансылык билимди, андан кийин сценарий талдоосу жана жоготууну визуалдаштыруу сыяктуу ыкмалар аркылуу тобокелдикти кабылдоону кайра баалоону камтыган эки баскычтуу түзүлүштө жүргүзүлүшү мүмкүн экени айтылат.
Fintech платформалары боюнча булак социалдык далил механизмдери — мисалы, теңтуштардын портфелдери же лидерлик таблицалары — айрыкча макулдашуучулук упайы жогору колдонуучулардын тобокелдикти кабылдоосун жогорулатышы мүмкүн деп сунуштайт. Бул бөлүк авторлордун колдонмо сунушу; изилдөө бул сунуштарды рандомизацияланган контролдук кийлигишүү менен текшерген эмес.
Изилдөө колдогон жыйынтыктар
- Изилденген 385 активдүү Бенгалуру инвестициялык фонд инвесторлорунда тобокелдикти кабылдоо инвестициялык чечим менен күчтүү жана терс структуралык байланыш көрсөткөн.
- Финансылык сабаттуулук инвестициялык чечим менен оң түз байланышта.
- Жоопкерчилик инсандык сапаттардын арасында инвестициялык чечим менен эң күчтүү оң түз коэффициентке ээ.
- Невротизм түз да, тобокелдикти кабылдоо аркылуу кыйыр да терс байланыш көрсөткөн.
- Макулдашуучулук үчүн түз жол маанилүү эмес; тобокелдикти кабылдоо аркылуу кыйыр жол маанилүү жана булак муну толук ортомчулук деп классификациялайт.
- Модель инвестициялык чечим дисперсиясынын %57,2-син жана тобокелдикти кабылдоо дисперсиясынын %48,3-ин түшүндүрөт.
- Өлчөө модели үчүн берилген α, CR, AVE жана HTMT маанилери булак колдонгон кабыл алуу критерийлерине жооп берет.
Изилдөө колдобогон жыйынтыктар
- Инсандык сапаттар инвестициялык жүрүм-турумга сөзсүз себеп болору көрсөтүлгөн эмес.
- Тобокелдикти кабылдоо убакыттын өтүшү менен инвестициялык чечимди өзгөртөрү узак мөөнөттүү түрдө далилденген эмес.
- Жыйынтыктар Индиянын бүт калкын чагылдырган ыктымалдык улуттук тандалмадан алынган эмес.
- Бенгалурудагы коэффициенттерди Түркияга же башка өлкөлөргө ошол эле чоңдукта өткөрүүгө болору көрсөтүлгөн эмес.
- Өзүн-өзү билдирүүгө негизделген инвестициялык чечим реалдуу операциялык жазуулар менен тастыкталган эмес.
- Инсандыкка негизделген финансылык продукт сунуштары инвестициялык натыйжалуулукту жогорулатаары эксперименттик түрдө текшерилген эмес.
- Fintech колдонуучу интерфейси боюнча сунуштар контролдук UX эксперименти менен сыналган эмес.
Изилдөөнүн чектөөлөрү
Булак алты негизги чектөөнү белгилейт:
- Кесилиштик дизайн: себептик тыянак чыгарууну чектейт.
- Өзүн-өзү билдирүү: инвестициялык чечим социалдык жактырылуучулук ыктоосунан таасирлениши мүмкүн.
- Бир шаар: Бенгалуру контексти жалпылоону чектейт.
- Максаттуу тандоо: ыктымалдык тандалма болбогондуктан формалдуу калкка тышкы валиддүүлүктү чектейт.
- Кыска инсандык шкала: 15 пункттан турган BFI-S, кеңири NEO-PI-Rге салыштырмалуу инсандык өлчөмдөрдөгү нюанстарды чектеши мүмкүн.
- Тобокелдикти кабылдоонун курамдык өлчөөсү: тобокелдикти кабылдоо жоготуу ыктымалдыгы, жоготуунун көлөмү жана кабыл алынган көзөмөл сыяктуу кошумча өлчөмдөргө бөлүнгөн эмес.
Келечектеги изилдөөлөр үчүн сунуштар
Авторлор келечекте AMC же fintech платформаларынан алынган реалдуу операциялык жазуулар колдонулган узак мөөнөттүү изилдөөлөрдү; жыныс, жаш жана кирешени модератор катары текшерүүнү; Mumbai, Delhi жана Hyderabad камтылган көп шаарлуу салыштырууларды; тобокелдикти кабылдоону кошумча өлчөмдөргө бөлүүнү жана инсандыкка ылайык багытталган тобокелдикти кайра калибрлөө куралдарын сынаган рандомизацияланган жүрүм-турумдук кийлигишүү эксперименттерин сунушташат.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: An Investigation of Investor Personality and Financial Literacy as Predictors of Mutual Fund Investment Decisions: The Meditating Influence of Risk Perception
Аталыш боюнча эскертүү: Булакта “Meditating Influence” деп жазылган. Макаланын методу жана бардык статистикалык мазмуну mediation/ортомчулук талдоосун сүрөттөсө да, түпнуска аталыш унчукпай “Mediating” деп оңдолгон эмес.
Авторлор: Chiranjeevi; Naveen Kumar H S.
Авторлордун ирети: Булакта Chiranjeevi биринчи, Naveen Kumar H S экинчи орунда.
Аффилиациялар: Эки автор үчүн тең Research Scholar — Nitte Meenakshi Institute of Technology, Bengaluru; Assistant Professor — Dr. NSAM First Grade College, Bengaluru; Nitte (Deemed to be University) деген белгилер булакта бар.
Corresponding author: Булак макалада ачык көрсөтүлгөн эмес.
Тең салым жөнүндө билдирүү: Булакта өзүнчө тең салым билдирүүсү жок.
Булактын түрү: International Conference Proceedings on Advanced Multidisciplinary Research and Innovation (ICAMRI – 2026) ичинде жарыяланган конференциялык изилдөө баяндамасы.
Булак ичиндеги барак аралыгы: 1–9; жүктөлгөн PDF ичинде 12–20-барактар.
ISBN: 978-81-688512-6-9.
Булакта басылган DOI: 10.65647/msp/131/2026.
DOI чеги: Ушул эле DOI конференция материалдары китебиндеги макала барактарынын төмөнкү колонтитулунда жалпы түрдө колдонулат. Булак мунун өзүнчө макала DOIси менен том DOIсинин ортосундагы статусун так ажыратпайт; Verianla тарабынан өзүнчө макала DOIси түзүлгөн эмес.
Конференция материалдары китебинин басма маалыматы: First Edition; August 2026.
Конференциянын датасына байланыштуу булак ичиндеги айырма: Конференция материалдары китебинин уюштуруу барактарынын биринде конференция “15th August 2025” деп көрсөтүлсө, томдун аталышы ICAMRI – 2026 жана басылган жылы August 2026. Бул даталар булакта ушундай түрдө бирге берилген.
Уюм: University of Edenberg, Lusaka, Zambia, Africa; булак мындан тышкары S.T. Hindu College, Sree Ayyappa College for Women, Don Bosco College жана Women's Christian College менен академиялык кызматташтык тууралуу маалымат берет.
Рецензия статусу: Конференция материалдары китебинин кириш сөзүндө ар бир текст тажрыйбалуу рецензенттерден жана тармактык адистерден турган комиссия тарабынан rigorous peer-review process алкагында бааланганы айтылат. Бул конференция китебинин өз билдирүүсү; Verianla муну көз карандысыз журналдык рецензия статусу катары кеңейтпейт.
Автордук укук: Булакта © Publisher жана “All Rights Reserved” белгилери бар; алдын ала жазуу жүзүндөгү уруксатсыз көбөйтүүнү чектеген билдирүү камтылган. Ошондуктан булактагы беттин дизайны же таблицалардын визуалдык көчүрмөсү колдонулган эмес; сандык жыйынтыктар таза HTML таблицаларына айландырылып, концептуалдык схема өз алдынча кайра түзүлгөн.
Изилдөөнүн түрү: Позитивисттик, дедуктивдүү, кесилиштик сандык сурамжылоо изилдөөсү.
Изилдөөнүн географиясы: Bengaluru, Karnataka, Hindistan.
Тандалма: Акыркы 12 ай ичинде инвестициялык фонд ишмердиги болгон 385 активдүү инвестор.
Тандоо ыкмасы: Максаттуу жана кар тоголок тандоо.
Программалык камсыздоо: SmartPLS 4.
Негизги талдоо: Partial Least Squares Structural Equation Modeling — PLS-SEM.
Ортомчулук тести: 5.000 bootstrap кайра тандоосу жана %95 bias-corrected confidence intervals.
Өлчөө моделинин критерийлери: outer loading ≥ 0,70; Cronbach α ≥ 0,70; CR ≥ 0,70; AVE ≥ 0,50; HTMT < 0,85.
Структуралык моделдин отчеттору: жол коэффициенттери, \(R^2\), \(f^2\), \(Q^2\), SRMR жана NFI.
Жалпы методдук ыктоо: Harman бир фактордук тести жана marker variable ыкмасы; булак ошондой эле VIF маанилерин билдирет.
Маалыматтардын жеткиликтүүлүгү: Булакта өзүнчө ачык маалымат топтому же маалыматтардын жеткиликтүүлүгү боюнча билдирүү жок.
Этика комитети / катышуучунун макулдугу: Иштелген макаланын текстинде өзүнчө этика комитетинин уруксаты же informed-consent билдирүүсү табылган эмес. Анын жоктугу этикалык процесс жүргүзүлгөн эмес дегенди далилдебейт; болгону булак текстинде бул ачык билдирилбегенин билдирет.
Каржылоо: Өзүнчө каржылоо билдирүүсү табылган эмес.
Кызыкчылыктардын кагылышы: Өзүнчө кызыкчылыктардын кагылышы жөнүндө билдирүү табылган эмес.
CRediT / авторлордун салымы: Өзүнчө CRediT салым билдирүүсү жок.
Маанилүү кайра өндүрүмдүүлүк кемчилиги: Сурамжылоо методунда финансылык сабаттуулук үчүн 10, тобокелдикти кабылдоо үчүн 10 жана инвестициялык чечим үчүн 15 пункт аныкталганы менен, өлчөө модели Таблица 1де бул конструкциялар үчүн \(K=5\) деп берилет. Булак кайсы пункттар алынып салынганын же бул айырманын себебин түшүндүрбөйт.
Булак ичиндеги тексттик дал келбестик: Талкууда H4d түшүндүрүлүп жатканда бир сүйлөмдө “teachers' attitudes and students' attitudes” деген сөз айкашы бар. Бирок изилдөө мугалимдердин же окуучулардын мамилесин изилдебейт; тиешелүү гипотеза жана Таблица 3 макулдашуучулук → тобокелдикти кабылдоо → инвестициялык фонд боюнча инвестициялык чечим жолун көрсөтөт. Verianla чечмелөөсүн текшериле турган таблицага жана изилдөө дизайнына негиздеген.
Адабият боюнча эскертүү: Адабият тизмесинде жок дегенде бир жазууда “[cite specific journal]” деген орун толтургуч көрүнөт жана макаланын негизги текстинде шилтеме берилген айрым эмгектердин толук библиографиялык жазуулары көрүнгөн тогуз беттик баяндаманын аягында жок.
Негизги чечмелөө чеги: Жыйынтыктар статистикалык болжолдоо жана ортомчулук байланыштар болуп саналат. Кесилиштик дизайн, өзүн-өзү билдирүү жана ыктымалдык эмес тандоо себептүү аларды себептик же жалпы калкка түз жалпылана турган жыйынтык катары чечмелөөгө болбойт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген