

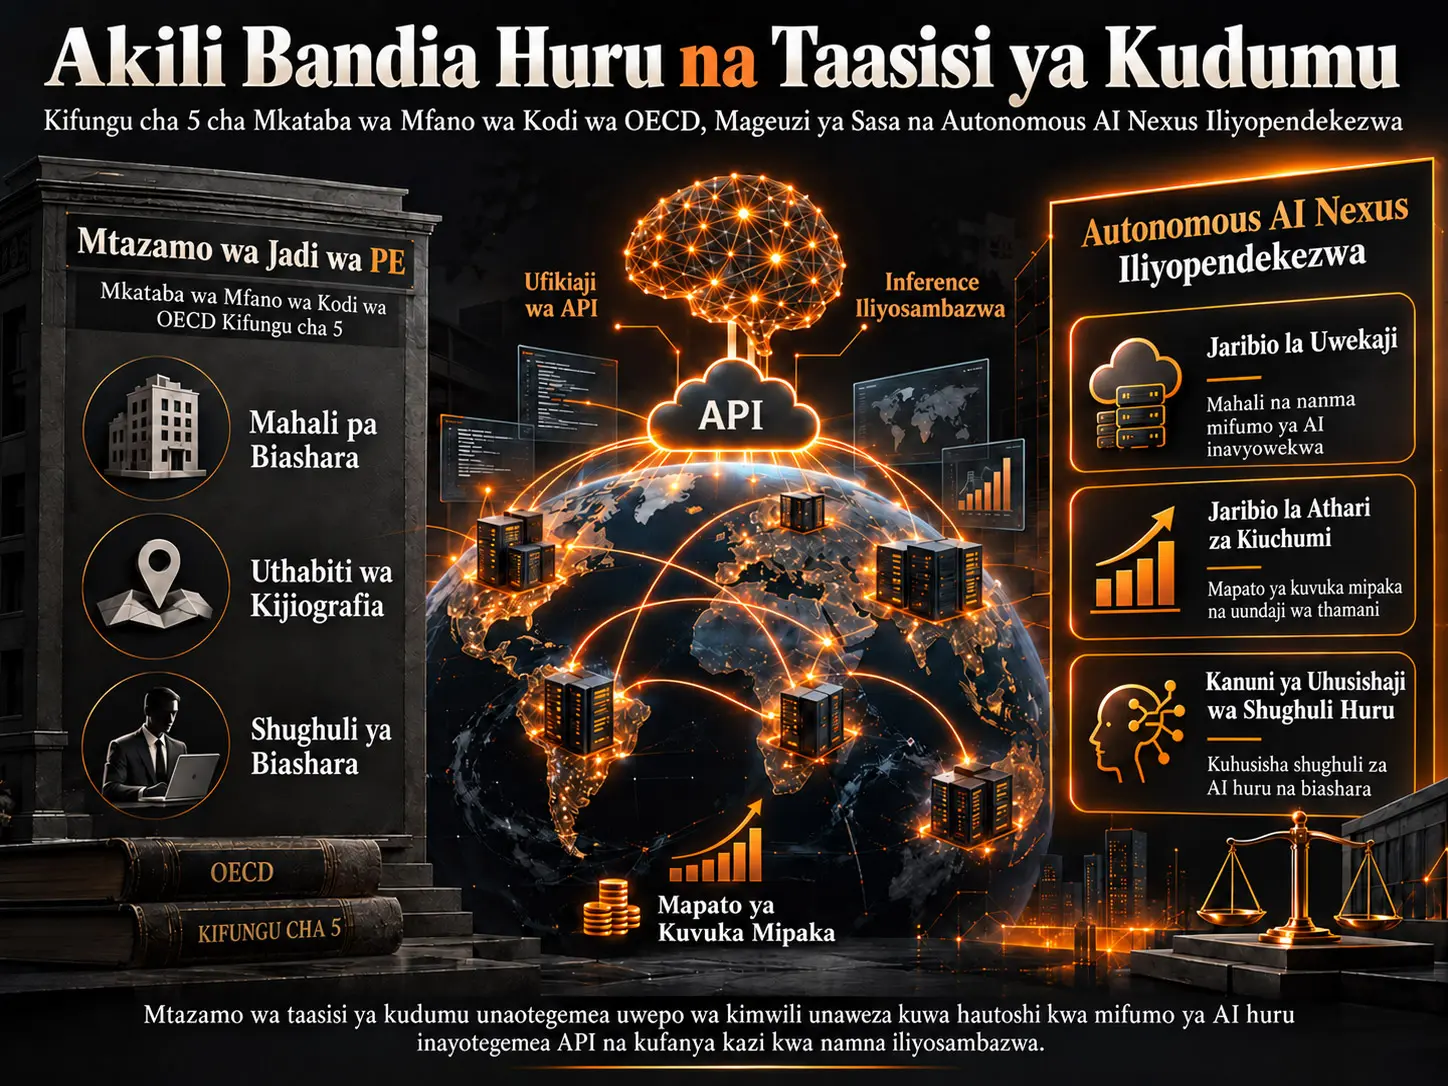
Mahali pa kudumu pa biashara (Permanent Establishment, PE) ni mojawapo ya viungo vya msingi katika kodi ya kimataifa vinavyotumiwa kuruhusu nchi, kama nchi chanzo, kutoza kodi faida za kibiashara za biashara ya kigeni. Mfululizo wa sehemu nne wa Lucas Gribinski unahoji kuwa mbinu ya PE katika Article 5 ya OECD Model Tax Convention, inayotegemea uhusiano wa kimwili na kijiografia, inaweza kukabili matatizo ya kimuundo inapokutana na mifumo ya AI inayojitegemea inayotolewa kupitia API na kufanya kazi kwenye miundombinu ya kompyuta iliyosambazwa.
Uchambuzi wa mwandishi unalenga vipengele vitatu vya jadi: kuwepo kwa “mahali pa biashara” palipo chini ya matumizi au udhibiti wa biashara, mahali hapo kuwa na uthabiti wa kutosha kwa upande wa eneo la kijiografia na muda, na shughuli za kibiashara za biashara hiyo kufanywa kupitia mahali hapo. Ikiwa huduma ya AI inayojitegemea inapatikana tu kupitia API endpoint, shughuli za inference zinasambazwa kwa nguvu kati ya vituo tofauti vya data, na hakuna wakala wa binadamu wa eneo husika kwa kila matokeo ya kibiashara binafsi, mwandishi anapendekeza kuwa viungo hivyo vitatu huenda visianzishwe kwa wakati mmoja.
Makala ya pili ya mfululizo inachunguza zana za sasa za mageuzi kama Significant Economic Presence, Pillar One Amount A, mfumo wa Net CFC Tested Income wa Marekani na Pillar Two global minimum tax, na inahoji kuwa zana hizo hazitatui moja kwa moja tatizo mahususi la “source-country nexus” kwa AI. Makala ya tatu badala yake inapendekeza modeli mpya ya kinormativi iitwayo autonomous AI nexus, ambayo inabadilisha uwepo wa kimwili kwa vipimo vitatu vya kiutendaji: deployment test, economic effects test na autonomous activity attribution rule.
Makala ya nne inaonyesha jinsi modeli hii ingefanya kazi kupitia kampuni ya kubuniwa ya Marekani iitwayo AI-Co, mfumo wa AI ya kisheria unaojitegemea iitwayo LexAI, LegalFirm GmbH ya Ujerumani na EndClient SA ya Ufaransa, na inatumia stress test tatu: threshold fragmentation, attribution chain isiyo wazi, na matumizi yaliyo karibu na mpaka wa kizingiti. Matokeo haya si migogoro halisi ya kodi wala kanuni zilizokubaliwa za OECD; ni uchambuzi wa kesi za kisheria ulioundwa ili kuonyesha uthabiti wa ndani wa mfumo unaopendekezwa na mwandishi.
Kwa nini mahali pa kudumu pa biashara ni muhimu sana katika kodi ya kimataifa?
Katika mikataba ya kimataifa ya kodi, uwezo wa kutoza kodi faida ya biashara ya kigeni katika nchi chanzo mara nyingi hautegemei tu ukweli kwamba biashara hiyo inafanya mauzo katika nchi hiyo. Mbinu ya jadi hutafuta kuwepo kwa uhusiano wa kutosha wa kiuchumi na kimwili kati ya biashara ya kigeni na nchi chanzo.
Article 5 ya OECD Model Tax Convention inadhibiti dhana ya permanent establishment, ambayo ni mojawapo ya modeli kuu za uhusiano huo. Chini ya Article 7, kuwepo kwa PE ni mojawapo ya milango ya msingi inayowezesha faida za biashara kutozwa kodi katika nchi chanzo.
Tatizo katika mfululizo wa Gribinski ni hili: dhana hii imeendelea kwa takriban karne moja ikizunguka viashiria vya ulimwengu wa kimwili kama kiwanda, ofisi, tawi, ghala, mashine au wakala wa binadamu. AI inayojitegemea, hata hivyo, inaweza kufanya shughuli ileile ya kiuchumi bila kuunda uhusiano wa kudumu na mahali fulani pa kimwili.
Vipimo Vitatu vya Msingi vya OECD Article 5 ni Vipi?
Mfululizo chanzo unaeleza uchambuzi wa Article 5 kupitia vipengele vitatu vya kisheria vinavyokusanyika pamoja: place of business, fixation na business activity. Hoja kuu ya mwandishi ni kwamba katika AI deployment iliyosambazwa na kutegemea API, kila kipengele kati ya hivi hukabili changamoto kwa sababu tofauti.
1. Kipimo cha place of business
Katika hatua ya kwanza, hutafutwa mahali ambapo biashara inaweza kutumia, kudhibiti au kuwa nayo kwa madhumuni ya shughuli zake za biashara. Mifano ya jadi ni ofisi, kituo, vifaa, mashine au miundombinu ya server.
Cloud computing tayari imefanya kipimo hiki kuwa kigumu. Ikiwa cloud provider anaendesha kituo chake cha data, kituo hicho kinaweza kuwa mahali pa kimwili pa biashara kwa shughuli za kibiashara za provider. Kinyume chake, ikiwa mteja wa cloud ananunua tu “computing service” na hawezi kuamua ni mashine gani ya kimwili itatumika, ni vigumu zaidi kuhitimisha kwamba kituo hicho hicho cha data kiko chini ya matumizi au udhibiti wa mteja.
Tatizo la uchumi wa API
Katika autonomous AI deployment, biashara mara nyingi haitumii server fulani ya kimwili bali uwezo wa kompyuta unaopatikana kupitia API.
Biashara inaweza:
- kutokujua ni server gani ya kimwili itatumika,
- kutokuchagua nchi ya miundombinu wakati wa shughuli,
- kutodhibiti kama ombi lilelile linaendeshwa katika vituo tofauti vya data,
- kutokuwa na haki ya kisheria ya kutumia GPU au server.
Katika hali hii, kwa mujibu wa mbinu ya makala chanzo, kinachonunuliwa si “matumizi ya mahali” bali huduma ya kompyuta isiyo ya kimwili inayotoa matokeo maalumu.
Mahali ambapo kipimo cha “At the disposal” kinavunjika
Ili mahali pa kimwili pachukuliwe kuwa chini ya matumizi au udhibiti wa biashara, kwa kawaida inatarajiwa biashara iweze kutambua mahali hapo, kulitumia na kulidhibiti kwa kiwango fulani.
Katika modeli ya AI inference iliyosambazwa, biashara inayotoa huduma ya kibiashara inaweza:
- kutoweza kutambua mahali pa kimwili,
- kutokuwa na udhibiti juu ya hardware maalumu,
- kutokujua shughuli inaendeshwa katika jiografia gani.
Kwa sababu hii, mwandishi anahoji kuwa kipimo cha sasa kinaweza kufikia hitimisho la “no PE” licha ya kuwepo kwa shughuli kubwa ya kiuchumi.
2. Kipimo cha fixation
Kipengele cha pili kinauliza kama mahali pa biashara pana uhusiano wa kijiografia ulio thabiti vya kutosha. Uwepo wa kitu cha kimwili pekee hautoshi; shughuli za kibiashara lazima ziwe na uhusiano wa kutosha wa muda na mwendelezo wa kijiografia na mahali maalumu.
Miundombinu iliyosambazwa ya inference ya AI inayojitegemea inaleta tatizo tofauti hapa. Mfumo uleule wa AI unaweza kuwahudumia wateja nchini Ujerumani kwa miaka, lakini shughuli binafsi za inference zinaweza kutokea ndani ya milisekunde katika Frankfurt, Dublin, Virginia au eneo jingine.
Kwa hiyo, vipimo viwili tofauti vya muda vinaonekana:
| Kiwango | Uendelevu | Uhusiano wa kijiografia |
|---|---|---|
| AI deployment ya kibiashara | Miezi au miaka | Inaendelea kwa uhusiano na soko la wateja |
| Shughuli moja ya inference | Milisekunde / sekunde | Inaweza kuwa ya kubadilika na yenye kuhama |
Hii ndiyo hali ambayo mwandishi anaiita “paradox”: uhusiano wa kibiashara unaendelea kwa muda mrefu, lakini computation ya kimwili inayouzalisha haidumu katika mahali pamoja maalumu.
3. Kipimo cha business activity
Kipimo cha tatu kinahitaji shughuli kuu ya kibiashara ya biashara kufanywa kupitia mahali pa biashara husika.
Katika enzi ya cloud computing, sehemu kubwa ya automation bado inaweza kutazamwa kama mchakato unaoanzishwa na binadamu au kama chombo cha shughuli ya binadamu. Kwa AI inayojitegemea, mwandishi anaeleza hali inayokwenda mbali zaidi:
- AI hutayarisha rasimu ya mkataba,
- husawazisha upya portfolio ya kifedha,
- hutengeneza uchambuzi wa kitaalamu,
- hufanya shughuli au mawasiliano,
- kila matokeo binafsi hayajaidhinishwa mapema na binadamu.
Kulingana na hoja ya mfululizo, swali la “ni binadamu gani aliyefanya shughuli inayozalisha mapato katika mahali gani?” linazidi kuwa na uzito mdogo wa kuamua.
Tofauti ya Kisheria Kati ya AI Inayojitegemea na Cloud Computing ya Kawaida ni Ipi?
Katika mfululizo chanzo, cloud computing na autonomous AI hazitazamwi kama tatizo lilelile. Katika modeli ya cloud, hata ikiwa miundombinu ya kimwili iko mbali, inaweza kukubalika kwamba kazi inayozalisha mapato imepangwa na watu na kwamba mfumo ni chombo chao. Katika hali ya AI inayojitegemea, kuzalishwa kwa matokeo fulani ya kibiashara kunaweza kutenganishwa na hitaji la binadamu kutoa amri au idhini tofauti kwa kila shughuli. Kiini cha ukosoaji wa mwandishi kuhusu Article 5 ni kuvunjika huku kwa “activity attribution”.
Kwa nini dependent agent PE si suluhisho la moja kwa moja?
Article 5 haijumuishi fixed-place PE pekee; katika hali fulani, dependent agent anayefunga mikataba kwa niaba ya biashara au kufanya shughuli za kibiashara anaweza pia kusababisha matokeo ya PE.
Hata hivyo, AI yenyewe si mhusika huru wa kisheria katika sheria ya kodi ya sasa wala si wakala wa binadamu. Aidha, ukweli kwamba mteja anatumia huduma ya AI katika biashara yake haumfanyi mteja huyo moja kwa moja kuwa dependent agent wa provider wa AI.
Kwa hiyo, mwandishi anapendekeza kuwa njia mbadala za PE zinazotegemea wakala wa binadamu pia hazijazi kwa lazima pengo la nexus katika huduma ya AI inayojitegemea inayotolewa kupitia API.
Isipokuwa za preparatory and auxiliary
Article 5(4) inaweza kuondoa baadhi ya shughuli za maandalizi au za msaidizi kutoka katika wigo wa PE. Mwandishi anahoji kuwa pale ambapo AI inference ndiyo bidhaa kuu ya kibiashara ya biashara ya AI, kuitazama kama “auxiliary” kungekuwa si sahihi kiuchumi.
Hata hivyo, ikiwa vipimo vya awali vya uhusiano wa kimwili tayari havijatimizwa, mjadala huu mara nyingi hauwezi hata kufikia hatua inayofuata.
Je, Mageuzi ya Sasa ya Kodi ya Kidijitali Yanatatua Tatizo Hili?
Jibu la makala ya pili katika mfululizo ni “si kikamilifu”. Hata hivyo, hii si hukumu ya jumla kwamba mageuzi yaliyopo yameshindwa au hayana thamani. Hoja nyembamba zaidi ya mwandishi ni kwamba zana hizi hazikuundwa kutatua tatizo mahususi la source-country nexus la AI inayojitegemea.
Significant Economic Presence
Mbinu ya Significant Economic Presence imefungua mjadala kuhusu kuanzisha uhusiano wa kiuchumi bila uwepo wa kimwili. Viashiria kama mapato, msingi wa watumiaji wa kidijitali na mwingiliano wa kidijitali vinaweza kutumiwa badala ya physical nexus.
Ukosoaji wa Gribinski ni kwamba revenue threshold inaweza kuonyesha ni kiasi gani cha mapato kinatoka katika nchi fulani, lakini haiwezi peke yake kutatua ni nani na ni eneo gani linapaswa kuhusishwa kisheria na shughuli ya kiuchumi inayozalisha mapato hayo.
Pillar One Amount A
Pillar One Amount A ni mfumo tofauti unaolenga kugawa upya sehemu fulani ya residual profit ya makundi makubwa sana na yenye faida kubwa ya kimataifa kati ya market jurisdictions.
Mwandishi haioni hii kuwa sawa moja kwa moja na autonomous AI nexus. Amount A haiandiki upya mfumo mzima wa PE kwa mujibu wa swali “shughuli ya AI ilitokea wapi?”; ina wigo, vizingiti na allocation mechanism tofauti.
NCTI
Mfululizo unatathmini mfumo wa Net CFC Tested Income wa Marekani katika muktadha wa residence-country taxation. Kwa mujibu wa mbinu ya mwandishi, nchi ya residence kutoza kodi mapato ya nje hakutengenezi treaty nexus mpya kwa source country ambayo shughuli ya kiuchumi inachukuliwa kuwa imetokea.
Pillar Two
Lengo kuu la Pillar Two ni kuhakikisha makundi makubwa ya kimataifa yanafikia kiwango fulani cha chini cha kodi halisi kwa msingi wa jurisdiction.
Dhana kuu inayotenganishwa na mwandishi ni:
Tatizo la kiwango cha kodi ≠ tatizo la haki ya kutoza kodi / nexus.
Ikiwa nchi haiwezi kuanzisha mamlaka ya kutoza kodi biashara ya kigeni ya AI tangu mwanzo, muundo wa minimum-tax wenyewe hautengenezi moja kwa moja PE mpya katika nchi hiyo.
Hitimisho la kinormativi la mfululizo
Kwa hiyo, badala ya kupanua muundo wa physical PE kwa tafsiri bunifu, mfululizo unapendekeza kubuni kipimo maalumu cha nexus kwa AI ndani ya Article 5.
Autonomous AI Nexus ni Nini?
Autonomous AI Nexus ni modeli ya uhusiano wa kodi iliyopendekezwa na Gribinski inayolenga kubadilisha vipengele vitatu vya PE ya kawaida kwa vihusishi vitatu vya kiutendaji vinavyolingana na autonomous AI deployment. Si kanuni ya sasa ya OECD.
| Kipengele cha kawaida cha Article 5 | Tatizo lililoelezwa katika chanzo | Kibadala cha kiutendaji kilichopendekezwa |
|---|---|---|
| Place of business | Huenda kusiwe na mahali pa kimwili pa kudumu panapodhibitiwa na mtumiaji wa API | Deployment test |
| Fixation | Inference inaweza kuhama kila mara kati ya maeneo ya kimwili | Economic effects test |
| Business activity attribution | Huenda kusiwe na wakala wa binadamu wa eneo kwa kila matokeo | Autonomous activity attribution rule |
1. Deployment test
Katika pendekezo la chanzo, autonomous AI system inatarajiwa kuonekana kuwa “substantively deployed” katika jurisdiction ikiwa, ndani ya kipindi cha marejeo cha miezi 12, inavuka kizingiti fulani cha mapato kupitia autonomous interactions na resident au established entities katika jurisdiction hiyo.
Makala inajadili takriban €1 milioni au kiasi sawa katika sarafu ya ndani kama thamani ya mwanzo ya usanifu.
Thamani hii:
- si kizingiti kinachotumika cha OECD,
- si kizingiti kilichoboreshwa kisayansi,
- ni parameter ya kinormativi iliyowasilishwa na mwandishi kama sehemu ya kuanzia kwa mazungumzo.
“Autonomous interaction” inamaanisha nini?
Katika pendekezo la mfululizo, autonomous interaction inachukuliwa kuwa hali ambapo matokeo binafsi ya AI hayakuhakikiwa au kuidhinishwa moja moja na binadamu kabla ya kutumwa kwa end-user.
Katika kiwango cha mfumo, kuwepo kwa:
- quality assurance,
- periodic audit,
- deployment parameter approval,
- sample-based human monitoring
peke yake hakufanyi matokeo kuwa “human-reviewed”.
Uainishaji huu pia ni pendekezo la kinormativi la mwandishi wa chanzo; si ufafanuzi wa sasa wa OECD.
2. Economic effects test
Economic effects test inayopendekezwa badala ya fixation test inalenga kutathmini si muda ambao physical inference server inabaki katika nchi ileile, bali jinsi athari za kiuchumi za AI zinavyojitokeza kwa ukawaida na mwendelezo katika source country.
Kizingiti cha mwanzo kilichopendekezwa katika mfululizo ni wastani wa angalau takriban 12 qualifying interaction kwa mwezi katika kipindi chochote cha miezi sita.
Kwa mfano, ikiwa mfumo wa AI unafanya shughuli 1000 za kujitegemea kwa mwezi kwa wateja nchini Ujerumani, ukweli kwamba inference operations zinafanywa Virginia au Dublin si jambo la kuamua chini ya modeli inayopendekezwa. Athari ya kiuchumi inachukuliwa kuwa imezalishwa kwa mteja wa Ujerumani.
3. Autonomous activity attribution rule
Kipengele cha tatu huamua shughuli ya AI ihusishwe na enterprise ipi.
Kanuni ya msingi katika chanzo ni kufanya attribution kwa direct commercial deployer, yaani biashara inayopokea mapato na kutoa mfumo wa AI kibiashara kwa wahusika wengine.
Kwa njia hii, model developer anaweza kutenganishwa na application deployer.
Chain attribution
Ikiwa foundation-model developer anatoa API kwa kampuni nyingine, na kampuni ya pili inaunganisha modeli hiyo katika bidhaa yake na kuiuza kwa end-user, pendekezo la chanzo hufuata mnyororo wa kibiashara kutoka kwa mtumiaji wa mwisho kwenda juu.
Haidhaniwi katika kila hali kwamba upstream model developer ndiye mwenye source-country nexus. Biashara inayofanya direct commercial deployment inaweza kuwa ndiyo ya kuamua.
Internal-use exclusion
Ikiwa kampuni inatumia AI tu katika shughuli zake za ndani na haitoi mfumo huo wa AI kwa watu wengine kama huduma inayozalisha mapato, pendekezo la mwandishi linalenga kuhakikisha kipengele cha deployment cha autonomous AI nexus hakianzishwi.
Kanuni hii imeongezwa ili kuzuia hitimisho kwamba “kila biashara inayotumia AI inaunda PE mpya”.
Je, Vizingiti Vilivyopendekezwa vya €1 Milioni na Shughuli 12 ni Kanuni za Kodi Zilizokamilika?
Hapana. Hizi ni calibration za kuanzia kwa modeli iliyopendekezwa na Lucas Gribinski. Chanzo chenyewe pia kinasema kwamba vizingiti vinapaswa kuamuliwa kupitia majadiliano ya bilateral au multilateral. Verianla haiwasilishi namba hizi kama sheria ya sasa ya OECD, sheria ya nchi au kiwango cha kimataifa.
Mfano wa kubuniwa wa AI-Co na LexAI
Makala ya nne inaunda kesi ya kubuniwa ili kuonyesha jinsi modeli hiyo inavyofanya kazi.
AI-Co ni biashara ya AI ya kubuniwa iliyosajiliwa Delaware na yenye makao makuu San Francisco.
LexAI ni mfumo wa kubuniwa wa AI inayojitegemea unaoweza kutengeneza memorandum ya kisheria, mapitio ya mkataba na litigation risk assessment bila ukaguzi wa binadamu kwa kila matokeo binafsi.
LegalFirm GmbH ni kampuni ya sheria ya kubuniwa ya Ujerumani iliyoko München na ni mteja wa LexAI API.
EndClient SA ni mteja wa Kifaransa wa LegalFirm GmbH.
Mfano wa Ujerumani
Katika mwaka wa kesi ya kubuniwa, LegalFirm GmbH hutuma maombi 18.400 kwa LexAI na kulipa AI-Co jumla ya €4,2 milioni katika ada za API.
Kipimo kilichopendekezwa kinapotumika:
- kizingiti cha mapato kinavukwa,
- kizingiti cha interaction-frequency kinavukwa,
- AI-Co inachukuliwa kuwa direct commercial deployer,
- modeli inayopendekezwa inazalisha matokeo ya autonomous AI nexus nchini Ujerumani.
Matokeo haya ni matumizi ya kinadharia tu ya mfumo unaopendekezwa; hayamaanishi kwamba chini ya Article 5 ya sasa Ujerumani ina haki ya moja kwa moja ya kutoza kodi AI-Co halisi.
Kwa nini Ufaransa ni tofauti?
Mkataba wa moja kwa moja wa AI-Co si pamoja na EndClient SA ya Ufaransa bali pamoja na LegalFirm GmbH ya Ujerumani.
EndClient SA hupokea matokeo ya LexAI kwa njia isiyo ya moja kwa moja kupitia LegalFirm. Kanuni ya chain attribution ya mwandishi haioni AI-Co kuwa direct deployer nchini Ufaransa.
Kwa hiyo Autonomous AI Nexus inayopendekezwa inaweza:
- kuunda nexus kwa AI-Co nchini Ujerumani,
- kutounda nexus kwa AI-Co nchini Ufaransa kwa sababu hiyo hiyo.
Ikiwa LegalFirm GmbH ina PE yake ya kawaida nchini Ufaransa ni swali tofauti la sheria ya kodi.
Kwa nini tofauti hii ni muhimu?
Kwa mfano huu, mwandishi anajaribu kuonyesha kwamba utaratibu unaopendekezwa hautegemei tu kipimo cha “matokeo ya AI kutumiwa mahali fulani”. Mnyororo wa uhusiano wa kibiashara na deployer anayepokea mapato pia vinatathminiwa.
Stress test 1: threshold fragmentation
AI-Co ya kubuniwa inajaribu kugawanya huduma yake nchini Ujerumani katika bidhaa mbili tofauti za API ili kuweka kila moja chini ya kizingiti.
Katika mfano wa chanzo:
- LexAI-Contracts: €480.000,
- LexAI-Litigation: €480.000
zinaonyeshwa kuwa jumla ya €960.000.
Mwandishi anapendekeza kwamba ikiwa ni biashara ileile, mteja yuleyule, miundombinu ileile ya msingi ya modeli na bidhaa zilizounganishwa kiuchumi, shughuli zinapaswa kutathminiwa kwa pamoja kupitia mbinu ya antifragmentation.
Stress test 2: attribution chain isiyo wazi
Katika toleo la pili, AI-Co inampa leseni LexAI kwa German intermediary EuroReseller GmbH, na reseller ndiye anayefanya mkataba wa moja kwa moja na mtumiaji wa mwisho.
Kulingana na chain attribution rule ya mwandishi, direct commercial relationship inapohamia kwa reseller, deployer husika wa autonomous AI nexus pia anaweza kuwa reseller.
Lengo la muundo huu ni kuepuka kuhusisha kila mapato ya AI moja kwa moja na foundation-model developer.
Stress test 3: matumizi karibu na kizingiti
Ikiwa matumizi ya LexAI ya LegalFirm yanapunguzwa hadi wastani wa interaction tisa kwa mwezi, kizingiti kilichopendekezwa cha 12 interaction hakivukwi.
Chanzo kinatetea kutokuwepo kwa nexus katika hali hii kama mpaka unaoendana na mantiki ya jadi ya “durable engagement” ya PE.
Mbinu na Matokeo ya Utafiti
Je, mfululizo huu ni utafiti wa kiempiria?
Hapana. Makala zote nne ni uchambuzi wa kisheria-doktrinali na wa kinormativi. Hakuna jaribio la maabara, utafiti wa dodoso, paneli ya econometrics, jaribio la nasibu au hifadhidata ya assessment halisi za kodi iliyotumiwa.
Mbinu ina tabaka zifuatazo:
- Uchambuzi wa kidoktrinali wa OECD Model Tax Convention Article 5 na Commentary.
- Kulinganisha maandiko ya cloud computing na matumizi ya PE.
- Kutumia modeli ya Autonomous AI deployment kwenye three-prong test ya kawaida.
- Kuchambua mageuzi ya sasa ya kodi ya kidijitali katika muktadha wa AI.
- Kuendeleza muundo mpya wa autonomous AI nexus.
- Case study ya kubuniwa lakini yenye uhalisia wa kiutendaji.
- Stress testing kwa threshold fragmentation, chain attribution na boundary-value scenarios.
Hoja kuu ya kisheria ya mwandishi
Hoja ya msingi ya makala ya kwanza ya mfululizo ni hii:
API access + distributed inference + autonomous output generation inaweza kuunda kutolingana kwa kimfumo na mbinu za uhusiano wa kimwili na wa binadamu za fixed-place PE test ya kawaida.
Chanzo kinaweka kutolingana huku katika muundo wa sehemu tatu:
| Swali la Article 5 | Tatizo lililoelezwa katika chanzo kwa Autonomous AI |
|---|---|
| Je, kuna mahali ambapo biashara inaweza kutumia? | API deployer huenda asiwe na haki ya kutumia au kudhibiti hardware maalumu. |
| Je, mahali hapo ni thabiti kijiografia na kwa muda? | Inference inaweza kuelekezwa kwa nguvu kati ya maeneo na server mbalimbali. |
| Shughuli ya kibiashara inaweza kuhusishwa na nani kupitia mahali hapo? | Huenda kusiwe na wakala wa binadamu wa eneo kwa shughuli inayotengeneza matokeo binafsi. |
“Under-taxation” inaelezwaje katika chanzo?
Mwandishi anaelezea hali ambapo biashara ya AI inazalisha mapato makubwa katika source country lakini source jurisdiction haiwezi kutoza business-profit tax kwa sababu PE ya kawaida haijaundwa kama “structural undertaxation”.
Kauli hii ni tathmini ya sera ya kodi ya kinormativi ya mwandishi. Ikiwa kodi ni “ndogo kupita kiasi” au “ya haki” si kipimo cha kiufundi pekee; pia inahusisha uchaguzi wa kisera kuhusu namna haki ya kutoza kodi inapaswa kugawanywa.
Umuhimu wa sasisho la OECD la 2025
Mfululizo unaonyesha kwamba sasisho la 2025 Commentary la OECD Model liliongeza maelezo mapya hasa kuhusu cross-border home working chini ya Article 5. Hati rasmi ya OECD ya 2025 inathibitisha mabadiliko hayo.
Kwa hiyo, utafiti unakubali kwamba Article 5 Commentary inaweza kusasishwa kulingana na mifumo ya kisasa ya kazi; wakati huohuo, unahoji kwamba hakuna mekanizimu ya wazi inayofanana kwa autonomous AI.
Malengo matatu ya usanifu wa pendekezo la kisheria
Pendekezo la Autonomous AI nexus linajaribu kutatua matatizo matatu kwa wakati mmoja:
- Kupunguza utegemezi wa mahali pa kimwili: kuangalia commercial deployment badala ya mahali server ilipo.
- Kupima mwendelezo kupitia athari za kiuchumi: kutathmini ukawaida wa source-country interaction badala ya inference server kubaki mahali pamoja.
- Kuhusisha shughuli na taxpayer sahihi: kutambua direct deployer anayetoa AI kibiashara.
Nguvu za modeli
- Haihitaji AI kupewa utu wa kisheria.
- Hailazimishi kuundwa kwa corporate shell mpya.
- Imeundwa kama marekebisho ya Article 5 ndani ya usanifu wa sasa wa bilateral tax treaty.
- Inajaribu kugeuza threshold na frequency kuwa vipimo vya namba ili viwe administrable.
- Inalenga kuzuia mkakati rahisi wa kugawa bidhaa kupitia antifragmentation.
- Kwa mantiki ya direct-deployer, inajaribu kuzuia model developer kutozwa kodi katika kila hali.
Matatizo wazi na mipaka ya modeli
- Pendekezo si sheria ya kimataifa na si kanuni iliyokubaliwa kwa ujumla katika treaty yoyote.
- Haijaonyeshwa kiempiria kwamba kizingiti cha mapato cha €1 milioni ndicho kiwango sahihi cha kiuchumi.
- Kizingiti cha 12 interaction/mwezi pia ni calibration ya kinormativi.
- Mstari kati ya “autonomous output” na “human-assisted output” unaweza kuwa mgumu kwa vitendo.
- Katika mifumo ya Agentic AI, viwango vya human oversight si vya binary bali vina mwendelezo.
- Muundo wa tabaka nyingi kati ya model developer, cloud provider, application deployer, reseller na end user unaweza kuwa tata zaidi.
- Kutambua nchi ambako matokeo ya AI yanazalisha “economic effect” kunaweza kuwa vigumu hasa kwa wateja wa makampuni wanaofanya kazi katika nchi nyingi.
- Kuunda nexus hakutatui peke yake kiasi gani cha faida kinapaswa kutengewa nexus hiyo.
- Jinsi model weights, gharama za training, gharama za inference, gharama za IP development na hatari zinavyopaswa kugawanywa kati ya nchi za source/residence ni swali tofauti la transfer-pricing.
- Jinsi tax administration halisi itakavyothibitisha taarifa hizi inahitaji miundombinu ya kina ya kuripoti data.
- Bila uratibu wa pande nyingi, nchi tofauti kutumia vizingiti tofauti kunaweza kuleta double taxation au compliance complexity.
Kwa nini ugawaji wa faida ni tatizo kubwa linalofuata?
Kukubali kwamba nchi imeunda autonomous AI nexus ni hatua ya kwanza tu. Swali linalofuata ni ni kiasi gani cha faida ya jumla ya biashara ya AI ya kimataifa kinapaswa kuhusishwa na source-country nexus hiyo.
Kwa mfano, thamani ya kiuchumi katika mfumo wa AI inaweza kugawanyika kati ya:
- model training,
- dataset preparation,
- model weights,
- inference infrastructure,
- application layer,
- customer acquisition,
- risk bearing,
- local market interactions
vinaweza kuwa vimegawanyika kati ya vipengele hivyo.
Mfululizo hauchukulii swali hili la profit-attribution kuwa limetatuliwa kikamilifu. Hili ni mojawapo ya maeneo ya msingi ya utafiti ambayo nexus inayopendekezwa itahitaji kujibu katika siku zijazo.
Utafiti unasema nini?
Mfululizo unahoji kuwa vigezo vya traditional PE vilivyoendelea kuzunguka uwepo wa kimwili na shughuli za binadamu vinakabili changamoto kwa AI inayojitegemea inayoweza kutenganisha matokeo ya kiuchumi na mahali pa kimwili pamoja na uingiliaji wa binadamu wa transaction-level.
Mwandishi anapendekeza kwamba mageuzi ya sasa ya kodi ya kidijitali yanashughulikia tatizo hilo hilo kwa njia isiyo ya moja kwa moja tu, na kwamba Article 5 nexus mahususi kwa AI inayotumia deployment, economic effects na commercial attribution badala ya mahali pa kimwili inapaswa kujadiliwa.
Utafiti hausisemi nini?
Mfululizo hauonyeshi kwamba OECD Article 5 imebatilishwa na mahakama. Autonomous AI Nexus si kiwango cha kimataifa kilichokubaliwa. Vizingiti vya €1 milioni na 12 interaction si sheria za sasa. Haidaiwi kwamba AI ni mtu wa kisheria. Aidha, kesi ya AI-Co/LexAI iliyowasilishwa si kampuni halisi wala mgogoro halisi wa kodi.
Maelezo ya Chanzo na Mbinu
Asili ya faili chanzo: Mfululizo wa makala nne zilizochapishwa katika matoleo manne mfululizo ya Tax Notes International.
Jina la mfululizo: Autonomous AI and PEs.
Mwandishi: Lucas Gribinski.
Maelezo ya mwandishi: Chanzo kinasema kwamba ni mhitimu wa LLM wa UCLA School of Law na kwamba hapo awali alifanya kazi kama junior associate katika Bonnard Lawson nchini Uswisi.
Chapisho: Tax Notes International.
Mchapishaji / mwenye haki: Tax Analysts.
Makala ya 1: Autonomous AI and PEs: Why Article 5 of the OECD Model Tax Convention Fails — 18 Mei 2026, Volume 122, Number 7, ukurasa wa kuanzia 1035.
Makala ya 2: Autonomous AI and PEs: Why Existing Reforms Fall Short — 25 Mei 2026, ukurasa wa kuanzia 1225.
Makala ya 3: Autonomous AI and PEs: The Autonomous AI Nexus Proposal — 1 Juni 2026, ukurasa wa kuanzia 1473.
Makala ya 4: Autonomous AI and PEs: The Autonomous AI Nexus in Practice — 8 Juni 2026, ukurasa wa kuanzia 1697.
Aina ya chanzo: Uchambuzi wa kidoktrinali wa sheria ya kodi ya kimataifa na sera ya kodi.
Data ya majaribio: Hakuna.
Uchambuzi wa takwimu: Hakuna.
Uchambuzi wa kesi: Hali za AI-Co, LexAI, LegalFirm GmbH na EndClient SA katika makala ya nne ni za kubuniwa; chanzo kinasema kwamba ziliundwa kwa kuongozwa na parameters za kiutendaji zinazofanana na enterprise AI legal-service deployments.
Vyanzo vikuu vya kisheria: OECD Model Tax Convention Article 5, Article 7 na Commentary zinazohusiana; BEPS Action 1 na Action 7; nyaraka za Pillar One na Pillar Two; maandiko ya cloud-computing PE na vyanzo vya pili vinavyohusiana vya sheria ya kodi.
Muktadha wa sasa wa OECD: Sasisho la 2025 OECD Model Tax Convention liliongeza maelezo katika Article 5 Commentary kuhusu cross-border home working na shughuli za natural-resource. Uthibitishaji wa nje wa Verianla ulifanywa kwa kutumia vyanzo rasmi vya OECD pekee.
Leseni: PDF chanzo ina kauli “All rights reserved”; hakuna leseni ya wazi ya Creative Commons.
Mbinu ya hakimiliki: Mpangilio wa kurasa, vielelezo na kauli za maandishi za chanzo hazikunakiliwa. Dhana za kisheria, taarifa za kihistoria, mifano ya namba na muundo wa hoja za mwandishi zimejengwa upya kwa maelezo huru ya Kiswahili.
Mpaka mkuu wa kielimu: Hitimisho kwamba “Article 5 fails”, kuna “structural undertaxation”, na kwamba “Autonomous AI Nexus inahitajika” ni hoja za uchambuzi wa kisheria na sera za mwandishi. Si ushahidi wa majaribio, kanuni ya OECD inayotumika sasa, wala uamuzi wa mahakama.
Mbinu ya maudhui ya Verianla: Makala nne zimeunganishwa katika kiini kimoja cha maelezo ya kisayansi-kisheria kwa Kiswahili huku utambulisho wa kila chanzo ukihifadhiwa. Ufafanuzi wa tatizo katika makala ya kwanza, uchambuzi wa mageuzi katika ya pili, usanifu wa nexus unaopendekezwa katika ya tatu, na tabaka la case-study/stress-test katika ya nne zimewekwa tofauti. Hakuna kiwango kipya cha kodi, treaty rule, matokeo ya mahakama au kanuni ya OECD iliyokubaliwa ambayo haipo katika chanzo iliyoanzishwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *