

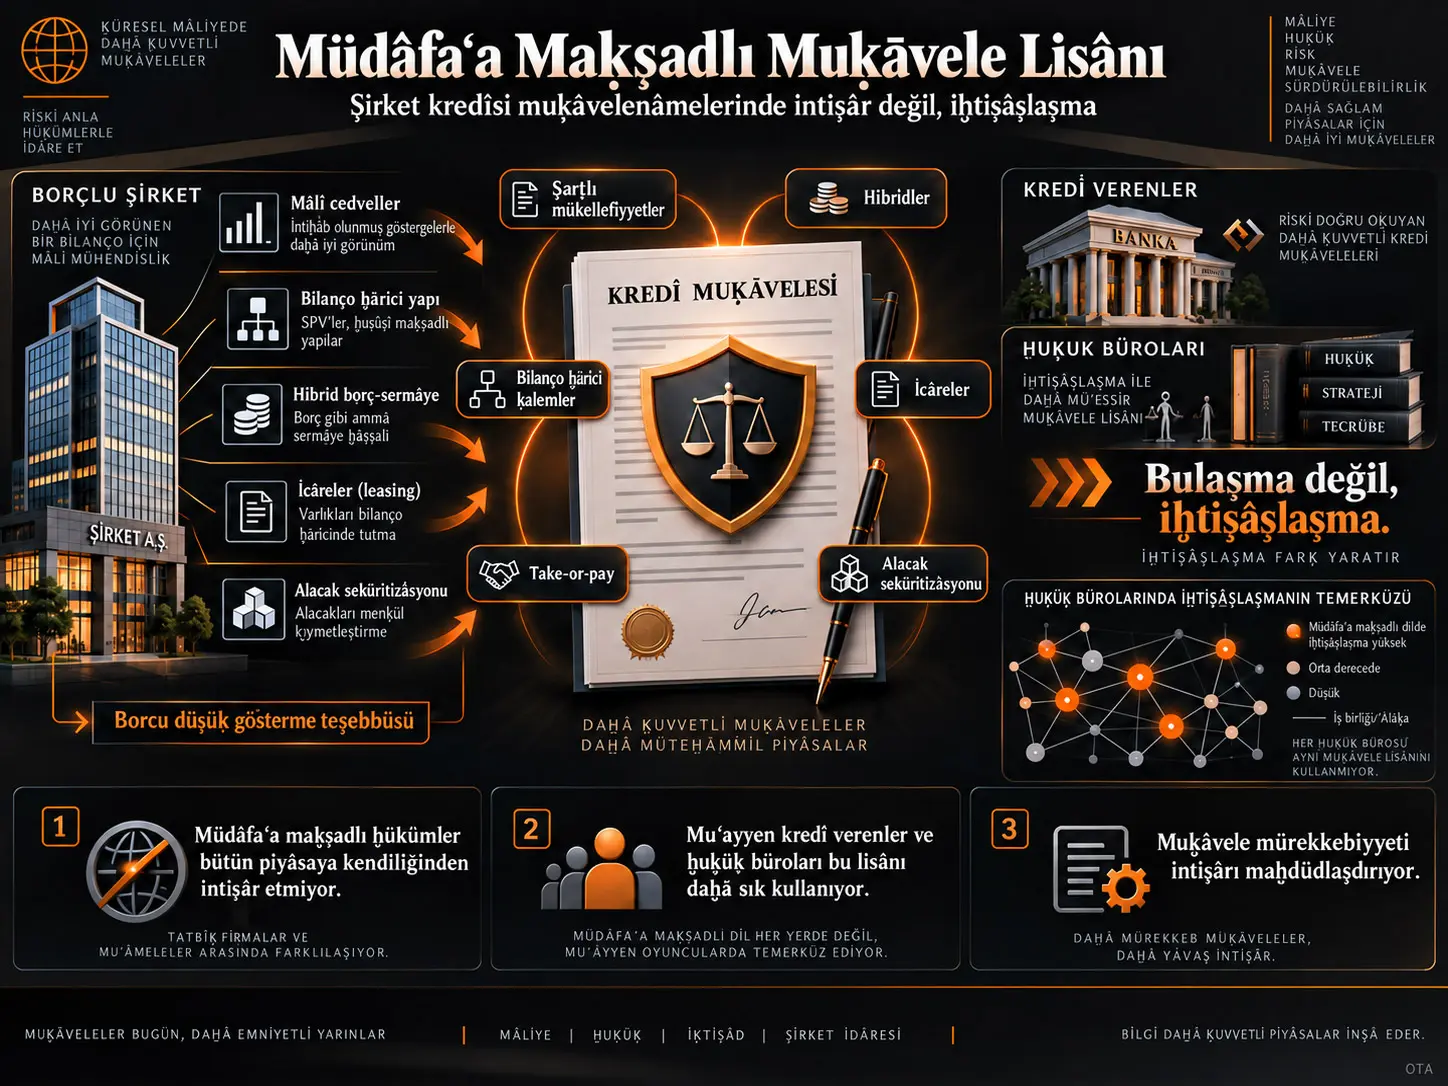
Şirket kredîsi muḳāvelenâmelerinde bulunan mâlî covenant ḥükümleri, borçlunun muʿayyen mâlî ḥadleri muḥâfaẓa etmesini îcâb etdirir. Lâkin iḳtiṣâdî cihetden borç mâhiyyetini ḥâʾiz baʿżı muʿâmeleler, muḥâsebe veya muḳāvele taʿrîfleri sebebiyle rapor olunan borcun ḫâricinde ḳalabilir. Müdâfaʿa maḳṣadlı muḳāvele lisânı (defensive contract language), kredî verenlerin bu nevʿ tertîbâtın borç veya ona benzer mâlî mükellefiyyet olarak ḥisâba dâḫil edilmesini teʾmîn maḳṣadıyla muḳāveleye ilâve etdikleri ḥükümleri ifâde eder.
İncelenen tedḳîḳ, bu ḥükümlerin ḥuḳūḳ piyasasında ne ṣûretle intişâr etdiğini araştırmaktadır. Evvelki muḳāvele innovasyonu literatüründe baʿżı ḥükümler bir ḥuḳūḳ bürosu tarafından görüldükden ṣoñra müteʿâḳıb muʿâmelelerde sürʿatle yayılmaktadır. Bu tedḳîḳde ise başḳa bir tertîb ẓuhûr etmektedir: bir ḥuḳūḳ bürosunun müdâfaʿa maḳṣadlı ḥükümle daha evvel karşılaşmış olması, o ḥükmün bütün istikbâldeki muʿâmelelere intişârı içün kâfî değildir.
Tedḳîḳin esâs veri kümesi 2007–2019 devresindeki 2.974 syndicated-loan kredî muḳāvelesini ihtivâ eder. Müʾellifler altı ḥüküm ailesini inceler: şarṭlı taʿahhüdât, hibrit borç–sermâye vâsıṭaları, icâreler, ʿumûmî bilanço ḫârici finansman, take-or-pay tertîbâtı ve alacaḳ securitization'ları.
Ampirik netîceler vâsiʿ miḳyâslı contagion yerine iḫtiṣâṣ modeliyle daha ziyâde tevâfuḳ etmektedir. Muʿayyen kredî veren ḥuḳūḳ büroları muʿayyen müdâfaʿa ḥükümlerini mükerreren istiʿmâl etmekde, kredî verenler de muʿâmelenin mâhiyyetine göre bu müteḫaṣṣıṣ büroları intihâb etmektedir. Böylece muḳāvele iḫtiṣâṣı bütün ḥuḳūḳ ekosistemine yayılmak yerine muʿayyen büroların dâḫilinde ḳalabilir.
Müdâfaʿa Maḳṣadlı Muḳāvele Lisânı Nedir?
Müdâfaʿa maḳṣadlı muḳāvele lisânı, borçlunun iḳtiṣâdî borç veya borca benzer mükellefiyyetlerini muḥâsebe yahud muʿâmele tertîbi vâsıṭasıyla muḳāveledeki “indebtedness” ölçüsünün ḫâricinde bırakmasını güçleştiren kredî muḳāvelesi ḥükümleridir.
Mâlî covenant'lar ekseriyyetle Debt/EBITDA, leverage veya interest coverage gibi nisbetlere istinâd eder. Bu nisbetlerin müʾessir olabilmesi içün muḳāvelenin “borç”, “EBITDA”, “fâʾiz maṣrafı” ve benzeri muḥâsebe mefhûmlarını ne ṣûretle taʿrîf etdiği mühimdir.
Meselâ iḳtiṣâdî cihetden finansman teʾmîn eden, lâkin muḥâsebe veya ḥuḳūḳî tertîb sebebiyle bilanço borcu gibi görünmeyen bir muʿâmele muḳāvelenin borç taʿrîfine dâḫil değilse, borçlu daha düşük leverage rapor edebilir. Böyle bir tertîb covenant ihlâlini teʾḫîr edebilir veya külliyen menʿ edebilir.
Müdâfaʿa ḥükümleri bu boşlukların baʿżılarını evvelden taʿrîf etmeyi maḳṣad eder.
Tedḳîḳde incelenen altı ḥüküm
| Ḳategori | Hedef tutulan iḳtiṣâdî tertîb |
|---|---|
| Şarṭlı taʿahhüdât | Henüz ḳaṭʿîleşmemiş olsa da iḳtiṣâdî cihetden borçlunun ödeme mükellefiyyetini doğurabilecek taʿahhüdler |
| Hibrit borç–sermâye vâsıṭaları | Ḥuḳūḳen sermâye ḫuṣûṣiyyetlerini ḥâʾiz olup iḳtiṣâden borca yaklaşan mecbûrî iṭfâ veya geri alım tertîbâtı |
| İcâreler | Muʿayyen lease veya synthetic lease mükellefiyyetlerinin borç/EBITDA ḥisâbına dâḫil edilmesi |
| Bilanço ḫârici ḳalemler | İḳtiṣâdî borç mâhiyyetini ḥâʾiz olduğu ḥâlde muḥâsebe bilançosunda anʿanevî borç şeklinde görünmeyen finansmanlar |
| Take-or-pay | Mal veya ḫidmet alınmasa dahi istikbâlde ödeme mükellefiyyeti doğuran tertîbât |
| Alacaḳ securitization'ları | Alacaḳların satılması veya isḳonṭo edilmesi ṭarîḳiyle ḳurulan finansman tertîbâtı |
Niçün bu ḥükümler bütün ṭaraflar içün ṣarâḥaten fâʾideli değildir?
Bir birleşme muḳāvelesindeki baʿżı teknik innovasyonlar hem alıcıya hem satıcıya muʿâmele maṣrafı cihetinden menfaʿat teʾmîn edebilir. Müdâfaʿa maḳṣadlı kredî ḥükümleri ise tevzîʿî netîce doğurur.
Kredî veren daha ṣıḳı bir borç taʿrîfi isterken borçlu istikbâldeki finansman ve muḥâsebe esnekliğini muḥâfaẓa etmek isteyebilir. Binâʾen ʿaleyh ḥükmün muḳāveleye girmesi müzâkereye ve ṭarafların pazarlık ḳudretine tâbiʿdir.
Daha tafṣîlâtlı taʿrîf aynı zamanda:
- daha yüksek drafting maṣrafı,
- daha mürekkeb covenant murâḳabesi,
- false-positive covenant ihlâli,
- beklenmeyen taʿrîf teʾsîrleşmeleri,
- yeni muḳāvele boşluḳları
tevlîd edebilir.
Bu sebeble muḳāvelede tafṣîlâtın ziyâde olması bi'z-zât daha iyi muḳāvele maʿnâsına gelmez.
Müdâfaʿa Ḥükümleri Ḥuḳūḳ Büroları Arasında Bulaşma Gibi mi İntişâr Ediyor?
Tedḳîḳin bulguları vâsiʿ miḳyâslı bir contagion veya “light-switch” modelini teʾyîd etmemektedir. Ḥuḳūḳ büroları müdâfaʿa ḥükümlerine sık sık maʿrûż ḳalsalar dahi ilk karşılaşmadan ṣoñra ḥükmü hemen bütün yeni muḳāvelelerine naḳletmemektedir.
İstiʿmâl nisbetleri zaman içinde niçün mühimdir?
| Ḥüküm | Toplam nisbet |
|---|---|
| Şarṭlı taʿahhüdât | 67,4% |
| Hibritler | 53,1% |
| İcâreler | 50,6% |
| Bilanço ḫârici ḳalemler | 43,6% |
| Take-or-pay | 29,2% |
| Alacaḳ securitization'ları | 6,7% |
Hiçbir seri bütün devre boyunca mütemâdiyen hemen ʿumûmî istiʿmâl derecesine yükselmemektedir. Baʿżı senelerde nisbetler yükselirken daha ṣoñraki senelerde tekrâr düşmektedir.
Maʿrûż ḳalma yüksek, intişâr maḥdûd
Meselâ 2016'da muʿâmelelerin taḳrîben %71,5'inde ṭaraf ḥuḳūḳ bürolarından biri ṣoñ üç sene içinde şarṭlı taʿahhüd lisânını ihtivâ eden bir muḳāveleyle karşılaşmıştır.
Aynı sene hibrit ḥükümlerde ḥuḳūḳ bürosu exposure nisbeti %61,5'dir.
Buna rağmen bu ḥükümler bütün muʿâmelelerde istiʿmâl edilmemişdir. Yaʿnî maʿlûmâta maʿrûż ḳalmanın kendisi muḳāvele innovasyonunun intişârı içün kâfî görünmemektedir.
“Light-switch” teʾsîri niçün görünmüyor?
Menbaʿ Tablo 15, büyük ḥuḳūḳ bürolarının muʿayyen bir ḥükme ilk defʿa maʿrûż ḳaldıkdan ṣoñraki muḳāvelelerini inceler.
İlk exposure ṣoñrasında dahi vasatî istiʿmâl nisbetleri taḳrîben:
- şarṭlı taʿahhüdâtda %67,
- hibritlerde %53,
- icârelerde %50,
- bilanço ḫârici ḥükümlerde %42,
- take-or-pay'de %32,
- alacaḳ securitization'larında %8
derecesindedir.
Eğer ḳuvvetli bir light-switch teʾsîri bulunsaydı, ilk exposure ṣoñrasında bu nisbetlerin %100'e yaklaşması beklenirdi.
Müteḫaṣṣıṣ Ḥuḳūḳ Büroları Niçün Daha Belirleyici Görünüyor?
Regresyon ve muʿâmele adedi taḥlîlleri, müdâfaʿa ḥükümlerinin bütün ḥuḳūḳ bürolarına müsâvî ṣûretde yayılmasından ziyâde muʿayyen bürolarda temerküz etdiğini göstermektedir. Bilḫâṣṣa kredî veren ṭarafını temsîl eden baʿżı ḥuḳūḳ büroları muʿayyen ḥüküm ḳategorilerini beklenenden pek ziyâde istiʿmâl etmektedir.
Kredî veren vekîllerinin mâżîdeki tecrübesi
| Ḥüküm | Katsayı |
|---|---|
| Şarṭlı taʿahhüdât | 0,300*** |
| Hibritler | 0,279*** |
| İcâreler | 0,495*** |
| Bilanço ḫârici ḳalemler | 0,474*** |
Bu modeller lineer ihtimâl regresyonlarıdır ve sene, sektör ve muʿâmele maḳṣadı kontrollerini ihtivâ eder. Standart ḫaṭâlar firma seviyesinde kümelendirilmiştir.
Katsayıların müsbet olması, mâżîde aynı ḥükmü istiʿmâl eden lender-side counsel'ın istikbâldeki muʿâmelesinde ḥükmün görülme ihtimâlinin daha yüksek olduğunu gösterir. Lâkin bu müşâhedeye müstenid münâsebet tek başına sebebî iḫtiṣâṣ teʾsîrini isbât etmez.
Kredî veren tecrübesi
Kredî verenin kendi mâżîdeki muḳāvele tecrübesi de şarṭlı taʿahhüd, hibrit, icâre ve bilanço ḫârici ḥükümlerde müsbet ve ekseriyyetle istatistikî cihetden maʿnâlıdır.
Müʾellifler bilḫâṣṣa her borçlunun numûnedeki ilk muʿâmelesini ele alarak borrower-specific precedent teʾsîrini azaltmağa çalışmaktadır. Bu daraltılmış numûnede dahi lender experience müteʿaddid ḥükümlerde maʿnâlılığını muḥâfaẓa eder.
Bu netîce, mâlî ve muḥâsebî iḫtiṣâṣın baʿżen doğrudan kredî veren müʾessesenin dâḫilinde bulunabileceğine işâret etmektedir.
Borçlunun mâżîsi niçün ḳuvvetlidir?
Borrower Experience katsayıları birçok modelde taḳrîben 0,48–0,80 arasında ve oldukça maʿnâlıdır.
Bu ḳuvvetli münâsebet, müdâfaʿa ḥükümlerinin borçlunun evvelki muḳāvelelerinden yeni muḳāveleye naḳledilebildiğini gösterir.
Bununla berâber borrower deal count'un birçok modelde menfî olması câlib-i diḳḳatdir. Menbaʿ iki muḥtemel mekanizmayı müzâkere etmektedir:
- borçlu mâżîdeki tecrübesine istinâden ḥükmün lüzûmsuz olduğunu müdâfaʿa edebilir;
- sık kredî alan borçlu tekerrür eden iş sebebiyle daha ziyâde pazarlık ḳudreti kazanabilir.
Tedḳîḳ bu iki mekanizmayı sebebî cihetden birbirinden tefrîḳ etmemektedir.
Ḥuḳūḳ bürosu temerküzü
Her kredî veren içün evvelki muʿâmelelerde istiʿmâl etdiği ḥuḳūḳ bürolarının tevzîʿinden HHI teşkîl edilmektedir:
\[ HHI=\sum_j s_j^2 \]
Burada \(s_j\), muʿayyen bir ḥuḳūḳ bürosunun kredî verenin mâżîdeki muʿâmelelerindeki ḥiṣṣesidir.
Yüksek HHI az sayıda ḥuḳūḳ bürosuna temerküzü; düşük HHI daha geniş bir ḥuḳūḳ bürosu ḥavżını gösterir.
HHI yalnız şarṭlı taʿahhüd ve bilanço ḫârici ḥükümlerde żaʿîf derecede maʿnâlıdır. Katsayının menfî olması, daha geniş ḥuḳūḳ bürosu şebekesine vüṣûlün baʿżı ḥükümlerde daha ziyâde iḫtiṣâṣa vüṣûl teʾmîn edebileceği fikriyle tevâfuḳ eder. Lâkin menbaʿ bunu yalnız maḥdûd delîl olarak değerlendirmektedir.
Tedḳîḳin Usûlü ve Bulguları
Veri cemʿi
Kredî muḳāveleleri SEC EDGAR arşivinden Intelligize arama motoruyla taʿyîn edilmiştir.
Aranan vesîḳa nevʿleri arasında:
- Credit/Loan Agreement,
- Bridge Loan Agreement,
- Construction Loan Agreement,
- Indenture,
- Letter of Credit,
- Mortgage Agreement
bulunmaktadır.
Mâlî şirketler iḫrâc edilmiş, amendment dosyalarının aṣlî muḳāvele olarak yanlış taṣnîfini azaltmak içün “waive” veya “waiver” ihtivâ eden serlevḥalar elenmiştir.
Dealscan ve Compustat eşleştirmesi
Muḳāveleler Dealscan'e deal/package seviyesinde rabṭ edilmiştir. Borrower mâlî verileri Compustat vâsıṭasıyla eşleştirilmiş, 2016 ṣoñrasında târîḫî CIK eşleştirmeleri dahi istiʿmâl edilmiştir.
Lead arranger taʿrîfi Ivashina usûlüne istinâd etmektedir.
Müdâfaʿa lisânı nasıl bulunuyor?
Müʾellifler evvelâ hangi iḳtiṣâdî mükellefiyyetlerin kredî taḥlîlcileri tarafından bilanço borcuna ilâve edilebileceğini taʿyîn içün S&P ve Moody's metodoloji vesîḳalarını istiʿmâl etmektedir.
Daha ṣoñra kredî muḳāvelelerinde her ḳategori içün muntazam ifâde, yaʿnî regular expression (regex) araması taṭbîḳ edilmektedir.
Meselâ hibrit ḳategorisi “disqualified stock”, “mandatory redemption” ve benzeri ifâdeleri; bilanço ḫârici ḳategori ise “off-balance-sheet”, “synthetic debt” veya “attributable indebtedness” nevʿi terimleri ihtivâ etmektedir.
Appendix A'daki cedvel, altı ḳategori içün istiʿmâl edilen bütün regex ailelerini göstermektedir.
Esâs kontrol müteġayyirleri
Regresyonlar muḳāvele lisânının yalnız ḥuḳūḳ bürosu tecrübesinden değil muʿâmele riskinden de müteʾessir olabileceğini naẓar-ı iʿtibâra almak içün muḫtelif kontroller ihtivâ etmektedir:
- distance-to-default,
- firmanın leverage'ı,
- deal amount,
- borrower'ın mâżîdeki deal count'u,
- private-equity sponsor göstergesi,
- CLO göstergesi,
- lead arranger adedi,
- leverage covenant mevcûdiyyeti,
- negative indebtedness covenant mevcûdiyyeti,
- indebtedness definition mevcûdiyyeti,
- sene, sektör ve deal-purpose sâbit teʾsîrleri.
Numûne ḫuṣûṣiyyetleri
| Ḫuṣûṣiyyet | Ḳıymet |
|---|---|
| Esâs veri ḳısmındaki muḳāvele adedi | 2.974 |
| Devre | 2007–2019 |
| Private-equity sponsorlu muʿâmele | 7% |
| CLO muʿâmelesi | 17% |
| Vasatî deal amount | 0,963 milyar $ |
| Vasatî leverage | 0,29 |
| Vasatî distance-to-default | 6,91 |
| Leverage covenant | 45% |
| Negative indebtedness covenant | 84% |
| Indebtedness definition | 96% |
Default riski
Distance-to-default katsayısı altı ḥükmün beşinde menfî, bunların üçünde anʿanevî maʿnâlılık derecelerinde istatistikî cihetden maʿnâlıdır.
Daha düşük distance-to-default daha yüksek default riskini temsil etdiğinden netîce, mâlî müşkilât riski arttığında kredî verenlerin borcun nâḳıṣ ölçülmesi riskine ḳarşı daha ziyâde müdâfaʿa lisânı ṭaleb edebileceği tefsîriyle tevâfuḳ eder.
Bu münâsebet yine sebebî bir tecrübe netîcesi değildir.
Private-equity ve CLO netîceleri
Sponsored dummy hibrit ve take-or-pay ḥükümlerinde müsbet ve maʿnâlıdır.
CLO dummy:
- şarṭlı taʿahhüd,
- hibrit,
- take-or-pay,
- alacaḳ securitization'ı
modellerinde ʿumûmiyyetle müsbet ve maʿnâlıdır.
Menbaʿ bunu CLO portföylerinde standardize “market” ḥükümlerine ṭaleb bulunabileceği fikriyle mütenâsib görmektedir.
İḫtiṣâṣ testi: Poisson pseudo-maximum likelihood
Tablo 17'de her ḥuḳūḳ bürosunun muʿayyen müdâfaʿa ḥükmünü ihtivâ eden muʿâmele adedi, büronun ʿumûmî muʿâmele ḥacmi ve ḥükmün piyasadaki ʿumûmî tekerrür nisbeti naẓar-ı iʿtibâra alınarak beklenen muʿâmele adediyle muḳāyese edilir.
Modelin taḫmîn etdiğinden iki standart sapmadan daha yüksek muʿâmele adedine mâlik bürolar muḥtemel iḫtiṣâṣ göstergesi olarak listelenmektedir.
| Ḥuḳūḳ bürosu | Ḥüküm | Müşâhede olunan | Beklenen | Pearson residual |
|---|---|---|---|---|
| Moore & Van Allen | Şarṭlı taʿahhüdât | 220 | 176,8 | 3,3 |
| Moore & Van Allen | İcâreler | 204 | 130,5 | 6,4 |
| Moore & Van Allen | Bilanço ḫârici | 179 | 114,0 | 6,1 |
| Cahill Gordon & Reindel | Hibritler | 166 | 113,0 | 5,0 |
| Cahill Gordon & Reindel | Take-or-pay | 114 | 63,4 | 6,4 |
| Cahill Gordon & Reindel | Alacaḳ securitization'ı | 32 | 15,2 | 4,3 |
Lender-side counsel ile maḥdûd Panel B'de dahi müşâbih temerküz görülmektedir.
Bu iḫtiṣâṣ yalnız sâbit lender–law firm eşleşmesinden mi neşʾet ediyor?
Tablo 16 buna ḳarşı delîl teʾmîn etmektedir.
En büyük 20 kredî veren ile en büyük 20 ḥuḳūḳ bürosunun evvelki üç senelik muʿâmelelerinde aynı eşleşmenin nisbeti senelere göre taḳrîben %13,3–%22,9 arasındadır.
Binâʾen ʿaleyh kredî verenlerin tek bir sâbit büroyla dâʾimî ṣûretde çalışması iḫtiṣâṣ bulgusunu tamâmen îżâḥ etmemektedir.
Tedḳîḳin teʾyîd etdiği netîceler
- Müdâfaʿa maḳṣadlı muḳāvele lisânı bütün ḥuḳūḳ piyasasına sürʿatle yayılan tek tip bir contract innovation değildir.
- İlk exposure ṣoñrasında ḥuḳūḳ bürolarında near-universal istiʿmâl ẓuhûr etmemektedir.
- Lender-side law-firm experience birçok ḥüküm ḳategorisinde istikbâldeki istiʿmâl ile ḳuvvetli ṣûretde münâsebetdârdır.
- Kredî verenin kendi mâżîdeki tecrübesi de baʿżı ḥükümlerin istiʿmâlini taḫmîn etmektedir.
- Muʿayyen ḥuḳūḳ büroları muʿayyen müdâfaʿa ḥükümlerinde modelin beklediğinden pek ziyâde muʿâmele yapmaktadır.
- İḫtiṣâṣ yalnız sâbit lender–law-firm münâsebetleriyle îżâḥ olunamaz.
- Yüksek default riski baʿżı müdâfaʿa ḥükümlerinin daha sık istiʿmâline refâḳat etmektedir.
- Muḳāvele mürekkebiyyeti, maʿlûmât sürtünmeleri ve ḫuṣûṣî iḫtiṣâṣ contract-language diffusion'ı taḥdîd edebilir.
Tedḳîḳin teʾyîd etmediği netîceler
- Bir ḥuḳūḳ bürosunun ḥükme maʿrûż ḳalmasının istikbâlde ḳaṭʿiyyen o ḥükmü istiʿmâline sebeb olduğu söylenemez.
- Muʿayyen bir ḥuḳūḳ bürosunun yüksek istiʿmâl adedi tek başına daha yüksek ḥuḳūḳî keyfiyyet veya tefevvuḳ delîli değildir.
- Müdâfaʿa lisânının her ḥâlde kredî vereni daha iyi ḥimâye etdiği ampirik olarak ölçülmemişdir.
- Daha tafṣîlâtlı muḳāvele lisânının her zaman daha verimli olduğu netîcesi istiḫrâc olunamaz.
- Regresyonlar ḥuḳūḳ bürosu tecrübesinin sebebî teʾsîrini tecrîd eden randomize tecrübe değildir.
- Borrower deal count'un menfî olması yalnız pazarlık ḳudretiyle îżâḥ olunamaz; tedḳîḳ alternatif mekanizmaları tefrîḳ etmemektedir.
- Altı ḥüküm ḳategorisindeki bulgular sair bütün kredî muḳāvelesi innovasyonlarına kendiliğinden teşmîl olunamaz.
Menbaʿ dâḫilindeki raporlama iḫtilâfları
Menbaʿın esâs veri ḳısmı ve regresyon cedvelleri 2.974 muḳāvele üzerine binâ edilmiştir.
Buna muḳābil Conclusion ḳısmında tedḳîḳ 2.542 syndicated-loan agreement taḥlîl etdiğini beyân etmektedir. Metin bu farḳı îżâḥ etmemektedir.
Ayrıca esâs numûne 2007–2019 iken Tablo 15 serlevḥasında 2005–2020 devresi yazılıdır.
Bu farḳlar Verianla tarafından menbaʿ ḫârici farż ile taṣḥîḥ edilmemişdir.
ʿUmûmî netîce
Maḳālenin esâs ḫidmeti, muḳāvele innovasyonunun yalnız “iyi bir fikir bir defʿa görülür, ṣoñra bütün piyasaya yayılır” şeklinde işlemediğini göstermesidir.
Bir muḳāvele ḥükmü ṭaraflar arasında münâzaʿalı ise, mevcûd muḳāvelenin sair ḥükümleriyle mürekkeb ṣûretde teʾsîrleşiyor ve yanlış uyarlanması yeni ḥuḳūḳî riskler tevlîd edebiliyorsa, yalnız ḥükmün metnini görmek kâfî değildir.
Bu nevʿ innovasyonda ḳıymetli olan yalnız metnin kendisi değil, metnin hangi borçluya, finansman tertîbine ve muḥâsebe mesʾelesine nasıl uyarlanacağını bilen iḫtiṣâṣ olabilir.
Tedḳîḳin teʾyîd etdiği model bu sebeble contagion'dan ziyâde specialization'dır: muʿayyen iḫtiṣâṣlar ḥuḳūḳ ekosistemine tamâmen yayılmak yerine muʿayyen ḥuḳūḳ büroları ve kredî verenler dâḫilinde ḳalabilir.
Menbaʿ ve Usûl Notu
Aṣlî çalışma: Defensive Contract Language
Müʾellifler: Adam Badawi; George E. Batta.
Müʾesseseler: Adam Badawi — University of California, Berkeley School of Law. George E. Batta — Claremont McKenna College, Robert Day School of Economics and Finance.
Contact author: SSRN ḳaydında George E. Batta contact author olarak gösterilmektedir.
Çalışma târîḫi: 19 Haziran 2026.
SSRN yüklenme târîḫi: 31 Temmuz 2026.
DOI: 10.2139/ssrn.7134338.
Platform: SSRN.
Menbaʿ nevʿi: Working paper / preprint.
Ḥakemlik: Taḥḳîḳ edilen SSRN ḳaydında ḥakemli mecmûʿa neşri belirtilmemektedir.
Telif/lisans: All Rights Reserved; yeniden istiʿmâl içün ḥaḳ ṣâḥibinin izni lâzımdır. Verianla metni menbaʿ cümlelerini, cedvellerini veya regex listesini yeniden neşretmemiş; vâḳıʿaya müteʿalliḳ bulguları müstaḳil pedagojik tertîbde îżâḥ etmiştir.
Menfaʿat çatışması: Müʾellifler bu tedḳîḳle alâḳalı menfaʿat çatışması bulunmadığını bildirmektedir.
İlâve materyal: Yoḳdur.
Finansman: Menbaʿda ayrıca bir finansman beyânı tesbît edilmemişdir.
Esâs veri menbaʿları: SEC EDGAR/Intelligize, Dealscan, Kira ve Compustat.
Esâs numûne: Esâs veri ve regresyon ḳısımlarına göre 2.974 syndicated-loan credit agreement, 2007–2019.
Usûl: Muḳāvele metinlerinde regex esâslı ḥüküm tesbîti; üç ve beş senelik lender/law-firm/borrower experience ölçüleri; deal-level linear probability regressions; lender-law-firm HHI; first-borrower-deal alt numûnesi; law-firm specialization içün Poisson pseudo-maximum likelihood ve Pearson residual taḥlîli.
Merkezî netîce: Defensive contract language istiʿmâlinde prior exposure tek başına vâsiʿ contagion tevlîd etmemektedir. Muʿayyen lender-side law firms ve baʿżı lenders, muʿayyen ḥükümlerde mütemâdiyen daha ziyâde tecrübe ve istiʿmâl göstermektedir.
Esâs usûlî ḥadd: Tedḳîḳ müşâhedeye müsteniddir. Tecrübe, iḫtiṣâṣ ve ḥüküm istiʿmâli arasındaki münâsebetler sebebî randomizasyon ile taʿyîn edilmemişdir; law-firm intihâbı, borrower characteristics ve deal-specific complexity gibi selection mekanizmaları tamâmen bertaraf edilememektedir.
Menbaʿ dâḫili raporlama notu: Esâs veri ḳısmı 2.974 muḳāvele bildirirken Conclusion 2.542 muḳāvele göstermektedir. Tablo 15'in 2005–2020 serlevḥası da esâs 2007–2019 numûnesinden farklıdır. Menbaʿ bu farḳları îżâḥ etmemektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir