

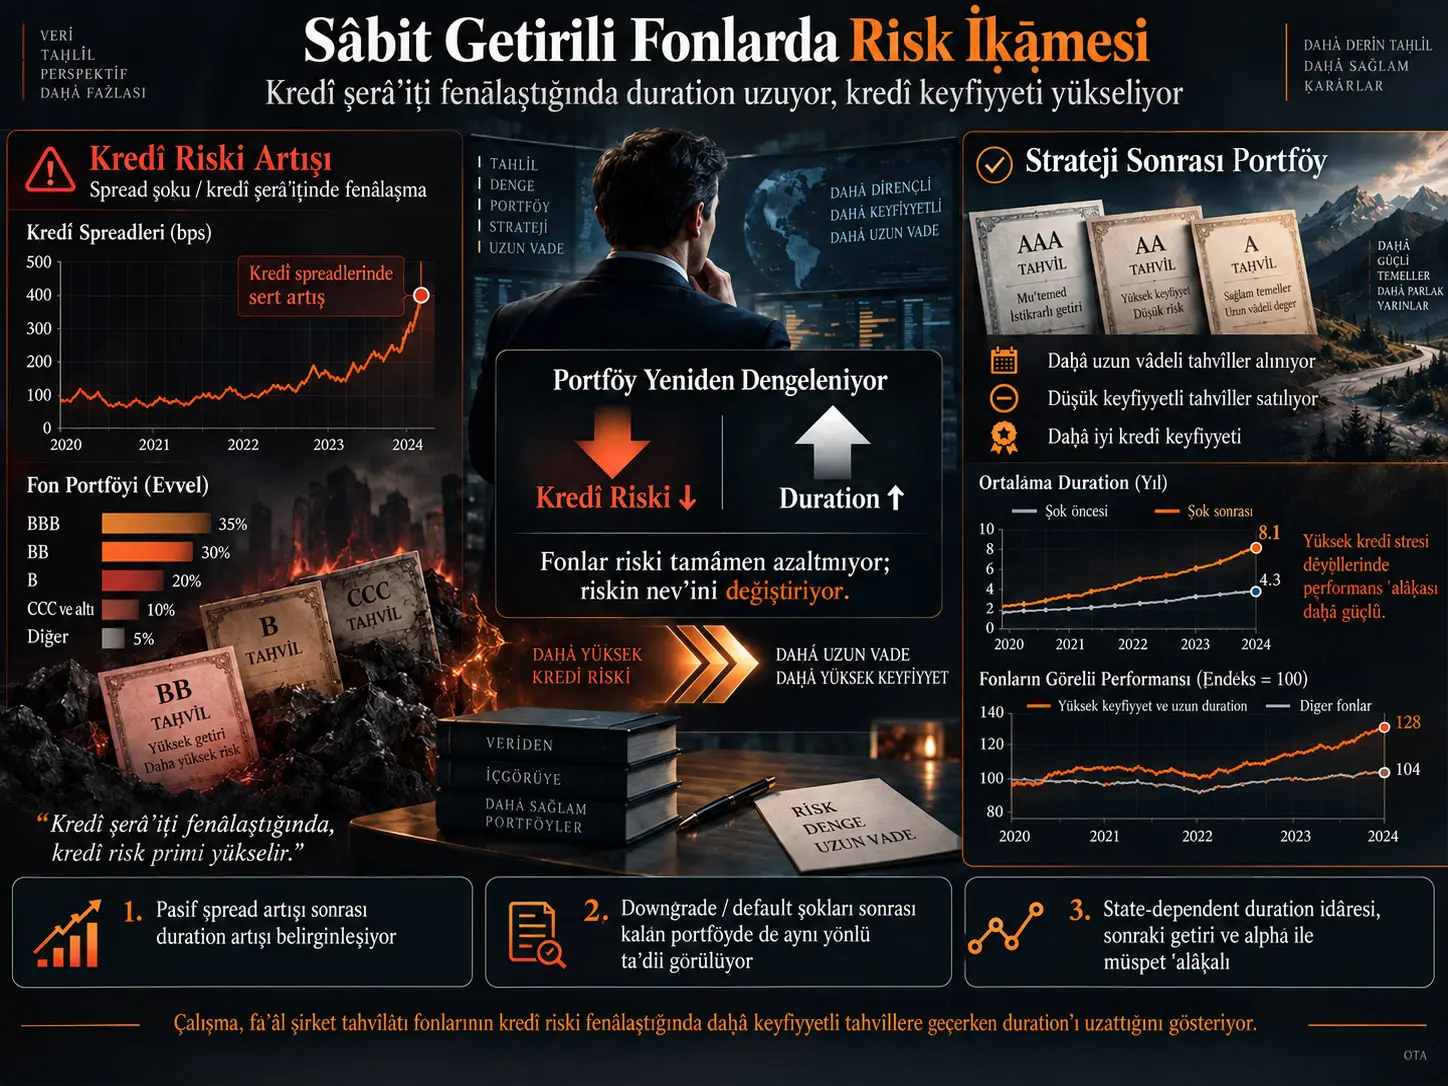
Faʿâl şirket tahvîlâtı fonları yalnız “ne ḳadar risk” taşıyacaklarına değil, hangi nevʿ riski taşıyacaklarına da ḳarâr verirler. İncelenen tedḳîḳ, ABD’deki investment-grade şirket tahvîlâtı fonlarının kredî şerâʾiṭi fenâlaştığında portföylerinden riski külliyen çıkarmak yerine kredî riski ile fâiz haddi riski arasında muntazam bir iḳāme icrâ ettiklerini göstermektedir.
2002–2023 devresindeki tafṣîlâtlı fon holdings maʿlûmâtını istiʿmâl eden tedḳîḳe göre, fonların mevcûd tahvîlâtındaki yield spread yükseldiğinde müdîrler müteʿâḳıb devrede daha uzun duration taşıyan tahvîlâtı satın almakta ve kredî keyfiyyeti daha dûn olan tahvîlâtı satmaktadır. Netîcede portföyün kredî keyfiyyeti yükselirken fâiz hadlerine ḥassâsiyyeti artmaktadır.
Tedḳîḳin event-study ḳısmı, investment-grade’den high-yield’a tenzîl edilen yahut default eden tahvîlâtı doğrudan kredî şoku olarak istiʿmâl etmektedir. Bu hâdiselere maʿrûż kalan fonların, şok alan tahvîl ḫâric tutulduğunda dahi bâḳī portföylerinin duration gap’ini artırdığı ve kredî keyfiyyetini iyileştirdiği görülmektedir.
Müʾellifler ayrıca kredî riski yüksek iken duration’ı daha ḳuvvetli sûrette taʿdîl eden fonların müteʿâḳıb devrelerde daha yüksek net getiri ve alpha elde ettiğini bildirmektedir. Lâkin bu performans netîceleri tedḳîḳ nümûnesindeki târîḫî istatistikî münâsebettir; istikbâldeki fon getirileri yahut yatırım netîcesi için żamân değildir.
Duration nedir ve niçin kredî riskinden farklıdır?
Bir tahvîlin durationı yalnız vâdesinin uzunluğunu beyân etmez. Duration, tahvîl fiyatının fâiz hadlerindeki taġayyüre ne ḳadar ḥassâs olduğunu gösteren esâs sâbit getirili evrâḳ-ı ḳıymet ölçülerinden biridir. ʿUmûmiyetle daha yüksek duration, fâiz haddi taġayyürlerine ḳarşı daha yüksek fiyat ḥassâsiyyeti demektir.
Kredî riski ise tahvîli çıkaran şirketin borcunu îfâ edememesi, kredî keyfiyyetinin fenâlaşması yahut piyasanın böyle bir risk için daha yüksek spread ṭaleb etmesiyle alâḳalıdır.
Binâʾenaleyh iki portföy aynı yekûn risk seviyesine mâlik görünse dahi riskin terkîbi farklı olabilir:
- yüksek kredî riski + düşük duration,
- düşük kredî riski + yüksek duration
gibi muḫtelif terkîbler mümkündür.
Kredî Riski Yükseldiğinde Fonlar Niçin Duration’ı Uzatıyor?
Menbaʿ tedḳîḳin teklif ettiği mekanizmaya göre fonlar, kredî şerâʾiṭi fenâlaştığında sâbit getirili risk primlerinden külliyen çıkmak yerine kredî keyfiyyeti dûn tahvîlâta maʿrûżiyyetlerini azaltıp daha kaliteli, fakat daha uzun duration taşıyan tahvîlâta yönelerek riskin menşeʾini değiştirir; böylece kredî riski azalırken fâiz haddi riski yükselir.
Riski azaltmak değil, riskin terkîbini değiştirmek
Bir fon müdîrinin kredî riski arttığında yegâne tercihi riskli tahvîli satıp naḳde geçmek değildir. Fon aynı zamanda kredî keyfiyyeti daha yüksek, fakat fâiz hadlerine daha ḥassâs uzun-duration tahvîlâta geçebilir.
Tedḳîḳ bu davranışı risk substitution, yaʿnî risk iḳāmesi olarak tesmiye etmektedir.
Mefhûmî silsile:
Kredî şerâʾiṭi fenâlaşır → mevcûd tahvîlâtın spread’i yükselir → düşük kaliteli tahvîlât satılır → daha uzun duration taşıyan tahvîlât satın alınır → kredî riski azalır, fâiz haddi riski artar.
Duration gap
Fonun duration’ını yalnız muṭlaḳ sûrette taʿḳîb etmek kâfî değildir; bütün tahvîl piyasasının duration’ı aynı zamanda değişebilir. Bu sebeple tedḳîḳ fonun corporate-bond duration’ını benchmark’ın corporate-bond ḳısmının duration’ından çıkararak:
\[ DurationGap_{i,t} = Duration^{Fund}_{i,t} - Duration^{Benchmark}_{i,t} \]
manṭıḳında bir benchmark-relative ölçü teşkîl etmektedir.
Müsbet duration gap, fonun benchmark’a göre daha fazla fâiz haddi riski taşıdığını; menfî ḳıymet ise daha kısa duration taşıdığını gösterir.
Active duration niçin ayrıca ḥesâb ediliyor?
Tahvîlin fiyatı yahut bâḳī vâdesi zaman içinde değiştiğinde portföy duration’ı müdîr hiçbir muʿâmele yapmasa dahi değişebilir. Tedḳîḳ bu mekanik tesiri tefrîḳ etmek için gerçekleşen portföy ile “müdîr evvelki çeyrek holdings’ini hiç değiştirmeseydi bugün duration ne olurdu?” counterfactual’ını muḳāyese etmektedir:
\[ \Delta ActiveDuration_{i,t} = Duration^{Realized}_{i,t} - Duration^{NoTrade}_{i,t} \]
Bu farḳ, discretionary portfolio adjustment’a daha yaḳın bir duration ölçüsüdür.
Rating gap
Kredî notları menbaʿda:
1 = AAA ... 22 = D
olarak ʿadedî miḳyâsa taḥvîl edilmiştir.
Binâʾenaleyh bu tedḳîḳde daha yüksek rating ḳıymeti daha fenâ kredî keyfiyyetidir.
Rating gap:
\[ RatingGap = Rating^{Fund} - Rating^{Benchmark} \]
şeklinde tefsîr olunur. Rating gap’in azalması fonun benchmark’a göre daha yüksek kredî keyfiyyetine geçmesi demektir.
Zaman serisi delîli
2002–2023 devresinde aggregate duration gap ile Baa–Aaa default spread’in korelasyonu:
+0,5216
olarak rapor edilmektedir.
Credit-rating gap ile default spread arasındaki korelasyon ise:
−0,4003
seviyesindedir.
Bu iki netîce birlikte müṭâlaʿa edildiğinde kredî stresinin yüksek olduğu devrelerde orta fon:
- benchmark’a göre duration’ını artırmakta,
- kredî keyfiyyetini iyileştirmektedir.
Fon seviyesindeki baseline netîce
| Netîce ölçüsü | Menbaʿda rapor edilen tesir |
|---|---|
| Log portfolio duration | +10,7% – +10,9% standart sapma |
| Duration gap | +4,6% standart sapma |
| Active duration | +3,7% – +3,9% standart sapma |
Münâsebet, time fixed effects ve muḫtelif fund controls ilâve edildiğinde de devâm etmektedir.
Credit spread taġayyürünün pasif ve aktif cüzʾü
Bir fonun orta spread’i iki sebeple değişebilir:
- fon aynı tahvîlâtı tutmağa devâm eder, lâkin bu tahvîlât piyasada yeniden fiyatlanır;
- müdîr alım-satım ile farklı spread taşıyan tahvîlâta geçer.
Menbaʿ bunları Passive ΔYldSprd ve Active ΔYldSprd olarak tefrîḳ etmektedir.
Müteʿâḳıb duration uzaması esâsen passive component’ta zuhûr etmektedir.
| Passive spread şoku | Müteʿâḳıb devre tesiri |
|---|---|
| Log duration | +12,1% SD |
| Duration gap | +5,7% SD |
| Active duration | +4,3% SD |
Active spread component muʿâmilleri ise küçük ve istatistikî cihetten maʿnîdâr değildir.
Cevâb niçin gayr-i mütenâẓırdır?
Fonlar kredî riski fenâlaştığında duration’ı uzatmaktadır; lâkin kredî riski iyileştiğinde aynı cesâmette ters bir cevâb müşâhede edilmemektedir.
| Ölçü | Tesir |
|---|---|
| Log duration | +14,3% SD |
| Duration gap | +6,2% SD |
| Active duration | +4,4% SD |
Menfî spread taġayyürlerinin muʿâmilleri istatistikî cihetten maʿnîdâr değildir. Menbaʿ bunu risk iḳāmesinin bilḫâṣṣa adverse credit state hâllerinde devreye girdiğine delîl olarak tefsîr etmektedir.
Fonlar Riski Hangi Muʿâmelelerle Değiştiriyor?
Portföy muʿâmele maʿlûmâtı, duration taġayyürünün esâsen uzun-duration tahvîlâtın satın alınmasıyla; kredî keyfiyyetindeki yükselişin ise düşük kaliteli tahvîlâtın satılmasıyla vukūʿ bulduğunu göstermektedir.
Alımlar: duration
Bir standart sapmalık kredî şerâʾiṭi fenâlaşmasında:
BuyDuration = +0,124 SD
ve istatistikî cihetten maʿnîdârdır.
SellDuration muʿâmili ise maʿnîdâr değildir.
Satışlar: kredî riski
SellRating muʿâmili:
+0,060 SD
ve istatistikî cihetten maʿnîdârdır.
Menbaʿ miḳyâsında daha yüksek rating percentile daha düşük kredî keyfiyyetini temsîl ettiğinden, fonların satışlarının daha düşük kaliteli tahvîlâtta temerküz ettiği maʿnâsına gelir.
BuyRating maʿnîdâr değildir.
Binâʾenaleyh muʿâmele mekanizması:
Uzun duration satın al + düşük kaliteli kredîyi sat.
Bu Davranış “Reaching for Yield” ile Aynı Şey midir?
Ḫayır. Reaching for yield, yatırımcının daha yüksek getiri elde etmek için daha düşük kaliteli yahut daha yüksek kredî riski taşıyan tahvîlâta yönelmesini ifâde eder; bu tedḳîḳde tesbît edilen davranış ise kredî riskini azaltırken daha fazla fâiz haddi riski taşımak üzere duration’ı artırmaktır.
Menbaʿ, Choi ve Kronlund nevʿinden reaching-for-yield ölçülerini regressions’a ayrıca ilâve ettiğinde kredî-spread şoku ile duration uzaması arasındaki müsbet münâsebetin maḥfûẓ kaldığını göstermektedir.
Dahası reaching-for-yield ölçüleri benchmark-relative ve active-duration modellerinde daha düşük duration ile münâsebettardır.
Bu sebeple iki strateji ayrı risk marjlarıdır:
| Davranış | Kredî riski | Duration / fâiz haddi riski |
|---|---|---|
| Reaching for yield | Artar | Tedḳîḳin merkezî mekanizması değildir |
| Risk substitution | Azalır | Artar |
Tedḳîḳin Usûlü ve Netîceleri
Maʿlûmât menbaʿları
Fon seviyesinde:
- CRSP Mutual Fund Database,
- Morningstar Direct
istiʿmâl edilmiştir.
Bond-level ḫuṣûṣiyyetler:
- WRDS Bond Returns,
- Mergent FISD
üzerinden alınmıştır.
Benchmark fiyat, getiri ve yield maʿlûmâtı ağırlıklı olarak Bloomberg’den; noḳṣânlar Morningstar’dan ikmâl edilmiştir.
Nümûne
Esâs nümûne:
- ABD investment-grade corporate bond funds,
- Eylül 2002 – Aralık 2023,
- 823 fon,
- ana data îżâḥında 28.011 fund-quarter müşâhede.
Fonların lâ-aḳall 1 milyon dolar TNA’ya, lâ-aḳall 24 aylık mâżîye ve WRDS ile eşleştirilebilen lâ-aḳall bir corporate bond holding’e mâlik olması icâb etmektedir.
Orta fon
| Ḫuṣûṣiyyet | Orta |
|---|---|
| Corporate-bond duration | 5,02 yıl |
| Duration gap | −0,29 yıl |
| Credit rating | 8,26 |
| Rating gap | 0,46 |
| Expense ratio | 0,61% |
| Corporate bond share | 42,09% |
Orta duration gap’in −0,29 olması fonların ortalamada benchmark corporate-bond component’ından biraz daha kısa duration taşıdığını göstermektedir.
Rating gap’in +0,46 olması ise orta fonun benchmark’a göre bir miḳdâr daha düşük kredî keyfiyyetinde şirket tahvîlâtı tuttuğunu gösterir.
Event study: downgrade ve default şokları
Baseline spread taḥlîli, müdîrin istikbâldeki fâiz hadlerini doğru taḫmîn etmeye çalışmasıyla da îżâḥ olunabilir. Bu sebeple müʾellifler daha doğrudan kredî şoku yaratabilecek iki hâdiseyi istiʿmâl etmektedir:
- investment-grade tahvîlin high-yield’a tenzîl edilmesi,
- bond default.
Treated fon, hâdiseden evvelki −8 ile −5 çeyrek arasında alâḳalı tahvîli tutmuş ve tahvîl lâ-aḳall bir çeyrekte corporate-bond portföyünün %0,5’inden fazlasını teşkîl etmişse taʿrîf edilmektedir.
Her treated fon aynı benchmark’ı taʿḳîb eden control fon ile propensity-score matching usûlüyle eşleştirilmiştir.
Nihâʾî event sample:
- 68 downgrade/default hâdisesi,
- 2.911 treated fund-event observation.
Event study’nin mühim tasarım ḫuṣûṣiyyeti
Downgrade/default yaşayan tahvîl outcome’dan çıkarılmıştır. Böylece şok alan tahvîlin rating yahut duration’ındaki mekanik taġayyürün netîceyi sürüklemesine mâniʿ olunmağa çalışılmıştır.
Taḥlîl şu suʾâle teveccüh eder:
Bir fonun içindeki bir tahvîl doğrudan kredî şoku yaşadığında müdîr portföyün bâḳī ḳısmını nasıl değiştiriyor?
Event-study netîceleri
| Ölçü | Average post-event effect |
|---|---|
| Duration gap | +11,7% SD |
| Rating gap | −10,2% SD |
Üçüncü çeyrekte duration-gap tesiri:
+16,8% SD
seviyesine vâṣıl olmaktadır.
Rating gap ikinci çeyrekte taḳrîben:
−5,7% SD
olur ve müteʿâḳıb devrelerde de menfî ḳalır.
Pre-trend ḥaddi
Duration event-study muʿâmillerinde hâdiseden evvel bâriz ve istatistikî cihetten maʿnîdâr differential pre-trend bulunmamaktadır.
Lâkin rating gap için qtr = −3 ve qtr = −2 muʿâmilleri müsbet ve maʿnîdârdır. Menbaʿ bunun correlated credit deterioration yahut downgrade/default evvelindeki anticipatory adjustment ile münâsebettar olabileceğini bildirmektedir.
Bu sebeple event-study’nin duration netîcesi rating netîcesinden daha ṣâf sûrette tefsîr edilmelidir.
Daha Ḳuvvetli Duration İdâresi Daha Yüksek Fon Performansıyla Münâsebettar mıdır?
Evet, tedḳîḳ nümûnesinde kredî riski yüksek olduğunda duration’ı daha ziyâde uzatmağa meyyâl fonlar müteʿâḳıb devrelerde daha yüksek net getiri ve risk-adjusted alpha ile münâsebettardır; lâkin bu netîce târîḫî taḫmîn münâsebetidir ve istikbâldeki yatırım performansını żamân etmez.
ActiveDurMgmt ölçüsü
Her fon için mâżîdeki 20 çeyrek, portfolio yield-spread taġayyürüne göre tercile’a ayrılmaktadır.
Ölçü:
\[ ActiveDurMgmt = Average(\Delta ActiveDuration_{next}|HighCreditRisk) - Average(\Delta ActiveDuration_{next}|LowCreditRisk) \]
manṭıḳıyla teşkîl edilmektedir.
Daha yüksek ḳıymet, fonun kredî riski yükseldiğinde duration’ı düşük kredî riski devrelerine göre daha ḳuvvetli sûrette artırdığını gösterir.
Müteʿâḳıb çeyrek performansı
| Performans | Menbaʿ netîcesi |
|---|---|
| Next-quarter net return | +5,01 bp |
| Senelikleştirilmiş taḳrîbî net getiri farḳı | +20 bp |
| Next-quarter alpha | +3,14 bp |
| Senelikleştirilmiş taḳrîbî alpha | +13 bp |
| High-credit-risk quarter alpha | +5,21 bp/çeyrek ≈ +21 bp/yıl |
High-minus-low portföy
Fonlar ActiveDurMgmt’a göre her çeyrek beş zümreye ayrılmıştır. Top quintile long, bottom quintile short tutan akademik portföy için:
| Devre | Raw return, bp/çeyrek | Alpha, bp/çeyrek |
|---|---|---|
| Bütün nümûne | 14,33 | 14,37 |
| Yüksek kredî riski | 22,95 | 20,46 |
| Düşük kredî riski | 5,70 | 7,30 |
Düşük kredî riski devresindeki iki netîce istatistikî cihetten maʿnîdâr değildir.
Menbaʿ kümülatif long-short serisinin 2023 nihâyetinde taḳrîben %12’ye vâṣıl olduğunu bildirmektedir.
Bu performans netîcesi nasıl tefsîr olunmalıdır?
Tedḳîḳin delîli, ActiveDurMgmt yalnız daha fazla unconditional interest-rate risk taşıma arzusunu ölçseydi raw return yüksek olabilir, lâkin alpha’nın yükselmesi lâzım gelmeyebilirdi.
Hem raw return hem risk-adjusted alpha ile müsbet münâsebet bulunması, müʾelliflerce state-dependent duration management’ın managerial skill buʿdlarından biri olabileceğine delîl olarak tefsîr edilmektedir.
Bununla beraber tedḳîḳ randomize bir tecrübe değildir. Binâʾenaleyh “duration uzatan her fon daha iyi performans gösterir” yahut “bu strateji istikbâlde yüksek getiri hâṣıl eder” netîcesi çıkarılamaz.
Robustness kontrolleri
Esâs netîceler:
- Morningstar’ın currently reported benchmark’ı istiʿmâl edildiğinde,
- duration yerine maturity istiʿmâl edildiğinde,
- ActiveDurMgmt rolling volatility ile miḳyâslandırıldığında
ʿumûmî cihetini maḥfûẓ tutmaktadır.
Alternative ActiveDurMgmt portfolio robustness testinde bütün nümûne alpha’sı 18,97 bp/çeyrek, high-credit-risk alpha’sı 26,19 bp/çeyrek olarak rapor edilmektedir; low-credit-risk netîcesi yine istatistikî cihetten maʿnîdâr değildir.
Menbaʿ dâḫilinde müşâhede ʿadedi farḳı
Data ḳısmı nihâʾî nümûne için 28.011 fund-quarter observation bildirmektedir. Buna muḳābil baʿżı regressions cedvellerinde bundan daha yüksek müşâhede ʿadedleri vardır; meselâ baseline Cedvel II’de 28.961’e, Table III Panel B’de 29.463’e ḳadar çıkmaktadır.
Menbaʿ metni bu farḳın sebebini ayrıca îżâḥ etmediğinden Verianla bu ʿadedleri tek bir müşterek nümûne ʿadedine cebren ircâʿ etmemektedir.
Tedḳîḳin teʾyîd ettiği netîceler
- Kredî şerâʾiṭi fenâlaşan şirket tahvîlâtı fonları müteʿâḳıb devrede duration’ı artırmaktadır.
- Aynı fonlar kredî keyfiyyetini yükseltmektedir.
- Duration uzaması bilḫâṣṣa mevcûd holdings’in pasif spread fenâlaşmasından sonra görülmektedir.
- Cevâb credit deterioration cihetinde ḳuvvetli, credit improvement cihetinde żaʿîftir.
- Fonlar duration’ı ağırlıklı olarak uzun-duration tahvîlât satın alarak artırmaktadır.
- Kredî keyfiyyetini ağırlıklı olarak düşük kaliteli tahvîlâtı satarak yükseltmektedir.
- Downgrade/default şoklarından sonra portföyün müteʾessir olmayan ḳısmı daha uzun duration ve daha iyi kredî keyfiyyetine kaymaktadır.
- Daha ḳuvvetli state-dependent duration management daha yüksek müteʿâḳıb devre return ve alpha ile münâsebettardır.
Tedḳîḳin teʾyîd etmediği netîceler
- Fonların yekûn riskinin mutlaka azaldığı söylenemez; riskin terkîbi değişmektedir.
- Duration uzaması reaching for yield ile aynı davranış değildir.
- Her duration uzaması müdîrlik maḥâreti olarak tefsîr olunamaz.
- Event study tamâmen randomize bir tecrübe değildir.
- Rating event-study netîcelerinde ṣâf bir pre-trend bulunmadığından rating netîceleri duration netîcelerinden daha iḥtiyâṭlı müṭâlaʿa edilmelidir.
- ActiveDurMgmt’a göre teşkîl edilen long-short portföy istikbâlde aynı performansı żamân etmez.
- Netîcelerin high-yield bond funds yahut diğer memleketlerdeki fonlara aynı cesâmette taṭbîḳ olunacağı gösterilmemiştir.
ʿUmûmî netîce
Tedḳîḳ, sâbit getirili fonlarda risk idâresini tek bir risk göstergesi üzerinden okumaklığın yanıltıcı olabileceğini göstermektedir. Bir fonun daha uzun duration’a geçmesi evvelâ “daha fazla risk” gibi görünebilir; lâkin aynı zamanda kredî keyfiyyeti yükseliyorsa ḥaḳîḳatte fon riski bir menbaʿdan diğerine nakletmektedir.
Bu sebeple tedḳîḳin merkezî fikri şudur:
Fon müdîrleri kredî riski pahalılaştığında risk taşımaktan külliyen ferâġat etmek yerine kredî riskinden fâiz haddi riskine geçebilirler.
Bu risk iḳāmesi, bilḫâṣṣa fenâ kredî şerâʾiṭinde, faʿâl sâbit getirili portföy idâresinin mühim bir buʿdu olarak zuhûr etmektedir.
Menbaʿ ve Usûl Ḥaḳḳında Not
Aṣlî tedḳîḳ: Risk Substitution in Fixed-Income Funds: Duration Adjustment and Credit Conditions
Müʾellifler: Claire Yurong Hong; Yafei Guo; Qifei Zhu.
Müʾesseseler: Shanghai Jiao Tong University, Shanghai Advanced Institute of Finance; Texas A&M University.
Corresponding/contact author: SSRN ḳaydında Claire Yurong Hong contact author olarak gösterilmektedir.
Tedḳîḳ târîḫi: 17 Temmuz 2026.
SSRN yüklenme târîḫi: 31 Temmuz 2026.
DOI: 10.2139/ssrn.7130639.
Platform: SSRN.
Menbaʿ nevʿi: Working paper / preprint.
Taḥkîm vazʿiyyeti: Taṣdîḳ edilen ḳayd içinde hakemli mecmûʿa neşri belirtilmemektedir.
Telif/lisans: SSRN ḳaydında All Rights Reserved ve yeniden istiʿmâl için izin lâzım geldiği belirtilmektedir. Bu Verianla beyânında menbaʿ metni, cedvel yahut şekiller yeniden neşredilmemiş; ampirik netîceler müstaḳil taʿlîmî bir yapıda yeniden îżâḥ edilmiştir.
Esâs maʿlûmât menbaʿları: CRSP Mutual Fund Database, Morningstar Direct, WRDS Bond Returns, Mergent FISD, Bloomberg ve Treasury yield curve maʿlûmâtı.
Esâs nümûne: ABD’deki investment-grade corporate bond funds; 823 fon; 2002–2023.
Usûl: Fund-quarter panel regressions; benchmark-relative portfolio measures; passive/active yield-spread decomposition; purchase/sale decomposition; downgrade/default propensity-score-matched event study; holdings-based ActiveDurMgmt performans ölçüsü; calendar-time long-short portfolio tests.
Finansman: Menbaʿ metninde ayrıca finansman beyânı görünmemektedir.
Menâfiʿ teʿârużu: Menbaʿ metninde ayrıca conflict-of-interest beyânı görünmemektedir.
Merkezî ampirik netîce: Credit conditions fenâlaştığında fonlar low-quality credit exposure’ı azaltırken duration’ı artırmakta; bunu esâsen longer-duration bond purchases ve lower-quality bond sales yoluyla icrâ etmektedir.
Event-study ḥaddi: Duration için hâdise evvelindeki differential trendler küçük ve maʿnîdâr değildir; rating için baʿżı pre-event muʿâmilleri maʿnîdâr olduğundan rating netîcesi daha iḥtiyâṭlı tefsîr olunmalıdır.
Performans ḥaddi: Active duration management ile daha yüksek istikbâl return/alpha arasında istatistikî münâsebet bulunması, istikbâlde żamân edilmiş yatırım performansı demek değildir.
Menbaʿ dâḫili raporlama notu: Ana data ḳısmı ile baʿżı regressions cedvellerinde bildirilen observation ʿadedleri birebir muvâfıḳ değildir; menbaʿ bu farḳı ayrıca îżâḥ etmemektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir