

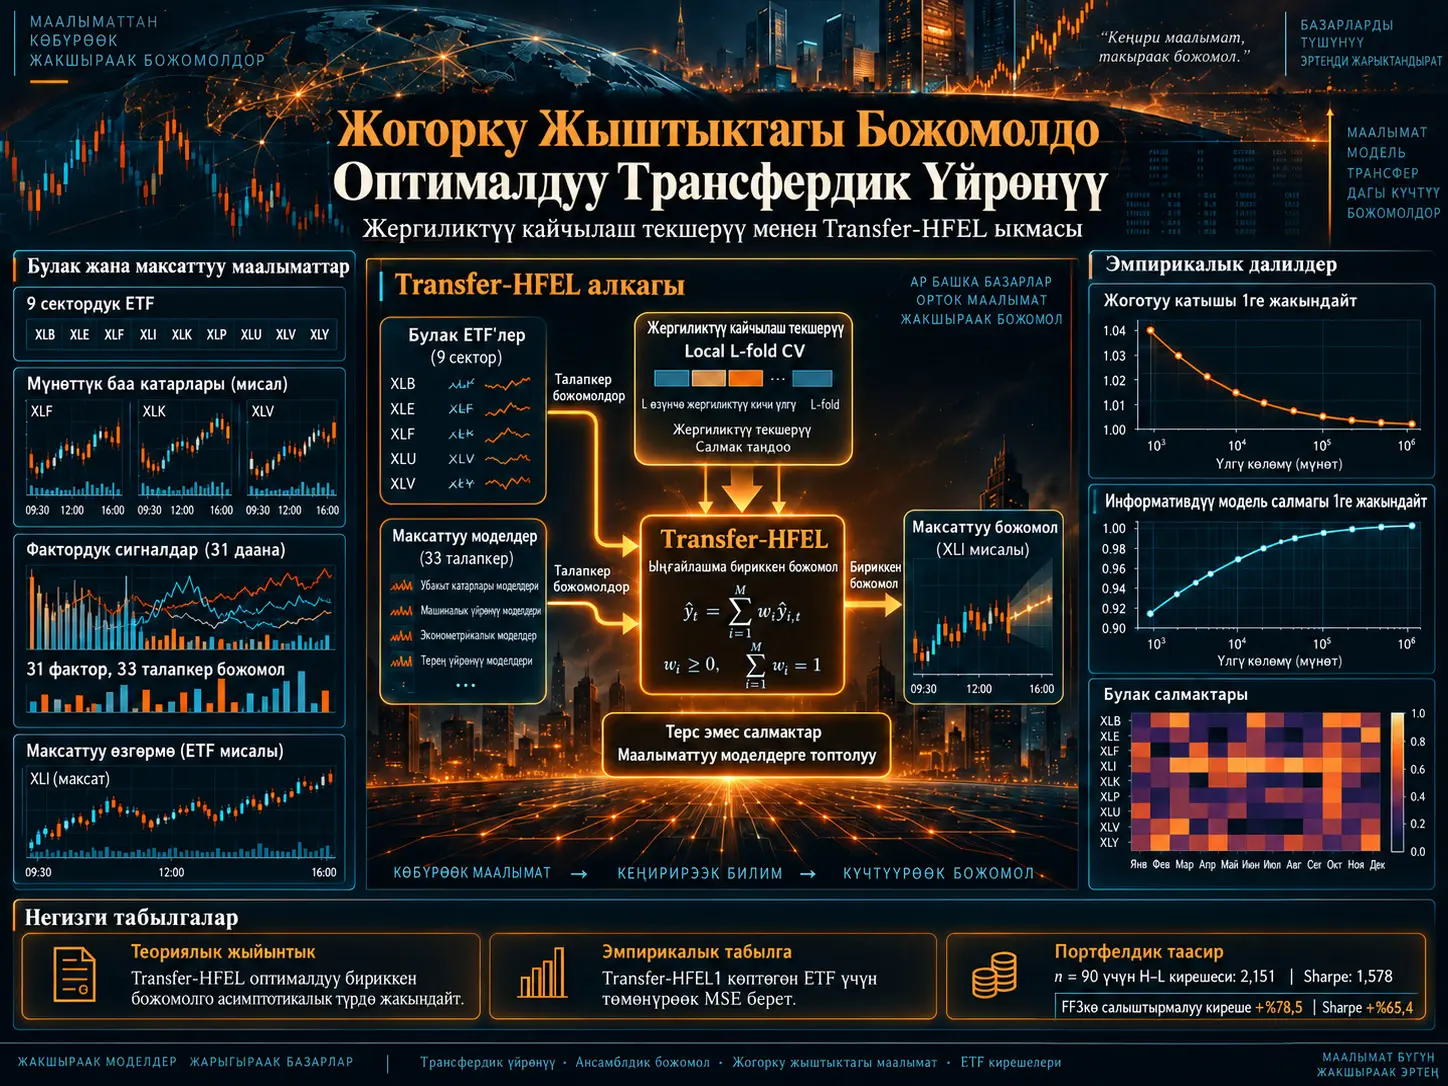
Жогорку Жыштыктагы Ансамблдик Үйрөнүү аркылуу Трансфердик Үйрөнүү (Transfer Learning through High-Frequency Ensemble Learning; Transfer-HFEL) — максаттуу активден жана гетерогендүү булак активдерден түзүлгөн бир нече жогорку жыштыктагы божомолду жергиликтүү L-катмарлуу кайчылаш текшерүү аркылуу тандалган, терс эмес жана суммасы бирге барабар салмактардын негизинде бириктирген трансфердик үйрөнүү жана ансамблдик божомолдоо алкагы. Изилдөө булак жана максаттуу популяциялар ар башка маалымат жаратуу процесстерине, ар башка маалымат топтомдоруна жана туура эмес спецификацияланган моделдерге ээ болушу мүмкүн болгон абал-мейкиндик түзүмүн курат. Теориялык жактан бардык талапкер моделдер туура эмес спецификацияланган күндө да Transfer-HFEL жеткиликсиз оптималдуу ансамблдин божомол жоготуусуна асимптотикалык жакындай алаары; туура жана маалыматтуу моделдер бар болгондо болсо салмактын ошол моделдерде топтолоору көрсөтүлөт. 2015-жылдагы тогуз сектордук ETFтин мүнөттүк жыштыктагы кирешелери боюнча колдонмодо ыкма көп учурда simple averaging, FULL, Fama–French үч фактор жана Fama–French беш фактор плюс momentum сыяктуу салыштырууларга караганда төмөнүрөөк божомол катасын берет. Изилдөөнүн өзүнүн портфель экспериментинде Transfer-HFEL1дин \(n=90\) шартындагы жылдыкташтырылган H–L кирешеси FF3 benchmark-ынан болжол менен %78,5; Sharpe катышы болсо болжол менен %65,4 жогору. Бул жыйынтыктар көрсөтүлгөн тандалмага жана портфель дизайнына мүнөздүү; келечектеги рыноктук көрсөткүчкө кепилдик бербейт.
Изилдөөнүн дагы бир өзгөчө жыйынтыгы — жалпы системалык параметрлерди башка активдерден түз которгон түзүмгө караганда, булак активдерде колдонулган түшүндүрүүчү өзгөрмөлөргө ортогоналдуу бойдон калган жана классикалык фактордук тилде idiosyncratic компонентке окшош маалыматты трансфер кылуу күчтүүрөөк божомол артыкчылыктарын берет. Авторлор бул жыйынтыкты классикалык мааниде “idiosyncratic risk премиясынын болушу” деп чечмелешпейт. Мүмкүн болгон түшүндүрмөлөрдүн ичинде model misspecification, тез өзгөргөн risk premia, жетишпеген common factors жана order-flow imbalance, bid–ask bounce, asynchronous trading, ETF arbitrage сыяктуу микротүзүмдүк сүрүлүүлөр бар.
Маселе: Эмне үчүн бир гана жогорку жыштыктагы божомол моделин тандоо жетишсиз болушу мүмкүн?
Жогорку жыштыктагы финансылык маалыматтарда бир эле максаттуу өзгөрмө үчүн көптөгөн ылайыктуу божомол моделдерин түзүүгө болот. Моделдер ар башка предиктор топтомдорун колдонушу, башка активдерден маалымат алып келиши, ар башка econometric ыкмаларга таянышы же максаттуу жана булак популяциялардын ортосунда чыныгы cross-sectional heterogeneity болушу мүмкүн. Мындай учурда изилдөөчүнүн маселеси жөн гана “кайсы модель эң мыкты?” эмес. Негизги маселе — ар бир модель алып келген пайдалуу маалыматты кандай салмактар менен бириктирүү.
Стандарттык model averaging ыкмаларынын олуттуу бөлүгү бир популяциянын төмөн жыштыктагы маалыматтары үчүн иштелип чыккан. Transfer-HFEL болсо гетерогендүү популяциялардан келген божомолдорду бир ансамблдин ичинде бириктирүүгө умтулат жана параметрлер сөзсүз туруктуу болууга тийиш эмес болгон жогорку жыштыктагы абал-мейкиндик түзүмүнө жол берет.
Максаттуу жана булак популяциялардын жалпы маалымат жаратуу процесси
Максаттуу маалымат:
\[ \{Y^{(0)},V^{(0)}\}_{0\leq t\leq T} \]
жана \(m=1,\ldots,M\) үчүн булак маалыматтар:
\[ \{Y^{(m)},V^{(m)}\}_{0\leq t\leq T} \]
түрүндө аныкталат.
m-чи популяциянын жогорку жыштыктагы increment-и:
\[ \Delta_i^nY^{(m)} = g^{(m)} \left( V_{t_{n,i}}^{(m)}, \theta_{t_{n,i}}^{(m)} \right) + Z_{n,i}^{(m)} + R_{n,i}^{(m)} \]
түрүндө берилет.
Бул жерде \(g^{(m)}(\cdot)\) байкалган же latent feature-ларды параметрлер менен бириктирген жалпы функцияны; \(\theta^{(m)}\) убакыт ичинде өзгөрө турган параметр векторун; \(Z^{(m)}\) martingale тибиндеги ката компонентин; \(R^{(m)}\) болсо кичирээк тартиптеги residual/discretization компонентин билдирет.
Абал-мейкиндик feature түзүмү:
\[ V_{t_{n,i}}^{(m)} = \int V^{(m)} \left( \zeta_{t_{n,i}}, \epsilon_{t_{n,i}} \right) F_\epsilon(d\epsilon) \]
түрүндө берилген. \(\zeta_t\) — latent процесс, \(\epsilon_t\) — убактылуу i.i.d. shock, ал эми \(V^{(m)}(\cdot)\) — байкалган feature-ды latent абалдан түзгөн, сөзсүз белгилүү болууга тийиш эмес трансформация.
Бул жалпы форма return regression үчүн гана колдонулбайт. Изилдөөнүн алкагы trading volume, bid–ask spread, duration, turnover жана башка жогорку жыштыктагы өзгөрмөлөргө да колдонууга ылайык түзүлгөн.
High-frequency regression атайын учуру
Изилдөөнүн биринчи мисалында предиктор increment-и жалпы Itô semimartingale болуп саналат:
\[ V_{t_{n,i}}^{(m)}=\Delta_i^nX^{(m)} \]
жана модель continuous да, jump да компоненттерге жол берет:
\[ \Delta_i^nY^{(m)} = \left(\beta_{t_{n,i-1}}^{(m)}\right)^\top \Delta_i^nX^{(m)\circ} + \left(\ddot{\beta}_{t_{n,i-1}}^{(m)}\right)^\top \sum_{t_{n,i-1}\leq s\leq t_{n,i}} \Delta X_s^{(m)} + \Delta_i^nZ^{(m)} + R_{n,i}^{(m)} \]
Бул жерде continuous regressors жана jump regressors үчүн ар башка coefficient компоненттери бар. \(R_{n,i}^{(m)}\) discrete sampling себеп болгон approximation/discretization катасын камтыйт.
General feature атайын учуру
Экинчи мисалда модель lagged returns, trading volume, bid–ask spread, turnover жана transaction-return autocovariance сыяктуу түздөн-түз байкалган, бирок ызы-чуулуу feature-лар менен иштей алат:
\[ \Delta_i^nY^{(m)} = g^{(m)} \left( V_{t_{n,i}}^{(m)}, \theta_{t_{n,i}}^{(m)} \right) + Z_{n,i}^{(m)} \]
Бул түзүм Transfer-HFEL классикалык сызыктуу factor regression менен гана чектелбей турганын көрсөтөт.
Transfer-HFEL деген эмне?
Transfer-HFEL максаттуу популяциядан түзүлгөн альтернативдүү божомолдорду гетерогендүү булак популяциялардан трансфер кылынган божомолдор менен бир convex ensemble ичинде бириктирет жана алардын салмактарын жогорку жыштыктагы убакыттык көз карандылыкты эске алган жергиликтүү L-катмарлуу кайчылаш текшерүү критерийи аркылуу тандайт.
Талапкер божомолдор кантип түзүлөт?
Изилдөөдө жалпы \(M+K\) божомол бар. Алардын:
- \(M\) даанасы булак domain-дерден келет,
- \(K\) даанасы максаттуу domain-дин ар башка предиктор моделдеринен келет.
m-чи талапкер божомол жалпы түрдө:
\[ \Delta_i^n\widehat{Y}^{(0)}_m \]
менен көрсөтүлөт.
Булак моделдерде адегенде булак маалыматтарынын негизинде параметрлер бааланып, алынган маалымат target domain божомолуна өткөрүлүшү мүмкүн. Target моделдерде болсо ар башка предиктор ички топтомдорун колдонуу аркылуу model-selection uncertainty ансамблге киргизилет.
Ансамблдин салмактары
Салмак вектору:
\[ w\in\mathcal W \]
жана:
\[ \mathcal W= \left\{ w\in[0,1]^{M+K}: \sum_{m=0}^{M+K-1}w^{(m)}=1 \right\} \]
түрүндө чектелет.
Демек, ар бир салмак терс боло албайт жана бардык салмактардын суммасы бирге барабар.
Бириктирилген forecast:
\[ \Delta_i^n\widehat{Y}^{(0)}(w) = \sum_{m=0}^{M+K-1} w^{(m)} \Delta_i^n\widehat{Y}^{(0)}_m \]
түрүндө берилет.
Бул constraint-тер моделдин булак сигналын тескери белги коюлган чексиз hedge катары колдонушуна жол бербейт. Ыкма анын ордуна пайдалуу маалымат алып келген булактарга оң салмак бөлүштүрүүгө аракет кылат.
Transfer-HFEL1: idiosyncratic/orthogonal компонентти трансфер кылуу
Изилдөөнүн эмпирикалык колдонмосундагы биринчи трансфер формасы булак активдин өз regressors-у менен түшүндүрүлбөгөн компонентин максаттуу божомолго өткөргөн түзүм болуп саналат:
\[ h= \Delta_i^nY^{(m)} - \left( \widehat{\beta}_{t_{n,i}}^{(m)} \right)^\top \Delta_i^nX^{(m)} \,1_{\{ \|\Delta_i^nX^{(m)}\| \leq u_n^{(m)} \}} \]
Бул компонент булак regression-ынын conditioning variables-дарына ортогоналдуу бойдон калган маалымат катары чечмеленет. Макала муну классикалык asset-pricing терминологиясындагы diversifiable же idiosyncratic risk компонентине окшоштурат.
Transfer-HFEL2: parameter transfer
Экинчи ыкма булакта бааланган параметрлерди максаттуу активдин предикторлоруна колдонот:
\[ h= \left( \widehat{\beta}_{t_{n,i}}^{(m)} \right)^\top \Delta_i^nX^{(0)} \,1_{\{ \|\Delta_i^nX^{(0)}\| \leq u_n^{(0)} \}} \]
Бул түзүм жалпы же systematic маалыматты параметр аркылуу трансфер кылууну билдирет.
Эки ыкманын айырмасы маанилүү: Transfer-HFEL1 булак активдин target predictors түздөн-түз көрсөтпөгөн residual/cross-sectional маалыматын өткөрсө, Transfer-HFEL2 көбүрөөк жалпы coefficient түзүмүн target-ка колдонууга таянат.
Жергиликтүү L-Катмарлуу Кайчылаш Текшерүү эмне үчүн керек?
Жергиликтүү L-катмарлуу кайчылаш текшерүү жогорку жыштыктагы маалыматта random же бүтүндөй тандалманы камтыган global fold-дар убакыттык көз карандылыкты жана өзгөрүп турган covariance түзүмүн бузуп коюшу мүмкүн болгондуктан, текшерүүнү кыска жана бири-бирине жакын убакыт блокторунун ичинде жүргүзөт; ошентип fold-дардын болжол менен бир эле жергиликтүү маалымат жаратуу процессинен келиши максат кылынат.
Стандарттык cross-validation маселеси
Төмөн жыштыктагы машиналык үйрөнүүдө байкоолорду туш келди train жана validation топторуна бөлүү көп учурда кабыл алынат. Бирок high-frequency returns:
- serial dependence,
- volatility clustering,
- time-varying covariance,
- microstructure noise,
- asynchronous observation
сыяктуу түзүмдөргө ээ болушу мүмкүн.
Туш келди бөлүү убакыт боюнча жакын жана өз ара көз каранды байкоолорду бири-биринен ажыратып, validation set келечекте чындап жолуга турган шарттарды көрсөтүүсүн татаалдаштырышы мүмкүн. Өтө узун global folds болсо өзгөрүп турган рынок режимдерин бир DGP катары кабыл алуу коркунучун күчөтөт.
Local L-fold түзүмү
Ыкма адегенде \([0,T]\) интервалын \(H_n\) жергиликтүү убакыт блогуна бөлөт. Ар бир блоктун убакыт кеңдиги асимптотикалык кичирейип жатканда, блокко туура келген observation саны \(k_n\) өлчөмүндө өсөт.
Ар бир жергиликтүү блок андан кийин \(L\) fold-га бөлүнөт.
j-чи блок жана p-чи fold үчүн модель ошол блоктогу p-чи fold алып салынган абалда бааланат. Validation error ошол жергиликтүү fold үстүндө гана эсептелет.
Cross-validation criterion:
\[ CV(w) = \sum_{j=1}^{H_n} \sum_{p=1}^{L} \sum_i \left( \Delta_i^n\widetilde{Y}^{(0)}_{[j,-p]}(w) - \Delta_i^nY^{(0)}_{[j,p]} \right)^2 \]
түрүндө берилет.
\(\Delta_i^n\widetilde{Y}^{(0)}_{[j,-p]}(w)\) — p-чи validation fold чыгарылып алынган target-side forecast-тардын салмакталган бирикмеси.
Маанилүү техникалык детал: local L-fold операциясы target data үстүндө жүргүзүлөт. Source-domain parameter estimates target-тын p-чи fold-у чыгарылгандыктан кайра эсептелбейт; анткени бул fold source data-нын бөлүгү эмес.
Жергиликтүүлүктүн статистикалык максаты
Local windows fold-дарды бир эле кыска мөөнөттүү covariance режимине жакыныраак кылат. Изилдөөнүн ыкмасы жогорку жыштыктагы рынокто узак убакыт бою global stationarity деп болжолдоонун ордуна кыска мөөнөттүү conditional stationarity-ден пайдаланат.
Асимптотикалык оптималдуулук эмнени билдирет?
Transfer-HFELдин асимптотикалык оптималдуулугу тандалма тыгыздаган сайын local cross-validation аркылуу тандалган салмактар түзгөн ансамблдин quadratic prediction loss-унун, чыныгы маалымат жаратуу процесси белгилүү болгондо тандалышы мүмкүн болгон infeasible optimal салмактардын loss-уна болгон катышы ыктымалдуулукта 1ге жакындашын билдирет.
Prediction loss
Изилдөө божомол көрсөткүчүн:
\[ L(w) = \sum_{i=k_n+1}^{n} \left( \Delta_i^n\widehat Y^{(0)}(w) - \Delta_i^n\mu^{(0)} \right)^2 \]
аркылуу өлчөйт.
Бул жердеги \(\Delta_i^n\mu^{(0)}\) — target DGPнин алдын ала божомолдоого боло турган/predictable компоненти.
Theorem 1: infeasible minimum loss үчүн төмөнкү чек
Бардык candidate models misspecified болгондо изилдөө айрым regularity conditions астында infeasible minimum loss дегенеративдүү түрдө нөлгө түшүп кетишине жол бербеген оң төмөнкү чек алат. Бул техникалык жыйынтык кийинки asymptotic-optimality далилин түзүүгө жардам берет.
Theorem 2: optimality
Негизги жыйынтык:
\[ \frac{ L(\widehat w) }{ \inf_{w\in\mathcal W}L(w) } \xrightarrow{p}1 \]
түрүндө.
Башкача айтканда, candidate моделдердин баары ар башка деңгээлде туура эмес болсо да, local-CV салмакталган ансамбл асимптотикалык жактан бар болгон candidate set ичиндеги эң мыкты, бирок жеткиликсиз комбинациянын тобокелине жакындайт.
Бул “Transfer-HFEL чыныгы DGPни сөзсүз табат” дегенди билдирбейт. Оптималдуулук candidate forecast үй-бүлөсүнүн ичиндеги quadratic-loss benchmark боюнча аныкталат.
Theorem 3: маалыматтуу моделдердин салмагы
Target model туура спецификацияланган жана target менен бирдей pseudo-true parameter маалыматын бөлүшкөн informative models жыйындысы \(\mathcal D\) болсун.
Бул моделдерге берилген жалпы салмак:
\[ \tau= \sum_{m\in\mathcal D}w^{(m)} \]
жана анын баасы:
\[ \widehat\tau= \sum_{m\in\mathcal D}\widehat w^{(m)} \]
болсо, изилдөө:
\[ \widehat\tau\xrightarrow{p}1 \]
жыйынтыгын алат.
Демек тандалма өскөн сайын ансамблдин жалпы салмагы маалыматтуу моделдерге топтолот. Өтө башкача же пайдасыз булактардын салмагы асимптотикалык нөлгө жакындашы мүмкүн.
Бир туура модель болгон атайын учур
Бул жыйынтыктын табигый натыйжасы: эгер бир гана модель туура болсо, ыкма асимптотикалык түрдө бардык салмакты ошол моделге берүүгө жакындайт. Ошентип transfer learningдин мүмкүн болгон negative-transfer тобокели салмак тандоо аркылуу чектелүүгө аракет кылынат.
Theorem 4: parameter consistency
Эң чоң target model туура спецификацияланганда shared-parameter estimator үчүн булак:
\[ \left\| \widehat\beta_t(\widehat w) - \beta^{(0)}_{t-\Delta_n} \right\| = O_p \left( k_n^{1/2}\Delta_n^{1/2} + k_n^{-1/2} \right) \]
ылдамдыгын берет.
Изилдөө колдонгон small-window scheme шартында:
\[ k_n\asymp\Delta_n^{-\varsigma}, \qquad \varsigma<\frac12 \]
жана үстөм ката мүчөсү:
\[ O_p(k_n^{-1/2}) \]
болот.
Бул теориялык жыйынтыктардын чеги
Бардык асимптотикалык жыйынтыктар изилдөөдө берилген regularity conditions шартында жарактуу. Финансылык колдонмодо “теорема бар, демек ыкма ар бир рынок режиминде жакшыраак божомол берет” деген жыйынтык чыгарууга болбойт. Finite-sample жүрүмү өзүнчө симуляция жана реалдуу маалымат колдонмосунда текшерилет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Monte Carlo дизайны
Изилдөө адегенде finite-sample жүрүмүн эки маалымат жаратуу процесси аркылуу карайт.
DGP1 — толугу менен трансфер кылынуучу түзүм:
\[ dY_t^{(m)} = \left( \beta_t^{(m)}+\delta_m \right)^\top dX_t^{(m)} + Z_t^{(m)} \]
DGP2 — жарым-жартылай трансфер кылынуучу түзүм:
\[ dY_t^{(m)} = \left( \beta_t^{(m)}+\delta_m \right)^\top dX_t^{(m)} + \left( \alpha_t^{(m)} \right)^\top dU_t^{(m)} + Z_t^{(m)} \]
DGP2де \(\beta_t^{(m)}\) популяциялар арасында трансфер кылына алат, ал эми \(\alpha_t^{(m)}\) model-specific маалымат алып жүрөт.
Предиктор жана residual процесстери continuous diffusion жана jump компоненттерин бирге камтыйт. Volatility процесстери Cox–Ingersoll–Ross тибиндеги dynamics менен, jump sizes болсо double-exponential бөлүштүрүү менен моделдештирилген.
| Элемент | Булакта колдонулган маани/түзүм |
|---|---|
| Негизги предиктор өлчөмү | d = 40 |
| Булак модель саны M | 3, 5, 7 |
| Sample size n | 3600, 8800, 12300, 17600, 21100 |
| Sampling түзүмү | 1 мүнөттүк жыштык |
| Булак-target parameter shift | \(\delta_m=0.1(m-1)(-1)^m\) |
| Predictor jump intensity | \(\lambda_X^J=7\) |
| DGP2 U jump intensity | \(\lambda_U^J=6\) |
| Residual jump intensity | \(\lambda_Z^J=14\) |
Булактагы симуляция сүрөттөмөсүнүн дал келбестиги
Симуляция сценарийлерин номерлөөдө булак текстинин өзүндө дал келбестик бар. Алгачкы аныктамада Scenario 1 target model correctly specified, Scenario 2 target model misspecified деп жазылат. Кийинки жыйынтык абзацында болсо бул эки scenario номери тескери колдонулат. Сүрөт аталыштары шартты түздөн-түз “model misspecification” жана “target model correctly specified” деп бергендиктен, Verianla баянында илимий шарт негиз катары алынган, scenario номери так бекитилген эмес.
Мындан тышкары негизги текстте misspecified target 40 предиктордун акыркы үч компонентин чыгарып, 37 өлчөмгө түшүрүлгөнү айтылса, симуляция параметрлеринин таблицасынын эскертүүсүндө misspecified шартта акыркы беш компонент чыгарылганы жазылган. Булак бул айырманы түшүндүрбөйт.
Сүрөт 1: oracle loss-ка жакындашуу
Булактын 26-бетиндеги Сүрөт 1 model misspecification шартында:
\[ \frac{ L(\widehat w) }{ \inf_w L(w) } \]
катышын sample size-ка каршы көрсөтөт.
DGP1 жана DGP2 менен \(M=3,5,7\) конфигурацияларынын баарында катыш тандалма өскөн сайын 1ге жакындайт. Булак келтирген мисалда DGP2 жана \(M=5\) үчүн катыш \(n=3600\) шартында болжол менен 1,020 болсо, \(n=21100\) шартында 1,001ден төмөн түшөт.
Бул көрүнүш Theorem 2деги asymptotic optimality жыйынтыгына шайкеш келет.
Сүрөт 2: маалыматтуу модель салмактары
27-беттеги Сүрөт 2 target model correctly specified болгондо маалыматтуу моделдерге берилген жалпы салмакты көрсөтөт.
Бардык симуляция конфигурацияларында салмак тандалма өскөн сайын 1ге жакындайт. Булак мисалында DGP2, \(M=3\) шартында informative-weight суммасы \(n=8800\) шартында 0,95тен ашат жана чоңураак тандалмаларда 1ге жакындайт.
Бул табылга Theorem 3түн finite-sample эквиваленти катары чечмеленет.
Реалдуу маалымат: тогуз сектордук ETF
Эмпирикалык изилдөө 2015-жылдын январь–декабрь аралыгындагы АКШнын тогуз сектордук ETFинин мүнөттүк log returns маалыматтарын колдонот.
| Код | Сектор |
|---|---|
| XLB | Materials |
| XLE | Energy |
| XLF | Financials |
| XLI | Industrials |
| XLK | Technology |
| XLP | Consumer Staples |
| XLU | Utilities |
| XLV | Healthcare |
| XLY | Consumer Discretionary |
Ар бир ETF target болуп тандалганда калган сегиз ETF source domain кызматын аткарат.
31 predictor/factor
Модель жалпы 31 exogenous factor колдонот. Алардын 25и изилдөөнүн factor-zoo топтомунан, алтоо болсо Fama–French five-factor-plus-momentum түзүмүнөн келет.
Факторлор негизинен:
- Size,
- Profitability,
- Low Risk,
- Leverage
категорияларына бөлүнгөн.
Булак таблицада short interest, cash-flow-to-price variance, pension funding status, operating profitability, R&D capital-to-assets, Altman Z-score, market beta, downside beta, return volatility, turnover жана zero-trade өлчөмдөрү сыяктуу өзгөрмөлөр бар.
Факторлор return жыштыгына ылайыкташтыруу үчүн log трансформация жана differencing операцияларынан өткөрүлөт.
33 талапкер божомол кантип түзүлөт?
Ар бир target ETF үчүн candidate set:
- бардык 31 факторду колдонгон 1 target FULL модель,
- 8 source-ETF модель,
- 24 target-domain subset model
болуп, жалпы:
33 божомол
камтыйт.
24 subset model:
- 12 single-factor,
- 4 three-factor,
- 4 five-factor,
- 4 ten-factor
моделден турат.
Салыштырылган ыкмалар
Эмпирикалык колдонмо:
- Transfer-HFEL1,
- Transfer-HFEL2,
- SA1,
- SA2,
- FULL,
- Fama–French үч фактор (FF3),
- Fama–French five-factor plus momentum (FF5P1)
ыкмаларын салыштырат.
SA1 жана SA2 тиешелүү Transfer-HFEL candidate setтеринин equal-weight версиялары. Ошентип оптималдуу салмак тандоонун баасын колдонулган моделдерди жөн гана диверсификациялоодон ажыратууга аракет кылынат.
Жетишпеген маалымат эксперименти
Covariates missing completely at random божомолу астында:
\[ p\in\{0,\ 25\%,\ 45\%,\ 65\%\} \]
missing үлүштөрү колдонулган.
Ар башка target domain-дер ар башка observation жоготууларына ээ боло тургандай asynchronous missing pattern түзүлөт. Parameter estimation үчүн complete-case analysis колдонулат.
Transfer-HFEL божомол тактыгы
Булак жыйынтыктарына ылайык Transfer-HFEL ыкмалары бирдей candidate setтерди колдонгон simple averaging ыкмаларын көп ETF жана missing-rate шарттарында артта калтырат.
Missing data жок болгондо Transfer-HFEL1дин SA1ге салыштырмалуу MSE жакшыртуулары булак текстинде болжол менен:
%15,9–%49,2
аралыгында берилет.
Transfer-HFEL2нин SA2ге салыштырмалуу артыкчылыктары болсо:
%10,0–%15,7
аралыгында.
Булак ошондой эле %45 missing-rate шартында simple averagingге салыштырмалуу айрым максаттарда болжол менен %52ге чейин жакшыртууну билдирет.
Тандалган MSE жыйынтыктары
| Missing | Target | Transfer-HFEL1 | SA1 | Transfer-HFEL2 | FULL | FF3 |
|---|---|---|---|---|---|---|
| 0% | XLB | 0.820 | 1.347 | 1.364 | 1.162 | 1.458 |
| 0% | XLI | 0.479 | 0.914 | 0.963 | 0.861 | 1.110 |
| 0% | XLY | 0.517 | 1.017 | 1.052 | 0.941 | 1.204 |
| 45% | XLI | 0.220 | 0.447 | 0.435 | 0.713 | 0.566 |
| 45% | XLY | 0.239 | 0.499 | 0.472 | 0.772 | 0.616 |
| 65% | XLB | 0.556 | 0.951 | 0.897 | 1.405 | 1.079 |
| 65% | XLK | 0.444 | 0.865 | 0.823 | 1.295 | 1.008 |
| 65% | XLY | 0.344 | 0.726 | 0.685 | 1.111 | 0.885 |
Таблицадагы absolute MSE деңгээлдерин ар башка missing-rate саптарынын ортосунда жөн гана “жетишпеген маалымат өскөн сайын MSE азайды/көбөйдү” деп чечмелөөнүн ордуна, булак изилдөө жасагандай бир эле missing-rate ичиндеги ыкмалардын салыштыруусуна көңүл буруу керек.
Idiosyncratic маалымат трансфери эмне үчүн Common-Parameter трансферинен ийгиликтүүрөөк болушу мүмкүн?
Изилдөөнүн ETF колдонмосунда Transfer-HFEL1 source активдердин factor regressors-ка ортогоналдуу бойдон калган компоненттеринен cross-sectional маалымат алып келсе, Transfer-HFEL2 негизинен жалпы parameter маалыматын target-ка өткөрөт; Transfer-HFEL1дин төмөнүрөөк MSE бериши бул residual компонент model misspecification, убакыт боюнча өзгөргөн risk premia же market-microstructure таасирлери себептүү божомол үчүн пайдалуу маалымат камтышы мүмкүн экенин көрсөтөт.
Таблица 4төгү түз салыштыруу
Булак Таблица 4түн “Gain (%)” мамычасы Transfer-HFEL1дин Transfer-HFEL2ге салыштырмалуу MSE артыкчылыгын көрсөтөт. Мисалы:
- XLB, missing %0: %39,9,
- XLI, missing %0: %50,3,
- XLY, missing %0: %50,8,
- XLK, missing %45: %46,5,
- XLY, missing %65: %49,8.
Бул салыштыруулар изилдөөнүн колдонмосунда idiosyncratic-component трансфери parameter-transfer версиясынан күчтүүрөөк экенин көрсөтөт.
Weight heatmap-тер эмнени көрсөтөт?
Булактын 28-бетиндеги Сүрөт 3 Transfer-HFEL1, 29-бетиндеги Сүрөт 4 болсо Transfer-HFEL2 салмактарын target ETF жана ай боюнча көрсөтөт.
Салмактар source ETFтердин арасында бирдей эмес; target-ка жана айга жараша олуттуу өзгөрөт. Мисалы, XLE target болгондо XLBге берилген салмак көп айларда кыйла жогору көрүнөт. Булак XLE божомолунда XLB салмагы он эки айдын тогузунда 0,4төн жогору болгонун билдирет.
2015-жылдын январь мисалында XLE target болгондо:
Transfer-HFEL1 → XLB салмагы 0,76
Transfer-HFEL2 → XLB салмагы 0,33
деп берилет.
Эки ыкма тең бир source ETFти эң жогорку салмак менен тандаганы менен салмактын magnitude-у олуттуу айырмаланат.
Авторлордун экономикалык түшүндүрмөсү
Энергия exploration жана extraction ишмердүүлүгү material input-тарга көз каранды; энергия жана materials секторлорунун ортосунда upstream–downstream байланыштар болушу мүмкүн. Ошондуктан XLB булак маалыматы XLE кирешелери үчүн leading information алып келиши экономикалык жактан жүйөлүү деп каралышы мүмкүн.
Бирок изилдөө бул мисалды себептүү өндүрүш чынжырынын тести катары түзбөйт. Weight pattern менен экономикалык сектордук байланыштын ортосунда чечмелөө жүргүзүлөт.
Бул жыйынтык классикалык asset pricing-ге чындап каршыбы?
Бир караганда idiosyncratic компоненттин божомол үчүн пайдалуураак болушу, диверсификацияланган idiosyncratic risk risk premia алып жүрбөшү керек деген стандарттык asset-pricing ыкмасы менен карама-каршы көрүнүшү мүмкүн.
Булак үч түшүндүрмөгө көңүл бурат.
1. Model misspecification
31 фактордун олуттуу бөлүгү low-frequency characteristics келип чыгышына ээ. High-frequency return dynamics үчүн маанилүү кээ бир common factors моделге такыр кирбей калган болушу мүмкүн. Бул учурда regression residual ичинде көрүнгөн “idiosyncratic” маалымат чындыгында omitted systematic information алып жүрүшү мүмкүн.
2. Time-varying risk premia
Historically estimated factor loadings risk exposure-ду көрсөтүшү мүмкүн, бирок ошол тобокелдин учурдагы compensation мааниси кантип өзгөрөрүн толук көрсөтпөйт. High-frequency return dynamics өтө тез өзгөргөн risk premia таасиринде болсо, cross-sectional residual компоненттер бул динамиканын бир бөлүгүн алып жүрүшү мүмкүн.
3. Market microstructure
Order-flow imbalance, bid–ask bounce, asynchronous trading жана ETF arbitrage pressures төмөн жыштыктагы characteristics-терге ортогоналдуу, бирок cross-sectionally correlated убактылуу баа кыймылдарын жаратышы мүмкүн. Factor regression аларды “idiosyncratic” деп классификацияласа да, кыска горизонттогу божомол үчүн пайдалуу болушу мүмкүн.
Изилдөө бул үч түшүндүрмөнүн кайсынысы үстөм экенин өзүнчө identification дизайны аркылуу көрсөтпөйт. Булар эмпирикалык жыйынтыктын мүмкүн болгон механизмдери.
Missing data шартында source information
Булак target covariates жетишпей калганда source data-нын салыштырмалуу баасы өсөрүн көрсөтөт. Мисалы, XLB үчүн FULL моделге салыштырмалуу Transfer-HFEL1 MSE жакшыртуусу missing үлүшү %25–%65 арасында болжол менен %59,4–%60,4 аралыгында берилет. Ошол эле target үчүн FF3кө салыштырмалуу жакшыртуу болжол менен %47,3–%48,5.
Бул жыйынтык target domainдеги observation саны азайганда жакын же байланышкан source domainдерден маалымат трансфер кылуу божомол катасын азайтышы мүмкүн деген түрдө чечмеленет.
Экономикалык көрсөткүч эксперименти
Изилдөөнүн экинчи эмпирикалык катмары сектор ETFтеринен жеке акциялардын кирешелерине өтөт. Жалпы 80 акция кезектешип target asset катары тандалат. Target акциянын өз сектор ETFи source setтен чыгарылып, калган сегиз сектор ETFи source dataset катары колдонулат.
Ар бир estimation window ичинде stock-return predictions эсептелип, акциялар божомолдорунун негизинде 10 decile portfolioго бөлүнөт.
Low — эң төмөн божомолдонгон кирешелүү decile, High — эң жогорку божомолдонгон кирешелүү decile.
Long-short жыйынтык:
\[ H-L = R_{\mathrm{High}} - R_{\mathrm{Low}} \]
түрүндө эсептелет.
Булак Таблица 5те:
- \(k_n=30\),
- \(L=5\),
- missing rate = %70,
- forecast horizon үчүн \(n=40\) жана \(n=90\)
жөндөөлөрүн берет.
n = 40 портфель жыйынтыктары
| Ыкма | Annualized return, H–L (\(\times10^{-2}\)) | Annualized Sharpe |
|---|---|---|
| Transfer-HFEL1 | 1.586 | 1.566 |
| SA1 | 0.858 | 0.919 |
| Transfer-HFEL2 | 1.421 | 1.409 |
| SA2 | 1.411 | 1.504 |
| FF3 | 1.035 | 1.132 |
| FF5P1 | 1.248 | 1.333 |
n = 90 портфель жыйынтыктары
| Ыкма | Annualized return, H–L (\(\times10^{-2}\)) | Annualized Sharpe |
|---|---|---|
| Transfer-HFEL1 | 2.151 | 1.578 |
| SA1 | 1.154 | 0.883 |
| Transfer-HFEL2 | 2.085 | 1.531 |
| SA2 | 1.939 | 1.478 |
| FF3 | 1.205 | 0.954 |
| FF5P1 | 1.662 | 1.282 |
n=90 шартында булак:
\[ \frac{2.151-1.205}{1.205} \approx 78.5\% \]
annualized-return improvement жана:
\[ \frac{1.578-0.954}{0.954} \approx65.4\% \]
Sharpe improvement деп билдирет.
Бул пайыздык салыштыруулар FF3 benchmarkка карата. Таблица return саптарынын масштабын \(10^{-2}\) деп бергендиктен, Verianla текстинде 2,151 саны түздөн-түз “%215,1 киреше” деп кайра чечмеленген эмес.
Бул портфель жыйынтыгы эмнени билдирет?
Жыйынтык изилдөө белгилеген sample, prediction horizon, missingness дизайны, stock sorting жана long-short portfolio ыкмасы шартында Transfer-HFEL1 божомолдору күчтүүрөөк cross-sectional ranking маалыматын алып жүргөнүн көрсөтөт.
Жыйынтык төмөнкүлөрдү өзүнөн-өзү көрсөтпөйт:
- операциялык чыгымдардан кийин ошол эле көрсөткүч сакталат дегенди,
- slippage жана market impact маанисиз экенин,
- 2015тен башка рынок мезгилдеринде ошол эле жыйынтык болорун,
- башка asset class-тарда ошол эле көрсөткүчтү,
- келечектеги Sharpe катышы 1,578 болорун.
Булак таблицада transaction-cost же live-execution катмары берилген эмес. Ошондуктан экономикалык көрсөткүч изилдөө түзгөн portfolio-return экспериментинин контекстинде чечмелениши керек.
Изилдөө колдогон жыйынтыктар
- Гетерогендүү булак жана максаттуу forecast-тарды local-CV негизиндеги ансамблде бириктирген Transfer-HFEL теориялык түрдө аныкталышы мүмкүн.
- Көрсөтүлгөн regularity conditions шартында candidate моделдер misspecified болгондо Transfer-HFEL asymptotically optimal loss-ка жакындайт.
- Informative моделдер бар болгондо жалпы салмак асимптотикалык түрдө ушул моделдерде топтолот.
- Monte Carlo жыйынтыктары теориялык convergence көрүнүштөрүн finite sample шартында колдойт.
- 2015-жылдагы тогуз-sector-ETF колдонмосунда Transfer-HFEL көп салыштырууларда simple averaging жана factor benchmarksка караганда төмөн MSE берет.
- Target data азайганда source-domain маалыматынын салыштырмалуу пайдасы айрым максаттарда олуттуу өсөт.
- Изилденген колдонмодо idiosyncratic-component трансфери parameter transferден жогорку forecast gains берет.
- 80-stock portfolio экспериментинде Transfer-HFEL1 берилген дизайн шартында FF3 жана башка benchmarkтарга караганда жогорку H–L return жана Sharpe маанилерин берет.
Изилдөө колдобогон жыйынтыктар
- Transfer-HFEL бардык финансылык рыноктордо жана бардык мезгилдерде эң мыкты forecast ыкмасы экендиги көрсөтүлгөн эмес.
- Idiosyncratic risk классикалык asset-pricing маанисинде системалуу түрдө бааланары далилденген эмес.
- Transfer-HFEL1 ийгилигинин так механизми model misspecification, time-varying risk premium же microstructure арасында ажыратылган эмес.
- Портфель жыйынтыктары live trading execution же net transaction-cost көрсөткүчү эмес.
- Асимптотикалык оптималдуулук finite sample шартында катасыз божомол дегенди билдирбейт.
- Informative source-тардын экономикалык себептүүлүгүн weight heatmap-терден өзүнөн-өзү чыгарууга болбойт.
- Жетишпеген маалымат жыйынтыктары missing-not-at-random же arbitrary missingness түзүмдөрү үчүн түз далил эмес; эмпирикалык эксперимент MCAR тартибин колдонот.
Колдонуу чөйрөлөрү жана келечектеги изилдөө
Булак Transfer-HFEL high-frequency return predictionдан тышкары:
- new-product pricing,
- portfolio optimization,
- factor selection,
- тарыхый маалыматы жетишсиз жаңы финансылык продуктуларды божомолдоо
сыяктуу чөйрөлөргө кеңейтиле аларын билдирет.
Жаңы листингден өткөн equities, novel derivatives же emerging cryptocurrency pairs сыяктуу активдерде target history кыска болушу мүмкүн, ал эми байланышкан активдер узагыраак маалымат тарыхын бере алат. Мындан тышкары asynchronous trading жана irregular observations source-target тандалма өлчөмдөрүнө ар башкача таасир этиши мүмкүн. Авторлор бул маселелер Transfer-HFEL келечекте кеңейтиле ала турган багыттар экенин белгилешет; учурдагы изилдөө бул кеңейтүүлөрдү ишке ашырбайт.
Булак жана Ыкма Эскертүүсү
Түпнуска изилдөө:Optimal Transfer Learning for High-Frequency Prediction by Local Cross-validation.
Авторлор: Dachuan Chen; Jia Li; Yuying Sun; Yue Tang.
Corresponding author: Yuying Sun.
Мекемелер: Dachuan Chen жана Jia Li — School of Economics, Singapore Management University. Yuying Sun жана Yue Tang — State Key Laboratory of Mathematical Sciences, Academy of Mathematics and Systems Science, Chinese Academy of Sciences; School of Economics and Management, University of Chinese Academy of Sciences.
Платформа: SSRN.
SSRN DOI: 10.2139/ssrn.7189238.
Библиографиялык дата: SSRN каттоосунда Date Written 27 июль 2026; Posted 6 август 2026.
Булак түрү: Изилдөө макаласы/preprint. Каралган библиографиялык каттоодо рецензияланган журналдык жарыяланма тастыкталган эмес.
Лицензия/автордук укук абалы: SSRN каттоосу ачык Creative Commons кайра колдонуу лицензиясын бербейт жана кайра колдонуу үчүн уруксат талап кылынарын билдирет. Ошондуктан Verianla тексти булак изилдөөдөгү сүйлөм, абзац, сүрөт же оригиналдуу таблица берилишин көчүрбөйт. Илимий фактылар, ыкма, математика жана жыйынтыктар өз алдынча окутуучу түзүмдө берилет.
Каржылоо: Dachuan Chen үчүн Singapore Ministry of Education Tier 1 Grant No. 24-SOE-SMU-042 жана National Natural Science Foundation of China Grant No. 12571515; Jia Li үчүн Singapore Ministry of Education Tier 2 Grant T2EP40124-0021; Yuying Sun үчүн Beijing Natural Science Foundation Grant JQ25030 жана NSFC Grant Nos. 72322016 жана 72073126 булакта көрсөтүлгөн.
Эмпирикалык маалымат: Негизги ETF колдонмосу 2015-жылдын январь–декабрь аралыгындагы тогуз сектор ETFинин minute-level log returns маалыматтарын колдонот. 31 exogenous factor жана ар бир target үчүн 33 candidate forecast түзүлөт.
Симуляция: DGP1 жана DGP2 diffusion, CIR-type variance dynamics жана jump компоненттерин камтыган high-frequency regression процесстери. Source model саны \(M=3,5,7\), sample size \(n=3600,8800,12300,17600,21100\) маанилери менен изилденген.
Негизги теориялык жыйынтык: Көрсөтүлгөн regularity conditions шартында Transfer-HFELдин quadratic prediction loss-у candidate set ичиндеги infeasible optimal combination loss-ка асимптотикалык жакындайт. Correctly specified/informative моделдер болгондо салмактар ошол моделдерге топтолот.
Негизги эмпирикалык жыйынтык: Изилденген ETF колдонмосунда Transfer-HFEL1 көп салыштырууларда төмөн MSE көрсөтөт; idiosyncratic/orthogonal source information трансфери parameter transferден ийгиликтүүрөөк көрүнөт.
Экономикалык жыйынтыктын чеги: Булак portfolio returns жана Sharpe ratios берет, бирок бул бөлүк live execution, market impact жана деталдуу transaction-cost backtest катары түзүлгөн эмес. Ошондуктан жыйынтыктар белгиленген изилдөө портфелинин көрсөткүч өлчөмдөрү болуп саналат.
Булак ичиндеги дал келбестиктер: Симуляцияда Scenario 1/Scenario 2нин correctly specified жана misspecified шарттарга дайындалышы жыйынтык абзацында баштапкы аныктамага салыштырмалуу тескери колдонулат. Мындан тышкары misspecified targetтан үч предикторбу же беш предикторбу чыгарылганы боюнча негизги текст менен Table 1 эскертүүсү дал келбейт. Бул пункттар жашыруун түрдө оңдолгон эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген