

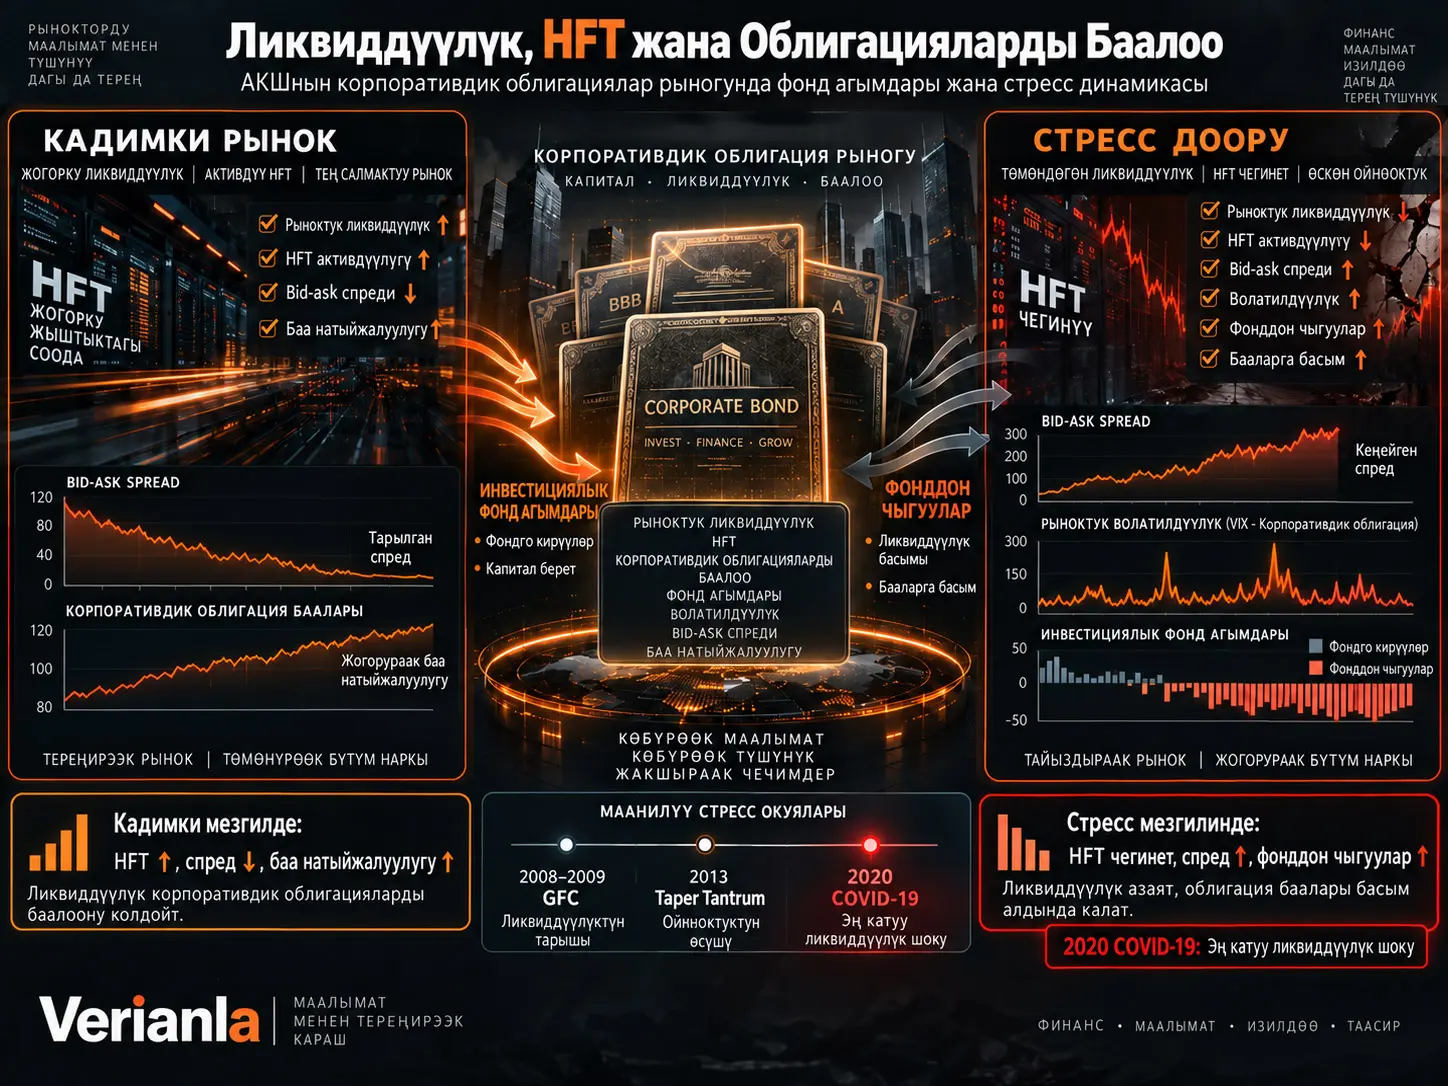
Бул изилдөө АКШнын корпоративдик облигациялар рыногунда рыноктук ликвиддүүлүк, жогорку жыштыктагы соода (HFT), инвестициялык фонддордун агымдары жана облигацияларды баалоо ортосундагы байланыш 2003–2023-жылдар аралыгында кандай өзгөргөнүн изилдейт. Негизги гипотеза боюнча электрондук жана өтө ылдам соода ишмердиги тынч рыноктордо ликвиддүүлүктү колдой алат; бирок рыноктук стресс күчөгөндө ошол эле ликвиддүүлүк каналы алсырап же тескери багытка өтүшү мүмкүн.
Булак FINRA Enhanced TRACE, CRSP Mutual Fund Database, облигация портфелинин holdings маалыматтарын, Mergent FISD, TAQ жана FRED серияларын бириктиргенин билдирет. Негизги фонд үлгүсү 712 корпоративдик облигация инвестициялык фондун жана 54.316 фонд-ай байкоосун; соода маалыматтары болсо чыпкалоодон кийин болжол менен 14,2 миллион облигациялык бүтүмдү жана 24.800 өзүнчө облигация чыгарылышын камтыйт.
HFT түздөн-түз соодагерлердин классы аркылуу аныкталбайт. Изилдөөнүн негизги HFT интенсивдүүлүк көрсөткүчү ошол эле облигацияда мурунку бүтүмдөн 100 миллисекунд ичинде болгон бүтүмдөрдүн жалпы бүтүмдөргө катышы боюнча түзүлгөн proxy болуп саналат. Булак бул көрсөткүч TAQ аркылуу түзүлгөн альтернативдүү көрсөткүч менен кичи үлгүдө ρ=0,71 корреляцияга ээ экенин билдирет.
Негизги жыйынтыктар боюнча кадимки рынок шарттарында жогорку HFT интенсивдүүлүгү тар bid-ask spread, төмөн баа таасири жана жогорку баа натыйжалуулугу менен байланыштуу. Бирок 2008–2009-жылдардагы Дүйнөлүк Финансылык Кризис, 2013 Taper Tantrum жана 2020-жылдын мартындагы COVID-19 Dash-for-Cash мезгилдеринде HFT интенсивдүүлүгү төмөндөп, spread кеңейип, баа четтөөлөрү чоңоёт.
Фонддор тарабында ликвиддүүлүгү төмөн облигация портфелдерине ээ фонддор начар көрсөткүчтөрдөн кийин инвесторлордун күчтүү чыгышына туш болгону билдирилет. Булактын түшүндүрмөсүнө ылайык, күн сайын каражатты кайтарып алуу укугун берген инвестициялык фонддор салыштырмалуу ликвиддүү эмес корпоративдик облигацияларды кармагандыктан, инвесторлор башка инвесторлордон мурда чыгууга аракет кылышы мүмкүн жана бул “first-mover” динамикасын жаратышы мүмкүн.
Ошондуктан изилдөөнүн негизги билдирүүсү эки тараптуу: HFT кадимки мезгилдерде ликвиддүүлүк көпүрөсү сыяктуу иштей алат; бирок бул пайда стресс шартында ишенимдүү түрдө улана бербеши мүмкүн.
Корпоративдик облигациялар рыногу эмне үчүн акциялар рыногунан айырмаланат?
АКШнын корпоративдик облигациялары олуттуу деңгээлде over-the-counter (OTC) форматында соодаланат. Акция рынокторундагы борборлоштурулган жана үзгүлтүксүз лимиттик буйрутма китептеринен айырмаланып, көптөгөн облигациялык бүтүмдөр dealer–кардар мамилеси аркылуу жүргүзүлөт. Ошондуктан ликвиддүүлүк белгилүү бир учурда экранда көрүнгөн буйрутма тереңдигинен татаалыраак түшүнүк.
TRACE 2002-жылдан тартып киргизген соодадан кийинки ачык-айкындык облигациялар рыногунда бааларды байкоо мүмкүнчүлүгүн жогорулатты. Изилдөөнүн 2003–2023 үлгүсү да ушул электрондошуу жана ачык-айкын болуу мезгилин камтыйт.
HFT Корпоративдик Облигациялар Рыногунда Кантип Өлчөнөт?
Изилдөөдө колдонулган HFT көрсөткүчү түздөн-түз “бул бүтүм HFT компаниясы тарабынан жүргүзүлгөн” деген идентификациялык маалыматка негизделбейт. Анын ордуна бүтүм убакыттарынын бири-бирине жакындыгы колдонулат.
Булак колдонгон негизги түзүм:
\[ HFT_{i,t}= \frac{\text{100 ms içinde kümelenen işlemler}_{i,t}} {\text{Toplam işlemler}_{i,t}} \]
деп түшүндүрүлүшү мүмкүн.
Эгер бир облигациядагы удаалаш бүтүмдөрдүн чоң бөлүгү 100 миллисекунддан кыска убакыт аралыгында болсо, HFT интенсивдүүлүк көрсөткүчү жогорулайт. Бул көрсөткүч ар бир календардык айда стандартташтырылып, убакыт өткөн сайын технологиянын жалпы ылдамдашынан пайда болгон тренддин таасирин азайтуу максат кылынат.
Булак TAQ менен түз салыштырууга мүмкүн болгон облигацияларда бул proxy менен альтернативдүү электрондук соода көрсөткүчүнүн ортосунда 0,71 корреляция бар экенин билдирет.
Ошентсе да бул proxy. Өтө кыска убакыт аралыгында болгон бардык бүтүмдөрдүн HFT тарабынан жасалганы түздөн-түз байкалбайт.
Беш түрдүү ликвиддүүлүк көрсөткүчү
Изилдөө облигация ликвиддүүлүгүн бир эле өлчөмгө байлоонун ордуна беш түрдүү көрсөткүчтү колдонот:
- Amihud баа-таасир катышы,
- Roll effective spread баалоосу,
- LOT тибиндеги бүтүм чыгымынын өлчөмү,
- соода болбогон күндөрдүн үлүшү,
- TRACE аркылуу түзүлгөн bid-ask spread.
Бул көрсөткүчтөр кошумча стандартташтырылып, бириктирилген illiquidity көрсөткүчүнө айландырылат.
Фонд деңгээлиндеги ликвиддүүлүк:
\[ FundIliq_{f,t} = \sum_i w_{i,f,t}Iliq_{i,t} \]
түрүндө, фонддун портфелиндеги облигациялардын салмакталган орточо ликвидсиздиги катары аныкталат.
Фонд агымы кантип эсептелет?
Айлык фонд агымы негизинен фонддун көлөмүндөгү өзгөрүүдөн инвестициялык кирешенин таасирин алып салуу менен өлчөнөт:
\[ Flow_{f,t} = \frac{ TNA_{f,t} - TNA_{f,t-1}(1+R_{f,t}) }{ TNA_{f,t-1} }. \]
Бул жерде TNA фонддун жалпы таза активдерин, \(R\) болсо фонддун кирешесин билдирет.
Үлгүдө орточо айлык фонд агымы кечиктирилген TNAнын %0,982и, ал эми айлык фонд кирешеси орточо %0,413 деп билдирилген.
Рыноктук ликвидсиздик менен волатилдүүлүк чогуу кыймылдайбы?
Ооба. Булактын 9-бетиндеги Figure 1 графигинде Amihud illiquidity менен облигация баасынын волатилдүүлүгү 2003–2023 мезгилинде көбүнчө чогуу кыймылдайт. Эки өзгөрмөнүн contemporaneous корреляциясы 0,553 деп берилет.
Графикте үч так стресс мезгили көрүнөт:
- 2008–2009 Дүйнөлүк Финансылык Кризис,
- 2013 Taper Tantrum,
- 2020Q1 COVID-19 Dash-for-Cash.
Үч мезгилдин баарында ликвидсиздик жана баа волатилдүүлүгү жогорулап, эң кескин бир чейректик кыймыл 2020-жылдын биринчи чейрегинде болгон.
HFT Кадимки Рынок Шарттарында Ликвиддүүлүктү Жогорулатабы?
Булактын панелдик жыйынтыктарына ылайык, кадимки мезгилдерде жогорку HFT интенсивдүүлүгү тар bid-ask spread жана жогорку баа натыйжалуулугу менен байланыштуу.
Bid-ask spread регрессиясынын толук үлгү спецификациясында HFT интенсивдүүлүгүнүн коэффициенти:
\[ \beta_{HFT}=-12{,}41 \text{ baz puan} \]
деп билдирилет.
Башкача айтканда, HFT индексиндеги бир стандарттык четтөөгө өсүү, башка өзгөрмөлөр көзөмөлдөнгөндө, болжол менен 12,4 базистик пунктка төмөн bid-ask spread менен байланышат.
Бул жыйынтык кадимки мезгилдерде алгоритмдик соодагерлер market making жана тез баа дал келтирүү аркылуу бүтүм чыгымдарын азайта алат деп түшүндүрүлөт.
Investment-grade жана high-yield жыйынтыктарындагы маанилүү булак карама-каршылыгы
Table 4тө HFT коэффициенти investment-grade облигациялар үчүн −9,82 bps, high-yield облигациялар үчүн болсо −18,64 bps деп берилет.
| Топ | HFT коэффициенти |
|---|---|
| Investment Grade | −9,82 bps |
| High Yield | −18,64 bps |
Бул таблицалык маанилер боюнча абсолюттук HFT–spread байланышы high-yield тобунда болжол менен эки эсе чоң.
Бирок макаланын түшүндүрмө абзацында таасир investment-grade облигацияларында болжол менен эки эсе күчтүү деп айтылат. Тексттик баяндоо менен таблица бири-бирине карама-каршы. Verianla баалоосунда сандык таблица негиз катары алынган жана карама-каршылык жашырылган эмес.
Баа Натыйжалуулугу Кантип Өлчөнөт?
Изилдөө баа натыйжалуулугун Lo–MacKinlay Variance Ratio менен өлчөйт:
\[ VR(q) = \frac{Var(r_t^q)} {q\,Var(r_t)}. \]
\(VR=1\) кирешелер random walk жүрүмүнө жакын экенин; \(VR<1\) кыска мөөнөттүү return reversal; \(VR>1\) болсо оң автокорреляция же momentum тенденциясын көрсөтөт.
Толук үлгүдө HFT интенсивдүүлүгүнүн variance ratio коэффициенти +0,128 деп билдирилет. Булак муну VR маанилеринин 1ге жакындашы жана убактылуу баа кайтууларынын азайышы аркылуу жогорку баа натыйжалуулугу катары түшүндүрөт.
Investment-grade облигацияларында коэффициент +0,162, high-yield облигацияларында болсо +0,087.
Рыноктук Стресс Келгенде HFT Таасири Эмне Үчүн Тескериге Бурулат?
Изилдөөнүн эң маанилүү табылгасы HFT таасиринин рынок режимине көз каранды болушу. Кадимки учурларда жогорку HFT активдүүлүгү ликвиддүүлүк менен оң байланышса, чоң рыноктук стресс учурунда HFT интенсивдүүлүгү тез төмөндөйт.
Булактын 10-бетиндеги Figure 2де HFT индекси узак мөөнөттө жогорулап турганы, ал эми bid-ask spread кадимки шарттарда жалпы алганда тескери багытта кыймылдаганы көрсөтүлөт. Бирок кризис терезелеринде HFT азайганда spread өсөт.
Үч стресс мезгилинде эмне болду?
| Көрсөткүч | Кадимки мезгил | GFC | Taper Tantrum | COVID-19 |
|---|---|---|---|---|
| Bid-ask spread | 78,2 bps | 184,6 bps | 112,4 bps | 198,8 bps |
| HFT индекси | 0,412 | 0,296 | 0,354 | 0,242 |
| Мурунку чейрекке салыштырмалуу HFT артка чегинүүсү | — | −%28,1 | −%14,1 | −%41,3 |
| Орточо айлык фонд агымы | +%0,98 | −%3,84 | −%1,42 | −%5,21 |
| Фонд агымынын std. четтөөсү | %4,82 | %12,41 | %7,84 | %14,18 |
| Орточо айлык киреше | +%0,41 | −%1,82 | −%0,84 | −%2,41 |
COVID-19 мезгилинде bid-ask spread 198,8 базистик пунктка чыгып, изилдөөдөгү эң жогорку стресс маанисине жеткен. Ошол эле мезгилде HFT активдүүлүгү мурунку чейректерге салыштырмалуу %41,3 төмөндөгөнү билдирилет.
Булак бул жыйынтыкты “fair-weather liquidity” механизми менен түшүндүрөт: рынок тынч болгондо алгоритмдик ликвиддүүлүк күчтүү; inventory тобокелдиги жана белгисиздик жогорулаганда market makerлер позицияларын кичирейтет.
Spread регрессиясында стресс өз ара таасири
Стресс өз ара таасири бар моделде:
\[ HFT=-14{,}28 \]
жана
\[ HFT\times Stress=+28{,}41 \]
деп билдирилет.
Бул белги өзгөрүшү кадимки мезгилде HFT менен тар spread ортосунда табылган байланыш стресс режиминде тескериге буруларын көрсөткөн негизги эконометрикалык далилдердин бири.
Ликвидсиз Облигация Фонддорунда Инвесторлордун Чыгышы Эмне Үчүн Сезимтал?
Ачык типтеги облигация инвестициялык фонддору күнүмдүк NAV боюнча каражатты кайтарып алууга мүмкүнчүлүк бергени менен, портфелдеринин маанилүү бөлүгү салыштырмалуу ликвиддүү эмес корпоративдик облигациялардан турушу мүмкүн.
Эгер фонд начар көрсөткүч көрсөтүп, инвесторлор келечектеги redemption сатуу облигация бааларын дагы төмөндөтөт деп күтсө, эрте чыгуу артыкчылыгы пайда болушу мүмкүн. Ошентип биринчи чыгыштар жаңы сатууларга жана жаңы баа басымына алып келиши мүмкүн.
Булак муну flow-performance concavity катары изилдейт: начар көрсөткүчтөн кийинки чыгыштардын сезимталдыгы жакшы көрсөткүчтөн кийинки кирүүлөрдүн сезимталдыгынан жогору.
Ликвидсиздик бул асимметрияны күчөтөт
Негизги үч тараптуу өз ара таасир:
\[ FundPerf \times NegPerf \times FundIliq \]
үчүн толук үлгү коэффициенти −0,512 жана t-статистикасы −3,84 деп билдирилген.
Булак бул жыйынтыкты портфель ликвидсиздиги өскөн сайын терс көрсөткүч мезгилдериндеги инвестор чыгыштары сезимтал болоору менен түшүндүрөт.
15-беттеги Figure 4 да эң ликвидсиз портфель топторунда downside flow sensitivity жогору экенин, ликвиддүү топторго өткөн сайын бул коэффициент азаярын визуалдык көрсөтөт.
Пайыздык чөйрө маанилүүбү?
Ооба. Ушул эле үч тараптуу өз ара таасир төмөн пайыздык мезгилдерде −0,684, жогорку пайыздык мезгилдерде болсо −0,298 деп билдирилген.
Булактын түшүндүрмөсүнө ылайык, тобокелсиз киреше альтернативалары чектелгенде инвесторлор облигация фонддорундагы начар көрсөткүчкө көбүрөөк сезимтал болушу мүмкүн.
HFT Фонд Чыгыштары Жараткан Ликвиддүүлүк Басымын Азайта Алабы?
Кадимки мезгил жыйынтыктарында HFT экспозициясы фонд агымынын төмөн волатилдүүлүгү менен байланыштуу.
FundHFT коэффициенти негизги регрессияда:
\[ \beta=-0{,}218 \]
деп билдирилет.
Ликвидсиздик менен HFT ортосундагы өз ара таасир болсо:
\[ FundIliq \times FundHFT=-0{,}412 \]
маанисине ээ.
Булак бул жыйынтыкты HFT ликвиддүү эмес облигациялардагы бүтүм чыгымдарын жарым-жартылай азайтып, инвестициялык фонддордогу redemption fragilityни жумшарта алат деп түшүндүрөт.
Бирок ошол эле изилдөө стресс мезгилдеринде HFT өзү да рыноктон чыгып кетерин көрсөтөт. Демек бул буфердик механизм туруктуу эмес.
Институционалдык Ээлик Баа Кайтууларына Кантип Таасир Этет?
Корпоративдик облигацияларда ири институционалдык сатуулар убактылуу баа басымын жаратышы мүмкүн. Эгер облигация кийин фундаменталдык баасына кайтып келсе, кыска мөөнөттүү return reversal байкалат.
Булакта институционалдык ээликтин концентрациясынын HHI көрсөткүчү үчүн:
\[ \beta_{HHI}=+0{,}184 \]
деп билдирилет. Жогорку институционалдык ээлик концентрациясы чоңураак кайтуулар менен байланыштуу.
HFT интенсивдүүлүгү болсо кадимки үлгүдө:
\[ \beta_{HFT}=-0{,}142 \]
маанисине ээ; башкача айтканда, жогорку HFT кичирээк убактылуу баа кайтуулары менен байланыштуу.
Бирок стресс мезгилдеринде гана HFT коэффициентинин +0,284 болушу бул тең салмактоочу байланыш кризистерде тескериге буруларын кайра көрсөтөт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Үлгүнүн түзүлүшү
| Компонент | Булакта билдирилген көлөм |
|---|---|
| Мезгил | 2003–2023 |
| Корпоративдик облигация инвестициялык фонду | 712 |
| Fund-month байкоосу | 54.316 |
| Чыпкаланган TRACE бүтүм байкоосу | Болжол менен 14,2 миллион |
| Уникалдуу облигация чыгарылышы | 24.800 |
| Fund-quarter-bond байкоосу | 16.840 |
| TAQ/HFT панелиндеги облигация | 8.920 |
Фонд агымынын волатилдүүлүгү
Portfolio illiquidity коэффициенти:
\[ +1{,}842 \]
деп билдирилген. Ликвиддүүлүгү төмөн облигация портфелдери волатилдүү инвестор агымдары менен байланыштуу.
HFT коэффициенти:
\[ -0{,}218 \]
жана illiquidity × HFT өз ара таасири:
\[ -0{,}412 \]
деп берилет.
Баа натыйжалуулугу
| Спецификация | HFT коэффициенти |
|---|---|
| Бардык облигациялар | +0,128 |
| Investment Grade | +0,162 |
| High Yield | +0,087 |
| HFT × Stress | −0,341 |
Булак бул жыйынтыктарды кадимки мезгилде жогорку баа натыйжалуулугу, стресс мезгилинде болсо таасирдин тескериге бурулушу катары түшүндүрөт.
Фонд кирешелерин болжолдоо
Fama–MacBeth регрессияларында FundIliq келечектеги чийки фонд кирешелери үчүн +0,184, эки-фактор alpha үчүн +0,091 коэффициентине ээ.
FundHFT болсо келечектеги чийки киреше үчүн +0,062, тобокелдикке туураланган alpha үчүн +0,028 деп билдирилет.
Булактын түшүндүрмөсүнө ылайык, ликвиддүү эмес облигациялар ликвиддүүлүк тобокелдик премиясын алып жүрүшү мүмкүн жана HFT активдүү облигациялар жакшыраак execution/баа ачылышын камсыздай алат.
Ошол эле учурда макаланын abstract жана conclusion бөлүмдөрүндө HFTге дуушар фонддор стресс мезгилдеринде терс alpha алгандыгы да айтылат. Берилген Table 8 болсо full sample жана төмөн/жогорку пайыз бөлүнүшүн гана көрсөтөт; өзүнчө “stress alpha” тилкеси бул таблицада жок. Ошондуктан stress-alpha дооматы азыркы таблица аркылуу көз карандысыз кайра эсептелбейт.
Robustness тесттери
Негизги flow-performance жыйынтыгы Amihud ордуна bid-ask spread, zero-trading-days, Roll spread жана composite illiquidity менен кайталанганда үч тараптуу өз ара таасир терс бойдон калганы билдирилет.
| Ликвиддүүлүк өлчөмү | Үч тараптуу өз ара таасир |
|---|---|
| Amihud | −0,512 |
| Bid-Ask | −0,541 |
| Zero Trading Days | −0,384 |
| Roll | −0,428 |
| Composite | −0,498 |
High-yield фонд кичи үлгүсүндө өз ара таасир investment-grade тобуна караганда күчтүүрөөк экени да билдирилет.
Instrumental Variable Жыйынтыктары Себептүүлүктү Камсыздайбы?
Булак HFT жана портфель ликвидсиздиги эндоген болушу мүмкүн экенин кабыл алып, эки инструменталдык өзгөрмө ыкмасын колдонот.
HFT үчүн электрондук соода платформаларындагы co-location жана fiber байланыш жаңыртууларынын убактысы; портфель ликвиддүүлүгү үчүн болсо SEC Rule 22e-4 колдонулушунун этаптык таасири инструменталдык өзгөрмө катары колдонулат.
HFT инфраструктура инструментинин first-stage F-statistic мааниси 48,2 деп билдирилген. IV экинчи баскычта FundHFTнин фонд агымынын волатилдүүлүгүнө коэффициенти:
\[ -0{,}412 \]
деп табылган.
Булак муну себептик таасир катары түшүндүрөт.
Ошентсе да инструменталдык өзгөрмөнүн жарактуулугу жогорку first-stage F-статистикасы менен гана аныкталбайт. Байланыш инфраструктурасынын жаңыртуулары фонд агымдарына HFTден башка каналдар аркылуу таасир этпей турганын көрсөткөн exclusion restriction экономикалык жактан өзүнчө негизделиши керек. PDF бул инфраструктура өзгөрүүлөрүнүн даталарын, ар бир облигацияга дайындоо механизмин жана платформа боюнча деталдуу окуя таблицасын чектелген деңгээлде түшүндүрөт.
Ошондуктан Verianla үчүн эң коопсуз сөз айкашы “булак IV дизайнын себептик түшүндүрмөнү колдогон далил катары сунуштайт” деген түрдө; жыйынтык көз карандысыз табигый эксперименттин ырастоосу катары көрсөтүлбөшү керек.
2008, 2013 жана 2020 Кризистеринин Айырмасы Эмне?
Булак үч түрдүү стресс режимин бир эле алкакта салыштырат.
2008–2009 Дүйнөлүк Финансылык Кризис dealer баланстары узак убакыт басым астында болуп, кредиттик тобокелдик жогорулаган узак мөөнөттүү кризис.
2013 Taper Tantrum акча-кредит саясаты боюнча күтүүлөрдүн өзгөрүшүнөн пайда болгон кыскараак пайыздык жана ликвиддүүлүк шогу.
2020 COVID-19 Dash-for-Cash болсо өтө кыска убакытта өзгөчө накталай акча суроо-талабы жана фонд чыгыштары байкалган ликвиддүүлүк шогу.
Булакта COVID-19 мезгили башка эки окуяга салыштырмалуу:
- эң жогорку bid-ask spread,
- эң чоң HFT артка чегинүүсү,
- эң жогорку фонд агымы волатилдүүлүгү,
- эң чоң орточо айлык фонд чыгышы,
- жана эң күчтүү flow-performance concavity мааниси
менен мүнөздөлгөн мезгил катары көрүнөт.
30-беттеги Figure 7 да ликвиддүү эмес облигация портфелдерине ээ фонддор өзгөчө 2008 жана 2020 мезгилдеринде кескин терс агымдарды баштан өткөргөнүн көрсөтөт.
Изилдөө колдогон жыйынтыктар
- Булак маалыматтарында кадимки рынок шарттарында HFT интенсивдүүлүгү төмөн bid-ask spread менен байланыштуу.
- HFT интенсивдүүлүгү кадимки шарттарда төмөн return reversal жана variance ratioнун 1ге жакындашы менен байланыштуу.
- Ликвидсиз облигация портфелдери жогорку фонд агымы волатилдүүлүгү менен байланыштуу.
- Ликвидсиздик начар көрсөткүчтөн кийинки инвестор чыгыштарынын асимметриясын күчөтөт.
- Кадимки учурларда HFT экспозициясы бул ликвиддүүлүк морттугунун бир бөлүгүн азайтат.
- 2008–2009, 2013 жана өзгөчө 2020 стресс мезгилдеринде HFT интенсивдүүлүгү төмөндөп, spread жана волатилдүүлүк жогорулайт.
- Институционалдык ээлик концентрациясы жогорку убактылуу баа басымы жана return reversal менен байланыштуу.
- Кадимки мезгилдеги HFT байланыштары стресс үлгүсүндө ошол эле формада уланбайт.
Изилдөө түздөн-түз колдобогон жыйынтыктар
- 100 миллисекунд ичинде топтолгон ар бир бүтүм түздөн-түз HFT компаниясы тарабынан жүргүзүлгөн деп кабыл алынбайт.
- HFT бардык корпоративдик облигацияларда жана бардык рынок шарттарында ликвиддүүлүктү жогорулатат деп айтууга болбойт.
- Бул изилдөө HFT кризистерди баштаганын көрсөтпөйт.
- Ликвиддүү эмес облигация кармаган ар бир фонд инвесторлордун массалык чыгышына туш болот деген жыйынтык чыгарууга болбойт.
- Regression coefficientтер айрым фонддор үчүн кепилденген экономикалык жыйынтыктар эмес.
- IV дизайнын колдонуу инструменталдык өзгөрмөнүн экзогендүүлүгүн автоматтык түрдө далилдебейт.
- Table 8 өз алдынча стресс мезгилиндеги терс HFT alpha дооматын көрсөтпөйт.
- Тексттеги бардык библиографиялык шилтемелер ишенимдүү жазылган эмес; булактар тизмесинде олуттуу аталыш бурмалоолору бар.
Илимий жана редакциялык чектөөлөр
Биринчи чектөө: Изилдөө peer reviewдан өтпөгөн preprint.
Экинчи чектөө: PDF менен SSRNдин учурдагы библиографиялык жазуусунда автор жана мекеме дал келбейт.
Үчүнчү чектөө: HFT өлчөмү түз trader classification эмес, бүтүм убактысына негизделген proxy.
Төртүнчү чектөө: Текстте жана булактар тизмесинде көптөгөн бузулган автор аттары, маалымат булактары жана өзгөрмө аттары бар; алардын баарын жөнөкөй OCR катасы деп кабыл алууга болбойт.
Бешинчи чектөө: Table 4төгү investment-grade/high-yield коэффициенттери менен тексттик түшүндүрмө бири-бирине карама-каршы.
Алтынчы чектөө: IV инфраструктура шокторунун экзогендүүлүгү жана толук колдонуу графиги PDFде кайра өндүрүүгө жетиштүү деталдуу берилген эмес.
Жетинчи чектөө: Фонд holdings дал келтирүүсүндө мүмкүн болгон байланыштардын болжол менен %48и гана сапат фильтрлеринен кийин сакталганы айтылат; демек holdings дал келтирүү үлгүсү тандоо таасирлерине ачык болушу мүмкүн.
Булак жана Ыкма Эскертүүсү
Түпнуска аталыш: Market Liquidity, High-Frequency Trading, and Corporate Bond Pricing: Evidence from U.S. Mutual Fund Flows and Volatility Dynamics
SSRN Abstract ID: 7412644.
DOI: 10.2139/ssrn.7412644.
SSRN жөнөтүлгөн күнү: 10-сентябрь 2026.
Расмий SSRN жазуусундагы авторлор: Yichang Zhao жана Liu Yang.
Расмий SSRN мекеме маалыматы: Harbin Industry University, China.
PDF мукабасындагы авторлор: Muhammad Umair жана Ling Yang.
PDF мукабасындагы мекеме: Xi’an Jiaotong University, China.
Библиографиялык абал: PDF менен расмий SSRN жазуусунун ортосунда автор жана мекеме боюнча түз дал келбестик бар. Verianla жарыялоодон мурда булактын түпнуска версиясы менен кайра текшерүү сунушталат.
Peer review: Булакта ачык түрдө “This preprint research paper has not been peer reviewed” деген сөздөр бар.
Үлгү мезгили: Январь 2003–Декабрь 2023.
Негизги маалымат булактары: FINRA Enhanced TRACE, CRSP Mutual Fund Database, фонд holdings маалыматтары, Mergent FISD, NYSE TAQ жана FRED.
Фонд үлгүсү: 712 фонд жана 54.316 fund-month байкоосу.
TRACE үлгүсү: Болжол менен 14,2 миллион чыпкаланган бүтүм жана 24.800 облигация чыгарылышы.
HFT өлчөмү: Ошол эле облигацияда 100 миллисекунд ичинде болгон бүтүмдөрдүн үлүшүнө негизделген стандартташтырылган proxy.
Негизги ликвиддүүлүк көрсөткүчтөрү: Amihud price impact, Roll spread, LOT, zero-trading-days жана bid-ask spread.
Стресс мезгилдери: GFC 2008Q3–2009Q2; Taper Tantrum 2013Q2–Q3; COVID-19 2020Q1.
Эконометрикалык ыкмалар: Туруктуу эффекттүү панелдик регрессиялар, Fama–MacBeth регрессиялары, өз ара таасир моделдери, кичи үлгү тесттери жана instrumental-variable баалоолору.
Булак бүтүндүгү боюнча эскертүү: PDFде көптөгөн библиографиялык аттар жана айрым өзгөрмө аттары бузулган түрдө жазылган. Мисалы, стандарттык адабияттагы айрым белгилүү автор аттары PDF текстинде башкача көрүнөт. Ошондуктан макаланын тышкы адабият бөлүмү Verianla тарабынан көз карандысыз текшерилген библиография катары колдонулбашы керек.
Автордук укук / лицензия: Жүктөлгөн PDF ачык Creative Commons лицензиясын көрсөтпөйт. Булактагы графиктер жана таблицалар түздөн-түз кайра жарыяланган эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген