

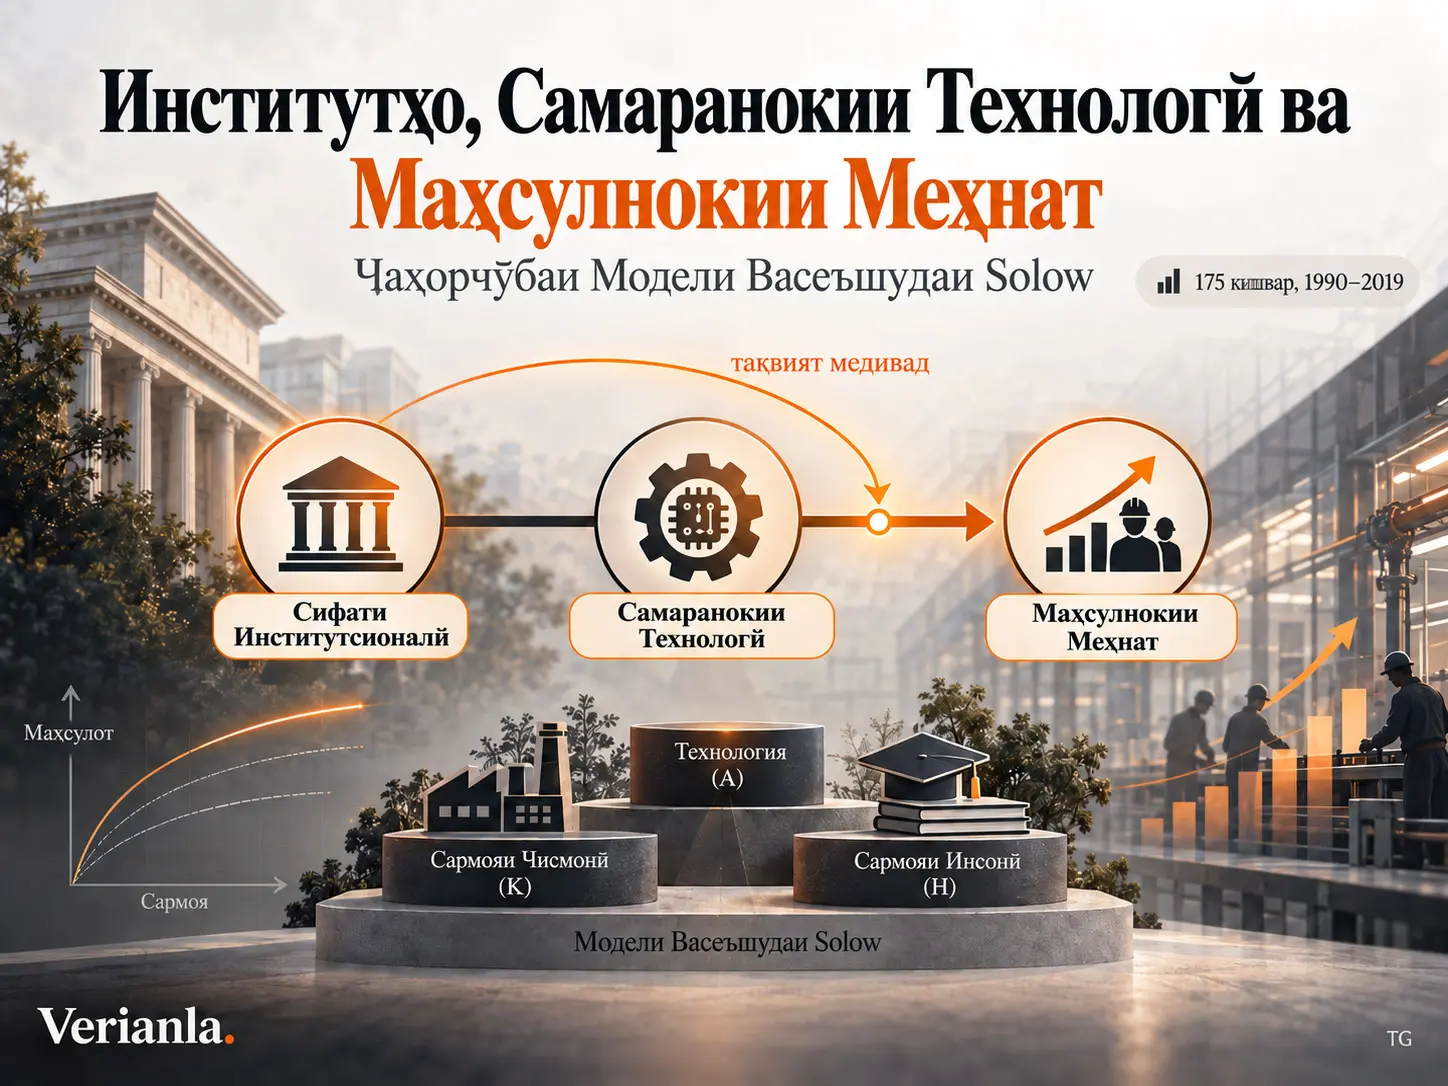
Ин таҳқиқот меомӯзад, ки оё робитаи самаранокии технологӣ бо маҳсулоти истеҳсолшуда ба ҳар корманд вобаста ба сифати институтсионалии кишварҳо тағйир меёбад ё не, бо истифода аз маълумоти панелии 175 кишвар барои солҳои 1990–2019. Самаранокии технологӣ (Technological Efficiency, TE), нишондиҳандаи самаранокиест, ки то кадом андоза ба сарҳади истеҳсолие, ки бо захираҳои мавҷудаи ҷисмонӣ ва сармояи инсонӣ дастрас аст, наздик шуданро ифода мекунад; дар таҳқиқот ин тағйирёбанда бо Таҳлили фарогирии маълумот (Data Envelopment Analysis, DEA) ҳисоб карда шудааст. Дар марҳилаи дуюми таҳқиқот сифати институтсионалӣ ҳамчун модераторе ба модели регрессияи панелӣ ворид карда шудааст, ки робитаи байни самаранокии технологӣ ва маҳсулнокии меҳнатро тағйир медиҳад. Натиҷаи асосии модел он аст, ки коэффисиенти таъсири мутақобилаи самаранокии технологӣ ва сифати институтсионалӣ мусбат ва аз ҷиҳати оморӣ аҳамиятнок аст; бо вуҷуди ин, азбаски таҳқиқот ба маълумоти панелии мушоҳидавӣ такя мекунад, натиҷаҳо худ аз худ далели сабабият нестанд ва манбаъ ошкоро эътироф мекунад, ки мушкилоти эндогенӣ пурра ҳал нашудаанд.
Марҳилаи DEA холҳои самаранокии кишварҳоро дар байни 0 ва 1 ҷой медиҳад. Тибқи манбаъ, иқтисодҳои пешрафта бештар дар фосилаҳои баланди самаранокӣ мутамарказ шудаанд, дар ҳоле ки дар иқтисодҳои рӯ ба рушд холҳои пасти самаранокӣ бештар паҳн шудаанд. Дар натиҷаи панелии GLM-и марҳилаи дуюм коэффисиенти самаранокии технологӣ 24.96617, коэффисиенти холи умумии институтсионалӣ −11.04028 ва коэффисиенти таъсири мутақобилаи самаранокии технологӣ × сифати институтсионалӣ 12.64241 гузориш шудааст; баромади нармафзор барои ҳар се коэффисиент p-арзиши 0.0000-ро нишон медиҳад.
Ба сабаби сохтори регрессияи дорои таъсири мутақобила, коэффисиенти асосии манфии сифати институтсионалиро танҳо ба шакли “институтҳои хуб маҳсулнокиро коҳиш медиҳанд” тафсир кардан мумкин нест. Ба ҳамин тарз, коэффисиенти самаранокии технологӣ ҳам таъсири доимие нест, ки дар ҳамаи муҳитҳои институтсионалӣ тағйир намеёбад. Коэффисиенти мусбати таъсири мутақобила нишон медиҳад, ки дар дохили модел бо баланд шудани сифати институтсионалӣ робитаи самаранокии технологӣ бо маҳсулоти истеҳсолшуда ба ҳар корманд қавитар мешавад.
Дар манбаъ номуайяниҳои муҳими гузоришдиҳӣ низ мавҷуданд. Дар омори тавсифӣ баъзе миёнаҳо аз фосилаҳои ҳадди ақал–ҳадди аксари гузоришшудаи худ берун мераванд; коррелятсияи байни сифати институтсионалӣ ва тағйирёбандаи таъсири мутақобила ба 0.998438 мерасад ва хавфи ҷиддии мултиколлинеариро ба вуҷуд меорад. Аз ин рӯ, натиҷаҳо бояд дар ҳудуди робитаҳои шартие, ки модел дастгирӣ мекунад, тафсир шаванд.
Саволи асосии таҳқиқот
Нуқтаи ибтидоии таҳқиқот ин андеша аст, ки технология ба танҳоӣ метавонад барои шарҳи фарқиятҳои маҳсулнокии меҳнат байни кишварҳо кофӣ набошад. Як технология ё иқтидори истеҳсолӣ метавонад ҳангоми гуногун будани шароити институтсионалӣ, аз ҷумла ҳуқуқи моликият, волоияти қонун, сифати танзим, самаранокии давлатӣ, низоми маориф ва ҳамоҳангсозии иқтисодӣ, ба натиҷаи якхелаи маҳсулнокӣ нарасад.
Аз ин рӯ, таҳқиқот ба се саволи асосӣ равона мешавад: самаранокии технологӣ бо маҳсулоти истеҳсолшуда ба ҳар корманд чӣ гуна робита дорад; сифати институтсионалӣ ин робитаро ба кадом самт тағйир медиҳад; ва оё баррасии якҷояи самаранокии технологӣ ва институтҳо метавонад фарқиятҳои маҳсулнокии байни кишварҳоро беҳтар аз моделҳои танҳо ҷамъшаванда шарҳ диҳад?
Модели Васеъшудаи Solow Дар Ин Таҳқиқот Чӣ Гуна Истифода Мешавад?
Модели Васеъшудаи Solow дар ин таҳқиқот ҳамчун чаҳорчӯбаи назариявие истифода шудааст, ки равиши истеҳсолоти асосёфта ба сармояи ҷисмонӣ, сармояи инсонӣ ва технологияро бо сифати институтсионалӣ ва самаранокии технологие, ки бо DEA чен мешавад, муттаҳид мекунад; ба ин тартиб таҳқиқот мекӯшад технологияро на танҳо ҳамчун бақияи мушоҳиданашаванда гузорад, балки онро дар шакли холи самаранокӣ чен кунад ва бисанҷад, ки оё робитаи ин самаранокӣ бо маҳсулнокӣ аз муҳити институтсионалӣ вобаста аст ё не.
Аз равиши Solow то самаранокии технологӣ
Дар равиши неоклассикии рушд истеҳсолот бо омезиши омилҳои асосии истеҳсол, аз ҷумла сармояи ҷисмонӣ, меҳнат, сармояи инсонӣ ва технология шарҳ дода мешавад. Таҳқиқот чаҳорчӯбаи Васеъшудаи Solow-ро, ки Mankiw, Romer ва Weil таҳия кардаанд, ҳамчун нуқтаи оғоз мегирад ва мекӯшад самаранокии технологиро ба тағйирёбандаи мустақиман ченшаванда табдил диҳад.
Дар манбаъ робитаи истеҳсолии шакли Cobb–Douglas ҳамчун Муодилаи (1) чунин дода шудааст:
\[ Y = aK^{b}HL^{1-b} \]
Манбаъ \(Y\)-ро маҳсулоти воқеӣ ба ҳар корманд, \(K\)-ро захираи сармояи ҷисмонӣ ба ҳар корманд ва \(H\)-ро сармояи инсонии вазнгузоришуда бо солҳои таҳсил шарҳ медиҳад. Зикр мешавад, ки захираи сармояи ҷисмонӣ аз ташаккули умумии сармояи асосӣ бо истифода аз Perpetual Inventory Method сохта шудааст.
Таърифҳои пурраи параметрии рамзҳои \(a\), \(b\) ва \(L\), ки дар муодила истифода шудаанд, дар ҳамон бахш алоҳида ва ба таври комил дода нашудаанд. Аз ин рӯ Verianla ба ин рамзҳо маъноҳои нави параметрие, ки дар манбаъ нестанд, илова намекунад.
Самаранокии технологӣ ва навоварии технологӣ як чиз нестанд
Яке аз фарқгузориҳои муҳими мафҳумии таҳқиқот ин аст, ки самаранокии технологӣ мустақиман маънои “ихтироъ кардани технологияи нав”-ро надорад. Тибқи таърифи назариявии манбаъ, самаранокӣ ба он вобаста аст, ки бо воридоти мавҷуда ва технологияи мавҷуда то чӣ андоза ба сарҳади истеҳсолӣ наздик шудан мумкин аст. Аз ин рӯ, ҳатто агар иқтисод захираи якхелаи технологӣ дошта бошад, агар захираҳои худро бадтар тақсим кунад, метавонад самаранокии пасттар нишон диҳад.
Ин фарқгузорӣ бевосита ба холигии адабиёти таҳқиқотӣ вобаста аст. Манбаъ изҳор мекунад, ки таҳқиқоти қаблӣ робитаҳои байни рушди технологӣ, институтҳо ва маҳсулнокиро аксаран ҷудогона баррасӣ кардаанд; дар ҳоле ки таъсири мутақобилаи самаранокии технологӣ ва сифати институтсионалӣ камтар мустақим моделсозӣ шудааст.
DEA Самаранокии Технологиро Чӣ Гуна Месанҷад?
Таҳлили фарогирии маълумот усули ғайрипараметриест, ки кишварҳоро ҳамчун воҳидҳои қабули қарор баррасӣ карда, аз воридот ва баромадҳои мушоҳидашуда сарҳади эмпирикии истеҳсолиро месозад ва самаранокии нисбии ҳар кишварро нисбат ба ин сарҳад дар байни 0 ва 1 чен мекунад; вақте хол 1 аст, воҳид дар дохили маҷмӯи муқоиса дар сарҳад қарор дорад, холҳои пасттар бошад фосилаи нисбии самаранокиро аз сарҳади мушоҳидашудаи истеҳсолӣ ифода мекунанд.
Воҳиди қабули қарор ва сарҳади истеҳсолӣ
Дар истилоҳоти DEA ҳар кишвар ҳамчун Decision-Making Unit (DMU) арзёбӣ мешавад. Воҳидҳои дорои натиҷаи баланд сарҳади намунавии истеҳсолиро ташкил медиҳанд. Кишварҳои дигар аз рӯи мавқеи худ нисбат ба ин сарҳад арзёбӣ мешаванд.
Холи самаранокии 1 нишон медиҳад, ки кишвар дар доираи маълумоти истифодашуда ва маҷмӯи муқоиса дар сарҳади DEA қарор дорад. Холи камтар аз 1 мавҷудияти фосилаи нисбии самаранокиро нишон медиҳад. Ин хол меъёри мутлақи пешрафти технологӣ нест; балки ченаки нисбиест, ки аз воридот, баромадҳо, намуна ва мушаххасоти DEA вобаста аст.
Фарзияҳои CRS ва VRS
Манбаъ ду фарзияи асосии миқёсии DEA-ро баррасӣ мекунад. Constant Returns to Scale (CRS) фарз мекунад, ки ҳангоми ба нисбати муайян зиёд кардани воридот, баромад низ ба ҳамон нисбат тағйир меёбад. Variable Returns to Scale (VRS) бошад, ба боздеҳи афзоянда, доимӣ ё коҳишёбандаи миқёс иҷозат медиҳад.
Таҳқиқот бо далели он ки кишварҳо дар як миқёси оптималии истеҳсолӣ фаъолият намекунанд, равиши VRS-ро воқеитар арзёбӣ мекунад. Ба ин тартиб кишварҳои дорои андоза ва сатҳи рушди гуногун ба танҳо як фарзияи миқёси мутаносиб маҷбур карда намешаванд.
Намунаҳои кишварӣ дар марҳилаи DEA
| Фосилаи самаранокӣ | Иқтисодҳои рӯ ба рушд | Иқтисодҳои пешрафта |
|---|---|---|
| 0 | 653 | 0 |
| 0.1–0.49 | 1494 | 292 |
| 0.5–0.59 | 433 | 87 |
| 0.6–0.69 | 277 | 152 |
| 0.7–0.79 | 300 | 252 |
| 0.8–0.89 | 270 | 350 |
| 0.9–0.99 | 145 | 95 |
| 1.00 | 12 | 2 |
Намунаи асосии Ҷадвали 3 дар он аст, ки иқтисодҳои пешрафта махсусан дар фосилаи 0.8–0.89 бештар мутамарказ шудаанд, дар ҳоле ки дар иқтисодҳои рӯ ба рушд холҳои пасти самаранокӣ бештар паҳн шудаанд. Бо вуҷуди ин, манбаъ дар Ҷадвали 4 таснифи дигари фоизиро пешниҳод мекунад ва сохтори категорияҳо бо Ҷадвали 3 як ба як мувофиқат намекунад. Аз ин рӯ Verianla маълумоти Ҷадвали 3 ва Ҷадвали 4-ро дар як ҷадвали нави фоизӣ муттаҳид намекунад.
Гурӯҳҳои даромадии кишварҳо
Дар Appendix B 175 кишвар тибқи таснифи World Bank 2024/2025 ҳамчун 69 lower-middle, 45 upper-middle ва 61 high-income кишвар номбар шудаанд. Ҳарчанд давраи асосии панел 1990–2019 аст, истифодаи таснифи ҷории 2024/2025 барои гурӯҳбандии даромад маънои онро дорад, ки кишварҳое, ки дар тӯли таърих гурӯҳи даромади худро иваз кардаанд, дар дохили панел бо гузашти вақт дубора тасниф нашудаанд. Аз ин рӯ муқоисаҳои гурӯҳҳои даромад бештар чаҳорчӯбаи собити таснифоти истифодашудаи манбаъро ифода мекунанд, на мақомҳои таърихии даромад, ки бо вақт тағйир ёфтаанд.
Тағйирпазирӣ дар гурӯҳҳои даромад
| Гурӯҳи даромад | Миёнаи баромад | CV-и баромад | Миёнаи самаранокӣ | CV-и самаранокӣ |
|---|---|---|---|---|
| Даромади баланд | 11.98 | 0.20 | 0.90 | 0.07 |
| Даромади боло-миёна | 11.67 | 0.19 | 0.897 | 0.04 |
| Даромади поён-миёна | 10.848 | 0.16 | 0.89 | 0.05 |
Манбаъ гурӯҳи даромади поён-миёнаро ҳамгунтар тафсир мекунад. Аммо ин изҳорот бояд аз рӯи тағйирёбанда ҷудо карда шавад: аз нигоҳи баромад пасттарин CV дар гурӯҳи даромади поён-миёна 0.16 аст, дар ҳоле ки аз нигоҳи самаранокӣ пасттарин CV дар гурӯҳи даромади боло-миёна 0.04 мебошад. Аз ин рӯ натиҷаи “ҳамгунтарин гурӯҳ” бидуни нишон додани он ки кадом тағйирёбанда баррасӣ мешавад, набояд умумӣ карда шавад.
Усул ва Натиҷаҳои Таҳқиқот
Марҳилаи дуюм: модели модератсияи институтсионалӣ
Пас аз ҳисоб кардани холи самаранокии технологӣ бо DEA, таҳқиқот месанҷад, ки оё институтҳо робитаи байни ин самаранокӣ ва маҳсулнокии меҳнатро тағйир медиҳанд ё не. Манбаъ моделҳои Pooled Least Squares, fixed-effects ва random-effects-ро зикр карда, санҷиши Hausman-ро дар интихоби fixed/random шарҳ медиҳад.
Модели умумии панелӣ ҳамчун Муодилаи (2):
\[ Y_{it}=\alpha_i+X_{it}\beta+\mu_{it} \]
дода мешавад. Манбаъ дар паҳлуи муодила инчунин ифодаи \(t=1,\ldots,N\)-ро нишон медиҳад. \(i\) индексест, ки кишварро ва \(t\) вақтро ифода мекунад.
Тағйирёбандаи модератсия дар Муодилаи (3):
\[ Interaction\ Term = TE \times Inst \]
таъриф мешавад.
Модели ниҳоии модератсия дар Муодилаи (4):
\[ LP_{it} = \beta_0 + \beta_1TE_{it} + \beta_2Inst_{it} + \beta_3(TE_{it}\times Inst_{it}) + \varepsilon_t \]
аст. \(LP\) маҳсулнокии меҳнатро, ки бо маҳсулот ба ҳар корманд ифода мешавад; \(TE\) самаранокии технологиро, ки аз DEA гирифта шудааст; \(Inst\) холи умумии сифати институтсионалӣ ва \(\beta_3\) коэффисиенти модератсияи сифати институтсионалиро дар робитаи самаранокии технологӣ–маҳсулнокӣ нишон медиҳад.
Сифати Институтсионалӣ Робитаи Самаранокии Технологӣ ва Маҳсулнокии Меҳнатро Чӣ Гуна Тағйир Медиҳад?
Дар модели манбаъ сифати институтсионалӣ робитаи самаранокии технологиро бо маҳсулнокии меҳнат ба самти мусбат шартӣ мекунад: коэффисиенти таъсири мутақобилаи TE × институтҳо 12.64241 буда, аз ҷиҳати оморӣ аҳамиятнок аст; аз ин рӯ бо баланд шудани сифати институтсионалӣ робитаи маржиналии маҳсулнокие, ки модел ба самаранокии технологӣ нисбат медиҳад, қавитар мешавад, дар шароити сифати пасти институтсионалӣ бошад робитаи самаранокии технологӣ бо маҳсулнокӣ заифтар мегардад.
Дар модели дорои таъсири мутақобила коэффисиентҳо чӣ гуна хонда мешаванд?
Дар регрессияи дорои таъсири мутақобила \(\beta_1\) таъсири умумии тағйирнопазири самаранокии технологӣ барои ҳамаи кишварҳо нест. Робитаи маржиналии самаранокии технологӣ бо маҳсулнокии меҳнат:
\[ \frac{\partial LP}{\partial TE} = \beta_1+\beta_3Inst \]
мешавад.
Ҳангоми ҷойгузории коэффисиентҳои манбаъ:
\[ \frac{\partial LP}{\partial TE} = 24.96617 + 12.64241\,Inst \]
ба даст меояд. Ин робитаи математикӣ равшантарин ифодаи натиҷаи асосии модератсияи таҳқиқот аст: бо зиёд шудани холи институтсионалӣ робитаи маржиналии самаранокии технологӣ, ки модел пешбинӣ мекунад, қавитар мешавад. Аммо бинобар миқёсгузории холи институтсионалӣ ва номувофиқатии гузоришдиҳӣ дар Ҷадвали 6, ин ифода набояд ба натиҷаҳои нави фоизӣ ё воҳиди иқтисодӣ табдил дода шавад.
Ба ҳамин тарз, робитаи маржиналии сифати институтсионалӣ низ:
\[ \frac{\partial LP}{\partial Inst} = \beta_2+\beta_3TE \]
аст, бинобар ин коэффисиенти асосии институтсионалии `−11.04028` танҳо маънои “сифати институтсионалӣ истеҳсолотро коҳиш медиҳад”-ро надорад. Ҳангоми мавҷуд будани ҳади таъсири мутақобила, робитаи институтҳо дар модел аз сатҳи самаранокии технологӣ вобаста аст.
Омори тавсифӣ ва номувофиқатии дохили манбаъ
| Тағйирёбанда | Мушоҳида | Миёна | Медиана | Инҳирофи стандартӣ | Ҳадди ақал | Ҳадди аксар |
|---|---|---|---|---|---|---|
| Маҳсулот ба ҳар корманд | 3685 | 11.12 | 11.01 | 2.151569 | 5.149194 | 16.83947 |
| Самаранокии технологӣ | 3685 | 0.90 | 0.90 | 0.049944 | 0.665857 | 1.00000 |
| TE × институтҳо | 3685 | 3.24 | −0.15 | 0.816612 | −1.791681 | 1.799392 |
| Холи умумии институтсионалӣ | 3685 | 9.20 | −0.17 | 0.902494 | −2.015045 | 1.946802 |
Дар тағйирёбандаи TE × институтҳо миёнаи 3.24 аз ҳадди аксари гузоришшудаи 1.799392 калонтар аст; дар тағйирёбандаи сифати институтсионалӣ бошад миёнаи 9.20 аз ҳадди аксари 1.946802 зиёдтар аст. Матни манбаъ ин ду номувофиқатиро ошкоро қайд карда, нишон медиҳад, ки онҳо метавонанд аз фарқиятҳои миқёсгузорӣ ё гузоришдиҳӣ сар зада бошанд. Аз ин рӯ ин ду миёна набояд ҳамчун арзиши марказии воқеии модел истифода шаванд.
Матритсаи коррелятсия
| Тағйирёбанда | Баромад | Самаранокӣ | Холи институтсионалӣ | Таъсири мутақобила |
|---|---|---|---|---|
| Баромад | 1.000000 | 0.536238 | 0.158809 | 0.168050 |
| Самаранокӣ | 0.536238 | 1.000000 | −0.001121 | −0.010623 |
| Холи институтсионалӣ | 0.158809 | −0.001121 | 1.000000 | 0.998438 |
| Таъсири мутақобила | 0.168050 | −0.010623 | 0.998438 | 1.000000 |
Коррелятсияи байни маҳсулот ба ҳар корманд ва самаранокии технологӣ 0.536238 мебошад. Манбаъ ин робитаро қавӣ меномад; аммо азбаски Ҷадвали 9 ва Ҷадвали 10 дар ҳамин мақола ҳадҳои гуногуни таснифи коррелятсияро истифода мебаранд, қабул кардани ин нишона ҳамчун як категорияи ягонаи қатъӣ мувофиқ нест.
Нуқтаи методологии муҳимтар коррелятсияи 0.998438 байни холи умумии институтсионалӣ ва ҳади таъсири мутақобила мебошад. Ин арзиш нишон медиҳад, ки ду тағйирёбанда дар намуна тақрибан ҳамзамон ҳаракат мекунанд. Аз ин рӯ, ҳатто агар стандартизатсия анҷом шуда бошад ҳам, хавфи мултиколлинеарӣ ҳангоми ҷудо кардани коэффисиентҳо аз якдигар боқӣ мемонад.
Санҷиши решаи воҳидии панелӣ
| Тағйирёбанда | Сатҳ | Омори санҷиш | p-арзиш | Натиҷаи манбаъ |
|---|---|---|---|---|
| Output_LN_Y | Level | −3.87894 | 0.0001 | I(0) |
| EFFICIENCY | Level | −7.59202 | 0.0000 | I(0) |
| INST_Overall_Score | Level | −8.99295 | 0.0000 | I(0) |
| Interaction Term | Level | −9.43461 | 0.0000 | I(0) |
Манбаъ ҳар чор тағйирёбандаро дар сатҳ статсионарӣ, яъне \(I(0)\) тасниф мекунад. Шарҳи матн, ки “азбаски p-арзишҳо аз 0.05 хурданд, null hypothesis-и panel unit root test-ро рад мекунем”, низ бо ин натиҷа мувофиқ аст.
Натиҷаҳои Panel GLM
| Тағйирёбанда | Коэффисиент | Хатои стандартӣ | p-арзиши гузоришшуда |
|---|---|---|---|
| Самаранокии технологӣ | 24.96617 | 0.568473 | 0.0000 |
| Холи умумии институтсионалӣ | −11.04028 | 0.561925 | 0.0000 |
| TE × институтҳо | 12.64241 | 0.621218 | 0.0000 |
| Собит | −11.37476 | 0.512510 | 0.0000 |
Барои модел Root MSE 1.689059, миёнаи тағйирёбандаи вобаста 11.09703 ва маҷмӯи квадратҳои боқимондаҳо 10,393.19 гузориш шудааст. Манбаъ арзиши RMSE-ро “нисбатан паст” арзёбӣ карда, мувофиқати моделро қаноатбахш мешуморад; аммо азбаски RMSE-и моделҳои алтернативӣ барои муқоиса дода нашудаанд, заминаи нисбии ин тавсиф маҳдуд аст.
Холигии гузоришдиҳӣ дар бораи санҷиши Hausman
Манбаъ дар бахши усул шарҳ медиҳад, ки интихоби байни моделҳои random-effects ва fixed-effects бо санҷиши Hausman анҷом мешавад ва вақте `p < 0.05` аст, модели fixed-effects авлотар дониста мешавад. Бо вуҷуди ин, дар ҷадвалҳои натиҷа омори санҷиши Hausman ва p-арзиш ба таври ошкор гузориш нашудааст; натиҷаи ниҳоии миқдорӣ дар Ҷадвали 12 бо унвони Panel Generalized Linear Model пешниҳод мешавад. Аз ин рӯ Verianla дар бораи он ки кадом estimator-и панелӣ аз рӯи натиҷаи Hausman интихоб шудааст, натиҷаи наверо, ки дар манбаъ нест, эҷод намекунад.
Тафсири асосии илмӣ
Натиҷаҳои манбаъ изҳор мекунанд, ки самаранокии технологӣ бо маҳсулот ба ҳар корманд робитаи мусбат дорад ва сифати институтсионалӣ қувваи ин робитаро шартӣ мекунад. Дар чаҳорчӯбаҳои қавии институтсионалӣ робитаи самаранокии технологӣ бо маҳсулнокӣ қавитар мешавад, дар ҳоле ки дар муҳитҳои заифи институтсионалӣ дастовардҳои самаранокӣ метавонанд маҳдудтар боқӣ монанд.
Ин натиҷа андешаро дастгирӣ мекунад, ки танҳо ба даст овардани мошини нав, нармафзор ё технологияи истеҳсолӣ метавонад худкорона маҳсулнокии баланд ба вуҷуд наорад. Табдили технология ба баромади иқтисодӣ метавонад аз сохторҳои пуркунанда, аз ҷумла пешгӯишавандагии ҳуқуқӣ, сифати идоракунӣ, зерсохтори маориф ва малакаҳо, тақсимоти захираҳо ва иқтидори институтсионалӣ вобаста бошад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Байни самаранокии технологие, ки бо DEA чен шудааст, ва маҳсулот ба ҳар корманд робитаи мусбати оморӣ вуҷуд дорад.
- Коэффисиенти таъсири мутақобилаи сифати институтсионалӣ ва самаранокии технологӣ мусбат аст ва дар манбаъ аз ҷиҳати оморӣ аҳамиятнок гузориш шудааст.
- Робитаи самаранокии технологӣ бо маҳсулнокии меҳнат робитаи собите нест, ки аз сатҳи сифати институтсионалӣ мустақил бошад.
- Дар намунаи манбаъ тақсимоти самаранокии DEA-и иқтисодҳои пешрафта ва рӯ ба рушд фарқ мекунанд.
- Чор тағйирёбандаи асосие, ки дар санҷиши решаи воҳидии панелӣ истифода шудаанд, дар манбаъ дар сатҳ статсионарӣ тасниф шудаанд.
- Натиҷаи ба модел асосёфта мавҷуд аст, ки шароити институтсионалӣ метавонад канали муҳими модератсия дар табдили дастовардҳои технологӣ ба маҳсулнокӣ бошад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Таҳқиқот исбот намекунад, ки институтҳои қавӣ ба танҳоӣ ҳатман сабаби маҳсулнокии баландтар мешаванд.
- Коэффисиентҳои регрессия ба сабаби тарҳи панелии мушоҳидавӣ баҳодиҳии таҷрибавии таъсири сабабӣ нестанд.
- Як “холи умумии институтсионалӣ” таъсири ҷудогонаи зерҷанбаҳо, аз ҷумла волоияти қонун, назорати коррупсия ва самаранокии давлатро муайян намекунад.
- Истифодаи GLM маънои онро надорад, ки сабабияти баръакс ва ҳамаи мушкилоти эндогенӣ ҳал шудаанд.
- Холи DEA рейтинги мутлақи пешрафти технологии кишварҳо нест; он ченаки нисбии самаранокиест, ки аз намуна ва сохтори интихобшудаи воридот-баромад вобаста аст.
- Натиҷаҳои модел барои 175 кишвар нишон намедиҳанд, ки як дастури ягонаи сиёсӣ барои ҳар кишвар дуруст аст.
- Азбаски гурӯҳҳои даромадии манбаъ ба таснифи 2024/2025 асос ёфтаанд, тағйироти таърихии синфи даромади кишварҳо дар давраи 1990–2019 алоҳида моделсозӣ нашудаанд.
Маҳдудиятҳо
Манбаъ ду маҳдудияти асосиро ошкоро зикр мекунад. Якум, сифати институтсионалӣ бо як индекси ҷамъбастӣ ифода шудааст. Чунин индекс метавонад таъсири фарқкунандаи ҷанбаҳои институтсионалӣ, аз ҷумла назорати коррупсия, волоияти қонун, сифати танзим ё самаранокии давлатро пинҳон кунад.
Дуюм, мушкилоти эндогенӣ, аз ҷумла сабабияти баръакс байни маҳсулнокӣ ва сифати институтсионалӣ, пурра бартараф нашудаанд. Манбаъ пешниҳод мекунад, ки дар оянда усулҳои пешрафтаи эконометрӣ, ба монанди равишҳои instrumental-variable ё моделҳои dynamic panel истифода шаванд.
Илова бар ин, мушкилоти миқёсгузорӣ ва гузоришдиҳии дохилии ҷадвалҳои манбаъ, махсусан миёнаҳои омори тавсифӣ ва баланд будани коррелятсияи таъсири мутақобила/институт, ҳангоми тафсири коэффисиентҳои миқдорӣ эҳтиёти иловагӣ талаб мекунанд.
Ҳудуди дурусти тавсияҳои сиёсӣ
Муаллиф тавсия медиҳад, ки ҳуқуқи сармоягузорӣ, кафолатҳои ҳуқуқӣ, стандартҳои сифат, идоракунӣ, маориф ва малакаҳо, истифодаи технологияҳои пешрафта, зерсохтор ва дастгирии корхонаҳои хурду миёна якҷоя баррасӣ шаванд. Ин тавсияҳо тафсири сиёсати натиҷаҳои панелӣ мебошанд; мақола таъсири татбиқи ин сиёсатҳоро ба маҳсулнокӣ тавассути арзёбии ҷудогонаи таҷрибавӣ ё квази-таҷрибавии сиёсӣ чен накардааст.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: Nexus Between Institutions, Technological Efficiency and Labor Productivity: A Framework of Augmented Solow Model
Муаллиф: Omnia Osama ElHusseiny.
Муассиса: Department of Economics, Faculty of Commerce, Zagazig University, Zagazig 44519, Egypt.
Маҷалла: Economies.
Ношир: MDPI, Basel, Switzerland.
Сабти библиографӣ: Economies 2026, 14(5), 161.
DOI: 10.3390/economies14050161.
Раванди нашр: Дохилшавӣ 20 апрели 2026; бозбинӣ 24 апрели 2026; қабул 26 апрели 2026; нашр 5 майи 2026.
Навъи манбаъ: Мақолаи таҳқиқотии илмӣ.
Иҷозатнома: Creative Commons Attribution (CC BY).
Намуна: 175 кишвар; манбаъ давраи асосии таҳлилро 1990–2019 муайян мекунад. Дар Appendix B кишварҳо тибқи таснифи даромадии World Bank 2024/2025 ба 69 lower-middle, 45 upper-middle ва 61 high-income кишвар ҷудо шудаанд.
Усули асосӣ: Чаҳорчӯбаи Васеъшудаи Solow; робитаи истеҳсолии Cobb–Douglas; Таҳлили фарогирии маълумот; равиши Variable Returns to Scale; коэффисиенти вариатсия; коррелятсияи Pearson; санҷиши решаи воҳидии панелӣ; модели модератсия; баҳси методологии Pooled Least Squares / fixed-effects / random-effects; чаҳорчӯбаи санҷиши Hausman ва Panel Generalized Linear Model.
Нармафзор: EViews 12 дар манбаъ дар заминаи DEA ва таҳлили эконометрӣ зикр шудааст.
Манбаи маълумот: Пойгоҳи додаҳои World Bank. Манбаъ хабар медиҳад, ки маълумот дастрасии кушода дорад ва 1 феврали 2026 дастрас шудааст.
Маблағгузорӣ: Гузориш шудааст, ки таҳқиқот маблағгузории беруна нагирифтааст.
Изҳороти ахлоқӣ: Institutional Review Board Statement ва Informed Consent Statement ҳамчун “Not applicable” дода шудаанд.
Бархӯрди манфиатҳо: Муаллиф бархӯрди манфиатҳоро гузориш накардааст.
Саҳми муаллиф: Гарчанде PDF-и манбаъ якмуаллифа аст, изҳороти алоҳидаи Author Contributions / CRediT пешниҳод намекунад; Verianla ин майдонро бо маълумоти берун аз манбаъ пур намекунад.
Ёддошти техникии дохили манбаъ 1: Дар Ҷадвали 6 миёнаи гузоришшудаи тағйирёбандаи TE × институтҳо 3.24 аст, гарчанде ҳадди аксар 1.799392 мебошад; миёнаи холи умумии институтсионалӣ 9.20 аст, гарчанде ҳадди аксар 1.946802 мебошад. Худи манбаъ эътироф мекунад, ки дар ин арзишҳо номувофиқатии миқёсгузорӣ ё гузоришдиҳӣ вуҷуд дорад.
Ёддошти техникии дохили манбаъ 2: Коррелятсияи байни холи умумии институтсионалӣ ва ҳади таъсири мутақобила 0.998438 мебошад. Ин арзиш нишон медиҳад, ки ҳатто ҳангоми татбиқи стандартизатсия хавфи ҷиддии мултиколлинеарӣ вуҷуд дорад.
Ёддошти техникии дохили манбаъ 3: Мақола барои қувваи коррелятсия дар Ҷадвали 9 ва Ҷадвали 10 ҳадҳои таснифи комилан номувофиқро пешниҳод мекунад. Аз ин рӯ коррелятсияи баромад–самаранокӣ бо арзиши 0.536238 ба як нишонаи ягонаи категориявӣ маҷбур карда нашудааст.
Ёддошти техникии дохили манбаъ 4: Манбаъ изҳор мекунад, ки GLM метавонад эндогениро ба ҳисоб гирад, аммо дар бахши натиҷа эътироф мекунад, ки эндогенӣ ва сабабияти баръакс пурра ҳал нашудаанд. Аз ин рӯ Verianla коэффисиентҳои регрессияро ҳамчун таъсири сабабӣ пешниҳод намекунад.
Ёддошти техникии дохили манбаъ 5: Санҷиши Hausman аз ҷиҳати методологӣ шарҳ дода мешавад, аммо дар натиҷаҳои ниҳоӣ омори санҷиш ва p-арзиш ошкоро гузориш нашудаанд.
Ёддошти техникии дохили манбаъ 6: Сохтори басомадҳои самаранокӣ дар Ҷадвали 3 ва категорияҳои фоизӣ дар Ҷадвали 4 як ба як мувофиқат намекунад; аз ин рӯ ду ҷадвал аз нав ҳисоб шуда, ба таври сунъӣ мувофиқ карда нашудаанд.
Ёддошти техникии дохили манбаъ 7: Манбаъ дар унвон истилоҳи “technological efficiency” ва дар ҷадвали тағйирёбандаҳо истилоҳи “technical efficiency”-ро истифода мекунад. Verianla мафҳуми асосиро бо номи “самаранокии технологӣ” пайваста нигоҳ доштааст, аммо фарқи истилоҳиро пинҳон накардааст.
Ҳудуди асосии тафсир: Таҳқиқот ба маълумоти панелии мушоҳидавии чандкишварӣ ва моделҳои DEA/регрессияи панелӣ такя мекунад. Натиҷаҳо далели робитаи оморӣ ва модератсия медиҳанд; таъсири сабабии ислоҳоти институтсионалӣ ё сиёсати технологиро худ аз худ исбот намекунанд.
Мувофиқати бозкашии визуалӣ: Баланд. Сарҳади истеҳсолии DEA, pipeline-и усули ду марҳила ва робитаи модератсияи институтсионалӣ метавонанд бо схемаҳои техникии аслӣ аз нигоҳи ҳуқуқи муаллиф ба таври қавӣ шарҳ дода шаванд.
Мувофиқати Verianla Live / Live Figure: Қисман мувофиқ. Усули DEA → самаранокии технологӣ → таъсири мутақобилаи институтҳо → маҳсулот ба ҳар корманд метавонад марҳила ба марҳила нишон дода шавад; муқоисаҳои собити ҷадвалҳои манбаъ метавонанд аниматсия карда шаванд. Бо тағйир додани коэффисиент ё холи институтсионалӣ аз ҷониби корбар набояд натиҷаи нави илмие, ки дар манбаъ нест, тавлид карда шавад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд