


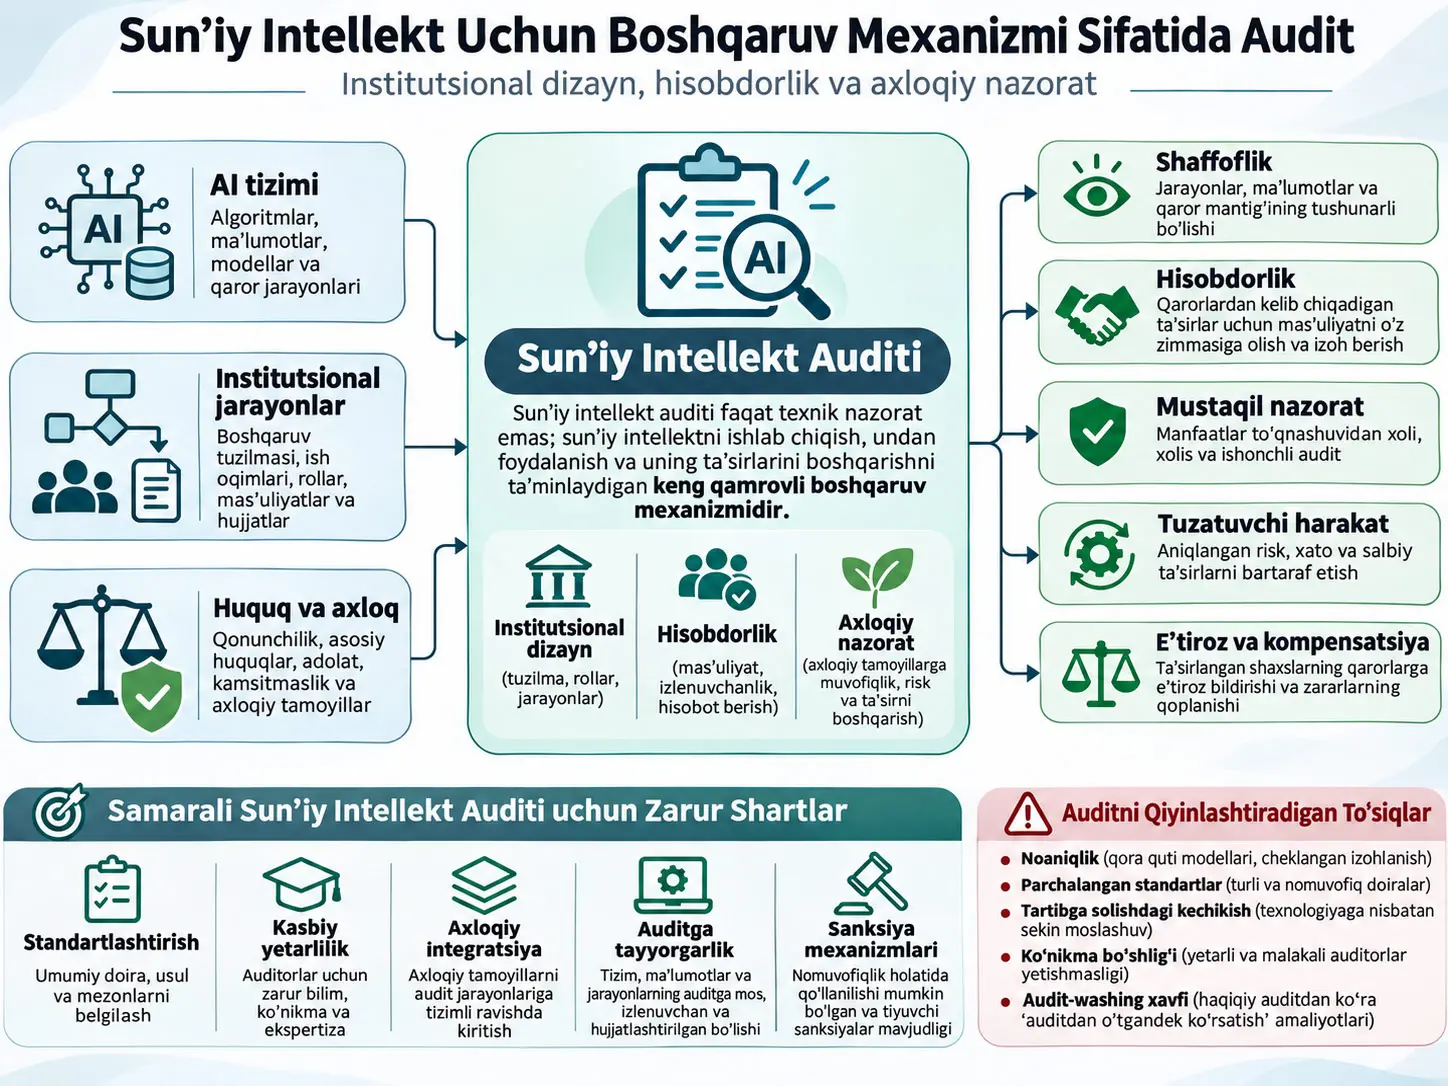
Sunʼiy intellekt auditi (AI auditing), sunʼiy intellekt tizimlarini, ular bilan bogʻliq institutsional amaliyotlarni va boshqaruv tartiblarini huquqiy, axloqiy, texnik hamda hisobdorlik mezonlari asosida tuzilgan va dalillarga tayangan holda baholaydigan boshqaruv jarayonidir. Alexander Oluka tadqiqoti sunʼiy intellekt auditini faqat model aniqligi yoki texnik samaradorlik nazorati sifatida emas, balki texnik tizimlarni institutsional masʼuliyat, axloqiy tamoyillar, inson nazorati, tuzatish mexanizmlari va jamoatchilik oldidagi hisobdorlik bilan bogʻlaydigan ijtimoiy-texnik boshqaruv infratuzilmasi sifatida koʻrib chiqish zarurligini tahlil qiladi.
Tadqiqot yangi tajriba yoki sunʼiy intellekt modelini ishlab chiqmaydi. U Scopus, Web of Science va ProQuest maʼlumotlar bazalaridan tanlangan, 2020–2025-yillarda chop etilgan 71 ta taqrizdan oʻtgan tadqiqotning tuzilgan adabiyotlar sharhiga asoslanadi. Tanlangan ishlar izohlovchi mavzuli sintez orqali baholangan; hisobdorlik infratuzilmasi, axloqqa asoslangan audit, tashkilot ichida auditga tayyorgarlik, mustaqil uchinchi tomon nazorati, sohaga xos xavflar, kasbiy malaka, standartlashtirish va amaliyot muammolari kabi takrorlanuvchi mavzular birlashtirilgan.
Sharhning asosiy xulosasi shuki, sunʼiy intellekt auditi texnik tekshiruv doirasidan tashqariga chiqadi, biroq auditning haqiqiy boshqaruv mexanizmiga aylanishi faqat audit usuliga bogʻliq emas. Shaffoflik, auditor mustaqilligi, axloqiy va huquqlarga asoslangan mezonlarni jarayonga qoʻshish, umumiy standartlar, kasbiy malaka hamda audit natijalarini real oqibatlar bilan bogʻlaydigan institutsional vakolat birgalikda talab etiladi. Algoritmik noaniqlik, tijorat sirlari, parchalangan standartlar, tartibga solishning texnologiyadan ortda qolishi, ko‘nikma yetishmasligi, zaif ijro va audit-washing deb ataladigan ramziy muvofiqlik xavfi bu salohiyatni cheklaydi.
Ushbu natijalarni talqin qilish chegarasi muhim. Tadqiqot 71 ta nashrni sintez qiluvchi sharhdir; u muayyan audit usulining xato darajasi, xarajati yoki real dunyodagi taʼsirini bitta tajriba bilan oʻlchamaydi. Shuning uchun “AI auditi zararni albatta oldini oladi”, “uchinchi tomon auditi har doim muvaffaqiyatliroq” yoki “muayyan audit modeli universal ravishda eng yaxshisidir” degan xulosalarni chiqarib boʻlmaydi.
Sunʼiy Intellekt Auditi Nima?
Sunʼiy intellekt auditi AI tizimining faqat texnik samaradorligini emas; tizim qanday loyihalangani, qaysi maʼlumotlar va institutsional jarayonlar doirasida ishlashi, xavflar qanday hujjatlashtirilishi, qarorlar qanday kuzatilishi, axloqiy va huquqiy majburiyatlar qanday bajarilishi hamda muammo aniqlanganda qaysi tuzatish yoki eʼtiroz mexanizmlari ishga tushishini tekshiradigan tuzilgan hisobdorlik jarayonidir.
Audit qilinadigan narsa faqat algoritm emas
Tadqiqot markazidagi “ijtimoiy-texnik” tushuncha sunʼiy intellekt tizimi faqat matematik modeldan iborat emasligini anglatadi. Model taʼlim va foydalanish maʼlumotlari, dasturiy infratuzilma, mahsulot dizayni, inson qaror qabul qiluvchilari, tashkilot ichidagi masʼuliyat taqsimoti, yetkazib beruvchilar, qonunchilik, foydalanuvchilar va tizim taʼsir qiladigan shaxslar bilan birgalikda ishlaydi. Shu sababli model texnik jihatdan kutilganidek ishlasa ham, maʼlumot yigʻish amaliyotlari, inson–AI ish oqimi, ragʻbatlantirish tizimi yoki eʼtiroz mexanizmining yoʻqligi boshqaruv muammosini keltirib chiqarishi mumkin.
Hisobdorlik, faqat “xato yuz berganda aybdor kim?” degan savoldan iborat emas. Tadqiqotda hisobdorlik qarorlarni tushuntirish mumkinligi, masʼuliyatlarni belgilash mumkinligi, tizimni tekshirish mumkinligi, taʼsirlangan shaxslarning qarorlarga eʼtiroz bildirishi va aniqlangan muammolarni tuzatish natijalariga bogʻlash mumkinligi bilan bogʻlanadi.
Audit qilinuvchanlik (auditability), auditorga tizim va uni oʻrab turgan jarayonlar haqida ishonchli dalil toʻplash imkonini beradigan xususiyatlar majmuasidir. Hujjatlashtirish, qaydlarning kuzatiluvchanligi, maʼlumot kelib chiqishining maʼlumligi, qaror yoʻllarini tekshirish mumkinligi hamda zarur texnik/institutsional kirish imkoniyati ushbu salohiyatning qismlaridir.
Eʼtiroz bildirish imkoniyati (contestability), sunʼiy intellekt tomonidan yoki uning yordami bilan qabul qilingan qarorni shubha ostiga qoʻyish va zarur boʻlsa qayta koʻrib chiqish imkonini beradigan institutsional imkoniyatdir.
Tuzatish yoki qoplash (redress), muammo faqat aniqlanishini emas, balki aniqlangan zarar yoki nomuvofiqlikni bartaraf etishga qaratilgan haqiqiy mexanizm mavjudligini anglatadi.
AI auditi xavflarni boshqarish, axloqiy taʼsirni baholash va muvofiqlik monitoringidan qanday farq qiladi?
| Amaliyot | Asosiy savol | AI auditidan farq qiladigan jihati |
|---|---|---|
| AI xavflarini boshqarish | Qanday xavflar mavjud va ularni qanday kamaytirish mumkin? | Audit aniqlangan xavflar haqiqatan boshqarilayotganini, hujjatlashtirilganini, kuzatilayotganini va tekshiriladigan nazoratlar bilan hal qilinayotganini tekshiradi. |
| Axloqiy taʼsirni baholash | Qanday zararlar va qadriyatlar toʻqnashuvi yuzaga kelishi mumkin? | Audit axloqiy tamoyillar amaldagi nazoratlarga, masʼuliyat tuzilmalariga, hujjatlashtirishga va tuzatish mexanizmlariga aylantirilganmi, degan savolni qoʻyadi. |
| Muvofiqlik monitoringi | Muayyan qoidaga rioya qilinyaptimi? | AI auditining doirasi faqat muayyan qoidalar bilan cheklanmasligi mumkin; shaffoflik, adolat, tushuntiriluvchanlik, inson nazorati, institutsional masʼuliyat va tuzatish ham baholanishi mumkin. |
| AI auditi | Tizim va tashkilot huquqiy, axloqiy, texnik va hisobdorlik talablarini tekshirish mumkin boʻlgan tarzda bajaryaptimi? | Texnik baholashni institutsional boshqaruv va real oqibat keltiradigan hisobdorlik bilan bogʻlashga harakat qiladi. |
Institutsional nazariya nega tadqiqot markazida?
Institutsional nazariya, tashkilotlar xatti-harakatini faqat texnik samaradorlik bilan tushuntirmaydi. Tashkilotlar qonunchilik, kasbiy meʼyorlar, ijtimoiy kutishlar, soha odatlari va legitimlikka intilish taʼsirida ham shakllanishini tan oladi. Bu doira bir xil audit standarti nega bir tashkilotda xatti-harakatni haqiqatan oʻzgartirishi, boshqasida esa faqat tashqi koʻrinishda qoʻllanishini tushunish uchun ishlatiladi.
Legitimlik, tashkilot xatti-harakatlarining uning atrofidagi tartibga soluvchilar, kasbiy doiralar, mijozlar yoki jamiyat tomonidan maqbul va munosib deb qabul qilinishi bilan bogʻliq. Tashkilot AI axloqiy tamoyillari yoki audit dasturini faqat real xavfni kamaytirish uchun emas, balki “masʼuliyatli tashkilot” qiyofasini qoʻllab-quvvatlash uchun ham qabul qilishi mumkin. Tadqiqot bu ehtimolni avtomatik ravishda yomon niyat deb talqin qilmaydi; institutsional ragʻbatlar audit funksiyasini qanday oʻzgartirishini tahlil qiladi.
Institutsional ajralish yoki decoupling nima?
Institutsional ajralish (decoupling), tashkilot rasmiy siyosat, standart yoki audit tuzilmasini qabul qilgan boʻlsa-da, bu tuzilma kundalik qaror va xatti-harakatlarni mazmunli tarzda cheklamaydigan holatdir. Masalan, tashkilotda AI auditi tartibi mavjudligi oʻz-oʻzidan kuchli hisobdorlikni anglatmaydi; agar audit natijalari eʼtiborsiz qoldirilsa, tuzatish harakati majburiy boʻlmasa yoki auditor real tizimga kira olmasa, rasmiy tuzilma bilan amaldagi amaliyot bir-biridan ajralishi mumkin.
Institutsional izomorfizm nimani anglatadi?
Institutsional izomorfizm (institutional isomorphism), tashkilotlarning vaqt oʻtishi bilan bir-biriga oʻxshash siyosat va tuzilmalarni qabul qilishini tushuntiradigan tushunchadir. Tadqiqot tayanadigan institutsional nazariyada uch turdagi bosim muhim:
- Majburlovchi bosimlar: qonunchilik, tartibga soluvchi organlar yoki huquqiy majburiyatlardan kelib chiqadi.
- Meʼyoriy bosimlar: kasbiy tashkilotlar, sertifikatlash tizimlari, taʼlim va professional standartlardan kelib chiqadi.
- Taqlidiy bosimlar: noaniqlik sharoitida tashkilotlarning oʻz sohasidagi boshqa tashkilotlar amaliyotini namuna qilishi natijasida yuzaga keladi.
Bu bosimlar audit amaliyotlarini kengaytirishi mumkin; biroq tashkilotlarning bir-biriga oʻxshash audit tuzilmalarini yaratishi ularning teng darajada samarali ekanini anglatmaydi. Tadqiqotning muhim farqlaridan biri “shakldagi yaqinlashuv” bilan “funksiyadagi haqiqiy hisobdorlik” oʻrtasidagi farqdir.
Axloqiy tamoyillarni yozish bilan ularni audit qilinadigan holga keltirish oʻrtasidagi farq
“Adolatli boʻl”, “shaffof boʻl”, “inson huquqlarini hurmat qil” kabi tamoyillar yoʻnaltiruvchi boʻlishi mumkin; biroq tadqiqot bunday yuqori darajadagi tamoyillarning oʻzi hisobdorlikni yaratmasligini taʼkidlaydi. Axloqqa asoslangan audit, mavhum qadriyatlarni tekshiriladigan jarayonlarga aylantirishga harakat qiladi. Bu oʻzgarish baholash mezonlari, hujjatlashtirish, masʼul rollar, tekshiruv tartiblari, manfaatdor tomonlar ishtiroki va zarur boʻlganda tuzatish mexanizmlarini talab qiladi.
Masalan, “adolat” bitta texnik metrika bilan avtomatik ravishda hal qilinadigan tushuncha emas. Qaysi adolat mezoni mos kelishi amaliyot konteksti, taʼsirlanishi mumkin boʻlgan guruhlar va huquqiy/axloqiy kutishlarga bogʻliq boʻlishi mumkin. Shu sababli tadqiqot axloqiy baholashni faqat model metrikasiga tushirishni yetarli emas deb hisoblaydi.
Nega shaffoflikning oʻzi yetarli emas?
Shaffoflik, tizim va tashkilot haqida tekshiruv oʻtkazish imkonini beradigan koʻrinuvchanlikni taʼminlaydi; biroq koʻrinuvchanlikning oʻzi hisobdorlik emas. Model hujjatlari eʼlon qilingan boʻlsa ham, mustaqil organ tekshiruv oʻtkaza olmasa, taʼsirlangan shaxs qarorga eʼtiroz bildira olmasa yoki aniqlangan buzilishning oqibati boʻlmasa, shaffoflikning boshqaruvga taʼsiri cheklangan boʻlishi mumkin.
Tushuntiriluvchanlik, tizim xatti-harakati yoki muayyan qarorlar haqida tushunarli izoh yaratish salohiyati bilan bogʻliq. Kuzatiluvchanlik esa maʼlumotlar, qarorlar, model oʻzgarishlari va jarayon bosqichlarini orqaga qarab kuzatish mumkinligini anglatadi. Tadqiqot bu tushunchalarni auditni amalga oshirish imkonini beradigan shartlar sifatida koʻradi; yakuniy maqsad sifatida emas.
Auditga tayyorgarlik yoki audit-readiness nima?
Auditga tayyorgarlik (audit-readiness), tashkilot audit oʻtkaziladigan kuni shoshilinch hujjat yigʻishidan ancha keng institutsional salohiyatdir. U tizim hayotiy sikli davomida maʼlumot kelib chiqishi, modelni ishlab chiqish qarorlari, xavf qaydlari, oʻzgarishlar, testlar va masʼuliyatlarni muntazam kuzatish uchun zarur texnik va tashkiliy infratuzilmani oldindan yaratishni anglatadi.
Manbada sintez qilingan adabiyotlar yetarli boʻlmagan audit vositalari, oʻzaro ishlash muammolari va toʻliq boʻlmagan hujjatlashtirish auditni qiyinlashtirishini ko‘rsatadi. Shu sababli auditga tayyorgarlik faqat tartib-taomil emas; u resurs taqsimoti, dasturiy infratuzilma, hujjatlashtirish madaniyati va boshqaruv dizayni bilan shakllanadigan qobiliyatdir.
Ichki Audit bilan Mustaqil Uchinchi Tomon Auditi Oʻrtasidagi Farq Nima?
Ichki AI auditi tashkilot tizimlari, maʼlumot oqimlari va ishlab chiqish qarorlariga yaqinligi tufayli xavflarni erta aniqlash va doimiy institutsional oʻrganishni taʼminlaydi; mustaqil uchinchi tomon auditi esa tashkilot tashqarisidagi tekshiruv orqali manfaatlar toʻqnashuvini kamaytirish va jamoatchilik oldidagi ishonchlilikni kuchaytirishni maqsad qiladi. Tadqiqot ikki yondashuvni bir-biriga muqobil emas, balki bir-birini toʻldiruvchi boshqaruv mexanizmlari sifatida baholaydi.
| Oʻlchov | Ichki audit | Mustaqil uchinchi tomon auditi |
|---|---|---|
| Asosiy kuchli jihat | Ichki tizimlar, maʼlumot liniyalari, dizayn qarorlari va jarayonlarga yuqori darajadagi kirish imkoniyati. | Tashkilot tashqarisidan nisbatan mustaqilroq tekshiruv va tashqi ishonchlilik. |
| Asosiy foydalanish | Xavflarni erta aniqlash, hujjatlashtirish, auditga tayyorgarlik va doimiy oʻrganish. | Mustaqil tasdiqlash, jamoat manfaati va yuqori taʼsirli qarorlarning tashqi nazorati. |
| Asosiy xavf | Rahbariyat bosimi, manfaatlar toʻqnashuvi va tashkilot obroʻsining jamoatchilik oldidagi hisobdorlikdan ustun qoʻyilishi. | Mijoz taʼsiri, tizim/maʼlumotga kirish muammosi, tijorat sirlari, vakolat yetishmasligi va moliyalashtirishga qaramlik. |
| Samaradorlik sharti | Aniq standartlar, ichki malaka, hujjatlashtirish va audit topilmalariga real javob berilishi. | Huquqiy vakolat, maʼlumotga kirish, metodologik malaka, iqtisodiy/siyosiy bosimdan himoya va topilmalarga bogʻlangan natija mexanizmi. |
“Auditorlarni kim audit qiladi?” savoli
Tadqiqot auditorni avtomatik ravishda xolis va nuqsonsiz hokimiyat deb qabul qilmaydi. Audit xizmatlarining professionallashuvi va tijoratlashuvi sifat farqlari, mijoz bosimi yoki faqat legitimlik yaratadigan auditlar kabi yangi muammolarni keltirib chiqarishi mumkin. Shu sababli auditorlarni akkreditatsiyadan oʻtkazish, audit standartlari, roʻyxatga olish tizimlari va audit tashkilotlarining oʻzini ham nazorat qilish kelajakdagi boshqaruv infratuzilmasining bir qismi sifatida muhokama qilinadi.
Qora quti auditi nima?
Qora quti auditi (black-box auditing), auditor tizimning barcha ichki model parametrlariga yoki manba kodiga kira olmaydigan holatlarda tizim kirishlari va chiqishlari ustida tizimli testlar oʻtkazib, kamsituvchi yoki zararli naqshlar haqida dalil toʻplashga intiladigan yondashuvdir. Manbada keltirilgan adabiyotlar toʻliq ichki kirishsiz ham boshqaruv nuqtayi nazaridan mazmunli dalil ishlab chiqish mumkinligini bildiradi; biroq bu usul toʻliq shaffoflikning oʻrnini bosadi degani emas.
Nega audit sohaga qarab oʻzgarishi kerak?
Tadqiqot barcha AI qoʻllanish sohalari uchun bitta universal nazorat roʻyxati yetarli boʻladi degan fikrni qoʻllab-quvvatlamaydi. Xavf turi, taʼsirlanishi mumkin boʻlgan odamlar, qarorning qaytarilishi mumkinligi, tartibga soluvchi doira va zarur himoya choralariga qarab talablar soha boʻyicha oʻzgaradi.
| Soha | Manbada muhokama qilingan audit yoʻnalishlari |
|---|---|
| Ishga qabul qilish | Kamsitish, model chiqishlarini asoslash mumkinligi, tushuntirish va eʼtiroz/qoplash imkoniyatlari. |
| Taʼlim | Talabalarga adolatli munosabat, bashoratlarning tushuntiriluvchanligi va avtomatik xavf tasniflariga eʼtiroz bildirish imkoniyati. |
| Moliya | Kredit skoringi, firibgarlikni aniqlash, algoritmik savdo, mijoz xavfini profillash, maʼlumot sifati va tartibga soluvchi talablariga muvofiqlik. |
| Sogʻliqni saqlash | Klinik qarorlarni qoʻllab-quvvatlash tizimlarida aniqlik, tarafkashlik, tushuntiriluvchanlik, bemor xavfsizligi va kasbiy masʼuliyat. |
| Davlat boshqaruvi | Yordam/moslik qarorlari, soliq, huquqni muhofaza qilish va shunga oʻxshash avtomatlashtirilgan jarayonlarda protsessual muvofiqlik, huquqlarni himoya qilish va hisobdorlik. |
| Dezinformatsiya | Axloqiy tahlil, kiberxavfsizlik va media savodxonligini birlashtiruvchi fanlararo audit yondashuvlari. |
| Barqarorlik va ESG | Energiya isteʼmoli, karbon emissiyalari va kengroq ekologik tashqi taʼsirlarni AI boshqaruviga kiritish. |
Bu soha misollari tadqiqotning oʻzi oʻtkazgan alohida dala auditlari emas. Ular sharhda koʻrib chiqilgan adabiyotlar qaysi xavflar va audit maqsadlarini ilgari surganini koʻrsatadi.
Kasbiy malaka nega shunchaki texnik tafsilot emas?
AI auditori faqat anʼanaviy moliyaviy yoki jarayon auditi bilimlari bilan cheklanib qolmasligi mumkin. Manbada sintez qilingan ishlar maʼlumot kelib chiqishi, model ishlab chiqish, AI kafolat usullari, axloqiy xavf, huquq va boshqaruv boʻyicha fanlararo bilim zarurligiga eʼtibor qaratadi. Auditor tizim nima qilayotganini texnik jihatdan baholay olmasa, rasmiy nazorat roʻyxatlarini toʻldiradigan, lekin haqiqiy xavflarni sinay olmaydigan jarayon yuzaga kelishi mumkin.
Shu sababli kasbiy malaka tadqiqotning institutsional doirasida individual “koʻnikma yetishmasligi”dan kengroq maʼnoga ega. Taʼlim dasturlari, sertifikatlash, kasbiy standartlar va audit tashkilotlarining texnik salohiyati boshqaruv infratuzilmasining tarkibiy qismlaridir.
Tadqiqot Usuli va Natijalari
Tadqiqot dizayni
Tadqiqot tuzilgan adabiyotlar sharhi usulidan foydalangan. Maqsad AI auditi boshqaruv mexanizmi sifatida qanday konseptuallashtirilgani va amaliyotga qanday aylantirilganini; ayniqsa institutsional dizayn, mustaqillik, standartlashtirish, kasbiy salohiyat va ijro oʻlchovlari orqali birlashtirishdir.
| Element | Manbada berilgan maʼlumot |
|---|---|
| Koʻrib chiqilgan tadqiqotlar soni | 71 ta taqrizdan oʻtgan tadqiqot. |
| Nashr davri | 2020–2025. |
| Maʼlumotlar bazalari | Scopus, Web of Science va ProQuest. |
| Fanlar qamrovi | Buxgalteriya, audit, axborot tizimlari, huquq, axloq va boshqaruv. |
| Saralash | Sarlavha va annotatsiyani koʻrib chiqish, soʻng toʻliq matnni baholash. |
| Tahlil | Izohlovchi mavzuli sintez; takrorlanuvchi tushunchalarni kodlash, taqqoslash va kengroq mavzularga guruhlash. |
| Tahliliy doira | Institutsional nazariya. |
Kiritish mezonlari
Manbaga koʻra, AI auditi, algoritmik audit, axloqqa asoslangan audit, audit qilinuvchanlik, hisobdorlik, shaffoflik, nazorat yoki AI boshqaruvi bilan bevosita bogʻliq tadqiqotlar sharhga kiritilgan.
Chiqarib tashlash mezonlari
AI qoʻllanishini umumiy muhokama qilgan, ammo audit yoki boshqaruv bilan aniq bogʻlanmagan ishlar; faqat texnik model samaradorligiga qaratilgan va hisobdorlik oʻlchovi boʻlmagan tadqiqotlar; AI nazorati nuqtayi nazaridan yetarli konseptual yoki empirik bogʻliqlik koʻrsatmagan ishlar qamrovdan chiqarilgan.
Boolean qidiruv mantiqi
Uch maʼlumotlar bazasida kichik sintaktik moslashtirishlar bilan bir xil asosiy qidiruv mantiqi qoʻllangani bildiriladi:
AI atamalari: "artificial intelligence" OR AI OR "machine learning" OR "algorithmic systems"
Audit atamalari: "audit" OR "algorithmic audit" OR "AI audit" OR "technical audit" OR "ethical audit" OR "risk audit" OR "compliance audit"
Boshqaruv atamalari: "governance" OR "AI governance" OR "technology governance" OR "oversight" OR "accountability" OR "risk management" OR "transparency" OR "ethical compliance" OR "regulatory compliance"
Ushbu uch tushuncha guruhi AND operatori bilan birlashtirilgan. Shu tariqa qidiruv faqat “AI” soʻzini oʻz ichiga olgan keng adabiyotni emas, balki AI + audit + boshqaruv kesishmasini qamrab olishi maqsad qilingan.
Mavzuli sintez qanday ishlaydi?
Mavzuli sintez turli turdagi tadqiqotlarni bitta samaradorlik raqamiga qisqartirish oʻrniga takrorlanuvchi tushunchalar va institutsional naqshlarni aniqlashga asoslanadi. Ushbu tadqiqotga tanlangan nashrlar konseptual, empirik va normativ ishlarni oʻz ichiga oladi. Matnda takrorlangan gʻoyalar kodlangan, taqqoslangan va kengroq mavzular ostida birlashtirilgan.
Manbada ajralib chiqqan asosiy mavzu oilalari quyidagilar:
- hisobdorlik infratuzilmasi,
- axloq va huquqlarga asoslangan audit,
- tashkilot ichida auditga tayyorgarlik,
- uchinchi tomon va mustaqil nazorat,
- sohaga xos audit xavflari,
- kasbiy salohiyat,
- standartlashtirish va professionallashuv,
- amaliyot muammolari va ijro yetishmovchiligi.
Sharhning asosiy sintezi: audit texnik nazoratdan boshqaruv infratuzilmasiga kengaymoqda
Tadqiqotning eng markaziy xulosasi shuki, AI auditini faqat model aniqligi, samaradorligi yoki bitta adolat metrikasini tekshiradigan texnik jarayon deb oʻylash yetarli emas. Sharhda ilgari surilgan yondashuv texnik baholashni institutsional masʼuliyat, xavflarni boshqarish, axloqiy qadriyatlar, inson huquqlari, nazorat va tuzatish jarayonlari bilan birlashtiradigan kengroq boshqaruv infratuzilmasidir.
Bu kengayish audit doirasini ham oʻzgartiradi. Savol faqat “model toʻgʻri ishlayaptimi?” emas. “Model nega aynan shu kontekstda qoʻllanmoqda?”, “maʼlumot va qaror oqimini kuzatish mumkinmi?”, “xavflarni kim boshqaradi?”, “taʼsirlangan shaxsning eʼtiroz qilish huquqi bormi?”, “audit topilmasi eʼtiborga olinmasa nima boʻladi?” kabi institutsional savollar ham auditning bir qismiga aylanadi.
Toʻrtta asosiy boshqaruv mantiqi
| Boshqaruv mantiqi | Tadqiqotdagi maʼnosi | Nega oʻzi yetarli emas? |
|---|---|---|
| Shaffoflik va kuzatiluvchanlik | Tizim xatti-harakati, qaror yoʻllari, hujjatlar va maʼlumot oqimini tekshirish mumkin boʻlishi. | Shaffof maʼlumot haqiqiy nazorat, eʼtiroz yoki tuzatish mexanizmiga bogʻlanmasa, faqat izohlash darajasida qolishi mumkin. |
| Mustaqillik | Auditorning audit qilayotgan tashkilotning iqtisodiy yoki boshqaruv manfaatlaridan yetarli darajada himoyalangan boʻlishi. | Huquqiy vakolat, moliyalashtirish modeli, kirish imkoniyati va auditorning oʻzini nazorat qilish masalalari hal etilmasa, mustaqillik faqat kasbiy bayonot boʻlib qolishi mumkin. |
| Axloq va huquqlar integratsiyasi | Adolat, kamsitmaslik, inson qadr-qimmati va asosiy huquqlarni audit mezonlariga aylantirish. | Axloqiy qadriyatlar kontekstga bogʻliq va bahsli boʻlishi mumkin; bitta texnik metrika butun normativ muammoni ifodalay olmaydi. |
| Standartlashtirish va professionallashuv | Audit doirasi, dalil, hisobot berish va sifat kutishlarini umumlashtirish; auditorlarni sertifikatlash va kasbiy tuzilmalarni rivojlantirish. | Standart mavjudligi oʻz-oʻzidan ijro va real xatti-harakat oʻzgarishini taʼminlamaydi. |
Audit-Washing Nima?
Audit-washing, tashkilotning haqiqiy mustaqil tekshiruv, metodologik ochiqlik va tuzatish natijalarini bermaydigan audit jarayonidan masʼuliyat va ishonchlilik belgisi sifatida foydalanishidir. Tadqiqot majburiy boʻlmagan standartlar, shaffof boʻlmagan usullar va mijoz moliyalashtirishining mustaqillikni zaiflashtirishi kabi sharoitlarda audit xatti-harakatni oʻzgartirish oʻrniga faqat institutsional legitimlik yaratadigan ramziy tuzilmaga aylanishi mumkinligini taʼkidlaydi.
Audit-washing “audit oʻtkazilgan boʻlsa muammo yoʻq” degan taxmin nega xavfli ekanini koʻrsatadi. Auditning mavjudligi bilan uning boshqaruv kuchi bir xil narsa emas. Auditor kerakli maʼlumotga kira olmasa, ishlatilgan usul oshkor etilmasa, muammolarni tuzatish majburiy boʻlmasa yoki audit natijasi faqat marketing uchun ishlatilsa, audit tashqi koʻrinishda mavjud boʻlsa ham hisobdorlik cheklangan boʻlishi mumkin.
AI auditini cheklaydigan asosiy muammolar
| Muammo | Auditga taʼsiri |
|---|---|
| Algoritmik va ijtimoiy-texnik noaniqlik | Qarorlar qanday hosil boʻlayotgani va xavflar qayerda yuzaga kelayotgani haqida dalil toʻplashni qiyinlashtiradi. |
| Tijorat siri va mulkiy cheklovlar | Uchinchi tomonlarning model, maʼlumotlar yoki texnik hujjatlarga kirishini cheklashi mumkin. |
| Parchalangan standartlar | Auditlarni taqqoslash mumkinligini va sifat kutishlarining izchilligini kamaytirishi mumkin. |
| Tartibga solishdagi kechikish | Mavjud kafolat tuzilmalarining texnologiya va foydalanish shakllarining oʻzgarish tezligiga yetib borishini qiyinlashtirishi mumkin. |
| Zaif ijro | Haqiqiy muammo aniqlansa ham xatti-harakat oʻzgarishi yoki tuzatish natijasi yuz bermasligi mumkin. |
| Axloqiy noaniqlik | Adolat, qadr-qimmat yoki zarar kabi tushunchalarni bitta universal oʻlchanadigan koʻrsatkichka aylantirishni qiyinlashtiradi. |
| Kasbiy koʻnikmalar boʻshligʻi | Auditorlarning murakkab modellar va maʼlumot liniyalarini yetarlicha baholay olmasligiga olib kelishi mumkin. |
| Manfaat va ragʻbat nomuvofiqligi | Tashkilotlarni haqiqiy xavfni kamaytirish oʻrniga obroʻ yoki tijorat manfaatini ustuvor qilishga olib kelishi mumkin. |
| Audit-washing | Auditning haqiqiy hisobdorlik oʻrniga ramziy legitimlik yaratishiga olib kelishi mumkin. |
Kelajak uchun taklif etilgan boshqaruv infratuzilmasi
Manba tadqiqot adabiyotlardan kelib chiqib AI auditi yanada barqaror institutga aylanishi uchun oʻzaro bogʻliq bir necha yoʻnalishni belgilaydi:
- Uygʻunlashtirilgan standartlar: audit doirasini, zarur dalillarni, hisobot berish majburiyatlarini va minimal sifat talablarini aniqlashtirish.
- Auditorlarni akkreditatsiyalash va kasbiy sertifikatlash: auditorlarning maʼlumotlar ilmi, huquq, axloq, audit va boshqaruv sohalarida yetarli fanlararo salohiyatga ega boʻlishini qoʻllab-quvvatlash.
- Mustaqil audit ekotizimi: auditorning mijoz yoki tizim ishlab chiquvchisining manfaatlariga haddan tashqari qaram boʻlib qolishiga yoʻl qoʻymaydigan institutsional tuzilmalarni yaratish.
- Auditorlarni roʻyxatga olish tizimlari: kim audit oʻtkazganini, qaysi usullar ishlatilganini va topilmalar qanday oqibatlarga olib kelganini kuzatish mumkin boʻlgan holga keltirish.
- Audit-by-design: hujjatlashtirish, kuzatiluvchanlik, tushuntiriluvchanlik va monitoring infratuzilmasini mahsulot bozorga chiqqandan keyin qoʻshish oʻrniga ishlab chiqish bosqichidan boshlab dizaynga kiritish.
- Oʻzaro ishlaydigan texnik infratuzilma: turli vositalar, qaydlar va hayotiy sikl komponentlarini audit maqsadida izchil birlashtirish imkonini taʼminlash.
- Huquqlarga asoslangan taʼsir baholashlari: ayniqsa yuqori xavfli qoʻllanish sohalarida adolat, inson qadr-qimmati, kamsitmaslik va asosiy huquqlarni audit jarayoniga bogʻlash.
- Sohaga xos protokollar: ishga qabul qilish, taʼlim, sogʻliqni saqlash, moliya yoki davlat boshqaruvidagi turli xavflarni bitta umumiy nazorat roʻyxatiga majburan moslashtirmaslik.
- Fanlararo taʼlim: audit jamoalarida raqamli savodxonlik, texnik AI bilimlari, huquq va axloqiy mulohazani birlashtirish.
- Ijroga bogʻlangan topilmalar: jiddiy muammolarda takomillashtirish rejasi, tegishli tomonlarni xabardor qilish, eʼtiroz huquqi, tizimni qayta loyihalash yoki zarur hollarda foydalanishni toʻxtatish kabi real natija mexanizmlarini yaratish.
Audit-by-design nima?
Audit-by-design, AI tizimini keyinchalik audit qilinadigan holga keltirishga urinish oʻrniga audit qilinuvchanlikni ishlab chiqish jarayonining boshidan dizayn talabi sifatida qabul qilishdir. Bu yondashuv maʼlumot va qaror qaydlarini saqlash, hujjatlashtirish, model oʻzgarishlarini kuzatish, tushuntiriluvchanlik va doimiy kuzatuv infratuzilmasini tizim hayotiy sikliga joylashtirishni maqsad qiladi.
Bu yondashuv “tizim loyihalanadi, bozorga chiqariladi, soʻng auditor nima topsa shuni tekshiradi” modelidan farq qiladi. Audit uchun zarur dalil tizim tomonidan ishlab chiqarilishi va saqlanishi mumkinligi boshidan oʻylab chiqiladi.
Tadqiqot qoʻllab-quvvatlaydigan xulosalar
- Adabiyotlarda AI auditi faqat texnik tekshiruv emas, balki tobora ijtimoiy-texnik boshqaruv infratuzilmasi sifatida konseptuallashtirilayotgani qoʻllab-quvvatlanadi.
- Shaffoflik, mustaqillik, axloqiy integratsiya va standartlashtirish takrorlanuvchi asosiy boshqaruv mavzularidir.
- Ichki audit va mustaqil tashqi audit turli afzallik va cheklovlarga ega boʻlib, bir-birini toʻldiruvchi tarzda koʻrib chiqilishi mumkin.
- AI auditining samaradorligiga faqat qoʻllanilgan sinov usuli emas, balki audit joylashgan institutsional vakolat, ragʻbat va ijro tizimi ham taʼsir qiladi.
- Noaniqlik, parchalangan standartlar, tartibga solishdagi kechikish, salohiyat yetishmasligi va zaif ijro barqaror audit uchun muhim toʻsiqlardir.
- Audit usullari kontekst va sohaga sezgir boʻlishi kerak.
- Kasbiy malaka va fanlararo taʼlim AI auditining institutsionallashuvi uchun muhim shartlar sifatida namoyon boʻladi.
Tadqiqot qoʻllab-quvvatlamaydigan xulosalar
- 71 ta tadqiqotning barchasi bir xil audit modelini qoʻllab-quvvatlaydi degan xulosaga kelib boʻlmaydi.
- Muayyan AI audit yondashuvi boshqalaridan statistik jihatdan ustun ekani koʻrsatilmagan.
- Sharh meta-tahlil emas; birlashtirilgan taʼsir kattaligi, ishonch oraligʻi yoki p qiymati hisoblanmagan.
- Audit AI zararini maʼlum nisbatda kamaytirishi haqida original miqdoriy natija yoʻq.
- Uchinchi tomon auditi har qanday sharoitda xolis yoki yetarli ekani koʻrsatilmagan.
- Shaffoflikning oʻzi adolat yoki hisobdorlikni kafolatlashi qoʻllab-quvvatlanmaydi.
- Bitta global audit standarti barcha soha va qoʻllanishlar uchun yetarli boʻladi degan xulosaga kelib boʻlmaydi.
Manbada tenglama va statistik model bormi?
Manba tadqiqotda ilmiy tenglama, regressiya modeli, meta-tahlil formulasi, taʼsir kattaligini hisoblash yoki statistik ahamiyatlilik testi bildirilmagan. Miqdoriy tadqiqot yadrosi 71 ta tadqiqotdan iborat adabiyot korpusi va 2020–2025 nashr davridir. Shu sababli Verianla versiyasiga manbada boʻlmagan matematik formulalar yoki statistikalar qoʻshilmagan.
Sharh usulining qayta ishlab chiqish mumkinligi chegaralari
Manba Boolean qidiruv mantiqi, maʼlumotlar bazalari, vaqt oraligʻi va asosiy kiritish/chiqarish mezonlarini beradi; bu usulning muhim qismini koʻrinadigan qiladi. Biroq PDFda har bir maʼlumotlar bazasidan dastlab nechta yozuv topilgani, dublikatlarning nechtasi va qanday chiqarilgani, aniq qidiruv sanasi, toʻliq matn boʻyicha chiqarish sonlari va sabablari, PRISMAga oʻxshash oqim diagrammasi, tadqiqotlar uchun alohida sifat baholash vositasi yoki kodlovchilararo ishonchlilik oʻlchovi bildirilmagan. Bu kamchiliklar tadqiqot natijalarini avtomatik ravishda haqiqiy emas qilmaydi; biroq boshqa tadqiqotchining aynan shu 71 ta tadqiqotdan iborat korpusni birma-bir qayta yaratishini qiyinlashtiradi.
Yana bir kuzatiluvchanlik cheklovi shuki, PDFning adabiyotlar roʻyxati 62-raqamli yozuv bilan tugaydi, metod bo‘limi esa 71 ta tadqiqotdan iborat yakuniy korpusni bildiradi. Adabiyotlar roʻyxatiga institutsional nazariya kabi 2020-yilgacha boʻlgan fon manbalari ham kiritilgani uchun adabiyotlar roʻyxati bilan sharh korpusining aynan bir xil boʻlishi kutilmasligi tabiiy. Biroq alohida 71 ta kiritilgan tadqiqot ilovasi berilmagani sababli faqat PDF asosida korpusning barcha aʼzolarini aniq moslashtirish mumkin emas.
Qaytarib olingan manba haqida muhim eslatma
Manbaning adabiyotlar roʻyxatida Biswas tomonidan 2025-yilda chop etilgan [31] tadqiqot uchun 2026-yilga oid qaytarib olish qaydi aniq koʻrsatilgan. Asosiy matn shu tadqiqotga axloqqa asoslangan audit va “texnik shaffoflik” muhokamasida iqtibos beradi. Manba maqola qaytarib olingan tadqiqot mavzuli sintezdan chiqarilganmi yoki chiqarilganda sintez oʻzgarganmi, buni alohida bildirmaydi. Shu sababli mazkur iqtibos sharhdagi boshqa dalillardan mustaqil va qatʼiy tayanch sifatida ishlatilmasligi kerak.
Tadqiqotning kuchli tomonlari
- AI auditini faqat texnik test darajasida emas, balki tashkilot, huquq, axloq va kasbiy tuzilmalar birgalikda ishlaydigan boshqaruv muammosi sifatida koʻrib chiqishi.
- Ichki audit va mustaqil auditning kuchli va zaif tomonlarini qarama-qarshi qoʻyishi.
- Auditorning oʻzi ham hisobdor boʻlishi kerakligini muhokama qilishi.
- Shaffoflik bilan haqiqiy hisobdorlik oʻrtasidagi farqni koʻrinadigan qilishi.
- Audit samaradorligini soha konteksti va tizim hayotiy sikli bilan bogʻlashi.
- Kelajak uchun standartlar, akkreditatsiya, audit qaydlari, audit-by-design, huquqlarga asoslangan baholash va ijro kabi bir-birini toʻldiruvchi institutsional yoʻllarni birgalikda sintez qilishi.
Natijalarni toʻgʻri talqin qilish
Tadqiqotning asosiy xabari “AI uchun koʻproq audit oʻtkazish barcha muammolarni hal qiladi” degani emas. Toʻgʻriroq xulosa shuki, audit faqat haqiqiy kirish imkoniyati, metodologik ochiqlik, mustaqillik, kasbiy malaka va topilmalarni oqibatlarga bogʻlaydigan institutsional kuch mavjud boʻlgandagina samarali hisobdorlik mexanizmiga aylanishi mumkin. Bir xil audit yorligʻi turli institutsional sharoitlarda haqiqiy nazorat yoki faqat ramziy muvofiqlikni keltirib chiqarishi mumkin.
Manba va Usul Haqida Izoh
Asl sarlavha: Auditing as a Governance Mechanism for Artificial Intelligence: Institutional Design, Accountability, and Ethical Oversight
Muallif: Alexander Oluka.
Muassasa: Regent Business School, Honoris United Universities, Durban 4001, South Africa.
Teng hissa: Tadqiqot bitta muallifga tegishli; alohida teng hissa bayonoti mavjud emas.
Masʼul muallif: PDFda yagona muallifning institutsional elektron pochta manzili berilgan; alohida corresponding-author belgisi aniq koʻrsatilmagani sababli tasdiqlanmagan qoʻshimcha maqom berilmagan.
Maqola turi: Review; tuzilgan adabiyotlar sharhi.
Jurnal: AI for Society; PDFdagi qisqartirilgan nashr shakli AI Soc.
Nashriyot: MDPI, Basel, Switzerland.
Jild / son / maqola raqami: 1 / 1 / 4.
DOI: 10.3390/aisoc1010004.
Qabul qilib olingan sana: 17-aprel 2026.
Qayta koʻrib chiqish sanasi: 27-may 2026.
Qabul qilingan sana: 26-iyun 2026.
Nashr sanasi: 9-sentabr 2026.
Akademik muharrir: Sandro Serpa.
Taqriz holati: Manba nashr yozuvi qabul qilish, qayta koʻrib chiqish va qabul qilish sanalari bilan chop etilgan jurnal maqolasi ekanini ko‘rsatadi; u preprint sifatida taqdim etilmagan.
Litsenziya: Manba PDF tadqiqot Creative Commons Attribution (CC BY) litsenziyasi ostida ochiq kirishli ekanini bildiradi.
Rasmiy nashr qaydi: https://www.mdpi.com/3042-9692/1/1/4
Moliyalashtirish: Muallif tashqi moliyalashtirish olinmaganini bildiradi.
Etika qoʻmitasi: Qoʻllanilmaydi.
Axborotli rozilik: Qoʻllanilmaydi.
Maʼlumotlarning mavjudligi: Tadqiqotda yangi maʼlumot yaratilmagani yoki tahlil qilinmagani bildiriladi; tadqiqot chop etilgan adabiyotlarning tuzilgan sharhiga asoslanadi.
Minnatdorchilik / vositadan foydalanish: Muallif tadqiqot tayyorlanayotganda til tahriri uchun Grammarly ishlatilganini va natija muallif tomonidan koʻrib chiqilib tahrirlanganini; mazmun uchun javobgarlik muallifga tegishli ekanini bildiradi.
Manfaatlar toʻqnashuvi: Muallif manfaatlar toʻqnashuvi yoʻqligini bildiradi.
Muallif hissalari: Manbada alohida CRediT yoki muallif hissasi bayonoti yoʻq; tadqiqot bitta muallifga tegishli.
Asosiy usul: Scopus, Web of Science va ProQuest maʼlumotlar bazalaridan 2020–2025 davridagi 71 ta tadqiqotning tuzilgan sharhi va izohlovchi mavzuli sintezi.
Tahliliy doira: Institutsional nazariya; xususan legitimlik, institutsional ajralish, majburlovchi/meʼyoriy/taqlidiy bosimlar va professionallashuv tushunchalari AI auditining boshqaruv qiymatini talqin qilish uchun ishlatilgan.
Asosiy metodologik cheklov: PDF Boolean qidiruvi va asosiy tanlash mantiqini beradi; biroq PRISMAga oʻxshash toʻliq yozuv oqimi, maʼlumotlar bazasi boʻyicha qidiruv sonlari, aniq qidiruv sanasi, dublikatlarni tozalash tafsilotlari, mustaqil sifat baholash va kodlovchilar ishonchliligi haqida maʼlumot bermaydi. Alohida 71 ta tadqiqot roʻyxati yoʻqligi sababli yakuniy korpusni faqat PDF adabiyotlar roʻyxatidan toʻliq qayta tiklab boʻlmaydi.
Manba sifati qaydi: Adabiyotlar roʻyxati [31] raqamli tadqiqotni 2026-yilda qaytarib olingan deb belgilaydi; asosiy matn shu manbaga iqtibos bersa-da, qaytarib olishning mavzuli sintezga taʼsiri alohida tahlil qilinmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan