


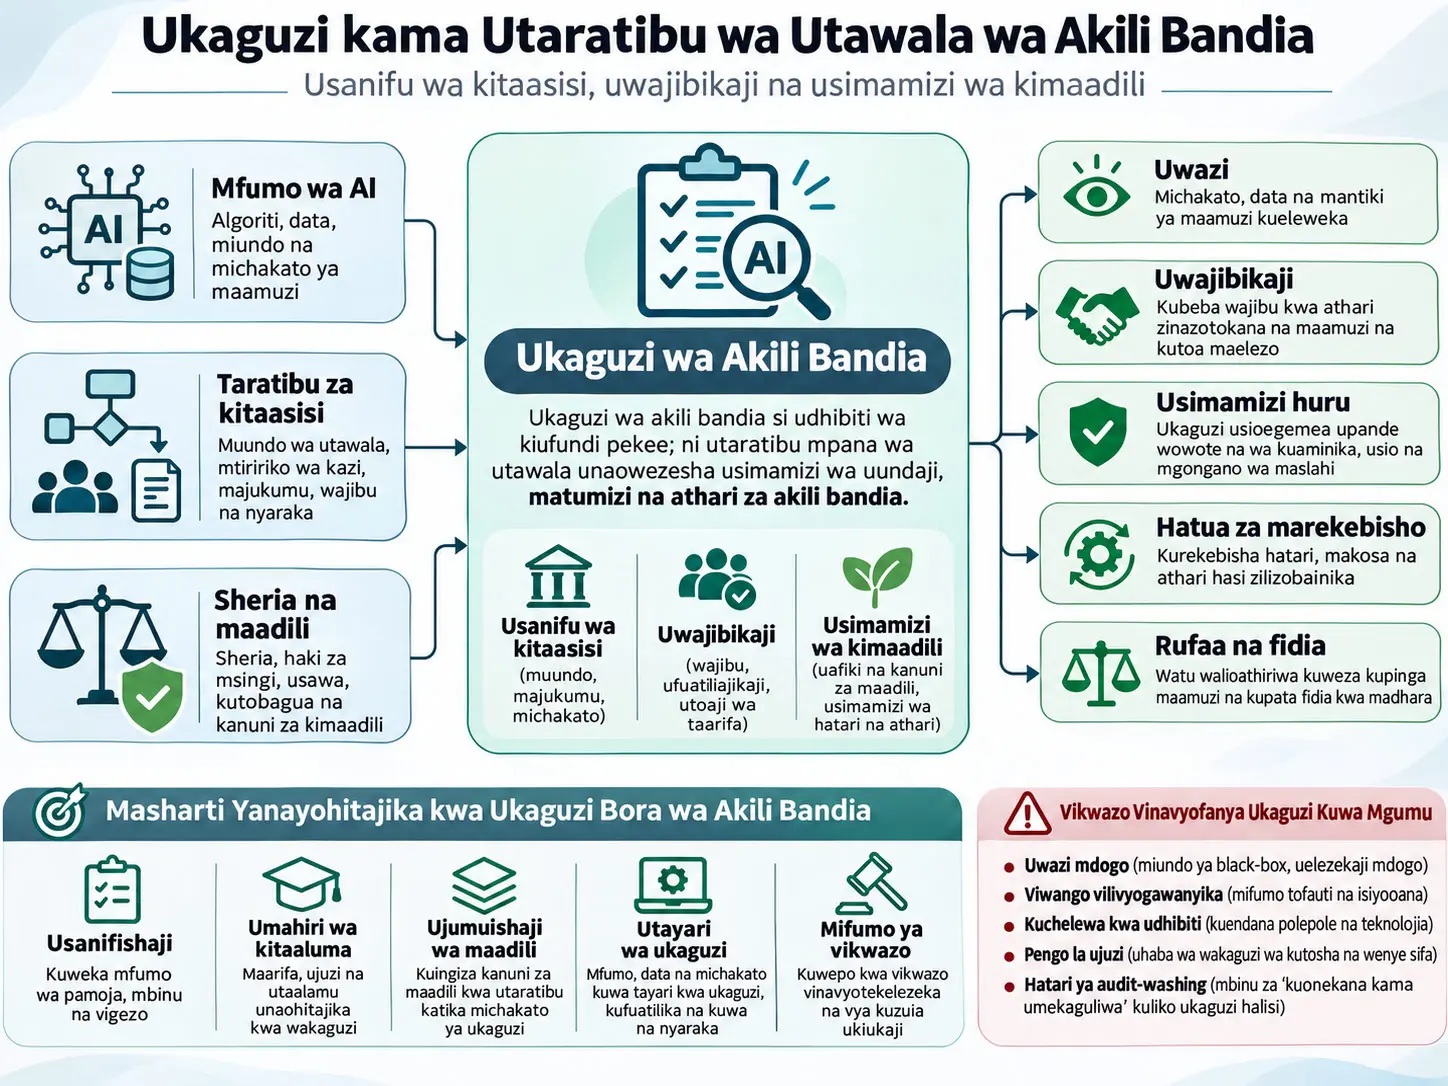
Ukaguzi wa akili bandia (AI auditing), ni mchakato wa utawala unaotathmini mifumo ya akili bandia, taratibu za kitaasisi zinazohusiana na mifumo hiyo, na mipangilio ya utawala kwa njia iliyoratibiwa na inayotegemea ushahidi, kwa kuzingatia vigezo vya kisheria, kimaadili, kiufundi na uwajibikaji. Utafiti wa Alexander Oluka unachunguza kwa nini ukaguzi wa akili bandia haupaswi kuchukuliwa tu kama udhibiti wa usahihi wa modeli au utendaji wa kiufundi, bali kama miundombinu ya utawala wa kijamii na kiufundi inayounganisha mifumo ya kiufundi na wajibu wa kitaasisi, kanuni za maadili, usimamizi wa binadamu, taratibu za kurekebisha na uwajibikaji kwa umma.
Utafiti hauendelezi jaribio jipya wala modeli mpya ya akili bandia. Unategemea mapitio yaliyopangiliwa ya maandiko ya tafiti 71 zilizopitiwa na wataalamu, zilizochapishwa kati ya 2020–2025 na kuchaguliwa kutoka hifadhidata za Scopus, Web of Science na ProQuest. Tafiti zilizochaguliwa zilitathminiwa kwa usanisi wa mada wa kufasiri; mada zinazojirudia kama miundombinu ya uwajibikaji, ukaguzi unaotegemea maadili, utayari wa ukaguzi wa ndani, usimamizi huru wa upande wa tatu, hatari mahususi kwa sekta, umahiri wa kitaaluma, usanifishaji na matatizo ya utekelezaji ziliunganishwa.
Hitimisho kuu la mapitio ni kwamba ukaguzi wa akili bandia huenda zaidi ya uthibitishaji wa kiufundi, lakini kubadilika kwa ukaguzi kuwa utaratibu halisi wa utawala hakutegemei mbinu ya ukaguzi pekee. Uwazi, uhuru wa mkaguzi, kuingizwa kwa vigezo vya kimaadili na vinavyotegemea haki katika mchakato, viwango vya pamoja, umahiri wa kitaaluma na mamlaka ya kitaasisi inayounganisha matokeo ya ukaguzi na matokeo halisi vinahitajika kwa pamoja. Kutokuwa wazi kwa algoriti, siri za kibiashara, viwango vilivyogawanyika, udhibiti kuchelewa nyuma ya teknolojia, upungufu wa ujuzi, utekelezaji dhaifu na audit-washing, yaani hatari ya ulinganifu wa kiishara, hupunguza uwezo huu.
Ni muhimu kuzingatia mipaka ya kutafsiri matokeo haya. Utafiti ni mapitio yanayosanisi machapisho 71; haupimi kiwango cha makosa, gharama au athari ya ulimwengu halisi ya mbinu fulani ya ukaguzi kwa jaribio moja. Kwa hiyo haiwezekani kuhitimisha kwamba “ukaguzi wa AI huzuia madhara kwa uhakika”, “ukaguzi wa upande wa tatu hufaulu zaidi katika kila hali” au “modeli fulani ya ukaguzi ndiyo bora ulimwenguni kote”.
Ukaguzi wa Akili Bandia ni Nini?
Ukaguzi wa akili bandia ni mchakato uliopangiliwa wa uwajibikaji unaochunguza si tu utendaji wa kiufundi wa mfumo wa AI, bali pia jinsi mfumo ulivyoundwa, ni data na michakato gani ya kitaasisi ambayo mfumo hufanya kazi ndani yake, jinsi hatari zinavyorekodiwa, jinsi maamuzi yanavyoweza kufuatiliwa, jinsi wajibu wa kimaadili na kisheria unavyotekelezwa, na ni taratibu zipi za kurekebisha au kupinga uamuzi huanzishwa tatizo linapogunduliwa.
Kinachokaguliwa si algoriti pekee
Dhana ya “kijamii na kiufundi” iliyo katikati ya utafiti inaeleza kwamba mfumo wa akili bandia hauundwi na modeli ya kihisabati pekee. Modeli hufanya kazi pamoja na data za mafunzo na matumizi, miundombinu ya programu, usanifu wa bidhaa, watu wanaofanya maamuzi, mgawanyo wa majukumu ndani ya taasisi, wasambazaji, sheria, watumiaji na watu wanaoathiriwa na mfumo. Kwa hiyo, hata kama modeli inafanya kazi kama ilivyotarajiwa kiufundi, tatizo la utawala linaweza kutokea kwa sababu ya taratibu za ukusanyaji data, mtiririko wa kazi kati ya binadamu na AI, mfumo wa motisha au kutokuwepo kwa utaratibu wa kupinga uamuzi.
Uwajibikaji, hauishii kwenye swali la “nani ana hatia kosa linapotokea?”. Katika utafiti, uwajibikaji unahusishwa na uwezo wa kueleza maamuzi, kubainisha majukumu, kuchunguza mfumo, kuruhusu watu walioathiriwa kupinga maamuzi, na kuunganisha matatizo yaliyogunduliwa na matokeo ya kurekebisha.
Uwezo wa kukaguliwa (auditability), ni mkusanyiko wa sifa unaomwezesha mkaguzi kukusanya ushahidi wa kuaminika kuhusu mfumo na michakato inayouzunguka. Uandishi wa nyaraka, uwezo wa kufuatilia rekodi, kujulikana kwa chanzo cha data, uwezo wa kuchunguza njia za maamuzi na ufikiaji unaohitajika wa kiufundi/kitaasisi ni sehemu za uwezo huu.
Uwezo wa kupinga uamuzi (contestability), ni uwezekano wa kitaasisi unaoruhusu uamuzi uliofanywa na akili bandia au kwa msaada wake kuhojiwa na, inapohitajika, kutathminiwa upya.
Marekebisho au fidia (redress), humaanisha kuwepo kwa utaratibu halisi unaolenga si tu kugundua tatizo, bali pia kuondoa madhara au kutokufuata masharti kulikogunduliwa.
Ukaguzi wa AI unatofautianaje na usimamizi wa hatari, tathmini ya athari za kimaadili na ufuatiliaji wa ufuasi?
| Utendaji | Swali kuu | Tofauti yake na ukaguzi wa AI |
|---|---|---|
| Usimamizi wa hatari za AI | Ni hatari gani zilizopo na zinawezaje kupunguzwa? | Ukaguzi huchunguza kama hatari zilizobainishwa kweli zinasimamiwa, zimeandikwa, zinafuatiliwa na zinashughulikiwa kwa udhibiti unaoweza kuthibitishwa. |
| Tathmini ya athari za kimaadili | Ni madhara gani na migongano gani ya maadili inaweza kujitokeza? | Ukaguzi huuliza kama kanuni za maadili zimegeuzwa kuwa udhibiti wa vitendo, miundo ya wajibu, uandishi wa nyaraka na taratibu za kurekebisha. |
| Ufuatiliaji wa ufuasi | Je, kanuni fulani inafuatwa? | Wigo wa ukaguzi wa AI huenda usiwe na mipaka ya kanuni fulani pekee; uwazi, haki, uwezo wa kuelezeka, usimamizi wa binadamu, wajibu wa kitaasisi na marekebisho pia vinaweza kutathminiwa. |
| Ukaguzi wa AI | Je, mfumo na taasisi vinatimiza matarajio ya kisheria, kimaadili, kiufundi na uwajibikaji kwa namna inayoweza kuthibitishwa? | Unalenga kuunganisha tathmini ya kiufundi na utawala wa kitaasisi pamoja na uwajibikaji unaozaa matokeo halisi. |
Kwa nini nadharia ya kitaasisi iko katikati ya utafiti?
Nadharia ya kitaasisi, haielezi tabia ya mashirika kwa ufanisi wa kiufundi pekee. Inatambua kwamba mashirika pia huundwa na sheria, kanuni za kitaaluma, matarajio ya kijamii, desturi za sekta na jitihada za kupata uhalali. Mfumo huu hutumiwa kuelewa kwa nini kiwango kilekile cha ukaguzi kinaweza kubadilisha tabia kweli katika taasisi moja lakini kikatekelezwa kwa mwonekano tu katika taasisi nyingine.
Uhalali, unahusu tabia za taasisi kuonekana kuwa zinakubalika na zinafaa kwa wadhibiti, jumuiya za kitaaluma, wateja au jamii inayozunguka taasisi hiyo. Shirika linaweza kupitisha kanuni za maadili za AI au programu ya ukaguzi si kwa lengo la kupunguza hatari halisi tu, bali pia kuimarisha picha ya kuwa “taasisi inayowajibika”. Utafiti hautafsiri uwezekano huu moja kwa moja kama nia mbaya; unachunguza jinsi motisha za kitaasisi zinavyoweza kubadilisha kazi ya ukaguzi.
Kutenganika kwa taasisi au decoupling ni nini?
Kutenganika kwa taasisi (decoupling), ni hali ambapo taasisi inapitisha sera rasmi, kiwango au muundo wa ukaguzi lakini muundo huo hauzuii kwa maana maamuzi na tabia za kila siku. Kwa mfano, kuwa na utaratibu wa ukaguzi wa AI pekee hakumaanishi uwajibikaji thabiti; ikiwa matokeo ya ukaguzi yanapuuzwa, hatua ya kurekebisha si ya lazima au mkaguzi hana ufikiaji wa mfumo halisi, muundo rasmi na utekelezaji wa vitendo vinaweza kutengana.
Ufanano wa kitaasisi unamaanisha nini?
Ufanano wa kitaasisi (institutional isomorphism), ni dhana inayoeleza jinsi mashirika yanavyopitisha sera na miundo inayofanana kadiri muda unavyopita. Ndani ya nadharia ya kitaasisi ambayo utafiti unategemea, aina tatu za shinikizo ni muhimu:
- Shinikizo la lazima: hutokana na sheria, taasisi za udhibiti au wajibu wa kisheria.
- Shinikizo la kinormu: hutoka kwa mashirika ya kitaaluma, mifumo ya uthibitishaji, elimu na viwango vya kitaaluma.
- Shinikizo la kuiga: hutokea wakati, katika hali ya kutokuwa na uhakika, mashirika yanaiga taratibu za mashirika mengine katika sekta yao.
Shinikizo hizi zinaweza kueneza taratibu za ukaguzi; hata hivyo, mashirika kujenga miundo ya ukaguzi inayofanana hakumaanishi miundo hiyo ina ufanisi sawa. Mojawapo ya tofauti muhimu katika utafiti ni tofauti kati ya “kufanana kwa umbo” na “uwajibikaji halisi katika utendaji”.
Tofauti kati ya kuandika kanuni za maadili na kuzifanya zikaguliwe
Kanuni kama “kuwa na haki”, “kuwa wazi”, “heshimu haki za binadamu” zinaweza kutoa mwelekeo; lakini utafiti unasisitiza kwamba kanuni hizi za kiwango cha juu pekee hazijengi uwajibikaji. Ukaguzi unaotegemea maadili, hujaribu kugeuza maadili ya kinadharia kuwa michakato inayoweza kuchunguzwa. Mabadiliko haya yanahitaji vigezo vya tathmini, uandishi wa nyaraka, majukumu yenye uwajibikaji, taratibu za uchunguzi, ushiriki wa wadau na, inapohitajika, taratibu za kurekebisha.
Kwa mfano, “haki” si dhana inayoweza kutatuliwa moja kwa moja kwa kipimo kimoja cha kiufundi. Kipimo gani cha haki kinafaa kinaweza kutegemea muktadha wa matumizi, makundi yanayoweza kuathiriwa na matarajio ya kisheria/kimaadili. Kwa hiyo utafiti unaona kuwa kupunguza tathmini ya kimaadili hadi kipimo cha modeli pekee hakutoshi.
Kwa nini uwazi pekee hautoshi?
Uwazi, hutoa mwonekano unaowezesha kuchunguza mfumo na taasisi; hata hivyo, mwonekano pekee si uwajibikaji. Hata kama nyaraka za modeli zimechapishwa, ikiwa taasisi huru haiwezi kufanya uchunguzi, mtu aliyeathiriwa hawezi kupinga uamuzi au ukiukaji uliogunduliwa hauna matokeo, athari ya uwazi katika utawala inaweza kubaki ndogo.
Uwezo wa kuelezeka, unahusiana na uwezo wa kutoa maelezo yanayoeleweka kuhusu tabia ya mfumo au maamuzi fulani. Uwezo wa kufuatilia nao unamaanisha data, maamuzi, mabadiliko ya modeli na hatua za mchakato zinaweza kufuatiliwa kurudi nyuma. Utafiti unaona dhana hizi kama masharti yanayowezesha ukaguzi kufanyika, si kama lengo la mwisho.
Utayari wa ukaguzi au audit-readiness ni nini?
Utayari wa ukaguzi (audit-readiness), ni uwezo wa kitaasisi mpana zaidi kuliko shirika kukusanya nyaraka kwa haraka siku ya ukaguzi. Unamaanisha kujenga mapema miundombinu ya kiufundi na ya shirika inayohitajika kufuatilia kwa utaratibu chanzo cha data, maamuzi ya uundaji wa modeli, kumbukumbu za hatari, mabadiliko, majaribio na majukumu katika mzunguko mzima wa maisha ya mfumo.
Maandiko yaliyosanisiwa katika chanzo yanaeleza kuwa zana zisizotosha za ukaguzi, matatizo ya ushirikiano wa mifumo na uandishi wa nyaraka usiokamilika hufanya ukaguzi kuwa mgumu. Kwa hiyo, utayari wa ukaguzi si taratibu pekee; ni uwezo unaoundwa na ugawaji wa rasilimali, miundombinu ya programu, utamaduni wa nyaraka na usanifu wa utawala.
Tofauti Kati ya Ukaguzi wa Ndani na Ukaguzi Huru wa Upande wa Tatu ni Nini?
Ukaguzi wa ndani wa AI huwezesha utambuzi wa mapema wa hatari na ujifunzaji endelevu wa kitaasisi kwa sababu ya ukaribu wake na mifumo, mitiririko ya data na maamuzi ya maendeleo ya taasisi; ukaguzi huru wa upande wa tatu hulenga kupunguza mgongano wa maslahi kupitia uchunguzi wa nje na kuimarisha uaminifu kwa umma. Utafiti unaona njia hizi mbili si mbadala, bali taratibu za utawala zinazokamilishana.
| Kipengele | Ukaguzi wa ndani | Ukaguzi huru wa upande wa tatu |
|---|---|---|
| Nguvu kuu | Ufikiaji mkubwa wa mifumo ya ndani, mikondo ya data, maamuzi ya usanifu na michakato. | Uchunguzi wenye uhuru zaidi kutoka nje ya taasisi na uaminifu wa nje. |
| Matumizi makuu | Utambuzi wa mapema wa hatari, uandishi wa nyaraka, utayari wa ukaguzi na ujifunzaji endelevu. | Uthibitishaji huru, maslahi ya umma na usimamizi wa nje wa maamuzi yenye athari kubwa. |
| Hatari kuu | Shinikizo la usimamizi, mgongano wa maslahi na kuweka sifa ya taasisi mbele ya uwajibikaji kwa umma. | Ushawishi wa mteja, tatizo la ufikiaji wa mfumo/data, siri za kibiashara, ukosefu wa mamlaka na utegemezi wa ufadhili. |
| Sharti la ufanisi | Viwango wazi, umahiri wa ndani, uandishi wa nyaraka na hatua halisi kwa matokeo ya ukaguzi. | Mamlaka ya kisheria, ufikiaji wa data, umahiri wa kimetodolojia, ulinzi dhidi ya shinikizo la kiuchumi/kisiasa na utaratibu wa matokeo unaohusishwa na matokeo ya ukaguzi. |
Swali la “nani atawakagua wakaguzi?”
Utafiti haumchukulii mkaguzi moja kwa moja kuwa mamlaka isiyopendelea upande wowote na isiyokosea. Kuongezeka kwa utaalamu na biashara ya huduma za ukaguzi kunaweza kuleta matatizo mapya kama tofauti za ubora, shinikizo la mteja au ukaguzi unaozalisha uhalali pekee. Kwa hiyo, ithibati ya wakaguzi, viwango vya ukaguzi, mifumo ya usajili na usimamizi wa mashirika ya ukaguzi yenyewe vinajadiliwa kama sehemu ya miundombinu ya utawala ya siku zijazo.
Ukaguzi wa kisanduku cheusi ni nini?
Ukaguzi wa kisanduku cheusi (black-box auditing), ni mbinu ambayo, pale mkaguzi asiweze kufikia vigezo vyote vya ndani vya modeli au msimbo chanzo, hufanya majaribio ya kimfumo kwenye pembejeo na matokeo ya mfumo ili kukusanya ushahidi kuhusu mifumo ya kibaguzi au yenye madhara. Maandiko yaliyonukuliwa katika chanzo yanaeleza kuwa ushahidi wenye maana kwa utawala unaweza kuzalishwa hata bila ufikiaji kamili wa ndani; lakini hii haimaanishi mbinu hiyo inachukua nafasi ya uwazi kamili.
Kwa nini ukaguzi lazima ubadilike kulingana na sekta?
Utafiti hauungi mkono wazo kwamba orodha moja ya ukaguzi ya ulimwengu wote inaweza kutosha kwa maeneo yote ya matumizi ya AI. Aina ya hatari, watu wanaoweza kuathiriwa, uwezekano wa kubatilisha uamuzi, mfumo wa udhibiti na ulinzi unaohitajika hubadilika kulingana na sekta.
| Sehemu | Maeneo ya ukaguzi yaliyojadiliwa katika chanzo |
|---|---|
| Uajiri | Ubaguzi, uwezo wa kutoa sababu za matokeo ya modeli, maelezo na uwezekano wa kupinga uamuzi/kupata fidia. |
| Elimu | Kuwatendea wanafunzi kwa haki, uwezo wa kueleza utabiri na uwezo wa kupinga uainishaji wa hatari wa kiotomatiki. |
| Fedha | Upimaji wa alama za mikopo, ugunduzi wa udanganyifu, biashara ya kialgoriti, uwekaji wasifu wa hatari ya mteja, ubora wa data na ufuasi wa udhibiti. |
| Afya | Usahihi, upendeleo, uwezo wa kuelezeka, usalama wa mgonjwa na wajibu wa kitaaluma katika mifumo ya usaidizi wa maamuzi ya kliniki. |
| Utawala wa umma | Ufuasi wa taratibu, ulinzi wa haki na uwajibikaji katika maamuzi ya msaada/ustahiki, kodi, utekelezaji wa sheria na michakato mingine ya kiotomatiki. |
| Taarifa potofu | Mbinu za ukaguzi za taaluma mbalimbali zinazounganisha uchambuzi wa maadili, usalama wa mtandao na ujuzi wa vyombo vya habari. |
| Uendelevu na ESG | Kujumuisha matumizi ya nishati, uzalishaji wa kaboni na athari pana za kimazingira katika utawala wa AI. |
Mifano hii ya sekta si ukaguzi tofauti wa nyanjani uliofanywa na utafiti wenyewe. Inaonyesha ni hatari zipi na malengo gani ya ukaguzi yanayopewa uzito katika maandiko yaliyopitiwa kwenye mapitio.
Kwa nini umahiri wa kitaaluma si maelezo madogo ya kiufundi?
Mkaguzi wa AI huenda asitosheke na maarifa ya kawaida ya ukaguzi wa fedha au wa mchakato pekee. Tafiti zilizosanisiwa katika chanzo zinaonyesha hitaji la maarifa ya taaluma mbalimbali kuhusu asili ya data, uundaji wa modeli, mbinu za uhakikisho wa AI, hatari za kimaadili, sheria na utawala. Ikiwa mkaguzi hawezi kutathmini kiufundi mfumo unafanya nini, mchakato unaweza kuishia kujaza orodha rasmi za ukaguzi bila kujaribu hatari halisi.
Kwa hiyo, umahiri wa kitaaluma katika mfumo wa kitaasisi wa utafiti unaenda zaidi ya “upungufu wa ujuzi” wa mtu binafsi. Programu za mafunzo, uthibitishaji, viwango vya taaluma na uwezo wa kiufundi wa mashirika ya ukaguzi ni sehemu za miundombinu ya utawala.
Mbinu na Matokeo ya Utafiti
Muundo wa utafiti
Utafiti ulitumia mapitio yaliyopangiliwa ya maandiko. Lengo lilikuwa kuunganisha jinsi ukaguzi wa AI unavyowekwa kama dhana ya utaratibu wa utawala na jinsi unavyobadilishwa kuwa utekelezaji; hasa kupitia vipengele vya usanifu wa taasisi, uhuru, usanifishaji, uwezo wa kitaaluma na utekelezaji.
| Vipengele | Taarifa iliyoripotiwa katika chanzo |
|---|---|
| Idadi ya tafiti zilizochunguzwa | Tafiti 71 zilizopitiwa na wataalamu. |
| Kipindi cha uchapishaji | 2020–2025. |
| Hifadhidata | Scopus, Web of Science na ProQuest. |
| Wigo wa taaluma | Uhasibu, ukaguzi, mifumo ya habari, sheria, maadili na utawala. |
| Uchujaji | Mapitio ya kichwa na muhtasari, yakifuatiwa na tathmini ya maandishi kamili. |
| Uchambuzi | Usanisi wa mada wa kufasiri; uwekaji misimbo wa dhana zinazojirudia, kulinganisha na kuzipanga katika mada pana. |
| Mfumo wa uchambuzi | Nadharia ya kitaasisi. |
Vigezo vya kujumuisha
Kulingana na chanzo, tafiti zilijumuishwa ikiwa zilihusiana moja kwa moja na ukaguzi wa AI, ukaguzi wa kialgoriti, ukaguzi unaotegemea maadili, uwezo wa kukaguliwa, uwajibikaji, uwazi, usimamizi au utawala wa AI.
Vigezo vya kuondoa
Tafiti zilizojadili matumizi ya AI kwa ujumla lakini bila uhusiano wazi na ukaguzi au utawala; tafiti zilizolenga utendaji wa kiufundi wa modeli pekee bila kipengele cha uwajibikaji; na tafiti ambazo hazikuonyesha uhusiano wa kutosha wa kidhana au wa kiutafiti kwa usimamizi wa AI ziliondolewa kwenye wigo.
Mantiki ya utafutaji wa Boolean
Inaelezwa kwamba mantiki ileile ya msingi ya utafutaji ilitumika katika hifadhidata tatu kwa marekebisho madogo ya sintaksia:
Maneno ya AI: "artificial intelligence" OR AI OR "machine learning" OR "algorithmic systems"
Maneno ya ukaguzi: "audit" OR "algorithmic audit" OR "AI audit" OR "technical audit" OR "ethical audit" OR "risk audit" OR "compliance audit"
Maneno ya utawala: "governance" OR "AI governance" OR "technology governance" OR "oversight" OR "accountability" OR "risk management" OR "transparency" OR "ethical compliance" OR "regulatory compliance"
Makundi haya matatu ya dhana yaliunganishwa kwa kiunganishi AND. Hivyo, lengo lilikuwa utafutaji usichukue tu maandiko mapana yenye neno “AI”, bali ukamata makutano ya AI + ukaguzi + utawala.
Usanisi wa mada unafanyaje kazi?
Usanisi wa mada unategemea kutambua dhana zinazojirudia na mifumo ya kitaasisi badala ya kupunguza aina tofauti za tafiti hadi nambari moja ya utendaji. Machapisho yaliyochaguliwa katika utafiti huu yanajumuisha tafiti za kidhana, za kiutafiti na za kinormu. Mawazo yanayojirudia katika maandishi yaliwekewa misimbo, yakalinganishwa na kuunganishwa chini ya mada pana.
Makundi makuu ya mada yaliyoibuka katika chanzo ni haya:
- miundombinu ya uwajibikaji,
- ukaguzi unaotegemea maadili na haki,
- utayari wa ukaguzi ndani ya taasisi,
- usimamizi wa upande wa tatu na huru,
- hatari za ukaguzi mahususi kwa sekta,
- uwezo wa kitaaluma,
- usanifishaji na ukuaji wa taaluma,
- matatizo ya utekelezaji na upungufu wa utekelezaji.
Usanisi mkuu wa mapitio: ukaguzi unapanuka kutoka udhibiti wa kiufundi hadi miundombinu ya utawala
Hitimisho la msingi zaidi la utafiti ni kwamba haitoshi kufikiria ukaguzi wa AI kama mchakato wa kiufundi unaokagua tu usahihi wa modeli, utendaji au kipimo kimoja cha haki. Mtazamo unaojitokeza katika mapitio ni miundombinu pana ya utawala inayounganisha tathmini ya kiufundi na wajibu wa kitaasisi, usimamizi wa hatari, maadili, haki za binadamu, usimamizi na michakato ya kurekebisha.
Upanuzi huu pia hubadilisha wigo wa ukaguzi. Swali si tu “je, modeli inafanya kazi kwa usahihi?”. Maswali ya kitaasisi kama “kwa nini modeli inatumika katika muktadha huu?”, “je, mtiririko wa data na maamuzi unaweza kufuatiliwa?”, “nani anasimamia hatari?”, “je, mtu aliyeathiriwa ana haki ya kupinga uamuzi?”, “nini hutokea ikiwa matokeo ya ukaguzi hayatiliwi maanani?” pia yanakuwa sehemu ya ukaguzi.
Misingi minne ya utawala
| Mantiki ya utawala | Maana yake katika utafiti | Kwa nini haitoshi ikiwa peke yake? |
|---|---|---|
| Uwazi na uwezo wa kufuatilia | Uwezo wa kuchunguza tabia ya mfumo, njia za maamuzi, nyaraka na mtiririko wa data. | Ikiwa taarifa wazi haziunganishwi na usimamizi halisi, utaratibu wa kupinga uamuzi au marekebisho, zinaweza kubaki katika kiwango cha maelezo tu. |
| Uhuru | Mkaguzi kulindwa vya kutosha dhidi ya maslahi ya kiuchumi au kiutawala ya taasisi anayokagua. | Ikiwa mamlaka ya kisheria, modeli ya ufadhili, ufikiaji na usimamizi wa mkaguzi mwenyewe havijatatuliwa, uhuru unaweza kubaki kuwa tamko la kitaaluma tu. |
| Ujumuishaji wa maadili na haki | Kubadilisha haki, kutobagua, utu wa binadamu na haki za msingi kuwa vigezo vya ukaguzi. | Maadili yanaweza kutegemea muktadha na kuwa na mjadala; kipimo kimoja cha kiufundi huenda kisiwakilishe tatizo lote la kinormu. |
| Usanifishaji na ukuaji wa taaluma | Kuweka kwa pamoja matarajio ya wigo wa ukaguzi, ushahidi, utoaji wa taarifa na ubora; kuthibitisha wakaguzi na kuendeleza miundo ya kitaaluma. | Kuwepo kwa kiwango pekee hakuhakikishi utekelezaji na mabadiliko halisi ya tabia. |
Audit-Washing ni Nini?
Audit-washing, ni hali ambapo shirika hutumia mchakato wa ukaguzi usioleta uchunguzi huru wa kweli, uwazi wa kimetodolojia wala matokeo ya kurekebisha kama ishara ya wajibu na uaminifu. Utafiti unasisitiza kwamba katika mazingira yenye viwango visivyolazimisha, mbinu zisizo wazi na ufadhili wa mteja unaodhoofisha uhuru, ukaguzi unaweza kubadilika kuwa muundo wa kiishara unaozalisha uhalali wa kitaasisi badala ya kubadilisha tabia.
Audit-washing inaonyesha kwa nini dhana kwamba “ukaguzi ukifanyika basi hakuna tatizo” ni hatari. Kuwepo kwa ukaguzi si sawa na nguvu ya ukaguzi katika utawala. Ikiwa mkaguzi hawezi kufikia taarifa inayohitajika, mbinu iliyotumika haijaelezwa, kurekebisha matatizo si lazima au matokeo ya ukaguzi yanatumika kwa masoko pekee, uwajibikaji unaweza kubaki mdogo hata kama ukaguzi unaonekana kuwepo.
Matatizo makuu yanayopunguza ukaguzi wa AI
| Tatizo | Athari kwa ukaguzi |
|---|---|
| Kutokuwa wazi kwa algoriti na mfumo wa kijamii-kiufundi | Hufanya iwe vigumu kukusanya ushahidi kuhusu jinsi maamuzi yanavyotolewa na mahali hatari zinapotokea. |
| Siri za kibiashara na vizuizi vya umiliki | Vinaweza kuzuia ufikiaji wa upande wa tatu kwa modeli, data au nyaraka za kiufundi. |
| Viwango vilivyogawanyika | Vinaweza kupunguza uwezekano wa kulinganisha ukaguzi na uthabiti wa matarajio ya ubora. |
| Kuchelewa kwa udhibiti | Kunaweza kufanya miundo iliyopo ya uhakikisho ishindwe kuendana na kasi ya mabadiliko ya teknolojia na namna za matumizi. |
| Utekelezaji dhaifu | Hata tatizo halisi likigunduliwa, linaweza lisilete mabadiliko ya tabia au matokeo ya kurekebisha. |
| Kutokuwa na uhakika wa kimaadili | Hufanya iwe vigumu kugeuza dhana kama haki, utu au madhara kuwa viashiria vya kupimika vilivyo vya aina moja na vya ulimwengu wote. |
| Pengo la ujuzi wa kitaaluma | Linaweza kusababisha wakaguzi kutoweza kutathmini vya kutosha modeli changamano na mikondo ya data. |
| Kutolingana kwa maslahi na motisha | Kunaweza kusababisha mashirika kutanguliza sifa au maslahi ya kibiashara badala ya kupunguza hatari halisi. |
| Audit-washing | Inaweza kusababisha ukaguzi kuzalisha uhalali wa kiishara badala ya uwajibikaji halisi. |
Miundombinu ya utawala inayopendekezwa kwa siku zijazo
Utafiti chanzo, ukitokana na maandiko, unabainisha mwelekeo kadhaa unaohusiana ili ukaguzi wa AI uwe taasisi yenye kudumu zaidi:
- Viwango vilivyooanishwa: kufafanua wigo wa ukaguzi, ushahidi unaohitajika, wajibu wa kutoa taarifa na matarajio ya chini ya ubora.
- Uidhinishaji wa wakaguzi na uthibitishaji wa kitaaluma: kusaidia wakaguzi kuwa na uwezo wa kutosha wa taaluma mbalimbali katika sayansi ya data, sheria, maadili, ukaguzi na utawala.
- Mfumo ikolojia huru wa ukaguzi: kujenga miundo ya kitaasisi inayozuia mkaguzi kutegemea kupita kiasi maslahi ya mteja au msanidi wa mfumo.
- Mifumo ya usajili wa wakaguzi: kuwezesha kufuatilia nani alifanya ukaguzi, mbinu zipi zilitumika na matokeo yaliongoza kwenye matokeo gani.
- Audit-by-design: kujumuisha uandishi wa nyaraka, uwezo wa kufuatilia, uwezo wa kuelezeka na miundombinu ya ufuatiliaji katika usanifu tangu hatua ya maendeleo badala ya kuiongeza baada ya bidhaa kuingia sokoni.
- Miundombinu ya kiufundi inayoweza kushirikiana: kuhakikisha zana, rekodi na vipengele tofauti vya mzunguko wa maisha vinaweza kuunganishwa kwa uthabiti kwa madhumuni ya ukaguzi.
- Tathmini za athari zinazotegemea haki: hasa katika maeneo yenye hatari kubwa, kuunganisha haki, utu wa binadamu, kutobagua na haki za msingi na mchakato wa ukaguzi.
- Itifaki mahususi kwa sekta: kutolazimisha hatari tofauti za uajiri, elimu, afya, fedha au utawala wa umma kuingia katika orodha moja ya jumla ya ukaguzi.
- Mafunzo ya taaluma mbalimbali: kuunganisha ujuzi wa kidijitali, maarifa ya kiufundi ya AI, sheria na hoja za kimaadili katika timu za ukaguzi.
- Matokeo yanayounganishwa na utekelezaji: katika matatizo makubwa, kujenga taratibu halisi za matokeo kama mpango wa kuboresha, kuwajulisha wahusika, haki ya kupinga uamuzi, usanifu upya wa mfumo au, inapohitajika, kusimamisha matumizi.
Audit-by-design ni nini?
Audit-by-design, ni kukubali uwezo wa kukaguliwa kama hitaji la usanifu tangu mwanzo wa mchakato wa maendeleo, badala ya kujaribu kuufanya mfumo wa AI ukaguliwe baadaye. Mbinu hii inalenga kuhifadhi rekodi za data na maamuzi, uandishi wa nyaraka, kufuatilia mabadiliko ya modeli, uwezo wa kuelezeka na kuweka miundombinu ya uangalizi endelevu ndani ya mzunguko wa maisha ya mfumo.
Mbinu hii ni tofauti na modeli ya “mfumo unaundwa, unaingizwa sokoni, kisha mkaguzi anakagua chochote anachoweza kupata”. Uwezo wa mfumo kuzalisha na kuhifadhi ushahidi unaohitajika kwa ukaguzi hufikiriwa tangu mwanzo.
Matokeo yanayoungwa mkono na utafiti
- Maandiko yanaunga mkono kwamba ukaguzi wa AI hauwekwi tu kama uthibitishaji wa kiufundi, bali unazidi kuwekwa kama miundombinu ya utawala wa kijamii na kiufundi.
- Uwazi, uhuru, ujumuishaji wa maadili na usanifishaji ni mada kuu za utawala zinazojirudia.
- Ukaguzi wa ndani na ukaguzi huru wa nje una faida na mipaka tofauti na unaweza kuzingatiwa kama njia zinazokamilishana.
- Ufanisi wa ukaguzi wa AI hauathiriwi tu na mbinu ya majaribio inayotumiwa, bali pia na mamlaka ya kitaasisi, motisha na mfumo wa utekelezaji ambamo ukaguzi unafanyika.
- Kutokuwa wazi, viwango vilivyogawanyika, kuchelewa kwa udhibiti, pengo la uwezo na utekelezaji dhaifu ni vikwazo muhimu kwa ukaguzi endelevu.
- Mbinu za ukaguzi zinapaswa kuzingatia muktadha na sekta.
- Umahiri wa kitaaluma na mafunzo ya taaluma mbalimbali yanaonekana kuwa masharti muhimu kwa ukaguzi wa AI kuwa taasisi iliyoimarika.
Matokeo yasiyoungwa mkono na utafiti
- Haiwezi kuhitimishwa kwamba tafiti zote 71 zinaunga mkono modeli ileile ya ukaguzi.
- Haijaonyeshwa kwamba mbinu fulani ya ukaguzi wa AI ni bora kitakwimu kuliko nyingine.
- Mapitio si meta-uchambuzi; ukubwa wa athari uliounganishwa, muda wa kujiamini au thamani ya p haujahesabiwa.
- Hakuna matokeo asilia ya kiasi yanayoonyesha kwamba ukaguzi hupunguza madhara ya AI kwa kiwango fulani.
- Haijaonyeshwa kwamba ukaguzi wa upande wa tatu ni huru au wa kutosha katika kila hali.
- Hakuna ushahidi unaounga mkono kwamba uwazi pekee huhakikisha haki au uwajibikaji.
- Haiwezi kuhitimishwa kwamba kiwango kimoja cha ukaguzi cha kimataifa kinatosha kwa sekta na matumizi yote.
Je, kuna mlinganyo na modeli ya kitakwimu katika chanzo?
Katika utafiti chanzo hakuna mlinganyo wa kisayansi, modeli ya regresi, fomula ya meta-uchambuzi, hesabu ya ukubwa wa athari au jaribio la umuhimu wa kitakwimu lililoripotiwa. Kiini cha kiasi cha utafiti ni mkusanyiko wa maandiko wa tafiti 71 na kipindi cha uchapishaji cha 2020–2025. Kwa hiyo, hakuna fomula za kihisabati au takwimu ambazo hazipo katika chanzo zilizoongezwa kwenye toleo la Verianla.
Mipaka ya uwezekano wa kuzalisha upya mbinu ya mapitio
Chanzo kinatoa mantiki ya utafutaji wa Boolean, hifadhidata, kipindi cha muda na vigezo vikuu vya kujumuisha/kuondoa; jambo hili linafanya sehemu muhimu ya mbinu ionekane. Hata hivyo, PDF hairipoti idadi ya rekodi zilizopatikana mwanzoni kutoka kila hifadhidata, ni rekodi ngapi zilizojirudia na jinsi zilivyoondolewa, tarehe kamili ya utafutaji, idadi na sababu za kuondoa maandishi kamili, mchoro wa mtiririko unaofanana na PRISMA, zana tofauti ya kutathmini ubora wa tafiti au kipimo cha uaminifu kati ya wawekaji misimbo. Mapungufu haya hayabatilishi matokeo ya utafiti moja kwa moja, lakini yanafanya iwe vigumu kwa mtafiti mwingine kuunda upya kwa usahihi mkusanyiko uleule wa tafiti 71.
Kizuizi kingine cha ufuatiliaji ni kwamba orodha ya marejeo ya PDF inaishia kwenye rekodi namba 62, huku sehemu ya mbinu ikiripoti mkusanyiko wa mwisho wa tafiti 71. Kwa kuwa orodha ya marejeo pia inajumuisha vyanzo vya msingi vya kabla ya 2020 kama nadharia ya kitaasisi, haipaswi kutarajiwa kwamba orodha ya marejeo na mkusanyiko wa mapitio ni orodha ileile. Hata hivyo, kwa kuwa hakuna kiambatisho tofauti cha tafiti 71 zilizojumuishwa, haiwezekani kulinganisha kwa uhakika wanachama wote wa mkusanyiko kwa kutumia PDF pekee.
Maelezo muhimu kuhusu chanzo kilichoondolewa
Katika orodha ya marejeo ya chanzo, rekodi ya kuondolewa ya mwaka 2026 imeonyeshwa wazi kwa utafiti [31] uliochapishwa na Biswas mwaka 2025. Maandishi makuu yanarejelea utafiti huohuo katika mjadala wa ukaguzi unaotegemea maadili na “uwazi wa kiufundi”. Makala chanzo hairipoti tofauti kama utafiti huo ulioondolewa ulitolewa katika usanisi wa mada au kama usanisi ulibadilika baada ya kuondolewa. Kwa hiyo, rejea hiyo haipaswi kutumiwa kama msingi huru na wa uhakika unaotenganishwa na ushahidi mwingine wa mapitio.
Nguvu za utafiti
- Kushughulikia ukaguzi wa AI si katika kiwango cha majaribio ya kiufundi pekee, bali kama tatizo la utawala ambamo taasisi, sheria, maadili na miundo ya kitaaluma hufanya kazi pamoja.
- Kulinganisha nguvu na udhaifu wa ukaguzi wa ndani na ukaguzi huru.
- Kujadili kwamba mkaguzi mwenyewe pia anapaswa kuwajibika.
- Kufanya tofauti kati ya uwazi na uwajibikaji halisi ionekane.
- Kuunganisha ufanisi wa ukaguzi na muktadha wa sekta na mzunguko wa maisha ya mfumo.
- Kusanisi pamoja njia za kitaasisi zinazokamilishana kwa siku zijazo, kama viwango, uidhinishaji, rekodi za ukaguzi, audit-by-design, tathmini zinazotegemea haki na utekelezaji.
Ufafanuzi sahihi wa matokeo
Ujumbe mkuu wa utafiti si kwamba “ukaguzi zaidi kwa AI utatatua kila tatizo”. Hitimisho sahihi zaidi ni kwamba ukaguzi unaweza kuwa utaratibu wenye ufanisi wa uwajibikaji tu wakati kuna ufikiaji halisi, uwazi wa kimetodolojia, uhuru, umahiri wa kitaaluma na nguvu ya kitaasisi inayounganisha matokeo ya ukaguzi na matokeo halisi. Lebo ileile ya ukaguzi inaweza kuzalisha udhibiti halisi au ufuasi wa kiishara tu chini ya mazingira tofauti ya kitaasisi.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: Auditing as a Governance Mechanism for Artificial Intelligence: Institutional Design, Accountability, and Ethical Oversight
Mwandishi: Alexander Oluka.
Taasisi: Regent Business School, Honoris United Universities, Durban 4001, South Africa.
Mchango sawa: Utafiti una mwandishi mmoja; hakuna taarifa tofauti ya mchango sawa.
Mwandishi wa mawasiliano: PDF inatoa anwani ya barua pepe ya taasisi ya mwandishi mmoja; kwa kuwa hakuna alama tofauti ya corresponding-author iliyoonyeshwa wazi, hakuna hadhi ya ziada isiyothibitishwa iliyotolewa.
Aina ya makala: Review; mapitio yaliyopangiliwa ya maandiko.
Jarida: AI for Society; muundo wa uchapishaji uliofupishwa ndani ya PDF ni AI Soc.
Mchapishaji: MDPI, Basel, Switzerland.
Juzuu / toleo / namba ya makala: 1 / 1 / 4.
DOI: 10.3390/aisoc1010004.
Tarehe ya kupokelewa: 17 Aprili 2026.
Tarehe ya marekebisho: 27 Mei 2026.
Tarehe ya kukubaliwa: 26 Juni 2026.
Tarehe ya kuchapishwa: 9 Septemba 2026.
Mhariri wa kitaaluma: Sandro Serpa.
Hali ya mapitio ya wataalamu: Rekodi ya uchapishaji ya chanzo ni makala ya jarida iliyochapishwa ikiwa na tarehe za kupokelewa, marekebisho na kukubaliwa; haijawasilishwa kama preprint.
Leseni: PDF ya chanzo inaeleza kwamba utafiti unapatikana kwa ufikiaji wazi chini ya leseni ya Creative Commons Attribution (CC BY).
Rekodi rasmi ya uchapishaji: https://www.mdpi.com/3042-9692/1/1/4
Ufadhili: Mwandishi anaripoti kwamba hakupokea ufadhili wa nje.
Kamati ya maadili: Haitumiki.
Ridhaa iliyoarifiwa: Haitumiki.
Upatikanaji wa data: Inaelezwa kwamba hakuna data mpya iliyotengenezwa au kuchambuliwa katika utafiti; utafiti unategemea mapitio yaliyopangiliwa ya maandiko yaliyochapishwa.
Shukrani / matumizi ya zana: Mwandishi anaripoti kwamba Grammarly ilitumika kwa uhariri wa lugha wakati wa kuandaa utafiti na kwamba matokeo yalipitiwa na kuhaririwa na mwandishi; wajibu wa maudhui ni wa mwandishi.
Mgongano wa maslahi: Mwandishi anatamka kwamba hakuna mgongano wa maslahi.
Michango ya mwandishi: Hakuna taarifa tofauti ya CRediT au mchango wa mwandishi katika chanzo; utafiti una mwandishi mmoja.
Mbinu kuu: Mapitio yaliyopangiliwa na usanisi wa mada wa kufasiri wa tafiti 71 za kipindi cha 2020–2025 kutoka hifadhidata za Scopus, Web of Science na ProQuest.
Mfumo wa uchambuzi: Nadharia ya kitaasisi; hasa dhana za uhalali, kutenganika kwa taasisi, shinikizo la lazima/kinormu/kuiga na ukuaji wa taaluma zilitumika kutafsiri thamani ya utawala ya ukaguzi wa AI.
Kizuizi kikuu cha kimetodolojia: PDF inatoa utafutaji wa Boolean na mantiki kuu ya uteuzi, lakini hairipoti mtiririko kamili wa rekodi unaofanana na PRISMA, idadi ya utafutaji kwa kila hifadhidata, tarehe kamili ya utafutaji, maelezo ya kuondoa rekodi zinazojirudia, tathmini huru ya ubora au uaminifu wa wawekaji misimbo. Kwa kuwa hakuna orodha tofauti ya tafiti 71, mkusanyiko wa mwisho hauwezi kuundwa upya kikamilifu kwa kutumia orodha ya marejeo ya PDF pekee.
Maelezo ya ubora wa chanzo: Orodha ya marejeo inaonyesha utafiti namba [31] kuwa umeondolewa mwaka 2026; ingawa maandishi makuu yanarejelea chanzo hicho, athari ya kuondolewa kwake kwenye usanisi wa mada haijachambuliwa tofauti.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *