


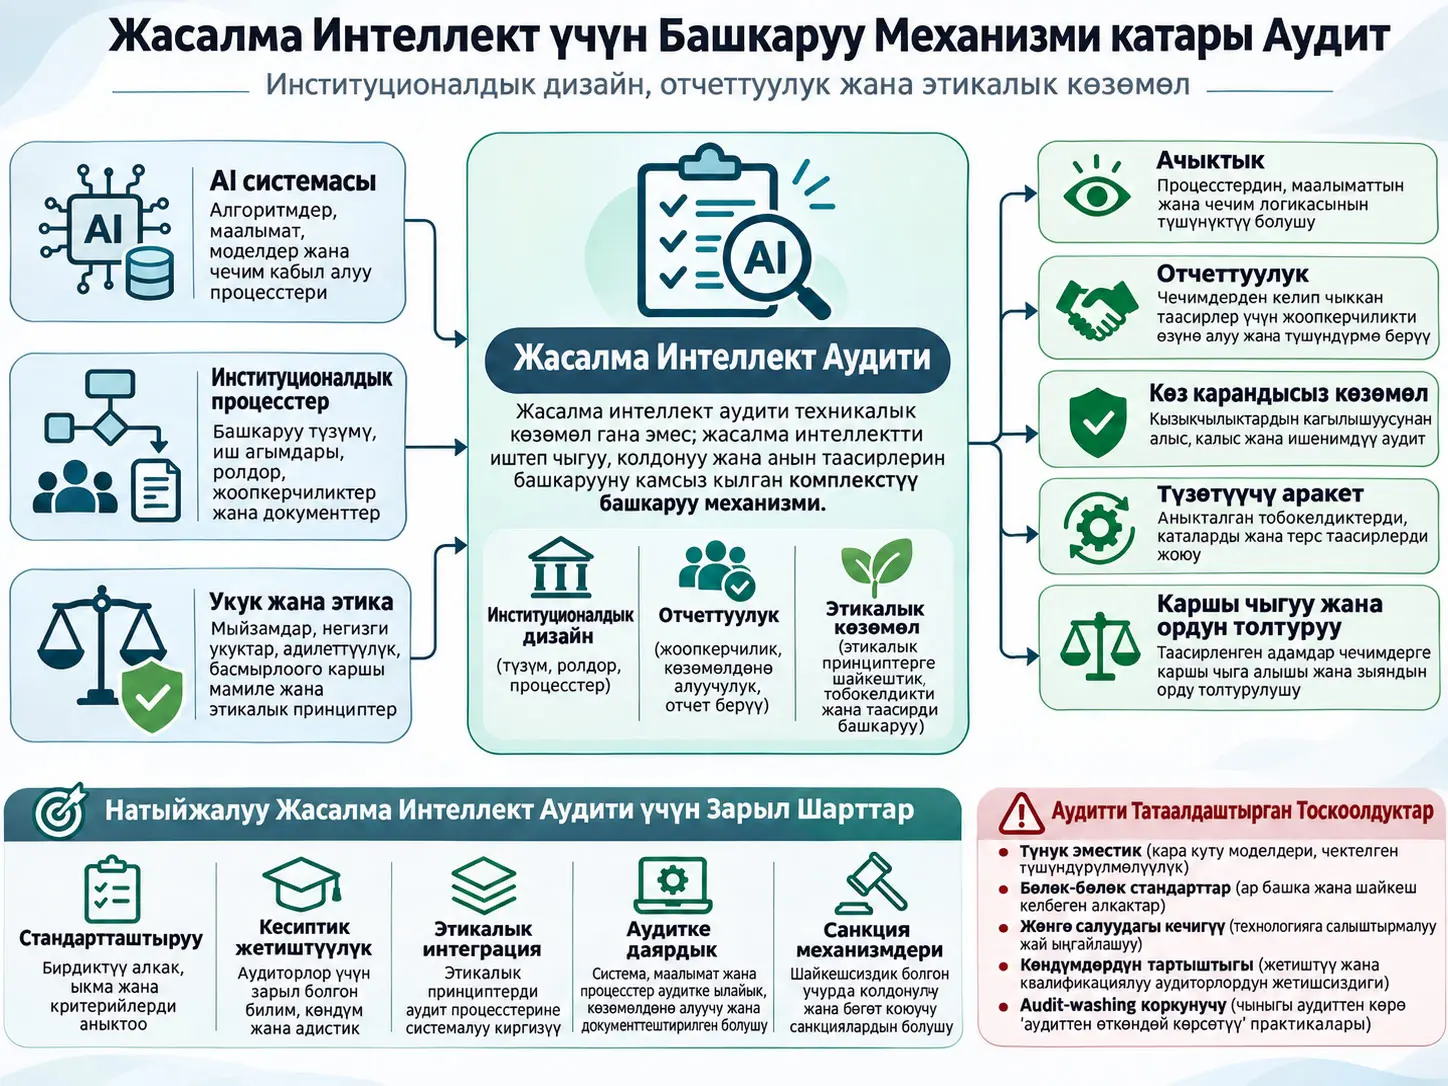
Жасалма интеллект аудити (AI auditing), жасалма интеллект системаларын, бул системалар менен байланышкан институционалдык практикаларды жана башкаруу тартиптерин укуктук, этикалык, техникалык жана отчеттуулук критерийлерине ылайык түзүмдүү жана далилдерге негизделген түрдө баалаган башкаруу процесси. Alexander Olukaнын изилдөөсү жасалма интеллект аудитин моделдин тактыгын же техникалык иштөөсүн текшерүү катары гана эмес, техникалык системаларды институционалдык жоопкерчилик, этикалык принциптер, адамдык көзөмөл, оңдоо механизмдери жана коомчулук алдындагы отчеттуулук менен байланыштырган социо-техникалык башкаруу инфраструктурасы катары кароо зарылдыгын талдайт.
Изилдөө жаңы эксперимент же жасалма интеллект моделин иштеп чыкпайт. Ал Scopus, Web of Science жана ProQuest маалымат базаларынан тандалган, 2020–2025-жылдары жарыяланган 71 рецензияланган эмгектин түзүмдүү адабияттык серептөөсүнө негизделет. Тандалган эмгектер интерпретациялык тематикалык синтез менен бааланган; отчеттуулук инфраструктурасы, этикага негизделген аудит, уюм ичиндеги аудитке даярдык, көз карандысыз үчүнчү тараптын көзөмөлү, тармакка мүнөздүү тобокелдиктер, кесиптик компетенттүүлүк, стандартташтыруу жана ишке ашыруу көйгөйлөрү сыяктуу кайталанган темалар бириктирилген.
Серептин негизги жыйынтыгы — жасалма интеллект аудити техникалык текшерүүдөн кеңири экендиги, бирок аудиттин чыныгы башкаруу механизмине айланышы аудит ыкмасына гана көз каранды эместиги. Ачыктык, аудитордун көз карандысыздыгы, этикалык жана укуктарга негизделген критерийлерди процесске киргизүү, жалпы стандарттар, кесиптик компетенттүүлүк жана аудиттин жыйынтыктарын реалдуу натыйжаларга байланыштырган институционалдык ыйгарым укук бирге талап кылынат. Алгоритмдик көмүскөлүк, коммерциялык сырлар, бөлүнгөн стандарттар, жөнгө салуунун технологиядан артта калышы, көндүмдөрдүн жетишсиздиги, алсыз аткаруу жана audit-washing деп аталган символдук шайкештик тобокелдиги бул мүмкүнчүлүктү чектейт.
Бул жыйынтыктарды чечмелөөнүн чеги маанилүү. Изилдөө 71 жарыяны синтездеген сереп болуп саналат; белгилүү бир аудит ыкмасынын ката деңгээлин, баасын же реалдуу дүйнөдөгү таасирин бир эксперимент менен өлчөбөйт. Ошондуктан “AI аудити зыянды сөзсүз алдын алат”, “үчүнчү тараптын аудити бардык учурда ийгиликтүүрөөк” же “белгилүү бир аудит модели универсалдуу түрдө эң жакшы” деген жыйынтык чыгарууга болбойт.
Жасалма Интеллект Аудити Деген Эмне?
Жасалма интеллект аудити AI системасынын техникалык көрсөткүчтөрүн гана эмес; системанын кантип долбоорлонгонун, кандай маалыматтар жана институционалдык процесстер ичинде иштегенин, тобокелдиктер кантип документтештирилгенин, чечимдер кантип көзөмөлдөнөрүн, этикалык жана укуктук милдеттенмелер кантип аткарыларын жана көйгөй аныкталганда кайсы оңдоо же даттануу механизмдери ишке кирерин караган түзүмдүү отчеттуулук процесси.
Аудиттелген нерсе алгоритм гана эмес
Изилдөөнүн борборундагы “социо-техникалык” түшүнүк жасалма интеллект системасы математикалык моделден гана турбай турганын билдирет. Модель окутуу жана колдонуу маалыматтары, программалык инфраструктура, продукт дизайны, адам чечим кабыл алуучулар, уюм ичиндеги жоопкерчиликти бөлүштүрүү, жеткирүүчүлөр, мыйзамдар, колдонуучулар жана системадан таасир алган адамдар менен бирге иштейт. Демек, модель техникалык жактан күтүлгөндөй иштесе да, маалымат чогултуу практикалары, адам–AI иш агымы, стимулдар системасы же даттануу механизминин жоктугу башкаруу көйгөйүн жаратышы мүмкүн.
Отчеттуулук, “ката болгондо ким күнөөлүү?” деген суроо менен гана чектелбейт. Изилдөөдө отчеттуулук чечимдерди түшүндүрүүгө мүмкүн болушу, жоопкерчиликтерди аныктоого мүмкүн болушу, системаны текшерүүгө мүмкүн болушу, таасир алган адамдардын чечимдерге каршы чыгышы жана аныкталган көйгөйлөрдүн оңдоочу натыйжаларга байланыштырылышы менен байланышат.
Аудитке жарамдуулук (auditability), аудиторго система жана аны курчаган процесстер жөнүндө ишенимдүү далил чогултууга мүмкүндүк берген касиеттердин жыйындысы. Документтештирүү, жазуулардын из салынуучулугу, маалыматтын келип чыгышын билүү, чечим жолдорун текшерүүгө мүмкүн болушу жана керектүү техникалык/институционалдык жеткиликтүүлүк бул мүмкүнчүлүктүн бөлүктөрү.
Каршы чыгуу мүмкүнчүлүгү (contestability), жасалма интеллект тарабынан же анын колдоосу менен кабыл алынган чечимди суроого жана зарыл болсо кайра кароого шарт түзгөн институционалдык мүмкүнчүлүк.
Оңдоо же компенсация (redress), көйгөй аныкталгандан кийин гана эмес, аныкталган зыянды же шайкешсиздикти жоюуга багытталган реалдуу механизмдин болушун билдирет.
AI аудити тобокелдиктерди башкаруудан, этикалык таасирди баалоодон жана шайкештикти көзөмөлдөөдөн эмнеси менен айырмаланат?
| Практика | Негизги суроо | AI аудитинен айырмаланган жагы |
|---|---|---|
| AI тобокелдиктерин башкаруу | Кандай тобокелдиктер бар жана аларды кантип азайтууга болот? | Аудит аныкталган тобокелдиктер чындап башкарылып жатабы, документтештирилгенби, көзөмөлдөнөбү жана текшериле турган контролдор менен чечилип жатабы — ушуну карайт. |
| Этикалык таасирди баалоо | Кандай зыяндар жана баалуулуктар кагылышы пайда болушу мүмкүн? | Аудит этикалык принциптер реалдуу контролдорго, жоопкерчилик түзүмдөрүнө, документтештирүүгө жана оңдоо механизмдерине айландырылганбы — ушуну сурайт. |
| Шайкештикти көзөмөлдөө | Белгилүү бир эрежеге ылайык келеби? | AI аудитинин чөйрөсү белгилүү эрежелер менен гана чектелбеши мүмкүн; ачыктык, адилеттүүлүк, түшүндүрүлүүчүлүк, адамдык көзөмөл, институционалдык жоопкерчилик жана оңдоо да бааланат. |
| AI аудити | Система жана уюм укуктук, этикалык, техникалык жана отчеттуулук боюнча күтүүлөрдү текшерүүгө мүмкүн болгон түрдө аткарып жатабы? | Техникалык баалоону институционалдык башкаруу жана натыйжа жараткан отчеттуулук менен байланыштырууга аракет кылат. |
Институционалдык теория эмне үчүн изилдөөнүн борборунда?
Институционалдык теория, уюмдардын жүрүм-турумун техникалык натыйжалуулук менен гана түшүндүрбөйт. Уюмдар мыйзамдар, кесиптик нормалар, коомдук күтүүлөр, тармактык адаттар жана легитимдүүлүккө умтулуу аркылуу да калыптанарын кабыл алат. Бул алкак бир эле аудит стандарты эмне үчүн бир уюмда жүрүм-турумду чындап өзгөртүп, башка уюмда формалдуу гана колдонулушу мүмкүн экенин түшүнүү үчүн колдонулат.
Легитимдүүлүк, уюмдун жүрүм-туруму анын айланасындагы жөнгө салуучулар, кесиптик чөйрөлөр, кардарлар же коом тарабынан кабыл алынуучу жана ылайыктуу деп эсептелиши менен байланыштуу. Уюм AI этикалык принциптерин же аудит программасын реалдуу тобокелдикти азайтуу үчүн гана эмес, “жоопкерчиликтүү уюм” деген көрүнүштү колдоо үчүн да кабыл алышы мүмкүн. Изилдөө бул мүмкүнчүлүктү автоматтык түрдө жаман ниет катары чечмелебейт; институционалдык стимулдар аудиттин функциясын кантип өзгөртөрүн талдайт.
Институционалдык ажыроо же decoupling деген эмне?
Институционалдык ажыроо (decoupling), уюм расмий саясатты, стандартты же аудит түзүмүн кабыл алганы менен, бул түзүм күнүмдүк чечимдерди жана жүрүм-турумду олуттуу түрдө чектебеген абал. Мисалы, уюмда AI аудитинин жол-жобосу болушу өзүнөн өзү күчтүү отчеттуулукту билдирбейт; аудиттин жыйынтыктары эске алынбаса, оңдоочу аракет милдеттүү болбосо же аудитор реалдуу системага кире албаса, расмий түзүм менен иш жүзүндөгү практика бири-биринен ажырашы мүмкүн.
Институционалдык изоморфизм эмнени билдирет?
Институционалдык изоморфизм (institutional isomorphism), уюмдардын убакыт өтүшү менен бири-бирине окшош саясаттарды жана түзүмдөрдү кабыл алышын түшүндүргөн түшүнүк. Изилдөө таянган институционалдык теорияда үч түрдөгү басым маанилүү:
- Мажбурлоочу басымдар: мыйзамдардан, жөнгө салуучу органдардан же укуктук милдеттенмелерден келип чыгат.
- Нормативдик басымдар: кесиптик уюмдардан, сертификаттоо системаларынан, билим берүүдөн жана кесиптик стандарттардан келип чыгат.
- Тууроочу басымдар: белгисиздик шартында уюмдардын өз тармагындагы башка уюмдардын практикасын үлгү алышынан пайда болот.
Бул басымдар аудит практикаларын кеңейтиши мүмкүн; бирок уюмдардын бири-бирине окшош аудит түзүмдөрүн түзүшү алардын бирдей деңгээлде натыйжалуу экенин билдирбейт. Изилдөөнүн маанилүү айырмачылыктарынын бири “формадагы жакындашуу” менен “функциядагы чыныгы отчеттуулуктун” ортосундагы айырма.
Этикалык принциптерди жазуу менен аларды аудитке жарамдуу кылуунун ортосундагы айырма
“Адилет бол”, “ачык бол”, “адам укуктарын урматта” сыяктуу принциптер багыт берүүчү болушу мүмкүн; бирок изилдөө мындай жогорку деңгээлдеги принциптер өз алдынча отчеттуулукту түзбөй турганын баса белгилейт. Этикага негизделген аудит, абстракттуу баалуулуктарды текшериле турган процесстерге айландырууга аракет кылат. Бул өзгөрүү баалоо критерийлерин, документтештирүүнү, жооптуу ролдорду, текшерүү жол-жоболорун, кызыкдар тараптардын катышуусун жана зарыл учурда оңдоо механизмдерин талап кылат.
Мисалы, “адилеттүүлүк” бир гана техникалык метрика менен автоматтык түрдө чечиле турган түшүнүк эмес. Кайсы адилеттүүлүк өлчөмү ылайыктуу экени колдонмонун контекстине, таасир алышы мүмкүн болгон топторго жана укуктук/этикалык күтүүлөргө байланыштуу болушу мүмкүн. Ошондуктан изилдөө этикалык баалоону моделдин бир метрикасына гана түшүрүүнү жетишсиз деп эсептейт.
Ачыктык эмне үчүн өз алдынча жетишсиз?
Ачыктык, система жана уюм жөнүндө текшерүү жүргүзүүгө мүмкүндүк берген көрүнүктүүлүктү камсыз кылат; бирок көрүнүктүүлүк өз алдынча отчеттуулук эмес. Моделдин документтери жарыяланган күндө да, көз карандысыз орган текшерүү жүргүзө албаса, таасир алган адам чечимге каршы чыга албаса же аныкталган бузуунун натыйжасы болбосо, ачыктыктын башкарууга тийгизген таасири чектелүү болушу мүмкүн.
Түшүндүрүлүүчүлүк, системанын жүрүм-туруму же белгилүү чечимдер жөнүндө түшүнүктүү түшүндүрмө берүү мүмкүнчүлүгүнө байланыштуу. Из салынуучулук болсо маалыматтарды, чечимдерди, модель өзгөрүүлөрүн жана процесс кадамдарын артка карай көзөмөлдөөгө мүмкүн болушун билдирет. Изилдөө бул түшүнүктөрдү аудит жүргүзүүгө шарт түзгөн шарттар катары карайт; акыркы максат катары эмес.
Аудитке даярдык же audit-readiness деген эмне?
Аудитке даярдык (audit-readiness), уюмдун аудит боло турган күнү шашылыш документ чогултушунан алда канча кеңири институционалдык мүмкүнчүлүк. Ал системанын жашоо цикли бою маалыматтын келип чыгышын, модель иштеп чыгуу чечимдерин, тобокелдик жазууларын, өзгөрүүлөрдү, тесттерди жана жоопкерчиликтерди үзгүлтүксүз көзөмөлдөө үчүн керектүү техникалык жана уюштуруучулук инфраструктураны алдын ала түзүүнү билдирет.
Булакта синтезделген адабият жетишсиз аудит куралдары, өз ара иштешүү көйгөйлөрү жана толук эмес документтештирүү аудитти кыйындатат деп көрсөтөт. Ошондуктан аудитке даярдык процедура гана эмес; ал ресурстарды бөлүштүрүү, программалык инфраструктура, документтештирүү маданияты жана башкаруу дизайны менен калыптанган жөндөм.
Ички Аудит менен Көз Карандысыз Үчүнчү Тарап Аудитинин Айырмасы Эмне?
Ички AI аудити уюмдун системаларына, маалымат агымдарына жана иштеп чыгуу чечимдерине жакын болгондуктан тобокелдиктерди эрте аныктоону жана үзгүлтүксүз институционалдык үйрөнүүнү камсыз кылат; көз карандысыз үчүнчү тараптын аудити болсо уюмдан тышкаркы текшерүү аркылуу кызыкчылыктардын кагылышын азайтууну жана коомчулук алдындагы ишенимдүүлүктү күчөтүүнү көздөйт. Изилдөө бул эки мамилени бири-бирине альтернатива эмес, бири-бирин толуктаган башкаруу механизмдери катары баалайт.
| Өлчөм | Ички аудит | Көз карандысыз үчүнчү тараптын аудити |
|---|---|---|
| Негизги күчтүү жагы | Ички системаларга, маалымат линияларына, дизайн чечимдерине жана процесстерге жогорку жеткиликтүүлүк. | Уюмдан тышкаркы көбүрөөк көз карандысыз текшерүү жана тышкы ишенимдүүлүк. |
| Негизги колдонуу | Тобокелдикти эрте аныктоо, документтештирүү, аудитке даярдык жана үзгүлтүксүз үйрөнүү. | Көз карандысыз текшерүү, коомдук кызыкчылык жана жогорку таасирдүү чечимдерге тышкы көзөмөл. |
| Негизги тобокелдик | Жетекчиликтин басымы, кызыкчылыктардын кагылышы жана уюмдун аброюн коомдук отчеттуулуктан жогору коюу. | Кардардын таасири, система/маалыматка жетүү көйгөйү, коммерциялык сырлар, ыйгарым укуктун жетишсиздиги жана каржылоого көз карандылык. |
| Натыйжалуулук шарты | Ачык стандарттар, ички компетенттүүлүк, документтештирүү жана аудиттин жыйынтыктарына реалдуу жооп берилүүсү. | Укуктук ыйгарым укук, маалыматка жетүү, методологиялык компетенттүүлүк, экономикалык/саясий басымдан корголуу жана табылгаларга байланышкан натыйжа механизми. |
“Аудиторлорду ким аудиттейт?” деген суроо
Изилдөө аудиторду автоматтык түрдө калыс жана кемчиликсиз бийлик катары кабыл албайт. Аудит кызматтарынын кесиптешүүсү жана коммерциялашуусу сапат айырмачылыктары, кардар басымы же легитимдүүлүктү гана жараткан аудиттер сыяктуу жаңы көйгөйлөрдү жаратышы мүмкүн. Ошондуктан аудиторлорду аккредитациялоо, аудит стандарттары, каттоо системалары жана аудит уюмдарынын өздөрүн да көзөмөлдөө келечектеги башкаруу инфраструктурасынын бир бөлүгү катары талкууланат.
Кара куту аудити деген эмне?
Кара куту аудити (black-box auditing), аудитор системанын бардык ички модель параметрлерине же баштапкы кодго кире албаган учурда, системанын кириштери жана чыгыштары боюнча системалуу тесттерди жүргүзүп, басмырлоочу же зыяндуу үлгүлөр жөнүндө далил чогултууга аракет кылган ыкма. Булакта берилген адабият толук ички жеткиликтүүлүк болбосо да башкаруу үчүн маанилүү далил чыгарууга болорун билдирет; бирок бул ыкма толук ачыктыктын ордун басат дегенди билдирбейт.
Аудит эмне үчүн тармакка жараша өзгөрүшү керек?
Изилдөө бардык AI колдонуу тармактары үчүн бир эле универсалдуу текшерүү тизмеси жетиштүү болот деген көз карашты колдобойт. Тобокелдиктин түрү, таасир алышы мүмкүн болгон адамдар, чечимдин кайтарымдуулугу, жөнгө салуучу алкак жана зарыл коргоо чаралары тармакка жараша өзгөрөт.
| Тармак | Булакта талкууланган аудит багыттары |
|---|---|
| Жумушка алуу | Басмырлоо, модель жыйынтыктарын негиздөөгө мүмкүн болушу, түшүндүрмө жана каршы чыгуу/компенсация мүмкүнчүлүктөрү. |
| Билим берүү | Окуучуларга адилет мамиле, божомолдордун түшүндүрүлүүчүлүгү жана автоматтык тобокелдик классификацияларына каршы чыга алуу. |
| Каржы | Кредиттик скоринг, алдамчылыкты аныктоо, алгоритмдик соода, кардардын тобокелдик профили, маалымат сапаты жана жөнгө салуучу талаптарга шайкештик. |
| Саламаттык сактоо | Клиникалык чечимди колдоо системаларында тактык, бир жактуулук, түшүндүрүлүүчүлүк, бейтап коопсуздугу жана кесиптик жоопкерчилик. |
| Мамлекеттик башкаруу | Жардам/ылайыктуулук чечимдеринде, салыкта, укук коргоодо жана ушуга окшош автоматташтырылган процесстерде жол-жоболук шайкештик, укуктарды коргоо жана отчеттуулук. |
| Дезинформация | Этикалык талдоо, киберкоопсуздук жана медиа сабаттуулукту бириктирген тармактар аралык аудит ыкмалары. |
| Туруктуулук жана ESG | Энергия керектөөсүн, көмүртек эмиссияларын жана кеңири экологиялык тышкы таасирлерди AI башкаруусуна киргизүү. |
Бул тармактык мисалдар изилдөөнүн өзү жүргүзгөн өзүнчө талаа аудиттери эмес. Алар серепте каралган адабият кайсы тобокелдиктерди жана аудит максаттарын алдыга чыгарганын көрсөтөт.
Кесиптик компетенттүүлүк эмне үчүн жөн гана техникалык детал эмес?
AI аудитору классикалык финансылык же процесс аудитинин билими менен гана чектелип калбашы мүмкүн. Булакта синтезделген эмгектер маалыматтын келип чыгышы, модель иштеп чыгуу, AI кепилдөө ыкмалары, этикалык тобокелдик, укук жана башкаруу боюнча тармактар аралык билимдин зарылдыгына көңүл бурат. Эгер аудитор система эмне кылып жатканын техникалык жактан баалай албаса, расмий текшерүү тизмелерин толтурган, бирок чыныгы тобокелдиктерди текшере албаган процесс пайда болушу мүмкүн.
Ошондуктан кесиптик компетенттүүлүк изилдөөнүн институционалдык алкагында жеке “көндүм жетишсиздигинен” кеңири түшүнүк. Окутуу программалары, сертификаттоо, кесиптик стандарттар жана аудит уюмдарынын техникалык мүмкүнчүлүгү башкаруу инфраструктурасынын бөлүктөрү.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө дизайны
Изилдөө түзүмдүү адабияттык сереп ыкмасын колдонгон. Максат AI аудити башкаруу механизми катары кантип концептуалдаштырылганын жана практикада кантип ишке ашырылганын; айрыкча институционалдык дизайн, көз карандысыздык, стандартташтыруу, кесиптик мүмкүнчүлүк жана аткаруу өлчөмдөрү аркылуу бириктирүү.
| Элемент | Булакта билдирилген маалымат |
|---|---|
| Каралган изилдөөлөрдүн саны | 71 рецензияланган изилдөө. |
| Жарыялоо мезгили | 2020–2025. |
| Маалымат базалары | Scopus, Web of Science жана ProQuest. |
| Дисциплиналардын камтылышы | Бухгалтердик эсеп, аудит, маалымат системалары, укук, этика жана башкаруу. |
| Скрининг | Аталыш жана аннотацияны кароо, андан кийин толук текстти баалоо. |
| Талдоо | Интерпретациялык тематикалык синтез; кайталанган түшүнүктөрдү коддоо, салыштыруу жана кеңири темаларга топтоо. |
| Аналитикалык алкак | Институционалдык теория. |
Киргизүү критерийлери
Булак боюнча AI аудити, алгоритмдик аудит, этикага негизделген аудит, аудитке жарамдуулук, отчеттуулук, ачыктык, көзөмөл же AI башкаруусу менен түз байланышкан изилдөөлөр серепке киргизилген.
Чыгарып салуу критерийлери
AI колдонулушун жалпы талкуулаган, бирок аудит же башкаруу менен ачык байланышы жок эмгектер; техникалык модель көрсөткүчтөрүнө гана багытталып, отчеттуулук өлчөмү жок изилдөөлөр; AI көзөмөлү жагынан жетиштүү концептуалдык же эмпирикалык байланыш көрсөтпөгөн эмгектер камтылган эмес.
Boolean издөө логикасы
Үч маалымат базасында майда синтаксистик ылайыкташтыруулар менен бир эле негизги издөө логикасы колдонулганы көрсөтүлөт:
AI терминдери: "artificial intelligence" OR AI OR "machine learning" OR "algorithmic systems"
Аудит терминдери: "audit" OR "algorithmic audit" OR "AI audit" OR "technical audit" OR "ethical audit" OR "risk audit" OR "compliance audit"
Башкаруу терминдери: "governance" OR "AI governance" OR "technology governance" OR "oversight" OR "accountability" OR "risk management" OR "transparency" OR "ethical compliance" OR "regulatory compliance"
Бул үч түшүнүк тобу AND оператору менен бириктирилген. Ошентип издөө “AI” сөзү бар кеңири адабиятты гана эмес, AI + аудит + башкаруу кесилишин камтууну көздөгөн.
Тематикалык синтез кантип иштейт?
Тематикалык синтез ар түрдүү изилдөөлөрдү бир эле көрсөткүчкө түшүрүүнүн ордуна кайталанган түшүнүктөрдү жана институционалдык үлгүлөрдү аныктоого негизделет. Бул изилдөөгө тандалган жарыялар концептуалдык, эмпирикалык жана нормативдик эмгектерди камтыйт. Текстте кайталанган ойлор коддолуп, салыштырылып жана кеңири темалардын астында бириктирилген.
Булакта пайда болгон негизги тема топтору төмөнкүлөр:
- отчеттуулук инфраструктурасы,
- этикага жана укуктарга негизделген аудит,
- уюм ичиндеги аудитке даярдык,
- үчүнчү тараптын жана көз карандысыз көзөмөл,
- тармакка мүнөздүү аудит тобокелдиктери,
- кесиптик мүмкүнчүлүк,
- стандартташтыруу жана кесиптешүү,
- ишке ашыруу көйгөйлөрү жана аткаруунун жетишсиздиги.
Серептин негизги синтези: аудит техникалык көзөмөлдөн башкаруу инфраструктурасына кеңейүүдө
Изилдөөнүн эң борбордук жыйынтыгы — AI аудитин моделдин тактыгын, иштөөсүн же бир гана адилеттүүлүк метрикасын текшерген техникалык процесс катары кароо жетишсиз. Серепте алдыга чыккан мамиле техникалык баалоону институционалдык жоопкерчилик, тобокелдиктерди башкаруу, этикалык баалуулуктар, адам укуктары, көзөмөл жана оңдоо процесстери менен бириктирген кеңири башкаруу инфраструктурасы.
Бул кеңейүү аудиттин камтылышын да өзгөртөт. Суроо “модель туура иштеп жатабы?” деген менен гана чектелбейт. “Модель эмне үчүн ушул контекстте колдонулат?”, “маалымат жана чечим агымын издөөгө болобу?”, “тобокелдиктерди ким башкарат?”, “таасир алган адамдын каршы чыгуу укугу барбы?”, “аудиттин табылгасы эске алынбаса эмне болот?” сыяктуу институционалдык суроолор да аудиттин бөлүгүнө айланат.
Төрт негизги башкаруу логикасы
| Башкаруу логикасы | Изилдөөдөгү мааниси | Эмне үчүн өз алдынча жетишсиз? |
|---|---|---|
| Ачыктык жана из салынуучулук | Системанын жүрүм-турумун, чечим жолдорун, документтерди жана маалымат агымын текшерүүгө мүмкүн болушу. | Ачык маалымат реалдуу көзөмөл, каршы чыгуу же оңдоо механизми менен байланыштырылбаса, түшүндүрмө деңгээлинде гана калышы мүмкүн. |
| Көз карандысыздык | Аудитордун аудиттелип жаткан уюмдун экономикалык же башкаруучулук кызыкчылыктарынан жетиштүү корголушу. | Укуктук ыйгарым укук, каржылоо модели, жеткиликтүүлүк жана аудитордун өзүн көзөмөлдөө маселелери чечилбесе, көз карандысыздык кесиптик билдирүү бойдон калышы мүмкүн. |
| Этика жана укуктарды интеграциялоо | Адилеттүүлүктү, басмырлабоону, адамдык кадыр-баркты жана негизги укуктарды аудит критерийлерине айландыруу. | Этикалык баалуулуктар контекстке көз каранды жана талаштуу болушу мүмкүн; бир техникалык метрика бүт нормативдик көйгөйдү чагылдыра албайт. |
| Стандартташтыруу жана кесиптешүү | Аудиттин камтылышын, далилди, отчет берүүнү жана сапат күтүүлөрүн бирдиктүү кылуу; аудиторлорду сертификаттоо жана кесиптик түзүмдөрдү өнүктүрүү. | Стандарттын болушу өзүнөн өзү аткарууну жана реалдуу жүрүм-турум өзгөрүүсүн камсыз кылбайт. |
Audit-Washing Деген Эмне?
Audit-washing, уюмдун чыныгы көз карандысыз текшерүү, методологиялык ачыктык жана оңдоочу натыйжа бербеген аудит процессин жоопкерчиликтин жана ишенимдүүлүктүн белгиси катары колдонушу. Изилдөө милдеттүү эмес стандарттар, ачык эмес ыкмалар жана кардардын каржылоосу көз карандысыздыкты алсыраткан шарттарда аудит жүрүм-турумду өзгөртүүнүн ордуна институционалдык легитимдүүлүктү гана жаратуучу символдук түзүмгө айланышы мүмкүн экенин баса белгилейт.
Audit-washing “аудит жүргүзүлсө, көйгөй жок” деген божомол эмне үчүн коркунучтуу экенин көрсөтөт. Аудиттин бар болушу менен анын башкаруучулук күчү бир эле нерсе эмес. Аудитор керектүү маалыматка кире албаса, колдонулган ыкма ачык айтылбаса, көйгөйлөрдү оңдоо милдеттүү болбосо же аудиттин жыйынтыгы маркетинг үчүн гана колдонулса, аудит формалдуу түрдө бар болсо да отчеттуулук чектелүү болушу мүмкүн.
AI аудитин чектеген негизги көйгөйлөр
| Көйгөй | Аудитке таасири |
|---|---|
| Алгоритмдик жана социо-техникалык көмүскөлүк | Чечимдер кантип түзүлүп жатканын жана тобокелдиктер кайда пайда болуп жатканын далилдөө үчүн маалымат чогултууну кыйындатат. |
| Коммерциялык сыр жана менчик чектөөлөрү | Үчүнчү тараптардын моделге, маалыматтарга же техникалык документтерге жетүүсүн чектеши мүмкүн. |
| Бөлүнгөн стандарттар | Аудиттерди салыштырууга мүмкүнчүлүктү жана сапат күтүүлөрүнүн ырааттуулугун азайтышы мүмкүн. |
| Жөнгө салуунун кечигиши | Учурдагы кепилдик түзүмдөрүнүн технология жана колдонуу формаларынын өзгөрүү ылдамдыгына жетишин кыйындатышы мүмкүн. |
| Алсыз аткаруу | Чыныгы көйгөй аныкталса да жүрүм-турум өзгөрүүсү же оңдоочу натыйжа пайда болбошу мүмкүн. |
| Этикалык белгисиздик | Адилеттүүлүк, кадыр-барк же зыян сыяктуу түшүнүктөрдү бир универсалдуу өлчөнүүчү көрсөткүчкө айландырууну кыйындатат. |
| Кесиптик көндүмдөрдүн ажырымы | Аудиторлордун татаал моделдерди жана маалымат линияларын жетиштүү баалай албай калышына алып келиши мүмкүн. |
| Кызыкчылык жана стимулдардын шайкешсиздиги | Уюмдардын чыныгы тобокелдикти азайтуунун ордуна абройду же коммерциялык кызыкчылыкты артык көрүшүнө алып келиши мүмкүн. |
| Audit-washing | Аудиттин чыныгы отчеттуулуктун ордуна символдук легитимдүүлүк жаратуусуна алып келиши мүмкүн. |
Келечек үчүн сунушталган башкаруу инфраструктурасы
Булак изилдөө адабиятка таянып AI аудитинин туруктуураак институтка айланышы үчүн өз ара байланышкан бир нече багытты аныктайт:
- Ылайыкташтырылган стандарттар: аудиттин чөйрөсүн, керектүү далилди, отчет берүү милдеттерин жана минималдуу сапат күтүүлөрүн тактоо.
- Аудиторлорду аккредитациялоо жана кесиптик сертификаттоо: аудиторлордун маалымат илими, укук, этика, аудит жана башкаруу боюнча жетиштүү тармактар аралык мүмкүнчүлүккө ээ болушун колдоо.
- Көз карандысыз аудит экосистемасы: аудитордун кардардын же система иштеп чыгуучунун кызыкчылыктарына ашыкча көз каранды болуп калуусуна жол бербеген институционалдык түзүмдөрдү түзүү.
- Аудиторлорду каттоо системалары: ким аудит жүргүзгөнүн, кайсы ыкмалар колдонулганын жана табылгалар кандай натыйжаларга алып келгенин издөөгө мүмкүн болгон кылуу.
- Audit-by-design: документтештирүү, из салынуучулук, түшүндүрүлүүчүлүк жана мониторинг инфраструктурасын продукт рынокко чыккандан кийин кошуунун ордуна иштеп чыгуу баскычынан тартып дизайнга киргизүү.
- Өз ара иштей ала турган техникалык инфраструктура: ар түрдүү куралдарды, жазууларды жана жашоо циклинин компоненттерин аудит максатында ырааттуу бириктирүүгө мүмкүнчүлүк берүү.
- Укуктарга негизделген таасирди баалоо: айрыкча жогорку тобокелдиктүү колдонуу тармактарында адилеттүүлүктү, адамдык кадыр-баркты, басмырлабоону жана негизги укуктарды аудит процессине байланыштыруу.
- Тармакка мүнөздүү протоколдор: жумушка алуу, билим берүү, саламаттык сактоо, каржы же мамлекеттик башкаруунун ар башка тобокелдиктерин бир жалпы текшерүү тизмесине мажбурлабастан кароо.
- Тармактар аралык окутуу: аудит топторунда санариптик сабаттуулукту, техникалык AI билимин, укукту жана этикалык ой жүгүртүүнү бириктирүү.
- Аткарууга байланышкан табылгалар: олуттуу көйгөйлөрдө жакшыртуу планы, тиешелүү тараптарды маалымдоо, каршы чыгуу укугу, системаны кайра долбоорлоо же зарыл учурда колдонууну токтотуу сыяктуу реалдуу натыйжа механизмдерин түзүү.
Audit-by-design деген эмне?
Audit-by-design, AI системасын кийин аудитке жарамдуу кылууга аракет кылуунун ордуна аудитке жарамдуулукту иштеп чыгуу процессинин башынан тартып дизайн талабы катары кабыл алуу. Бул мамиле маалымат жана чечим жазууларын сактоону, документтештирүүнү, модель өзгөрүүлөрүн көзөмөлдөөнү, түшүндүрүлүүчүлүктү жана үзгүлтүксүз байкоо инфраструктурасын системанын жашоо циклине киргизүүнү көздөйт.
Бул мамиле “система долбоорлонот, рынокко чыгарылат, андан кийин аудитор эмне тапса ошону текшерет” моделинен айырмаланат. Аудит үчүн керектүү далилди система өзү өндүрүп жана сактай ала тургандай болушу башынан каралат.
Изилдөө колдогон жыйынтыктар
- Адабиятта AI аудити техникалык текшерүү гана эмес, бара-бара социо-техникалык башкаруу инфраструктурасы катары концептуалдаштырылып жатканы колдоого алынат.
- Ачыктык, көз карандысыздык, этикалык интеграция жана стандартташтыруу кайталанган негизги башкаруу темалары болуп саналат.
- Ички аудит менен көз карандысыз тышкы аудиттин ар башка артыкчылыктары жана чектөөлөрү бар жана алар бири-бирин толуктаган түрдө каралышы мүмкүн.
- AI аудитинин натыйжалуулугуна колдонулган тест ыкмасы гана эмес, аудит жайгашкан институционалдык ыйгарым укук, стимул жана аткаруу тартиби да таасир этет.
- Көмүскөлүк, бөлүнгөн стандарттар, жөнгө салуунун кечигиши, мүмкүнчүлүк жетишсиздиги жана алсыз аткаруу туруктуу аудит үчүн маанилүү тоскоолдуктар.
- Аудит ыкмалары контекстке жана тармакка сезгич болушу керек.
- Кесиптик компетенттүүлүк жана тармактар аралык окутуу AI аудитинин институтташышы үчүн маанилүү шарттар катары көрүнөт.
Изилдөө колдобогон жыйынтыктар
- 71 изилдөөнүн баары бир эле аудит моделин колдойт деген жыйынтык чыгарууга болбойт.
- Белгилүү бир AI аудит ыкмасы башкалардан статистикалык жактан жогору экени көрсөтүлгөн эмес.
- Сереп мета-анализ эмес; бириктирилген эффект өлчөмү, ишеним аралыгы же p мааниси эсептелген эмес.
- Аудит AI зыяндарын белгилүү бир пайызга азайтат деген оригиналдуу сандык жыйынтык жок.
- Үчүнчү тараптын аудити бардык шартта калыс же жетиштүү экени көрсөтүлгөн эмес.
- Ачыктыктын өзү адилеттүүлүктү же отчеттуулукту кепилдейт деген пикир колдоого алынбайт.
- Бир глобалдык аудит стандарты бардык тармактар жана колдонуу чөйрөлөрү үчүн жетиштүү болот деген жыйынтык чыгарууга болбойт.
Булакта теңдеме жана статистикалык модель барбы?
Булак изилдөөдө илимий теңдеме, регрессия модели, мета-анализ формуласы, эффект өлчөмүн эсептөө же статистикалык маанилүүлүк тести берилген эмес. Сандык изилдөө өзөгү 71 изилдөөдөн турган адабият корпусу жана 2020–2025-жылдардагы жарыялоо мезгили. Ошондуктан Verianla версиясына булакта жок математикалык формулалар же статистикалар кошулган эмес.
Сереп ыкмасынын кайра өндүрүлүү чектери
Булак Boolean издөө логикасын, маалымат базаларын, убакыт аралыгын жана негизги киргизүү/чыгаруу критерийлерин берет; бул ыкманын маанилүү бөлүгүн көрүнүктүү кылат. Бирок PDFте ар бир маалымат базасынан башында канча жазуу табылганы, кайталанган жазуулардын канчасы жана кантип чыгарылганы, так издөө күнү, толук текстти чыгарып салуу сандары жана себептери, PRISMA сыяктуу агым диаграммасы, изилдөөлөр үчүн өзүнчө сапат баалоо куралы же коддоочулар аралык ишенимдүүлүк өлчөмү берилген эмес. Бул кемчиликтер изилдөөнүн жыйынтыктарын автоматтык түрдө жараксыз кылбайт; бирок башка изилдөөчүнүн ошол эле 71 изилдөөдөн турган корпусту так кайра түзүүсүн кыйындатат.
Дагы бир из салынуучулук чеги — PDFтин адабияттар тизмеси 62-номердеги жазуу менен аяктайт, ал эми метод бөлүмү 71 изилдөөдөн турган акыркы корпусту билдирет. Адабияттар тизмесине институционалдык теория сыяктуу 2020-жылга чейинки фондук булактар да киргендиктен, адабияттар тизмеси менен сереп корпусу бир эле тизме болушу күтүлбөйт. Бирок өзүнчө 71 киргизилген изилдөөлөрдүн тиркемеси берилбегендиктен, PDFтин негизинде корпустун бардык мүчөлөрүн так дал келтирүү мүмкүн эмес.
Кайтарылып алынган булак жөнүндө маанилүү эскертүү
Булактын адабияттар тизмесинде Biswas тарабынан 2025-жылы жарыяланган [31] изилдөө үчүн 2026-жылдагы кайтарып алуу жазуусу ачык көрсөтүлгөн. Негизги текст ошол изилдөөгө этикага негизделген аудит жана “техникалык ачыктык” талкуусунда шилтеме берет. Булак макала кайтарылып алынган изилдөө тематикалык синтезден чыгарылганбы же чыгарылганда синтез өзгөргөнбү — муну өзүнчө билдирбейт. Ошондуктан бул шилтеме серептеги башка далилдерден көз карандысыз жана так негиз катары колдонулбашы керек.
Изилдөөнүн күчтүү жактары
- AI аудитин техникалык тест деңгээлинде гана эмес, уюм, укук, этика жана кесиптик түзүмдөр бирге иштеген башкаруу көйгөйү катары карашы.
- Ички аудит менен көз карандысыз аудиттин күчтүү жана алсыз жактарын салыштырышы.
- Аудитордун өзү да отчеттуу болушу керек экенин талкуулашы.
- Ачыктык менен чыныгы отчеттуулуктун айырмасын көрүнүктүү кылышы.
- Аудиттин натыйжалуулугун тармактык контекстке жана системанын жашоо циклине байланыштырышы.
- Келечек үчүн стандарт, аккредитация, аудит жазуулары, audit-by-design, укуктарга негизделген баалоо жана аткаруу сыяктуу бири-бирин толуктаган институционалдык жолдорду бирге синтездеши.
Жыйынтыктарды туура чечмелөө
Изилдөөнүн негизги билдирүүсү “AI үчүн көбүрөөк аудит жүргүзүү бардык көйгөйлөрдү чечет” деген эмес. Туурараак жыйынтык — аудит реалдуу жеткиликтүүлүк, методологиялык ачыктык, көз карандысыздык, кесиптик компетенттүүлүк жана табылгаларды натыйжаларга байланыштыра алган институционалдык күч болгондо гана натыйжалуу отчеттуулук механизмине айлана алат. Бир эле аудит белгиси ар башка институционалдык шарттарда чыныгы контролду же символдук шайкештикти гана жаратышы мүмкүн.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Auditing as a Governance Mechanism for Artificial Intelligence: Institutional Design, Accountability, and Ethical Oversight
Автор: Alexander Oluka.
Мекеме: Regent Business School, Honoris United Universities, Durban 4001, South Africa.
Тең салым: Изилдөө бир авторлуу; өзүнчө тең салым билдирүүсү жок.
Жооптуу автор: PDF жалгыз автордун институционалдык электрондук почта дарегин берет; өзүнчө corresponding-author белгиси ачык көрсөтүлбөгөндүктөн, тастыкталбаган кошумча статус берилген эмес.
Макаланын түрү: Review; түзүмдүү адабияттык сереп.
Журнал: AI for Society; PDFтеги кыскартылган жарыялоо формасы AI Soc.
Басмакана: MDPI, Basel, Switzerland.
Том / сан / макала номери: 1 / 1 / 4.
DOI: 10.3390/aisoc1010004.
Кабыл алынган күнү: 17 апрель 2026.
Ревизия күнү: 27 май 2026.
Кабыл алуу күнү: 26 июнь 2026.
Жарыяланган күнү: 9 сентябрь 2026.
Академиялык редактор: Sandro Serpa.
Рецензиялоо статусу: Булактагы жарыялоо жазуусу кабыл алуу, ревизия жана кабыл алынуу даталары менен жарыяланган журналдык макала экенин көрсөтөт; preprint катары сунушталган эмес.
Лицензия: Булак PDF изилдөө Creative Commons Attribution (CC BY) лицензиясы менен ачык жеткиликтүү экенин билдирет.
Расмий жарыялоо жазуусу: https://www.mdpi.com/3042-9692/1/1/4
Каржылоо: Автор тышкы каржылоо алынбаганын билдирет.
Этика комитети: Колдонулбайт.
Маалымдалган макулдук: Колдонулбайт.
Маалыматтардын жеткиликтүүлүгү: Изилдөөдө жаңы маалымат түзүлбөгөнү же талданбаганы көрсөтүлөт; изилдөө жарыяланган адабияттын түзүмдүү серептөөсүнө негизделген.
Ыраазычылык / курал колдонуу: Автор изилдөө даярдалып жатканда тилдик редакциялоо үчүн Grammarly колдонулганын жана чыгарылган текст автор тарабынан каралып, редакцияланганын; мазмун үчүн жоопкерчилик авторго таандык экенин билдирет.
Кызыкчылыктардын кагылышы: Автор кызыкчылыктардын кагылышы жок экенин билдирет.
Автордук салымдар: Булакта өзүнчө CRediT же автордук салым билдирүүсү жок; изилдөө бир авторлуу.
Негизги ыкма: Scopus, Web of Science жана ProQuest маалымат базаларынан 2020–2025-жылдардагы 71 изилдөөнүн түзүмдүү сереби жана интерпретациялык тематикалык синтези.
Аналитикалык алкак: Институционалдык теория; өзгөчө легитимдүүлүк, институционалдык ажыроо, мажбурлоочу/нормативдик/тууроочу басымдар жана кесиптешүү түшүнүктөрү AI аудитинин башкаруучулук маанисин чечмелөө үчүн колдонулган.
Негизги методологиялык чектөө: PDF Boolean издөөсүн жана негизги тандоо логикасын берет; бирок PRISMA сыяктуу толук жазуулар агымын, маалымат базасы боюнча издөө сандарын, так издөө күнүн, кайталанган жазууларды тазалоо деталдарын, көз карандысыз сапат баалоону жана коддоочулардын ишенимдүүлүгүн билдирбейт. Өзүнчө 71 изилдөө тизмеси жок болгондуктан, акыркы корпусту PDFтин адабияттар тизмесинен толук кайра түзүү мүмкүн эмес.
Булактын сапаты боюнча эскертүү: Адабияттар тизмеси [31] номердеги изилдөөнү 2026-жылы кайтарылып алынган деп белгилейт; негизги текст ошол эле булакка шилтеме берсе да, кайтарып алуунун тематикалык синтезге тийгизген таасири өзүнчө талданган эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген