


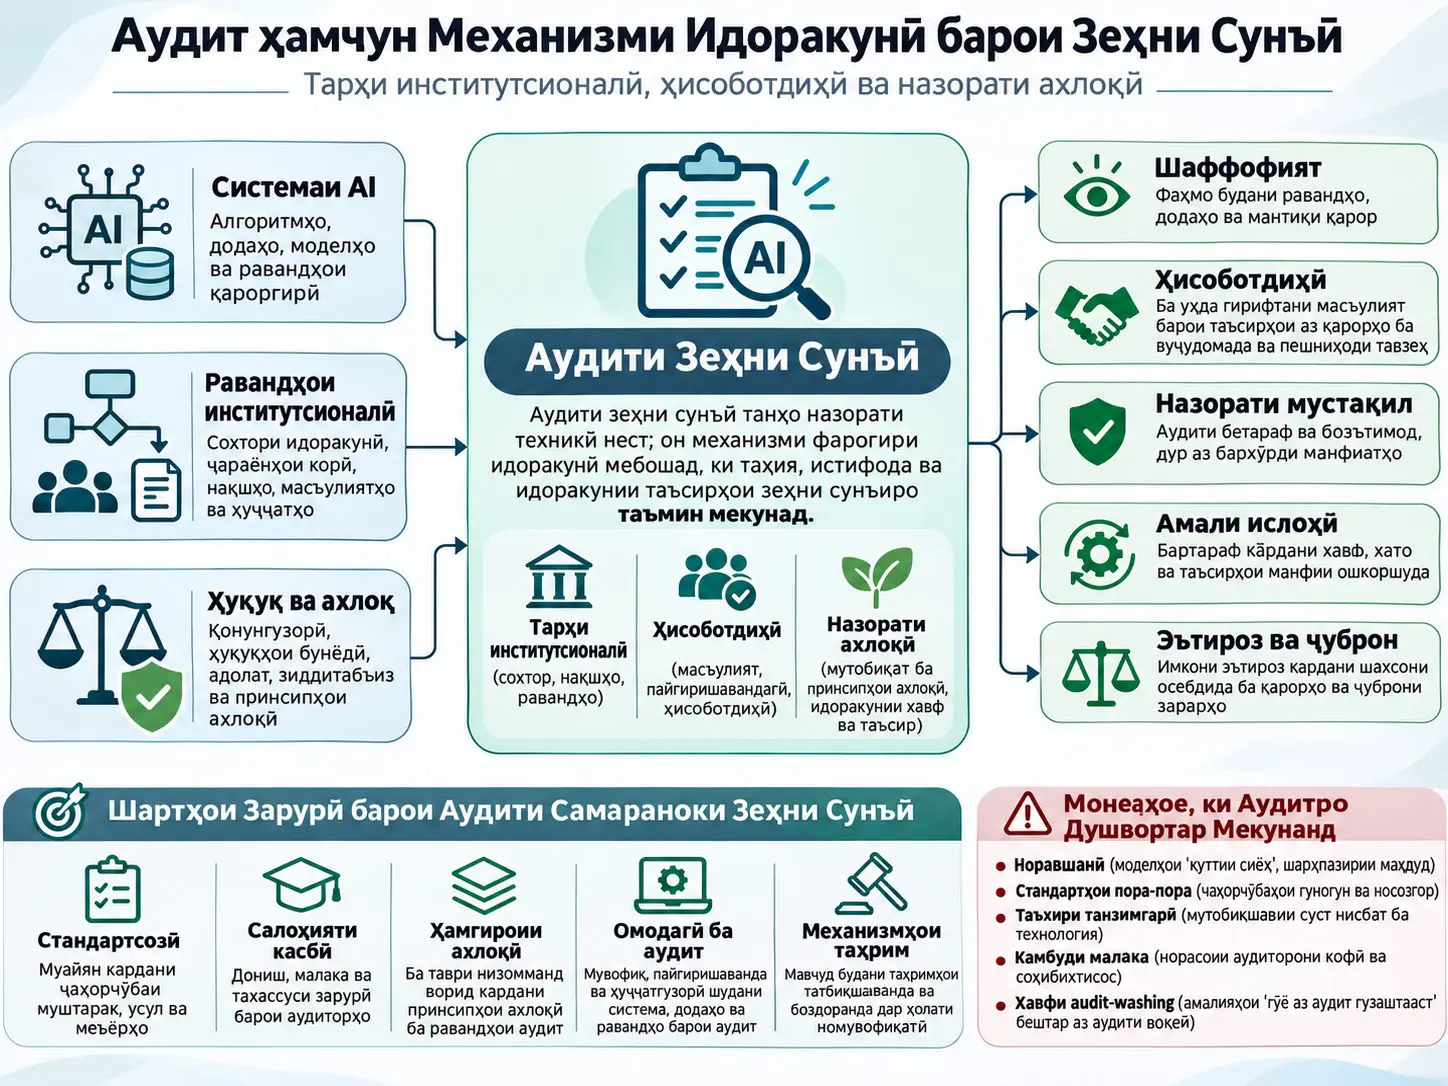
Аудити зеҳни сунъӣ (AI auditing), раванди идоракуниест, ки системаҳои зеҳни сунъӣ, амалияҳои институтсионалии вобаста ба ин системаҳо ва тартиботи идоракуниро аз рӯи меъёрҳои ҳуқуқӣ, ахлоқӣ, техникӣ ва ҳисоботдиҳӣ ба таври сохторёфта ва ба далелҳо асосёфта арзёбӣ мекунад. Таҳқиқоти Alexander Oluka баррасӣ мекунад, ки аудити зеҳни сунъӣ набояд танҳо ҳамчун санҷиши дақиқии модел ё иҷрои техникӣ фаҳмида шавад, балки ҳамчун зерсохтори иҷтимоӣ-техникии идоракунӣ, ки системаҳои техникиро бо масъулияти институтсионалӣ, принсипҳои ахлоқӣ, назорати инсонӣ, механизмҳои ислоҳ ва ҳисоботдиҳӣ дар назди ҷомеа мепайвандад.
Таҳқиқот таҷрибаи нав ё модели нави зеҳни сунъӣ таҳия намекунад. Он ба баррасии сохторёфтаи адабиёти 71 таҳқиқоти аз тақризи ҳамтоён гузашта, ки дар солҳои 2020–2025 нашр шудаанд ва аз пойгоҳҳои Scopus, Web of Science ва ProQuest интихоб шудаанд, такя мекунад. Таҳқиқоти интихобшуда бо синтези мавзӯии тафсирӣ арзёбӣ шуда, мавзӯъҳои такроршаванда, аз ҷумла зерсохтори ҳисоботдиҳӣ, аудити ахлоқмеҳвар, омодагӣ ба аудити дохилӣ, назорати мустақили тарафи сеюм, хатарҳои соҳавӣ, салоҳияти касбӣ, стандартонӣ ва мушкилоти татбиқ, муттаҳид карда шудаанд.
Хулосаи асосии баррасӣ ин аст, ки аудити зеҳни сунъӣ аз санҷиши техникӣ фаротар меравад, аммо табдил ёфтани аудит ба механизми воқеии идоракунӣ танҳо аз усули аудит вобаста нест. Шаффофият, мустақилияти аудитор, ворид кардани меъёрҳои ахлоқӣ ва ҳуқуқмеҳвар ба раванд, стандартҳои муштарак, салоҳияти касбӣ ва ваколати институтсионалие, ки натиҷаҳои аудитро ба оқибатҳои воқеӣ мепайвандад, бояд якҷо вуҷуд дошта бошанд. Ношаффофии алгоритмӣ, сирри тиҷоратӣ, стандартҳои пароканда, ақибмонии танзим аз технология, норасоии малака, иҷрои заиф ва audit-washing, яъне хатари мутобиқати рамзӣ, ин қобилиятро маҳдуд мекунанд.
Ҳудуди тафсири ин натиҷаҳо муҳим аст. Таҳқиқот баррасиест, ки 71 нашрро синтез мекунад; он сатҳи хатогӣ, хароҷот ё таъсири воқеии як усули муайяни аудитро бо як таҷриба чен намекунад. Аз ин рӯ, хулосаҳои «аудити AI ҳатман зарарро пешгирӣ мекунад», «аудити тарафи сеюм дар ҳар ҳолат муваффақтар аст» ё «як модели муайяни аудит ба таври универсалӣ беҳтарин аст» бароварда намешаванд.
Аудити Зеҳни Сунъӣ Чист?
Аудити зеҳни сунъӣ раванди сохторёфтаи ҳисоботдиҳӣ аст, ки на танҳо иҷрои техникии системаи AI, балки тарзи тарҳрезии система, маълумот ва равандҳои институтсионалие, ки дар онҳо фаъолият мекунад, тарзи ҳуҷҷатгузории хатарҳо, имкони пайгирии қарорҳо, татбиқи уҳдадориҳои ахлоқӣ ва ҳуқуқӣ ва механизмҳои ислоҳ ё эътирозро ҳангоми ошкор шудани мушкил меомӯзад.
Объекти аудит танҳо алгоритм нест
Мафҳуми «иҷтимоӣ-техникӣ», ки дар маркази таҳқиқот қарор дорад, нишон медиҳад, ки системаи зеҳни сунъӣ танҳо аз модели математикӣ иборат нест. Модел дар якҷоягӣ бо маълумоти омӯзиш ва истифода, зерсохтори нармафзор, тарҳи маҳсулот, қароргирандагони инсонӣ, тақсими масъулият дар дохили ташкилот, таъминкунандагон, қонунгузорӣ, корбарон ва шахсони аз система таъсирпазир фаъолият мекунад. Аз ин рӯ, ҳатто агар модел аз нигоҳи техникӣ мувофиқи интизор кор кунад, амалияҳои ҷамъоварии маълумот, ҷараёни кори инсон–AI, низоми ҳавасмандсозӣ ё набудани механизми эътироз метавонанд мушкили идоракуниро ба вуҷуд оранд.
Ҳисоботдиҳӣ, танҳо ба саволи «ҳангоми хато кӣ гунаҳкор аст?» маҳдуд намешавад. Дар таҳқиқот ҳисоботдиҳӣ бо имкони шарҳи қарорҳо, муайян кардани масъулиятҳо, санҷидани система, эътирози шахсони таъсирдида ба қарорҳо ва пайвастани мушкилоти ошкоршуда ба натиҷаҳои ислоҳӣ алоқаманд аст.
Қобилияти аудитшавӣ (auditability), маҷмӯи хусусиятҳоест, ки ба аудитор имкон медиҳанд дар бораи система ва равандҳои атрофи он далелҳои боэътимод ҷамъоварӣ кунад. Ҳуҷҷатгузорӣ, пайгиришавии сабтҳо, маълум будани манбаи маълумот, имкони санҷиши роҳҳои қарор ва дастрасии зарурии техникӣ/институтсионалӣ ҷузъҳои ин қобилият мебошанд.
Қобилияти эътироз (contestability), имкони институтсионалӣ мебошад, ки қарореро, ки аз ҷониби зеҳни сунъӣ ё бо дастгирии он қабул шудааст, мавриди пурсиш қарор дода, дар ҳолати зарурӣ аз нав арзёбӣ кардан мумкин аст.
Ислоҳ ё ҷуброн (redress), маънои мавҷуд будани механизми воқеиро дорад, ки на танҳо мушкилро ошкор мекунад, балки барои бартараф кардани зарар ё номутобиқати ошкоршуда равона шудааст.
Аудити AI аз идоракунии хатар, арзёбии таъсири ахлоқӣ ва мониторинги мутобиқат чӣ фарқ дорад?
| Амалия | Саволи асосӣ | Ҷиҳати фарқ аз аудити AI |
|---|---|---|
| Идоракунии хатарҳои AI | Кадом хатарҳо вуҷуд доранд ва чӣ гуна онҳоро коҳиш додан мумкин аст? | Аудит месанҷад, ки оё хатарҳои муайяншуда воқеан идора, ҳуҷҷатгузорӣ, пайгирӣ ва бо назоратҳои санҷишшаванда ҳал карда мешаванд ё не. |
| Арзёбии таъсири ахлоқӣ | Кадом зарарҳо ва ихтилофҳои арзишӣ метавонанд ба миён оянд? | Аудит мепурсад, ки оё принсипҳои ахлоқӣ ба назоратҳои воқеӣ, сохторҳои масъулият, ҳуҷҷатгузорӣ ва механизмҳои ислоҳӣ табдил дода шудаанд ё не. |
| Мониторинги мутобиқат | Оё ба қоидаи муайян риоя мешавад? | Доираи аудити AI метавонад танҳо бо қоидаҳои муайян маҳдуд набошад; шаффофият, адолат, шарҳпазирӣ, назорати инсонӣ, масъулияти институтсионалӣ ва ислоҳ низ метавонанд арзёбӣ шаванд. |
| Аудити AI | Оё система ва ташкилот интизориҳои ҳуқуқӣ, ахлоқӣ, техникӣ ва ҳисоботдиҳиро ба таври санҷишшаванда иҷро мекунанд? | Кӯшиш мекунад арзёбии техникиро бо идоракунии институтсионалӣ ва ҳисоботдиҳие, ки натиҷаи воқеӣ ба бор меорад, пайванд диҳад. |
Чаро назарияи институтсионалӣ дар маркази таҳқиқот аст?
Назарияи институтсионалӣ, рафтори ташкилотҳоро танҳо бо самаранокии техникӣ шарҳ намедиҳад. Он эътироф мекунад, ки ташкилотҳо инчунин аз қонунгузорӣ, меъёрҳои касбӣ, интизориҳои иҷтимоӣ, одатҳои соҳавӣ ва талош барои қонуният шакл мегиранд. Ин чаҳорчӯба барои фаҳмидани он истифода мешавад, ки чаро як стандарти аудит дар як ташкилот рафторро воқеан тағйир дода метавонад, аммо дар ташкилоти дигар танҳо зоҳиран татбиқ мешавад.
Қонуният, ба он вобаста аст, ки рафтори ташкилот аз ҷониби танзимгарон, муҳитҳои касбӣ, муштариён ё ҷомеа қобили қабул ва муносиб шуморида мешавад. Ташкилот метавонад принсипҳои ахлоқии AI ё барномаи аудитро на танҳо барои коҳиши воқеии хатар, балки барои дастгирии симои «ташкилоти масъул» қабул кунад. Таҳқиқот ин эҳтимолро худкор ҳамчун нияти бад шарҳ намедиҳад; он меомӯзад, ки ҳавасмандкуниҳои институтсионалӣ чӣ гуна вазифаи аудитро тағйир дода метавонанд.
Ҷудошавии институтсионалӣ ё decoupling чист?
Ҷудошавии институтсионалӣ (decoupling), ҳолатест, ки ташкилот сиёсат, стандарт ё сохтори расмии аудитро қабул мекунад, аммо ин сохтор қарорҳо ва рафтори ҳаррӯзаро ба таври маънодор маҳдуд намекунад. Масалан, доштани тартиби аудити AI худ аз худ ҳисоботдиҳии қавиро маъно надорад; агар натиҷаҳои аудит нодида гирифта шаванд, амали ислоҳӣ ҳатмӣ набошад ё аудитор ба системаи воқеӣ дастрасӣ надошта бошад, сохтори расмӣ ва амалияи воқеӣ метавонанд аз ҳам ҷудо шаванд.
Изоморфизми институтсионалӣ чӣ маъно дорад?
Изоморфизми институтсионалӣ (institutional isomorphism), мафҳумест, ки қабул кардани сиёсат ва сохторҳои ба ҳам монандро аз ҷониби ташкилотҳо бо гузашти вақт шарҳ медиҳад. Дар назарияи институтсионалие, ки таҳқиқот ба он такя мекунад, се навъи фишор муҳим аст:
- Фишорҳои маҷбурӣ: аз қонунгузорӣ, мақомоти танзимкунанда ё уҳдадориҳои ҳуқуқӣ сар мезананд.
- Фишорҳои меъёрӣ: аз ташкилотҳои касбӣ, низомҳои сертификатсия, таҳсилот ва стандартҳои касбӣ бармеоянд.
- Фишорҳои тақлидӣ: дар шароити номуайянӣ аз он ба вуҷуд меоянд, ки ташкилотҳо амалияҳои ташкилотҳои дигари соҳаи худро намуна мегиранд.
Ин фишорҳо метавонанд амалияҳои аудитро густариш диҳанд; аммо сохтани сохторҳои монанди аудит аз ҷониби ташкилотҳо маънои онро надорад, ки онҳо ба як дараҷа самараноканд. Яке аз фарқгузориҳои муҳими таҳқиқот фарқи байни «ҳамгароӣ дар шакл» ва «ҳисоботдиҳии воқеӣ дар вазифа» мебошад.
Фарқи байни навиштани принсипҳои ахлоқӣ ва аудитшаванда кардани онҳо
Принсипҳое чун «одил бош», «шаффоф бош», «ҳуқуқи инсонро эҳтиром кун» метавонанд роҳнамо бошанд; аммо таҳқиқот таъкид мекунад, ки чунин принсипҳои сатҳи баланд худ аз худ ҳисоботдиҳӣ эҷод намекунанд. Аудити ахлоқмеҳвар, мекӯшад арзишҳои абстрактиро ба равандҳои санҷишшаванда табдил диҳад. Ин табдил меъёрҳои арзёбӣ, ҳуҷҷатгузорӣ, нақшҳои масъул, тартиботи санҷиш, иштироки ҷонибҳои манфиатдор ва ҳангоми зарурат механизмҳои ислоҳиро талаб мекунад.
Масалан, «адолат» мафҳуме нест, ки бо як метрикаи техникӣ худкор ҳал шавад. Меъёри муносиб барои адолат метавонад ба заминаи истифода, гурӯҳҳои эҳтимолан таъсирпазир ва интизориҳои ҳуқуқӣ/ахлоқӣ вобаста бошад. Аз ин рӯ, таҳқиқот маҳдуд кардани арзёбии ахлоқӣ ба як метрикаи моделро нокифоя мешуморад.
Чаро танҳо шаффофият кофӣ нест?
Шаффофият, намоёние фароҳам меорад, ки санҷиши система ва ташкилотро имконпазир месозад; аммо намоёнӣ худ аз худ ҳисоботдиҳӣ нест. Ҳатто агар ҳуҷҷатҳои модел нашр шуда бошанд, агар ниҳоди мустақил санҷиш гузаронда натавонад, шахси таъсирдида ба қарор эътироз карда натавонад ё вайронкунии ошкоршуда оқибат надошта бошад, таъсири идоракунии шаффофият метавонад маҳдуд бимонад.
Шарҳпазирӣ, ба қобилияти тавлиди шарҳи фаҳмо дар бораи рафтори система ё қарорҳои муайян дахл дорад. Пайгиришавӣ бошад, маънои имкони пайгирии маълумот, қарорҳо, тағйироти модел ва қадамҳои равандро ба қафо дорад. Таҳқиқот ин мафҳумҳоро шартҳои имконпазиркунандаи аудит мешуморад, на ҳадафи ниҳоӣ.
Омодагӣ ба аудит ё audit-readiness чист?
Омодагӣ ба аудит (audit-readiness), қобилияти институтсионалии васеътар аз ҷамъоварии саросемавии ҳуҷҷатҳо дар рӯзи аудит мебошад. Он маънои пешакӣ сохтани зерсохтори техникӣ ва ташкилӣ барои пайгирии мунтазами манбаи маълумот, қарорҳои таҳияи модел, сабтҳои хатар, тағйирот, санҷишҳо ва масъулиятҳо дар тамоми давраи ҳаёти системаро дорад.
Адабиёти дар манбаъ синтезшуда нишон медиҳад, ки абзорҳои нокифояи аудит, мушкилоти ҳамкорпазирӣ ва ҳуҷҷатгузории нопурра аудитро душвор мекунанд. Аз ин рӯ, омодагӣ ба аудит танҳо тартибот нест; он қобилиятест, ки бо тақсимоти захираҳо, зерсохтори нармафзор, фарҳанги ҳуҷҷатгузорӣ ва тарҳи идоракунӣ шакл мегирад.
Фарқи Аудити Дохилӣ ва Аудити Мустақили Тарафи Сеюм Чист?
Аудити дохилии AI ба шарофати наздикӣ ба системаҳои ташкилот, ҷараёнҳои маълумот ва қарорҳои таҳия хатарҳоро барвақт муайян мекунад ва омӯзиши пайвастаи институтсионалиро дастгирӣ мекунад; аудити мустақили тарафи сеюм бошад, тавассути санҷиши беруна коҳиш додани бархӯрди манфиатҳо ва таҳкими эътимоднокӣ дар назди ҷомеаро ҳадаф мегирад. Таҳқиқот ин ду равишро алтернатива не, балки механизмҳои идоракунии ҳамдигарро пуркунанда мешуморад.
| Андоза | Аудити дохилӣ | Аудити мустақили тарафи сеюм |
|---|---|---|
| Қувваи асосӣ | Дастрасии баланд ба системаҳои дохилӣ, хатҳои маълумот, қарорҳои тарҳрезӣ ва равандҳо. | Санҷиши мустақилтар аз беруни ташкилот ва эътимоднокии беруна. |
| Истифодаи асосӣ | Муайянкунии барвақти хатар, ҳуҷҷатгузорӣ, омодагӣ ба аудит ва омӯзиши пайваста. | Тасдиқи мустақил, манфиати ҷамъиятӣ ва назорати берунии қарорҳои дорои таъсири баланд. |
| Хатари асосӣ | Фишори роҳбарият, бархӯрди манфиатҳо ва бартарӣ додани обрӯи ташкилот бар ҳисоботдиҳӣ дар назди ҷомеа. | Таъсири муштарӣ, мушкили дастрасӣ ба система/маълумот, сирри тиҷоратӣ, норасоии ваколат ва вобастагӣ аз маблағгузорӣ. |
| Шарти самаранокӣ | Стандартҳои равшан, салоҳияти дохилӣ, ҳуҷҷатгузорӣ ва вокуниши воқеӣ ба натиҷаҳои аудит. | Ваколати ҳуқуқӣ, дастрасӣ ба маълумот, салоҳияти методологӣ, муҳофизат аз фишори иқтисодӣ/сиёсӣ ва механизми натиҷа, ки ба бозёфтҳо пайваст аст. |
Саволи «Аудиторҳоро кӣ аудит мекунад?»
Таҳқиқот аудиторро худкор ҳамчун мақоми бетараф ва бенуқсон қабул намекунад. Касбигардонӣ ва тиҷоратикунонии хизматрасониҳои аудит метавонад мушкилоти нав, аз ҷумла тафовути сифат, фишори муштарӣ ё аудитҳое, ки танҳо қонуният тавлид мекунанд, ба вуҷуд орад. Аз ин рӯ, аккредитатсияи аудиторҳо, стандартҳои аудит, низомҳои бақайдгирӣ ва назорати худи ташкилотҳои аудиторӣ ҳамчун қисми зерсохтори идоракунии оянда муҳокима мешаванд.
Аудити қуттии сиёҳ чист?
Аудити қуттии сиёҳ (black-box auditing), равишест, ки ҳангоми набудани дастрасии аудитор ба ҳамаи параметрҳои дохилии модел ё коди манбаъ, бо гузаронидани санҷишҳои низомманд бар вурудҳо ва баромадҳои система мекӯшад дар бораи намунаҳои табъизӣ ё зараровар далел ҷамъ кунад. Адабиёти дар манбаъ овардашуда нишон медиҳад, ки ҳатто бе дастрасии пурраи дохилӣ метавон далели аз нигоҳи идоракунӣ муҳим тавлид кард; аммо ин маънои онро надорад, ки ин усул ҷойгузини шаффофияти пурра мебошад.
Чаро аудит бояд вобаста ба соҳа тағйир ёбад?
Таҳқиқот ин назарро дастгирӣ намекунад, ки як рӯйхати ягонаи универсалии санҷиш барои ҳамаи соҳаҳои истифодаи AI кофӣ бошад. Навъи хатар, шахсони эҳтимолан таъсирпазир, баргардонидашавии қарор, чаҳорчӯбаи танзимӣ ва чораҳои зарурии муҳофизат вобаста ба соҳа фарқ мекунанд.
| Соҳа | Самтҳои аудит, ки дар манбаъ муҳокима шудаанд |
|---|---|
| Ба кор қабул кардан | Табъиз, асоснокшавии натиҷаҳои модел, шарҳ ва имкони эътироз/ҷуброн. |
| Маориф | Муносибати одилона бо донишҷӯён, шарҳпазирии пешгӯиҳо ва имкони эътироз ба таснифоти автоматии хатар. |
| Молия | Скоринги қарзӣ, ошкоркунии қаллобӣ, муомилоти алгоритмӣ, профилсозии хатари муштарӣ, сифати маълумот ва мутобиқати танзимӣ. |
| Тандурустӣ | Дақиқӣ, ғаразнокӣ, шарҳпазирӣ, амнияти бемор ва масъулияти касбӣ дар системаҳои дастгирии қарорҳои клиникӣ. |
| Идоракунии давлатӣ | Риояи тартиб, ҳифзи ҳуқуқҳо ва ҳисоботдиҳӣ дар қарорҳои кумак/мутобиқат, андоз, мақомоти ҳифзи ҳуқуқ ва равандҳои автоматии монанд. |
| Дезинформатсия | Равишҳои байнисоҳавии аудит, ки таҳлили ахлоқӣ, амнияти киберӣ ва саводнокии расонаиро муттаҳид мекунанд. |
| Устуворӣ ва ESG | Ворид кардани истеъмоли энергия, партовҳои карбон ва таъсирҳои берунии васеътари экологӣ ба идоракунии AI. |
Ин мисолҳои соҳавӣ аудитҳои алоҳидаи саҳроие нестанд, ки худи таҳқиқот анҷом дода бошад. Онҳо нишон медиҳанд, ки адабиёти дар баррасӣ таҳлилшуда кадом хатарҳо ва ҳадафҳои аудитро барҷаста мекунад.
Чаро салоҳияти касбӣ ҷузъиёти техникӣ нест?
Аудитори AI метавонад танҳо бо дониши классикии аудити молиявӣ ё равандӣ қонеъ нашавад. Таҳқиқоти дар манбаъ синтезшуда ба зарурати дониши байнисоҳавӣ оид ба манбаи маълумот, таҳияи модел, усулҳои кафолати AI, хатари ахлоқӣ, ҳуқуқ ва идоракунӣ ишора мекунанд. Агар аудитор натавонад аз нигоҳи техникӣ арзёбӣ кунад, ки система чӣ мекунад, раванде ба вуҷуд омада метавонад, ки рӯйхатҳои расмии санҷишро пур мекунад, аммо хатарҳои воқеиро намесанҷад.
Аз ин рӯ, салоҳияти касбӣ дар чаҳорчӯбаи институтсионалии таҳқиқот аз як «норасоии малака»-и инфиродӣ фаротар меравад. Барномаҳои таълимӣ, сертификатсия, стандартҳои касбӣ ва иқтидори техникии ташкилотҳои аудиторӣ ҷузъҳои зерсохтори идоракунӣ мебошанд.
Усул ва Натиҷаҳои Таҳқиқот
Тарҳи таҳқиқот
Таҳқиқот аз баррасии сохторёфтаи адабиёт истифода кардааст. Ҳадаф муттаҳид кардани он аст, ки аудити AI ҳамчун механизми идоракунӣ чӣ гуна мафҳумсозӣ ва ба амал табдил дода шудааст; махсусан тавассути андозаҳои тарҳи институтсионалӣ, мустақилият, стандартонӣ, иқтидори касбӣ ва иҷро.
| Унсур | Маълумоти дар манбаъ гузоришшуда |
|---|---|
| Шумораи таҳқиқоти баррасишуда | 71 таҳқиқоти аз тақризи ҳамтоён гузашта. |
| Давраи нашр | 2020–2025. |
| Пойгоҳҳои маълумот | Scopus, Web of Science ва ProQuest. |
| Фарогирии фаннӣ | Муҳосибот, аудит, системаҳои иттилоотӣ, ҳуқуқ, ахлоқ ва идоракунӣ. |
| Скрининг | Баррасии унвон ва хулоса, баъдан арзёбии матни пурра. |
| Таҳлил | Синтези мавзӯии тафсирӣ; рамзгузорӣ, муқоиса ва гурӯҳбандии мафҳумҳои такроршаванда ба мавзӯъҳои васеътар. |
| Чаҳорчӯбаи таҳлилӣ | Назарияи институтсионалӣ. |
Меъёрҳои дохилкунӣ
Мувофиқи манбаъ, таҳқиқот агар мустақиман бо аудити AI, аудити алгоритмӣ, аудити ахлоқмеҳвар, аудитшавӣ, ҳисоботдиҳӣ, шаффофият, назорат ё идоракунии AI алоқаманд бошанд, ба баррасӣ дохил карда шудаанд.
Меъёрҳои хориҷкунӣ
Таҳқиқоте, ки истифодаи AI-ро умуман муҳокима мекунанд, вале бо аудит ё идоракунӣ робитаи возеҳ надоранд; таҳқиқоте, ки танҳо ба иҷрои техникии модел тамаркуз мекунанд ва андозаи ҳисоботдиҳӣ надоранд; ва таҳқиқоте, ки барои назорати AI робитаи кофии консептуалӣ ё эмпирикӣ нишон намедиҳанд, аз доира хориҷ карда шудаанд.
Мантиқи ҷустуҷӯи Boolean
Гузориш мешавад, ки дар се пойгоҳи маълумот бо мутобиқсозии хурди синтаксисӣ ҳамон мантиқи асосии ҷустуҷӯ истифода шудааст:
Истилоҳҳои AI: "artificial intelligence" OR AI OR "machine learning" OR "algorithmic systems"
Истилоҳҳои аудит: "audit" OR "algorithmic audit" OR "AI audit" OR "technical audit" OR "ethical audit" OR "risk audit" OR "compliance audit"
Истилоҳҳои идоракунӣ: "governance" OR "AI governance" OR "technology governance" OR "oversight" OR "accountability" OR "risk management" OR "transparency" OR "ethical compliance" OR "regulatory compliance"
Ин се гурӯҳи мафҳумҳо бо оператори AND якҷо карда шудаанд. Ба ин тартиб ҳадаф он буд, ки ҷустуҷӯ на танҳо адабиёти васеъ бо калимаи «AI», балки буриши AI + аудит + идоракуниро фаро гирад.
Синтези мавзӯӣ чӣ гуна кор мекунад?
Синтези мавзӯӣ ба ҷои коҳиш додани таҳқиқоти гуногун ба як рақами иҷро, ба муайян кардани мафҳумҳои такроршаванда ва намунаҳои институтсионалӣ асос меёбад. Нашрияҳои интихобшуда дар ин таҳқиқот корҳои консептуалӣ, эмпирикӣ ва меъёриро дар бар мегиранд. Ғояҳои такроршаванда дар матн рамзгузорӣ, муқоиса ва зери мавзӯъҳои васеътар муттаҳид карда шудаанд.
Оилаҳои асосии мавзӯъҳои пайдошуда дар манбаъ инҳоянд:
- зерсохтори ҳисоботдиҳӣ,
- аудити ахлоқмеҳвар ва ҳуқуқмеҳвар,
- омодагӣ ба аудити дохилии ташкилот,
- назорати тарафи сеюм ва мустақил,
- хатарҳои аудити соҳавӣ,
- иқтидори касбӣ,
- стандартонӣ ва касбигардонӣ,
- мушкилоти татбиқ ва норасоии иҷро.
Синтези асосии баррасӣ: аудит аз назорати техникӣ ба зерсохтори идоракунӣ густариш меёбад
Муҳимтарин хулосаи таҳқиқот ин аст, ки фаҳмидани аудити AI танҳо ҳамчун амали техникии санҷиши дақиқии модел, иҷро ё як метрикаи адолат нокифоя аст. Равиши барҷаста дар баррасӣ зерсохтори васеътари идоракунӣ мебошад, ки арзёбии техникиро бо масъулияти институтсионалӣ, идоракунии хатар, арзишҳои ахлоқӣ, ҳуқуқи инсон, назорат ва равандҳои ислоҳӣ муттаҳид мекунад.
Ин густариш доираи аудитро низ тағйир медиҳад. Савол танҳо «модел дуруст кор мекунад?» нест. Саволҳои институтсионалӣ, аз қабили «чаро модел дар ин замина истифода мешавад?», «оё ҷараёни маълумот ва қарор пайгиришаванда аст?», «хатарҳоро кӣ идора мекунад?», «оё шахси таъсирдида ҳуқуқи эътироз дорад?», «агар натиҷаи аудит нодида гирифта шавад, чӣ мешавад?» низ қисми аудит мегарданд.
Чор мантиқи асосии идоракунӣ
| Мантиқи идоракунӣ | Маъно дар таҳқиқот | Чаро танҳо худи он кофӣ нест? |
|---|---|---|
| Шаффофият ва пайгиришавӣ | Имкони санҷидани рафтори система, роҳҳои қарор, ҳуҷҷатҳо ва ҷараёни маълумот. | Агар маълумоти шаффоф ба назорати воқеӣ, механизми эътироз ё ислоҳ пайваст нашавад, метавонад танҳо дар сатҳи шарҳ боқӣ монад. |
| Мустақилият | Ба қадри кофӣ ҳифз шудани аудитор аз манфиатҳои иқтисодӣ ё идоракунии ташкилоти аудитшаванда. | Агар ваколати ҳуқуқӣ, модели маблағгузорӣ, дастрасӣ ва назорати худи аудитор ҳал нашаванд, мустақилият метавонад танҳо як изҳороти касбӣ боқӣ монад. |
| Ҳамгироии ахлоқ ва ҳуқуқҳо | Табдил додани адолат, манъи табъиз, шаъну шарафи инсон ва ҳуқуқҳои асосӣ ба меъёрҳои аудит. | Арзишҳои ахлоқӣ метавонанд ба замина вобаста ва баҳсбарангез бошанд; як метрикаи техникӣ тамоми масъалаи меъёриро ифода карда наметавонад. |
| Стандартонӣ ва касбигардонӣ | Ягона кардани доираи аудит, далел, ҳисоботдиҳӣ ва интизориҳои сифат; сертификатсияи аудиторҳо ва рушди сохторҳои касбӣ. | Мавҷудияти стандарт худ аз худ иҷро ва тағйири воқеии рафторро таъмин намекунад. |
Audit-Washing Чист?
Audit-washing, истифодаи раванди аудите аз ҷониби ташкилот аст, ки санҷиши воқеии мустақил, возеҳии методологӣ ва натиҷаи ислоҳӣ намедиҳад, аммо ҳамчун нишонаи масъулият ва эътимоднокӣ пешниҳод мешавад. Таҳқиқот таъкид мекунад, ки дар шароити стандартҳои ғайриҳатмӣ, усулҳои ношаффоф ва заиф шудани мустақилият аз маблағгузории муштарӣ аудит метавонад ба ҷои тағйири рафтор танҳо сохтори рамзии тавлидкунандаи қонунияти институтсионалӣ гардад.
Audit-washing нишон медиҳад, ки чаро фарзияи «агар аудит гузаронида шуда бошад, пас мушкил нест» хатарнок аст. Мавҷудияти аудит ва қудрати идоракунии аудит як чиз нестанд. Агар аудитор ба маълумоти зарурӣ дастрасӣ надошта бошад, усули истифодашуда ошкор нашавад, ислоҳи мушкил ҳатмӣ набошад ё натиҷаи аудит танҳо барои маркетинг истифода шавад, ҳатто бо мавҷудияти зоҳирии аудит ҳисоботдиҳӣ метавонад маҳдуд бошад.
Мушкилоти асосие, ки аудити AI-ро маҳдуд мекунанд
| Мушкил | Таъсир ба аудит |
|---|---|
| Ношаффофии алгоритмӣ ва иҷтимоӣ-техникӣ | Ҷамъоварии далелро дар бораи он ки қарорҳо чӣ гуна тавлид мешаванд ва хатарҳо дар куҷо пайдо мешаванд, душвор мекунад. |
| Сирри тиҷоратӣ ва маҳдудиятҳои моликият | Метавонад дастрасии тарафҳои сеюмро ба модел, маълумот ё ҳуҷҷатҳои техникӣ маҳдуд кунад. |
| Стандартҳои пароканда | Метавонад муқоисапазирии аудитҳо ва пайдарҳамии интизориҳои сифатро коҳиш диҳад. |
| Таъхири танзим | Метавонад мутобиқ шудани сохторҳои мавҷудаи кафолатро ба суръати тағйири технология ва шаклҳои истифода душвор кунад. |
| Иҷрои заиф | Ҳатто агар мушкили воқеӣ ошкор шавад, тағйири рафтор ё натиҷаи ислоҳӣ ба вуҷуд наояд. |
| Номуайянии ахлоқӣ | Табдил додани мафҳумҳое чун адолат, шаъну шараф ё зарар ба нишондиҳандаҳои ягона ва универсалии ченшаванда душвор мегардад. |
| Камбуди малакаи касбӣ | Метавонад боис шавад, ки аудиторҳо моделҳои мураккаб ва хатҳои маълумотро ба таври кофӣ арзёбӣ карда натавонанд. |
| Номувофиқии манфиат ва ҳавасмандкунӣ | Метавонад ташкилотҳоро водор созад, ки ба ҷои коҳиши воқеии хатар обрӯ ё манфиати тиҷоратиро дар авлавият гузоранд. |
| Audit-washing | Метавонад боис шавад, ки аудит ба ҷои ҳисоботдиҳии воқеӣ қонунияти рамзӣ тавлид кунад. |
Зерсохтори идоракунии пешниҳодшуда барои оянда
Таҳқиқоти манбаъ бо такя ба адабиёт чанд самти ба ҳам алоқамандро барои табдил ёфтани аудити AI ба институти устувортар муайян мекунад:
- Стандартҳои ҳамоҳангшуда: равшан кардани доираи аудит, далели зарурӣ, уҳдадориҳои ҳисоботдиҳӣ ва интизориҳои ҳадди ақали сифат.
- Аккредитатсияи аудитор ва сертификатсияи касбӣ: дастгирии он ки аудиторҳо дар илмҳои маълумот, ҳуқуқ, ахлоқ, аудит ва идоракунӣ иқтидори кофии байнисоҳавӣ дошта бошанд.
- Экосистемаи аудити мустақил: сохтани сохторҳои институтсионалие, ки аз вобастагии аз ҳад зиёди аудитор ба манфиатҳои муштарӣ ё таҳиягари система пешгирӣ мекунанд.
- Низомҳои бақайдгирии аудитор: пайгиришаванда кардани он ки кӣ аудит гузаронидааст, кадом усулҳо истифода шудаанд ва натиҷаҳо ба чӣ гуна оқибатҳо овардаанд.
- Audit-by-design: ба ҷойи он ки зерсохтори ҳуҷҷатгузорӣ, пайгиришавӣ, шарҳпазирӣ ва мониторинг пас аз ба бозор баромадани маҳсулот илова шавад, онро аз марҳилаи таҳия ба тарҳ ворид кардан.
- Зерсохтори техникии ҳамкорпазир: таъмин кардани он ки абзорҳо, сабтҳо ва ҷузъҳои гуногуни давраи ҳаёт барои ҳадафҳои аудит ба таври муттасил якҷо карда шаванд.
- Арзёбиҳои таъсир бар асоси ҳуқуқҳо: махсусан дар соҳаҳои истифодаи дорои хатари баланд адолат, шаъну шарафи инсон, манъи табъиз ва ҳуқуқҳои асосиро ба раванди аудит пайвастан.
- Протоколҳои соҳавӣ: хатарҳои гуногуни ба кор қабулкунӣ, маориф, тандурустӣ, молия ё идоракунии давлатиро ба як рӯйхати умумии санҷиш маҷбур накардан.
- Таълими байнисоҳавӣ: дар гурӯҳҳои аудит саводнокии рақамӣ, дониши техникии AI, ҳуқуқ ва мулоҳизаи ахлоқиро муттаҳид кардан.
- Натиҷаҳои ба иҷро пайваст: барои мушкилоти ҷиддӣ механизмҳои воқеии натиҷа, аз ҷумла нақшаи беҳбудӣ, огоҳ кардани ҷонибҳои дахлдор, ҳуқуқи эътироз, тарҳрезии дубораи система ё дар ҳолатҳои зарурӣ боздоштани истифода эҷод кардан.
Audit-by-design чист?
Audit-by-design, қабул кардани аудитшавӣ ҳамчун талаботи тарҳ аз оғози раванди таҳия аст, на кӯшиши баъдтар аудитшаванда кардани системаи AI. Ин равиш нигоҳдории сабтҳои маълумот ва қарор, ҳуҷҷатгузорӣ, пайгирии тағйироти модел, шарҳпазирӣ ва ҷойгир кардани зерсохтори назорати доимиро дар давраи ҳаёти система ҳадаф мегирад.
Ин равиш аз модели «система тарҳрезӣ ва ба бозор бароварда мешавад, баъд аудитор ҳар чизеро, ки пайдо кунад, месанҷад» фарқ мекунад. Аз оғоз бояд фикр карда шавад, ки далели зарурӣ барои аудит аз ҷониби система тавлид ва ҳифз карда шавад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Адабиёт дастгирӣ мекунад, ки аудити AI на танҳо ҳамчун санҷиши техникӣ, балки торафт бештар ҳамчун зерсохтори иҷтимоӣ-техникии идоракунӣ мафҳумсозӣ мешавад.
- Шаффофият, мустақилият, ҳамгироии ахлоқӣ ва стандартонӣ мавзӯъҳои асосии такроршавандаи идоракунӣ мебошанд.
- Аудити дохилӣ ва аудити мустақили беруна бартарӣ ва маҳдудиятҳои гуногун доранд ва метавонанд ҳамчун равишҳои ҳамдигарро пуркунанда баррасӣ шаванд.
- Самаранокии аудити AI на танҳо аз усули санҷиши истифодашуда, балки аз ваколати институтсионалӣ, ҳавасмандкунӣ ва низоми иҷрое, ки аудит дар он ҷойгир аст, таъсир мегирад.
- Ношаффофӣ, стандартҳои пароканда, таъхири танзим, камбуди иқтидор ва иҷрои заиф монеаҳои муҳими аудити устувор мебошанд.
- Усулҳои аудит бояд ба замина ва соҳа ҳассос бошанд.
- Салоҳияти касбӣ ва таълими байнисоҳавӣ ҳамчун шартҳои муҳими институтсионалӣ шудани аудити AI намоён мешаванд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Наметавон хулоса кард, ки ҳамаи 71 таҳқиқот як модели аудитро дастгирӣ мекунанд.
- Нишон дода нашудааст, ки як равиши муайяни аудити AI аз дигарон аз ҷиҳати оморӣ бартарӣ дорад.
- Баррасӣ мета-таҳлил нест; андозаи таъсири муттаҳидшуда, фосилаи эътимод ё арзиши p ҳисоб карда нашудааст.
- Натиҷаи аслии миқдорие вуҷуд надорад, ки аудит зарари AI-ро ба як фоизи муайян коҳиш медиҳад.
- Нишон дода нашудааст, ки аудити тарафи сеюм дар ҳар шароит бетараф ё кофӣ аст.
- Дастгирӣ намешавад, ки танҳо шаффофият адолат ё ҳисоботдиҳиро кафолат медиҳад.
- Наметавон хулоса кард, ки як стандарти глобалии аудит барои ҳамаи соҳаҳо ва истифодаҳо кофӣ аст.
Оё дар манбаъ муодила ва модели оморӣ ҳаст?
Дар таҳқиқоти манбаъ муодилаи илмӣ, модели регрессия, формулаи мета-таҳлил, ҳисоби андозаи таъсир ё санҷиши аҳаммияти оморӣ гузориш нашудааст. Ҳастаии миқдории таҳқиқот корпуси адабиёт аз 71 таҳқиқот ва давраи нашри 2020–2025 мебошад. Аз ин рӯ, ба версияи Verianla формулаҳои математикӣ ё оморҳое, ки дар манбаъ нестанд, илова карда нашудаанд.
Ҳудудҳои такроршавандагии усули баррасӣ
Манбаъ мантиқи ҷустуҷӯи Boolean, пойгоҳҳои маълумот, фосилаи вақт ва меъёрҳои асосии дохилкунӣ/хориҷкуниро медиҳад; ин қисми муҳими усулро намоён мекунад. Бо вуҷуди ин, дар PDF шумораи сабтҳои ибтидоӣ аз ҳар пойгоҳи маълумот, теъдод ва тарзи хориҷ кардани сабтҳои такрорӣ, санаи дақиқи ҷустуҷӯ, шумора ва сабабҳои хориҷкунии матни пурра, диаграммаи ҷараёни монанди PRISMA, абзори алоҳидаи арзёбии сифат барои таҳқиқот ё ченаки эътимоднокии байни рамзгузорон гузориш нашудааст. Ин камбудиҳо натиҷаҳои таҳқиқотро худкор беэътибор намекунанд, аммо барои як муҳаққиқи дигар такрори дақиқи ҳамон корпуси 71 таҳқиқотро душвор месозанд.
Маҳдудияти дигари пайгиришавӣ ин аст, ки рӯйхати адабиёти PDF бо сабти рақами 62 анҷом меёбад, дар ҳоле ки бахши усул корпуси ниҳоии 71 таҳқиқотро гузориш медиҳад. Азбаски рӯйхати адабиёт манбаъҳои заминавии пеш аз 2020, аз ҷумла назарияи институтсионалиро низ дар бар мегирад, интизор нест, ки рӯйхати адабиёт ва корпуси баррасӣ як рӯйхат бошанд. Бо вуҷуди ин, азбаски замимаи алоҳидаи 71 таҳқиқоти дохилшуда дода нашудааст, танҳо аз рӯи PDF ҳамаи аъзои корпусро дақиқ мутобиқ кардан имконнопазир аст.
Ёддошти муҳим дар бораи манбаи бозпасгирифташуда
Дар рӯйхати адабиёти манбаъ барои таҳқиқоти [31], ки аз ҷониби Biswas дар соли 2025 нашр шудааст, қайди бозпасгирии соли 2026 ба таври возеҳ нишон дода шудааст. Матни асосӣ ба ҳамон таҳқиқот дар баҳси аудити ахлоқмеҳвар ва «шаффофияти техникӣ» истинод мекунад. Мақолаи манбаъ алоҳида гузориш намедиҳад, ки таҳқиқоти бозпасгирифташуда аз синтези мавзӯӣ хориҷ карда шудааст ё не ва агар хориҷ карда шуда бошад, синтез тағйир ёфтааст ё не. Аз ин рӯ, ин истинод набояд ҳамчун далели мустақил ва қатъӣ аз дигар далелҳои баррасӣ истифода шавад.
Ҷиҳатҳои қавии таҳқиқот
- Баррасии аудити AI на танҳо дар сатҳи санҷиши техникӣ, балки ҳамчун масъалаи идоракунӣ, ки дар он ташкилот, ҳуқуқ, ахлоқ ва сохторҳои касбӣ якҷо кор мекунанд.
- Муқоисаи ҷиҳатҳои қавӣ ва заифи аудити дохилӣ ва аудити мустақил.
- Муҳокимаи он ки худи аудитор низ бояд ҳисоботдиҳанда бошад.
- Намоён кардани фарқи байни шаффофият ва ҳисоботдиҳии воқеӣ.
- Пайвастани самаранокии аудит ба заминаи соҳавӣ ва давраи ҳаёти система.
- Синтези якҷояи роҳҳои институтсионалии ҳамдигарро пуркунанда барои оянда, аз ҷумла стандарт, аккредитатсия, сабтҳои аудит, audit-by-design, арзёбии ҳуқуқмеҳвар ва иҷро.
Тафсири дурусти натиҷаҳо
Паёми асосии таҳқиқот ин нест, ки «аудити бештар барои AI ҳамаи мушкилотро ҳал мекунад». Хулосаи дурусттар ин аст, ки аудит танҳо ҳангоми мавҷудияти дастрасии воқеӣ, возеҳии методологӣ, мустақилият, салоҳияти касбӣ ва қудрати институтсионалие, ки бозёфтҳоро ба оқибатҳо мепайвандад, метавонад ба механизми муассири ҳисоботдиҳӣ табдил ёбад. Як нишони аудит дар шароити гуногуни институтсионалӣ метавонад назорати воқеӣ ё танҳо мутобиқати рамзиро ба вуҷуд орад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Auditing as a Governance Mechanism for Artificial Intelligence: Institutional Design, Accountability, and Ethical Oversight
Муаллиф: Alexander Oluka.
Муассиса: Regent Business School, Honoris United Universities, Durban 4001, South Africa.
Саҳми баробар: Таҳқиқот якмуаллифӣ аст; изҳороти алоҳидаи саҳми баробар вуҷуд надорад.
Муаллифи масъул: PDF нишонии почтаи электронии институтсионалии муаллифи ягонаеро медиҳад; азбаски нишонаи алоҳидаи corresponding-author ба таври равшан нишон дода нашудааст, мақоми иловагии тасдиқнашуда дода нашудааст.
Навъи мақола: Review; баррасии сохторёфтаи адабиёт.
Маҷалла: AI for Society; шакли кӯтоҳшудаи нашр дар PDF — AI Soc.
Ношир: MDPI, Basel, Switzerland.
Ҷилд / шумора / рақами мақола: 1 / 1 / 4.
DOI: 10.3390/aisoc1010004.
Санаи қабул: 17 апрели 2026.
Санаи бозбинӣ: 27 майи 2026.
Санаи пазируфтан: 26 июни 2026.
Санаи нашр: 9 сентябри 2026.
Муҳаррири академӣ: Sandro Serpa.
Вазъи тақриз: Сабти нашри манбаъ мақолаи маҷаллаи нашршударо бо санаҳои қабул, бозбинӣ ва пазируфтан нишон медиҳад; он ҳамчун preprint пешниҳод нашудааст.
Иҷозатнома: PDF-и манбаъ нишон медиҳад, ки таҳқиқот бо иҷозатномаи Creative Commons Attribution (CC BY) дастрасии кушода дорад.
Сабти расмии нашр: https://www.mdpi.com/3042-9692/1/1/4
Маблағгузорӣ: Муаллиф гузориш медиҳад, ки маблағгузории беруна гирифта нашудааст.
Кумитаи ахлоқ: Татбиқ намешавад.
Ризоияти огоҳона: Татбиқ намешавад.
Дастрасии маълумот: Гузориш мешавад, ки дар таҳқиқот маълумоти нав тавлид ё таҳлил нашудааст; таҳқиқот ба баррасии сохторёфтаи адабиёти нашршуда асос меёбад.
Сипосгузорӣ / истифодаи абзор: Муаллиф гузориш медиҳад, ки ҳангоми омодасозии таҳқиқот Grammarly барои таҳрири забонӣ истифода шудааст ва натиҷа аз ҷониби муаллиф бозбинӣ ва таҳрир шудааст; масъулияти муҳтаво ба зиммаи муаллиф аст.
Бархӯрди манфиатҳо: Муаллиф изҳор мекунад, ки бархӯрди манфиатҳо вуҷуд надорад.
Саҳмҳои муаллиф: Дар манбаъ изҳороти алоҳидаи CRediT ё саҳми муаллиф вуҷуд надорад; таҳқиқот якмуаллифӣ аст.
Усули асосӣ: Баррасии сохторёфта ва синтези мавзӯии тафсирии 71 таҳқиқот аз солҳои 2020–2025 аз пойгоҳҳои Scopus, Web of Science ва ProQuest.
Чаҳорчӯбаи таҳлилӣ: Назарияи институтсионалӣ; махсусан мафҳумҳои қонуният, ҷудошавии институтсионалӣ, фишорҳои маҷбурӣ/меъёрӣ/тақлидӣ ва касбигардонӣ барои тафсири арзиши идоракунии аудити AI истифода шудаанд.
Маҳдудияти асосии методологӣ: PDF ҷустуҷӯи Boolean ва мантиқи асосии интихобро медиҳад, аммо ҷараёни пурраи сабтҳои монанди PRISMA, шумораи ҷустуҷӯҳо аз рӯи пойгоҳи маълумот, санаи дақиқи ҷустуҷӯ, тафсилоти тоза кардани сабтҳои такрорӣ, арзёбии мустақили сифат ва эътимоднокии рамзгузоронро гузориш намедиҳад. Азбаски рӯйхати алоҳидаи 71 таҳқиқот вуҷуд надорад, корпуси ниҳоиро танҳо аз рӯйхати адабиёти PDF пурра аз нав сохтани мумкин нест.
Ёддошти сифати манбаъ: Рӯйхати адабиёт таҳқиқоти [31]-ро ҳамчун дар соли 2026 бозпасгирифташуда нишон медиҳад; гарчанде матни асосӣ ба ҳамон манбаъ истинод мекунад, таъсири бозпасгирӣ ба синтези мавзӯӣ алоҳида таҳлил нашудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд