

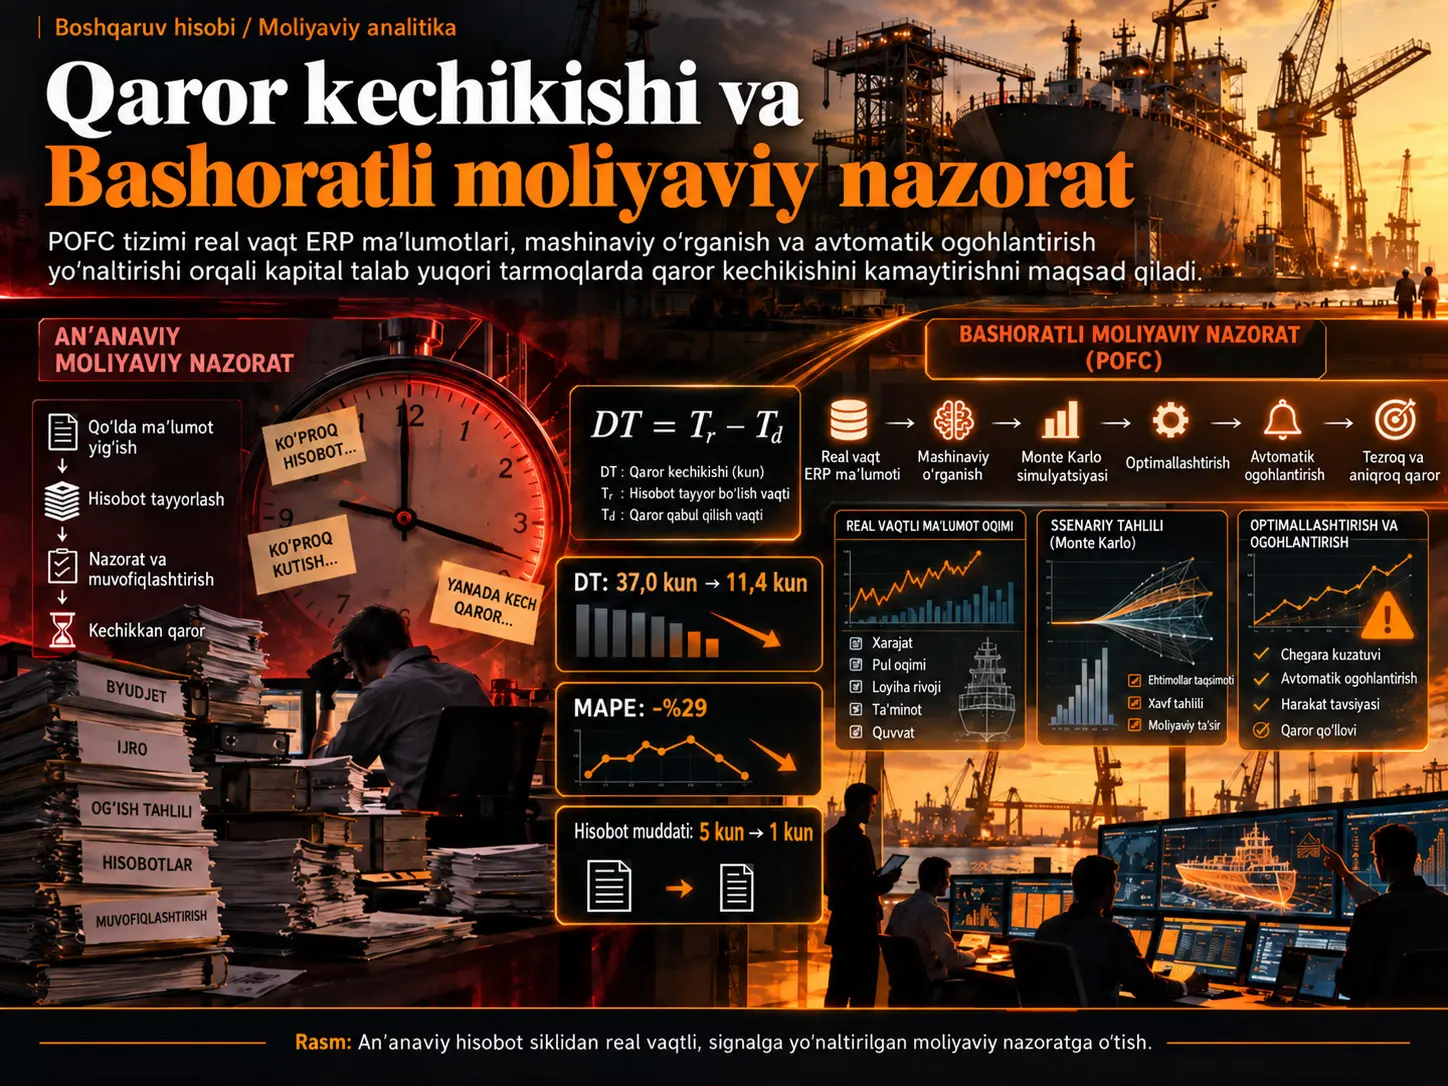
Decision Latency (Qaror kechikishi, DT), operatsion yoki moliyaviy muammo maʼlumotlarda ilk bor koʻrinadigan vaqt bilan vakolatli boshqaruv javobi beriladigan vaqt oʻrtasidagi muddatni oʻlchaydigan moliyaviy nazorat oʻzgaruvchisidir. Predictive Operational Financial Control (POFC) esa ushbu muddatni qisqartirish maqsadida real vaqt rejimidagi ERP maʼlumotlar oqimini, mashinaviy oʻrganish prognozlarini, Monte Carlo risk simulyatsiyasini, matematik optimallashtirishni, avtomatik ogohlantirishlarni yoʻnaltirishni va teskari aloqali model kalibrlashini olti bosqichli yopiq kontur tuzilmasida birlashtiruvchi moliyaviy nazorat arxitekturasidir.
Tadqiqot uch xil dalil darajasini taqdim etadi. Birinchi daraja 2023–2025 oraligʻida global dengiz muhandisligi xizmat tashkilotidagi Phase 1 joriy etilishidan olingan bevosita kuzatuvlardir. Bu yerda forecast MAPE-da %29 pasayish, hisobot tayyorlash vaqtining 5 kundan 1 kunga %81 qisqarishi va umumiy Decision Latency-ning 37,0 kundan 11,4 kunga taxminan %69 qisqarishi qayd etilgan. Ikkinchi daraja toʻrtta kapital sigʻimi yuqori sektorni ifodalovchi N=420 sintetik loyiha portfelidir. Uchinchi daraja esa 50.000 iteratsiyali Monte Carlo proyeksiyasidir.
Sintetik tahlilda qoʻlda nazorat ostida oʻrtacha DT 37,0 kun, POFC ostida 11,4 kundir. Farq 25,6 kun boʻlib, Welch t=40,22, p<0,001 va Cohen's d=3,77 sifatida qayd etilgan. DT bilan xarajatlarning oshib ketish nisbati oʻrtasidagi Pearson korrelyatsiyasi r=0,54. Biroq bu natijalar haqiqiy mustaqil dala replikatsiyasi emas; ular Phase 1 kuzatuvlaridan kalibrlangan sintetik maʼlumotlar asosida hosil qilingan.
Monte Carlo tahlilida USD 8 millionlik etalon loyiha uchun %5 dan yuqori xarajat oshishi ehtimoli qoʻlda nazoratda %67,1, POFC farazida %1,8 deb hisoblangan. P80 Estimate at Completion (EAC) qiymati USD 9,402 milliondan USD 7,847 millionga tushadi. Taxminan USD 1,555 millionlik bu farq kuzatilgan haqiqiy tejamkorlik emas, balki simulyatsiya farazlariga bogʻliq proyeksiyadir.
Moliyaviy nazorat nega kechikish muammosi sifatida koʻrib chiqiladi?
Anʼanaviy boshqaruv hisobi tizimlari asosan operatsiyalar amalga oshirilgandan keyin hisobot beradi. Hisob-faktura tizimga kiritiladi, oy yakuni yopiladi, maʼlumotlar oʻzaro muvofiqlashtiriladi, tafovut hisoboti tayyorlanadi, boshqaruv koʻrib chiqishi oʻtkaziladi va faqat shundan keyin qaror qabul qilinadi.
Bu jarayonda muammo faqat hisobotning toʻgʻri yoki notoʻgʻri ekanida emas. Hisobot toʻgʻri boʻlsa ham, tuzatuvchi qaror iqtisodiy hodisani qaytarish mumkin boʻlgan vaqt oynasi oʻtib ketganidan keyin qabul qilingan boʻlishi mumkin.
Kapital sigʻimi yuqori loyihalarda bu farq muhim, chunki katta xarajat majburiyatlari uzoq ishlab chiqarish sikllari, qatʼiy narxli shartnomalar, avans tushumlari, valyuta kursi xatari va koʻp qatlamli taʼminot zanjirlari ichida toʻplanadi. Ogʻishning ikkinchi haftada aniqlanishi bilan sakkizinchi haftada aniqlanishi bir xil nazorat imkoniyatini bermaydi.
Decision Latency nima?
Decision Latency — moliyaviy yoki operatsion signalning maʼlumotlarda ilk bor koʻrinadigan vaqti bilan boshqaruv ushbu signalga javob beradigan vaqt oʻrtasidagi farq. Bu oʻlchov faqat hisobot tezligini emas, maʼlumot yuzaga kelishidan boshqaruv reaksiyasigacha boʻlgan umumiy nazorat kechikishini nishonga oladi.
\[ DT=T_r-T_d \]
Bu yerda:
- \(DT\): Decision Latency; vaqt birligida ifodalangan qaror kechikishi.
- \(T_d\): ogʻish yoki risk signalining operatsion yoki moliyaviy maʼlumotlar oqimida ilk bor koʻringan vaqti.
- \(T_r\): vakolatli boshqaruv javobi sodir boʻlgan vaqt.
Matematik jihatdan \(T_r\) kechiksa va \(T_d\) oʻzgarmasa, DT kattalashadi. Signalni ertaroq aniqlash \(T_d\)-ni haqiqiy hodisaga yaqinlashtirishi mumkin; avtomatik ogohlantirish va qisqaroq tasdiqlash jarayoni esa \(T_r\)-ni oldinga surishi mumkin. POFC arxitekturasi har ikki tomondagi kechikishni kamaytirishni maqsad qiladi.
DT nega faqat hisobot tayyorlash vaqti emas?
Manbada Phase 1-da hisobot tayyorlash vaqti besh kundan bir kunga tushgani koʻrsatilgan. Biroq umumiy DT 37,0 kundan 11,4 kunga pasaygan. Bu farq muhim; chunki Decision Latency nafaqat hisobot yaratilishini, balki maʼlumotlarni qabul qilishdagi kechikish va boshqaruv reaksiyasi vaqtini ham qamrab oladi.
Nazariy asos: kibernetik nazorat
Tadqiqot DT-ni Ashby-ning Requisite Variety yondashuvi bilan bogʻlaydi. Kapital sigʻimi yuqori loyihalar valyuta kursi, yetkazib beruvchi samaradorligi, tartibga solish, dastur jadvalidagi siljish, CAPEX/OPEX tuzilmasi va undirish kabi koʻplab oʻzgaruvchilar tez oʻzgaradigan yuqori xilma-xillikli tizimlardir.
Oyda bir marta ishlaydigan nazorat konturi bu oʻzgarish tezligini yetarlicha namunalay olmasligi mumkin. Muallif talqiniga koʻra, POFC nazorat tizimining javob tezligini muhitdagi holat oʻzgarishi tezligiga yaqinlashtirishga urinib, ushbu strukturaviy nomuvofiqlikni kamaytiradi.
Principal-agent bogʻlanishi
Tadqiqot DT-ni axborot assimetriyasining vaqt oʻlchovi sifatida ham koʻrib chiqadi. Loyiha jamoasi xarajat muammosi belgilarini erta koʻrishi mumkin, moliya rahbariyati esa bu maʼlumotni faqat hisobot zanjiri tugagandan keyin koʻrishi mumkin. \(T_d\) bilan \(T_r\) oʻrtasidagi muddat ushbu maʼlumot boshqaruv nuqtai nazaridan foydalanish mumkin boʻlmagan oynani miqdoriy ifodalaydi.
POFC doirasi qanday ishlaydi?
POFC olti ketma-ket bosqichni yopiq konturda birlashtiradi. Birinchi va beshinchi bosqichlar ayniqsa kechikishni kamaytiradi, oʻrta bosqichlar qarorning analitik sifatini oshiradi va oltinchi bosqich amalga oshgan natijalarni yana modelga qaytaradi.
| Bosqich | Texnik usul | Moliyaviy nazorat funksiyasi |
|---|---|---|
| 1. Signalni ajratib olish | Real vaqt rejimidagi Oracle/SAP ERP integratsiyasi | CAPEX/OPEX ogʻishlari, pul oqimi anomaliyalari va debitorlik signallarini uzluksiz qabul qilish |
| 2. ML asosidagi prognoz | XGBoost, LSTM, gradient boosting | Xarajat va pul oqimining ehtimollik asosidagi istiqbolli prognozi |
| 3. Monte Carlo simulyatsiyasi | Stoxastik ssenariy modellashtirish | EAC taqsimoti va budjetdan oshish ehtimolini hisoblash |
| 4. Cheklovlarni optimallashtirish | Matematik dasturlash | Budjet, jadval va tartibga solish cheklovlari ostida amalga oshirilishi mumkin boʻlgan javoblarni baholash |
| 5. Ogohlantirishlarni yoʻnaltirish | Chegaraviy qiymatga asoslangan boshqaruv | Ogohlantirishlarni vakolatli qaror qabul qiluvchilarga avtomatik yetkazish |
| 6. Teskari aloqa va qayta kalibrlash | Yopiq konturli model yangilanishi | Amalga oshgan natijalar asosida prognoz modellari va ogohlantirish chegaralarini qayta sozlash |
Stage 1: real vaqt rejimida ERP signalini ajratib olish
POFC mavjud ERP tizimini almashtirish oʻrniga uning ustiga analitik qatlam sifatida joylashtiriladigan qilib ishlab chiqilgan. Phase 1 muhitida Oracle ERP asosiy tranzaksiya tizimi, Hyperion Financial Management konsolidatsiya tizimi va Power BI boshqaruv dashboard-i sifatida ishlatilgan.
ERP oqimidan pul oqimi, CAPEX/OPEX ogʻishlari, accounts receivable aging va loyiha budjeti samaradorligi kabi maʼlumotlar olinadi. Normallashtirish, kategorik kodlash va time-series decomposition dan soʻng maʼlumotlar analitik modulga uzatiladi.
Stage 2: mashinaviy oʻrganish bilan istiqbolli prognoz
Phase 1 analitik moduli Python platformasida scikit-learn, XGBoost va TensorFlow-dan foydalangan. LSTM modeli 12 oylik sirgʻaluvchi ERP tranzaksiya ketma-ketliklari bilan vaqt qatori xarajatlarini prognoz qilarkan, gradient-boosting modellari budjetdan oshish riskini tasniflaydi.
Texnik ilovada Phase 1 LSTM modeli ikki qatlamli tuzilma, har bir qatlamda 64 hidden unit, %20 dropout, Adam optimallashtirishi, 0,001 learning rate, batch size 32 va koʻpi bilan 100 epoch sifatida qayd etilgan. Early stopping patience qiymati 10 epoch.
Stage 3: Monte Carlo riskini miqdoriy baholash
Bitta EAC prognozi oʻrniga xarajat natijasining ehtimollik taqsimoti hosil qilinadi. Shu tariqa boshqaruv nafaqat “kutilayotgan xarajat qancha?” balki “muayyan budjet oshishining ehtimoli qancha?” degan savolga ham javob olishi mumkin.
Stage 4: cheklovlarni optimallashtirish
Prognoz qilingan risk aniqlangach, mumkin boʻlgan aralashuvlar budjet, jadval, taʼminot va shartnoma cheklovlari ostida baholanadi. Bu bosqich riskni aniqlashni amalda qoʻllash mumkin boʻlgan javob variantlari bilan bogʻlaydi.
Stage 5: ogohlantirishlarni yoʻnaltirish
Phase 1-da DSO asosidagi bazaviy chegara:
\[ Threshold=\mu_{DSO}+2\sigma_{DSO} \]
koʻrinishida qoʻllangan.
\(\mu_{DSO}\) kuzatilgan DSO taqsimotining oʻrtacha qiymatini, \(\sigma_{DSO}\) esa standart ogʻishini ifodalaydi. Qiymat oʻrtachadan ikki standart ogʻishdan yuqoriga chiqsa, tizim ogohlantirish yaratishi mumkin.
Bu chegara barcha sektorlar uchun universal tarzda tavsiya etilmaydi. Manba energetika infratuzilmasi kabi koʻproq oʻzgaruvchan kontekstlarda \(\mu+1,5\sigma\), aerospace kabi uzoq muddatli dasturlarda esa \(\mu+2,5\sigma\) turidagi turli chegaralarni taklif qiladi.
Stage 6: teskari aloqa va model drift nazorati
Amalga oshgan natijalar prognozlar bilan taqqoslanib, model qayta kalibrlanadi. Manba, shuningdek, 90 kunlik rolling forecast accuracy oʻquv baseline-iga nisbatan MAPE-da besh foiz punktidan koʻproq yomonlashsa, toʻliq model retraining-ni ishga tushirishni tavsiya qiladi.
Real vaqt maʼlumotlari oʻzi Decision Latency-ni bartaraf etadimi?
Yoʻq. Real vaqt rejimidagi ERP maʼlumotlarini qabul qilish \(T_d\) tomonidagi kechikishni kamaytirishi mumkin, biroq qaror huquqiy, xarid, operatsion va boshqaruv tasdiqlaridan oʻtishi kerak boʻlsa, \(T_r\) baribir kechikishi mumkin. Phase 1 tajribasi murakkab aralashuvlarda inson va boshqaruvga bogʻliq javob vaqti taxminan 5–15 kun boʻlib qolishi mumkinligini koʻrsatadi.
Ogohlantirishlardan charchash
Manbada dastlabki Stage 5 kalibrlashi haddan tashqari koʻp ogohlantirish yaratgani va boshqaruv ishonchiga salbiy taʼsir qilgani qayd etiladi. Shu sababli tizim toʻrtta boshqaruv protokolidan foydalanadi:
- Tier 1, Tier 2 va Tier 3 severity tasnifi.
- Haftalik false-positive koʻrib chiqish.
- Har bir loyiha uchun oylik Tier 2 ogohlantirishlari soni 10 dan oshsa, chegaralarni kengaytirish.
- 90 kunlik model drift monitoringi.
Maqola, shuningdek, Alert-to-Action Ratio (AAR) nomli boshqaruv koʻrsatkichini taklif qiladi. AAR yaratilgan ogohlantirishlarning necha foizi besh ish kuni ichida qayd etilgan boshqaruv aralashuviga olib kelganini oʻlchaydi. Manba Phase 1 tajribasiga tayangan holda %55–75 oraligʻini muvozanatli kalibrlash koʻrsatkichi sifatida taklif qiladi; bu oraliq mustaqil koʻp markazli validatsiyaga ega universal standart emasligi taʼkidlanishi kerak.
Oldindan vakolat berilgan javob rejasiga yondashuv
Manba kritik Tier 1 ogohlantirishlarida qayta-qayta huquqiy yoki boshqaruv tasdigʻini kutish oʻrniga, maʼlum chegaralar ichida oldindan vakolat berilgan aralashuv variantlarini belgilashni taklif qiladi. Masalan, jiddiy DSO ogʻishida toʻlovni ushlab turish, yetkazib beruvchini tekshirishni boshlash yoki CFO-ga 24 soat ichida avtomatik eskalatsiya kabi qadamlar oldindan tasdiqlanishi mumkin.
Bu taklif maqolaning kelajakdagi arxitektura rivoji yoʻnalishlaridan biridir; u Phase 1-da toʻliq miqyosda tasdiqlangan mustaqil natija emas.
Tadqiqot Usuli va Natijalari
Phase 1 haqiqiy dala konteksti
POFC-ning dastlabki qoʻllanilishi 2023–2025 oraligʻida global dengiz muhandisligi xizmat tashkilotining moliya funksiyasida amalga oshirilgan. Tashkilotning tijorat identifikatsiyasi manbada yashirilgan. Manba tashkilot 180 dan ortiq mamlakatda faoliyat yuritishini va koʻp tashkilotli, koʻp valyutali loyiha portfelini boshqarishini bildiradi.
Oldindan belgilangan natija mezonlari
Deployment boshlanishidan oldin uchta asosiy outcome belgilangan:
- xarajat prognozi aniqligi,
- operatsion xarajatlar oʻzgarishi,
- hisobot tayyorlash vaqti.
Phase 1 natijalari
| Mezon | Manba natijasi | Dalil turi |
|---|---|---|
| Forecast MAPE | %29 kamayish | Kuzatilgan |
| Hisobot tayyorlash vaqti | 5 kundan 1 kunga; %81 kamayish | Kuzatilgan |
| Umumiy Decision Latency | 37,0 kundan 11,4 kunga; taxminan %69 kamayish | Kuzatilgan |
| Administrative OpEx | −%1,7; %95 ishonch oraligʻi [−%9,7, +%12,7] | Kuzatilgan; statistik jihatdan ahamiyatli emas |
| Proaktiv supplier intervention | 3 ta hujjatlashtirilgan hodisa; standart hisobotdan 3–7 kun oldin ogohlantirish | Kuzatilgan |
Bevosita OpEx natijasining statistik jihatdan ahamiyatli emasligi muhimdir. Monte Carlo-dan olingan kattaroq xarajat farqlari kuzatilgan ushbu −%1,7 bilan aralashtirilmasligi kerak.
Sintetik validatsiya maʼlumotlar toʻplami
Manba Phase 1-ning bitta obyektdan olingan dalilini nazoratliroq tarzda stress-test qilish uchun 2019–2024 davrini ifodalovchi N=420 sintetik loyiha yaratgan. Loyihalar toʻrtta sektorga taqsimlangan:
- shipbuilding,
- offshore energy,
- heavy manufacturing,
- maritime services.
Maʼlumotlar toʻplami jami 22 ta muhandislik xususiyatini oʻz ichiga oladi. Bular loyiha budjeti, muddat, avans ulushi, CAPEX/OPEX nisbati, FX exposure, supplier concentration, CPI, SPI, DT, ERP real-time holati, DSO, EAC koʻrsatkichlari va turli interaction term-larni qamrab oladi.
Sintetik maʼlumot yaratishga loyihalarning taxminan %7 qismiga taʼsir qiluvchi ekzogen shoklar qoʻshilgan. Maqsad simulyatsiyada hatto POFC rejimida ham taxminan %16,5 residual cost overrun nisbati saqlanib qolishini taʼminlab, mukammal natija ishlab chiqarilishining oldini olishdir.
Tanlov tarafkashligi nega muammo tugʻdirdi?
POFC qoʻllangan sintetik loyihalar boshida kattaroq va uzoqroq loyihalardir. Oʻrtacha budjet POFC guruhida USD 8,514 million, qoʻlda boshqariladigan guruhda USD 7,235 million; SMD=0,306 va p=0,002. Loyihaning oʻrtacha davomiyligi mos ravishda 33,94 va 30,84 oy; SMD=0,203 va p=0,041.
Shuning uchun xom guruh oʻrtacha qiymatlari POFC taʼsirini loyiha murakkabligi bilan aralashtirib yuborishi mumkin.
Propensity score va IPW
POFC adoption; budjet hajmi, loyiha davomiyligi, tarixiy CPI va ERP legacy score orqali modellashtirilgan. Logistic propensity-score modeli regressiyalarda nazorat sifatida ishlatilgan va Inverse Probability Weighting yordamida kuzatiladigan xususiyatlar boʻyicha muvozanatliroq pseudo-population yaratilgan.
Manba adjustment dan soʻng oʻnta xususiyatdan yettitasining SMD qiymati 0,20 dan pastga tushganini; budjet va duration SMD-lari 0,10 dan pastga tushganini bildiradi.
Biroq sintetik maʼlumotlarda yaxshi propensity overlap mavjudligi haqiqiy dunyoda POFC joriy etilishining sababiy taʼsirini oʻz-oʻzidan tasdiqlamaydi.
Statistik tahlil
- Ridge Regression + polynomial interactions.
- Random Forest Regression.
- Gradient Boosting Regression.
- Logistic Regression classification.
- Random Forest Classifier.
- Gradient Boosting Classifier.
- Besh karra cross-validation.
- Welch t-testi.
- Mann-Whitney U testi.
- Cohen's d.
- 3000 resample bootstrap confidence intervals.
- Rosenbaum bounds sensitivity tahlili.
Rosenbaum tahlilida DT–cost overrun aloqasi \(\Gamma=2,0\) gacha %5 ahamiyatlilik darajasida saqlangani qayd etiladi. Bu natija sintetik/quasi-experimental dizayn ichidagi hidden-bias sensitivity natijasidir; u mustaqil haqiqiy dunyo randomizatsiyasi oʻrnini bosa olmaydi.
Decision Latency farqi
| Rejim | Oʻrtacha DT | Standart ogʻish | Oraliq |
|---|---|---|---|
| Manual | 37,0 kun | 8,7 | 12–56 kun |
| POFC | 11,4 kun | 4,1 | 1–21 kun |
Oʻrtacha farq 25,6 kun. Welch t=40,22, p<0,001; Mann-Whitney U uchun p<0,001 va Cohen's d=3,77 qayd etilgan.
DT bilan cost overrun ratio oʻrtasidagi Pearson korrelyatsiyasi:
\[ r=0,54,\qquad p<0,001 \]
sifatida qayd etilgan. Korrelyatsiya musbat boʻlgani uchun sintetik portfelda uzoqroq Decision Latency yuqoriroq xarajat oshishi bilan birga kuzatiladi; korrelyatsiyaning oʻzi sababiylik dalili emas.
Regressiya modellari
| Model | MAE | RMSE | R² | CV-R² | MAPE |
|---|---|---|---|---|---|
| Ridge + Interactions | 0,080 | 0,098 | 0,222 | −0,152 | %84,3 |
| Random Forest | 0,071 | 0,089 | 0,363 | 0,251 | %73,8 |
| Gradient Boosting | 0,075 | 0,094 | 0,292 | 0,118 | %78,1 |
Random Forest hold-out R² boʻyicha eng yuqori qiymatni berdi. Biroq R²=0,363 oʻrtacha darajadagi izohlash quvvatidir; manba buni sintetik maʼlumot yaratishdagi \(\sigma_\varepsilon=0,065\) shovqin bazasi va %7 ekzogen shok inyeksiyasi bilan bogʻlaydi.
Feature importance
| Xususiyat | Importance |
|---|---|
| decision_latency_days | 0,224 |
| dt_x_erp | 0,094 |
| fx_exposure | 0,061 |
| capex_opex_ratio | 0,061 |
| dso_days | 0,055 |
Manbaning 5-rasmida Decision Latency sintetik Gradient Boosting modelida aniq farq bilan eng yuqori feature importance qiymatiga ega. Feature importance oʻzgaruvchining model prognoziga qoʻshgan hissasini koʻrsatadi; u haqiqiy dunyodagi mustaqil sababiy taʼsir kattaligi emas.
Budjetdan oshishni tasniflash
| Model | Accuracy | Precision | Recall | F1 | ROC-AUC |
|---|---|---|---|---|---|
| Logistic Regression | 0,784 | 0,686 | 0,743 | 0,714 | 0,831 |
| Random Forest | 0,820 | 0,724 | 0,810 | 0,765 | 0,839 |
| Gradient Boosting | 0,797 | 0,708 | 0,749 | 0,728 | 0,845 |
Random Forest accuracy boʻyicha eng yuqori 0,820 qiymatga; Gradient Boosting esa ROC-AUC boʻyicha 0,845 bilan eng yuqori qiymatga erishgan.
Monte Carlo natijalarini haqiqiy tejamkorlik deb talqin qilish mumkinmi?
Yoʻq. 50.000 iteratsiyali Monte Carlo natijalari Phase 1 parametrlaridan kalibrlangan model farazlariga shartli moliyaviy proyeksiyalardir. P80 EAC farqi yoki budjetdan oshish ehtimolining pasayishi amalga oshgan buxgalteriya natijasi yoki auditdan oʻtgan tejamkorlik emas.
| Mezon | Manual | POFC |
|---|---|---|
| P(overrun > %5) | %67,1 | %1,8 |
| P80 EAC | USD 9,402 million | USD 7,847 million |
| P80 farqi | USD 1,555 million / loyiha | |
Manbaning 7-rasmi ikki rejimning EAC taqsimotlarini bevosita taqqoslaydi. POFC taqsimoti pastroq EAC hududiga siljigandek koʻrinadi; biroq bu grafik haqiqiy dala xarajatlari taqsimoti emas, balki simulyatsiya chiqishidir.
Manual va POFC workflow farqi
Manbaning 10-rasmi anʼanaviy moliyaviy nazoratni “signal → oy yakunini yopish → manual extraction → hisobot yaratish → review queue → response” zanjiri sifatida koʻrsatsa, POFC tomonini “signal → real-time ingestion → forecasting → automated alert → response” tarzida qisqartiradi.
Ushbu shaklning ilmiy xabari faqat “tezroq dasturiy taʼminot” emas. U kechikish nazorat arxitekturasining turli qatlamlarida toʻplanishini va bu qatlamlarning ayrimlarini toʻgʻridan-toʻgʻri bartaraf etish mumkinligini koʻrsatadi.
Metodologik va operatsion cheklovlar
- Phase 1 bitta tashkilotda amalga oshirilgan; tashqi validlik cheklangan.
- Tashkilot identifikatsiyasi tijorat sezgirligi sababli oshkor qilinmagan.
- Sintetik N=420 portfel haqiqiy mustaqil dala maʼlumoti emas.
- Sintetik portfel haqiqiy ERP maʼlumotlar sifati muammolarini, xodimlar qarshiligini va tashkilot madaniyatini toʻliq ifodalay olmaydi.
- Toʻliq joriy etish xarajatlari, oʻqitish sarflari va integratsiya xarajatlarini qamrab oluvchi keng qamrovli cost-benefit tahlili oʻtkazilmagan.
- POFC adoption uchun observable confounding IPW orqali koʻrib chiqilgan boʻlsa-da, kuzatilmagan barcha oʻzgaruvchilar bartaraf etilgani koʻrsatilmaydi.
- Feature importance sababiy koeffitsient emas.
- Monte Carlo tejamkorliklari proyeksiyadir.
- Texnik signal kechikishi kamaytirilsa ham, legal review va multi-stakeholder approval kabi inson jarayonlari \(T_r\)-ni kechiktirishi mumkin.
- AI ogohlantirishiga ishonch, algorithm aversion va alert fatigue haqiqiy amaliyotda hal qiluvchi boʻlishi mumkin.
- Sektorga xos ogohlantirish chegaralari manbada tavsiya sifatida berilgan; mustaqil dala validatsiyasini talab qiladi.
Tadqiqot nima deydi?
Moliyaviy nazoratning vaqt oʻlchovini oʻlchanadigan dizayn muammosi sifatida koʻrib chiqish mumkin. Real vaqt ERP signali, istiqbolli prognoz, ehtimollik risk tahlili va avtomatik boshqaruv birgalikda qoʻllansa, texnik Decision Latency jiddiy kamaytirilishi mumkin. Phase 1 bitta tashkilot kuzatuvida MAPE, hisobot vaqti va DT boʻyicha bu yoʻnalishda dastlabki dalil mavjud.
Tadqiqot nima demaydi?
POFC barcha kapital sigʻimi yuqori kompaniyalarda bir xil moliyaviy natijani berishi koʻrsatilmagan. Monte Carlo-dagi USD 1,555 million P80 farqi amalga oshgan tejamkorlik emas. Sintetik portfeldagi kuchli DT farqini haqiqiy dunyodagi randomize causal treatment effect sifatida talqin qilib boʻlmaydi. Bundan tashqari, tizim boshqaruv hisobchisini yoʻq qiladigan avtomatik qaror mexanizmi emas; manba inson talqini, tekshirish, vakolat berish va boshqaruv funksiyalarini tizimning zarur qismi sifatida saqlaydi.
Manba va Usul Haqida Izoh
Asl tadqiqot: Decision Latency and the Predictive Operational Financial Control Framework in Capital-Intensive Industries
Muallif: Dmytro Bordusenko.
Tashkilot: American Bureau of Shipping.
Platforma: SSRN.
SSRN DOI: 10.2139/ssrn.6875120
Manba turi: Working paper / preprint.
Taqriz holati: Yuklangan versiya uchun taqrizdan oʻtgan jurnal nashri tasdiqlanmagan.
Sana: SSRN qayd sahifasida Date Written 19 may 2026; Posted 24 iyun 2026.
Litsenziya: Creative Commons yoki unga teng ochiq qayta foydalanish litsenziyasi tasdiqlanmagan.
Moliyalashtirish: SSRN bayonotiga koʻra, aniq tashqi grant yoki moliyaviy koʻmak yoʻq; tadqiqot mustaqil olib borilgan.
Manfaatlar toʻqnashuvi: Muallif maʼlum raqobatdosh moliyaviy manfaat yoki shaxsiy munosabat haqida xabar bermagan.
Etika: Inson yoki hayvon ishtirokchilari boʻlmagani sababli formal etika qoʻmitasi tasdigʻi qoʻllaniladigan deb hisoblanmagan.
Haqiqiy dala konteksti: 2023–2025 davrida global dengiz muhandisligi xizmat tashkilotida Phase 1 POFC deployment. Tashkilot identifikatsiyasi manbada tijorat sezgirligi sababli oshkor qilinmagan.
Texnik muhit: Oracle ERP, Hyperion Financial Management, Power BI, Python, scikit-learn, XGBoost va TensorFlow/Keras.
Sintetik validatsiya: N=420 loyiha; 2019–2024; shipbuilding, offshore energy, heavy manufacturing va maritime services; 22 xususiyat; taxminan %7 external-shock injection.
Monte Carlo: N=50.000 iteratsiya; USD 8 millionlik etalon loyiha.
Statistik usullar: propensity-score modellashtirish, IPW, SMD, Welch t-testi, Mann-Whitney U, Cohen's d, Pearson correlation, 3000-resample bootstrap CI, besh karra cross-validation va Rosenbaum bounds sensitivity tahlili.
AI-dan foydalanish bayonoti: Muallif Claude (Anthropic) vositasi faqat tilni tahrirlash va manbalarni formatlashni qoʻllab-quvvatlash uchun ishlatilganini; POFC doirasi, Decision Latency tushunchasi, analitik qarorlar, Python test paketi va natijalar talqini oʻziga tegishli ekanini bildiradi.
Asosiy epistemik farq: Manba natijalarni uchta dalil toifasida taqdim etadi: observed Phase 1 deployment, simulated N=420 synthetic portfolio va projected N=50.000 Monte Carlo. Verianla matni bu toifalarni bir-biriga aylantirmagan.
Asosiy metodologik cheklov: Haqiqiy dala dalili bitta tashkilotdan olingan. Sintetik va Monte Carlo tahlillari mustaqil haqiqiy-dunyo replikatsiyasi emas. Natijalarni turli sektorlar va tashkilotlarga umumlashtirish uchun multi-site validatsiya talab etiladi.
Verianla kontent usuli: Ushbu oʻzbekcha matn manba working paper-ning gapma-gap tarjimasi emas. Decision Latency taʼrifi, POFC arxitekturasi, Phase 1 deployment, sintetik maʼlumot yaratish, propensity/IPW yondashuvi, ML modellari, Monte Carlo proyeksiyalari, boshqaruv qatlami, inson omiliga bogʻliq kechikish va manba cheklovlari saqlangan holda mustaqil oʻzbekcha ilmiy bayon tayyorlangan. Manbada boʻlmagan moliyaviy natija, muvaffaqiyat darajasi yoki sababiy taʼsir qoʻshilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan