

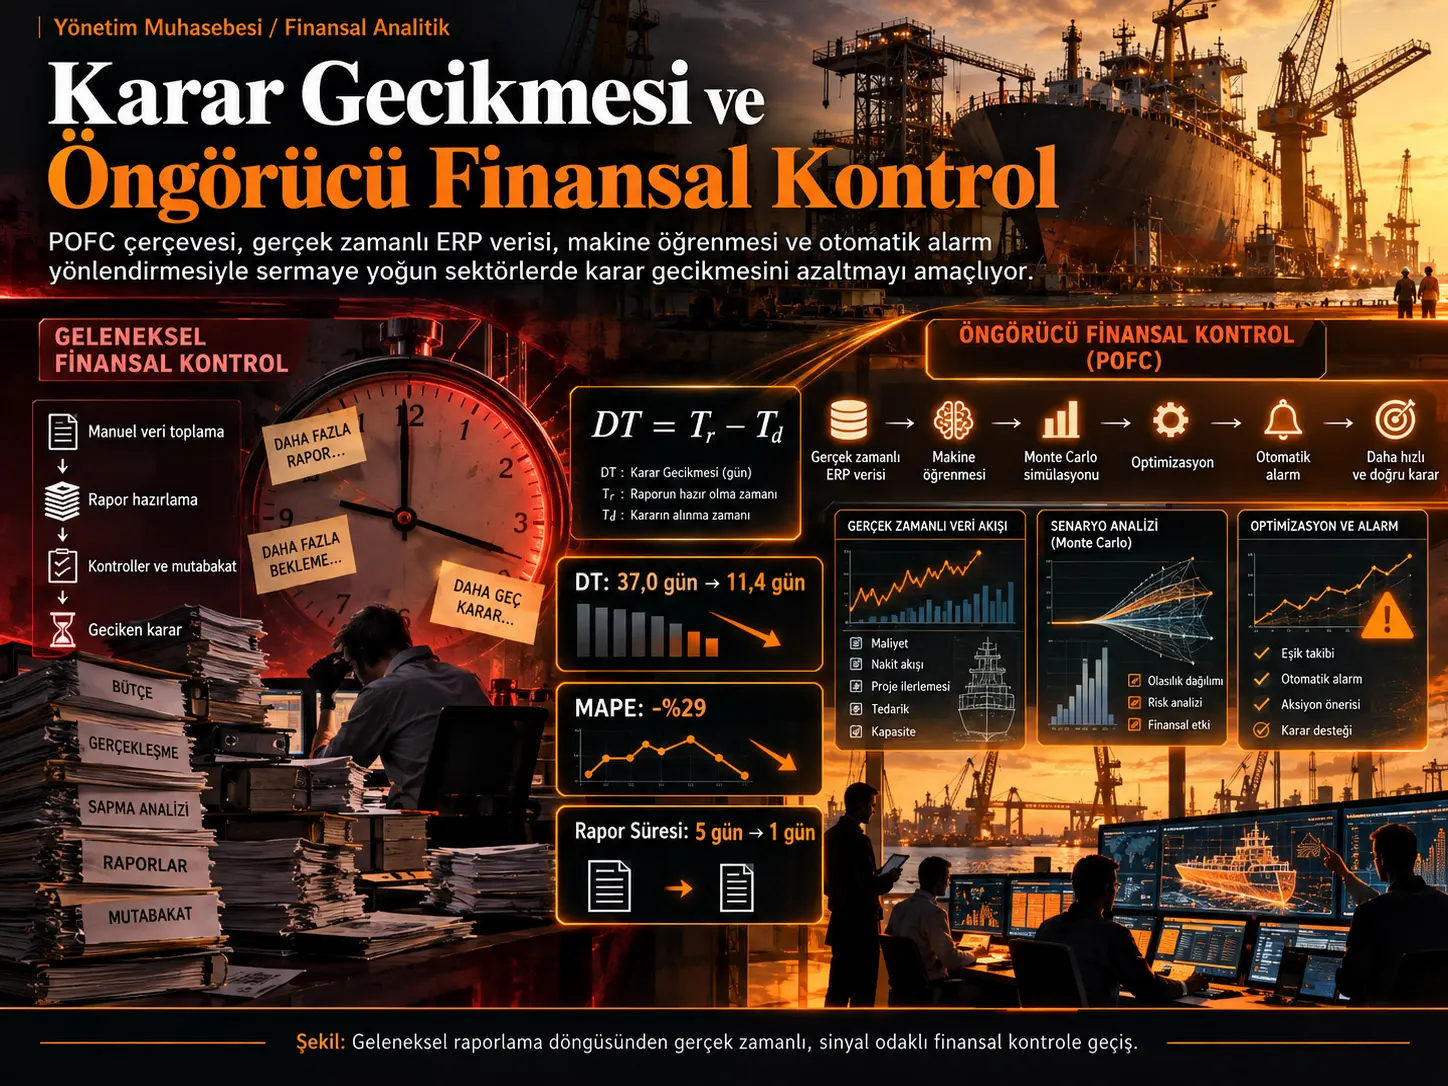
Decision Latency (Karar Gecikmesi, DT), bir operasyonel veya finansal problemin veride ilk kez görünür olduğu an ile yetkili yönetim yanıtının verildiği an arasındaki süreyi ölçen bir finansal kontrol değişkenidir. Predictive Operational Financial Control (POFC) ise bu süreyi azaltmak amacıyla gerçek zamanlı ERP veri akışını, makine öğrenmesi tahminlerini, Monte Carlo risk simülasyonunu, matematiksel optimizasyonu, otomatik alarm yönlendirmesini ve geri beslemeli model kalibrasyonunu altı aşamalı kapalı çevrim yapıda birleştiren bir finansal kontrol mimarisidir.
Çalışma üç farklı kanıt düzeyi sunmaktadır. Birinci düzey, 2023–2025 arasında küresel bir denizcilik mühendisliği hizmet kuruluşundaki Phase 1 uygulamasından gelen doğrudan gözlemlerdir. Burada forecast MAPE'de %29 düşüş, rapor hazırlama süresinde 5 günden 1 güne %81 azalma ve toplam Decision Latency'de 37,0 günden 11,4 güne yaklaşık %69 azalma bildirilmiştir. İkinci düzey, dört sermaye yoğun sektörü temsil eden N=420 sentetik proje portföyüdür. Üçüncü düzey ise 50.000 iterasyonlu Monte Carlo projeksiyonudur.
Sentetik analizde manuel kontrol altında ortalama DT 37,0 gün, POFC altında 11,4 gündür. Fark 25,6 gün olup Welch t=40,22, p<0,001 ve Cohen's d=3,77 olarak raporlanmıştır. DT ile maliyet aşımı oranı arasındaki Pearson korelasyonu r=0,54'tür. Bununla birlikte bu sonuçlar gerçek bağımsız saha replikasyonu değildir; Phase 1 gözlemlerinden kalibre edilmiş sentetik veri üzerinde üretilmiştir.
Monte Carlo analizinde USD 8 milyon referans proje için %5'in üzerindeki maliyet aşımı olasılığı manuel kontrol altında %67,1, POFC varsayımında %1,8 olarak hesaplanmıştır. P80 Estimate at Completion (EAC) değeri USD 9,402 milyondan USD 7,847 milyona inmektedir. Bu yaklaşık USD 1,555 milyonluk fark gözlenmiş gerçek tasarruf değil, simülasyon varsayımlarına bağlı projeksiyondur.
Finansal kontrol neden gecikme problemi olarak ele alınıyor?
Geleneksel yönetim muhasebesi sistemleri çoğunlukla işlemler gerçekleştikten sonra raporlama yapar. Fatura sisteme girer, ay sonu kapanışı yapılır, veriler mutabık hale getirilir, varyans raporu hazırlanır, yönetim incelemesi gerçekleştirilir ve ancak bundan sonra karar verilir.
Bu süreçte sorun yalnız raporun doğru olup olmaması değildir. Rapor doğru olsa bile düzeltici karar, ekonomik olayın geri döndürülebilir olduğu zaman penceresinden sonra alınmış olabilir.
Sermaye yoğun projelerde bu fark önemlidir çünkü büyük maliyet taahhütleri uzun üretim çevrimleri, sabit fiyatlı sözleşmeler, avans tahsilatları, kur riski ve çok katmanlı tedarik zincirleri içinde birikir. Bir sapmanın ikinci haftada fark edilmesiyle sekizinci haftada fark edilmesi aynı kontrol kapasitesini sağlamaz.
Decision Latency Nedir?
Decision Latency, bir finansal veya operasyonel sinyalin ilk kez veride görünür olduğu zaman ile yönetimin bu sinyale yanıt verdiği zaman arasındaki farktır. Bu ölçü raporlama hızını tek başına değil, veri oluşumundan yönetsel tepkiye kadar geçen toplam kontrol gecikmesini hedefler.
\[ DT=T_r-T_d \]
Burada:
- \(DT\): Decision Latency; zaman birimiyle ifade edilen karar gecikmesi.
- \(T_d\): sapma veya risk sinyalinin operasyonel ya da finansal veri akışında ilk görüldüğü an.
- \(T_r\): yetkili yönetim yanıtının gerçekleştiği an.
Matematiksel olarak \(T_r\) gecikirse ve \(T_d\) değişmezse DT büyür. Sinyalin daha erken yakalanması \(T_d\)'yi gerçek olaya yaklaştırabilir; otomatik alarm ve daha kısa onay süreci ise \(T_r\)'yi öne çekebilir. POFC mimarisi her iki taraftaki gecikmeyi azaltmayı amaçlamaktadır.
DT neden yalnız raporlama süresi değildir?
Kaynakta rapor hazırlama süresinin Phase 1'de beş günden bir güne indiği belirtilmektedir. Ancak toplam DT 37,0 günden 11,4 güne düşmüştür. Aradaki fark önemlidir; çünkü Decision Latency yalnız raporun oluşturulmasını değil, veri alım gecikmesini ve yönetsel tepki süresini de kapsar.
Kuramsal temel: sibernetik kontrol
Çalışma DT'yi Ashby'nin Requisite Variety yaklaşımıyla ilişkilendirir. Sermaye yoğun projeler döviz kuru, tedarikçi performansı, düzenleme, program kayması, CAPEX/OPEX yapısı ve tahsilat gibi çok sayıda değişkenin hızla değiştiği yüksek çeşitlilikli sistemlerdir.
Ayda bir kez çalışan bir kontrol döngüsü bu değişim hızını yeterince örnekleyemeyebilir. Yazarın yorumuna göre POFC, kontrol sisteminin tepki hızını çevredeki durum değişim hızına yaklaştırmaya çalışarak bu yapısal uyumsuzluğu azaltır.
Principal-agent bağlantısı
Çalışma DT'yi aynı zamanda bilgi asimetrisinin zamansal boyutu olarak ele alır. Proje ekibi bir maliyet sorununun işaretlerini erken görebilirken finans liderliği bu bilgiyi ancak raporlama zinciri tamamlandıktan sonra görebilir. \(T_d\) ile \(T_r\) arasındaki süre, bu bilginin yönetsel olarak kullanılabilir hale gelmediği pencereyi nicelleştirir.
POFC Çerçevesi Nasıl Çalışıyor?
POFC altı ardışık aşamayı kapalı çevrim içinde birleştirir. İlk ve beşinci aşamalar özellikle gecikmeyi azaltırken, orta aşamalar kararın analitik kalitesini artırır ve altıncı aşama gerçekleşen sonuçları yeniden modele aktarır.
| Aşama | Teknik yöntem | Finansal kontrol işlevi |
|---|---|---|
| 1. Sinyal Çıkarımı | Gerçek zamanlı Oracle/SAP ERP entegrasyonu | CAPEX/OPEX sapmaları, nakit akışı anomalileri ve alacak sinyallerinin sürekli alınması |
| 2. ML Tabanlı Tahmin | XGBoost, LSTM, gradient boosting | Maliyet ve nakit akışının olasılıksal ileri tahmini |
| 3. Monte Carlo Simülasyonu | Stokastik senaryo modelleme | EAC dağılımı ve bütçe aşımı olasılığının hesaplanması |
| 4. Kısıt Optimizasyonu | Matematiksel programlama | Bütçe, takvim ve regülasyon kısıtları altında uygulanabilir yanıtların değerlendirilmesi |
| 5. Alarm Yönlendirme | Eşik tabanlı yönetişim | Alarmların yetkili karar vericilere otomatik iletilmesi |
| 6. Geri Besleme ve Yeniden Kalibrasyon | Kapalı çevrim model güncelleme | Gerçekleşen sonuçlarla tahmin modellerinin ve alarm eşiklerinin yeniden ayarlanması |
Stage 1: gerçek zamanlı ERP sinyal çıkarımı
POFC mevcut ERP sistemini değiştirmek yerine üzerine analitik katman olarak oturacak şekilde tasarlanmıştır. Phase 1 ortamında Oracle ERP ana işlem sistemi, Hyperion Financial Management konsolidasyon sistemi ve Power BI yönetim dashboard'u olarak kullanılmıştır.
ERP akışından nakit akışı, CAPEX/OPEX sapmaları, accounts receivable aging ve proje bütçe performansı gibi veriler alınmaktadır. Normalizasyon, kategorik kodlama ve time-series decomposition sonrasında veriler analitik modüle aktarılır.
Stage 2: makine öğrenmesi ile ileri tahmin
Phase 1 analitik modülü Python üzerinde scikit-learn, XGBoost ve TensorFlow kullanmıştır. LSTM modeli 12 aylık kayan ERP işlem dizileriyle zaman serisi maliyet tahmini yaparken gradient-boosting modelleri bütçe aşımı riskini sınıflandırmaktadır.
Teknik ekte Phase 1 LSTM modeli iki katmanlı yapı, katman başına 64 hidden unit, %20 dropout, Adam optimizasyonu, 0,001 learning rate, batch size 32 ve en fazla 100 epoch olarak raporlanmıştır. Early stopping patience değeri 10 epoch'tur.
Stage 3: Monte Carlo risk nicelendirmesi
Tek bir EAC tahmini yerine maliyet sonucunun olasılık dağılımı üretilir. Böylece yönetim yalnız “beklenen maliyet nedir?” değil, “belirli bir bütçe aşımının olasılığı nedir?” sorusuna da yanıt alabilir.
Stage 4: kısıt optimizasyonu
Tahmin edilen risk belirlendikten sonra olası müdahaleler bütçe, takvim, tedarik ve sözleşme kısıtları altında değerlendirilir. Bu aşama risk tespitini uygulanabilir yanıt seçeneklerine bağlar.
Stage 5: alarm yönlendirmesi
Phase 1'de DSO tabanlı temel eşik:
\[ Threshold=\mu_{DSO}+2\sigma_{DSO} \]
şeklinde uygulanmıştır.
\(\mu_{DSO}\) gözlenen DSO dağılımının ortalamasını, \(\sigma_{DSO}\) standart sapmasını temsil eder. Değer ortalamadan iki standart sapmanın üzerine çıktığında sistem uyarı üretebilir.
Bu eşik bütün sektörler için evrensel olarak önerilmemektedir. Kaynak enerji altyapısı gibi daha oynak bağlamlarda \(\mu+1,5\sigma\), aerospace gibi uzun süreli programlarda ise \(\mu+2,5\sigma\) türü farklı eşikler önermektedir.
Stage 6: geri besleme ve model drift kontrolü
Gerçekleşen sonuçlar tahminlerle karşılaştırılarak model yeniden kalibre edilir. Kaynak ayrıca 90 günlük rolling forecast accuracy'nin eğitim baseline'ına göre MAPE'de beş yüzde puanından fazla bozulması durumunda tam model retraining tetiklenmesini önermektedir.
Gerçek Zamanlı Veri Tek Başına Decision Latency'yi Ortadan Kaldırır mı?
Hayır. Gerçek zamanlı ERP veri alımı \(T_d\) tarafındaki gecikmeyi azaltabilir, ancak kararın hukuk, satın alma, operasyon ve yönetim onaylarından geçmesi gerekiyorsa \(T_r\) hâlâ gecikebilir. Phase 1 deneyimi karmaşık müdahalelerde insan ve yönetişim kaynaklı yanıt süresinin yaklaşık 5–15 gün kalabileceğini göstermektedir.
Alarm yorgunluğu
Kaynakta ilk Stage 5 kalibrasyonunun fazla alarm ürettiği ve yönetim güvenini olumsuz etkilediği belirtilmektedir. Bu nedenle sistem dört yönetişim protokolü kullanmaktadır:
- Tier 1, Tier 2 ve Tier 3 severity sınıflaması.
- Haftalık false-positive incelemesi.
- Proje başına aylık Tier 2 alarm sayısı 10'u aşarsa eşiklerin genişletilmesi.
- 90 günlük model drift izlemesi.
Makale ayrıca Alert-to-Action Ratio (AAR) adlı yönetişim göstergesi önermektedir. AAR, oluşturulan alarmların yüzde kaçının beş iş günü içinde kaydedilmiş bir yönetim müdahalesine yol açtığını ölçer. Kaynak Phase 1 deneyimine dayanarak %55–75 bandını dengeli kalibrasyon göstergesi olarak önermekte; bu aralığın bağımsız çok merkezli doğrulamaya sahip evrensel standart olmadığının altı çizilmelidir.
Pre-authorized response playbook yaklaşımı
Kaynak, kritik Tier 1 alarmlarında tekrar tekrar hukuk veya yönetim onayı beklemek yerine belirli sınırlar içinde önceden yetkilendirilmiş müdahale seçenekleri tanımlamayı önermektedir. Örneğin ciddi bir DSO sapmasında ödeme bekletme, tedarikçi incelemesi başlatma veya CFO'ya 24 saat içinde otomatik eskalasyon gibi adımlar önceden onaylanabilir.
Bu öneri makalenin gelecek mimari gelişim alanlarından biridir; Phase 1'de tam ölçekli doğrulanmış bağımsız bir sonuç değildir.
Çalışmanın Yöntemi ve Bulguları
Phase 1 gerçek saha bağlamı
POFC'nin ilk uygulaması 2023–2025 arasında küresel bir denizcilik mühendisliği hizmet kuruluşunun finans fonksiyonunda gerçekleştirilmiştir. Kuruluşun ticari kimliği kaynakta gizlenmiştir. Kaynak, organizasyonun 180'den fazla ülkede faaliyet gösterdiğini ve çok kuruluşlu, çok para birimli proje portföyü yönettiğini belirtmektedir.
Önceden belirlenen sonuç ölçütleri
Deployment başlamadan önce üç ana outcome tanımlanmıştır:
- maliyet tahmin doğruluğu,
- operasyonel gider değişimi,
- rapor hazırlama süresi.
Phase 1 sonuçları
| Ölçüt | Kaynak sonucu | Kanıt türü |
|---|---|---|
| Forecast MAPE | %29 azalma | Gözlenen |
| Rapor hazırlama süresi | 5 günden 1 güne; %81 azalma | Gözlenen |
| Toplam Decision Latency | 37,0 günden 11,4 güne; yaklaşık %69 azalma | Gözlenen |
| Administrative OpEx | −%1,7; %95 GA [−%9,7, +%12,7] | Gözlenen; istatistiksel olarak anlamlı değil |
| Proaktif supplier intervention | 3 belgelenmiş olay; standart rapordan 3–7 gün önce alarm | Gözlenen |
Doğrudan OpEx sonucunun istatistiksel olarak anlamlı olmaması önemlidir. Monte Carlo'dan elde edilen daha büyük maliyet farkları bu gözlenen −%1,7 ile karıştırılmamalıdır.
Sentetik doğrulama veri seti
Kaynak, Phase 1'in tek tesisli kanıtını daha kontrollü biçimde stres test etmek için 2019–2024 dönemini temsil eden N=420 sentetik proje üretmiştir. Projeler dört sektöre dağıtılmıştır:
- shipbuilding,
- offshore energy,
- heavy manufacturing,
- maritime services.
Veri seti toplam 22 mühendislik özelliği içermektedir. Bunlar proje bütçesi, süre, avans oranı, CAPEX/OPEX oranı, FX exposure, supplier concentration, CPI, SPI, DT, ERP real-time durumu, DSO, EAC göstergeleri ve çeşitli interaction term'leri kapsamaktadır.
Sentetik veri üretimine projelerin yaklaşık %7'sini etkileyen dışsal şoklar eklenmiştir. Amaç simülasyonda POFC rejiminin bile yaklaşık %16,5 residual cost overrun oranına sahip kalmasını sağlayarak kusursuz sonuç üretimini önlemektir.
Seçim yanlılığı neden sorun oluşturdu?
POFC kullanılan sentetik projeler başlangıçta daha büyük ve daha uzun projelerdir. Ortalama bütçe POFC grubunda USD 8,514 milyon, manuel grupta USD 7,235 milyon; SMD=0,306 ve p=0,002'dir. Ortalama proje süresi sırasıyla 33,94 ve 30,84 ay; SMD=0,203 ve p=0,041'dir.
Dolayısıyla ham grup ortalamaları POFC etkisini proje karmaşıklığıyla karıştırabilir.
Propensity score ve IPW
POFC adoption; bütçe büyüklüğü, proje süresi, geçmiş CPI ve ERP legacy score ile modellenmiştir. Logistic propensity-score modeli regresyonlarda kontrol olarak kullanılmış ve Inverse Probability Weighting ile gözlenebilir özellikler açısından daha dengeli pseudo-population oluşturulmuştur.
Kaynak, adjustment sonrasında on özellikten yedisinin SMD değerinin 0,20'nin altına indiğini; bütçe ve duration SMD'lerinin 0,10'un altına düştüğünü bildirmektedir.
Bununla birlikte sentetik veri üzerinde iyi propensity overlap bulunması gerçek dünya POFC dağıtımının nedensel etkisini tek başına doğrulamaz.
İstatistiksel analiz
- Ridge Regression + polynomial interactions.
- Random Forest Regression.
- Gradient Boosting Regression.
- Logistic Regression classification.
- Random Forest Classifier.
- Gradient Boosting Classifier.
- Beş katlı cross-validation.
- Welch t-testi.
- Mann-Whitney U testi.
- Cohen's d.
- 3000 resample bootstrap confidence intervals.
- Rosenbaum bounds sensitivity analizi.
Rosenbaum analizinde DT–cost overrun ilişkisinin \(\Gamma=2,0\)'a kadar %5 anlamlılık düzeyinde kaldığı raporlanmaktadır. Bu sonuç sentetik/quasi-experimental tasarım içindeki hidden-bias sensitivity sonucudur; bağımsız gerçek dünya randomizasyonunun yerine geçmez.
Decision Latency farkı
| Rejim | Ortalama DT | Standart sapma | Aralık |
|---|---|---|---|
| Manual | 37,0 gün | 8,7 | 12–56 gün |
| POFC | 11,4 gün | 4,1 | 1–21 gün |
Ortalama fark 25,6 gündür. Welch t=40,22, p<0,001; Mann-Whitney U için p<0,001 ve Cohen's d=3,77 raporlanmaktadır.
DT ile cost overrun ratio arasındaki Pearson korelasyonu:
\[ r=0,54,\qquad p<0,001 \]
olarak bildirilmiştir. Korelasyon pozitif olduğu için sentetik portföyde daha uzun Decision Latency daha yüksek maliyet aşımıyla birlikte görülmektedir; korelasyon tek başına nedensellik kanıtı değildir.
Regresyon modelleri
| Model | MAE | RMSE | R² | CV-R² | MAPE |
|---|---|---|---|---|---|
| Ridge + Interactions | 0,080 | 0,098 | 0,222 | −0,152 | %84,3 |
| Random Forest | 0,071 | 0,089 | 0,363 | 0,251 | %73,8 |
| Gradient Boosting | 0,075 | 0,094 | 0,292 | 0,118 | %78,1 |
Random Forest hold-out R² açısından en yüksek değeri vermiştir. Ancak R²=0,363 orta düzey açıklama gücüdür; kaynak bunu sentetik veri üretimindeki \(\sigma_\varepsilon=0,065\) gürültü tabanı ve %7 dışsal şok enjeksiyonuyla ilişkilendirmektedir.
Feature importance
| Özellik | Importance |
|---|---|
| decision_latency_days | 0,224 |
| dt_x_erp | 0,094 |
| fx_exposure | 0,061 |
| capex_opex_ratio | 0,061 |
| dso_days | 0,055 |
Kaynak Şekil 5'te Decision Latency sentetik Gradient Boosting modelinde açık farkla en yüksek feature importance değerini taşımaktadır. Feature importance, değişkenin model tahminine katkısını gösterir; gerçek dünyada bağımsız nedensel etki büyüklüğü değildir.
Bütçe aşımı sınıflandırması
| Model | Accuracy | Precision | Recall | F1 | ROC-AUC |
|---|---|---|---|---|---|
| Logistic Regression | 0,784 | 0,686 | 0,743 | 0,714 | 0,831 |
| Random Forest | 0,820 | 0,724 | 0,810 | 0,765 | 0,839 |
| Gradient Boosting | 0,797 | 0,708 | 0,749 | 0,728 | 0,845 |
Random Forest accuracy açısından en yüksek değer olan 0,820'ye; Gradient Boosting ise ROC-AUC açısından 0,845 ile en yüksek değere ulaşmıştır.
Monte Carlo Sonuçları Gerçek Tasarruf Olarak Yorumlanabilir mi?
Hayır. 50.000 iterasyonlu Monte Carlo sonuçları Phase 1 parametrelerinden kalibre edilmiş model varsayımlarına koşullu finansal projeksiyonlardır. P80 EAC farkı veya bütçe aşımı olasılığındaki düşüş, gerçekleşmiş muhasebe sonucu veya denetlenmiş tasarruf değildir.
| Ölçüt | Manual | POFC |
|---|---|---|
| P(overrun > %5) | %67,1 | %1,8 |
| P80 EAC | USD 9,402 milyon | USD 7,847 milyon |
| P80 farkı | USD 1,555 milyon / proje | |
Kaynak Şekil 7, iki rejimin EAC dağılımlarını doğrudan karşılaştırmaktadır. POFC dağılımı daha düşük EAC bölgesine kaymış görünmektedir; fakat bu grafik gerçek saha maliyet dağılımı değil, simülasyon çıktısıdır.
Manuel ve POFC workflow farkı
Kaynak Şekil 10 geleneksel finansal kontrolü “sinyal → ay sonu kapanışı → manuel extraction → rapor oluşturma → review queue → response” zinciri olarak gösterirken POFC tarafını “sinyal → real-time ingestion → forecasting → automated alert → response” olarak sıkıştırmaktadır.
Bu şeklin bilimsel mesajı yalnız “daha hızlı yazılım” değildir. Gecikmenin kontrol mimarisinin farklı katmanlarında biriktiğini ve bu katmanların bazılarının doğrudan kaldırılabileceğini göstermektedir.
Yöntemsel ve operasyonel sınırlılıklar
- Phase 1 tek kuruluşta gerçekleştirilmiştir; dış geçerlilik sınırlıdır.
- Kuruluşun kimliği ticari hassasiyet nedeniyle açıklanmamıştır.
- Sentetik N=420 portföy gerçek bağımsız saha verisi değildir.
- Sentetik portföy gerçek ERP veri kalitesi sorunlarını, personel direncini ve organizasyon kültürünü tam temsil edemez.
- Tam uygulama maliyetlerini, eğitim giderlerini ve entegrasyon harcamalarını kapsayan kapsamlı cost-benefit analizi yapılmamıştır.
- POFC adoption için observable confounding IPW ile ele alınsa da gözlenmeyen bütün değişkenlerin ortadan kaldırıldığı gösterilemez.
- Feature importance nedensel katsayı değildir.
- Monte Carlo tasarrufları projeksiyondur.
- Teknik sinyal gecikmesi azaltılsa bile legal review ve multi-stakeholder approval gibi insan süreçleri \(T_r\)'yi geciktirebilir.
- AI alarmına güven, algorithm aversion ve alert fatigue gerçek uygulamada belirleyici olabilir.
- Sektörlere özgü alarm eşikleri kaynakta öneri niteliğindedir; bağımsız saha validasyonu gerektirir.
Çalışma ne söylüyor?
Finansal kontrolün zaman boyutu ölçülebilir bir tasarım problemi olarak ele alınabilir. Gerçek zamanlı ERP sinyali, ileri tahmin, olasılıksal risk analizi ve otomatik yönetişim birlikte kullanıldığında teknik Decision Latency ciddi biçimde azaltılabilir. Phase 1 tek kuruluş gözleminde MAPE, raporlama süresi ve DT açısından bu yönde erken kanıt bulunmaktadır.
Çalışma ne söylemiyor?
POFC'nin bütün sermaye yoğun şirketlerde aynı finansal sonucu sağlayacağı gösterilmemiştir. Monte Carlo'daki USD 1,555 milyon P80 farkı gerçekleşmiş tasarruf değildir. Sentetik portföyde elde edilen güçlü DT farkı gerçek dünyadaki randomize causal treatment effect olarak yorumlanamaz. Ayrıca sistem yönetim muhasebecisini ortadan kaldıran otomatik bir karar mekanizması değildir; kaynak insan yorumlama, doğrulama, yetkilendirme ve yönetişim fonksiyonlarını sistemin gerekli parçası olarak tutmaktadır.
Kaynak ve Yöntem Notu
Özgün çalışma: Decision Latency and the Predictive Operational Financial Control Framework in Capital-Intensive Industries
Yazar: Dmytro Bordusenko.
Kurum: American Bureau of Shipping.
Platform: SSRN.
SSRN DOI: 10.2139/ssrn.6875120
Kaynak türü: Working paper / preprint.
Hakemlik durumu: Yüklenen sürüm için hakemli dergi yayını doğrulanmamıştır.
Tarih: SSRN kayıt sayfasında Date Written 19 Mayıs 2026; Posted 24 Haziran 2026.
Lisans: Creative Commons veya eşdeğer açık yeniden kullanım lisansı doğrulanamamıştır.
Finansman: SSRN beyanına göre belirli dış hibe veya finansal destek yoktur; çalışma bağımsız yürütülmüştür.
Çıkar çatışması: Yazar bilinen rekabet eden mali çıkar veya kişisel ilişki bildirmemektedir.
Etik: İnsan veya hayvan katılımcı bulunmadığından formal etik kurul onayı uygulanabilir görülmemiştir.
Gerçek saha bağlamı: 2023–2025 döneminde küresel bir denizcilik mühendisliği hizmet kuruluşunda Phase 1 POFC deployment. Kuruluş kimliği kaynakta ticari hassasiyet nedeniyle açıklanmamıştır.
Teknik ortam: Oracle ERP, Hyperion Financial Management, Power BI, Python, scikit-learn, XGBoost ve TensorFlow/Keras.
Sentetik doğrulama: N=420 proje; 2019–2024; shipbuilding, offshore energy, heavy manufacturing ve maritime services; 22 özellik; yaklaşık %7 external-shock injection.
Monte Carlo: N=50.000 iterasyon; USD 8 milyon referans proje.
İstatistiksel yöntemler: propensity-score modelleme, IPW, SMD, Welch t-testi, Mann-Whitney U, Cohen's d, Pearson correlation, 3000-resample bootstrap CI, beş katlı cross-validation ve Rosenbaum bounds sensitivity analizi.
AI kullanım beyanı: Yazar, Claude (Anthropic) aracının yalnız dil düzenleme ve kaynak biçimlendirme desteği için kullanıldığını; POFC çerçevesi, Decision Latency kavramı, analitik kararlar, Python test paketi ve sonuç yorumlarının kendisine ait olduğunu belirtmektedir.
Temel epistemik ayrım: Kaynak sonuçları üç kanıt kategorisinde sunmaktadır: observed Phase 1 deployment, simulated N=420 synthetic portfolio ve projected N=50.000 Monte Carlo. Verianla metni bu kategorileri birbirine dönüştürmemiştir.
Temel yöntemsel sınır: Gerçek saha kanıtı tek kuruluştan gelmektedir. Sentetik ve Monte Carlo analizleri bağımsız gerçek-dünya replikasyonu değildir. Sonuçların farklı sektörler ve kuruluşlara genellenebilmesi için multi-site doğrulama gereklidir.
Verianla içerik yöntemi: Bu Türkçe metin kaynak working paper'ın cümle cümle çevirisi değildir. Decision Latency tanımı, POFC mimarisi, Phase 1 deployment, sentetik veri üretimi, propensity/IPW yaklaşımı, ML modelleri, Monte Carlo projeksiyonları, yönetişim katmanı, insan gecikmesi ve kaynak sınırlılıkları korunarak bağımsız Türkçe bilimsel anlatım hazırlanmıştır. Kaynakta olmayan mali sonuç, başarı oranı veya nedensel etki eklenmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir