

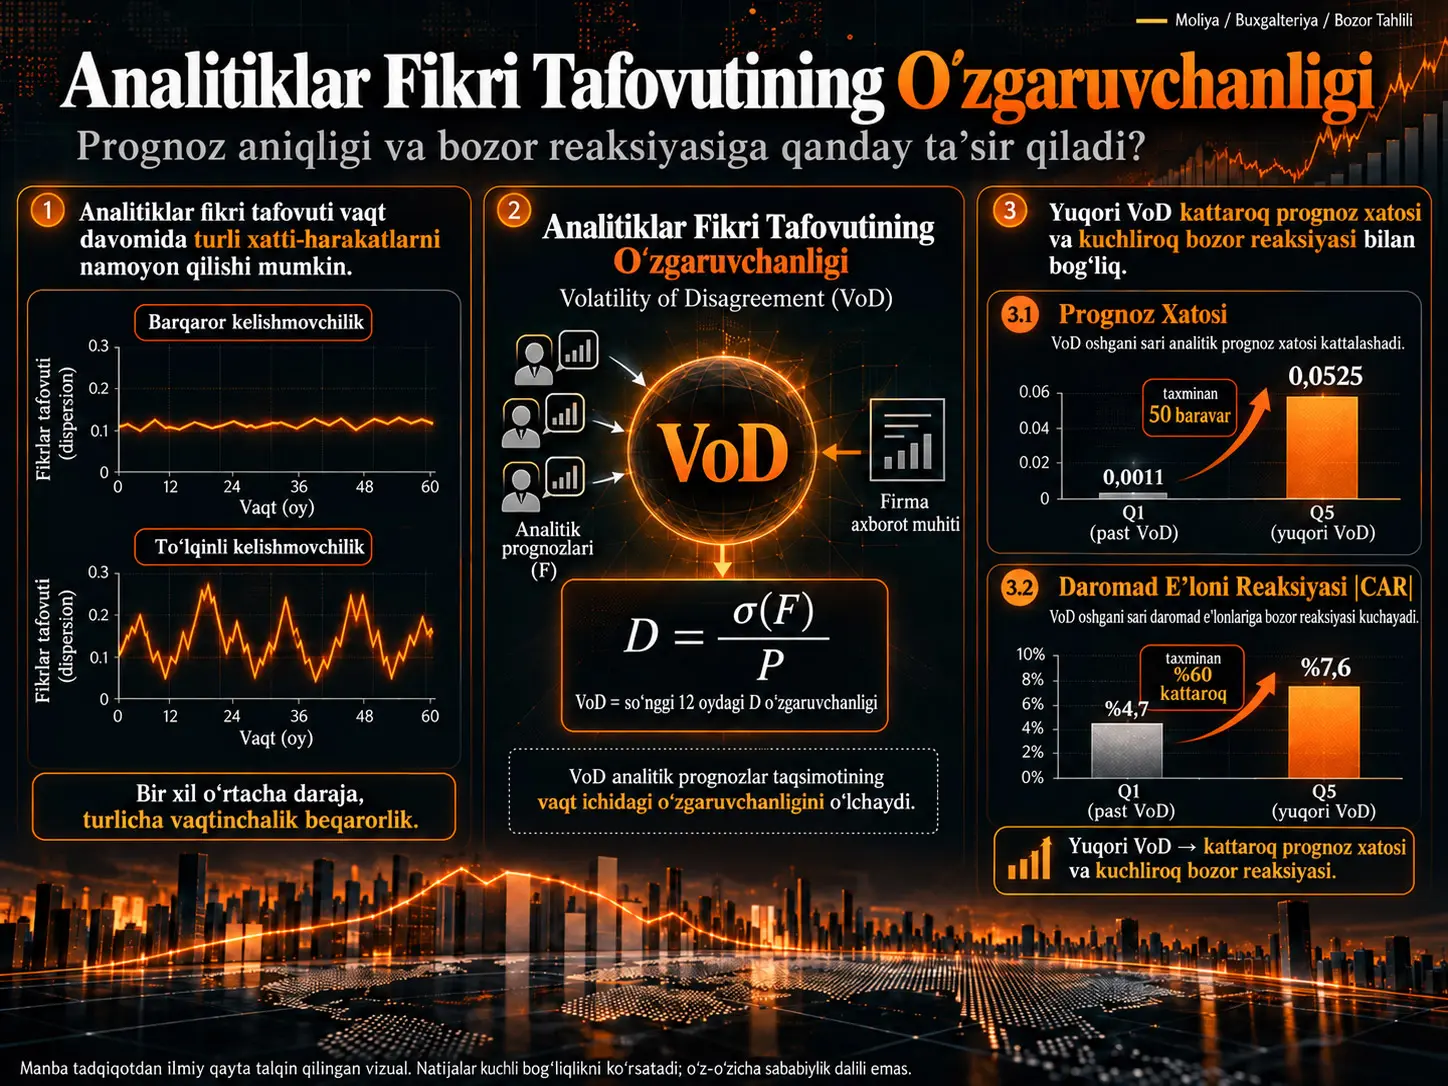
Volatility of Disagreement (VoD) — bu firma bo‘yicha tahlilchilarning daromad prognozlari orasidagi tarqoqlik darajasini emas, balki ushbu tarqoqlik vaqt davomida qanchalik o‘zgaruvchan bo‘lishini o‘lchaydigan 12 oylik sirg‘aluvchi volatillik ko‘rsatkichidir. Richard Zhe Wang I/B/E/S tahlilchi prognozlarini CRSP bozor ma’lumotlari va Compustat moliyaviy ma’lumotlari bilan birlashtirib, 1980–2024 davridagi AQSh firmalarida VoDning konsensus daromad prognozi aniqligi hamda daromad e’loni paytidagi narx reaksiyasi bilan bog‘liqligini o‘rganadi.
Tadqiqotning asosiy farqlashi sodda, biroq muhim. Ikki firma tahlilchilar fikri tafovutining bir xil o‘rtacha darajasiga ega bo‘lishi mumkin. Bir firmada tahlilchi prognozlari doimo deyarli bir xil darajada tarqoq bo‘lib qolishi mumkin, boshqa firmada esa prognozlar qayta-qayta bir-biriga yaqinlashib, keyin keskin ajralib ketishi mumkin. O‘rtacha tarqoqlik bu ikki firmani bir xil ko‘rsatishi mumkin; VoD esa ikkinchi firmaning axborot muhitidagi vaqt bo‘yicha beqarorlikni ushlashga qaratilgan.
Natijalar VoD oshgani sari keyingi konsensus prognoz xatolari ham ortishini ko‘rsatadi. Eng past VoD kvintilida log-transformatsiyalangan mutlaq prognoz xatosining o‘rtacha qiymati 0,0011 bo‘lsa, eng yuqori kvintilda 0,0525 ni tashkil etadi. Firma qat’iy effektlari, prognoz tarqoqligining joriy darajasi va asosiy firma xususiyatlari nazorat qilinganda ham bu bog‘liqlik saqlanib qoladi.
Xuddi shuningdek, uch kunlik daromad e’loni oynasidagi mutlaq kumulyativ g‘ayritabiiy daromad eng past VoD guruhida taxminan %4,7, eng yuqori guruhda esa taxminan %7,6 ni tashkil etadi. Tadqiqot daromad syurprizining o‘zi nazorat qilingandan keyin ham bu farqni kuzatadi. Biroq tadqiqot kuzatuv panel ma’lumotlariga asoslanadi; natijalar VoD prognoz xatosi yoki narx harakatiga sabab bo‘lishini isbotlamaydi.
Tahlilchilar fikri tafovutining darajasi va volatilligi nega turli tushunchalardir?
Analyst forecast dispersion bir xil firmaning kelajakdagi bir aksiyaga to‘g‘ri keladigan daromadi bo‘yicha turli tahlilchilar bergan prognozlar bir-biridan qanchalik uzoq ekanini o‘lchaydi. Standart yondashuv ushbu tarqoqlikning ma’lum bir paytdagi darajasiga qaraydi.
Wang tadqiqoti ikkinchi o‘lchovni qo‘shadi: ushbu tarqoqlik vaqt davomida barqarormi yoki yo‘qmi.
Masalan, ikki firmaning narx bilan masshtablangan o‘rtacha tarqoqligi 0,20 bo‘lishi mumkin. Birinchi firmada qiymat har oy taxminan 0,20 atrofida qolsa, tahlilchilar doim bir-biridan farqli fikrlasa ham bu qiyinchilik barqarordir. Ikkinchi firmada tarqoqlik ba’zan nolga yaqinlashib, ba’zan 0,40 atrofida ko‘tarilsa, o‘rtacha yana 0,20 bo‘lishi mumkin; biroq tahlilchilarning umumiy tayanch nuqtasi doimiy ravishda buzilib, qayta tiklanadi.
VoD aynan ikkinchi holatni ajratish uchun ishlab chiqilgan.
Volatility of Disagreement (VoD) Aniq Nimani O‘lchaydi?
VoD — narx bilan masshtablangan analyst forecast dispersion qatorining so‘nggi 12 oydagi standart og‘ishidir. Shu sababli yuqori VoD “tahlilchilar juda turlicha fikrlamoqda” degandan ko‘ra aniqroq axborot beradi: tahlilchilarning bir-biridan qanchalik uzoq ekanligi vaqt davomida qayta-qayta o‘zgarib turadi.
Avval oylik tahlilchi tarqoqligi hisoblanadi
Firma \(i\) va oy \(t\) uchun tahlilchi prognozlari tarqoqligi:
\[ D_{i,t}=\frac{\sigma(F_{i,t})}{P_{i,t}} \]
ko‘rinishida aniqlanadi.
Bu yerda:
- \(\sigma(F_{i,t})\) — firma uchun ochiq turgan bir yil oldinga EPS prognozlarining tahlilchilar o‘rtasidagi standart og‘ishi.
- \(P_{i,t}\) — aksiya narxi.
- \(D_{i,t}\) — narx bilan masshtablangan forecast dispersion darajasi.
Aksiya narxiga masshtablash turli kattalikdagi firmalarning prognoz tarqoqliklarini yanada taqqoslanadigan qiladi. Muallif, shuningdek, bu tanlov mutlaq konsensus prognozi nolga yaqinlashganda an’anaviy variation koeffitsiyenti o‘lchovida yuz berishi mumkin bo‘lgan mexanik portlashning oldini olishini qayd etadi.
Keyin 12 oylik volatillik hisoblanadi
Asosiy VoD o‘lchovi:
\[ VoD_{i,t} = StdDev \left( D_{i,t-11},\ldots,D_{i,t} \right) \]
ko‘rinishidadir.
12 oylik oynada kamida sakkiz oylik kuzatuv bo‘lishi talab etiladi.
Shu sababli VoD tahlilchilar fikri tafovutining ikkinchi momentiga e’tibor qaratadi. \(D\) prognozlarning bir nuqtada qanchalik tarqoq ekanini, VoD esa bu tarqoqlik vaqt davomida qanchalik o‘zgarishini o‘lchaydi.
Nega 12 oylik oyna?
Muallif 12 oylik davr buzilishdan keyin tahlilchi prognozlari kengayib, yana yaqinlashishini kuzatish uchun yetarlicha uzun, biroq bir necha yillik o‘zgarishlarni o‘rtachaga singdirib yuboradigan darajada uzoq emasligini ta’kidlaydi.
VoD firma konstantasi kabi tutmaydi. Manbada birinchi tartibli avtokorrelyatsiya taxminan 0,2, yarim yemirilish davri esa taxminan yarim yil ekani ko‘rsatilgan. Muallif buni o‘lchov epizodik va firma ichida vaqt bo‘yicha o‘zgaradigan signal ekanining dalili sifatida talqin qiladi.
Muqobil VoDcv o‘lchovi
Taqqoslash uchun tadqiqotda an’anaviy mean-deflated dispersion asosida ikkinchi volatillik ko‘rsatkichi ham yaratilgan:
\[ VoD^{cv} = StdDev \left( \frac{\sigma(F)}{|\bar{F}|} \right) \]
VoDcv bilan asosiy VoD o‘lchovi orasidagi Spearman korrelyatsiyasi 0,81 ni tashkil etadi. Biroq manbada o‘rtacha EPS prognozi nolga yaqinlashganda maxraj kichrayishi sababli VoDcv ko‘proq shovqinli ekani qayd etiladi.
Yuqori VoD Nega Prognoz Xatosi bilan Bog‘liq Bo‘lishi Mumkin?
Tadqiqotning nazariy mexanizmiga ko‘ra, firma katta strategik o‘zgarish, qayta tuzilish, xarid, tartibga soluvchi o‘zgarish, texnologik uzilish yoki tashqi shokni boshdan kechirganida tahlilchilar ilgari foydalangan umumiy tayanch nuqtalari vaqtincha zaiflashishi mumkin. Tahlilchilar turli axborot manbalari va modellarga ko‘proq og‘irlik berganida prognozlar bir-biridan uzoqlashishi mumkin; yangi muvozanat shakllangach, prognozlar yana yaqinlashishi mumkin.
VoD aynan shu “ajralish → qayta yaqinlashish → yana ajralish” harakatini o‘lchashga urinadi.
Muallif ushbu mexanizmdan birinchi gipotezani keltirib chiqaradi:
H1: Analyst forecast dispersion darajasi nazorat qilinganda yuqoriroq VoD kattaroq mutlaq konsensus prognoz xatosi bilan bog‘liq.
Ikkinchi gipoteza: daromad e’lonidagi narx harakati
Tahlilchilar konsensusi beqaror va axborot muhiti doimiy o‘zgarib tursa, daromad e’lonidan darhol oldin hal etilmagan firma-xos noaniqlik yuqoriroq bo‘lishi kutilishi mumkin. Yangi daromad axboroti e’lon qilinganda bozor yechishi kerak bo‘lgan axborot miqdori ham kattaroq bo‘lishi mumkin.
Bu fikr ikkinchi gipotezaga aylanadi:
H2: Daromad syurprizining kattaligi nazorat qilinganda yuqoriroq VoD kattaroq mutlaq daromad-e’loni daromadi bilan bog‘liq.
VoD va Yuqori Tahlilchi Kelishmovchiligi Bir Xil Narsami?
Yo‘q. Yuqori \(D\) tahlilchilar muayyan vaqtda bir-biridan uzoq prognozlar berayotganini, yuqori VoD esa bu masofa vaqt davomida tez-tez va kuchli ravishda o‘zgarishini ko‘rsatadi. Tadqiqotdagi double-sort va \(D^2\) nazoratlari VoD faqat yuqori yoki ekstremal dispersion darajasining matematik qo‘shimcha mahsuloti emasligini tekshirish uchun ishlatilgan.
Makroiqtisodiy shoklar paytida VoD nima qiladi?
PDFning 9-sahifasidagi 1-rasm 1976–2025 davrida VoDning kesim mediana qiymati va 75-persentilini ko‘rsatadi. Kulrang sohalar NBER retsessiyalarini bildiradi.
Grafikda ayniqsa 2008–2009 global moliyaviy inqirozida va 2020 COVID shokida yaqqol VoD sakrashlari ko‘rinadi. 1990 va 2001 retsessiyalari kichikroq ko‘tarilishlar hosil qiladi, 2022–2023 pul-kredit qat’iylashuvi va yuqori inflyatsiya davri ham sezilarli ko‘tarilishni ko‘rsatadi.
Ko‘tarilish 75-persentilda medianaga qaraganda ancha kuchli. Bu naqsh butun iqtisodiyot bir xil darajada ta’sirlanganidan ko‘ra ayrim firmalarning axborot muhiti ancha ko‘proq buzilganini ko‘rsatuvchi manba ichidagi kuzatuvdir.
Namuna qanday tuzilgan?
Tadqiqot uchta asosiy ma’lumot manbasini birlashtiradi:
- I/B/E/S Summary Statistics: oylik tahlilchi EPS prognozlari va tahlilchilar soni.
- CRSP: kunlik va oylik aksiya daromadlari hamda bozor ma’lumotlari.
- Compustat: yillik firma moliyaviy ma’lumotlari.
Namuna AQShdagi oddiy aksiyalardan tuzilgan va kamida ikki tahlilchi EPS prognozi bergan bo‘lishi sharti qo‘yilgan. Moliyaviy firmalar va kommunal xizmatlar chiqarib tashlangan.
| Namuna | Kuzatuvlar soni |
|---|---|
| Yillik umumiy panel | 108.931 firma-yil |
| Firmalar soni | 13.880 |
| Forecast-accuracy testlari | 93.555 firma-yil |
| Earnings-announcement testlari | 371.430 gacha choraklik hodisa |
VoD taqsimoti qanday?
| O‘zgaruvchi | O‘rtacha | Standart og‘ish | Mediana | N |
|---|---|---|---|---|
| VoD | 0,007 | 0,019 | 0,002 | 93.555 |
| VoDcv | 0,234 | 0,710 | 0,035 | 93.555 |
| D | 0,008 | 0,022 | 0,002 | 90.710 |
| log(AFE+1) | 0,019 | 0,061 | 0,002 | 106.485 |
| |CAR| | 0,058 | 0,061 | 0,039 | 371.430 |
VoD aniq o‘ngga qiyshaygan. Mediana 0,002 bo‘lsa, o‘rtacha 0,007 ni tashkil etadi. Bu tuzilma firma-yillarning katta qismi nisbatan tinch ekanini va yuqori dum kamroq sonli kuchli buzilish davrlaridan iboratligini ko‘rsatadi.
Tadqiqot Usuli va Natijalari
Prognoz xatosi qanday aniqlangan?
Mutlaq Prognoz Xatosi (Absolute Forecast Error, AFE):
\[ AFE= \frac{|Actual\ EPS-Consensus\ EPS|}{Share\ Price} \]
ko‘rinishida aniqlangan.
Taqsimot aniq o‘ngga qiyshayganligi sababli regressiyalarda:
\[ \log(AFE+1) \]
ishlatiladi.
H1 regressiyasi
Forecast-accuracy uchun asosiy regressiyaning to‘liq ko‘rinishi:
\[ \begin{aligned} \log(AFE_{i,t+1}+1)=&\alpha+\beta_1 VoD_{i,t}+\beta_2D_{i,t}\\ &+\beta_3\ln(Assets)_{i,t}+\beta_4BM_{i,t}+\beta_5ROA_{i,t}+\beta_6NUMEST_{i,t}\\ &+\beta_7\log(AFE_{i,t}+1)+\beta_8Loss_{i,t}+\beta_9\ln(Age)_{i,t}\\ &+\beta_{10}Leverage_{i,t}+\beta_{11}\sigma(ROA)_{i,t}+\beta_{12}\sigma(Rev)_{i,t}\\ &+\delta_t+\delta_j+\varepsilon_{i,t} \end{aligned} \]
\(\beta_1\) boshqa o‘zgaruvchilar o‘zgarmas bo‘lganda VoD bilan kelajakdagi mutlaq forecast error o‘rtasidagi bog‘liqlikni o‘lchaydi. H1 uchun kutilayotgan belgi musbat.
Forecast accuracy natijasi
| Spetsifikatsiya | VoD koeffitsiyenti | t |
|---|---|---|
| Baseline | 0,5497 | 16,9 |
| Adabiyot nazoratlari | 0,3883 | 11,0 |
| Fundamental volatility qo‘shilgan | 0,4007 | 9,0 |
| Firma qat’iy effektlari | 0,3889 | 9,2 |
Bu koeffitsiyentlarning barchasi manbada %1 darajada statistik ahamiyatli deb qayd etilgan.
Firma qat’iy effektlari natijasi ayniqsa muhim. Bog‘liqlik faqat ayrim firmalarning doimiy ravishda noaniq yoki prognoz qilish qiyin bo‘lishi bilan izohlanmaydi; ayni firmaning VoD yuqoriroq bo‘lgan davrlari ham yuqoriroq forecast error bilan bog‘liq.
VoD kvintillari
| Guruh | O‘rtacha log(AFE+1) |
|---|---|
| Eng past VoD — Q1 | 0,0011 |
| Eng yuqori VoD — Q5 | 0,0525 |
| Q5−Q1 farqi | 0,0513 |
Q5−Q1 farqi uchun Welch t=69,7. Tadqiqot buni eng yuqori VoD guruhidagi prognoz xatosi eng past guruhga nisbatan taxminan ellik baravar ekanligi sifatida talqin qiladi.
Daromad E’lonidagi Bozor Reaksiyasi Qanday O‘lchangan?
Bozor reaksiyasi uch kunlik \([-1,+1]\) daromad e’loni oynasidagi mutlaq kumulyativ g‘ayritabiiy daromad |CAR| bilan o‘lchanadi. Daromad syurprizining kattaligi |SUE| sifatida alohida nazorat qilingan. Shu orqali katta narx harakatining faqat katta daromad syurprizidan kelib chiqishi bilan oldindan hal etilmagan axborot noaniqligi o‘rtasidagi farqni ajratishga harakat qilinadi.
H2 regressiyasi
\[ |CAR_{i,q}| = \alpha+\beta_1VoD_{i,q} +\beta_2|SUE_{i,q}| +\gamma'X_{i,q} +\delta_t+\delta_j+\varepsilon_{i,q} \]
Bu yerda \(\beta_1\) daromad syurprizi kattaligi va boshqa nazorat o‘zgaruvchilari o‘zgarmas turganda VoD bilan e’lon davridagi narx harakati o‘rtasidagi bog‘liqlikni ifodalaydi.
Bozor reaksiyasi natijasi
| Spetsifikatsiya | VoD koeffitsiyenti | t |
|---|---|---|
| Baseline | 0,2625 | 14,6 |
| Tahlilchi coverage o‘zgarishi qo‘shilgan | 0,2692 | 18,7 |
| Firma + chorak qat’iy effektlari | 0,2534 | 13,0 |
Manbada barcha VoD koeffitsiyentlari %1 darajada ahamiyatli.
| Guruh | O‘rtacha |CAR| |
|---|---|
| Q1 | %4,71 |
| Q5 | %7,58 |
| Farq | 2,87 foiz punkti |
Q5 guruhining reaksiyasi Q1 ga nisbatan taxminan %60 kattaroq. Farq uchun Welch t=85,7 deb qayd etilgan.
VoDning bir standart og‘ishlik o‘zgarishi qanday kattalikdagi natija bilan bog‘liq?
Manba 4-jadval bir standart og‘ishlik VoD o‘sishini outcome o‘zgaruvchilarining o‘z standart og‘ishlariga nisbatan masshtablaydi:
- Forecast error: outcome standart og‘ishining %19,5 iga teng o‘sish.
- |CAR|: outcome standart og‘ishining %6,8 iga teng o‘sish.
Bular kuzatuv regressiyalaridagi masshtablangan bog‘liqlik kattaliklaridir; sababiy treatment effect emas.
VoD Shunchaki Yuqori Dispersionning Boshqa Ko‘rinishi Bo‘lishi Mumkinmi?
Tadqiqot natijalari buni qo‘llab-quvvatlamaydi. Muallif avval firmalarni joriy dispersion darajasiga ko‘ra besh guruhga, keyin har bir dispersion guruhi ichida VoD bo‘yicha uch guruhga ajratadi. Har bir dispersion kvintili ichida yuqori VoD guruhida ham forecast error, ham |CAR| natijasi past VoD guruhiga qaraganda yuqoriroq.
Bundan tashqari, modelga \(D^2\) qo‘shilib joriy dispersion darajasining chiziqli bo‘lmagan ta’siri nazorat qilinganda VoD koeffitsiyenti forecast error uchun 0,544 (t=16,8), |CAR| uchun 0,264 (t=19,1) bo‘lib qoladi.
VoD boshqa axborot muhiti o‘lchovlari o‘rnini bosadimi?
Manbadagi “kitchen-sink” regressiyasida VoD quyidagi ko‘rsatkichlar bilan bir vaqtda modelga kiritiladi:
- joriy analyst forecast dispersion darajasi \(D\),
- accruals quality,
- earnings persistence,
- earnings smoothness,
- bid-ask spread.
Taqqoslash uchun ushbu olti axborot muhiti ko‘rsatkichi z-skorlarga aylantirilgan.
| Natija | Pooled | Firma qat’iy effektlari |
|---|---|---|
| log(AFE+1) | 0,0091; t=8,4 | 0,0050; t=5,1 |
| |CAR| | 0,0052; t=12,4 | 0,0051; t=9,1 |
VoD to‘rtta modelning barchasida manbada %1 darajada ahamiyatli bo‘lib qoladi. Bu natija muallifning VoD mavjud axborot muhiti ko‘rsatkichlaridan farqli o‘lchovni ifodalashi haqidagi talqinini qo‘llab-quvvatlaydi.
CEO Almashuvi VoDni Oshirishadimi?
Manbada CEO almashuvi VoD haqiqiy firma-xos buzilishni ushlaydimi yoki yo‘qmi, shuni tekshirish uchun tashqi validatsiya sifatida ishlatilgan. CEO almashuvi bo‘lgan yilda VoD koeffitsiyenti 0,0005 (t=3,0), almashuvdan keyingi yilda esa 0,0004 (t=3,2) deb qayd etilgan. Muallif bu natijani sababiy CEO-almashuvi effekti sifatida emas, balki axborot muhiti buzilishi bilan mos bog‘liqlik sifatida talqin qiladi.
CEO turnover regressiyasi
\[ \begin{aligned} VoD_{i,t}=&\alpha+\beta_1Turnover_{i,t}+\beta_2D_{i,t} +\beta_3\ln(Assets)_{i,t}\\ &+\beta_4BM_{i,t}+\beta_5ROA_{i,t} +\beta_6Leverage_{i,t} +\beta_7NUMEST_{i,t} +\varepsilon_{i,t} \end{aligned} \]
Turnover indikatori CEO almashgan yil yoki almashuvdan keyingi yil uchun aniqlanadi.
Boshqa robustness testlari
Manbada quyidagi natijalar ham qayd etilgan:
- Tahlilchi coverage volatilligi va sof o‘zgarishi nazorat qilinganda forecast-accuracy VoD effekti saqlanadi: t=11,0.
- Kamida besh tahlilchisi bo‘lgan firmalar bilan cheklanganda: t=5,8.
- 2007 gacha bo‘lgan davr: t=6,5.
- 2007 dan keyingi davr: t=9,5.
- Firma va yil darajasida ikki tomonlama clustering: t=6,8.
- Forecast horizon sikli olib tashlanib qayta tuzilgan VoD: t=18,2.
- An’anaviy mean-deflated VoDcv forecast error uchun t=4,3, announcement return uchun t=14,6.
Ushbu nazoratlar tadqiqotning asosiy bog‘liqligi faqat bitta namuna, deflator yoki tahlilchi coverage tuzilishiga bog‘liq ko‘rinmasligini ko‘rsatadi.
Umumiy axborot va xususiy axborot o‘rtasidagi farq
Muallif Barron va hamkasblari doirasidan kelib chiqqan umumiy noaniqlik komponenti volatilligi uchun VoCU deb nomlangan qo‘shimcha o‘lchov yaratadi. VoD va VoCU bir modelga kiritilganda VoD forecast accuracy uchun t=11,0 va announcement return uchun t=14,3 bilan ahamiyatli bo‘lib qoladi, VoCU esa har ikkala natijada t=1,7 darajasida.
Manba bu natijani VoD ayniqsa tahlilchilarning firma-xos, idiosyncratic axborot muhitidagi beqarorligini ushlaydi degan qarash bilan mos deb talqin qiladi.
Tadqiqotning kuchli tomonlari
- 44 yillik keng AQSh firma panelidan foydalanilishi.
- VoDning dispersion darajasidan matematik va empirik jihatdan ajratilishi.
- Ham forecast accuracy, ham mustaqil bozor natijasi bo‘lgan announcement reaction bo‘yicha test o‘tkazilishi.
- Firma qat’iy effektlari orqali firma ichidagi vaqt bo‘yicha o‘zgarishdan foydalanilishi.
- Nonparametric double-sort va \(D^2\) nazoratlari.
- Bir nechta axborot muhiti ko‘rsatkichlarining bir vaqtda modelga kiritilishi.
- CEO turnover bilan tashqi validatsiya qilinishi.
- Muqobil deflator va horizon-adjusted o‘lchovlarning sinab ko‘rilishi.
Cheklovlar
- Tadqiqot kuzatuvga asoslangan; VoD natijalarga sabab bo‘lishi ko‘rsatilmagan.
- VoD faqat tahlilchi coverage mavjud bo‘lgan firmalarda hisoblanishi mumkin.
- Kichik va yosh, kam kuzatiladigan kompaniyalar namunadan tashqarida qolishi mumkin.
- Namuna faqat AQSh firmalaridan iborat.
- Natijalar boshqa disclosure rejimlari, mulkchilik tuzilmalari va tahlilchi rag‘batlantirish tizimlarida bir xil bo‘ladimi, noma’lum.
- Tadqiqot VoDning likvidlik yoki aksiya daromadi volatilligi kabi boshqa axborot muhiti natijalarini bevosita sinamaydi.
- CEO turnover tahlili sababiy tabiiy tajriba emas.
- VoD yuqori bo‘lganda kattaroq earnings reaction kuzatilishi investitsiya yo‘nalishini ko‘rsatmaydi; |CAR| mutlaq kattalikni o‘lchaydi.
Tadqiqot nima deydi?
Tahlilchilarning bir-biridan qanchalik farqli fikrlashi bilan bir qatorda, bu farqning vaqt davomida qanchalik barqaror bo‘lishi ham axborot beradi. VoD yuqori bo‘lgan davrlarda ayni firmaning keyingi konsensus prognoz xatolari yuqoriroq bo‘ladi va earnings announcement paytida mutlaq narx harakatlari kattaroq bo‘ladi.
Tadqiqot nima demaydi?
VoD aksiyaning ko‘tarilishi yoki tushishini prognoz qilmaydi. Tadqiqotda ishlatilgan |CAR| yo‘nalishni emas, mutlaq narx harakatining kattaligini o‘lchaydi. Yuqori VoD yomon boshqaruv, yaqinlashayotgan inqiroz yoki muayyan kompaniya hodisasini aniq ko‘rsatishi ham isbotlanmagan. VoD manba tadqiqotida axborot muhiti beqarorligining empirik ko‘rsatkichi sifatida taklif qilinadi.
Manba va Usul Haqida Izoh
Asl PDF nomi: The Volatility of Analyst Disagreement, Forecast Accuracy, and the Market Reaction
Muallif: Richard Zhe Wang.
Muassasa: School of Business, St. John Fisher University.
PDF sanasi: 24 iyun 2026.
Platforma: SSRN.
SSRN yozuvidagi sarlavha: The Volatility of Analyst Disagreement, Forecast Accuracy, and Market Reactions.
SSRN DOI: 10.2139/ssrn.6986138
Manba turi: Working paper / preprint.
Taqriz holati: Yuklangan versiya uchun taqrizdan o‘tgan jurnal nashri tasdiqlanmagan.
Litsenziya: Yuklangan PDFda Creative Commons yoki unga teng ochiq qayta foydalanish litsenziyasi ko‘rsatilmagan. Shu sababli ochiq litsenziya deb faraz qilinmagan.
Ma’lumot manbalari: I/B/E/S Summary Statistics, CRSP va Compustat.
Asosiy namuna: 1980–2024 AQSh firmalari; forecast-accuracy tahlilida 93.555 firma-yil, yillik panelda 13.880 firmaga oid 108.931 firma-yil va announcement tahlillarida 371.430 gacha choraklik earnings event.
Asosiy usul: Narx bilan masshtablangan oylik forecast dispersionning 12 oylik sirg‘aluvchi standart og‘ishi VoD sifatida aniqlangan. Pooled panel regressiyalari, firma qat’iy effektlari, quarter/year va industry qat’iy effektlari, Welch t-testlari, double sorts, nonlinear dispersion nazorati va kitchen-sink axborot muhiti regressiyalaridan foydalanilgan. Uzluksiz o‘zgaruvchilar %1 va %99 persentillarda winsorize qilingan, standart xatolar tegishli spetsifikatsiyaga ko‘ra klasterlangan.
Sun’iy intellekt bayonoti: Muallif tadqiqot tayyorlanayotganda Claude (Anthropic) vositasidan copyediting va formatting yordami uchun foydalanganini; keyinchalik mazmunni o‘zi ko‘rib chiqib tahrir qilganini va yakuniy mazmun uchun javobgarlikni o‘z zimmasiga olganini bildiradi.
Asosiy metodologik chegara: Natijalar prognoz bog‘liqliklaridir. Regressiya nazoratlari, firma qat’iy effektlari va robustness testlari muqobil izohlarni kamaytirishi mumkin; biroq randomizatsiya yoki tashqi shokni identifikatsiya qilish strategiyasi yo‘qligi sababli sababiylik o‘rnatib bo‘lmaydi.
Bibliografik izoh: Yuklangan PDF sarlavhasida “the Market Reaction” birlik shakli ishlatilgan, SSRN yozuv sahifasida esa “Market Reactions” ko‘plik shaklida berilgan. PDF 24 iyun 2026 sanasida bo‘lsa, SSRN yozuvi “Date Written: June 23, 2026” va “Posted: 24 Jun 2026” ma’lumotlarini ko‘rsatadi. Verianla asosiy maqolasida manba PDFning to‘liq sarlavhasi saqlangan.
Verianla mazmun usuli: Ushbu o‘zbekcha matn working paperning jumla-jumla tarjimasi emas. VoDning nazariy asosi, matematik ta’rifi, namuna, asosiy regressiyalar, ikki gipoteza, iqtisodiy kattaliklar, double-sort, nonlinear control, kitchen-sink regressiyasi, CEO turnover validatsiyasi, robustness testlari va cheklovlar saqlangan holda mustaqil ilmiy bayon yaratilgan. Manbada bo‘lmagan bozor prognozi, sababiy ta’sir yoki investitsiya tavsiyasi qo‘shilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan