

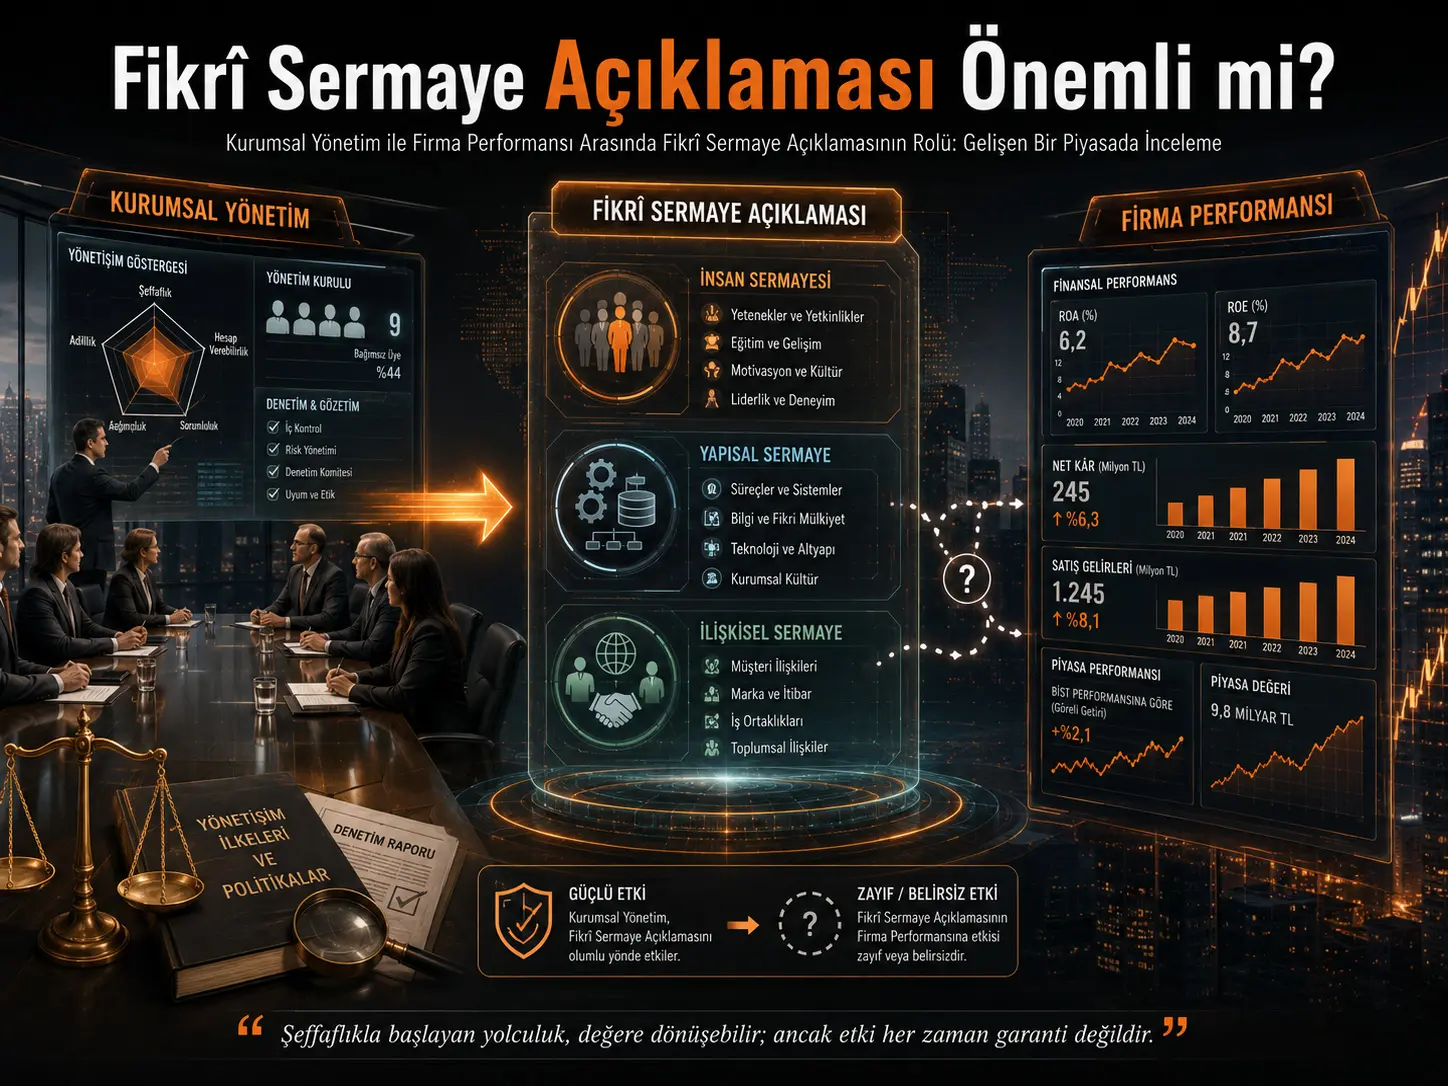
Khaled Alnaimat, Zauwiyah Ahmad va Yip Yen Yen tadqiqoti kompaniyalarning inson kapitali, tarkibiy kapitali va tashqi manfaatdor tomonlar bilan munosabatlari haqidagi ixtiyoriy oshkor qilishlari korporativ boshqaruv bilan moliyaviy samaradorlik o‘rtasida bog‘lanish yaratadimi, degan savolni o‘rganadi. Tadqiqotchilar Amman Stock Exchange’da ro‘yxatga olingan bank va sug‘urta kompaniyalaridan tashqari firmalarning 2021–2023 davridagi yillik hisobotlaridan 391 firma-yil kuzatuvini tuzdilar; intellektual kapital oshkor qilishlarini Atlas.ti yordamida kalit so‘z chastotasi asosida o‘lchadilar va munosabatlarni robust standard errorli pooled OLS regressiyalari bilan sinadilar. Taklif qilingan 18 gipotezadan faqat uchtasi qo‘llab-quvvatlandi: kattaroq direktorlar kengashi relational va structural capital disclosure bilan, audit committee meetinglarining yuqori chastotasi esa relational capital disclosure bilan ijobiy bog‘liq bo‘ldi. Human, relational yoki structural capital disclosurelarning hech biri ROA yoki ROE bilan significant relation ko‘rsatmadi va tadqiqot qo‘llagan mediation procedure doirasida intellectual capital disclosure corporate governance bilan firm performance o‘rtasida mediator bo‘lmadi. Natijalar voluntary intellectual capital disclosure o‘rganilgan Iordaniya sampleida short-term financial performance indikatori emasligini ko‘rsatadi; biroq uch yillik qisqa panel, faqat accounting-based performance indicatorsdan foydalanish va disclosure quantityni keyword frequency bilan o‘lchash natijalar doirasini cheklaydi.
Turkiya nuqtayi nazaridan tadqiqot bevosita natija bermaydi. Iordaniyadagi ownership structure, corporate governance practices, investor environment va reporting system Turkiyadagi bilan bir xil emas. Shunga qaramay, tadqiqot Turkiyadagi public companies uchun ham sinab ko‘rilishi mumkin bo‘lgan muhim savolni ko‘taradi: kompaniya human resources, processes, technological capabilities yoki customer relationships haqida ko‘proq ma’lumot e’lon qilganda, bu disclosure miqdori haqiqatan financial performance yoki investor uchun economic value haqida information beradimi? Bu savolga Turkiya uchun javob berish local company data va Turkiyaga mos disclosure measures bilan alohida tadqiqot talab qiladi.
Intellektual kapital nima?
Tadqiqotda intellektual kapital (intellectual capital, IC) klassik financial statementsda to‘liq ko‘rinmasligi mumkin bo‘lgan, ammo kompaniyalarning knowledge creation, innovation va value creation capacitysi bilan bog‘liq intangible resources majmuasi sifatida qaraladi.
Tadqiqotchilar intellektual kapitalni uch asosiy componentga ajratadilar:
- Inson kapitali (human capital, HC): Xodimlarning bilimi, ko‘nikmalari, kompetensiyalari va qobiliyatlari.
- Tarkibiy kapital (structural capital, SC): Xodimlar kompaniyani tark etganda ham tashkilotda qoladigan processes, databases, organizational routines, infrastructure va intellectual property kabi elementlar.
- Munosabat kapitali (relational capital, RC): Kompaniyaning customers, suppliers, partners, communities va boshqa external stakeholders bilan o‘rnatgan relationships va networks.
Intellektual kapitalni oshkor qilish (intellectual capital disclosure, ICD) esa kompaniyaning ushbu intangible resources haqida annual reportsda information berishini anglatadi.
Tadqiqot markazidagi savol intellektual kapitalning o‘zi kompaniya uchun qimmatlimi, degan savol emas. Tadqiqotchilar aynan shu kapital haqidagi disclosurening corporate governance structures bilan relationini va financial performance bilan bog‘liqligini sinaydilar. Shuning uchun “high ICD” bilan “high actual intellectual-capital capacity” bir xil tushuncha emas.
Nega disclosure o‘zi muhim bo‘lishi mumkin?
An’anaviy financial reports xodimlarning expertiseini, tashkilot ichida yig‘ilgan process knowledgeni yoki customer relationships kuchini to‘liq ko‘rsatmasligi mumkin. Intellectual capital disclosuresning asosiy rationalei investors va boshqa stakeholders kompaniyaning intangible resourcesi haqida ko‘proq information olishidir.
Tadqiqot theoretical frameworkida ko‘proq disclosure information asymmetryni kamaytirishi, stakeholdersga kompaniyani to‘g‘riroq baholashga yordam berishi va natijada performance bilan bog‘liq bo‘lishi mumkinligi nazarda tutilgan.
Biroq asosiy muammo shundaki, Iordaniyada intellectual capital disclosure voluntary va non-standardized bo‘lgani sabab kompaniyalar nimani, qancha va qanday detailda oshkor qilishi keskin farq qilishi mumkin. Shuning uchun “ko‘proq disclosure” har doim “yaxshiroq yoki ishonchliroq information” degani emas.
Corporate governance qaysi variables bilan ifodalandi?
Tadqiqotda corporate governance to‘rtta kuzatiladigan variable bilan ifodalandi:
- Board size (BS): Direktorlar kengashidagi jami a’zolar soni.
- Board independence (BI): Independent directors sonining total board membersga nisbati.
- Audit committee size (ACS): Audit committee a’zolari soni.
- Audit committee meetings (ACM): Audit committee bir yilda o‘tkazgan meetinglar soni.
Firm size va sector alohida control variables sifatida ishlatildi. Firm size total assetsning natural logarithmi bilan; sector esa manufacturing firms uchun 1, service firms uchun 0 bo‘lgan dummy variable bilan modellashtirildi.
Tadqiqotning nazariy kutilmasi nima edi?
Tadqiqot to‘rtta theoretical approachning turli kutilmalarini taqqoslaydi.
Agentlik nazariyasi
Agentlik nazariyasi (Agency Theory) kuchli governance mechanisms managers va investors o‘rtasidagi information asymmetryni kamaytirishini kutadi. Shu nuqtayi nazardan independent directors va active audit committees ko‘proq transparency berishi kutilishi mumkin.
Resursga bog‘liqlik nazariyasi
Resursga bog‘liqlik nazariyasi (Resource Dependence Theory) kattaroq boards kompaniyaga ko‘proq information, expertise, relationships va external resources olib kelishi mumkinligini nazarda tutadi. Tadqiqotda board sizening ayrim ICD components bilan positive relationi shu approach orqali talqin qilinadi.
Institutsional nazariya
Institutsional nazariya (Institutional Theory) kompaniyalar ayrim governance structuresni haqiqatan samaraliroq boshqaruv uchun emas, balki regulations yoki legitimacy expectationsga moslashish uchun qabul qilishi mumkinligini ilgari suradi.
Masalan, boardda independent member bo‘lish qog‘ozda yaxshi governance indicator bo‘lsa ham, bu a’zolarning real decision yoki monitoring poweri cheklangan bo‘lishi mumkin.
Signal nazariyasi
Signal nazariyasi high-quality firms o‘z kuchini tashqariga ko‘rsatish uchun ko‘proq voluntary information disclosure qilishi mumkinligini nazarda tutadi. Agar intellectual capital disclosure reliable quality signal bo‘lsa, ko‘proq disclosure yaxshiroq firm performance bilan bog‘liq bo‘lishi kutiladi.
Tadqiqotning konseptual modeli qanday qurilgan?
Figure 1da to‘rtta corporate governance variable avval human, structural va relational capital disclosuresga bog‘lanadi. Keyin ushbu uch disclosure component firm performancega olib borishi nazarda tutiladi.
Taklif qilingan mechanism qisqacha:
Corporate governance → Intellectual capital disclosure → Firm performance.
Firm size va sector disclosure hamda performance tomonlarida control qilinadi.
Tadqiqotning critical testi o‘rtadagi ICD bosqichi governance structuresni financial performancega bog‘laydigan haqiqiy mechanismmi, degan savoldir.
Jami nechta gipoteza sinovdan o‘tkazildi?
Jami 18 gipoteza sinovdan o‘tkazildi.
Dastlabki 12 gipoteza to‘rtta governance elementning uch xil intellectual capital disclosure componentga ta’sirini sinadi:
- board size → HCD, RCD, SCD,
- board independence → HCD, RCD, SCD,
- audit committee size → HCD, RCD, SCD,
- audit committee meetings → HCD, RCD, SCD.
Keyingi uch gipoteza HCD, SCD va RCD firm performanceni oshiradi, deb taxmin qildi.
Oxirgi uch gipoteza esa uch ICD component corporate governance–firm performance relationshipda mediation qiladi, deb taklif qildi.
18 gipotezadan nechta qo‘llab-quvvatlandi?
Faqat uchtasi.
| Gipoteza guruhi | Sinovdan o‘tgan | Qo‘llab-quvvatlangan | Asosiy natija |
|---|---|---|---|
| Corporate governance → ICD | 12 | 3 | Tanlab olingan munosabatlar topildi. |
| ICD → firm performance | 3 | 0 | ROA/ROE bo‘yicha significant relation topilmadi. |
| ICD mediation | 3 | 0 | Taklif qilingan mediation qo‘llab-quvvatlanmadi. |
| Jami | 18 | 3 | Asosiy nazariy model katta darajada qo‘llab-quvvatlanmadi. |
Bu natija tadqiqot “negative” yoki “failed” degani emas. Ilmiy nuqtayi nazardan asosiy finding nazariy kutilgan relationships muayyan institutional environmentda yuzaga kelmaganidir.
Board size qaysi disclosuresga ta’sir qildi?
Board size va relational capital disclosure o‘rtasida positive va significant relation topildi:
BS → RCD: coefficient=1,555; p=0,027.
Board size va structural capital disclosure o‘rtasida ham positive va significant relation bor:
BS → SCD: coefficient=1,553; p=0,040.
Biroq board size human capital disclosureni significant tarzda tushuntirmadi:
BS → HCD: p=0,122.
Mualliflar talqiniga ko‘ra, kattaroq boards turli expertise, connections va perspectivesni birlashtirgani sabab kompaniyaning external relationships va organizational systems haqidagi disclosuresini qo‘llab-quvvatlashi mumkin.
Human capital information esa competitive jihatdan sensitive yoki o‘lchash qiyinroq bo‘lishi mumkin va shuning uchun board sizedan xuddi shunday ta’sirlanmasligi mumkin.
Board independence transparencyni oshirdimi?
Bu sampleda yo‘q.
Board independence:
- HCD uchun p=0,996,
- RCD uchun p=0,972,
- SCD uchun p=0,546
values berdi. Uch relationshipning hech biri qo‘llab-quvvatlanmadi.
Bu finding tadqiqotchilar alohida urg‘u bergan natijalardan biridir. Agency Theory independent directors kuchliroq monitoring orqali transparencyni oshirishi kerak, deb kutgan bo‘lsa-da, tadqiqot buni tasdiqlamadi.
Mualliflar buni Iordaniyadagi concentrated ownership structure va family-dominated corporate governance bilan bog‘liq bo‘lishi mumkinligini muhokama qiladilar. Bu explanation tadqiqot datasida direct measured mechanism emas; resultga berilgan theoretical interpretation.
Audit committee size muhim edimi?
Audit committee a’zolari soni uch ICD componentdan hech birini significant tarzda tushuntirmadi:
- ACS → HCD: p=0,801,
- ACS → RCD: p=0,604,
- ACS → SCD: p=0,232.
Demak, faqat kattaroq committeega ega bo‘lish bu data setda ko‘proq intellectual capital disclosure bilan bog‘liq emas.
Tadqiqotchilar bu natijani committee size emas, balki expertise, independence va real working effectiveness muhim bo‘lishi mumkin, deb talqin qiladilar. Biroq tadqiqotda bu xususiyatlarning barchasi separate variables sifatida test qilinmagan.
Meeting o‘tkazish muhim edimi?
Audit committee meeting frequency relational capital disclosure bo‘yicha significant result berdi:
ACM → RCD: coefficient=2,841; p=0,027.
Bu finding active audit committees customers, stakeholders, reputation yoki external relationships haqidagi disclosuresga ko‘proq e’tibor berishi mumkinligi sifatida talqin qilindi.
Biroq ayni meeting frequencyning structural capital disclosure bilan relationi:
p=0,076
va human capital disclosure bilan relationi:
p=0,091
bo‘lgani uchun tadqiqotning %5 significance thresholdida qo‘llab-quvvatlanmadi.
Source ichidagi H4a inconsistency nima?
Model 1ni tushuntiruvchi textda ACM → HCD relation uchun “H4a partially supported” iborasi ishlatilgan. Biroq p value 0,091 va tadqiqot qabul qilgan threshold p≤0,05.
Bundan ham muhimrog‘i, final hypothesis resultsni beruvchi Table 6 H4ani ochiq “Not supported” deb tasniflaydi.
Shuning uchun bu Verianla maqolasida tadqiqot oldindan belgilagan statistical threshold va final hypothesis table asos qilib olindi; H4a supported hisoblanmadi.
Firm size ham disclosuresga ta’sir qildimi?
Ha. Control variable bo‘lgan firm size uch ICD componentda ham positive va significant relation ko‘rsatdi:
- HCD uchun coefficient=1,031; p=0,042,
- RCD uchun coefficient=4,360; p<0,001,
- SCD uchun coefficient=3,170; p=0,011.
Demak, kattaroq firms tadqiqot davrida ko‘proq intellectual-capital ifodalarini e’lon qilishga moyil bo‘lgan.
Bu result governance structures ta’sirini talqin qilishda muhim; disclosure levels faqat board yoki committee structures bilan bog‘liq emas, company scale ham muhim factor.
Kompaniyalar eng ko‘p qaysi capital turini oshkor qildi?
Annual reportsdagi keyword frequency bo‘yicha averages:
| Disclosure component | Average raw word occurrence | Minimum | Maximum |
|---|---|---|---|
| Human capital disclosure | 18,08 | 0 | 131 |
| Relational capital disclosure | 31,99 | 0 | 291 |
| Structural capital disclosure | 33,87 | 0 | 394 |
Source bu raw averagesni kompaniyalar relational va structural capitalga human capitaldan ko‘proq joy bergan deb talqin qiladi.
Biroq measurement system nuqtayi nazaridan muhim detail bor: HCD 8, RCD 11 va SCD 16 content item bo‘yicha kodlangan. Shu sabab raw frequenciesning direct magnitude comparisoni ishlatilgan word/item list uzunligidan ham ta’sirlanishi mumkin. Tadqiqotchilar alternative tarzda item-per-average va log-transformed measures bilan robustness checks bajarganlarini va main results o‘zgarmaganini bildiradilar.
Intellectual capital disclosure ROAni oshirdimi?
Yo‘q. Uch disclosure turidan hech biri return on assets (ROA) bilan significant relation ko‘rsatmadi:
| ICD component | ROA coefficient | p |
|---|---|---|
| HCD | 0,000365 | 0,4121 |
| RCD | −0,000082 | 0,7640 |
| SCD | −0,000034 | 0,8884 |
Modelning ROA uchun R² value faqat 0,026, ya’ni taxminan %2,6.
Control variablesdan firm size ROA bilan positive relation ko‘rsatdi:
coefficient=0,010068; p=0,0052.
ROE bo‘yicha natija o‘zgardimi?
Yo‘q. Return on equity (ROE) uchun ham uch ICD componentning hech biri significant emas:
| ICD component | ROE coefficient | p |
|---|---|---|
| HCD | −0,001397 | 0,8988 |
| RCD | −0,000966 | 0,8864 |
| SCD | −0,002905 | 0,6253 |
ROE modelining R² value taxminan 0,00022. Bu ishlatilgan disclosure va control variables bu sampleda ROE variationning deyarli hech bir qismini tushuntirmasligini ko‘rsatadi.
Bu natija “intellectual capital foydasiz” deganimi?
Yo‘q. Tadqiqot intellectual capitalning o‘zining economic value yo‘qligini test qilib isbotlamagan.
Tadqiqot o‘lchagan variable kompaniya annual reportda intellectual capitalga oid wordsni qanchalik tez ishlatishidir. Shu sabab finding quyidagicha cheklanishi kerak:
2021–2023 davridagi Iordaniya sampleida voluntary intellectual-capital disclosure frequency ROA va ROE bilan statistically significant relation ko‘rsatmadi.
Bu result real employee capability, patent quality, process efficiency yoki customer relationshipsning economic value nol ekanini anglatmaydi.
Disclosure bilan real capability nega farq qilishi mumkin?
Kompaniya annual reportda “employee training”, “customer relations”, “innovation” yoki “process improvement” kabi iboralarni ko‘p marta ishlatishi mumkin; biroq bu ushbu sohalardagi real organizational capability avtomatik ravishda shuncha kuchli ekanini ko‘rsatmaydi.
Tadqiqotning o‘z discussioni ham quantity va quality o‘rtasidagi farqni ta’kidlaydi. Voluntary disclosures selective, generic, strategic yoki symbolic bo‘lishi mumkin.
Shu sabab annual reportda ko‘proq word bo‘lishi bilan kompaniya haqiqatan higher-quality intellectual capitalga ega bo‘lishini ajratish kerak.
Mediation hypothesis nega ishlamadi?
Tadqiqot taklif qilgan mediation chain:
Corporate governance → ICD → financial performance
edi.
Biroq ICD componentsning hech biri firm performance bilan significant relation ko‘rsatmadi. Tadqiqotchilar Baron–Kenny approach conditions bajarilmagan degan xulosaga kelib, H6a, H6b va H6cni qo‘llab-quvvatlamadilar.
Shuning uchun:
- HCD mediation topilmadi,
- SCD mediation topilmadi,
- RCD mediation topilmadi.
Bu result tadqiqot tanlagan mediation procedure doirasidadir. Source ICD → performance link topilmagani sabab faqat significant componentsga qo‘llash rejalashtirilgan Sobel test mediationni qo‘llab-quvvatlovchi alohida result bermadi.
Tadqiqot natijasi voluntary reporting haqida nima deydi?
Mualliflar mavjud voluntary va non-standardized ICD system stakeholders uchun yetarli comparability yoki financial-performance link bermaydi, deb ta’kidlaydilar.
Shu sabab regulatorsga, ayniqsa large listed companiesdan boshlab, ko‘proq standardized va phased mandatory intellectual-capital reportingni sinab ko‘rishni taklif qiladilar.
Biroq bu recommendation empirical finding bilan bir xil emas. Tadqiqot mandatory ICD regulation joriy etilsa firm performance oshishini bevosita test qilmagan. Mandatory reporting recommendation mualliflarning findingsdan chiqargan policy recommendationidir.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Board size relational capital disclosure bilan positive relationga ega.
- Board size structural capital disclosure bilan positive relationga ega.
- Audit committee meeting frequency relational capital disclosure bilan positive relationga ega.
- Board independence uch ICD componentdan hech birini significant tarzda tushuntirmadi.
- Audit committee size uch ICD componentdan hech birini significant tarzda tushuntirmadi.
- HCD, RCD va SCDning hech biri ROA yoki ROE bilan significant relation ko‘rsatmadi.
- Tadqiqot qo‘llagan mediation procedureda ICD corporate governance–firm performance relationga mediation qilishi ko‘rsatilmagan.
- Firm size barcha ICD components bilan positive relation ko‘rsatdi.
- 18 gipotezadan faqat uchtasi qo‘llab-quvvatlandi.
Tadqiqot isbotlamagan yoki bevosita sinamagan natijalar
- Intellectual capital firm performance uchun qiymatsiz ekani ko‘rsatilmagan.
- Ko‘proq employee knowledge, innovation, patents, process knowledge yoki customer relationships economic value yaratmasligi ko‘rsatilmagan.
- ICD long-term market value, stock returns yoki cost of capitalga ta’sirsiz ekani isbotlanmagan.
- Mandatory ICD implementation firm performanceni oshirishi experimental ko‘rsatilmagan.
- 2017 corporate governance reformning company behaviordagi causal effecti pre-post yoki control-group design bilan o‘lchanmagan.
- Iordaniyada olingan results barcha emerging marketsda bir xil bo‘lishi ko‘rsatilmagan.
- Annual reportdagi high keyword frequency high-quality yoki accurate ICD degani ekani ko‘rsatilmagan.
- Uch yillik findings long-term intellectual-capital investmentsning economic returnsini istisno qilmaydi.
Tadqiqot Usuli va Natijalari
Sample qanday tuzildi?
Tadqiqot Amman Stock Exchange’da ro‘yxatga olingan kompaniyalarning 2021, 2022 va 2023 yillarini qamrab oladi. Banks va insurance institutions turli disclosure regulationsga bo‘ysungani uchun sampledan chiqarilgan.
Total data set:
| Yil | Firma-yil kuzatuvi |
|---|---|
| 2021 | 138 |
| 2022 | 123 |
| 2023 | 130 |
| Jami | 391 |
Panel balanced emas; har bir kompaniyaning uch yilning barchasida observationi bo‘lishi shart emas.
Samplening taxminan %75 qismi manufacturing companiesdan iborat.
Data qayerdan olindi?
Annual reports Amman Stock Exchange va Securities Depository Center recordsdan yig‘ilgan. Corporate-governance data Iordaniyadagi listed companies uchun 2017 yildan boshlab alohida taqdim etilishi mandatory bo‘lgan corporate-governance reportsdan olingan.
ROA va ROE annual financial statements va stock-exchange recordsdan; firm size va sector information company reports va company sourcesdan olingan.
ICD qanday o‘lchandi?
Intellectual-capital disclosurening uch componenti alohida o‘lchandi:
- HCD: 8 human-capital item,
- SCD: 16 structural-capital item,
- RCD: 11 relational-capital item.
Annual reports content analysisdan o‘tkazildi va belgilangan keywordsning raw repetition counts ishlatildi.
Masalan, HCD=18 annual reportda tegishli human-capital keywords taxminan 18 marta topilganini anglatadi. Values 0–1 oralig‘ida standardized index emas.
Coding Atlas.ti Student Version 26.2.1 yordamida bajarildi.
Content analysis reliabilitysi qanday tekshirildi?
Tadqiqotchilar to‘rtta control qo‘llaganini bildiradilar:
- Keyword listni previous ICD research bilan taqqoslash.
- Coding schemeni rivojlantirish uchun pilot content analysis qilish.
- Systematic coding uchun Atlas.ti ishlatish.
- Raw counts bilan birga item-per-average va log-transformed ICD measures orqali resultsni qayta test qilish.
Alternative ICD measures main resultsni qualitative tarzda o‘zgartirmagani bildirildi.
Firm performance qanday o‘lchandi?
Ikki accounting-based profitability measure ishlatildi:
- ROA: Assetsning profit-generation capacitysini ifodalovchi return on assets.
- ROE: Equity orqali shareholdersga berilgan accounting returnni ifodalovchi return on equity.
Tadqiqot stock returns, Tobin's Q, market value yoki cost of capitalni performance indicator sifatida ishlatmadi.
Nega pooled OLS ishlatildi?
Panel faqat uch yillik bo‘lgani uchun tadqiqotchilar fixed-effects va random-effects modelsni ham sinadilar, biroq models near-singular matrices hosil qildi. Buning companies ichidagi time variation uch yillik periodda yetarli emasligi bilan bog‘liq ekani aytiladi.
Shu sabab main analysis pooled Ordinary Least Squares, ya’ni pooled OLS bilan bajarildi.
Heteroskedasticity muammosiga qarshi White cross-section robust standard errors ishlatildi.
Birinchi regression model
Corporate governancening har ICD component bilan relationi quyidagi general model bilan test qilindi:
\[ ICD_{it} = \beta_0 + \beta_1BS_{it} + \beta_2BI_{it} + \beta_3ACS_{it} + \beta_4ACM_{it} + \beta_5LSIZE_{it} + \beta_6IND_i + \varepsilon_{it} \]
Model HCD, RCD va SCD uchun separately ishlatildi.
Ikkinchi regression model
ICDning firm performance bilan relationi:
\[ FP_{it} = \beta_0 + \beta_1HCD_{it} + \beta_2RCD_{it} + \beta_3SCD_{it} + \beta_4LSIZE_{it} + \beta_5IND_i + \varepsilon_{it} \]
ko‘rinishida test qilindi va FP o‘rniga ROA va ROE separately ishlatildi.
Asosiy descriptive statistics
| Variable | Average | Standard deviation | Minimum | Maximum |
|---|---|---|---|---|
| HCD | 18,08 | 13,57 | 0 | 131 |
| RCD | 31,99 | 31,86 | 0 | 291 |
| SCD | 33,87 | 33,81 | 0 | 394 |
| Board size | 7,24 | 2,59 | 0 | 18 |
| Board independence | 0,43 | 0,28 | 0 | 0,99 |
| Audit committee size | 3,18 | 0,69 | 0 | 6 |
| Audit committee meetings | 4,17 | 1,31 | 0 | 11 |
| ROA | 0,01 | 0,10 | −0,75 | 0,97 |
| ROE | −0,12 | 2,55 | −50,34 | 0,96 |
Governance variablesdagi zeros nega kritik?
Source board size yoki audit committee sizedagi zero values kompaniya haqiqatan zero-member board bilan ishlaydi degani emasligini aniq aytadi.
Bu values annual reportda tegishli governance information oshkor qilinmagan holatlarni anglatadi.
Mualliflar observationsni descriptive completeness uchun saqlab, bu variablesga oid coefficients ehtiyotkor talqin qilinishi kerakligini aytganlar.
Bu farq muhim: “unknown board size” bilan “board size zero” statistical jihatdan bir tushuncha emas. Tadqiqotning o‘z data-coding choice sabab bu variables results alohida ehtiyotkorlik bilan baholanishi kerak.
ROEdagi extreme value qanday boshqarildi?
ROE minimumi −50,34. Tadqiqotchilar bu observationsni data error emas, COVID-19dan keyingi davrda real jiddiy financial distress boshdan kechirgan kompaniyalarning economic conditionini ifodalovchi values sifatida baholaganlar.
ROE keyin %1 va %99 percentilesda winsorize qilinib analysis qayta bajarilgan va main results material tarzda o‘zgarmagani bildirildi.
Eng kuchli correlation qaysi edi?
Eng yuqori correlation RCD va SCD o‘rtasida:
r=0,757.
Bu value relational va structural capital disclosures sezilarli darajada birga harakat qilishini ko‘rsatadi. Tadqiqotchilar bu general company-transparency tendency bo‘lishi mumkinligini muhokama qiladilar.
Shunga qaramay regression modelsdagi VIF values 5dan past bo‘lgani sabab problemli multicollinearity reported qilinmagan.
Robustness checks
| Tekshiruv | Qo‘llash | Source result |
|---|---|---|
| Multicollinearity | VIF | Barcha centered VIF values <5. |
| Heteroskedasticity | White cross-section robust standard error | Main models bo‘ylab qo‘llangan. |
| Autocorrelation | Durbin–Watson va Breusch–Godfrey | DW=1,82–2,00; jiddiy serial correlation topilmadi. |
| ROE outliers | %1/%99 winsorization | Main results o‘zgarmadi. |
| Alternative ICD measurement | Item-per-average va log transformation | Qualitative results bir xil qoldi. |
| Panel model | FE/RE trials | Short T sabab near-singular; pooled OLS ishlatildi. |
Modelning explanatory poweri qancha?
Corporate-governance variablesning ICD modelsdagi R² values past:
- HCD: R²=0,064,
- RCD: R²=0,107,
- SCD: R²=0,081.
Boshqacha aytganda, model ICD variationning taxminan %6–11 qismini tushuntiradi.
Bu company culture, CEO characteristics, ownership structure, reporting policies yoki tadqiqotda o‘lchanmagan boshqa factors ICD uchun muhim bo‘lishi mumkinligini anglatadi. Bular study discussionda possible explanations sifatida berilgan, direct test qilinmagan.
Methodological limitations
- Panel faqat 2021–2023 yillarni qamrab oladi.
- Davr COVID-19dan keyingi economic recovery conditionsni o‘z ichiga oladi.
- Pre-pandemic comparison period yo‘q.
- Fixed va random-effects models ishlatilmadi; pooled OLS qo‘llandi.
- Long-term within-firm causal relationships o‘rnatib bo‘lmaydi.
- ICD quantity annual reportsdagi keyword frequency bilan o‘lchanadi.
- Disclosure quality, specificity, accuracy, tone yoki economic materiality main measurementda baholanmagan.
- Performance faqat ROA va ROE bilan o‘lchangan.
- Board va audit committee variablesdagi ayrim zeros real zero emas, undisclosed information.
- Samplening %75 qismi manufacturing companies bo‘lishi sector compositionga ta’sir qiladi.
- Intellectual-capital investmentsning possible lagged economic effects uch yillik designda o‘lchanmagan.
Kelajak tadqiqotlari uchun tavsiya etilgan yo‘nalishlar
Mualliflar uzoqroq panel data, lagged variables va different modeling methods ishlatishni tavsiya qiladilar.
Kelajak tadqiqotlarda:
- ICD quantity o‘rniga disclosure quality, tone va firm specificity,
- Tobin's Q, stock returns, market value va cost of equity kabi market indicators,
- sector-specific analyses,
- firm-size-based subsamples,
- intellectual capitalning performancega lagged effects
o‘rganilishi mumkin bo‘lgan yo‘nalishlar sifatida ko‘rsatilgan.
Manba va Usul Haqida Izoh
To‘liq original study title: Does Intellectual Capital Disclosure Matter? Examining Its Role Between Corporate Governance and Firm Performance in an Emerging Market
Authors: Khaled Alnaimat; Zauwiyah Ahmad; Yip Yen Yen.
Corresponding author: Zauwiyah Ahmad.
Equal first/equal contribution: Source equal contribution yoki equal-first-authorship statement bermaydi.
Institutions: Faculty of Business, Multimedia University, Melaka 75450, Malaysia; Centre of Excellence for Sustainability and Governance, Multimedia University, Cyberjaya 63100, Malaysia.
Empirical context: Amman Stock Exchange’da ro‘yxatga olingan Iordaniya kompaniyalari.
Journal: Administrative Sciences.
Volume / article number: 16 (2026), 381.
ISSN: 2076-3387.
Publisher: MDPI, Basel, Switzerland.
Source type va peer-review status: Peer-reviewed quantitative research article based on annual-report content analysis and three-year unbalanced panel data.
Submission date: 3 July 2026.
Revision date: 29 July 2026.
Acceptance date: 4 August 2026.
Publication date: 8 August 2026.
Official publication link:MDPI official article page
License: Creative Commons Attribution 4.0 International (CC BY 4.0).
Funding: Tadqiqot external funding olmagan.
Ethics committee: Not applicable deb ko‘rsatilgan.
Informed consent: Not applicable deb ko‘rsatilgan.
Data availability: Tadqiqot data publicly available annual reportsdan olingan. Coded ICD data set first authordan reasonable request asosida olinishi; EViews 12 analysis code ham request bo‘yicha ulashilishi aytilgan.
Conflict of interest: Mualliflar conflict of interest yo‘qligini bildiradilar.
Author contributions
- Conceptualization: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Methodology: Khaled Alnaimat, Zauwiyah Ahmad.
- Software: Khaled Alnaimat.
- Validation va formal analysis: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Data curation: Khaled Alnaimat.
- Original draft: Khaled Alnaimat, Zauwiyah Ahmad.
- Review va editing: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Visualization: Khaled Alnaimat, Zauwiyah Ahmad.
- Supervision: Zauwiyah Ahmad, Yip Yen Yen.
- Project administration: Khaled Alnaimat, Zauwiyah Ahmad.
Generative AI use statement
Mualliflar generative AI tools faqat maqolaning readability va grammarinini yaxshilash uchun ishlatilganini bildiradilar. Tadqiqotning intellectual contenti, designi, data analysisi, results interpretation va conclusion mualliflar tomonidan ishlab chiqilgan; AI outputs mualliflar tomonidan tekshirilgan va tahrirlangan.
Source-internal statistical consistency note
Model 1ni tushuntiruvchi textda H4a uchun “partially supported” iborasi ishlatilgan bo‘lsa-da, ACM → HCD relationship p value 0,091. Tadqiqotning stated significance thresholdi p≤0,05 va final Table 6 H4ani “Not supported” deb beradi. Shu sabab Verianla maqolasida H4a unsupported hypothesis sifatida baholangan.
Mediation method note
Tadqiqotchilar mediationni Baron va Kenny conditions bo‘yicha baholagan va Sobel testni faqat ICD component bilan firm performance o‘rtasida significant relation topilganda qo‘llashni rejalashtirganlar. HCD, RCD va SCD ROA/ROE bilan significant relation ko‘rsatmagani sabab uch mediation hypothesis qo‘llab-quvvatlanmagan. Bu result tadqiqot qo‘llagan mediation procedure doirasida baholanishi kerak.
Ilmiy talqin chegarasi
Tadqiqotning asosiy resulti “intellectual capital qiymatsiz” emas. O‘lchangan concept annual reportsdagi intellectual-capital disclosure frequency. Shu sabab tadqiqot kompaniyalarning real human capital, technological capacity, process capability yoki customer networks economic effectini direct o‘lchamaydi.
Xuddi shunday, “mandatory intellectual-capital reporting firm performanceni oshiradi” resulti experimental sinovdan o‘tmagan. Standardized yoki mandatory ICD recommendation mualliflarning mavjud voluntary systemda kuzatilgan resultsdan chiqargan policy recommendationidir.
2017 yilda corporate-governance reports mandatory bo‘lishi tadqiqotning institutional contextidir; biroq empirical data 2021–2023 davrini qamrab oladi va 2017dan oldingi control period bilan causal reform-effect comparison qilinmagan. Shu sabab results 2017 regulationning causal effecti sifatida talqin qilinmasligi kerak.
Corporate-governance variablesdagi ayrim zero values real governance structureni emas, annual reportda information disclosed qilinmaganini anglatadi. Source o‘zi ham bu coefficients ehtiyotkor talqin qilinishi kerakligini bildiradi.
Ushbu Verianla maqolasidagi barcha empirical coefficients, p values, sample information va method details uploaded original researchga asoslangan. External source faqat official publication identity va journal peer-review statusni verification qilish uchun ishlatilgan; tashqaridan new financial result yoki empirical finding qo‘shilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan