

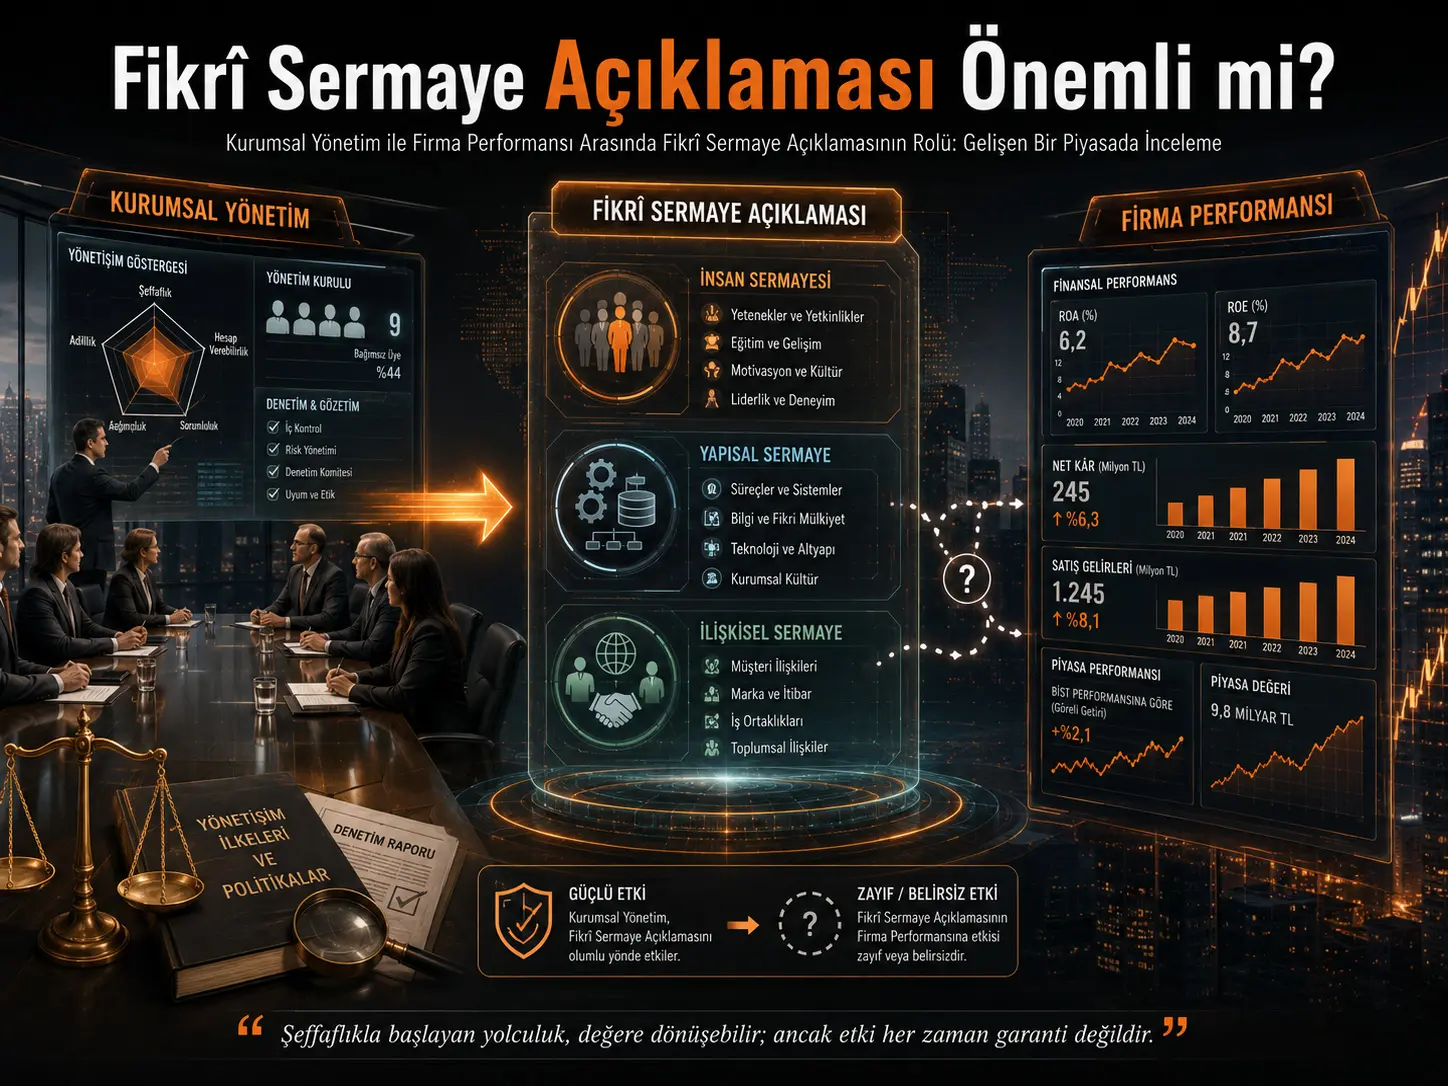
Таҳқиқоти Khaled Alnaimat, Zauwiyah Ahmad ва Yip Yen Yen месанҷад, ки оё ифшои ихтиёрии ширкатҳо дар бораи сармояи инсонӣ, сармояи сохторӣ ва муносибатҳо бо ҷонибҳои манфиатдори беруна байни идоракунии корпоративӣ ва фаъолияти молиявӣ робита эҷод мекунад ё не. Муҳаққиқон аз ҳисоботҳои солонаи ширкатҳои дар Amman Stock Exchange номбаршуда, ба истиснои бонкҳо ва ширкатҳои суғуртавӣ, барои солҳои 2021–2023 маҷмӯи 391 мушоҳидаи firm-year сохтанд; intellectual capital disclosure-ро бо Atlas.ti аз рӯи keyword frequency чен карда, relations-ро бо pooled OLS regressions ва robust standard errors санҷиданд. Аз 18 hypothesis-и пешниҳодшуда танҳо се адад дастгирӣ шуд: board size-и калонтар бо relational ва structural capital disclosure, ва audit committee meeting frequency-и бештар бо relational capital disclosure positive relation дошт. Ҳеҷ яке аз human, relational ё structural capital disclosure бо ROA ё ROE significant relation нишон надод ва дар mediation procedure-и study intellectual capital disclosure байни corporate governance ва firm performance mediator нашуд. Натиҷаҳо нишон медиҳанд, ки voluntary intellectual capital disclosure дар sample-и Иордания indicator-и short-term financial performance нест; аммо panel-и кӯтоҳи сесола, истифодаи танҳо accounting-based performance indicators ва чен кардани disclosure quantity бо keyword frequency scope-и results-ро маҳдуд мекунад.
Барои Туркия study натиҷаи мустақим намедиҳад. Ownership structure, corporate governance practices, investor environment ва reporting system-и Иордания бо Туркия яксон нест. Бо вуҷуди ин, research саволи муҳимеро барои listed companies дар Туркия низ матраҳ мекунад: вақте ширкат дар бораи human resources, processes, technological capabilities ё customer relationships information-и бештар нашр мекунад, оё amount-и disclosure воқеан information дар бораи financial performance ё economic value барои investor медиҳад? Барои ҷавоб ба ин савол дар Туркия separate research бо local company data ва disclosure measures-и мутобиқ ба Туркия зарур аст.
Сармояи зеҳнӣ чист?
Дар study intellectual capital (IC) ҳамчун маҷмӯи intangible resources баррасӣ мешавад, ки метавонанд дар classical financial statements пурра намоён набошанд, вале бо knowledge creation, innovation ва value creation capacity-и ширкат алоқаманданд.
Муҳаққиқон intellectual capital-ро ба се component-и асосӣ ҷудо мекунанд:
- Сармояи инсонӣ (human capital, HC): Knowledge, skills, competencies ва abilities-и employees.
- Сармояи сохторӣ (structural capital, SC): Processes, databases, organizational routines, infrastructure ва intellectual property, ки ҳатто баъди рафтани employees дар organization мемонанд.
- Сармояи муносибатӣ (relational capital, RC): Relationships ва networks-и ширкат бо customers, suppliers, partners, communities ва other external stakeholders.
Intellectual capital disclosure (ICD) маънои information додани ширкат дар annual reports дар бораи ин intangible resources-ро дорад.
Саволи марказии study ин нест, ки intellectual capital худ барои ширкат арзишманд аст ё не. Муҳаққиқон махсусан relation-и disclosure дар бораи ин capital бо corporate governance structures ва linkage-и он бо financial performance-ро test мекунанд. Аз ин рӯ, “high ICD” ва “high actual intellectual-capital capacity” як мафҳум нестанд.
Чаро худи disclosure метавонад муҳим бошад?
Traditional financial reports метавонанд expertise-и employees, process knowledge-и ҷамъшуда дар organization ё strength-и customer relationships-ро пурра нишон надиҳанд. Rationale-и intellectual capital disclosures ин аст, ки investors ва other stakeholders information-и бештар дар бораи intangible resources-и ширкат гиранд.
Дар theoretical framework-и study пешбинӣ мешавад, ки disclosure-и бештар метавонад information asymmetry-ро кам кунад, ба stakeholders дар accurate evaluation-и ширкат ёрӣ диҳад ва дар ниҳоят бо performance relation дошта бошад.
Аммо problem-и асосӣ ин аст, ки дар Иордания intellectual capital disclosure voluntary ва non-standardized мебошад; бинобар ин companies метавонанд аз ҷиҳати он ки чӣ, чӣ қадар ва бо чӣ detail disclosure мекунанд, хеле фарқ кунанд. Аз ин рӯ “more disclosure” ҳамеша маънои “better ё more reliable information”-ро надорад.
Corporate governance бо кадом variables намояндагӣ шуд?
Дар study corporate governance бо чор observable variable ифода шуд:
- Board size (BS): Шумораи умумии аъзои board.
- Board independence (BI): Нисбати independent board members ба total board members.
- Audit committee size (ACS): Шумораи members дар audit committee.
- Audit committee meetings (ACM): Шумораи meetings-и audit committee дар як сол.
Firm size ва sector ҳамчун control variables истифода шуданд. Firm size бо natural logarithm-и total assets; sector бо dummy variable, ки барои manufacturing firms 1 ва service firms 0 аст, модел шуд.
Интизории назариявии study чӣ буд?
Study expectations-и чор theoretical approach-ро муқоиса мекунад.
Agency Theory
Agency Theory интизор аст, ки strong governance mechanisms information asymmetry байни managers ва investors-ро кам мекунанд. Аз ин perspective independent directors ва active audit committees метавонанд transparency-и бештар таъмин кунанд.
Resource Dependence Theory
Resource Dependence Theory пешбинӣ мекунад, ки boards-и калонтар метавонанд information, expertise, relationships ва external resources-и бештар ба ширкат оваранд. Positive relation-и board size бо баъзе ICD components аз ҳамин perspective баррасӣ шудааст.
Institutional Theory
Institutional Theory пешниҳод мекунад, ки ширкатҳо баъзе governance structures-ро на барои management-и воқеан effective, балки барои compliance бо regulations ё legitimacy expectations қабул мекунанд.
Дар ин ҳолат, масалан, independent member дар board метавонад дар коғаз good governance indicator бошад, вале real decision ё monitoring power-и ӯ маҳдуд бошад.
Signaling Theory
Signaling Theory пешбинӣ мекунад, ки high-quality firms метавонанд барои нишон додани strength-и худ ба берун voluntary information disclosure-и бештар кунанд. Агар intellectual capital disclosure reliable quality signal бошад, disclosure-и бештар бояд бо better firm performance relation дошта бошад.
Conceptual model чӣ гуна сохта шуд?
Дар Figure 1 чор corporate governance variable аввал ба human, structural ва relational capital disclosures пайваст мешаванд. Сипас пешбинӣ мешавад, ки ин се disclosure component ба firm performance мерасанд.
Mechanism-и пешниҳодшуда:
Corporate governance → Intellectual capital disclosure → Firm performance.
Firm size ва sector ҳам дар disclosure ва ҳам дар performance control мешаванд.
Critical test-и study ин аст, ки оё ICD stage воқеан mechanism-е мебошад, ки governance structures-ро ба financial performance мепайвандад.
Ҳамагӣ чанд hypothesis test шуд?
Ҳамагӣ 18 hypothesis test шуд.
12 hypothesis-и аввал effects-и чор governance element ба се intellectual capital disclosure component-ро test карданд:
- board size → HCD, RCD, SCD,
- board independence → HCD, RCD, SCD,
- audit committee size → HCD, RCD, SCD,
- audit committee meetings → HCD, RCD, SCD.
Се hypothesis-и баъдӣ пешбинӣ карданд, ки HCD, SCD ва RCD firm performance-ро зиёд мекунанд.
Се hypothesis-и охир пешниҳод карданд, ки се ICD component дар corporate governance–firm performance relationship mediation мекунанд.
Аз 18 hypothesis чандто supported шуд?
Танҳо се.
| Hypothesis group | Tested | Supported | Main result |
|---|---|---|---|
| Corporate governance → ICD | 12 | 3 | Selective relations пайдо шуданд. |
| ICD → firm performance | 3 | 0 | Significant relation бо ROA/ROE пайдо нашуд. |
| ICD mediation | 3 | 0 | Proposed mediation supported нашуд. |
| Total | 18 | 3 | Main theoretical model асосан supported нашуд. |
Ин result маънои онро надорад, ки research “negative” ё “failed” аст. Аз ҷиҳати scientific, main finding ин аст, ки theoretically expected relations дар institutional environment-и муайян ба вуҷуд наомаданд.
Board size ба кадом disclosures таъсир кард?
Байни board size ва relational capital disclosure positive ва significant relation пайдо шуд:
BS → RCD: coefficient=1,555; p=0,027.
Байни board size ва structural capital disclosure низ positive ва significant relation мавҷуд аст:
BS → SCD: coefficient=1,553; p=0,040.
Аммо board size human capital disclosure-ро significant шарҳ надод:
BS → HCD: p=0,122.
Аз рӯи interpretation-и муаллифон, boards-и калонтар метавонанд expertise, connections ва perspectives-и гуногунро якҷо карда, disclosures дар бораи external relationships ва organizational systems-и ширкатро дастгирӣ кунанд.
Human capital information метавонад аз ҷиҳати competitive sensitive ё барои measurement душвортар бошад ва аз ин рӯ аз board size ба ҳамон тарз таъсир нагирад.
Board independence transparency-ро зиёд кард?
Дар ин sample, не.
Board independence:
- барои HCD p=0,996,
- барои RCD p=0,972,
- барои SCD p=0,546
values дод. Ҳеҷ яке аз се relation supported нашуд.
Ин finding яке аз results-е мебошад, ки муҳаққиқон махсус таъкид мекунанд. Гарчанде Agency Theory интизор аст, ки independent directors transparency-ро бо monitoring-и қавитар зиёд мекунанд, study инро тасдиқ накард.
Муаллифон муҳокима мекунанд, ки ин метавонад бо concentrated ownership structure ва family-dominated corporate governance дар Иордания алоқаманд бошад. Ин explanation mechanism-и direct measured дар data нест; theoretical interpretation-и result мебошад.
Audit committee size муҳим буд?
Шумораи audit committee members ҳеҷ яке аз се ICD component-ро significant шарҳ надод:
- ACS → HCD: p=0,801,
- ACS → RCD: p=0,604,
- ACS → SCD: p=0,232.
Аз ин рӯ, танҳо committee-и калонтар доштан дар ин data set бо intellectual capital disclosure-и бештар relation надорад.
Муҳаққиқон ин result-ро чунин interpretation мекунанд, ки expertise, independence ва real working effectiveness аз committee size муҳимтар буда метавонанд. Аммо ҳамаи ин characteristics ҳамчун separate variables test нашудаанд.
Meeting frequency муҳим буд?
Audit committee meeting frequency барои relational capital disclosure significant result дод:
ACM → RCD: coefficient=2,841; p=0,027.
Ин finding чунин interpretation шудааст, ки active audit committees метавонанд ба disclosures оид ба customers, stakeholders, reputation ё external relationships бештар диққат диҳанд.
Аммо relation-и ҳамин meeting frequency бо structural capital disclosure:
p=0,076
ва бо human capital disclosure:
p=0,091
буд; бинобар ин дар %5 significance threshold-и study supported нашуд.
H4a inconsistency дар source чист?
Дар text-и шарҳдиҳандаи Model 1 барои ACM → HCD relation ибораи “H4a partially supported” истифода мешавад. Аммо p value 0,091 аст ва threshold-и қабулшуда p≤0,05 мебошад.
Муҳимтар аз ин, Table 6, ки final hypothesis results медиҳад, H4a-ро ошкоро “Not supported” гурӯҳбандӣ мекунад.
Аз ин рӯ, дар ин Verianla article statistical threshold-и пешакӣ муайяншуда ва final hypothesis table-и study асос гирифта шуд; H4a supported ҳисоб нашуд.
Оё firm size ҳам ба disclosures таъсир кард?
Бале. Firm size ҳамчун control variable дар ҳамаи се ICD component positive ва significant relation нишон дод:
- барои HCD coefficient=1,031; p=0,042,
- барои RCD coefficient=4,360; p<0,001,
- барои SCD coefficient=3,170; p=0,011.
Аз ин рӯ, firms-и калонтар дар research period ба нашри intellectual-capital expressions-и бештар майл доштанд.
Ин result барои interpretation-и effect-и governance structures муҳим аст; disclosure levels танҳо бо board ё committee structures relation надоранд, company scale низ factor-и муҳим аст.
Ширкатҳо бештар кадом навъи capital-ро disclosure карданд?
Averages аз рӯи keyword frequency дар annual reports:
| Disclosure component | Average raw word occurrence | Minimum | Maximum |
|---|---|---|---|
| Human capital disclosure | 18,08 | 0 | 131 |
| Relational capital disclosure | 31,99 | 0 | 291 |
| Structural capital disclosure | 33,87 | 0 | 394 |
Source ин raw averages-ро чунин interpretation мекунад, ки ширкатҳо ба relational ва structural capital назар ба human capital ҷойи бештар медиҳанд.
Аммо як detail-и муҳими measurement system ҳаст: HCD аз 8, RCD аз 11 ва SCD аз 16 content item coded шудаанд. Аз ин рӯ, direct magnitude comparison-и raw frequencies метавонад аз length-и word/item list ҳам таъсир гирад. Муҳаққиқон мегӯянд, ки robustness checks бо item-per-average ва log-transformed measures гузаронданд ва main results тағйир накард.
Оё intellectual capital disclosure ROA-ро зиёд кард?
Не. Ҳеҷ яке аз се disclosure type бо return on assets (ROA) significant relation нишон надод:
| ICD component | ROA coefficient | p |
|---|---|---|
| HCD | 0,000365 | 0,4121 |
| RCD | −0,000082 | 0,7640 |
| SCD | −0,000034 | 0,8884 |
R² value-и model барои ROA танҳо 0,026, яъне тақрибан %2,6 мебошад.
Аз control variables firm size бо ROA positive relation дошт:
coefficient=0,010068; p=0,0052.
Оё result барои ROE тағйир ёфт?
Не. Барои return on equity (ROE) низ ҳеҷ яке аз се ICD component significant нест:
| ICD component | ROE coefficient | p |
|---|---|---|
| HCD | −0,001397 | 0,8988 |
| RCD | −0,000966 | 0,8864 |
| SCD | −0,002905 | 0,6253 |
R² value-и ROE model тақрибан 0,00022 мебошад. Ин нишон медиҳад, ки disclosure ва control variables-и истифодашуда дар ин sample қариб ҳеҷ қисми ROE variation-ро шарҳ намедиҳанд.
Оё ин result маънои “intellectual capital фоида надорад”-ро дорад?
Не. Study санҷида ва исбот накардааст, ки худи intellectual capital economic value надорад.
Variable-и measured дар research ин аст, ки ширкат чанд бор words-и вобаста ба intellectual capital-ро дар annual report истифода мекунад. Аз ин рӯ, finding бояд чунин маҳдуд карда шавад:
Дар sample-и Иордания барои 2021–2023 voluntary intellectual-capital disclosure frequency бо ROA ва ROE statistically significant relation нишон надод.
Ин маънои онро надорад, ки economic value-и real employee capability, patent quality, process efficiency ё customer relationships zero аст.
Чаро disclosure ва real capability метавонанд фарқ кунанд?
Ширкат метавонад дар annual report ибораҳои “employee training”, “customer relations”, “innovation” ё “process improvement”-ро борҳо истифода барад; аммо ин худкор нишон намедиҳад, ки real organizational capability дар ин соҳаҳо ҳамон қадар қавӣ аст.
Discussion-и худи study ҳам ин фарқияти quantity ва quality-ро таъкид мекунад. Voluntary disclosures метавонанд selective, generic, strategic ё symbolic бошанд.
Аз ин рӯ, word count-и бештар дар annual report бояд аз доштани real high-quality intellectual capital ҷудо карда шавад.
Чаро mediation hypothesis кор накард?
Mediation chain-и пешниҳодшуда:
Corporate governance → ICD → financial performance
буд.
Аммо ҳеҷ яке аз ICD components бо firm performance significant relation нишон надод. Муҳаққиқон ба хулоса расиданд, ки conditions-и Baron–Kenny approach иҷро нашуданд ва H6a, H6b ва H6c-ро supported накарданд.
Аз ин рӯ:
- HCD mediation пайдо нашуд,
- SCD mediation пайдо нашуд,
- RCD mediation пайдо нашуд.
Ин result дар доираи mediation procedure-и интихобшудаи study мебошад. Азбаски source ICD → performance link-ро пайдо накард, Sobel test, ки танҳо барои significant components истифода шуданаш пешбинӣ шуда буд, separate result-и дастгирии mediation надод.
Result-и study дар бораи voluntary reporting чӣ мегӯяд?
Муаллифон мегӯянд, ки current voluntary ва non-standardized ICD system барои stakeholders comparability ё financial-performance link-и кофӣ намедиҳад.
Аз ин рӯ, ба regulators пешниҳод мекунанд, ки аз large listed companies оғоз карда, standardized ва phased mandatory intellectual-capital reporting-ро санҷанд.
Аммо ин recommendation бо empirical finding як чиз нест. Study direct test накардааст, ки агар mandatory ICD regulation татбиқ шавад, firm performance зиёд мешавад. Mandatory reporting recommendation policy recommendation-и муаллифон аз findings мебошад.
Натиҷаҳои дастгиришудаи study
- Board size бо relational capital disclosure positive relation дорад.
- Board size бо structural capital disclosure positive relation дорад.
- Audit committee meeting frequency бо relational capital disclosure positive relation дорад.
- Board independence ҳеҷ яке аз се ICD component-ро significant шарҳ надод.
- Audit committee size ҳеҷ яке аз се ICD component-ро significant шарҳ надод.
- HCD, RCD ва SCD бо ROA ё ROE significant relation нишон надоданд.
- Дар mediation procedure-и study нишон дода нашуд, ки ICD corporate governance–firm performance relationship-ро mediate мекунад.
- Firm size бо ҳамаи ICD components positive relation дошт.
- Аз 18 hypothesis танҳо се supported шуданд.
Натиҷаҳое, ки study исбот ё direct test накардааст
- Нишон дода нашудааст, ки intellectual capital барои firm performance беарзиш аст.
- Нишон дода нашудааст, ки employee knowledge, innovation, patents, process knowledge ё customer relationships-и бештар economic value эҷод намекунанд.
- Исбот нашудааст, ки ICD ба long-term market value, stock returns ё cost of capital таъсир надорад.
- Experimental нишон дода нашудааст, ки mandatory ICD implementation firm performance-ро зиёд мекунад.
- Causal effect-и 2017 corporate governance reform ба company behavior бо pre-post ё control-group design чен нашудааст.
- Нишон дода нашудааст, ки results-и Иордания дар ҳамаи emerging markets яксонанд.
- Нишон дода нашудааст, ки high keyword frequency дар annual report маънои high-quality ё accurate ICD-ро дорад.
- Findings-и сесола long-term economic returns-и intellectual-capital investments-ро истисно намекунанд.
Усул ва Натиҷаҳои Таҳқиқот
Sample чӣ гуна сохта шуд?
Research солҳои 2021, 2022 ва 2023-ро барои companies-и listed дар Amman Stock Exchange фаро мегирад. Banks ва insurance institutions аз sample хориҷ шуданд, зеро ба disclosure regulations-и дигар тобеъанд.
Total data set:
| Сол | Firm-year observation |
|---|---|
| 2021 | 138 |
| 2022 | 123 |
| 2023 | 130 |
| Total | 391 |
Panel balanced нест; ҳар company шарт нест, ки барои ҳар се сол observation дошта бошад.
Тақрибан %75-и sample manufacturing companies мебошанд.
Data аз куҷо гирифта шуд?
Annual reports аз Amman Stock Exchange ва Securities Depository Center records ҷамъоварӣ шуданд. Corporate-governance data аз corporate-governance reports гирифта шуданд, ки барои listed companies-и Иордания аз соли 2017 separate disclosure-и онҳо mandatory шудааст.
ROA ва ROE аз annual financial statements ва stock-exchange records; firm size ва sector information аз company reports ва company sources гирифта шуданд.
ICD чӣ гуна чен шуд?
Се component-и intellectual-capital disclosure алоҳида чен шуданд:
- HCD: 8 human-capital item,
- SCD: 16 structural-capital item,
- RCD: 11 relational-capital item.
Annual reports ба content analysis гузаронида шуда, raw repetition counts-и keywords-и муайян истифода шуданд.
Масалан HCD=18 маънои онро дорад, ки relevant human-capital keywords дар annual report тақрибан 18 бор пайдо шудаанд. Values standardized index-и 0–1 нестанд.
Coding бо Atlas.ti Student Version 26.2.1 анҷом шуд.
Reliability-и content analysis чӣ гуна санҷида шуд?
Муҳаққиқон мегӯянд, ки чор control истифода карданд:
- Муқоисаи keyword list бо previous ICD research.
- Pilot content analysis барои development-и coding scheme.
- Истифодаи Atlas.ti барои systematic coding.
- Retest кардани results бо item-per-average ва log-transformed ICD measures илова ба raw counts.
Гуфта шудааст, ки alternative ICD measures main results-ро qualitative тағйир надоданд.
Firm performance чӣ гуна чен шуд?
Ду accounting-based profitability measure истифода шуд:
- ROA: Return on assets, ки profit-generation capacity-и assets-ро нишон медиҳад.
- ROE: Return on equity, ки accounting return ба shareholders тавассути equity-ро нишон медиҳад.
Study stock returns, Tobin's Q, market value ё cost of capital-ро performance indicator истифода накард.
Чаро pooled OLS истифода шуд?
Азбаски panel танҳо сесола буд, researchers fixed-effects ва random-effects models-ро ҳам санҷиданд, аммо models near-singular matrices доданд. Ин бо time variation-и нокифоя дар дохили companies дар period-и сесола шарҳ дода мешавад.
Аз ин рӯ main analysis бо pooled Ordinary Least Squares, яъне pooled OLS анҷом шуд.
Бар зидди heteroskedasticity White cross-section robust standard errors истифода шуданд.
Regression model-и якум
Relation-и corporate governance бо ҳар ICD component бо general model-и зерин test шуд:
\[ ICD_{it} = \beta_0 + \beta_1BS_{it} + \beta_2BI_{it} + \beta_3ACS_{it} + \beta_4ACM_{it} + \beta_5LSIZE_{it} + \beta_6IND_i + \varepsilon_{it} \]
Model барои HCD, RCD ва SCD separately кор карда шуд.
Regression model-и дуюм
Relation-и ICD бо firm performance:
\[ FP_{it} = \beta_0 + \beta_1HCD_{it} + \beta_2RCD_{it} + \beta_3SCD_{it} + \beta_4LSIZE_{it} + \beta_5IND_i + \varepsilon_{it} \]
test шуд ва ба ҷойи FP ROA ва ROE separately истифода шуданд.
Descriptive statistics-и асосӣ
| Variable | Average | Standard deviation | Minimum | Maximum |
|---|---|---|---|---|
| HCD | 18,08 | 13,57 | 0 | 131 |
| RCD | 31,99 | 31,86 | 0 | 291 |
| SCD | 33,87 | 33,81 | 0 | 394 |
| Board size | 7,24 | 2,59 | 0 | 18 |
| Board independence | 0,43 | 0,28 | 0 | 0,99 |
| Audit committee size | 3,18 | 0,69 | 0 | 6 |
| Audit committee meetings | 4,17 | 1,31 | 0 | 11 |
| ROA | 0,01 | 0,10 | −0,75 | 0,97 |
| ROE | −0,12 | 2,55 | −50,34 | 0,96 |
Чаро zeros дар governance variables critical ҳастанд?
Source ошкоро мегӯяд, ки zero values дар board size ё audit committee size маънои онро надоранд, ки ширкат воқеан бо zero-member board кор мекунад.
Ин values ҳолатҳоеро намояндагӣ мекунанд, ки relevant governance information дар annual report disclosed нашудааст.
Муаллифон observations-ро барои descriptive completeness нигоҳ доштанд ва талаб карданд, ки coefficients-и ин variables бо эҳтиёт interpretation шаванд.
Ин фарқ муҳим аст: “unknown board size” ва “board size zero” statistical як мафҳум нестанд. Аз сабаби data-coding choice-и study results-и ин variables бояд махсус эҳтиёткорона арзёбӣ шаванд.
Extreme value дар ROE чӣ гуна коркард шуд?
ROE minimum −50,34 аст. Researchers ин observations-ро data error не, балки values, ки severe financial distress-и companies дар post-COVID-19 period-ро воқеан инъикос мекунанд, арзёбӣ карданд.
ROE баъдан дар %1 ва %99 percentiles winsorize шуда, analysis такрор шуд ва main results material тағйир накардаанд.
Strongest correlation кадом буд?
Highest correlation байни RCD ва SCD:
r=0,757.
Ин value нишон медиҳад, ки relational ва structural capital disclosures ба таври назаррас якҷо ҳаракат мекунанд. Researchers муҳокима мекунанд, ки ин метавонад general company-transparency tendency бошад.
Бо вуҷуди ин, азбаски VIF values дар regression models аз 5 поёнанд, problematic multicollinearity гузориш нашудааст.
Robustness checks
| Check | Application | Source result |
|---|---|---|
| Multicollinearity | VIF | Ҳама centered VIF values <5. |
| Heteroskedasticity | White cross-section robust standard error | Дар ҳамаи main models истифода шуд. |
| Autocorrelation | Durbin–Watson ва Breusch–Godfrey | DW=1,82–2,00; serious serial correlation пайдо нашуд. |
| ROE outliers | %1/%99 winsorization | Main results тағйир накард. |
| Alternative ICD measurement | Item-per-average ва log transformation | Qualitative results ҳамон монданд. |
| Panel model | FE/RE trials | Near-singular аз сабаби short T; pooled OLS истифода шуд. |
Explanatory power-и model чӣ қадар аст?
R² values-и corporate-governance variables дар ICD models пастанд:
- HCD: R²=0,064,
- RCD: R²=0,107,
- SCD: R²=0,081.
Яъне model тақрибан %6–11-и ICD variation-ро шарҳ медиҳад.
Ин нишон медиҳад, ки company culture, CEO characteristics, ownership structure, reporting policies ё other unmeasured factors метавонанд барои ICD муҳим бошанд. Инҳо дар discussion ҳамчун possible explanations омадаанд, direct test нашудаанд.
Methodological limitations
- Panel танҳо солҳои 2021–2023-ро фаро мегирад.
- Period post-COVID-19 economic recovery conditions-ро дар бар мегирад.
- Pre-pandemic comparison period нест.
- Fixed ва random-effects models истифода нашуданд; pooled OLS татбиқ шуд.
- Long-term within-firm causal relationships сохта намешаванд.
- ICD quantity бо keyword frequency дар annual reports чен мешавад.
- Disclosure quality, specificity, accuracy, tone ва economic materiality дар main measurement арзёбӣ нашудаанд.
- Performance танҳо бо ROA ва ROE чен шудааст.
- Баъзе zeros дар board ва audit committee variables real zero не, undisclosed information мебошанд.
- %75 будани manufacturing companies дар sample ба sector composition таъсир мекунад.
- Possible lagged economic effects-и intellectual-capital investments дар design-и сесола чен нашудаанд.
Самтҳои пешниҳодшуда барои future research
Муаллифон истифодаи longer panel data, lagged variables ва different modeling methods-ро пешниҳод мекунанд.
Дар future research метавонанд таҳқиқ шаванд:
- disclosure quality, tone ва firm specificity ба ҷойи ICD quantity,
- market indicators ба мисли Tobin's Q, stock returns, market value ва cost of equity,
- sector-specific analyses,
- firm-size-based subsamples,
- lagged effects-и intellectual capital ба performance
.
Ёддошт оид ба Манбаъ ва Усул
Номи пурраи аслии study: Does Intellectual Capital Disclosure Matter? Examining Its Role Between Corporate Governance and Firm Performance in an Emerging Market
Муаллифон: Khaled Alnaimat; Zauwiyah Ahmad; Yip Yen Yen.
Муаллифи масъул: Zauwiyah Ahmad.
Equal first/equal contribution: Source equal contribution ё equal-first-authorship statement надорад.
Муассисаҳо: Faculty of Business, Multimedia University, Melaka 75450, Malaysia; Centre of Excellence for Sustainability and Governance, Multimedia University, Cyberjaya 63100, Malaysia.
Empirical context: Jordanian companies listed on Amman Stock Exchange.
Маҷалла: Administrative Sciences.
Ҷилд / рақами мақола: 16 (2026), 381.
ISSN: 2076-3387.
Ношир: MDPI, Basel, Switzerland.
Source type ва peer-review status: Peer-reviewed quantitative research article based on annual-report content analysis and three-year unbalanced panel data.
Submission date: 3 July 2026.
Revision date: 29 July 2026.
Acceptance date: 4 August 2026.
Publication date: 8 August 2026.
Official publication link:MDPI official article page
License: Creative Commons Attribution 4.0 International (CC BY 4.0).
Funding: Research external funding нагирифтааст.
Ethics committee: Not applicable гуфта шудааст.
Informed consent: Not applicable гуфта шудааст.
Data availability: Data аз publicly available annual reports гирифта шудааст. Coded ICD data set аз first author upon reasonable request дастрас буда, EViews 12 analysis code низ upon request shared мешавад.
Conflict of interest: Муаллифон conflict of interest надоранд.
Author contributions
- Conceptualization: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Methodology: Khaled Alnaimat, Zauwiyah Ahmad.
- Software: Khaled Alnaimat.
- Validation ва formal analysis: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Data curation: Khaled Alnaimat.
- Original draft: Khaled Alnaimat, Zauwiyah Ahmad.
- Review ва editing: Khaled Alnaimat, Zauwiyah Ahmad, Yip Yen Yen.
- Visualization: Khaled Alnaimat, Zauwiyah Ahmad.
- Supervision: Zauwiyah Ahmad, Yip Yen Yen.
- Project administration: Khaled Alnaimat, Zauwiyah Ahmad.
Generative AI use statement
Муаллифон мегӯянд, ки generative AI tools танҳо барои беҳтар кардани readability ва grammar-и мақола истифода шудаанд. Intellectual content, design, data analysis, results interpretation ва conclusion аз ҷониби authors таҳия шуда, AI outputs аз ҷониби authors checked ва edited шудаанд.
Source-internal statistical consistency note
Дар text-и Model 1 барои H4a “partially supported” гуфта шудааст, гарчанде p value-и ACM → HCD relationship 0,091 мебошад. Stated significance threshold p≤0,05 аст ва final Table 6 H4a-ро “Not supported” медиҳад. Аз ин рӯ, дар Verianla article H4a unsupported hypothesis ҳисоб шудааст.
Mediation method note
Researchers mediation-ро бо Baron ва Kenny conditions арзёбӣ карда, Sobel test-ро танҳо дар сурати significant relation байни ICD component ва firm performance истифода бурданӣ буданд. Азбаски HCD, RCD ва SCD бо ROA/ROE significant relation надоштанд, се mediation hypothesis supported нашуданд. Ин result бояд дар доираи mediation procedure-и study арзёбӣ шавад.
Ҳудуди тафсири илмӣ
Main result-и study “intellectual capital беарзиш аст” нест. Measured concept intellectual-capital disclosure frequency дар annual reports мебошад. Аз ин рӯ, research direct economic effect-и real human capital, technological capacity, process capability ё customer networks-ро чен намекунад.
Ҳамчунин result-и “mandatory intellectual-capital reporting firm performance-ро зиёд мекунад” experimental test нашудааст. Standardized ё mandatory ICD recommendation policy recommendation-и authors аз results-и observed дар voluntary system мебошад.
Mandatory шудани corporate-governance reports дар 2017 institutional context-и study мебошад; аммо empirical data солҳои 2021–2023-ро фаро мегирад ва causal reform-effect comparison бо pre-2017 control period гузаронида намешавад. Аз ин рӯ, results набояд ҳамчун causal effect-и 2017 regulation interpretation шаванд.
Баъзе zero values дар corporate-governance variables real governance structure-ро не, undisclosed information дар annual report-ро нишон медиҳанд. Худи source ҳам мегӯяд, ки ин coefficients бояд бо эҳтиёт interpretation шаванд.
Ҳама empirical coefficients, p values, sample information ва method details дар ин Verianla article ба uploaded original research асос ёфтаанд. External source танҳо барои verification-и official publication identity ва journal peer-review status истифода шудааст; ягон new financial result ё empirical finding аз берун илова нашудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд