

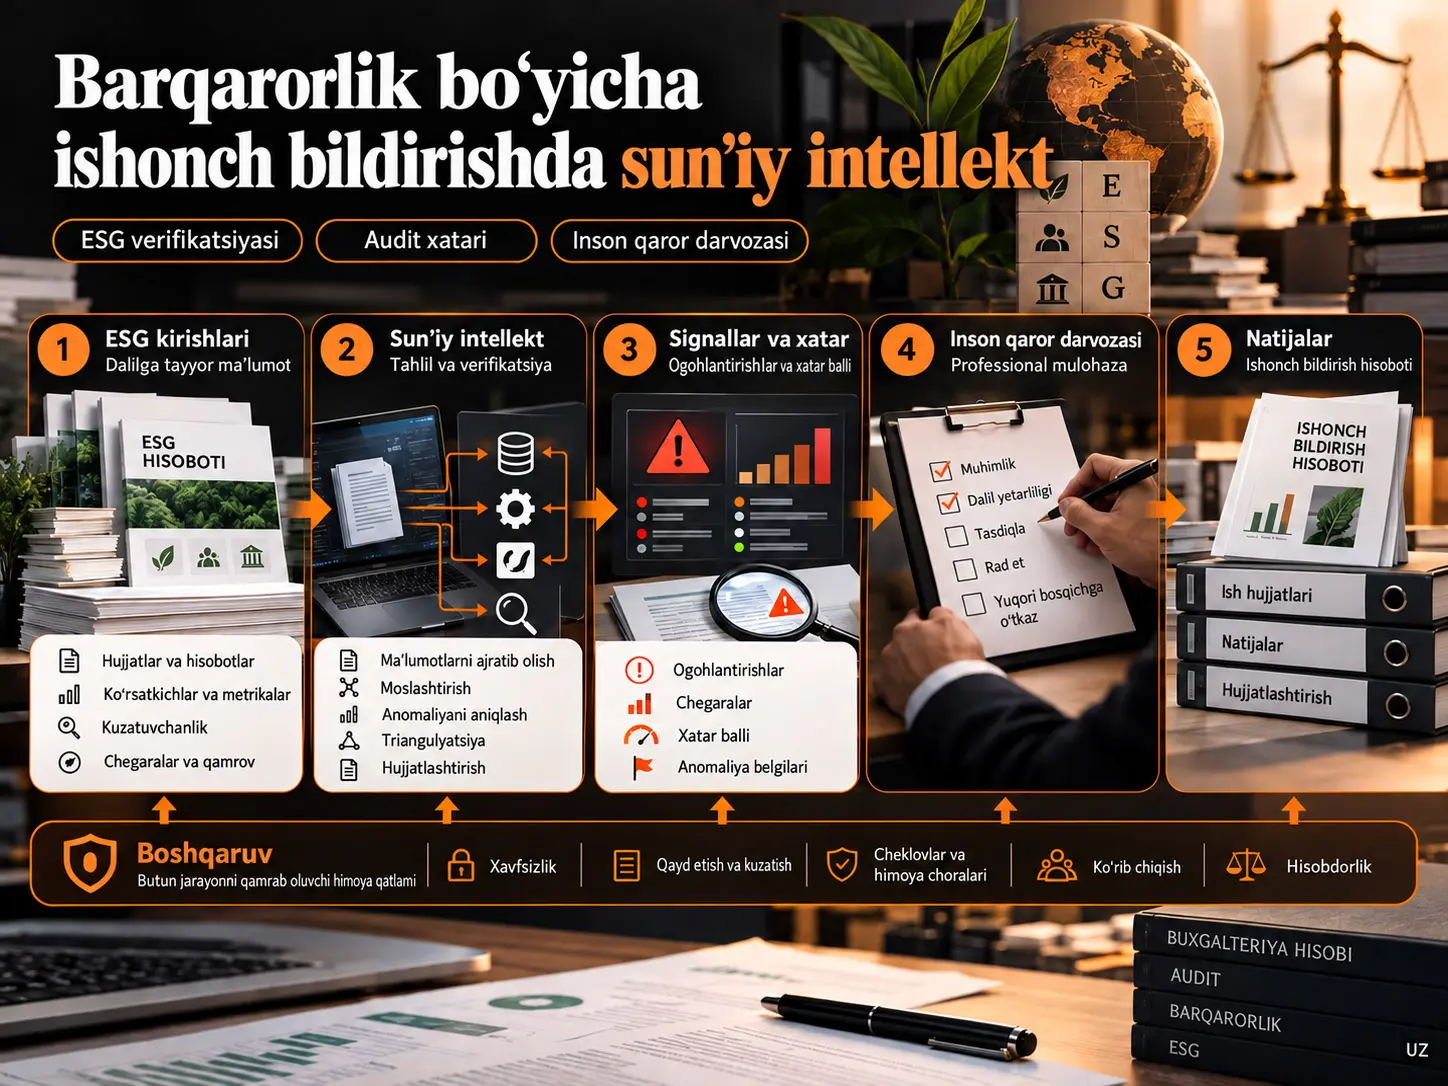
Sun’iy intellekt koʻmagidagi mas’uliyatli barqarorlik boʻyicha ishonch bildirish doirasi (Responsible AI-Assisted Sustainability Assurance Framework) sun’iy intellekt natijalaridan barqarorlik boʻyicha ishonch bildirishning qaysi jarayonlarida foydalanish mumkinligini, ularga qay darajada tayanish mumkinligini va qaysi professional qarorlarni insondan AI tizimiga topshirib boʻlmasligini belgilovchi konseptual qarorlar arxitekturasidir. Radosveta Krasteva-Hristova va Vanya Georgieva ishlab chiqqan tadqiqot barqarorlik boʻyicha ishonch bildirish standartlari, buxgalteriya va audit tadqiqotlari, AI boshqaruvi doiralari hamda xulq-atvor tadqiqotlarini birlashtirib, AI dalillarni ajratib olish, mezonlarga moslashtirish, anomaliya va greenwashing xatarini skrining qilish, tashqi ma’lumotlarni triangulyatsiya qilish hamda hujjatlashtirishni qoʻllab-quvvatlashda tahliliy qiymat yaratishi mumkinligini ta’kidlaydi. Shu bilan birga, muhimlik, yetarli va tegishli dalilni baholash, qarama-qarshi dalillarni hal qilish va yakuniy ishonch bildirish xulosasi kabi qarorlarni AI tizimlariga avtonom tarzda topshirishni rad etadi.
Tadqiqotning asosiy yondashuvi “insonni jarayonda saqlash” kabi umumiy tamoyildan tashqariga chiqadi. Mualliflar AI’dan foydalanishni L0 dan L4 gacha boʻlgan besh ishonch darajasiga ajratadi: AI’dan foydalanmaslik, idoraviy/clerical yordam, tahliliy tavsiya, cheklangan agentic ijro va avtonom professional qaror. Dastlabki toʻrt darajadan muayyan shartlarda foydalanish mumkin, L4 darajasidagi avtonom professional qaror esa taqiqlanadi. AI muhimlikni belgilay olmaydi, dalil yetarli ekaniga yakka oʻzi qaror qila olmaydi, qarama-qarshi dalilni yakuniy hal eta olmaydi va ishonch bildirish xulosasini imzolay olmaydi.
Bu tadqiqot AI modelini haqiqiy ishonch bildirish topshirigʻida sinamaydi. Doira ishonch bildirish sifatini oshirishiga oid empirik natija taqdim etmaydi. Tadqiqotning hissasi kelajakda oʻlchanadigan va falsifikatsiya qilinadigan tarzda sinash mumkin boʻlgan jarayon, xatar, ishonch darajasi, qaror darvozasi va baholash metrikasi takliflarini yagona konseptual tizimda birlashtirishdir.
Barqarorlik hisobotida nega yangi ishonch bildirish muammosi yuzaga kelmoqda?
Barqarorlikka oid ma’lumot kompaniyalar ixtiyoriy e’lon qiladigan narrativ muloqot sohasi boʻlishdan chiqib, tartibga solinadigan korporativ hisobotning bir qismiga aylanmoqda. Yevropa kontekstida Corporate Sustainability Reporting Directive (CSRD) barqarorlik ma’lumotini korporativ hisobot tizimiga kiritadi, European Sustainability Reporting Standards (ESRS) esa boshqaruv, strategiya, ta’sirlar, xatarlar, imkoniyatlar, metrikalar va maqsadlar boʻyicha yanada tuzilmali oshkor etishni talab qiladi.
International Standard on Sustainability Assurance 5000 (ISSA 5000) esa barqarorlik ma’lumotlari boʻyicha ishonch bildirish topshiriqlarining xalqaro doirasini tashkil etadi.
Biroq barqarorlik ma’lumotlari moliyaviy buxgalteriya ma’lumotlariga qaraganda ancha geterogen boʻlishi mumkin. Issiqxona gazlari emissiyalari, energiyadan foydalanish, suv, chiqindilar, biologik xilma-xillik, xodimlar koʻrsatkichlari, inson huquqlari jarayonlari, qiymat zanjiri ma’lumotlari, oʻtish rejalari va istiqbolga yoʻnaltirilgan maqsadlar bitta hisobot muhitida uchrashi mumkin.
Bu ma’lumotlarning bir qismi miqdoriy, bir qismi sifatga oid; bir qismi bevosita oʻlchangan, bir qismi baholangan va bir qismi tashqi manbalardan olingan boʻlishi mumkin. Shu sababli ishonch bildirish faqat oshkor etish mavjudligiga emas, balki hisobot chegarasiga, usulga, foydalanilgan ma’lumot manbasiga, nazoratlarga va ma’lumotni manbasigacha kuzatish mumkinligiga bogʻliq.
“Dalilga tayyor ESG ma’lumoti” nimani anglatadi?
Dalilga tayyor ESG ma’lumoti tegishli hisobot mezonlariga nisbatan sinash, manbasigacha kuzatish, qayta hisoblash va baholash mumkin boʻlgan barqarorlik ma’lumotidir. Barqarorlik haqidagi da’vo faqat hisobotda yozilgani uni ishonch bildirish daliliga aylantirmaydi; ma’lumotga egalik, manba tizimi, hisoblash usuli, farazlar, tasdiqlar, nazoratlar va hisobot natijasi oʻrtasidagi zanjir kuzatiladigan boʻlishi kerak.
| Xususiyat | Zaif shakl | Dalilga tayyor shakl | Ishonch bildirish nuqtayi nazaridan mazmuni |
|---|---|---|---|
| Miqdorlashtirish va vaqtga xoslik | Davr yoki boshlangʻich qiymati boʻlmagan umumiy da’vo | Metrika, birlik, davr, boshlangʻich va maqsad yili | Qayta hisoblash va tendensiya tahliliga imkon beradi |
| Chegaraning aniqligi | Noaniq korxona yoki qiymat zanjiri qamrovi | Aniq tashkiliy, operatsion va vaqt chegarasi | Qamrov oʻzgarishi samaradorlik oʻzgarishidek koʻrinishining oldini oladi |
| Usul shaffofligi | Oshkor etilmagan baholash yoki model natijasi | Usul, farazlar, omillar va noaniqliklar hujjatlashtirilgan | Natijani tekshirish va qayta yaratishni qoʻllab-quvvatlaydi |
| Kuzatuvchanlik | Manbasi koʻrsatilmagan narrativ | Manba yozuvi, hisoblash fayli, tasdiq va hisobotdagi joylashuv bogʻlangan | Audit izini yaratadi |
| Taqqoslanuvchanlik | Davrdan davrga oʻzgaradigan ta’rif | Izchil ta’riflar va muvofiqlashtirilgan tuzatishlar | Davrlar va manbalar oʻrtasidagi taqqoslashni qoʻllab-quvvatlaydi |
| Mezonga moslik | Umumiy ESG terminologiyasi | Tegishli hisobot mezonlariga aniq moslashtirish | Toʻliqlik va muvofiqlikni baholashni qoʻllab-quvvatlaydi |
Mualliflarning muhim ta’kidlaridan biri shuki, raqamlashtirish foydalanish imkonini oshirishi ishonchlilikni avtomatik ravishda oshirmaydi. Notoʻgʻri tasniflangan yoki zaif manbalarga asoslangan ESG ma’lumotini raqamli belgilash faqat xatoning tezroq va kengroq miqyosda koʻpayishiga olib kelishi mumkin.
AI barqarorlik boʻyicha ishonch bildirishning qaysi jarayonlarida ishlatilishi mumkin?
Tadqiqot AI’ni yagona texnologiya sifatida baholash oʻrniga, ishonch bildirish topshirigʻini jarayonlarga ajratadi. Natural language processing, mashinaviy oʻrganish, anomaliyani aniqlash, generative AI va cheklangan agentic tizimlar turli vazifalarda turlicha dalil maqomiga ega.
| Foydalanish sohasi | AI natijasi | Ruxsat etilgan ishonch darajasi | Talab qilinadigan inson javobi |
|---|---|---|---|
| Dalilni topish va ajratib olish | Manbaga bogʻlangan qidiruv/ajratib olish | Idoraviy yordam | Hujjatlar majmuasining toʻliqligi va muhim unsurlarni tekshirish |
| Mezonlarga moslashtirish | Tasnif va istisnolar roʻyxati | Tahliliy tavsiya | Taksonomiyani tasdiqlash va istisnolarni tekshirish |
| Anomaliyani aniqlash | Xatar signali yoki qoida buzilishi | Tahliliy tavsiya | Chegarani muvofiqlashtirish, qayta hisoblash va muhimlikni baholash |
| Greenwashing xatarini skrining qilish | Hujjatlararo nomuvofiqlik signali | Tahliliy tavsiya | Qoʻllab-quvvatlovchi dalil toʻplash; signaldan niyat haqida xulosa qilmaslik |
| Tashqi ma’lumotlarni triangulyatsiya qilish | Ogohlantirish va manbalarni taqqoslash | Tasdiqlangan qoidalar ostida cheklangan ijro | Tashqi manbaning ishonchliligini baholash va ogohlantirishni yopish |
| Hujjatlashtirish | Tahrirlanadigan loyiha | Idoraviy yordam | Manbaga sodiqlikni tekshirish, tahrirlash va tasdiqlash |
| Ishonch bildirish xulosasi | Dastlabki sintez | Avtonom ishonch yoʻq | Dalilni mustaqil baholash va xulosani inson tomonidan shakllantirish |
AI aniqlagan anomaliya greenwashing dalilimi?
Yoʻq. Tadqiqotda anomaliya kutilgan andoza, vaqt qatori, ichki qoida, oʻxshash kompaniya munosabati yoki hujjatlararo munosabatdan ogʻish sifatida ta’riflanadi; AI belgilagan bunday ogʻish faqat tekshirilishi lozim boʻlgan xatar signalidir. Anomaliya modeli yolgʻiz oʻzi notoʻgʻri bayonotni, qasddan chalgʻitishni yoki greenwashing niyatini isbotlamaydi.
Masalan, energiya intensivligining keskin pasayishi hisobot chegarasidagi oʻzgarish bilan bir davrga toʻgʻri kelishi mumkin. Emissiya koeffitsiyenti operatsion qaydlarga mos kelmasligi mumkin. Kompaniya kuchli oʻtish narrativini taqdim etsa-da, kapital xarajatlar shu strategiyani qoʻllab-quvvatlamasligi mumkin.
AI yuzlab sahifa va turli ma’lumot manbalari orasidan bunday tarqoq nomuvofiqliklarni topishda foydali boʻlishi mumkin. Biroq natijani talqin qilish, chegara oʻzgarishini baholash, qayta hisoblash va dalil muhim yoki muhim emasligini aniqlash inson amaliyotchisining vazifasidir.
Base rate nega juda muhim?
Muhim notoʻgʻri bayonotning amaldagi uchrashish chastotasi past boʻlsa, sezgirligi va xosligi yuqori koʻringan anomaliya modeli ham koʻp false positive yaratishi mumkin. Natijada ishonch bildirish jamoasi ogohlantirishdan charchashi va haqiqatan muhim istisnolarni oʻtkazib yuborishi mumkin.
Aksincha, chegara haddan tashqari oshirilsa, false positive soni kamayishi, ammo false negative soni ortishi mumkin. Shu sababli tadqiqot universal yagona anomaliya chegarasini taklif qilmaydi.
Kalibrlash qaydida hech boʻlmaganda maqsadli holat, tekshirilgan ma’lumotlar majmuasi, chegara, tasdiqlash namunasi, kutilgan base rate, qabul qilingan false-positive/false-negative muvozanati va escalation rule boʻlishi kerak.
External-data triangulation nima uchun kerak?
AI kompaniya oshkor etishlarini tartibga soluvchi bildirishnomalar, emissiya qaydlari, energiya ma’lumotlari, hodisa qaydlari, geografik yoki sun’iy yoʻldosh ma’lumotlari va oldingi davr hisobotlari bilan taqqoslashi mumkin.
Biroq tashqi manbaning oʻzi ham vakolat, qamrov, vaqt boʻyicha dolzarblik va usul muvofiqligi jihatidan baholanishi kerak. Ma’lumot “tashqaridan kelgani” uchun avtomatik ravishda ishonchli deb qabul qilinmaydi.
Shuningdek, uzluksiz ishlaydigan AI ogohlantirish tizimi “continuous assurance” degani emas. Uzluksiz yaratiladigan har bir signal uchun javob, escalation va closure jarayoni zarur.
Generative AI ish hujjatini tayyorlay oladimi?
Generative AI ish hujjati xulosalari, dalil havolalari yoki jarayon loyihalarini tayyorlashi mumkin. Biroq yaratilgan matn asl fayl bilan muvofiqlashtirilishi, muhim prompt’lar, manba materiallari, natijalar, tahrirlar va tasdiqlar topshiriq qaydida saqlanishi kerak.
AI yakuniy ishonch bildirish fikrini mustaqil shakllantira olmaydi. Muhimlik, yetarli va tegishli dalil, qarama-qarshi dalil, yakuniy xulosa va hisobot imzosi tadqiqotda topshirib boʻlmaydigan professional qarorlar sifatida aniq belgilangan.
Tadqiqot qaysi AI xatarlarini aniqlaydi?
Manba sakkizta alohida xatar toifasini belgilaydi:
| Xatar | Asosiy xato mexanizmi | Ehtimoliy oqibat | Asosiy nazorat |
|---|---|---|---|
| Ma’lumot va chegara xatari | Toʻliq boʻlmagan yoki qamrovi notoʻgʻri ESG kirish ma’lumotlari | Chalgʻituvchi tasnif va tendensiya | Population reconciliation, chegara nazorati, source lineage |
| Hallucination va source fidelity xatari | Asossiz mazmun yoki muhim ma’lumotning tushib qolishi | Notoʻgʻri ish hujjati yoki xulosa | Manba havolasi va asl qayd bilan taqqoslash |
| Izohlanuvchanlik va qayta yaratuvchanlik | Model, versiya yoki prompt’ni qayta tiklab boʻlmasligi | Zaif koʻrib chiqish va audit trail | Vosita/versiya qaydlari, prompt loglari va tasdiqlash qaydlari |
| Bias | Oʻquv ma’lumotlari, til, sektor yoki namuna tanlashdagi tarafkashlik | Nomutanosib istisno koʻrsatkichlari | Qatlamli tasdiqlash va challenge set |
| Base-rate va chegara xatari | Tarqalish va xato xarajatining hisobga olinmasligi | Ogohlantirishdan charchash yoki oʻtkazib yuborilgan muhim xato | Hujjatlashtirilgan kalibrlash |
| Detection logic exposure va gaming | Tayyorlovchining sinov mantiqini oʻrganishi | Chegaradan past manipulyatsiya yoki metric substitution | Almashinuvchi sinovlar, nazoratli maxfiylik va mustaqil corroboration |
| Overreliance va shirking | Auditorning AI natijasini shubhasiz qabul qilishi | Professional skeptitsizmning zaiflashishi | Minimal inson jarayoni, log va quality review |
| Maxfiylik, kiberxavfsizlik va hisobdorlik | Maxfiy ma’lumotning nooʻrin tizimga kiritilishi yoki mas’uliyatning noaniqlashishi | Ma’lumot sizishi, huquqiy xatar yoki egasiz xato | Tasdiqlangan muhit, kirishni nazorat qilish, qaror egaligi va incident process |
“Human-in-the-loop” nega oʻzi yetarli emas?
Tadqiqotga koʻra, jarayonda shunchaki insonning boʻlishi yetarli ishonch bildirishni ta’minlamaydi; asosiy masala inson qaysi bosqichda aralasha olishi, qaysi natijani tasdiqlashi shartligi va qaysi qarorlarni hech qanday sharoitda AI’ga topshirib boʻlmasligidir. Shu sababli doira passiv inson nazorati oʻrniga aniq qaror egalari boʻlgan “human decision gates”dan foydalanadi.
Auditorning ismi yakuniy hisobotda boʻlishi mumkin, biroq topshiriq qaydi inson aslida nimani shubha ostiga olgani, qaysi AI natijasini rad etgani, qaysi qoʻshimcha jarayonni bajargani yoki qaysi dalilga tayangan holda qaror qilganini koʻrsatmasa, faqat rasmiyatchilik darajasidagi inson ishtiroki yetarli emas.
Tayyorlovchilar AI sinovlarini manipulyatsiya qilishni oʻrganishi mumkinmi?
Tadqiqotning oʻziga xos xatarlaridan biri strategic gaming hisoblanadi. Kompaniyalar ishonch bildirish xizmatini koʻrsatuvchi tomon qayta-qayta bir xil avtomatik sinovlar va chegaralardan foydalanishini bilib qolsa, hisobotni aynan shu chegaralardan pastda qoladigan qilib moslashtirishi yoki kuzatilayotgan metrika oʻrniga boshqa oʻlchovdan foydalanishi mumkin.
Shu sababli boshqaruvning shaffof boʻlishi bilan audit sinovlarining barcha tafsilotlarini tayyorlovchiga oshkor qilish bir xil narsa emas. Nazorat tuzilmasi, hisobdorlik va mezonlar shaffof boʻlishi mumkin; biroq exact alert thresholds, sinov kombinatsiyalari va modelni yangilashni ishga tushiruvchi omillar ishonch bildirish samaradorligini buzsa, ular nazorat ostida maxfiy saqlanishi mumkin.
Agentic AI butunlay rad etiladimi?
Yoʻq. Tadqiqot agentic AI’dan foydalanishni butunlay rad etmaydi; faqat avtonom professional xulosani rad etadi. Cheklangan agentic tizimlar oldindan tasdiqlangan vositalar yordamida retrieval, reconciliation va sinov jarayonlarini belgilangan ruxsatlar doirasida bajarishi mumkin, biroq bu jarayonlar audit qilinadigan loglar, stop conditions va inson checkpoint’lariga ega boʻlishi kerak.
Agentic tizim muhimlikni belgilay olmaydi, ishonch bildirish qamrovini oʻzgartira olmaydi, qarama-qarshi dalil hal qilinganiga qaror qila olmaydi, dalil yetarliligi haqida yakuniy hukm chiqara olmaydi va ishonch bildirish hisobotini imzolay olmaydi.
Tadqiqot usuli va natijalari
Uchta tadqiqot savoli
- AI qaysi barqarorlik boʻyicha ishonch bildirish jarayonlarida ishonchli tahliliy qiymat yaratishi mumkin va buning uchun qanday ma’lumot/kalibrlash shartlari zarur?
- AI ESG boʻyicha ishonch bildirish ishiga ta’sir qilganda qanday texnik, daliliy, maxfiylik, ragʻbat va hisobdorlik xatarlari yuzaga keladi?
- Mas’uliyatli AI koʻmagidagi barqarorlik boʻyicha ishonch bildirishni qaysi qaror huquqlari, ishonch chegaralari, nazoratlar va baholash metrikalari tuzilmalashtirishi kerak?
Nega empirik emas, konseptual tadqiqot?
Mualliflar AI vositachiligidagi barqarorlik boʻyicha ishonch bildirish hali keng va reprezentativ dala ma’lumotlarini yaratadigan yetuklikka erishmaganini ta’kidlaydi. Bu bosqichda alohida vositalarni oʻlchash butun ishonch bildirish arxitekturasini ifodalamaydi.
Shuningdek, tizimli sharh toʻrtta alohida adabiyotni yonma-yon kataloglashi mumkin, biroq ular orasidagi qaror munosabatini oʻrnatish uchun yetarli boʻlmasligi mumkin. Shu sababli tadqiqot sustainability assurance, accounting/auditing, AI governance va fraud/monitoring adabiyotlarini birlashtiruvchi integrative conceptual design’dan foydalanadi.
Doira toʻrt bosqichda qanday yaratildi?
- Ishonch bildirish jarayonini ajratish: dalil yaratish, tahliliy jarayon, xatarni baholash, professional qaror, hujjatlashtirish va hisobot.
- AI imkoniyatlarini jarayonlarga moslashtirish: retrieval/extraction, classification/mapping, anomaly detection, external triangulation va generative drafting.
- Xatar stress-test’i: texnik xato, evidential status, confidentiality, incentive va accountability.
- Sintez: reliance levels, non-delegable decision gates, controls va ex-post metrics.
Besh savolli dizayn mantiqi sinovi
Doiradagi har bir foydalanish sohasi, ishonch darajasi, nazorat va metrika quyidagi besh savoldan oʻtishi shart:
- AI jarayoniga qanday ma’lumot kiradi?
- Qanday natija hosil boʻladi?
- Bu natija qanday muvaffaqiyatsiz boʻlishi mumkin?
- Bu natijaga tayanish vakolati kimda?
- Foydalanish va inson reaksiyasi qaysi dalil bilan hujjatlashtiriladi?
Ushbu besh savolning barchasiga javob bermaydigan unsurlar doirada qayta tuzilgan yoki chiqarib tashlangan.
Besh qatlamli asosiy arxitektura
Manba maqolaning 15-sahifasidagi Figure 1 doirani besh qatlamda koʻrsatadi:
- Evidence-ready ESG inputs: chegaralar, manbalar, usullar, nazoratlar va kuzatuvchanlik.
- AI procedures: extraction, mapping, testing, anomaly detection, triangulation va documentation.
- Signals & risk: AI natijasining chegara, base rate, xato qiymati va relevance boʻyicha kalibrlanishi.
- Human gates: muhimlik, qamrov, ziddiyat, dalilning yetarliligi va approve/reject/escalate qarorlari.
- Outputs: ish hujjatlari, natijalar, istisnolar, hujjatlashtirish va hisobot.
Governance ushbu barcha qatlamlarni kesib oʻtadi. Security, logging, safeguards, review va accountability faqat jarayon oxirida emas, har bir bosqichda amal qiladi.
AI yaratgan signal rad etilganda, qayta kalibrlash talab etilganda yoki qoʻshimcha dalil zarur boʻlganda tizim oldingi qatlamga qaytadi. Shu sababli model chiziqli “AI tahlil qiladi va hisobot beradi” zanjiri emas.
AI’ga qay darajada tayanish mumkinligini belgilovchi L0–L4 darajalari qanday?
Doira AI’dan foydalanishni besh ishonch darajasiga ajratadi: L0 da AI ishlatilmaydi; L1 faqat idoraviy/clerical yordamga ruxsat beradi; L2 tahliliy tavsiya yaratadi; L3 belgilangan ruxsatlar doirasida cheklangan agentic ijroga ruxsat beradi; L4 esa muhimlik, dalil yetarliligi va yakuniy ishonch bildirish xulosasi kabi professional qarorlarni AI avtonom qabul qilishini anglatadi va taqiqlanadi.
| Daraja | AI roli | Misol | Inson nazorati | Holat |
|---|---|---|---|---|
| L0 — No AI | AI ishlatilmaydi | Oʻta maxfiy yoki nooʻrin ma’lumot muhiti | An’anaviy topshiriq nazoratlari | Ruxsat etilgan |
| L1 — Clerical assistance | Qidirish, ajratib olish, formatlash va loyiha yaratish | Hujjat retrieval, manbaga bogʻlangan extraction | Toʻliqlik nazorati va tasdiq | Ruxsat etilgan |
| L2 — Analytical recommendation | Mapping, ball, exception va tavsiya | ESRS mapping, anomaly flags | Validation, calibration va hujjatlashtirilgan challenge | Kengaytirilgan nazoratlar bilan ruxsat etilgan |
| L3 — Constrained agentic execution | Oldindan tasdiqlangan koʻp bosqichli vazifani bajarish | Reconciliation, external-data checks, alert workflow | Checkpoint, stop condition, log va exception approval | Faqat tasdiqlangan metodologiya va muhitda ruxsat etilgan |
| L4 — Autonomous professional decision | Muhimlik, dalil yetarliligi yoki yakuniy xulosa haqida qaror qilish | Final assurance conclusion yoki sign-off | Keyingi nominal nazorat yetarli emas | Taqiqlangan |
Legal AI classification bilan ishonch darajasi bir xil emas
Tizim EU AI Act boʻyicha “high-risk” hisoblanmasligi undan ishonch bildirish topshirigʻida yuqori ishonch bilan foydalanish mumkinligini anglatmaydi. Doira huquqiy tasnifni engagement-level assurance riskidan ajratadi.
Vosita huquqiy high-risk toifasiga kirmasa ham, uning natijasi muhim ishonch bildirish qaroriga ta’sir qilsa, L2 yoki L3 darajasida jiddiy nazoratlar talab qilinishi mumkin. Aksincha, AI Act’ga muvofiqlik L4 darajasidagi avtonom professional qarorni maqbul qilmaydi.
Operatsion nazoratlar
Tadqiqotning nazorat matritsasi asosan quyidagi sohalarni qamrab oladi:
- Engagement acceptance va tool approval.
- Data population va boundary control.
- Source fidelity.
- Model va prompt validation.
- Threshold va error-cost calibration.
- Human decision gates.
- Anti-gaming safeguards.
- Confidentiality va privacy.
- Quality review va incident response.
Bu nazoratlar ISSA 5000, ISA 500, EU AI Act, NIST AI RMF va zarur joylarda GDPR kabi tartibga soluvchi yoki professional asoslarga bogʻlangan. Mualliflar ushbu standartlar muayyan AI vositalarini majburiy qilishini da’vo qilmaydi; ular amaldagi ishonch bildirish majburiyatlarini AI vositachiligidagi jarayonlarga qanday qoʻllash mumkinligini koʻrsatadi.
Doiraning muvaffaqiyatini qanday sinash mumkin?
Mualliflar “qancha AI ishlatildi?” savolini muvaffaqiyat metrikasi sifatida rad etadi. AI koʻmagidagi ishonch bildirish jarayoni aniqlik, ishonchlilik, vaqt, koʻrib chiqish imkoniyati va professional skeptitsizm jihatidan yaxshiroq ishlayaptimi, aynan shu oʻlchanishi kerak.
| Baholash oʻlchovi | Namuna metrika | Ehtimoliy tadqiqot dizayni |
|---|---|---|
| Aniqlash sifati | Precision, recall, false-positive, false-negative | Benchmark ma’lumoti, retrospektiv sinov, nazoratli tajriba |
| Dalil sifati | Amaldagi source link ulushi, reproducibility, unresolved contradiction | Design-science va faylni koʻrib chiqish |
| Audit sa’y-harakati va vaqt | Jarayon davomiyligi, alert closure time, hujjatlar majmuasi qamrovi | Dala yoki moslashtirilgan topshiriq tadqiqotlari |
| Professional skeptitsizm | Challenge, override va qoʻshimcha jarayonlar chastotasi | Xulq-atvor tajribasi va process-log tahlili |
| Hisobdorlik | Log toʻliqligi, named approvals, incident remediation | Quality-review va holat tadqiqoti |
| Hisobot aniqligi va foydaliligi | Correction, restatement, qualification, foydalanuvchi ishonchi | Arxiv tahlili va foydalanuvchi tadqiqotlari |
| Strategik moslashuv | Ma’lum sinovlar atrofidagi tayyorlovchi xatti-harakati | Longitudinal field va game-theoretic experiments |
Scope 3 misoli doira qanday ishlashini koʻrsatadi
Tadqiqot doirani misollash uchun kompaniya yildan-yilga muhim Scope 3 emissiya kamayishini e’lon qilgan ssenariydan foydalanadi.
Birinchi qatlamda amaliyotchi toifa qamrovi, qiymat zanjiri chegarasi, emissiya omillari, baholash usullari va manba qaydlari dalilga tayyor yoki tayyor emasligini tekshiradi.
Ikkinchi qatlamda AI barcha Scope 3 oshkor etishlarini toʻplaydi, manbalariga bogʻlaydi, ESRS E1 ma’lumot nuqtalariga moslashtiradi va hujjat/raqamli muvofiqlik sinovlarini bajaradi.
Uchinchi qatlamda AI signallari kalibrlanadi. Agar emissiya kamayishi toraytirilgan hisobot chegarasi yoki emissiya omili usulidagi oʻzgarish bilan bir davrga toʻgʻri kelsa, natija haqiqiy samaradorlik yaxshilanishi oʻrniga boundary- yoki method-driven change sifatida belgilanishi mumkin.
Toʻrtinchi qatlamda muhimlik, dalil yetarliligi, narrativ bilan emissiya/kapital xarajatlar ma’lumotlari oʻrtasidagi ziddiyatni hal qilish va ishonch bildirish xulosasi inson amaliyotchisiga tegishli.
Butun jarayon davomida foydalanilgan prompt, tool version, threshold va human override qaydlari saqlanadi.
Tadqiqot qoʻllab-quvvatlaydigan xulosalar
- AI barqarorlik boʻyicha ishonch bildirishda ma’lumot topish va tahliliy qamrovni kengaytirishi mumkin.
- AI natijasining daliliy qiymati manba, kalibrlash, qayta yaratuvchanlik va professional baholashga bogʻliq.
- Ishonch darajasi jarayon natijasining ahamiyatiga qarab cheklanishi kerak.
- Muhimlik, dalil yetarliligi, qarama-qarshi dalilni hal qilish va yakuniy xulosa topshirib boʻlmaydigan qarorlardir.
- Anomaliyani aniqlashdan base rate va xato qiymatini hisobga olmasdan ishonchli foydalanib boʻlmaydi.
- Boshqaruv faqat model xatosini emas, tayyorlovchining gaming’i va auditorning overreliance/shirking xatarini ham qamrab olishi kerak.
Tadqiqot qoʻllab-quvvatlamaydigan xulosalar
- Muayyan AI modeli an’anaviy ishonch bildirish usullaridan muvaffaqiyatliroq ekani koʻrsatilmagan.
- Doira moliyaviy yoki barqarorlik hisobotlari sifatini amalda oshirishi empirik ravishda sinovdan oʻtkazilmagan.
- AI belgilagan anomaliya notoʻgʻri bayonot yoki greenwashing dalili emas.
- AI natijasining oʻzi yetarli va tegishli ishonch bildirish dalili sifatida qabul qilinmaydi.
- “Human-in-the-loop” yorligʻining oʻzi samarali inson nazoratini kafolatlamaydi.
- EU AI Act’ga muvofiqlik professional ishonch bildirish qarorini AI’ga topshirish mumkinligini anglatmaydi.
Cheklovlar va kelajakdagi tadqiqotlar
Tadqiqot konseptual boʻlib, muayyan model, dasturiy platforma yoki haqiqiy ishonch bildirish topshirigʻida sinov oʻtkazilmagan. Doira yuqoriroq assurance quality yaratishiga oid empirik dalil taqdim etilmaydi.
Tartibga soluvchi moslashtirish asosan Yevropa muhiti asosida ishlab chiqilgan. ISSA 5000 va NIST kabi tuzilmalar kengroq qoʻllanish imkonini berishi koʻzda tutilgan boʻlsa-da, boshqa tartibga solish muhitlarida qoʻshimcha moslashtirish va tasdiqlash zarur.
Amalga oshirish xarajati, kompaniya hajmi va proportionality hali toʻliq hal qilinmagan.
Kelajakdagi tadqiqotlar uchun field case studies, behavioural experiments, design-science projects va archival studies taklif etiladi. Xususan, ishonch chegaralarining auditor judgement’iga ta’siri, agentic AI takrorlanuvchanlikni oshirgan holda professional scepticism’ni zaiflashtirishi yoki zaiflashtirmasligi, base-rate ma’lumotining koʻrib chiqish qarorlariga ta’siri va tayyorlovchilarning avtomatik sinovlarga qanday moslashishi tadqiq qilinishi kerak.
Manba va usul haqida izoh
Asl sarlavha: Artificial Intelligence in Sustainability Assurance: Accounting Challenges, Audit Risks and a Conceptual Framework for ESG Verification
Mualliflar: Radosveta Krasteva-Hristova; Vanya Georgieva.
Corresponding author: Vanya Georgieva.
Muassasalar: Department of Accounting, Tsenov Academy of Economics, Svishtov, Bulgaria; Faculty of Economics, Agricultural University-Plovdiv, Plovdiv, Bulgaria.
Jurnal: Accounting and Auditing.
Nashriyot: MDPI, Basel, Switzerland.
Bibliografik qayd: 2026, Volume 2, Issue 3, Article 15.
DOI: 10.3390/accountaudit2030015
Nashr sanasi: 1-sentabr 2026.
Tahririyat sanalari: Received 15 July 2026; Revised 13 August 2026; Accepted 14 August 2026.
Manba turi: Taqrizdan oʻtgan konseptual tadqiqot maqolasi; integrative conceptual design.
Oldingi versiya: Tadqiqotning taqrizdan oʻtmagan preprint versiyasi 2026-yil iyul oyida Preprints.org’da e’lon qilingan. Ushbu Verianla matnining ilmiy manbasi taqrizdan oʻtgan jurnal versiyasidir.
Litsenziya: Creative Commons Attribution (CC BY).
Asosiy manba sohalari: Sustainability assurance; buxgalteriya va audit tadqiqotlari; AI governance va algorithm auditing; fraud va monitoring incentives.
Asosiy tartibga soluvchi/professional asoslar: CSRD, ESRS, ISSA 5000 va implementation guidance, ISA 500, EU AI Act, NIST AI Risk Management Framework va PCAOB GenAI materiallari.
Tadqiqotning vaqt chegarasi: 2026-yil iyuligacha mavjud boʻlgan manbalar.
Usul: Ishonch bildirish jarayonini protsedura darajasida ajratish, AI imkoniyatlarini jarayonlarga moslashtirish, beshta xatar oilasiga qarshi stress-test va natijalarni reliance levels, non-delegable decision gates, controls hamda ex-post metrics shaklida sintez qilish.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Institutional Review Board: Qoʻllanilmaydi.
Informed Consent: Qoʻllanilmaydi.
Data Availability: Tadqiqotning asl hissalari maqolada keltirilgan; qoʻshimcha soʻrovlar corresponding author’ga yuborilishi mumkin.
AI’dan foydalanish bayonoti: Mualliflar OpenAI ChatGPT (GPT-5)’dan tilni yaxshilash, tuzilmaviy tahrir va tushuntiruvchi framework figure ishlab chiqish uchun foydalanganini; barcha natijalarni koʻrib chiqib tahrirlaganini va mazmun uchun javobgarlikni qabul qilganini bildirgan.
Manfaatlar toʻqnashuvi: Mualliflar manfaatlar toʻqnashuvi yoʻqligini bildirgan.
Muallif hissalari: Konseptuallashtirish Radosveta Krasteva-Hristova va Vanya Georgieva; usul va formal tahlil Radosveta Krasteva-Hristova; validation va investigation ikkala muallif; asl loyiha va review/editing ikkala muallif; vizuallashtirish Radosveta Krasteva-Hristova; project administration Vanya Georgieva sifatida xabar qilingan.
Asosiy uslubiy cheklov: Tadqiqot konseptual dizaynni ishlab chiqadi. Taklif etilgan doira haqiqiy topshiriqlarda yuqoriroq ishonch bildirish sifatini ta’minlashi hali empirik ravishda tasdiqlanmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan