

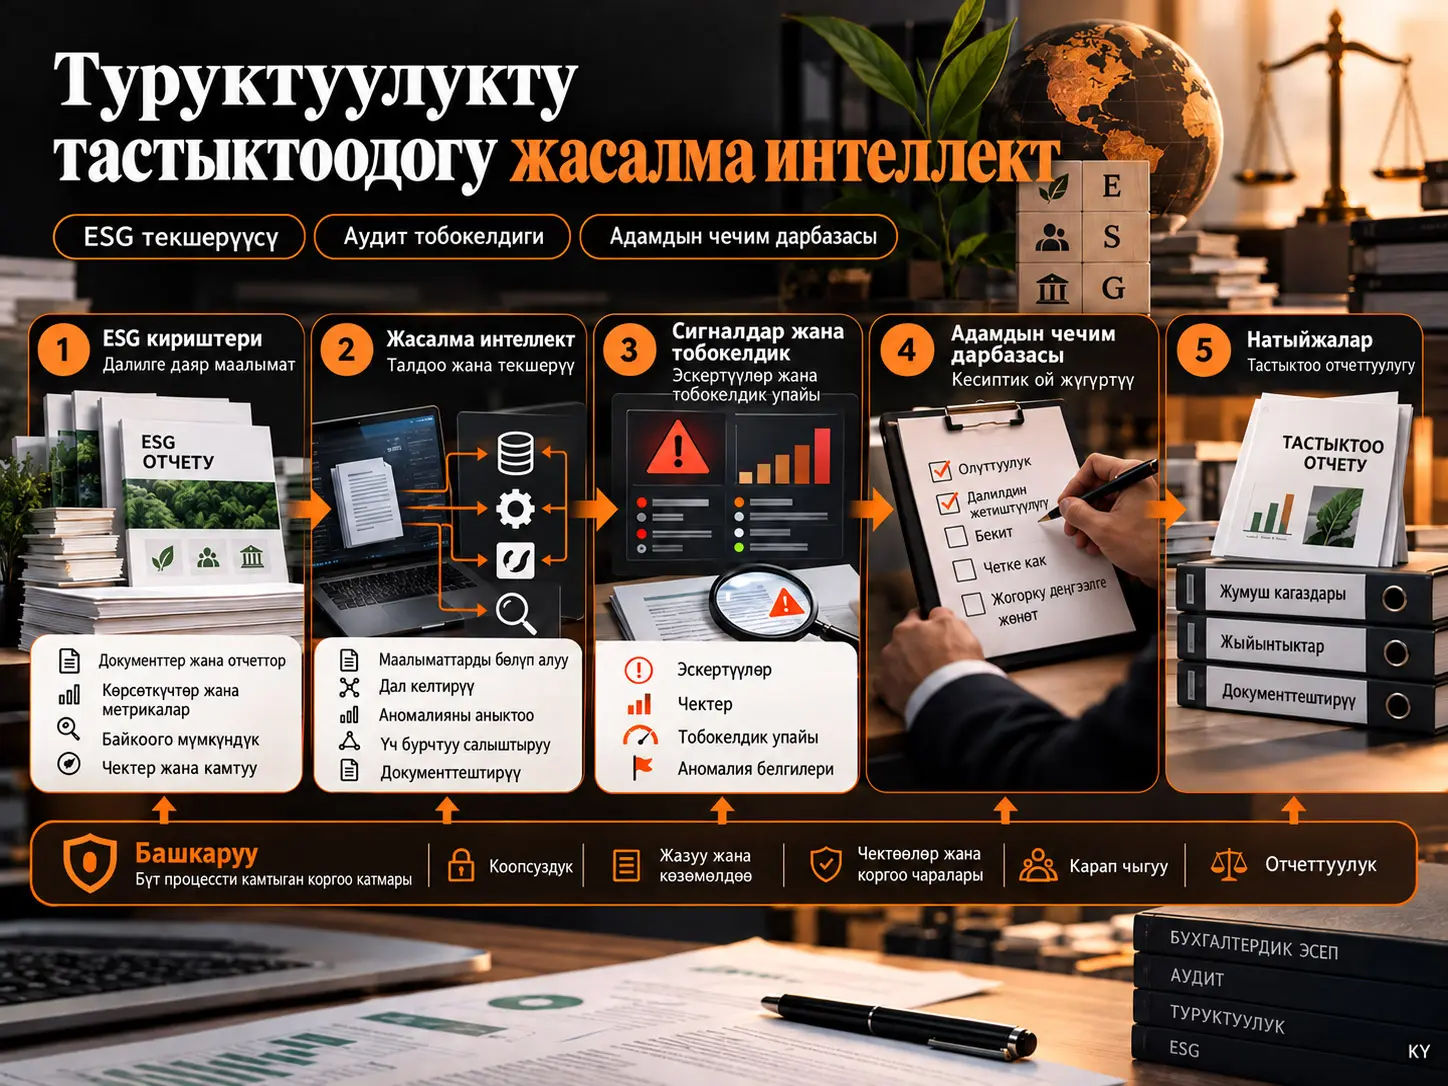
Жасалма интеллект колдогон жоопкерчиликтүү туруктуулукту тастыктоо алкагы (Responsible AI-Assisted Sustainability Assurance Framework) жасалма интеллекттин натыйжаларын туруктуулукту тастыктоонун кайсы жол-жоболорунда колдонууга болорун, аларга канчалык ишенүүгө болорун жана кайсы кесиптик чечимдерди адамдан AI системасына өткөрүп берүүгө болбой турганын аныктаган концептуалдык чечим архитектурасы. Radosveta Krasteva-Hristova жана Vanya Georgieva иштеп чыккан изилдөө туруктуулукту тастыктоо стандарттарын, бухгалтердик эсеп жана аудит боюнча изилдөөлөрдү, AI башкаруу алкактарын жана жүрүм-турум изилдөөлөрүн бириктирип, AI далилдерди бөлүп алуу, критерийлерге дал келтирүү, аномалия жана greenwashing тобокелдигин текшерүү, тышкы маалыматтарды үч бурчтуу салыштыруу жана документтештирүүнү колдоо иштеринде аналитикалык баалуулук жарата аларын белгилейт. Ошол эле учурда олуттуулук, жетиштүү жана ылайыктуу далилди баалоо, карама-каршы далилдерди чечүү жана акыркы тастыктоо жыйынтыгы сыяктуу чечимдерди AI системаларына автономдуу өткөрүп берүүнү четке кагат.
Изилдөөнүн негизги ыкмасы “адамды циклде кармоо” деген жалпы принциптен ары өтөт. Авторлор AI колдонууну L0дөн L4кө чейинки беш ишеним деңгээлине бөлүшөт: AI колдонбоо, кеңсе/clerical жардам, аналитикалык сунуш, чектелген agentic аткаруу жана автономдуу кесиптик чечим. Биринчи төрт деңгээл белгилүү шарттарда колдонулса болот, ал эми L4 деңгээлиндеги автономдуу кесиптик чечимге тыюу салынат. AI олуттуулукту аныктай албайт, далил жетиштүү экенин өз алдынча чече албайт, карама-каршы далилди акыркы ирет чече албайт жана тастыктоо жыйынтыгына кол коё албайт.
Бул изилдөө AI моделин чыныгы тастыктоо тапшырмасында сынабайт. Алкак тастыктоонун сапатын жогорулатары тууралуу эмпирикалык жыйынтык бербейт. Изилдөөнүн салымы — келечекте өлчөнүп жана төгүндөлө турган түрдө сынала ала турган жол-жобо, тобокелдик, ишеним деңгээли, чечим дарбазасы жана баалоо метрикасы боюнча сунуштарды бир концептуалдык системага бириктирүү.
Туруктуулук боюнча отчеттуулукта эмне үчүн жаңы тастыктоо маселеси жаралууда?
Туруктуулук маалыматы компаниялар ыктыярдуу жарыялаган баяндоочу байланыш чөйрөсү болуудан чыгып, жөнгө салынган корпоративдик отчеттуулуктун бөлүгүнө айланууда. Европалык контекстте Corporate Sustainability Reporting Directive (CSRD) туруктуулук маалыматын корпоративдик отчеттуулук системасына киргизсе, European Sustainability Reporting Standards (ESRS) башкаруу, стратегия, таасирлер, тобокелдиктер, мүмкүнчүлүктөр, метрикалар жана максаттар боюнча көбүрөөк түзүмдөштүрүлгөн ачыктоолорду талап кылат.
International Standard on Sustainability Assurance 5000 (ISSA 5000) болсо туруктуулук маалыматын тастыктоо тапшырмаларынын эл аралык алкагын түзөт.
Бирок туруктуулук маалыматтары финансылык бухгалтердик эсеп маалыматтарына салыштырмалуу кыйла ар түрдүү болушу мүмкүн. Парник газдарынын чыгарылышы, энергияны колдонуу, суу, калдыктар, биологиялык ар түрдүүлүк, кызматкерлердин көрсөткүчтөрү, адам укуктары боюнча процесстер, нарк чынжырынын маалыматтары, өтүү пландары жана келечекке багытталган максаттар бир отчеттуулук чөйрөсүндө камтылышы мүмкүн.
Бул маалыматтардын бир бөлүгү сандык, бир бөлүгү сапаттык; бир бөлүгү түз өлчөнгөн, бир бөлүгү бааланган жана бир бөлүгү тышкы булактардан алынган болушу мүмкүн. Ошондуктан тастыктоо ачыктоонун бар экенине гана эмес, отчеттуулук чегине, ыкмага, колдонулган маалымат булагына, контролдорго жана маалыматтын өз булагына чейин байкоого боло турганына байланыштуу.
“Далилге даяр ESG маалыматы” эмнени билдирет?
Далилге даяр ESG маалыматы — ылайыктуу отчеттуулук критерийлерине карата текшерүүгө, булагына чейин байкоого, кайра эсептөөгө жана баалоого боло турган туруктуулук маалыматы. Туруктуулук жөнүндө билдирүүнүн отчетто жазылышы эле аны тастыктоочу далилге айландырбайт; маалыматка ээлик, булак системасы, эсептөө ыкмасы, божомолдор, бекитүүлөр, контролдор жана отчеттук натыйжа ортосундагы чынжыр байкоого боло турган болушу керек.
| Өзгөчөлүк | Алсыз форма | Далилге даяр форма | Тастыктоо жагынан мааниси |
|---|---|---|---|
| Сандык көрсөтүү жана убакыттык тактык | Мезгили же баштапкы мааниси жок жалпы билдирүү | Метрика, бирдик, мезгил, баштапкы жана максаттуу жыл | Кайра эсептөөгө жана тенденцияны талдоого мүмкүнчүлүк берет |
| Чектин ачыктыгы | Ишкананын же нарк чынжырынын бүдөмүк камтылышы | Так уюштуруучулук, операциялык жана убакыттык чек | Камтуу өзгөрүүсүнүн натыйжалуулук өзгөрүүсү сыяктуу көрүнүшүнө жол бербейт |
| Ыкманын ачыктыгы | Ачыкталбаган баалоо же моделдин натыйжасы | Ыкма, божомолдор, факторлор жана белгисиздиктер документтештирилген | Натыйжаны суроого жана кайра жаратууга көмөктөшөт |
| Байкоого мүмкүндүк | Булагы көрсөтүлбөгөн баяндоо | Булак жазуусу, эсептөө файлы, бекитүү жана отчеттогу орун байланышкан | Аудит изин түзөт |
| Салыштырмалуулук | Мезгилден мезгилге өзгөргөн аныктама | Ырааттуу аныктамалар жана шайкеш келтирилген оңдоолор | Мезгилдер менен булактарды салыштырууга көмөктөшөт |
| Критерийге дал келүү | Жалпы ESG терминологиясы | Тийиштүү отчеттуулук критерийлери менен ачык дал келтирүү | Толуктукту жана шайкештикти баалоого көмөктөшөт |
Авторлордун маанилүү басымдарынын бири — санариптештирүү жеткиликтүүлүктү көбөйткөнү ишенимдүүлүктү автоматтык түрдө арттырбайт. Туура эмес классификацияланган же алсыз булактарга негизделген ESG маалыматын санариптик белгилөө катанын тезирээк жана кеңири масштабда көбөйүшүнө гана алып келиши мүмкүн.
AI туруктуулукту тастыктоонун кайсы жол-жоболорунда колдонулушу мүмкүн?
Изилдөө AIды бир технология катары баалоонун ордуна тастыктоо тапшырмасын жол-жоболорго бөлөт. Natural language processing, машиналык үйрөнүү, аномалияны аныктоо, generative AI жана чектелген agentic системалар ар башка тапшырмаларда ар башка далил статусуна ээ.
| Колдонуу чөйрөсү | AI натыйжасы | Уруксат берилген ишеним деңгээли | Талап кылынган адам реакциясы |
|---|---|---|---|
| Далилди табуу жана бөлүп алуу | Булакка байланышкан издөө/бөлүп алуу | Кеңсе колдоосу | Документтер топтомунун толуктугун жана маанилүү элементтерди текшерүү |
| Критерийлерге дал келтирүү | Классификация жана өзгөчөлүктөр тизмеси | Аналитикалык сунуш | Таксономияны ырастоо жана өзгөчөлүктөрдү текшерүү |
| Аномалияны аныктоо | Тобокелдик сигналы же эреженин бузулушу | Аналитикалык сунуш | Чекти шайкеш келтирүү, кайра эсептөө жана олуттуулукту баалоо |
| Greenwashing тобокелдигин текшерүү | Документтер аралык шайкешсиздик сигналы | Аналитикалык сунуш | Колдоочу далил чогултуу; сигналдан ниет жөнүндө тыянак чыгарбоо |
| Тышкы маалыматтарды үч бурчтуу салыштыруу | Эскертүү жана булактарды салыштыруу | Бекитилген эрежелер боюнча чектелген аткаруу | Тышкы булактын ишенимдүүлүгүн баалоо жана эскертүүнү жабуу |
| Документтештирүү | Түзөтүлүүчү долбоор | Кеңсе колдоосу | Булакка дал келүүнү текшерүү, түзөтүү жана бекитүү |
| Тастыктоо жыйынтыгы | Алдын ала синтез | Автономдуу ишеним жок | Далилди өз алдынча баалоо жана жыйынтыкты адам түзүшү |
AI тапкан аномалия greenwashing далилиби?
Жок. Изилдөөдө аномалия күтүлгөн үлгүдөн, убакыт катарынан, ички эрежеден, окшош компаниялардын байланышынан же документтер аралык байланыштан четтөө катары аныкталат; AI белгилеген мындай четтөө изилденүүгө тийиш болгон тобокелдик сигналы гана. Аномалия модели өз алдынча туура эмес билдирүүнү, атайылап адаштырууну же greenwashing ниетин далилдебейт.
Мисалы, энергия сыйымдуулугунун кескин төмөндөшү отчеттуулук чегинин өзгөрүшү менен бир мезгилге туш келиши мүмкүн. Чыгарылыш көрсөткүчү операциялык жазууларга дал келбеши мүмкүн. Компания күчтүү өтүү баянын сунуштаганы менен, капиталдык чыгымдар ошол стратегияны колдобошу мүмкүн.
AI жүздөгөн барак жана ар башка маалымат булактары арасынан мындай чачыранды шайкешсиздиктерди табууда пайдалуу болушу мүмкүн. Бирок натыйжаны чечмелөө, чек өзгөрүүсүн баалоо, кайра эсептөө жана далил олуттуубу же жокпу аныктоо — адам-практиктин милдети.
Base rate эмне үчүн маанилүү?
Олуттуу туура эмес билдирүүнүн иш жүзүндөгү кездешүү жыштыгы төмөн болсо, сезгичтиги жана өзгөчөлүгү жогору көрүнгөн аномалия модели деле көп false positive жаратышы мүмкүн. Натыйжада тастыктоо тобу эскертүүдөн чарчап, чындап маанилүү өзгөчөлүктөрдү өткөрүп жибериши мүмкүн.
Тескерисинче, чек өтө көтөрүлсө false positive саны азайышы, бирок false negative саны көбөйүшү мүмкүн. Ошондуктан изилдөө универсалдуу жалгыз аномалия чегин сунуштабайт.
Калибрлөө жазуусунда жок дегенде максаттуу абал, каралган маалыматтар топтому, чек, ырастоо үлгүсү, күтүлгөн base rate, кабыл алынган false-positive/false-negative тең салмактуулугу жана escalation rule болушу керек.
External-data triangulation эмне үчүн керек?
AI компаниянын ачыктоолорун жөнгө салуучу билдирүүлөр, чыгарылыш жазуулары, энергия маалыматтары, окуя жазуулары, географиялык же спутниктик маалыматтар жана мурунку мезгилдин отчеттору менен салыштыра алат.
Бирок тышкы булактын өзү да ыйгарым укук, камтуу, убакыттык актуалдуулук жана ыкманын шайкештиги жагынан бааланууга тийиш. Маалымат “сырттан келгени” үчүн автоматтык түрдө ишенимдүү деп кабыл алынбайт.
Ошондой эле тынымсыз иштеген AI эскертүү системасы “continuous assurance” дегенди билдирбейт. Үзгүлтүксүз түзүлгөн ар бир сигнал үчүн жооп, escalation жана closure процесси керек.
Generative AI жумуш кагазын даярдай алабы?
Generative AI жумуш кагазынын кыскача мазмунун, далил шилтемелерин же жол-жобо долбоорлорун даярдай алат. Бирок түзүлгөн текст түпнуска файл менен шайкеш келтирилип, маанилүү prompt-тар, булак материалдар, натыйжалар, түзөтүүлөр жана бекитүүлөр тапшырма жазуусунда сакталууга тийиш.
AI акыркы тастыктоо пикирин өз алдынча түзө албайт. Олуттуулук, жетиштүү жана ылайыктуу далил, карама-каршы далил, акыркы жыйынтык жана отчетко кол коюу изилдөөдө өткөрүп берилбей турган кесиптик чечимдер катары так аныкталган.
Изилдөө кайсы AI тобокелдиктерин аныктайт?
Булак сегиз өзүнчө тобокелдик категориясын аныктайт:
| Тобокелдик | Негизги ката механизми | Ыктымал натыйжа | Негизги контроль |
|---|---|---|---|
| Маалымат жана чек тобокелдиги | Толук эмес же камтылышы туура эмес ESG кириштери | Адаштыруучу классификация жана тенденция | Population reconciliation, чек контролу, source lineage |
| Hallucination жана source fidelity тобокелдиги | Колдоого алынбаган мазмун же маанилүү маалыматтын калтырылышы | Туура эмес жумуш кагазы же жыйынтык | Булак шилтемеси жана түпнуска жазуу менен салыштыруу |
| Түшүндүрүлүүчүлүк жана кайра жаратуучулук | Моделди, версияны же prompt-ту кайра түзүүгө мүмкүн эместик | Алсыз кароо жана audit trail | Курал/версия жазуулары, prompt логдору жана ырастоо жазуулары |
| Bias | Окутуу маалыматы, тил, сектор же үлгү тандоодогу бир жактуулук | Тең салмаксыз өзгөчөлүк көрсөткүчтөрү | Катмарланган ырастоо жана challenge set |
| Base-rate жана чек тобокелдиги | Жайылуу жана ката наркынын эске алынбашы | Эскертүүдөн чарчоо же өткөрүп жиберилген олуттуу ката | Документтештирилген калибрлөө |
| Detection logic exposure жана gaming | Даярдоочунун тест логикасын үйрөнүшү | Чектен төмөн манипуляция же metric substitution | Алмашма тесттер, көзөмөлдөнгөн купуялуулук жана көз карандысыз corroboration |
| Overreliance жана shirking | Аудитордун AI натыйжасын суракка албай кабыл алышы | Кесиптик шектенүүнүн алсырашына | Минималдуу адам жол-жобосу, log жана quality review |
| Купуялуулук, киберкоопсуздук жана отчеттуулук | Сезимтал маалыматтын ылайыксыз системага киргизилиши же жоопкерчиликтин бүдөмүк болушу | Маалыматтын агып кетиши, укуктук тобокелдик же ээси жок ката | Бекитилген чөйрө, жеткиликтүүлүк контролу, чечим ээлиги жана incident process |
“Human-in-the-loop” эмне үчүн өзү эле жетишсиз?
Изилдөөгө ылайык, процессте адамдын болгону эле жетиштүү тастыктоону камсыз кылбайт; негизги маселе — адам кайсы баскычта кийлигише алары, кайсы натыйжаны бекитүүгө тийиш экени жана кайсы чечимдер эч кандай шартта AIга өткөрүлбөй турганы. Ошондуктан алкак пассивдүү адам көзөмөлүнүн ордуна так чечим ээлери бар “human decision gates”ти колдонот.
Аудитордун аты акыркы отчетто болушу мүмкүн, бирок тапшырма жазуусу адам чындап эмнени суроого алганын, кайсы AI натыйжасын четке какканын, кайсы кошумча жол-жобону аткарганын же кайсы далилге таянып чечим чыгарганын көрсөтпөсө, формалдуу деңгээлдеги адамдын катышуусу жетишсиз.
Даярдоочулар AI тесттерин манипуляциялоону үйрөнүшү мүмкүнбү?
Изилдөөнүн өзгөчө тобокелдиктеринин бири — strategic gaming. Компаниялар тастыктоочу тарап кайра-кайра бир эле автоматташтырылган тесттерди жана чектерди колдонорун билип калса, отчеттуулукту дал ошол чектерден төмөн калгыдай ылайыктап же көзөмөлдөнгөн метриканын ордуна башка өлчөмдү колдонушу мүмкүн.
Ошондуктан башкаруунун ачык болушу менен аудит тесттеринин бардык деталдарын даярдоочуга ачып берүү бир нерсе эмес. Контроль түзүмү, отчеттуулук жана критерийлер ачык болушу мүмкүн; бирок exact alert thresholds, тест айкалыштары жана моделди жаңыртуу триггерлери тастыктоонун натыйжалуулугун бузса, алар көзөмөлдөнгөн түрдө купуя сакталышы мүмкүн.
Agentic AI толугу менен четке кагылабы?
Жок. Изилдөө agentic AI колдонууну толугу менен четке какпайт; автономдуу кесиптик жыйынтыкты гана четке кагат. Чектелген agentic системалар алдын ала бекитилген куралдар менен retrieval, reconciliation жана тест жол-жоболорун аныкталган уруксаттардын чегинде аткара алат, бирок бул процесстер аудит кылына турган логдорго, stop conditions жана адам checkpoint-терине ээ болушу керек.
Agentic система олуттуулукту аныктай албайт, тастыктоонун камтылышын өзгөртө албайт, карама-каршы далил чечилди деп чече албайт, далилдин жетиштүүлүгү жөнүндө акыркы өкүм чыгара албайт жана тастыктоо отчетуна кол коё албайт.
Изилдөөнүн ыкмасы жана жыйынтыктары
Үч изилдөө суроосу
- AI кайсы туруктуулукту тастыктоо жол-жоболорунда ишенимдүү аналитикалык баалуулук жарата алат жана бул үчүн кандай маалымат/калибрлөө шарттары керек?
- AI ESG тастыктоо ишине таасир эткенде кандай техникалык, далилдик, купуялуулук, стимул жана отчеттуулук тобокелдиктери жаралат?
- Жоопкерчиликтүү AI колдогон туруктуулукту тастыктоону кандай чечим укуктары, ишеним чектери, контролдор жана баалоо метрикалары түзүмдөштүрүшү керек?
Эмне үчүн эмпирикалык эмес, концептуалдык изилдөө?
Авторлор AI ортомчулугундагы туруктуулукту тастыктоо азырынча кеңири жана өкүлчүлүктүү талаа маалыматтарын жарата турган жетилгендикке жете элек деп эсептешет. Бул баскычта айрым куралдарды өлчөө тастыктоонун бүт архитектурасын чагылдырбай турганын белгилешет.
Ошондой эле системалуу сереп төрт өзүнчө адабиятты катар каталогдошу мүмкүн, бирок алардын ортосундагы чечим байланышын түзүүгө жетишсиз болушу мүмкүн. Ошондуктан изилдөө sustainability assurance, accounting/auditing, AI governance жана fraud/monitoring адабияттарын бириктирген integrative conceptual design колдонот.
Алкак төрт баскычта кантип түзүлдү?
- Тастыктоо процессин ажыратуу: далил жаратуу, аналитикалык жол-жобо, тобокелдикти баалоо, кесиптик чечим, документтештирүү жана отчеттуулук.
- AI мүмкүнчүлүктөрүн жол-жоболорго дал келтирүү: retrieval/extraction, classification/mapping, anomaly detection, external triangulation жана generative drafting.
- Тобокелдик stress-test-и: техникалык ката, evidential status, confidentiality, incentive жана accountability.
- Синтез: reliance levels, non-delegable decision gates, controls жана ex-post metrics.
Беш суроолуу долбоорлоо логикасынын тести
Алкактагы ар бир колдонуу чөйрөсү, ишеним деңгээли, контроль жана метрика төмөнкү беш суроодон өтүүгө тийиш:
- AI жол-жобосуна кандай маалымат кирет?
- Кандай натыйжа түзүлөт?
- Бул натыйжа кандайча ийгиликсиз болушу мүмкүн?
- Бул натыйжага ишенүү ыйгарым укугу кимде?
- Колдонуу жана адамдын реакциясы кайсы далил менен документтештирилет?
Бул беш суроонун баарына жооп бербеген элементтер алкакта кайра түзүлгөн же чыгарылган.
Беш катмарлуу негизги архитектура
Булак макаланын 15-бетиндеги Figure 1 алкакты беш катмарда көрсөтөт:
- Evidence-ready ESG inputs: чектер, булактар, ыкмалар, контролдор жана байкоого мүмкүндүк.
- AI procedures: extraction, mapping, testing, anomaly detection, triangulation жана documentation.
- Signals & risk: AI натыйжасын чек, base rate, ката наркы жана relevance жагынан калибрлөө.
- Human gates: олуттуулук, камтуу, карама-каршылык, далилдин жетиштүүлүгү жана approve/reject/escalate чечимдери.
- Outputs: жумуш кагаздары, жыйынтыктар, өзгөчөлүктөр, документтештирүү жана отчеттуулук.
Governance бул катмарлардын баарын кесип өтөт. Security, logging, safeguards, review жана accountability процесстин аягында гана эмес, ар бир баскычта иштейт.
AI жараткан сигнал четке кагылганда, кайра калибрлөө керек болгондо же кошумча далил талап кылынганда система мурунку катмарга кайтып келет. Ошондуктан модель сызыктуу “AI талдайт жана отчет берет” чынжыры эмес.
AIга канчалык ишенүүгө болорун аныктаган L0–L4 деңгээлдери кайсылар?
Алкак AI колдонууну беш ишеним деңгээлине бөлөт: L0дө AI колдонулбайт; L1 кеңсе/clerical колдоого гана уруксат берет; L2 аналитикалык сунуш чыгарат; L3 аныкталган уруксаттардын чегинде чектелген agentic аткарууга уруксат берет; L4 болсо олуттуулук, далилдин жетиштүүлүгү жана акыркы тастыктоо жыйынтыгы сыяктуу кесиптик чечимдерди AI автономдуу кабыл алышын билдирет жана тыюу салынат.
| Деңгээл | AIдын ролу | Мисал | Адам контролу | Абал |
|---|---|---|---|---|
| L0 — No AI | AI колдонулбайт | Өтө сезимтал же ылайыксыз маалымат чөйрөсү | Салттуу тапшырма контролдору | Уруксат берилет |
| L1 — Clerical assistance | Издөө, бөлүп алуу, форматтоо жана долбоор түзүү | Документ retrieval, булакка байланышкан extraction | Толуктукту текшерүү жана бекитүү | Уруксат берилет |
| L2 — Analytical recommendation | Mapping, упай, exception жана сунуш | ESRS mapping, anomaly flags | Validation, calibration жана документтештирилген challenge | Өркүндөтүлгөн контролдор менен уруксат берилет |
| L3 — Constrained agentic execution | Алдын ала бекитилген көп баскычтуу тапшырманы аткаруу | Reconciliation, external-data checks, alert workflow | Checkpoint, stop condition, log жана exception approval | Текшерилген методология жана чөйрөдө гана уруксат берилет |
| L4 — Autonomous professional decision | Олуттуулук, далилдин жетиштүүлүгү же акыркы жыйынтык жөнүндө чечим чыгаруу | Final assurance conclusion же sign-off | Кийинки номиналдык контроль жетишсиз | Тыюу салынат |
Legal AI classification менен ишеним деңгээли бир нерсе эмес
Система EU AI Act боюнча “high-risk” деп эсептелбесе эле, аны тастыктоо тапшырмасында жогорку ишеним менен колдонсо болот дегенди билдирбейт. Алкак укуктук классификация менен engagement-level assurance riskти ажыратат.
Курал укуктук high-risk категориясына кирбесе да, анын натыйжасы маанилүү тастыктоо чечимине таасир этсе, L2 же L3 деңгээлинде олуттуу контролдор талап кылынышы мүмкүн. Тескерисинче, AI Act талаптарына шайкештик L4 деңгээлиндеги автономдуу кесиптик чечимди кабыл алууга жол бербейт.
Операциялык контролдор
Изилдөөнүн контроль матрицасы негизинен төмөнкү чөйрөлөрдү камтыйт:
- Engagement acceptance жана tool approval.
- Data population жана boundary control.
- Source fidelity.
- Model жана prompt validation.
- Threshold жана error-cost calibration.
- Human decision gates.
- Anti-gaming safeguards.
- Confidentiality жана privacy.
- Quality review жана incident response.
Бул контролдор ISSA 5000, ISA 500, EU AI Act, NIST AI RMF жана зарыл учурда GDPR сыяктуу жөнгө салуучу же кесиптик негиздер менен байланышкан. Авторлор бул стандарттар белгилүү AI куралдарын милдеттүү кылат деп ырасташпайт; алар учурдагы тастыктоо милдеттенмелерин AI ортомчулугундагы жол-жоболорго кантип колдонууга болорун көрсөтүшөт.
Алкактын ийгилигин кантип текшерүүгө болот?
Авторлор “канча AI колдонулду?” деген суроону ийгилик метрикасы катары четке кагышат. AI колдогон тастыктоо процесси тактык, ишенимдүүлүк, убакыт, карап чыгууга мүмкүндүк жана кесиптик шектенүү жагынан жакшыраак иштейби — өлчөнө турган нерсе ушул.
| Баалоо өлчөмү | Мисал метрика | Ыктымал изилдөө долбоору |
|---|---|---|
| Аныктоо сапаты | Precision, recall, false-positive, false-negative | Benchmark маалыматтары, ретроспективдүү тест, көзөмөлдөнгөн эксперимент |
| Далил сапаты | Жарактуу source link үлүшү, reproducibility, unresolved contradiction | Design-science жана файлды кароо |
| Аудит аракети жана убакыт | Жол-жобонун узактыгы, alert closure time, документтер топтомунун камтылышы | Талаа же дал келтирилген тапшырма изилдөөлөрү |
| Кесиптик шектенүү | Challenge, override жана кошумча жол-жоболордун жыштыгы | Жүрүм-турум эксперименти жана process-log талдоосу |
| Отчеттуулук | Log толуктугу, named approvals, incident remediation | Quality-review жана кейс изилдөө |
| Отчеттун тактыгы жана пайдалуулугу | Correction, restatement, qualification, колдонуучунун ишеними | Архивдик талдоо жана колдонуучу изилдөөлөрү |
| Стратегиялык ыңгайлашуу | Белгилүү тесттердин айланасындагы даярдоочунун жүрүм-туруму | Longitudinal field жана game-theoretic experiments |
Scope 3 мисалы алкак кандай иштээрин көрсөтөт
Изилдөө алкакты мисалдоо үчүн компания жылдан жылга олуттуу Scope 3 чыгарылышынын азайганын жарыялаган сценарийди колдонот.
Биринчи катмарда практик категориянын камтылышы, нарк чынжырынын чеги, чыгарылыш факторлору, баалоо ыкмалары жана булак жазуулары далилге даярбы же жокпу текшерет.
Экинчи катмарда AI бардык Scope 3 ачыктоолорун чогултат, булактарына байланыштырат, ESRS E1 маалымат чекиттерине дал келтирет жана документ/сандык шайкештик тесттерин жүргүзөт.
Үчүнчү катмарда AI сигналдары калибрленет. Эгер чыгарылыштын азайышы отчеттуулук чегинин тарышы же чыгарылыш факторунун ыкмасы өзгөргөн мезгилге туш келсе, натыйжа чыныгы натыйжалуулук жакшырышынын ордуна boundary- же method-driven change катары белгилениши мүмкүн.
Төртүнчү катмарда олуттуулук, далилдин жетиштүүлүгү, баяндоо менен чыгарылыш/капиталдык чыгым маалыматтарынын ортосундагы карама-каршылыкты чечүү жана тастыктоо жыйынтыгы адам-практикке таандык.
Бүт процесс бою колдонулган prompt, tool version, threshold жана human override жазуулары сакталат.
Изилдөө колдогон жыйынтыктар
- AI туруктуулукту тастыктоодо маалымат табууну жана аналитикалык камтууну кеңейте алат.
- AI натыйжасынын далилдик баалуулугу булакка, калибрлөөгө, кайра жаратуучулукка жана кесиптик баалоого байланыштуу.
- Ишеним деңгээли жол-жобонун натыйжасынын маанилүүлүгүнө жараша чектелүүгө тийиш.
- Олуттуулук, далилдин жетиштүүлүгү, карама-каршы далилди чечүү жана акыркы жыйынтык өткөрүп берилбей турган чечимдер.
- Аномалияны аныктоону base rate жана ката наркы эске алынбастан ишенимдүү колдонууга болбойт.
- Башкаруу моделдин катасын гана эмес, даярдоочунун gaming жана аудитордун overreliance/shirking тобокелдигин да камтууга тийиш.
Изилдөө колдобогон жыйынтыктар
- Белгилүү AI модели салттуу тастыктоо ыкмаларынан ийгиликтүүрөөк экени көрсөтүлгөн эмес.
- Алкак финансылык же туруктуулук отчетунун сапатын иш жүзүндө жогорулатары эмпирикалык түрдө сыналган эмес.
- AI белгилеген аномалия туура эмес билдирүүнүн же greenwashingдин далили эмес.
- AI натыйжасы өз алдынча жетиштүү жана ылайыктуу тастыктоочу далил катары кабыл алынбайт.
- “Human-in-the-loop” белгиси өз алдынча натыйжалуу адам көзөмөлүнө кепилдик бербейт.
- EU AI Act талаптарына шайкештик кесиптик тастыктоо чечимин AIга өткөрүп берүүгө болот дегенди билдирбейт.
Чектөөлөр жана келечектеги изилдөөлөр
Изилдөө концептуалдык болуп, белгилүү модель, программалык платформа же чыныгы тастыктоо тапшырмасы боюнча тест жүргүзүлгөн эмес. Алкак жогорку assurance quality жаратаары тууралуу эмпирикалык далил берилбейт.
Жөнгө салуучу дал келтирүү негизинен Европа чөйрөсү боюнча иштелип чыккан. ISSA 5000 жана NIST сыяктуу түзүмдөр кеңири колдонулушту камсыз кылууга багытталганына карабастан, ар башка жөнгө салуучу чөйрөлөрдө кошумча ыңгайлаштыруу жана ырастоо керек.
Ишке ашыруу наркы, компаниянын көлөмү жана proportionality азырынча толук чечилген эмес.
Келечектеги изилдөөлөр үчүн field case studies, behavioural experiments, design-science projects жана archival studies сунушталат. Айрыкча ишеним чектеринин auditor judgementке таасири, agentic AI кайталанмалуулукту жогорулатуу менен professional scepticismди алсыратабы, base-rate маалыматынын кароо чечимдерине таасири жана даярдоочулардын автоматташтырылган тесттерге кантип ыңгайлашары изилденүүгө тийиш.
Булак жана ыкма жөнүндө эскертүү
Түпнуска аталыш: Artificial Intelligence in Sustainability Assurance: Accounting Challenges, Audit Risks and a Conceptual Framework for ESG Verification
Авторлор: Radosveta Krasteva-Hristova; Vanya Georgieva.
Corresponding author: Vanya Georgieva.
Мекемелер: Department of Accounting, Tsenov Academy of Economics, Svishtov, Bulgaria; Faculty of Economics, Agricultural University-Plovdiv, Plovdiv, Bulgaria.
Журнал: Accounting and Auditing.
Басмакана: MDPI, Basel, Switzerland.
Библиографиялык жазуу: 2026, Volume 2, Issue 3, Article 15.
DOI: 10.3390/accountaudit2030015
Жарыяланган күнү: 1-сентябрь 2026.
Редакциялык даталар: Received 15 July 2026; Revised 13 August 2026; Accepted 14 August 2026.
Булак түрү: Рецензияланган концептуалдык изилдөө макаласы; integrative conceptual design.
Мурунку версия: Изилдөөнүн рецензиядан өтпөгөн preprint версиясы 2026-жылдын июлунда Preprints.org сайтында жарыяланган. Бул Verianla текстинин илимий булагы — рецензияланган журналдык версия.
Лицензия: Creative Commons Attribution (CC BY).
Негизги булак чөйрөлөрү: Sustainability assurance; бухгалтердик эсеп жана аудит изилдөөлөрү; AI governance жана algorithm auditing; fraud жана monitoring incentives.
Негизги жөнгө салуучу/кесиптик негиздер: CSRD, ESRS, ISSA 5000 жана implementation guidance, ISA 500, EU AI Act, NIST AI Risk Management Framework жана PCAOB GenAI материалдары.
Изилдөөнүн убакыт чеги: 2026-жылдын июлуна чейин жеткиликтүү булактар.
Ыкма: Тастыктоо процессин жол-жобо деңгээлинде ажыратуу, AI мүмкүнчүлүктөрүн жол-жоболорго дал келтирүү, беш тобокелдик үй-бүлөсүнө каршы stress-test жана натыйжаларды reliance levels, non-delegable decision gates, controls жана ex-post metrics түрүндө синтездөө.
Каржылоо: Изилдөө тышкы каржылоо алган эмес.
Institutional Review Board: Колдонулбайт.
Informed Consent: Колдонулбайт.
Data Availability: Изилдөөнүн түпнуска салымдары макалада берилген; кошумча суроо-талаптар corresponding authorга жөнөтүлүшү мүмкүн.
AI колдонуу жөнүндө билдирүү: Авторлор OpenAI ChatGPT (GPT-5)ти тилди жакшыртуу, түзүмдүк редакциялоо жана түшүндүрүүчү framework figure иштеп чыгуу үчүн колдонушканын; бардык натыйжаларды карап чыгып, түзөткөнүн жана мазмун үчүн жоопкерчиликти кабыл алганын билдиришкен.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышы жок экенин билдиришкен.
Автордук салымдар: Концептуалдаштыруу Radosveta Krasteva-Hristova жана Vanya Georgieva; ыкма жана формалдуу талдоо Radosveta Krasteva-Hristova; validation жана investigation эки автор; түпнуска долбоор жана review/editing эки автор; визуалдаштыруу Radosveta Krasteva-Hristova; project administration Vanya Georgieva деп көрсөтүлгөн.
Негизги методологиялык чектөө: Изилдөө концептуалдык долбоорду иштеп чыгат. Сунушталган алкак чыныгы тапшырмаларда жогорку тастыктоо сапатын камсыз кылары азырынча эмпирикалык түрдө ырасталган эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген