

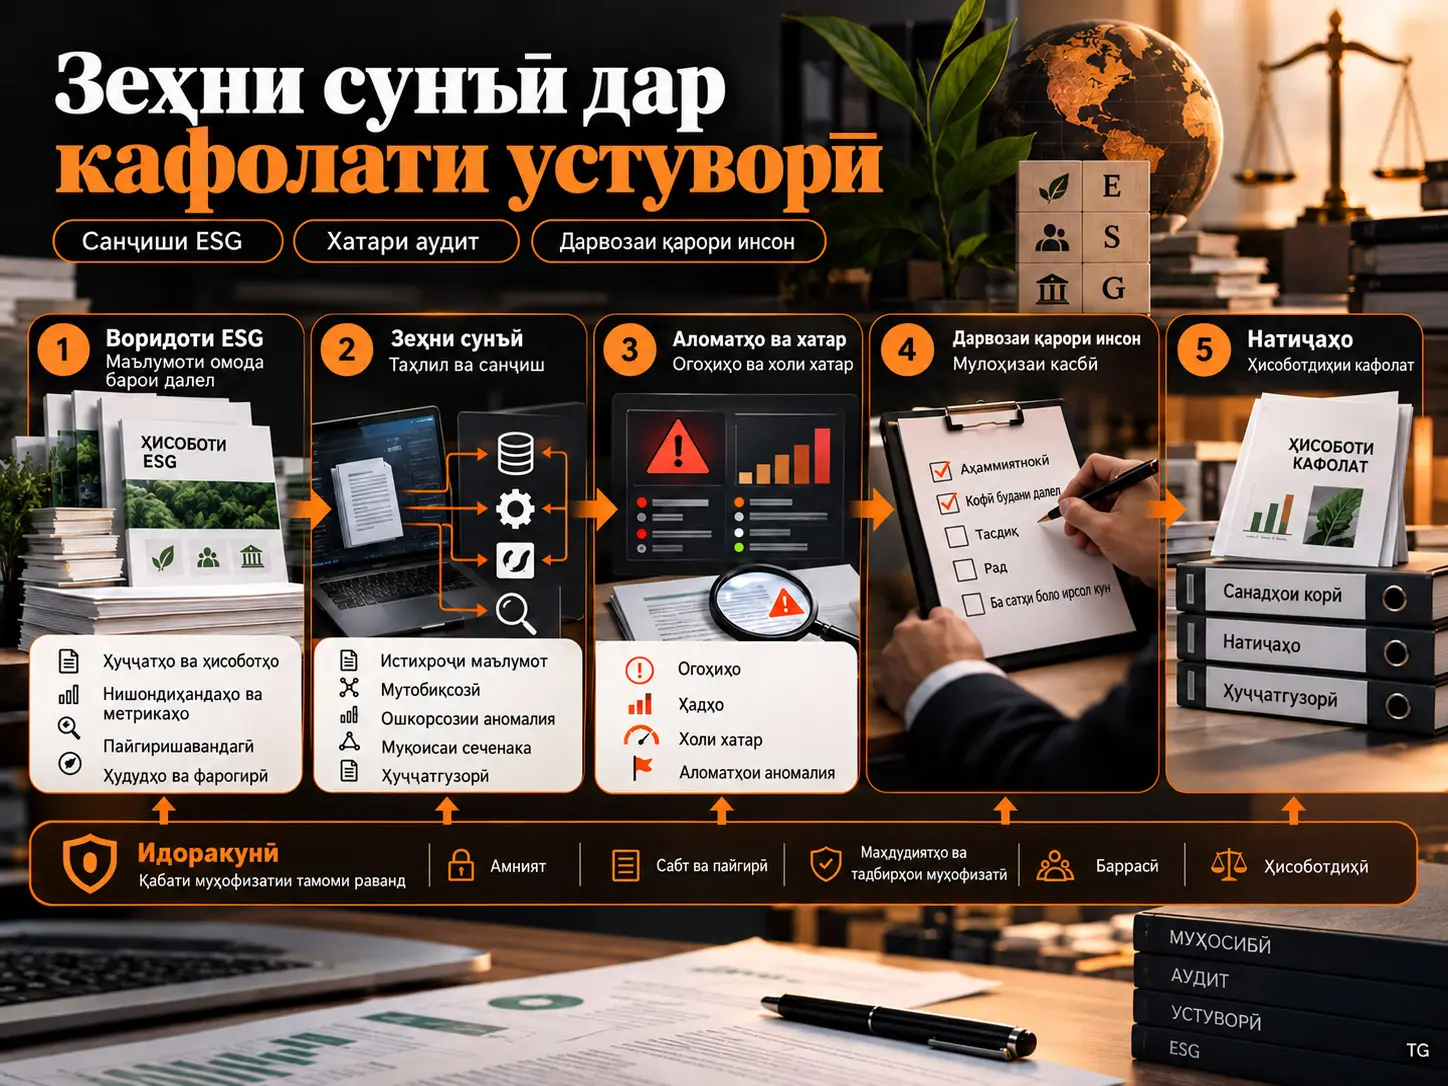
Чаҳорчӯбаи масъулонаи кафолати устуворӣ бо дастгирии AI (Responsible AI-Assisted Sustainability Assurance Framework) меъмории консептуалии қабули қарор аст, ки муайян мекунад натиҷаҳои зеҳни сунъӣ дар кадом равандҳои кафолати устуворӣ истифода шуда метавонанд, то кадом андоза ба онҳо такя кардан мумкин аст ва кадом қарорҳои касбиро аз инсон ба низоми AI вогузор кардан мумкин нест. Таҳқиқоте, ки Radosveta Krasteva-Hristova ва Vanya Georgieva таҳия кардаанд, стандартҳои кафолати устуворӣ, таҳқиқоти муҳосибӣ ва аудит, чаҳорчӯбаҳои идоракунии AI ва таҳқиқоти рафториро муттаҳид намуда, таъкид мекунад, ки AI метавонад дар истихроҷи далел, мутобиқсозии меъёрҳо, санҷиши аномалия ва хатари greenwashing, муқоисаи сеченакаи маълумоти беруна ва дастгирии ҳуҷҷатгузорӣ арзиши таҳлилӣ эҷод кунад. Дар айни замон, вогузории худмухтори қарорҳо ба монанди аҳаммиятнокӣ, арзёбии далели кофӣ ва муносиб, ҳалли далелҳои мухолиф ва натиҷаи ниҳоии кафолатро ба низомҳои AI рад мекунад.
Равиши асосии таҳқиқот аз принсипи умумии “нигоҳ доштани инсон дар ҳалқа” фаротар меравад. Муаллифон истифодаи AI-ро аз L0 то L4 ба панҷ сатҳи эътимод ҷудо мекунанд: истифода нашудани AI, ёрии идоравӣ/clerical, тавсияи таҳлилӣ, иҷрои маҳдуди agentic ва қарори касбии худмухтор. Чор сатҳи аввал дар шароити муайян қобили истифодаанд, аммо қарори касбии худмухтор дар сатҳи L4 манъ аст. AI наметавонад аҳаммиятнокиро муайян кунад, мустақилона кофӣ будани далелро ҳал намояд, далели мухолифро ба таври ниҳоӣ бартараф кунад ё натиҷаи кафолатро имзо намояд.
Ин таҳқиқот модели AI-ро дар вазифаи воқеии кафолат намеозмояд. Он натиҷаи эмпирикиеро пешниҳод намекунад, ки чаҳорчӯба сифати кафолатро беҳтар мекунад. Саҳми таҳқиқот муттаҳид намудани пешниҳодҳои раванд, хатар, сатҳи эътимод, дарвозаи қарор ва метрикаи арзёбӣ дар як низоми консептуалӣ мебошад, ки метавонанд дар оянда ба таври андозашаванда ва радшаванда санҷида шаванд.
Чаро дар ҳисоботдиҳии устуворӣ мушкили нави кафолат ба миён меояд?
Маълумоти устуворӣ аз як соҳаи муоширати ривоятие, ки ширкатҳо ихтиёран нашр мекарданд, берун шуда, ба қисми ҳисоботдиҳии танзимшавандаи корпоративӣ табдил меёбад. Дар заминаи Аврупо Corporate Sustainability Reporting Directive (CSRD) маълумоти устувориро ба низоми ҳисоботдиҳии корпоративӣ дохил мекунад, дар ҳоле ки European Sustainability Reporting Standards (ESRS) барои идоракунӣ, стратегия, таъсирҳо, хатарҳо, имкониятҳо, метрикаҳо ва ҳадафҳо ифшои сохторёфтаро талаб мекунад.
International Standard on Sustainability Assurance 5000 (ISSA 5000) бошад, чаҳорчӯбаи байналмилалии вазифаҳои кафолати маълумоти устувориро ташкил медиҳад.
Аммо маълумоти устуворӣ нисбат ба маълумоти муҳосибии молиявӣ метавонад хеле гуногун бошад. Партовҳои газҳои гулхонаӣ, истифодаи энергия, об, партовҳо, гуногунии биологӣ, нишондиҳандаҳои кормандон, равандҳои ҳуқуқи инсон, маълумоти занҷираи арзиш, нақшаҳои гузариш ва ҳадафҳои ояндабин метавонанд дар як муҳити ҳисоботдиҳӣ ҷой гиранд.
Қисме аз ин маълумот миқдорӣ ва қисме сифатӣ; қисме мустақиман ченшуда, қисме тахминшуда ва қисме аз манбаъҳои беруна гирифташуда буда метавонад. Аз ин рӯ, кафолат на танҳо ба мавҷудияти ифшо, балки ба ҳудуди ҳисоботдиҳӣ, усул, манбаи маълумоти истифодашуда, назоратҳо ва то манбаи худ пайгиришаванда будани маълумот вобаста аст.
“Маълумоти ESG-и омода барои далел” чӣ маъно дорад?
Маълумоти ESG-и омода барои далел маълумоти устувориест, ки нисбат ба меъёрҳои муносиби ҳисоботдиҳӣ санҷида, то манбаъ пайгирӣ, аз нав ҳисоб ва арзёбӣ карда мешавад. Танҳо дар ҳисобот навишта шудани иддаои устуворӣ онро ба далели кафолат табдил намедиҳад; занҷираи байни моликияти маълумот, низоми манбаъ, усули ҳисоб, фарзияҳо, тасдиқҳо, назоратҳо ва натиҷаи ҳисобот бояд пайгиришаванда бошад.
| Хусусият | Шакли заиф | Шакли омода барои далел | Маъно аз нигоҳи кафолат |
|---|---|---|---|
| Миқдорисозӣ ва хосияти вақт | Иддаои умумӣ бе давра ё арзиши ибтидоӣ | Метрика, воҳид, давра, соли ибтидоӣ ва ҳадаф | Аз нав ҳисоб кардан ва таҳлили тамоюлро имкон медиҳад |
| Равшании ҳудуд | Фарогирии номуайяни корхона ё занҷираи арзиш | Ҳудуди равшани ташкилӣ, амалиётӣ ва замонӣ | Намегузорад, ки тағйири фарогирӣ ҳамчун тағйири натиҷа намоён шавад |
| Шаффофияти усул | Тахмин ё натиҷаи модели ифшонашуда | Усул, фарзияҳо, омилҳо ва номуайяниҳо ҳуҷҷатгузорӣ шудаанд | Санҷиш ва таҷдиди натиҷаро дастгирӣ мекунад |
| Пайгиришавандагӣ | Ривоят бе нишон додани манбаъ | Сабти манбаъ, файли ҳисоб, тасдиқ ва ҷойи ҳисобот ба ҳам пайвастанд | Изми аудитиро эҷод мекунад |
| Муқоисапазирӣ | Таърифе, ки аз давра ба давра тағйир меёбад | Таърифҳои пайваста ва ислоҳҳои мувофиқшуда | Муқоисаи давраҳо ва манбаъҳоро дастгирӣ мекунад |
| Мутобиқат ба меъёр | Истилоҳоти умумии ESG | Мутобиқсозии равшан бо меъёрҳои муносиби ҳисоботдиҳӣ | Арзёбии пуррагӣ ва мутобиқатро дастгирӣ мекунад |
Яке аз таъкидҳои муҳими муаллифон ин аст, ки афзоиши дастрасӣ тавассути рақамикунонӣ эътимоднокиро худкорона зиёд намекунад. Нишонгузории рақамии маълумоти ESG, ки нодуруст тасниф шудааст ё ба манбаъҳои заиф такя мекунад, метавонад танҳо боиси зудтар ва дар миқёси васеътар такрор шудани хато гардад.
AI дар кадом равандҳои кафолати устуворӣ истифода шуда метавонад?
Таҳқиқот ба ҷойи арзёбии AI ҳамчун як технология вазифаи кафолатро ба равандҳо ҷудо мекунад. Natural language processing, омӯзиши мошинӣ, ошкорсозии аномалия, generative AI ва низомҳои маҳдуди agentic дар вазифаҳои гуногун мақоми гуногуни далелӣ доранд.
| Соҳаи истифода | Натиҷаи AI | Сатҳи иҷозатдодаи эътимод | Вокуниши зарурии инсон |
|---|---|---|---|
| Ҷустуҷӯ ва истихроҷи далел | Ҷустуҷӯ/истихроҷи пайваст ба манбаъ | Дастгирии идоравӣ | Санҷидани пуррагии маҷмӯи ҳуҷҷатҳо ва унсурҳои муҳим |
| Мутобиқсозии меъёрҳо | Тасниф ва рӯйхати истисноҳо | Тавсияи таҳлилӣ | Тасдиқи таксономия ва баррасии истисноҳо |
| Ошкорсозии аномалия | Аломати хатар ё вайроншавии қоида | Тавсияи таҳлилӣ | Мувофиқсозии ҳудуд, аз нав ҳисоб кардан ва арзёбии аҳаммиятнокӣ |
| Санҷиши хатари greenwashing | Аломати номувофиқии байниҳуҷҷатӣ | Тавсияи таҳлилӣ | Ҷамъоварии далели дастгиркунанда; аз аломат ниятро хулоса накардан |
| Муқоисаи сеченакаи маълумоти беруна | Огоҳӣ ва муқоисаи манбаъҳо | Иҷрои маҳдуд бо қоидаҳои тасдиқшуда | Арзёбии эътимоднокии манбаи беруна ва бастани огоҳӣ |
| Ҳуҷҷатгузорӣ | Лоиҳаи таҳриршаванда | Дастгирии идоравӣ | Санҷиши садоқат ба манбаъ, таҳрир ва тасдиқ |
| Натиҷаи кафолат | Синтези пешакӣ | Эътимоди худмухтор нест | Мустақилона арзёбӣ кардани далел ва аз ҷониби инсон сохтани натиҷа |
Оё аномалияи ёфтаи AI далели greenwashing аст?
Не. Дар таҳқиқот аномалия ҳамчун дуршавӣ аз намунаи интизоршаванда, қатори вақт, қоидаи дохилӣ, муносибати ширкатҳои ҳамсон ё робитаи байни ҳуҷҷатҳо муайян мешавад; чунин дуршавие, ки AI ишора кардааст, танҳо аломати хатарест, ки бояд таҳқиқ шавад. Модели аномалия худ аз худ изҳороти нодуруст, гумроҳсозии қасдӣ ё нияти greenwashing-ро исбот намекунад.
Масалан, коҳиши ногаҳонии шиддати энергия метавонад ба ҳамон давраи тағйири ҳудуди ҳисоботдиҳӣ рост ояд. Таносуби партовҳо метавонад ба сабтҳои амалиётӣ мувофиқат накунад. Ширкат метавонад ривояти қавии гузаришро пешниҳод кунад, дар ҳоле ки хароҷоти сармоявӣ ҳамон стратегияро дастгирӣ намекунад.
AI метавонад барои ёфтани чунин номувофиқиҳои пароканда дар садҳо саҳифа ва манбаъҳои гуногуни маълумот муфид бошад. Аммо тафсири натиҷа, арзёбии тағйири ҳудуд, аз нав ҳисоб кардан ва муайян намудани аҳаммиятнок будан ё набудани далел вазифаи мутахассиси инсон аст.
Чаро Base rate муҳим аст?
Агар басомади воқеии изҳороти нодурусти муҳим паст бошад, ҳатто модели аномалия бо ҳассосият ва хосияти ба назар баланд метавонад false positive-и зиёд эҷод кунад. Дар натиҷа, гурӯҳи кафолат метавонад аз огоҳиҳо хаста шуда, истисноҳои воқеан муҳимро аз даст диҳад.
Баръакс, агар ҳад аз ҳад зиёд баланд карда шавад, шумораи false positive метавонад кам, аммо шумораи false negative зиёд шавад. Аз ин рӯ, таҳқиқот ҳадди ягонаи универсалии аномалияро пешниҳод намекунад.
Дар сабти калибронӣ ҳадди ақал ҳолати ҳадаф, маҷмӯи маълумоти баррасишуда, ҳад, намунаи тасдиқ, base rate-и интизоршаванда, тавозуни қабулшудаи false-positive/false-negative ва escalation rule бояд мавҷуд бошанд.
External-data triangulation барои чӣ хизмат мекунад?
AI метавонад ифшои ширкатро бо огоҳномаҳои танзимкунанда, сабтҳои партовҳо, маълумоти энергия, сабтҳои рӯйдодҳо, маълумоти ҷуғрофӣ ё моҳвораӣ ва ҳисоботи давраҳои пешин муқоиса кунад.
Аммо худи манбаи беруна низ бояд аз ҷиҳати салоҳият, фарогирӣ, навии замонӣ ва мувофиқати усул арзёбӣ шавад. Маълумот танҳо барои он ки “аз берун омадааст”, худкорона эътимоднок ҳисобида намешавад.
Ба ҳамин монанд, низоми огоҳии пайвастаи AI маънои “continuous assurance”-ро надорад. Барои ҳар огоҳии пайваста тавлидшаванда раванди ҷавоб, escalation ва closure лозим аст.
Оё Generative AI метавонад санади кориро омода кунад?
Generative AI метавонад хулосаҳои санади корӣ, пайвандҳои далел ё лоиҳаҳои равандро омода кунад. Аммо матни тавлидшуда бояд бо файли аслӣ мувофиқ карда шавад ва prompt-ҳои муҳим, маводи манбаъ, натиҷаҳо, таҳрирҳо ва тасдиқҳо дар сабти вазифа нигоҳ дошта шаванд.
AI наметавонад назари ниҳоии кафолатро мустақилона созад. Аҳаммиятнокӣ, далели кофӣ ва муносиб, далели мухолиф, натиҷаи ниҳоӣ ва имзои ҳисобот дар таҳқиқот ҳамчун қарорҳои касбии вогузорнашаванда муайян шудаанд.
Таҳқиқот кадом хатарҳои AI-ро муайян мекунад?
Манбаъ ҳашт категорияи алоҳидаи хатарро муайян мекунад:
| Хатар | Механизми асосии хато | Натиҷаи эҳтимолӣ | Назорати асосӣ |
|---|---|---|---|
| Хатари маълумот ва ҳудуд | Воридоти нопурра ё дорои фарогирии нодурусти ESG | Тасниф ва тамоюли гумроҳкунанда | Population reconciliation, назорати ҳудуд, source lineage |
| Хатари Hallucination ва source fidelity | Мазмуни бедалел ё партофта шудани маълумоти муҳим | Санади корӣ ё натиҷаи нодуруст | Пайванди манбаъ ва муқоиса бо сабти аслӣ |
| Шарҳпазирӣ ва таҷдидпазирӣ | Аз нав сохта натавонистани модел, версия ё prompt | Баррасии заиф ва audit trail | Сабтҳои абзор/версия, логҳои prompt ва ёддоштҳои тасдиқ |
| Bias | Ғарази маълумоти омӯзишӣ, забон, бахш ё интихоби намуна | Сатҳҳои номутавозини истисно | Тасдиқи табақабандӣ ва challenge set |
| Хатари Base-rate ва ҳад | Ба назар нагирифтани паҳншавӣ ва арзиши хато | Хастагӣ аз огоҳӣ ё хатои муҳими аздастрафта | Калибронии ҳуҷҷатгузоришуда |
| Detection logic exposure ва gaming | Азхуд кардани мантиқи санҷиш аз ҷониби омодакунанда | Дасткорӣ зери ҳад ё metric substitution | Санҷишҳои ивазшаванда, махфияти назоратшаванда ва corroboration-и мустақил |
| Overreliance ва shirking | Бе пурсиш қабул кардани натиҷаи AI аз ҷониби аудитор | Заиф шудани шубҳанокии касбӣ | Раванди ҳадди ақали инсонӣ, log ва quality review |
| Махфият, амнияти киберӣ ва ҳисоботдиҳӣ | Ворид шудани маълумоти ҳассос ба низоми номуносиб ё номуайян шудани масъулият | Ихроҷи маълумот, хатари ҳуқуқӣ ё хатои бесоҳиб | Муҳити тасдиқшуда, назорати дастрасӣ, соҳиби қарор ва incident process |
Чаро “Human-in-the-loop” худ аз худ кофӣ нест?
Тибқи таҳқиқот, танҳо ҳузури инсон дар раванд кафолати кофиро таъмин намекунад; масъалаи асосӣ ин аст, ки инсон дар кадом марҳила дахолат карда метавонад, кадом натиҷаро бояд тасдиқ кунад ва кадом қарорҳоро дар ҳеҷ шароит ба AI вогузор кардан мумкин нест. Аз ин рӯ, чаҳорчӯба ба ҷойи назорати ғайрифаъоли инсон “human decision gates”-ро бо соҳибони равшани қарор истифода мебарад.
Номи аудитор метавонад дар ҳисоботи ниҳоӣ бошад, аммо агар сабти вазифа нишон надиҳад, ки инсон воқеан чиро зери шубҳа гузошт, кадом натиҷаи AI-ро рад кард, кадом раванди иловагиро иҷро намуд ё бар асоси кадом далел қарор гирифт, ҳузури инсон танҳо дар сатҳи расмият кофӣ нест.
Оё омодакунандагон метавонанд дасткории санҷишҳои AI-ро омӯзанд?
Яке аз хатарҳои хоси таҳқиқот strategic gaming мебошад. Агар ширкатҳо фаҳманд, ки таъминкунандаи кафолат такроран ҳамон санҷишҳо ва ҳадҳои худкорро истифода мебарад, метавонанд ҳисоботро тавре мутобиқ кунанд, ки маҳз дар поёни ин ҳадҳо бимонад, ё ба ҷойи метрикаи назоратшаванда меъёри дигареро истифода баранд.
Аз ин рӯ, шаффоф будани идоракунӣ ва ба омодакунанда ошкор кардани ҳамаи тафсилоти санҷишҳои аудит як чиз нест. Сохтори назорат, ҳисоботдиҳӣ ва меъёрҳо метавонанд шаффоф бошанд; аммо агар exact alert thresholds, таркибҳои санҷиш ва ангезандаҳои навсозии модел самаранокии кафолатро халалдор кунанд, онҳо метавонанд ба таври назоратшаванда махфӣ нигоҳ дошта шаванд.
Оё Agentic AI пурра рад мешавад?
Не. Таҳқиқот истифодаи agentic AI-ро пурра рад намекунад; танҳо натиҷаи касбии худмухторро рад мекунад. Низомҳои маҳдуди agentic метавонанд бо абзорҳои пешакӣ тасдиқшуда равандҳои retrieval, reconciliation ва санҷишро дар доираи иҷозатҳои муайян иҷро кунанд, аммо ин равандҳо бояд логҳои аудитшаванда, stop conditions ва checkpoint-ҳои инсонӣ дошта бошанд.
Низоми Agentic наметавонад аҳаммиятнокиро муайян кунад, фарогирии кафолатро тағйир диҳад, ҳал шудани далели мухолифро қарор диҳад, дар бораи кофӣ будани далел ҳукми ниҳоӣ барорад ё ҳисоботи кафолатро имзо кунад.
Усул ва натиҷаҳои таҳқиқот
Се саволи таҳқиқотӣ
- AI дар кадом равандҳои кафолати устуворӣ метавонад арзиши боэътимоди таҳлилӣ эҷод кунад ва барои ин кадом шартҳои маълумот/калибронӣ лозиманд?
- Ҳангоми таъсири AI ба кори кафолати ESG кадом хатарҳои техникӣ, далелӣ, махфият, ангезавӣ ва ҳисоботдиҳӣ ба миён меоянд?
- Кадом ҳуқуқҳои қарор, ҳудудҳои эътимод, назоратҳо ва метрикаҳои арзёбӣ бояд кафолати масъулонаи устувориро бо дастгирии AI сохтор диҳанд?
Чаро таҳқиқот на эмпирикӣ, балки консептуалӣ аст?
Муаллифон бар ин назаранд, ки кафолати устуворӣ бо миёнаравии AI ҳанӯз ба камолоте нарасидааст, ки маълумоти васеъ ва намояндагии саҳроиро эҷод кунад. Онҳо қайд мекунанд, ки дар ин марҳила чен кардани абзорҳои алоҳида тамоми меъмории кафолатро намояндагӣ намекунад.
Ба ҳамин монанд, баррасии низомманд метавонад чор адабиёти алоҳидаро паҳлу ба паҳлу феҳрист кунад, аммо барои барқарор намудани робитаи қарор байни онҳо кофӣ набошад. Аз ин рӯ, таҳқиқот integrative conceptual design-ро истифода мебарад, ки адабиёти sustainability assurance, accounting/auditing, AI governance ва fraud/monitoring-ро муттаҳид мекунад.
Чаҳорчӯба дар чор марҳила чӣ гуна сохта шуд?
- Ҷудокунии раванди кафолат: тавлиди далел, раванди таҳлилӣ, арзёбии хатар, қарори касбӣ, ҳуҷҷатгузорӣ ва ҳисоботдиҳӣ.
- Мутобиқсозии қобилиятҳои AI ба равандҳо: retrieval/extraction, classification/mapping, anomaly detection, external triangulation ва generative drafting.
- Stress-test-и хатар: хатои техникӣ, evidential status, confidentiality, incentive ва accountability.
- Синтез: reliance levels, non-delegable decision gates, controls ва ex-post metrics.
Санҷиши панҷсаволаи мантиқи тарҳрезӣ
Ҳар соҳаи истифода, сатҳи эътимод, назорат ва метрика дар чаҳорчӯба бояд аз ин панҷ савол гузарад:
- Кадом маълумот ба раванди AI ворид мешавад?
- Кадом натиҷа ҳосил мешавад?
- Ин натиҷа чӣ гуна метавонад ноком шавад?
- Салоҳияти такя ба ин натиҷа дар дасти кист?
- Истифода ва вокуниши инсон бо кадом далел ҳуҷҷатгузорӣ мешавад?
Унсурҳое, ки ба ҳамаи ин панҷ савол ҷавоб намедиҳанд, дар чаҳорчӯба аз нав танзим ё хориҷ шудаанд.
Меъмории асосии панҷқабата
Figure 1 дар саҳифаи 15-и мақолаи манбаъ чаҳорчӯбаро дар панҷ қабат нишон медиҳад:
- Evidence-ready ESG inputs: ҳудудҳо, манбаъҳо, усулҳо, назоратҳо ва пайгиришавандагӣ.
- AI procedures: extraction, mapping, testing, anomaly detection, triangulation ва documentation.
- Signals & risk: калибронии натиҷаи AI аз нигоҳи ҳад, base rate, арзиши хато ва relevance.
- Human gates: аҳаммиятнокӣ, фарогирӣ, мухолифат, кофӣ будани далел ва қарорҳои approve/reject/escalate.
- Outputs: санадҳои корӣ, натиҷаҳо, истисноҳо, ҳуҷҷатгузорӣ ва ҳисоботдиҳӣ.
Governance ҳамаи ин қабатҳоро бурида мегузарад. Security, logging, safeguards, review ва accountability на танҳо дар охири раванд, балки дар ҳар марҳила амал мекунанд.
Вақте аломати тавлидкардаи AI рад мешавад, бояд аз нав калибронӣ шавад ё далели иловагӣ лозим бошад, низом ба қабати қаблӣ бармегардад. Аз ин рӯ, модел занҷираи хаттии “AI таҳлил мекунад ва ҳисобот медиҳад” нест.
Сатҳҳои L0–L4, ки муайян мекунанд то кадом андоза ба AI такя кардан мумкин аст, кадомҳоянд?
Чаҳорчӯба истифодаи AI-ро ба панҷ сатҳи эътимод ҷудо мекунад: дар L0 AI истифода намешавад; L1 танҳо дастгирии идоравӣ/clerical-ро иҷозат медиҳад; L2 тавсияи таҳлилӣ тавлид мекунад; L3 иҷрои маҳдуди agentic-ро дар доираи иҷозатҳои муайян иҷозат медиҳад; L4 бошад, қабули худмухтори қарорҳои касбӣ, аз ҷумла аҳаммиятнокӣ, кофӣ будани далел ва натиҷаи ниҳоии кафолатро аз ҷониби AI ифода мекунад ва манъ аст.
| Сатҳ | Нақши AI | Намуна | Назорати инсон | Вазъ |
|---|---|---|---|---|
| L0 — No AI | AI истифода намешавад | Муҳити маълумоти хеле ҳассос ё номуносиб | Назоратҳои анъанавии вазифа | Иҷозат дода мешавад |
| L1 — Clerical assistance | Ҷустуҷӯ, истихроҷ, шаклдиҳӣ ва сохтани лоиҳа | Ҳуҷҷати retrieval, extraction-и пайваст ба манбаъ | Санҷиши пуррагӣ ва тасдиқ | Иҷозат дода мешавад |
| L2 — Analytical recommendation | Mapping, хол, exception ва тавсия | ESRS mapping, anomaly flags | Validation, calibration ва challenge-и ҳуҷҷатгузоришуда | Бо назоратҳои пешрафта иҷозат дода мешавад |
| L3 — Constrained agentic execution | Иҷрои вазифаи бисёрмарҳилаии пешакӣ тасдиқшуда | Reconciliation, external-data checks, alert workflow | Checkpoint, stop condition, log ва exception approval | Танҳо дар методология ва муҳити тасдиқшуда иҷозат дода мешавад |
| L4 — Autonomous professional decision | Қарор дар бораи аҳаммиятнокӣ, кофӣ будани далел ё натиҷаи ниҳоӣ | Final assurance conclusion ё sign-off | Назорати номиналии баъдӣ кофӣ нест | Манъ аст |
Legal AI classification ва сатҳи эътимод як чиз нестанд
“High-risk” ҳисобида нашудани низом дар доираи EU AI Act маънои онро надорад, ки он дар вазифаи кафолат бо эътимоди баланд истифода шуда метавонад. Чаҳорчӯба таснифи ҳуқуқӣ ва engagement-level assurance risk-ро аз ҳам ҷудо мекунад.
Ҳатто агар абзор ба категорияи ҳуқуқии high-risk дохил нашавад, агар натиҷаи он ба қарори муҳими кафолат таъсир расонад, метавонад дар сатҳи L2 ё L3 назоратҳои ҷиддиро талаб кунад. Баръакс, мутобиқат ба AI Act қарори касбии худмухторро дар сатҳи L4 қобили қабул намекунад.
Назоратҳои амалиётӣ
Матритсаи назорати таҳқиқот асосан соҳаҳои зеринро фаро мегирад:
- Engagement acceptance ва tool approval.
- Data population ва boundary control.
- Source fidelity.
- Model ва prompt validation.
- Threshold ва error-cost calibration.
- Human decision gates.
- Anti-gaming safeguards.
- Confidentiality ва privacy.
- Quality review ва incident response.
Ин назоратҳо бо асосҳои танзимкунанда ё касбӣ, аз ҷумла ISSA 5000, ISA 500, EU AI Act, NIST AI RMF ва дар ҷойи зарурӣ GDPR пайваст карда шудаанд. Муаллифон иддао намекунанд, ки ин стандартҳо абзорҳои муайяни AI-ро ҳатмӣ мекунанд; онҳо нишон медиҳанд, ки уҳдадориҳои мавҷудаи кафолат ба равандҳои миёнаравии AI чӣ гуна татбиқ шуда метавонанд.
Муваффақияти чаҳорчӯбаро чӣ гуна санҷидан мумкин аст?
Муаллифон саволи “чӣ қадар AI истифода шуд?”-ро ҳамчун метрикаи муваффақият рад мекунанд. Он чизе, ки бояд чен шавад, ин аст, ки оё раванди кафолат бо дастгирии AI аз нигоҳи дақиқӣ, эътимоднокӣ, вақт, қобилияти баррасӣ ва шубҳанокии касбӣ беҳтар кор мекунад.
| Андозаи арзёбӣ | Метрикаи намунавӣ | Тарҳи эҳтимолии таҳқиқот |
|---|---|---|
| Сифати ошкорсозӣ | Precision, recall, false-positive, false-negative | Маълумоти benchmark, санҷиши ретроспективӣ, озмоиши назоратшаванда |
| Сифати далел | Нисбати source link-и эътиборнок, reproducibility, unresolved contradiction | Design-science ва баррасии файл |
| Кӯшиш ва вақти аудит | Давомнокии раванд, alert closure time, фарогирии маҷмӯи ҳуҷҷатҳо | Таҳқиқоти саҳроӣ ё вазифаҳои мувофиқшуда |
| Шубҳанокии касбӣ | Басомади challenge, override ва равандҳои иловагӣ | Озмоиши рафторӣ ва таҳлили process-log |
| Ҳисоботдиҳӣ | Пуррагии log, named approvals, incident remediation | Quality-review ва омӯзиши ҳолат |
| Дақиқӣ ва фоиданокии ҳисобот | Correction, restatement, qualification, эътимоди корбар | Таҳлили бойгонӣ ва таҳқиқоти корбарон |
| Мутобиқшавии стратегӣ | Рафтори омодакунанда дар атрофи санҷишҳои маълум | Longitudinal field ва game-theoretic experiments |
Намунаи Scope 3 нишон медиҳад, ки чаҳорчӯба чӣ гуна кор мекунад
Таҳқиқот барои намуна нишон додани чаҳорчӯба сенарияеро истифода мебарад, ки ширкат аз коҳиши сол ба соли муҳими партовҳои Scope 3 хабар медиҳад.
Дар қабати аввал мутахассис санҷиш мекунад, ки оё фарогирии категория, ҳудуди занҷираи арзиш, омилҳои партов, усулҳои тахмин ва сабтҳои манбаъ барои далел омодаанд.
Дар қабати дуюм AI ҳамаи ифшои Scope 3-ро ҷамъ мекунад, ба манбаъҳояшон мепайвандад, бо нуқтаҳои маълумоти ESRS E1 мутобиқ месозад ва санҷишҳои мутобиқати ҳуҷҷат/рақамиро иҷро мекунад.
Дар қабати сеюм аломатҳои AI калибронӣ мешаванд. Агар коҳиши партовҳо ба ҳамон давраи танг шудани ҳудуди ҳисоботдиҳӣ ё тағйири усули омили партов рост ояд, натиҷа метавонад ба ҷойи беҳбудии воқеии фаъолияти корӣ ҳамчун boundary- ё method-driven change ишора шавад.
Дар қабати чорум аҳаммиятнокӣ, кофӣ будани далел, ҳалли мухолифат байни ривоят ва маълумоти партов/хароҷоти сармоявӣ ва натиҷаи кафолат ба мутахассиси инсон тааллуқ доранд.
Дар тамоми раванд сабтҳои prompt, tool version, threshold ва human override нигоҳ дошта мешаванд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- AI метавонад ҷустуҷӯи маълумот ва фарогирии таҳлилиро дар кафолати устуворӣ васеъ кунад.
- Арзиши далелии натиҷаи AI ба манбаъ, калибронӣ, таҷдидпазирӣ ва арзёбии касбӣ вобаста аст.
- Сатҳи эътимод бояд мувофиқи аҳаммияти натиҷаи раванд маҳдуд карда шавад.
- Аҳаммиятнокӣ, кофӣ будани далел, ҳалли далели мухолиф ва натиҷаи ниҳоӣ қарорҳои вогузорнашавандаанд.
- Ошкорсозии аномалия бе ба назар гирифтани base rate ва арзиши хато боэътимод истифода шуда наметавонад.
- Идоракунӣ бояд на танҳо хатои модел, балки gaming-и омодакунанда ва хатари overreliance/shirking-и аудиторро низ фаро гирад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки модели муайяни AI аз усулҳои анъанавии кафолат муваффақтар аст.
- Ба таври эмпирикӣ санҷида нашудааст, ки чаҳорчӯба воқеан сифати ҳисоботи молиявӣ ё устувориро беҳтар мекунад.
- Аномалияи ишоракардаи AI далели изҳороти нодуруст ё greenwashing нест.
- Натиҷаи AI худ аз худ ҳамчун далели кофӣ ва муносиби кафолат қабул шуда наметавонад.
- Нишони “Human-in-the-loop” худ аз худ назорати муассири инсонро кафолат намедиҳад.
- Мутобиқат ба EU AI Act маънои онро надорад, ки қарори касбии кафолатро ба AI вогузор кардан мумкин аст.
Маҳдудиятҳо ва таҳқиқоти оянда
Таҳқиқот консептуалӣ аст ва дар модели муайян, платформаи нармафзор ё вазифаи воқеии кафолат санҷиш гузаронида нашудааст. Далели эмпирикие пешниҳод намешавад, ки чаҳорчӯба assurance quality-и баландтар тавлид мекунад.
Мутобиқсозии танзимкунанда асосан дар заминаи Аврупо таҳия шудааст. Ҳарчанд сохторҳое чун ISSA 5000 ва NIST барои таъмин намудани татбиқпазирии васеътар пешбинӣ шудаанд, дар муҳитҳои дигари танзимкунанда мутобиқсозӣ ва тасдиқи иловагӣ лозим аст.
Хароҷоти татбиқ, андозаи ширкат ва proportionality ҳанӯз пурра ҳал нашудаанд.
Барои таҳқиқоти оянда field case studies, behavioural experiments, design-science projects ва archival studies пешниҳод шудаанд. Аз ҷумла, таъсири ҳудудҳои эътимод ба auditor judgement, он ки agentic AI ҳангоми афзоиши такрорпазирӣ professional scepticism-ро заиф мекунад ё не, таъсири маълумоти base-rate ба қарорҳои баррасӣ ва тарзи мутобиқшавии омодакунандагон ба санҷишҳои худкор бояд таҳқиқ шаванд.
Ёддошт оид ба манбаъ ва усул
Унвони аслӣ: Artificial Intelligence in Sustainability Assurance: Accounting Challenges, Audit Risks and a Conceptual Framework for ESG Verification
Муаллифон: Radosveta Krasteva-Hristova; Vanya Georgieva.
Corresponding author: Vanya Georgieva.
Муассисаҳо: Department of Accounting, Tsenov Academy of Economics, Svishtov, Bulgaria; Faculty of Economics, Agricultural University-Plovdiv, Plovdiv, Bulgaria.
Маҷалла: Accounting and Auditing.
Ношир: MDPI, Basel, Switzerland.
Сабти библиографӣ: 2026, Volume 2, Issue 3, Article 15.
DOI: 10.3390/accountaudit2030015
Санаи нашр: 1 сентябри 2026.
Санаҳои таҳрирӣ: Received 15 July 2026; Revised 13 August 2026; Accepted 14 August 2026.
Навъи манбаъ: Мақолаи таҳқиқотии консептуалии тақризшуда; integrative conceptual design.
Версияи қаблӣ: Версияи preprint-и таҳқиқот, ки аз тақриз нагузашта буд, моҳи июли 2026 дар Preprints.org нашр шудааст. Манбаи илмии ин матни Verianla версияи тақризшудаи маҷалла мебошад.
Иҷозатнома: Creative Commons Attribution (CC BY).
Соҳаҳои асосии манбаъ: Sustainability assurance; таҳқиқоти муҳосибӣ ва аудит; AI governance ва algorithm auditing; fraud ва monitoring incentives.
Асосҳои асосии танзимкунанда/касбӣ: CSRD, ESRS, ISSA 5000 ва implementation guidance, ISA 500, EU AI Act, NIST AI Risk Management Framework ва маводи PCAOB GenAI.
Ҳудуди вақти таҳқиқот: Манбаъҳои дастрас то моҳи июли 2026.
Усул: Ҷудокунии раванди кафолат дар сатҳи равандҳо, мутобиқсозии қобилиятҳои AI ба равандҳо, stress-test нисбат ба панҷ оилаи хатар ва синтези натиҷаҳо дар шакли reliance levels, non-delegable decision gates, controls ва ex-post metrics.
Маблағгузорӣ: Таҳқиқот маблағгузории беруна нагирифтааст.
Institutional Review Board: Татбиқ намешавад.
Informed Consent: Татбиқ намешавад.
Data Availability: Саҳмҳои аслии таҳқиқот дар мақола пешниҳод шудаанд; дархостҳои иловагӣ метавонанд ба corresponding author ирсол шаванд.
Изҳороти истифодаи AI: Муаллифон изҳор кардаанд, ки OpenAI ChatGPT (GPT-5)-ро барои беҳсозии забон, таҳрири сохторӣ ва таҳияи framework figure-и тавзеҳӣ истифода бурдаанд; ҳамаи натиҷаҳоро баррасӣ ва таҳрир карда, масъулияти мазмунро қабул намудаанд.
Бархӯрди манфиатҳо: Муаллифон набудани бархӯрди манфиатҳоро эълом кардаанд.
Саҳми муаллифон: Консептуализатсия Radosveta Krasteva-Hristova ва Vanya Georgieva; усул ва таҳлили расмӣ Radosveta Krasteva-Hristova; validation ва investigation ҳар ду муаллиф; лоиҳаи аслӣ ва review/editing ҳар ду муаллиф; визуализатсия Radosveta Krasteva-Hristova; project administration Vanya Georgieva гузориш шудааст.
Маҳдудияти асосии методологӣ: Таҳқиқот тарҳи консептуалиро таҳия мекунад. Ҳанӯз ба таври эмпирикӣ тасдиқ нашудааст, ки чаҳорчӯбаи пешниҳодшуда дар вазифаҳои воқеӣ сифати баландтари кафолатро таъмин мекунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд