

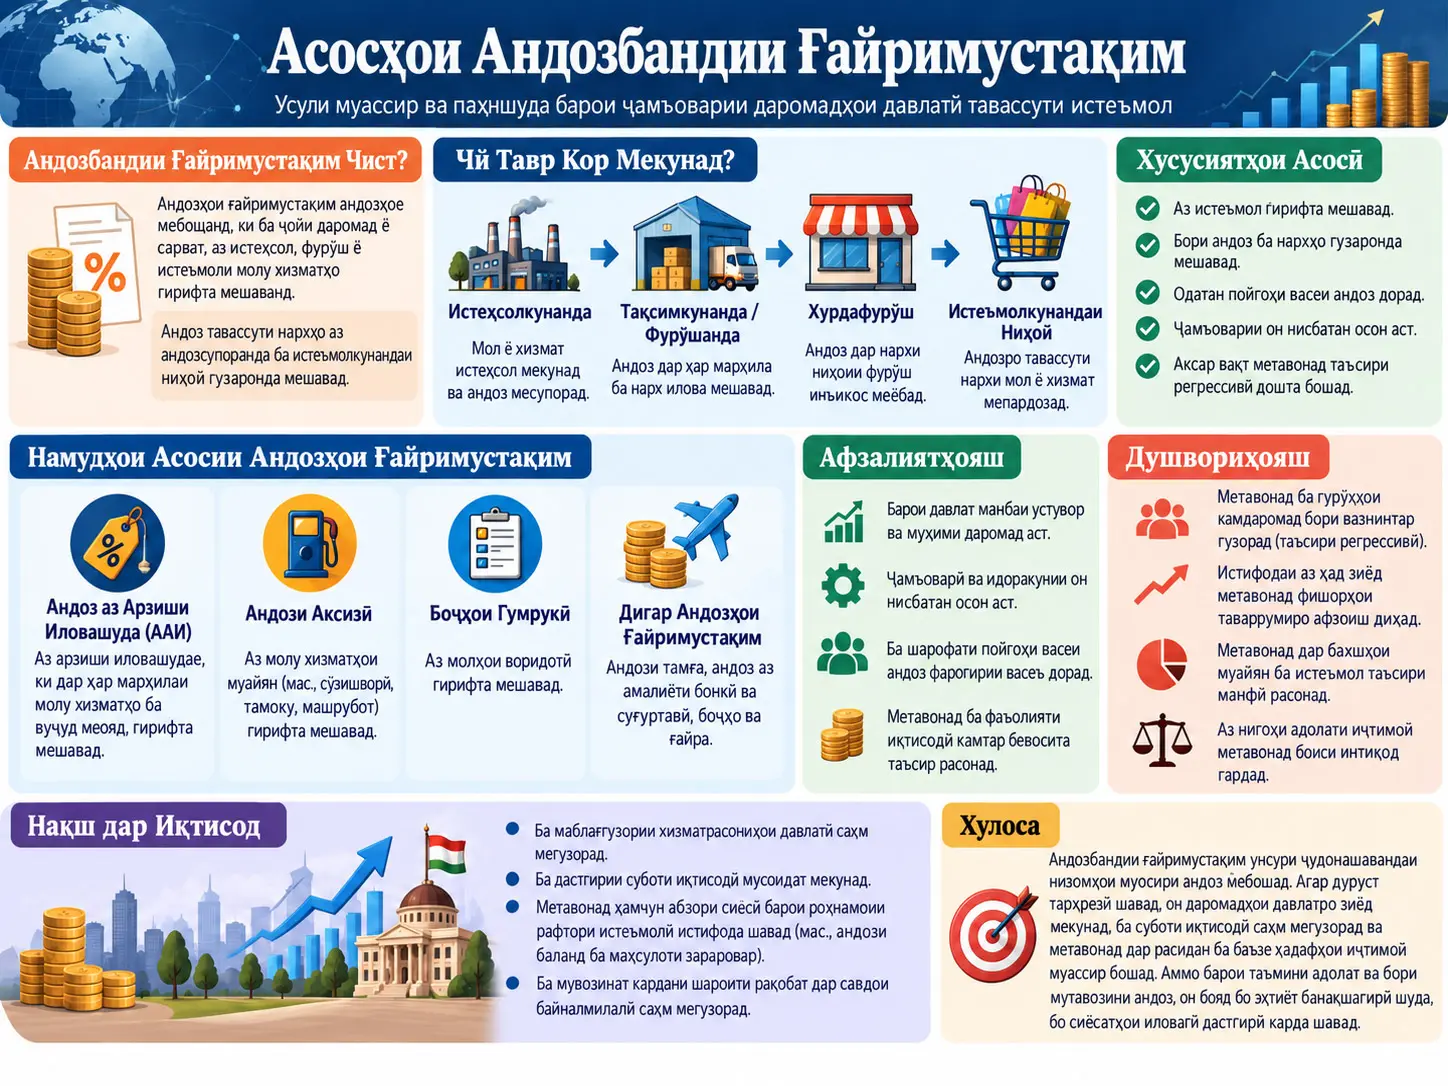
Андози ғайримустақим, дар чаҳорчӯбаи ҳуқуқие, ки асари манбаъ истифода мебарад, категорияи андозест, ки бештар ба амалиёт, мол, хизматрасонӣ, интиқол ё объекти дигари андозбандишаванда равона мешавад, на ба хусусиятҳои шахсии фард, ва шахсе, ки уҳдадории қонунии пардохт дорад, метавонад аз шахсе, ки интизор меравад бори иқтисодиро бар дӯш гирад, фарқ кунад. Бо вуҷуди ин, барои “андози ғайримустақим” ягон таърифи ягона ва комиле вуҷуд надорад, ки OECD, IMF, Созмони Милали Муттаҳид ё Иттиҳоди Аврупо онро ба таври муштарак истифода баранд. Он ки андоз мустақим ё ғайримустақим ҳисобида шавад, вобаста ба сохтори ҳуқуқӣ, объекти андоз, ба ҳисоб гирифта шудан ё нашудани вазъи шахсии андозсупоранда ва он ки бори иқтисодӣ дар амал бар дӯши кӣ мемонад, метавонад тағйир ёбад.
Боби манбаъ барои бартараф кардани ин номуайянии мафҳумӣ дидгоҳҳои ҳуқуқӣ ва иқтисодиро аз ҳам ҷудо мекунад. Аз нигоҳи ҳуқуқӣ, масалан, дар VAT фурӯшанда метавонад вазифадор бошад андозро ҳисоб карда ба давлат гузаронад, дар ҳоле ки низом метавонад ҳадаф гузорад, ки бори иқтисодӣ бар дӯши истеъмолкунандаи ниҳоӣ монад. Аз нигоҳи иқтисодӣ бошад, муайян кардани он ки бори воқеии андозро кӣ мебардорад, танҳо бо нигаристан ба қонун мумкин нест; бо сабаби чандирии талабот ва пешниҳод, ин бор метавонад миёни корхона, корманд, соҳиби сармоя ё истеъмолкунанда ба шаклҳои гуногун тақсим шавад.
Андозҳои ғайримустақим танҳо даромади давлатиро таъмин намекунанд. Андозҳои истеъмолии дорои базаи васеъ даромади баланд ва нисбатан устувор эҷод мекунанд, дар ҳоле ки андозҳои дорои базаи маҳдуд, ба монанди аксиз ва андозҳои экологӣ, метавонанд барои боздоштани рафтори муайян низ истифода шаванд. Бо вуҷуди ин, андозҳои истеъмолии дорои базаи васеъ ҳангоми баҳогузорӣ нисбат ба даромад метавонанд хусусияти регрессивӣ нишон диҳанд; аз ин рӯ низоми андоз бояд ҳамчун маҷмӯи андозҳои мустақим, интиқолҳои иҷтимоӣ ва андозҳои ғайримустақим арзёбӣ карда шавад.
Азбаски намунаи дастраси манбаъ тамоми Chapter 1-ро дар бар намегирад, ин матни Verianla танҳо ба қисмҳое такя мекунад, ки воқеан дар PDF мавҷуданд. Тафсилоти бобҳои баъдинаи VAT/GST, гумрук, аксиз, муҳити зист, хизматрасониҳои рақамӣ ва дигар андозҳо то ҷое ки дар манбаъ намоён нестанд, ба ин мақола ворид карда нашудаанд.
Чаро “андози ғайримустақим”-ро бо як ҷумла таъриф кардан мумкин нест?
Мушкилоти аввал аз истилоҳот бармеояд. Гарчанде низомҳои андоз аксаран ибораҳои “андози мустақим” ва “андози ғайримустақим”-ро дар истифодаи рӯзмарра ё академӣ ба кор мебаранд, таснифоти муассисаҳои байналмилалии оморӣ ҳамин сохтори дугонаро ҳамчун категорияи асосӣ истифода намекунанд.
Манбаъ таснифи OECD Revenue Statistics, IMF Government Finance Statistics Manual 2014, низоми 2008 System of National Accounts-и Созмони Милали Муттаҳид ва чаҳорчӯбаи 2010 European System of Accounts-и Иттиҳоди Аврупоро муқоиса мекунад. Дар ин низомҳо андозҳо бештар вобаста ба он ки ба чӣ чиз андоз баста мешавад ё кӣ уҳдадор аст, рамзгузорӣ мешаванд.
Масалан, дар таснифи OECD аз ҷумлаи категорияҳои ҷудогона андозҳо аз даромад ва фоида, пардохтҳои таъминоти иҷтимоӣ, андозҳои моликият ва андозҳо аз молу хизматрасонӣ мавҷуданд. Дар зери андозҳои молу хизматрасонӣ зеркатегорияҳое чун VAT, sales tax, excise ва customs duties ҷой мегиранд.
Оё Андози Ғайримустақим аз Нигоҳи Ҳуқуқӣ ва Иқтисодӣ Як Маъно Дорад?
Не. Таҳлили ҳуқуқӣ ба сохтори андоз дар қонунгузорӣ, андозсупоранда ва ҳодисаи тавлидкунандаи андоз назар мекунад, дар ҳоле ки таҳлили иқтисодӣ меомӯзад, ки бори ниҳоии андоз дар амал бар дӯши кӣ мемонад. Ин ду натиҷа ҳатман яксон нестанд.
Равиши шахсисозӣ
Яке аз роҳҳои ҷудо кардани андозҳои ғайримустақим ва мустақим ин аст, ки дида шавад андоз то чӣ андоза шароити шахсии андозсупорандаро ба ҳисоб мегирад.
Дар андозҳои мустақим:
- даромади шахс,
- сарвати ӯ,
- вазъи шахсии ӯ,
- қобилияти пардохти ӯ
метавонанд дар муайян кардани бори андоз нақши мустақимтар дошта бошанд.
Дар андози ғайримустақим бошад, таваҷҷуҳ бештар ба амалиёт ё объекте равона мешавад, ки андозро ба вуҷуд меорад. Масалан, фурӯши мол, пешниҳоди хизматрасонӣ, истеъмоли маҳсулоти муайян ё амалиёти воридотӣ дар маркази андоз қарор дорад.
Statutory incidence: уҳдадории қонунии андоз
Statutory incidence, нишон медиҳад, ки қонун уҳдадории ҳисоб кардан, ҷамъоварӣ кардан ё ба давлат пардохтани андозро ба зиммаи кӣ мегузорад.
Дар мисоли VAT корхона ё фурӯшанда метавонад аз ҷиҳати ҳуқуқӣ барои ҳисоб кардан ва ба давлат гузаронидани андоз масъул бошад. Дар ин ҳолат уҳдадории қонунӣ бар дӯши корхона аст.
Economic incidence: бори иқтисодии андоз
Economic incidence, нишон медиҳад, ки хароҷоти иқтисодии андозро дар воқеият кадом тараф бар дӯш мегирад.
Дар ҳолати маъмуле, ки низоми VAT ҳадаф мегузорад, андоз тавассути механизми нарх ба истеъмолкунандаи ниҳоӣ интиқол дода мешавад. Ҳамин тавр:
уҳдадории қонунӣ → фурӯшанда
аммо
бори иқтисодии ҳадафшуда → истеъмолкунанда
метавонад бошад.
Ин фарқ яке аз шарҳҳои фаҳмотарини калимаи “ғайримустақим” дар андози ғайримустақим аст.
Чаро ҳатто ин таъриф ҳам комил нест?
Аз ҷониби шахси дигар ба давлат гузаронида шудани андоз танҳо ба андозҳои ғайримустақим хос нест. Дар низоми нигоҳдории андоз аз музди меҳнат корфармо метавонад андози даромади кормандро аз номи ӯ нигоҳ дошта ба маъмурияти андоз пардохт кунад; аммо аз ин сабаб андози даромад худкор ба андози ғайримустақим табдил намеёбад.
Илова бар ин, economic incidence-и воқеӣ, новобаста аз он ки андоз аз ҷиҳати ҳуқуқӣ ба кӣ бор шудааст, ба рафтори бозор вобаста аст. Чандирии талабот ва пешниҳод метавонад таъсир расонад, ки корхона то чӣ андоза хароҷоти андозро ба нархҳо гузаронад.
Аз ин рӯ манбаъ таъкид мекунад, ки танҳо саволи “андозро кӣ мепардозад?” барои таснифи мустақим/ғайримустақим кофӣ нест.
Фарқи ad personam ва ad rem
Дар чаҳорчӯбаи ҳуқуқии китоб андозҳои ғайримустақим на ҳамчун ad personam, яъне андозҳое, ки ба худи шахси муайян равона шудаанд, балки ҳамчун ad rem, яъне андозҳое, ки ба объект, мол, амалиёт ё ҳодисаи ҳуқуқӣ-иқтисодии муайян равона мешаванд, баррасӣ мегарданд.
Масъулияти шахси пардохткунандаи андоз бештар аз робитаи ӯ бо объекти андозбандишаванда бармеояд, на аз шахсияти худи ӯ.
Кадом андозҳо ба ин чаҳорчӯба дохил мешаванд?
| Навъи андоз | Самти андозбандӣ |
|---|---|
| VAT / GST | Амалиётҳое, ки истеъмоли молу хизматрасониро фаро мегиранд |
| Андозҳои гумрукӣ | Воридот ё содироти молҳо |
| Андозҳои аксизӣ | Истеъмоли молу маҳсулоти муайян |
| Андозҳои экологӣ | Эмиссияҳо ё маҳсулоте, ки таъсири манфии беруна ба муҳити зист эҷод мекунанд |
| Андозҳои хизматрасониҳои рақамӣ | Хизматрасониҳои муайяни фосилавӣ ба қабулкунанда дар кишвари андозситон |
| Андозҳои бақайдгирӣ, тамға ва амалиёти молиявӣ | Моликият, ҳуҷҷат ё амалиёти молиявӣ |
| Андозҳои мерос, estate ва ҳадя | Интиқоли ройгони дороӣ; таснифаш баҳсбарангезтар аст |
Категорияи охирин махсусан муҳим аст. Манбаъ нишон медиҳад, ки андозҳои мерос ва ҳадя метавонанд ҳам хусусиятҳои андозбандии мустақим ва ҳам ғайримустақим дошта бошанд ва вобаста ба меъёри истифодашуда тасниф метавонад тағйир ёбад.
Чаро Андозҳои Ғайримустақим Одатан Дар Ҷои Истеъмол Ситонида Мешаванд?
Манбаъ шарҳ медиҳад, ки андозҳои мустақим бештар бо манбаъ ё пайдоиш алоқаманданд, дар ҳоле ки андозҳои ғайримустақим умуман бо destination principle, яъне ҳуқуқи андозбандии кишваре, ки истеъмол дар он сурат мегирад, пайваст мешаванд. Сабаб дар он аст, ки андозҳои ғайримустақим бештар ба мол, хизматрасонӣ ва амалиёти истеъмолӣ равона мешаванд, на ба даромад.
Мантиқи асосии destination principle
Агар мол дар як кишвар истеҳсол шуда, дар кишвари дигар истеъмол шавад, ҳадафи иқтисодии андози ғайримустақими истеъмолӣ аксаран кишвари истеъмол аст, на кишвари истеҳсол.
Ин мантиқ махсусан дар тарҳрезии фаромарзии низомҳои VAT/GST муҳим аст. Аммо азбаски қисми дастраси боби манбаъ ба қоидаҳои муфассали кишварӣ намедарояд, матни Verianla дар ин нуқта бо принсипи умумӣ маҳдуд мешавад.
Чаро Андозҳои Ғайримустақим Метавонанд Регрессивӣ Ҳисобида Шаванд?
Андозҳои истеъмолии дорои базаи васеъ, ҳангоми муқоиса бо даромад, метавонанд регрессивӣ намоянд, зеро шахсони камдаромад қисми бештари даромади худро ба истеъмол сарф мекунанд. Шахсони сердаромад метавонанд қисми бештари даромадашонро пасандоз кунанд, аз ин рӯ ҳиссаи андози истеъмолӣ нисбат ба даромади онҳо камтар мемонад.
Фарқи ченкунӣ дар асоси даромад ва истеъмол
Дар баҳодиҳии регрессивӣ махраҷи истифодашуда муҳим аст.
Вақте бори андоз нисбат ба даромад ҳисоб мешавад, андозҳои истеъмолии дорои базаи васеъ, ба мисли VAT, метавонанд хусусияти равшани регрессивӣ нишон диҳанд.
Вақте бори андоз нисбат ба хароҷоти умумӣ ҳисоб мешавад, тасвир метавонад тағйир ёбад; махсусан ставкаҳои пастшуда ва баъзе истисноҳо метавонанд натиҷаҳои гуногуни тақсимотӣ эҷод кунанд.
Аз ин рӯ манбаъ ҷумлаи “VAT регрессивӣ аст”-ро ҳамчун хулосаи кофии сиёсатӣ ба таври танҳо истифода намекунад.
Чаро андозҳои мустақим ва ғайримустақим бояд якҷоя арзёбӣ шаванд?
Қобилияти азнавтақсимкунии низоми андозро танҳо бо нигаристан ба VAT ё андози даромад арзёбӣ кардан мумкин нест.
Дар равиши манбаъ:
- андозҳои шахсии даромад метавонанд прогрессивӣ бошанд,
- низомҳои таъминоти иҷтимоӣ ва трансфертҳо метавонанд азнавтақсимкунӣ кунанд,
- андозҳои истеъмолии дорои базаи васеъ метавонанд даромади устувор фароҳам оваранд.
Ин се қабат метавонанд якҷоя кор кунанд.
Истифодаи шумораи зиёди истисноҳо ва ставкаҳои гуногун барои коҳиш додани таъсири регрессивии андози ғайримустақим метавонад низоми андозро мураккаб карда, дар иқтисоди бозорӣ бесамарӣ ба вуҷуд оварад.
Оё Ҳадафи Ҳар Андози Ғайримустақим Ҷамъоварии Даромади Давлатист?
Не. Манбаъ махсусан таъкид мекунад, ки андозҳои аксизӣ ва экологӣ бо базаи маҳдуд дар баъзе ҳолатҳо метавонанд ҳадафи Pigouvian дошта бошанд. Дар ин ҷо ҳадафи андоз танҳо тавлиди даромади доимӣ нест, балки бо баланд кардани нархи рафторе, ки хароҷоти иҷтимоӣ эҷод мекунад, тағйир додани истеъмол ё фаъолият аст.
Функсияи Pigouvian
Аз ҷумлаи мисолҳои манбаъ:
- машрубот,
- тамоку,
- сӯзишвории фосилӣ,
- маҳсулот ё эмиссияҳое, ки ба муҳити зист зарар мерасонанд
мебошанд.
Агар чунин андоз дар тағйир додани рафтори иқтисодӣ муваффақ шавад, ҳатто мумкин аст базаи андоз бо гузашти вақт хурд шавад. Аз ин рӯ меъёри муваффақияти сиёсат ҳамеша даромади бештари андоз нест.
Фарқи базаи васеъ ва базаи маҳдуд
| Хусусият | Андози ғайримустақими базааш васеъ | Андози ғайримустақими базааш маҳдуд |
|---|---|---|
| Мисоли маъмул | VAT/GST | Excise / андози экологӣ |
| Базаи андоз | Шумораи зиёди молу хизматрасонӣ | Маҳсулот ё фаъолияти муайян |
| Сохтори ставка | Аксаран ad valorem | Аксаран spesifik/fixed ё бар асоси маҳсулот |
| Нақши асосии сиёсатӣ | Даромади давлатӣ ва андозбандии васеи истеъмол | Даромад + роҳнамоии рафтор |
Чаро дар кишварҳои рӯ ба рушд муҳим буда метавонад?
Манбаъ қайд мекунад, ки дар низомҳое, ки ҷамъоварии андозҳои мустақим бинобар иқтисоди бузурги ғайрирасмӣ ё иқтидори маҳдуди маъмурӣ душвор аст, андозҳои ғайримустақим метавонанд даромади боэътимодтари давлатиро таъмин кунанд.
Ин ҳолат танҳо ба кишварҳои рӯ ба рушд дахл надорад. Ҳам иқтисодҳои рушдёфта ва ҳам рӯ ба рушд ба андозҳои истеъмолӣ дар таркиби андозии худ ҷойи муҳим медиҳанд.
Омори даромаде, ки дар манбаъ дида мешавад
Дар қисми охирини дастраси Chapter 1 ба оморе ишора мешавад, ки OECD ва ATAF дар 2024 нашр карда, ба маълумоти 2022 асос ёфтааст. Манбаъ мегӯяд, ки VAT ва дигар андозҳои молу хизматрасонӣ %31,3'и даромади умумии андозии кишварҳои OECD-ро ташкил медиҳанд.
Барои гурӯҳи муқоисавии баъдӣ дар манбаъ арзиши %51,3 дида мешавад; аммо PDF-и намунавии боршуда дар миёнаи ҷумла қатъ мешавад. Аз ин рӯ танҳо бар асоси файли буридашуда дақиқ кардани он ки %51,3 ба кадом гурӯҳи кишварҳо тааллуқ дорад, дуруст нест. Verianla ин қисми нопурраро бо тахмин пур намекунад.
Чаро манбаъ муҳим аст?
Арзиши омӯзишии ин боб дар он аст, ки андози ғайримустақимро танҳо ҳамчун “андозе, ки ба нарх илова мешавад” таъриф намекунад. Ҳамин мафҳумро аз рӯи:
- тарҳи ҳуқуқӣ,
- таснифи оморӣ,
- economic incidence,
- принсипи ҷои истеъмол,
- азнавтақсимкунӣ,
- сиёсати андозии рафторӣ
алоҳида арзёбӣ мекунад.
Усул ва Натиҷаҳои Таҳқиқот
Ин манбаъ таҷриба, таҳқиқоти саҳроӣ ё кори эконометрикӣ нест. Fundamentals of Indirect Taxation, китоби бисёрмуаллифӣ, муқоисавӣ ва консептуалӣ оид ба ҳуқуқи андоз/сиёсати андоз аст. Асар ҳамчун китоби омӯзишии истинодӣ тарҳрезӣ шудааст, ки аз таснифу стандартҳои муассисаҳои байналмилалӣ ба монанди OECD, IMF, UN ва EU, таҷрибаи кишварҳои гуногун ва махсусан дар боби VAT аз тафсири судӣ истифода мебарад.
Сохтори методологии китоб
Методологияи умумии китоб бар баррасии категорияҳои гуногуни андозҳои ғайримустақим бо тартиби ягонаи таҳлилӣ асос меёбад:
- Асосноккунии андоз ва ҳадафи сиёсат.
- Доираи субъективӣ: кӣ уҳдадории андоз дорад.
- Доираи объективӣ: кадом амалиёт ё ҳодиса андозбандӣ мешавад.
- Базаи андоз.
- Ставкаҳои андоз.
- Истисноҳо ва имтиёзҳо.
- Ҷамъоварии қарзи андоз.
- Уҳдадориҳои маъмурӣ.
- Канорагирӣ, фирор аз андоз ё дигар мушкилоти махсус.
Усули таҳлилии Chapter 1
Дар Chapter 1 гипотезаи таҷрибавӣ санҷида намешавад. Боб:
- таснифоти институтсионалии андозро муқоиса мекунад,
- таърифҳои ҳуқуқӣ ва иқтисодии андози мустақим/ғайримустақимро ҷудо мекунад,
- фарқи statutory incidence ва economic incidence-ро шарҳ медиҳад,
- мушкилоти тасниф дар ҳуқуқи байналмилалии андоз ва савдоро нишон медиҳад,
- нақшҳои пурракунандаи андозҳои мустақим ва ғайримустақимро дар таркиби андоз муҳокима мекунад,
- функсияҳои гуногуни сиёсати андозҳои ғайримустақими базаашон васеъ ва маҳдудро шарҳ медиҳад.
Натиҷаи асосии таснифоти байналмилалӣ
Категорияҳои андоз дар низомҳои OECD, 2008 SNA, 2010 ESA ва GFSM 2014 яксон нестанд. Аз ин рӯ дар муқоисаҳои байни кишварҳо оид ба “андози ғайримустақим” аввал бояд санҷид, ки кадом таснифи институтсионалӣ истифода шудааст.
Огоҳии асосии манбаъ ин аст, ки истилоҳи “андози ғайримустақим” худ аз худ метавонад ҳамчун категорияи маълумоти оморӣ боэътимод набошад.
Натиҷаи мафҳумӣ дар ҳуқуқи байналмилалӣ
Манбаъ шарҳ медиҳад, ки OECD Model Tax Convention доираи худро тавассути “income and capital taxes” муайян мекунад ва истилоҳи “direct taxes” азбаски ба қадри кофӣ дақиқ нест, ҳамчун воситаи умумии тасниф афзал дониста намешавад.
Дар низоми WTO Subsidies and Countervailing Measures низ ба ҷойи як таърифи умумии андози мустақим/ғайримустақим навъҳои муайяни андоз номбар мешаванд.
Дар ҳуқуқи EU бошад, фарқ бештар функсионалӣ аст. TFEU Моддаи 113 барои ҳамоҳангсозии turnover taxes, excise duties ва дигар шаклҳои indirect taxation асоси ҳуқуқӣ фароҳам меорад. EU VAT Directive Моддаи 401 бошад, барои андозҳои ба VAT монанд, ки метавонанд кори низоми умумии VAT-ро халалдор кунанд, аҳамият дорад.
Натиҷаҳои асосии манбаи дастрас
| Соҳа | Натиҷаи дастгиришаванда аз ҷониби манбаъ | Ҳудуди тафсир |
|---|---|---|
| Таъриф | Барои андози ғайримустақим як таърифи ягонаи универсалӣ вуҷуд надорад. | Равишҳои ҳуқуқӣ ва иқтисодӣ бояд ҷудо карда шаванд. |
| Бори андоз | Шахси дорои уҳдадории қонунӣ ва шахси бардорандаи бори иқтисодӣ метавонанд гуногун бошанд. | incidence-и воқеӣ ба чандирии бозор вобаста аст. |
| Объекти андоз | Андозҳои ғайримустақим ба амалиёт ва объект равона мешаванд. | Баъзе навъҳои андоз метавонанд хусусиятҳои омехта дошта бошанд. |
| Таркиби андоз | Андозҳои мустақим ва ғайримустақим метавонанд нақшҳои пурракунанда дошта бошанд. | Адолати тамоми низомро бо нигаристан ба як навъи андоз чен кардан мумкин нест. |
| Регрессивӣ | Андозҳои истеъмолии базаашон васеъ нисбат ба даромад метавонанд регрессивӣ бошанд. | Ченкунӣ нисбат ба хароҷот ва дигар трансфертҳо метавонанд натиҷаро тағйир диҳанд. |
| Сиёсати рафторӣ | Excise ва андозҳои экологӣ метавонанд функсияи Pigouvian дошта бошанд. | Ҳадафи ҳар андози махсус танҳо даромад нест. |
Маҳдудиятҳои манбаъ
- PDF-и боршуда тамоми китобро дар бар намегирад.
- Қисми 1.4-и Chapter 1 дар миёнаи ҷумла қатъ мешавад.
- Мазмуни 1.5 “Recent trends and developments in indirect taxation” дар намунаи манбаъ дида намешавад.
- Chapter 2–8-и китоб танҳо дар сатҳи феҳрист намоёнанд; мазмуни онҳо асоси илмии ин мақола нашудааст.
- Азбаски ин кор маълумоти таҷрибавӣ тавлид намекунад, p-арзиш, фосилаи эътимод ё баҳодиҳии таъсири сабабӣ мавҷуд нест.
- Азбаски таснифоти андоз вобаста ба кишвар ва чаҳорчӯбаи институтсионалӣ фарқ мекунанд, сохтани як таърифи ягонаи универсалӣ ба равиши манбаъ мухолиф аст.
Манбаъ чӣ мегӯяд?
Андозбандии ғайримустақим категорияи якандозае нест, ки танҳо бо нигоҳ кардан ба он ки андоз аз номи кӣ пардохт мешавад, фаҳмида шавад. Сохтори ҳуқуқӣ, амалиёти андозбандишаванда, уҳдадории қонунӣ, economic incidence, ҷои истеъмол ва функсияи сиёсати давлатӣ бояд якҷоя арзёбӣ шаванд.
Манбаъ чӣ намегӯяд?
Манбаъ нишон намедиҳад, ки низоми андози ғайримустақими кишвари муайян “беҳтарин” аст, VAT бояд бо ставкаи мушаххас татбиқ шавад ё андозҳои ғайримустақим аз андозҳои мустақим беҳтаранд. Қисми дастраси Chapter 1 чаҳорчӯбаи мафҳумӣ пешниҳод мекунад; он машварати андозии махсуси кишварӣ ё тавсияи ставка нест.
Ёддошт оид ба Манбаъ ва Усул
Асари аслӣ: Fundamentals of Indirect Taxation
Боби манбаъ: Chapter 1: Introducing Indirect Tax
Муаллифон: Pasquale Pistone; João Félix Pinto Nogueira; Fabiola Annacondia; Craig West; Alessandro Turina; Pedro Schoueri; Ivan Lazarov; Sergio Messina; Sam van der Vlugt.
Масъули тарҳи аввалини Chapter 1: Craig West.
Ношир: IBFD.
Силсила: Fundamentals of Taxation Series, Volume 4.
Санаи нашр: Феврал 2026.
DOI-и китоб: 10.59403/348gxzv
Chapter 1 DOI: 10.59403/348gxzv001
ISBN: 9789465290157 (print); 9789465290171 (PDF); 9789465290164 (ePub).
Ҳаҷми пурраи китоб: 342 саҳифа.
Манбаи боршуда: IBFD sample excerpt-и 36 саҳифа. Китоби пурра нест.
Баррасии ҳамтоён: Дар манбаъ гуфта мешавад, ки manuskript-и пурра аз ҷониби се мутахассиси мустақили байналмилалии академӣ аз раванди external peer review гузашта, пас аз арзёбиҳои мусбат барои нашр қабул шудааст.
Литсензия/ҳуқуқи муаллиф: © 2025 IBFD. All rights reserved. Литсензияи кушодаи Creative Commons вуҷуд надорад. Матн ва тасвирҳои манбаъ бидуни иҷозат ҳамчун маводи қобили бознашр қабул нашудаанд.
Усул: Таҳлили муқоисавӣ ва консептуалии ҳуқуқи андоз/сиёсати андоз. Таснифоти OECD, IMF, UN ва EU бо мафҳумҳои гуногуни ҳуқуқӣ ва иқтисодии андоз муқоиса мешаванд.
Маҳдудияти асосии манбаъ: PDF-и боршуда дар оғози қисми 1.4-и Chapter 1 ба охир мерасад. Идомаи 1.4 ва матни 1.5 дастрас нест. Verianla ин бахшҳои нонамоёнро бо донишҳои умумӣ пур накардааст.
Усули мундариҷаи Verianla: Ин матни Тоҷикӣ тарҷумаи ҷумла ба ҷумлаи китоб ё Chapter 1 нест. Мафҳумҳо, мантиқи тасниф, фарқи incidence-и ҳуқуқӣ ва иқтисодӣ, таркиби андозҳои мустақим/ғайримустақим, баҳси регрессивӣ ва функсияи Pigouvian дар манбаи дастрас нигоҳ дошта шуда, матни мустақили илмӣ-ҳуқуқии фаҳмо ба забони Тоҷикӣ таҳия шудааст. Ставка, натиҷаи кишварӣ ё тавсияи сиёсие, ки дар манбаъ нест, илова нашудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд