


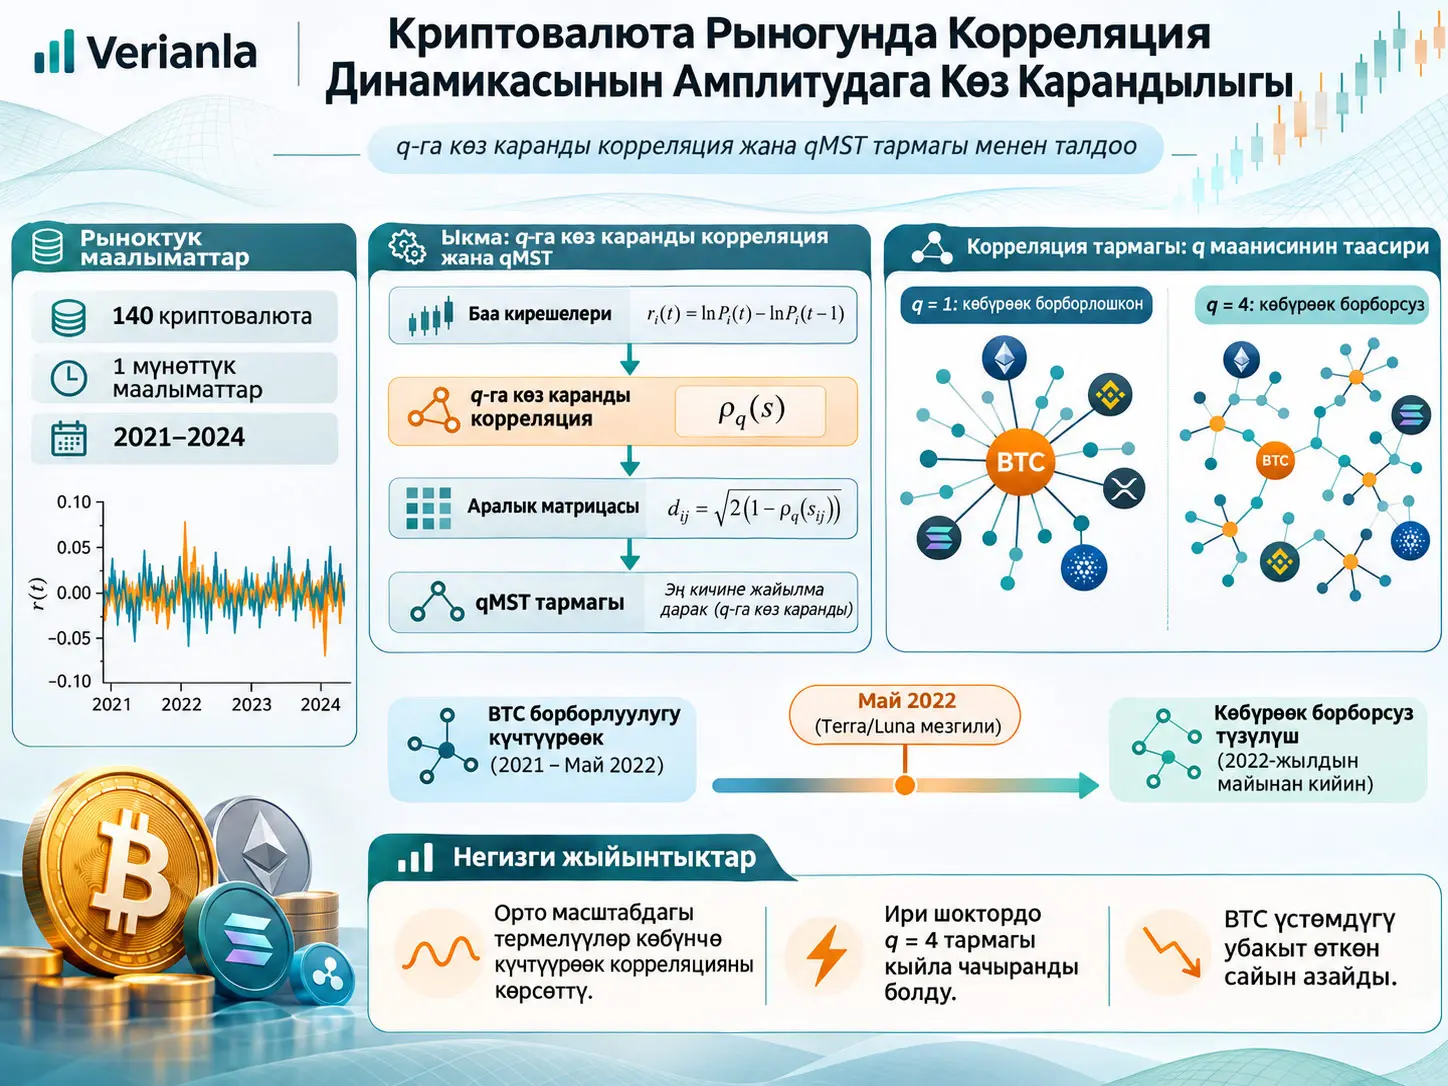
q-га көз каранды detrended minimum spanning tree (q-dependent detrended minimum spanning tree, qMST), стационардуу эмес көп өзгөрмөлүү убакыт катарларындагы кайчылаш корреляцияларды термелүүнүн амплитудасына жараша тандап изилдөө үчүн q-га көз каранды detrended cross-correlation коэффициентинен алынган аралыктарды колдонгон minimum spanning tree тармагы. Изилдөө Binance платформасында USDT менен соодаланган 140 криптовалютанын 1 мүнөттүк курс маалыматтарын колдонуп, криптовалюта рыногунун корреляциялык түзүмү убакыттын өтүшү менен жана каралып жаткан термелүүнүн чоңдугуна жараша кандай өзгөрөрүн изилдейт.
Маалыматтар 1-январь 2021-жылдан 30-сентябрь 2024-жылга чейинки мезгилди камтыйт. Баалар логарифмдик кирешелерге айландырылып, кайчылаш корреляция түзүмү 7 күндүк, башкача айтканда 10.080 байкоону камтыган жылма терезелерде жана күн сайын 1.440 байкоого жылдыруу менен эсептелген. Эмпирикалык салыштыруунун негизги эки абалы q=1 жана q=4. q=1 абалында термелүүлөргө кошумча салыштырмалуу амплитудалык күчөтүү колдонулбайт жана орточо/орто чоңдуктагы термелүүлөр аныктоочу роль ойнойт, ал эми q=4 чоң термелүүлөрдүн салымын салыштырмалуу күчөтөт.
Негизги жыйынтык — криптовалюта рыногунун qMST түзүмү убакыттын өтүшү менен олуттуу өзгөрөт. 2021-жылдан 2022-жылдын жазына чейин q=1 тармагында Bitcoin (BTC) көпчүлүк терезелерде күчтүү борбордук түйүн болуп көрүнсө, 2022-жылдын май айынан тартып тармак көбүрөөк борборсуз болуп, ADA, DOT, ETH, LINK, MANA, SAND жана VET сыяктуу ар кандай активдер ар башка мезгилдерде жогорку байланыштуу түйүндөргө айланган. Мисалы, 25-апрель 2022 терезесинде BTCнин түйүн даражасы k=112 болсо, 18-май 2022 мисалында эң жогорку даража ONT үчүн k=33 деп берилген.
Изилдөөнүн экинчи маанилүү жыйынтыгы — корреляциялык түзүм термелүүнүн амплитудасына көз каранды. Каралган мезгилдин көпчүлүгүндө q=1 менен баса белгиленген орточо/орто чоңдуктагы кыймылдардын ортосундагы кайчылаш корреляциялар q=4 менен баса белгиленген чоң кыймылдардын ортосундагы корреляциялардан күчтүүрөөк. Бирок ири рыноктук кыйроолор болгон айрым терезелерде q=4 корреляциялары кескин күчөп, q=4 qMST түзүмү толук борборсуз формага жакындаган. Бул байланыш бааны божомолдоо модели же далилденген инвестициялык стратегия эмес; изилдөө тарыхый маалыматтардагы корреляцияны жана тармактык түзүмдү талдайт.
Изилдөөнүн негизги маселеси
Финансы рыноктору көптөгөн активдердин бир убактагы кыймылдарынан турган татаал системалар. Ар бир криптовалюта өзүнчө убакыт катарына ээ болгону менен, баа кыймылдары бири-биринен толук көз карандысыз эмес. Бир эле рыноктук шок, ликвиддүүлүк шарты, инвесторлордун жүрүм-туруму же жалпы рынок кыймылы бир нече активдин бир убакта кыймылдашына алып келиши мүмкүн.
Стандарттык корреляциялык талдоо көбүнчө бардык термелүүлөрдү бирдей баалайт. Бирок кичине, орто жана чоң баа кыймылдарынын рынок ичиндеги байланыш түзүмү бирдей болушу шарт эмес. Бул изилдөөнүн негизги суроосу дал ушул жерден чыгат: Криптовалюта рыногунун кайчылаш корреляция тармагы кайсы чоңдуктагы баа термелүүлөрүнө көңүл бурулганына жараша өзгөрөбү?
Изилдөө бул суроону чечүү үчүн detrended fluctuation/cross-correlation ыкмасын minimum spanning tree чыпкасы менен айкалыштырат. Ошентип, жалпы корреляция деңгээли гана эмес, ар башка термелүү амплитудалары түзгөн тармак топологиясы да салыштырылат.
q-га Көз Каранды Detrended Cross-Correlation Коэффициенти ρq(s) Деген Эмне?
q-га көз каранды detrended cross-correlation коэффициенти \(\rho_q(s)\) — эки убакыт катарынын ортосундагы detrended кайчылаш корреляцияны белгилүү \(s\) убакыт масштабы үчүн өлчөп, \(q\) параметри аркылуу ар башка амплитудадагы жергиликтүү термелүүлөрдүн салыштырмалуу салымын өзгөртө алган корреляциялык өлчөм; q=2 тең салмакталган стандарттык абалга туура келет, ал эми изилдөөнүн эмпирикалык талдоосунда q=1 жана q=4 салыштырылган.
Detrending эмне үчүн керек?
Баалардын жана финансылык көрсөткүчтөрдүн убакыт катарлары көп учурда стационардуу эмес. Узак мөөнөттүү багыттар, жергиликтүү тренддер же ар башка мезгилдерде өзгөргөн орточо жүрүм-турум классикалык Pearson корреляциясын чечмелөөнү кыйындатышы мүмкүн. Detrended ыкма адегенде жергиликтүү тренддерди алып салууга, андан кийин трендден тазаланган термелүүлөрдүн биргелешкен кыймылын өлчөөгө аракет кылат.
Теңдеме 1: Интегралданган профилдер
Булак бир убактагы эки убакыт катарын:
\[ U=\{u(i)\}_{i=1}^{T}, \qquad V=\{v(i)\}_{i=1}^{T} \]
деп аныктайт. Биринчи кадамда ар бир катар кумулятивдик профилге айландырылат:
\[ \widetilde{u}(i)=\sum_{j=1}^{i}u(j), \qquad \widetilde{v}(i)=\sum_{j=1}^{i}v(j). \tag{1} \]
Формула эмнени эсептейт? Ар бир \(i\) чекитине чейинки кумулятивдик сумманы түзөт. Бул профилдер кийинки жергиликтүү detrending операциясынын кириши болуп саналат.
Өзгөрмөлөр: \(T\) — убакыт катарынын узундугу, \(i\) — убакыт индекси, \(u(j)\) жана \(v(j)\) — баштапкы байкоолор.
Бирдик: Жалпы ыкма боюнча бирдик колдонулган байкалма чоңдуктун бирдигине көз каранды. Изилдөөнүн криптовалюта колдонмосунда кийинки талдоо логарифмдик кирешелер боюнча жүргүзүлөт; логарифмдик кирешелер өлчөмсүз.
Теңдеме 2: Жергиликтүү трендди алып салуу
Профилдер \(s\) узундуктагы сегменттерге бөлүнөт. Маалымат жоготууну азайтуу үчүн сегменттөө катарлардын башынан да, аягынан да жүргүзүлүп, жалпысынан \(2M_s\) сегмент алынат.
Ар бир сегменттен \(m\)-даражадагы полиномдук тренд алынып салынат:
\[ x(\nu s+k) = \widetilde{u}(\nu s+k) - P_{X,\nu}^{(m)}(k), \]
\[ y(\nu s+k) = \widetilde{v}(\nu s+k) - P_{Y,\nu}^{(m)}(k), \tag{2} \]
мында:
- \(k=1,\ldots,s\),
- \(\nu=0,\ldots,2M_s-1\),
- \(P_{X,\nu}^{(m)}\) жана \(P_{Y,\nu}^{(m)}\) — тиешелүү сегментте бааланган \(m\)-даражадагы полиномдук тренддер.
Бул операцияда \(x\) жана \(y\) жергиликтүү трендден тазаланган термелүүлөр болуп саналат. Демек, кийинки корреляция эсептөөсү чийки баа трендин эмес, тренддин айланасындагы өзгөрүүлөрдү баалоону көздөйт.
Теңдеме 3: Сегмент ичиндеги ковариация жана дисперсиялар
\[ f_{XY}^{2}(s,\nu) = \frac{1}{s} \sum_{k=1}^{s} x(\nu s+k)y(\nu s+k), \]
\[ f_{XX}^{2}(s,\nu) = \frac{1}{s} \sum_{k=1}^{s} x^{2}(\nu s+k), \]
\[ f_{YY}^{2}(s,\nu) = \frac{1}{s} \sum_{k=1}^{s} y^{2}(\nu s+k). \tag{3} \]
\(f_{XY}^{2}\) эки detrended катардын сегмент ичиндеги биргелешкен өзгөрүшүн; \(f_{XX}^{2}\) жана \(f_{YY}^{2}\) болсо ар биринин жергиликтүү термелүү чоңдуктарын көрсөтөт.
Бул жердеги \(s\) — каралып жаткан убакыт масштабы. Изилдөөнүн негизги эмпирикалык колдонмосунда \(s=10\) мүнөт пайдаланылган.
Теңдеме 4: q-тартиптеги термелүү функциялары
Сегменттердин салымы \(q\) аркылуу кайра салмакталат:
\[ F_{XY}^{q}(s) = \left\{ \frac{1}{2M_s} \sum_{\nu=0}^{2M_s-1} \operatorname{sign} \left[f_{XY}^{2}(s,\nu)\right] \left|f_{XY}^{2}(s,\nu)\right|^{q/2} \right\}^{1/q}, \]
\[ F_{XX}^{q}(s) = \left\{ \frac{1}{2M_s} \sum_{\nu=0}^{2M_s-1} \left[f_{XX}^{2}(s,\nu)\right]^{q/2} \right\}^{1/q}, \]
\[ F_{YY}^{q}(s) = \left\{ \frac{1}{2M_s} \sum_{\nu=0}^{2M_s-1} \left[f_{YY}^{2}(s,\nu)\right]^{q/2} \right\}^{1/q}. \tag{4} \]
Биринчи туюнтмада колдонулган \(\operatorname{sign}\) функциясы кайчылаш ковариация терс болгондо белги тууралуу маалыматты сактоого жана термелүү функциясынын ар башка \(q\) маанилеринде чыныгы мааниге ээ болуп калышына жардам берет.
q параметринин негизги ролу: \(q\) чоңойгон сайын сегмент ичиндеги чоң термелүүлөрдүн салыштырмалуу таасири күчөйт. Ошондуктан q=4 чоң кыймылдарга q=1ге караганда кыйла көбүрөөк салмак берет.
Теңдеме 5: Бир өзгөрмөлүү масштабдоо
Фракталдык убакыт катарлары үчүн:
\[ F_{XX}^{q}(s)\sim s^{h_X(q)}, \qquad F_{YY}^{q}(s)\sim s^{h_Y(q)}. \tag{5} \]
\(h_X(q)\) жана \(h_Y(q)\) — жалпыланган Hurst көрсөткүчтөрү. q=2 үчүн алар классикалык Hurst көрсөткүчү менен байланыштуу.
Булактын аныктамасына ылайык, \(h(q)\) туруктуу болсо монофракталдык масштабдоо; \(q\) көбөйгөн сайын системалуу өзгөрсө мультифракталдык масштабдоо болот.
Теңдеме 6: Эки өзгөрмөлүү кайчылаш масштабдоо
\[ F_{XY}^{q}(s) \sim s^{\lambda_{XY}(q)}. \tag{6} \]
\(\lambda_{XY}(q)\) эки катардын ортосундагы кайчылаш корреляциялардын масштабдык жүрүм-турумун мүнөздөйт. \(\lambda_{XY}(q)\) q-га көз каранды эмес болсо монофракталдык кайчылаш корреляция, q-га көз каранды болсо мультифракталдык кайчылаш корреляция жүрүм-туруму бар.
Теңдеме 7: q-га көз каранды detrended cross-correlation коэффициенти
\[ \rho_q(s) = \frac{ F_{XY}^{q}(s) }{ \sqrt{ F_{XX}^{q}(s) F_{YY}^{q}(s) } }. \tag{7} \]
Бул изилдөө үчүн борбордук теңдеме ушул.
Формула эмнени эсептейт? Белгилүү \(s\) убакыт масштабы жана \(q\) амплитудалык салмактоосу шартында эки detrended убакыт катарынын нормалдаштырылган кайчылаш корреляциясын эсептейт.
q≥0 үчүн:
\[ -1\leq \rho_q(s)\leq 1. \]
Булак q<0 абалында бул чек сакталбай калышы мүмкүн экенин белгилеп, учурдагы талдоону q≥0 менен чектейт.
\(\rho_q(s)\), \(X\leftrightarrow Y\) алмашуусунда симметриялуу. Мындан тышкары булак коэффициентти колдонуу үчүн термелүү функциялары сөзсүз идеалдуу power-law scaling көрсөтүшү керек эмес экенин белгилейт.
qMST Деген Эмне жана q Мааниси Тармактын Түзүмүн Кантип Өзгөртөт?
qMST — ар бир криптовалюта жубунун \(\rho_q(s)\) маанисин аралыкка айландыргандан кийин жалпы кыр салмагын минималдаштырган \(N-1\) байланышты тандаган minimum spanning tree; изилдөөдө q=1 орточо/орто чоңдуктагы термелүүлөрдү, q=4 болсо чоң термелүүлөрдү күчтүүрөөк чагылдыргандыктан, бир эле рынок ар башка амплитуда деңгээлдеринде ар башка тармак топологияларын көрсөтөт.
Толук корреляция матрицасы
N даана бир убактагы убакыт катары болгондо ар бир \(q,s\) айкалышы үчүн:
\[ \frac{N(N-1)}{2} \]
ар башка жуптун \(\rho_q(s)\) мааниси эсептелет.
Изилдөөдө \(N=140\) болгондуктан, ар бир терезе жана ар бир \(q,s\) айкалышы үчүн теориялык түрдө:
\[ \frac{140\times139}{2}=9730 \]
өзгөчө криптовалюта жубу бар. Бул сан булак берген жалпы \(N(N-1)/2\) байланышынын \(N=140\) үчүн түз математикалык колдонулушу; жаңы эксперименттик жыйынтык эмес.
Бул маанилер:
\[ C_{ij}(q,s)\equiv\rho_{q}^{ij}(s) \]
элементтери бар \(N\times N\) өлчөмүндөгү q-га көз каранды detrended cross-correlation матрицасы \(C(q,s)\) ичинде уюштурулат.
Теңдеме 8: Корреляция матрицасынын спектралдык ажыратылышы
\[ C(q,s)v_i(q,s) = \lambda_i(q,s)v_i(q,s). \tag{8} \]
Мында:
- \(\lambda_i\) — корреляция матрицасынын өздүк мааниси.
- \(v_i\) — тиешелүү өздүк вектор.
- \(\lambda_1\) — эң чоң өздүк маани.
Изилдөөдө \(\lambda_1\) жалпы рыноктук биргелешкен кыймылдын маанилүү көрсөткүчү катары колдонулат. Чоң \(\lambda_1\) көптөгөн активдер жалпы рынок компонентине күчтүүрөөк катышып жатканын көрсөтөт.
Теңдеме 9: Корреляцияны аралыкка айландыруу
Корреляция коэффициенти түздөн-түз метрика эмес; үч бурчтук теңсиздигин аткарбайт. Ошондуктан булак корреляцияны төмөнкү аралыкка айлантат:
\[ D_{ij}(q,s) = \sqrt{ 2\left[1-C_{ij}(q,s)\right] }. \tag{9} \]
Булакта \(q\geq1\) болгон учурда бул аралык керектүү үч бурчтук теңсиздиги шартын аткарары белгиленет.
Математикалык жүрүм-турум: \(C_{ij}\) чоңойгон сайын \(D_{ij}\) кичирейет. Башкача айтканда, күчтүүрөөк оң корреляциясы бар эки криптовалюта qMST үстүндө бири-бирине “жакыныраак” деп эсептелет.
Мисалы, \(C_{ij}=1\) болсо:
\[ D_{ij}=0. \]
Бул Теңдеме 9дун математикалык чектик абалы гана; булак маалымат топтомундагы конкреттүү эки актив үчүн өлчөнгөн жаңы жыйынтык эмес.
Minimum spanning tree кантип тандалат?
Аралык матрицасы алынгандан кийин Prim же Kruskal алгоритми колдонулат. \(N\) түйүндүү minimum spanning tree так:
\[ E=N-1 \]
кырды камтыйт. Демек, 140 түйүндүү qMSTде 139 кыр бар.
Булак Prim алгоритминин тыгыз тармактарда \(O(E+N\log N)\), Kruskal алгоритминин болсо \(O(E\log N)\) татаалдыгына ээ экенин жана MST финансылык корреляция тармактарында өтө чоң толук тармактарды окууга ыңгайлуу кылуу үчүн кеңири колдонуларын түшүндүрөт.
q=1, q=2 жана q=4 бир эле нерсе эмес
| q мааниси | Булакта берилген ролу | Бул изилдөөдөгү колдонулушу |
|---|---|---|
| q=1 | Термелүүлөргө кошумча салыштырмалуу күчөтүү колдонулбайт; орточо/орто чоңдуктагы кыймылдардын ролу айкын. | Эмпирикалык qMST салыштыруусунун негизги төмөн-q абалы. |
| q=2 | Термелүүлөр тең салмакталган стандарттык абал; \(\rho_q\) detrended cross-correlation ыкмасынын стандарттык өзгөчө абалы менен байланыштуу. | Негизги q=1/q=4 графиктерин салыштыруучу параметр эмес. |
| q=4 | Чоң термелүүлөрдүн кичине термелүүлөргө салыштырмалуу салымы күчөтүлөт. | Чоң баа кыймылдарына сезимтал qMST түзүмүн изилдөө үчүн колдонулат. |
Булак q>4 үчүн жогорку тартиптеги моменттер чоң финансылык кирешелердин болжолдуу inverse-cubic tail жүрүм-турумунан улам жакындашпай калуу тобокелдигин алып келиши мүмкүн экенин белгилейт. Ошондуктан q=4 учурдагы колдонмодо чоң термелүүлөрдү күчөтүүчү жогорку өкүлчүлүк чекити катары тандалган.
Криптовалюта маалыматтары кантип даярдалган?
Маалымат топтому Binance платформасында USDT менен көрсөтүлгөн, соода көлөмү жогору 140 криптовалюта курсунан турат. Stablecoin'дер USDTге салыштырмалуу өтө төмөн волатилдүүлүк көрсөткөндүктөн талдоодон чыгарылган.
Ар бир баа катары 1 мүнөттүк жыштыкта үлгүлөнгөн. Баа \(p_i(t_m)\), логарифмдик кирешеге:
\[ R_i(t_m) = \ln p_i(t_{m+1}) - \ln p_i(t_m) \]
түрүндө айландырылган.
Логарифмдик киреше катыш формасында болгондуктан өлчөмсүз. Оң маани бир мүнөттүк баа өсүшүн, терс маани баа төмөндөшүн билдирет; бирок чоңдук түздөн-түз пайыздык өзгөрүү эмес.
| Элемент | Булакта колдонулган маани |
|---|---|
| Активдердин саны | 140 |
| Котировка | USDT |
| Биржа | Binance |
| Так маалымат мезгили | 1-январь 2021 – 30-сентябрь 2024 |
| Үлгүлөө | 1 мүнөт |
| Жылма терезе | 7 күн = 10.080 маалымат чекити |
| Терезе кадамы | 1 күн = 1.440 маалымат чекити |
| Негизги убакыт масштабы | s = 10 мүнөт |
| Эмпирикалык q маанилери | q=1 жана q=4 |
| Жалпы жылма терезе саны | K=1357 |
| Чыгарылган топ | Stablecoin'дер |
Кайсы тармак жана спектралдык метрикалар эсептелди?
Ар бир жылма терезеде qMST жана корреляция матрицасынан бир нече толуктоочу өзгөчөлүк алынган.
Түйүн даражасы \(k_j\): Криптовалюта түйүнүнө түз туташкан MST кырларынын саны. Чоң даража тиешелүү актив qMST ичинде hub позициясында экенин көрсөтөт.
Максималдуу даража \(k_{\max}\): Бир терезедеги эң жогорку түйүн даражасы. Өтө чоң \(k_{\max}\) жылдыз сымал борборлошкон түзүмгө туура келет.
Орточо жол узундугу:
\[ \langle L\rangle = \frac{1}{N(N-1)} \sum_{i=1}^{N} \sum_{j=i+1}^{N} L_{ij}, \]
мында \(L_{ij}\) — i жана j түйүндөрүнүн ортосундагы дарак жолунун узундугу. Булакта борборлошкон түзүм кичирээк, чачыранды түзүм чоңураак \(\langle L\rangle\) менен байланышкан.
Эң чоң өздүк маани \(\lambda_1\): Рыноктун жалпы корреляция компонентин, башкача айтканда “market factor” салымын көзөмөлдөө үчүн колдонулат.
Биринчи өздүк вектордун квадраттык компоненттери \(v_{1,j}^{2}\): Белгилүү криптовалюталардын эң чоң өздүк маани менен байланышкан жалпы рынок режимине салымын көрсөтөт.
Shannon энтропиясы:
\[ H(v_1^2) = - \sum_{j=1}^{N} v_{1,j}^{2} \ln v_{1,j}^{2}. \]
Жогорку энтропия биринчи өздүк вектор компоненттеринин бирдейирээк бөлүштүрүлүшүнө; төмөн энтропия болсо салымдын азыраак сандагы активдерде топтолушуна туура келет.
Рынок Факторун Чыпкалоо Эмне Үчүн Жасалган?
Рынок факторун чыпкалоо эң чоң өздүк маани \(\lambda_1\) менен көрсөтүлгөн жалпы рыноктук кыймыл компонентин регрессия аркылуу чыгарып, жалпы рынок багытынын астында жашырын калышы мүмкүн болгон калдык жана активге көбүрөөк таандык кайчылаш корреляция түзүмүн изилдөө үчүн колдонулган.
Теңдеме 12: Market factor регрессиясы
Булак ар бир криптовалюта үчүн:
\[ c_{\Delta t}^{(i)}(k) = a^{(i)} + b^{(i)}Z_1(k) + \epsilon^{(i)}(k), \]
жана рынок фактору үчүн:
\[ Z_1(k) = \sum_{m=1}^{N} v_{1m} c_{\Delta t}^{(m)}(k) \tag{12} \]
туюнтмаларын колдонот.
\(Z_1(k)\) эң чоң өздүк маани \(\lambda_1\) менен байланышкан жалпы дисперсия салымын көрсөтөт. Регрессиянын калдык катарлары \(\epsilon^{(i)}(k)\) колдонулуп жаңы чыпкаланган корреляция матрицасы \(C'\) түзүлөт.
Чыпкаланган матрица кайрадан:
\[ C'v'_i = \lambda'_i v'_i \]
өздүк маани маселеси менен талданат.
Бул жерде жасалган операция BTC, ETH же башка криптовалютаны маалымат топтомунан өчүрүү эмес. Чыпкаланган нерсе — эң чоң жалпы рынок режиминин дисперсия салымы.
Граф түзүмдөрүнүн ортосундагы аралык кантип өлчөнгөн?
q=1 жана q=4 qMST тармактары бири-биринен качан эң көп айырмаланарын сандык өлчөө үчүн булак эки graph-distance метрикасын колдонот:
\[ d_{rp1} \left[ A(q=1,s=10,t), A(q=4,s=10,t) \right], \tag{10} \]
\[ d_{DC0} \left[ A(q=1,s=10,t), A(q=4,s=10,t) \right]. \tag{11} \]
\(d_{rp1}\) — resistance perturbation distance; \(d_{DC0}\) — DeltaCon0 graph distance. \(A\) — тиешелүү qMSTнин adjacency matrixи.
Бул эки маани чоңойгон сайын q=1 жана q=4 тармактарынын топологиялык түзүмдөрү көбүрөөк айырмаланганы түшүнүлөт. Булакта бул аралыктардын эң чоң секириктери көптөгөн криптовалюталар бир нече мүнөт ичинде бирге кескин түшкөн айрым рынок окуялары менен бир терезелерде байкалган.
Теңдеме 13: Тармак жана спектралдык метрикалардын узак аралыктагы автокорреляциясы
Изилдөө жылма терезелерден турган \(x(k)\) метрика катарларынын убакыт ичинде туруктуулугун төмөнкү автокорреляция функциясы менен изилдейт:
\[ A(x,\Delta k) = \frac{ \frac{1}{K} \sum_{k=1}^{K} \left[x(k)-\langle x(k)\rangle_i\right] \left[x(k+\Delta k)-\langle x(k)\rangle_k\right] }{ \sigma_x^2 }. \tag{13} \]
Мында \(\sigma_x\) — \(x(k)\) катарынын бааланган стандарттык четтөөсү; \(\langle\cdot\rangle\) — булак түшүндүрмөсүндөгү бааланган орточо; \(\Delta k\) — жылма терезе бирдигиндеги кечигүү.
Эскертүү: Теңдеме 13тө орточо белгилердин төмөнкү индекстери булакта ушул түрдө басылган, бирок индекстердин өзүнчө математикалык ролдору боюнча кошумча аныктама берилген эмес. Verianla бул жазылышты үнсүз кайра аныктабайт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
2022-жылдын май айында тармак түзүмүндө эмне өзгөрдү?
q=1 жана s=10 мүнөт үчүн 2021-жылдан 2022-жылдын жазына чейинки qMST түзүмү күчтүү борборлошкон. BTC көпчүлүк жылма терезелерде эң жогорку даражага ээ түйүн болгон.
Булакта берилген эки мисал:
| Жылма терезенин аягы | Эң жогорку даражалуу түйүн | Түйүн даражасы | Булактын түшүндүрмөсү |
|---|---|---|---|
| 25-апрель 2022 | BTC | k=112 | Күчтүү борборлошкон түзүм |
| 18-май 2022 | ONT | k=33 | Көбүрөөк борборсуз түзүмгө өтүү |
2022-жылдын майынан кийин \(\langle L\rangle\) көбүнчө 3төн жогору болуп, максималдуу түйүн даражасы 90дон ашкан эмес. BTCнин туруктуу негизги hub позициясы жоголуп, ар башка мезгилдерде ADA, DOT, ETH, LINK, MANA, SAND жана VET сыяктуу активдер эң жогорку даражалуу түйүн болуп калган.
Terra/Luna кыйроосу менен байланышты кантип түшүндүрүү керек?
Булак qMST жана спектралдык мүнөздөмөлөрдөгү режим өзгөрүүсү 2022-жылдын апрелинин аягында байкала баштаганын жана 2022-жылдын майындагы Terra/Luna системасынын кыйроосу менен ылдамдаган криптовалюта рыногунун төмөндөшү менен байланыштуу болушу мүмкүн экенин белгилейт.
Бул билдирүү себептүүлүктүн далили эмес. Изилдөө “Terra/Luna окуясы qMST борборсузданышына мынча өлчөмдө себеп болду” деген түрдө көзөмөлдөнгөн себептик таасир баалоосун жүргүзбөйт. Байкалган убакыт дал келүүсү жана рынок кыймылы байланыш катары талкууланат.
q=1 жана q=4 тармактары кандай айырмаланды?
q=4 менен чоң термелүүлөрдүн таасири күчөтүлгөндө:
- эң жогорку түйүн даражасы көпчүлүк мезгилде q=1ден төмөн,
- орточо жол узундугу көпчүлүк мезгилде чоңураак,
- эң жогорку даражалуу түйүн тез-тез алмашат,
- тармак топологиясы азыраак туруктуу жана көбүрөөк борборсуз көрүнөт,
- эң чоң өздүк маани \(\lambda_1\) көпчүлүк терезеде q=1ден кичирээк.
| Өзгөчөлүк | q=1 | q=4 |
|---|---|---|
| Баса белгиленген термелүү | Орточо/орто амплитудалуу кыймылдар | Чоң кыймылдар |
| Кайчылаш корреляция | Көпчүлүк мезгилде күчтүүрөөк | Көпчүлүк мезгилде алсызыраак |
| Максималдуу түйүн даражасы | Адатта жогорураак | Адатта төмөнүрөөк |
| Орточо жол узундугу | Адатта кыскараак | Адатта узунураак |
| Тармак түзүмү | Көбүрөөк борборлошкон | Көбүрөөк борборсуз |
| Hub туруктуулугу | Туруктуураак | Тез-тез өзгөрөт |
Рынок кыйроолорунда q=4 жүрүм-туруму эмне үчүн тескери өзгөрүшү мүмкүн?
Жалпы тенденция чоң кыймылдардын q=4 шартында алсызыраак корреляция көрсөтүшү болгону менен, булак айрым маанилүү өзгөчө учурларды тапкан.
Көптөгөн криптовалюталар бир нече мүнөт ичинде бир багытта кескин түшкөн crash терезелеринде чоң кыймылдардын өздөрү күчтүү синхрондошкон. Мындай мезгилдерде:
- q=4 үчүн \(\lambda_1\) q=1ден жогору чыга алган,
- биринчи өздүк вектор компоненттери бир тектүүрөөк болгон,
- Shannon энтропиясы өскөн,
- q=4 qMST толук борборсуз түзүмгө жакындаган,
- айрым терезелерде \(\langle L\rangle>10\) байкалган,
- q=1 менен q=4 ортосундагы graph-distance метрикалары эң чоң маанилерине жакындаган.
Бул жердеги сыртынан парадоксалдуу көрүнгөн абал маанилүү. Өтө күчтүү жалпы рынок кыймылы дайыма жылдыз түрүндөгү бир борбордук hub түзбөйт. Бардык активдер бири-бирине окшош деңгээлде күчтүү байланышканда бир активдин башкалардан кыйла артыкчылыктуу борбор болушу шарт эмес; MST байланыштары бир тектүүрөөк бөлүштүрүлүшү мүмкүн.
2023–2024 мезгилиндеги айырма
Булак q=1 жана q=4 qMST түзүмдөрүнүн ортосундагы эң чоң айырмачылыктардын маанилүү бөлүгү 2023-жылдын ортосунан 2024-жылдын ортосуна чейин байкалганын жана муну ошол мезгилдеги рыноктун туруксузураак түзүмүнүн көрсөткүчү катары чечмелегенин белгилейт.
2024-жылдын февраль–август мезгилинде SAND көптөгөн жылма терезелерде эң жогорку даражалуу түйүн болуп, айрым терезелерде:
\[ k=90 \]
маанисине жеткен. Ошол эле учурда булак SANDдын бул даражасы BTCнин 2021–2022 мезгилиндеги эң жогорку борборлошуу деңгээлине жетпегенин баса белгилейт.
Рынок фактору чыгарылганда эмне өзгөрдү?
\(\lambda_1\) менен байланышкан жалпы рынок фактору чыпкаланганда:
- чыпкаланган корреляция матрицасынын эң чоң өздүк мааниси \(\lambda'_1\) бардык терезелерде төмөнүрөөк болгон,
- максималдуу түйүн даражасы олуттуу азайган,
- орточо жол узундугу көпчүлүк терезелерде көбөйүп, qMST жалпысынан көбүрөөк борборсуз болгон,
- q=1 жана q=4 тармактарынын graph-distance маанилери кичирейген,
- SANDдын 2024-жылдагы үстөм hub көрүнүшү жоголгон.
Бул акыркы пункт өзгөчө маанилүү: булак SANDдын 2024-жылы жогорку байланыштуу көрүнүшү олуттуу деңгээлде жалпы рынок фактору менен байланышкан деп чечмелейт.
Тескерисинче, BTC жана ETHнин маанилүү тармактык ролдору рынок фактору чыгарылгандан кийин да көрүнүп турган. Авторлор муну BTC жана ETHнин рынок корреляция түзүмүндөгү ролдору туруктуураак экенин көрсөткөн жыйынтык катары чечмелешет.
Спектралдык жана тармактык метрикалар бири-бири менен кандай байланышкан?
Булак 1357 жылма терезе боюнча алынган метрика катарларынын өз ара Pearson корреляцияларын эсептеген.
Эң күчтүү байланыштар эки негизги топтун ичинде көрүнөт:
- Спектралдык топ: \(\lambda_1\), максималдуу өздүк вектор компоненти жана Shannon энтропиясы.
- Тармак тобу: \(\langle L\rangle\) жана \(k_{\max}\).
Бул топ ичиндеги байланыштар q=1, башкача айтканда орто/орточо амплитудалуу кыймылдарда q=4кө караганда күчтүүрөөк. Рынок фактору чыгарылганда корреляциялар жалпысынан алсырайт.
Бирок q=4 үчүн, өзгөчө crash терезелеринде спектралдык жана тармактык метрикалардын ортосунда да байкаларлык байланыштар пайда болгон. Булак берген эң жогорку топтор аралык мисал:
\[ \rho\left(\langle L\rangle,\lambda_1\right)\approx0.6 \]
деңгээлинде.
Бул маани тиешелүү талдоо контекстиндеги метрикалар аралык корреляция гана; \(\lambda_1\)деги өзгөрүү \(\langle L\rangle\)ни себептик түрдө пайда кыларын далилдебейт.
Узак аралыктагы автокорреляция эмнени көрсөттү?
7 күндүк жылма терезелер күнүмдүк кадамдар менен жылдырылгандыктан, удаалаш алты күнгө чейинки терезелер табигый түрдө маалымат бөлүшөт. Ошондуктан \(\Delta k\leq6\) күндүк автокорреляциянын бир бөлүгү терезелердин overlapынан келип чыгышы мүмкүн.
Бирок изилдөө маанилүү туруктуулук мындан кыйла алыска созуларын билдирет.
Чыпкаланбаган \(C(q=1,s=10)\) үчүн болжол менен:
- спектралдык метрикаларда \(\Delta k\approx150\) күн,
- тармак метрикалары \(\langle L\rangle\) жана \(k_{\max}\) үчүн \(\Delta k\approx250\) күн
узундуктагы автокорреляция издери билдирилген.
q=4 абалында жана рынок фактору чыпкалангандан кийин бул аралык кыскараак болгону менен, булактын баалоосу боюнча дагы эле маанилүү.
Авторлор бул узак мөөнөттүү жүрүм-турумду финансылык рыноктордо белгилүү болгон волатилдүүлүк автокорреляциясынын power-law decay өзгөчөлүгү менен байланыштырат. Бул түшүндүрмө изилдөөнүн интерпретациясы; өзүнчө себептик эксперимент жүргүзүлгөн эмес.
Булактагы q=1 / q=2 туюнтма айырмасы
Ыкма жана негизги жыйынтык графиктери эмпирикалык салыштырууну так q=1 жана q=4 аркылуу жүргүзөт. Булак q=1 үчүн кошумча салыштырмалуу күчөтүү жок экенин жана орточо термелүүлөр эң маанилүү ролду ойной турганын белгилейт.
Ошого карабастан, жыйынтык бөлүмүндө мындай маанидеги сүйлөм бар: чоң кыймылдар q=4 менен күчөтүлгөндө тармак толук борборсуз болуп калса, “medium-size fluctuations with q=2” абалында түзүм көбүрөөк борборлошкон.
q=2 булактын ыкмасында тең салмакталган стандарттык абал катары аныкталган. Ошондуктан жыйынтык бөлүмүндөгү q=2 туюнтмасы негизги эмпирикалык q=1/q=4 салыштыруусу менен толук дал келбейт. Verianla бул туюнтманы автоматтык түрдө q=1ге өзгөртпөйт жана булак ичиндеги жазылыш айырмасын көрүнүктүү калтырат.
Изилдөөнүн портфель башкаруу жагынан мааниси
Авторлор qMST түзүмүнүн ар башка термелүү амплитудаларында ар башка тармактык байланыштарды көрсөтүшү келечекте портфель тандоодо колдонулушу мүмкүн экенин талкуулашат.
Булак сунуш кылган концептуалдык логика төмөнкүдөй:
- Орто масштабдагы термелүүлөрдө активдер аралык корреляция жогору болсо, системалык жалпы кыймыл күчтүүрөөк болушу мүмкүн жана көбүрөөк диверсификация талап кылынышы мүмкүн.
- Чоң термелүүлөр деңгээлинде көбүрөөк борборсуз тармактар сектор же кластерге тиешелүү байланыштарды даана көрсөтүшү мүмкүн.
- qMST борбордуулук жана байланыш маалыматы келечекте allocation, hedging же rebalancing чечимдерине көмөкчү сигнал катары изилдениши мүмкүн.
Бирок изилдөө портфель backtestин жүргүзбөйт. qMST негизиндеги кандайдыр бир инвестициялык стратегиянын кирешеси, Sharpe катышы, drawdown, транзакция чыгымы же чыныгы инвестициялык көрсөткүчү бул макалада өлчөнгөн эмес. Portfolio management бөлүмү методикалык мүмкүнчүлүк жана келечектеги изилдөө багыты болуп саналат.
Изилдөө колдогон жыйынтыктар
- 140 криптовалютанын detrended кайчылаш корреляция түзүмү 2021–2024 мезгилинде убакыт боюнча олуттуу өзгөргөн.
- q=1 qMST түзүмүндө BTC 2021-жылы жана 2022-жылдын жазында күчтүү борбордук роль ойногон.
- 2022-жылдын майынан кийин qMST жалпысынан көбүрөөк борборсуз болуп, эң жогорку даражалуу түйүн ар башка активдердин арасында алмашкан.
- Каралган терезелердин көпчүлүгүндө орто/орточо чоңдуктагы термелүүлөр чоң термелүүлөргө караганда күчтүүрөөк кайчылаш корреляция көрсөткөн.
- q=4 qMSTлер жалпысынан q=1 qMSTлерге караганда көбүрөөк борборсуз.
- Ири рыноктук кыйроолор маалында чоң кыймылдардын корреляциясы өзгөчө түрдө күчөп, q=4 тармагы толугу менен борборсуз болуп калышы мүмкүн болгон.
- Эң чоң жалпы рынок факторун чыгаруу корреляцияларды жана максималдуу qMST даражасын азайтып, түзүмдү көпчүлүк терезелерде көбүрөөк борборсуз кылган.
- SANDдын 2024-жылдагы hub көрүнүшү рынок фактору чыгарылганда жоголгон, ал эми BTC жана ETHнин ролдору туруктуураак көрүнгөн.
- Тармактык жана спектралдык өлчөмдөр жылма терезелер боюнча узак аралыктагы автокорреляция көрсөткөн.
Изилдөө колдобогон жалпылоолор
- qMST түзүмү келечектеги криптовалюта бааларын божомолдогон текшерилген forecasting модели эмес.
- Түйүндүн qMST борборунда болушу ошол криптовалютанын баасы өсөрүн көрсөтпөйт.
- Жогорку түйүн даражасы инвестициялык киреше же инвестиция сапатынын өлчөмү эмес.
- BTCнин борбордуулукту жоготушу Bitcoin экономикалык маанисин жоготту дегенди билдирбейт.
- Terra/Luna кыйроосу байкалган бардык тармак өзгөрүүлөрүнө түздөн-түз себеп болгону бул изилдөө менен далилденген эмес.
- q=4 тармагынын көбүрөөк борборсуз болушу автоматтык түрдө рынок коопсузураак же системалык тобокелдиги азыраак дегенди билдирбейт.
- Изилдөө qMST негизиндеги кандайдыр бир инвестициялык портфелдин кирешелүүлүгүн ырастаган эмес.
- Binance платформасындагы 2021–2024 үлгүсүн бардык биржаларга, бардык мезгилдерге же келечектеги рынок режимдерине ушундай эле жалпылоого болору далилденген эмес.
- Корреляция тармактары себептик акча же маалымат агымын түздөн-түз көрсөтпөйт.
Изилдөөнүн күчтүү жактары
Изилдөөнүн маанилүү методикалык күчтүү жагы — бир гана Pearson корреляция тармагын колдонбостон, ар башка термелүү амплитудаларын өз-өзүнчө тандай алган \(\rho_q(s)\) ыкмасын колдонушу. Ошентип, бир эле рынок үчүн “орточо кыймылдарда кандай байланышкан?” жана “өтө чоң кыймылдарда кандай байланышкан?” суроолору өзүнчө изилденет.
Экинчи күчтүү жагы — жогорку жыштыктагы жана узак маалымат топтому: 140 криптовалюта болжол менен үч жыл тогуз айлык мезгилде бир мүнөттүк тактыкта бааланган.
Үчүнчү күчтүү жагы — тармак топологиясы менен корреляция матрицасынын спектралдык түзүмү бирге көзөмөлдөнгөн. Түйүн даражасы жана орточо жол узундугу сыяктуу graph metrics; \(\lambda_1\), eigenvector components жана Shannon entropy сыяктуу spectral metrics менен бирге бааланган.
Төртүнчү күчтүү жагы — жалпы рынок режимин гана кароо менен чектелбей, \(\lambda_1\) менен байланышкан market factor регрессия аркылуу чыгарылып, residual correlation structure өзүнчө изилденген.
Чектөөлөр жана чечмелөө чектери
Бир биржа контексти: Маалымат Binance платформасынан алынган. Башка биржалардагы микротүзүм, ликвиддүүлүк жана соода жүрүм-туруму башкача болушу мүмкүн.
Тарыхый мезгил: Жыйынтыктар 1-январь 2021–30-сентябрь 2024 аралыгындагы маалымат түзүмүн түшүндүрөт.
Stablecoin камтуусу: Stablecoin'дер USDTге карата төмөн волатилдүүлүктөн улам талдоодон чыгарылган. Ошондуктан изилдөө stablecoin байланыш түзүмүн чагылдырбайт.
MST маалымат чыпкасы: Толук корреляция тармагындагы көп сандагы байланыштар болгону \(N-1\) кырга чейин кыскартылат. Бул негизги иерархиялык түзүмдү окууга ыңгайлуу кылганы менен, толук тармактагы байланыштардын чоң бөлүгүн атайылап чыпкалайт.
q тандоосу: Негизги эмпирикалык талдоо q=1 жана q=4кө топтолот. Бүтүндөй q мейкиндигинин толук картасы чыгарылган эмес.
Убакыт масштабы: Негизги жыйынтыктар s=10 мүнөт боюнча берилген. Ар башка сегмент масштабдарында топология өзгөрүшү мүмкүн.
Жылма терезеге көз карандылык: 7 күндүк терезелер күнүмдүк кадамдар менен жылдырылгандыктан, удаалаш терезелер маалымат бөлүшөт. Булак автокорреляция талдоосунда алгачкы алты күндүк бөлүктүн бул overlap менен байланыштуу экенин ачык эсепке алат.
Корреляция-себептүүлүк айырмасы: qMST жана \(\rho_q\) биргелешкен кыймылды өлчөйт; бир актив экинчисин себептик түрдө кыймылга келтирерин көрсөтпөйт.
Инвестициялык көрсөткүч жок: Изилдөөнүн портфель боюнча сунуштары келечектеги колдонмо перспективасы; транзакция чыгымдары камтылган чыныгы портфель backtestи жүргүзүлгөн эмес.
Изилдөөнүн кеңири татаал системалар үчүн мааниси
qMST ыкмасы криптовалюта рыногуна гана тиешелүү эмес. Математикалык ыкма бир убактагы көп өзгөрмөлүү жана стационардуу эмес убакыт катарларындагы корреляцияларды термелүү амплитудасына жараша ажыратууга негизделет.
Ошондуктан авторлор ушул эле ыкма биологиялык, социалдык же башка табигый жана адам жараткан татаал системаларда да колдонулушу мүмкүн экенин белгилешет. Бирок башка тармакка колдонуу учурдагы криптовалюта жыйынтыктарын түздөн-түз ошол тармакка көчүрүү дегенди билдирбейт; болгону методикалык алкактын өткөрүлүшү мүмкүн экенин билдирет.
Булак жана Ыкма Жөнүндө Эскертүү
Жүктөлгөн булактагы түпнуска аталыш: Filtering amplitude dependence of correlation dynamics in complex systems: application to the cryptocurrency market
Рецензияланган басылмадагы аталыш: Filtering amplitude dependence of correlation dynamics in complex systems: Application to the cryptocurrency market
Авторлор: Marcin Wątorek; Marija Bezbradica; Martin Crane; Jarosław Kwapień; Stanisław Drożdż.
Авторлордун ирети: Булакта берилген ирет өзгөртүүсүз сакталган.
Contact authors: Marcin Wątorek жана Stanisław Drożdż.
Тең салым: Жүктөлгөн булакта тең биринчи авторлук/тең салым тууралуу билдирүү көрсөтүлгөн эмес.
Marcin Wątorek: Faculty of Computer Science and Mathematics, Cracow University of Technology, Kraków, Poland; ошондой эле Adapt Research Centre, School of Computing, Dublin City University, Dublin, Ireland.
Marija Bezbradica: Adapt Research Centre, School of Computing, Dublin City University, Dublin, Ireland.
Martin Crane: Adapt Research Centre, School of Computing, Dublin City University, Dublin, Ireland.
Jarosław Kwapień: Complex Systems Theory Department, Institute of Nuclear Physics, Polish Academy of Sciences, Kraków, Poland.
Stanisław Drożdż: Complex Systems Theory Department, Institute of Nuclear Physics, Polish Academy of Sciences, Kraków, Poland; ошондой эле Faculty of Computer Science and Mathematics, Cracow University of Technology, Kraków, Poland.
Жүктөлгөн версия: arXiv:2509.18820v2 [q-fin.ST], 28-октябрь 2025; PDFде дата 29-октябрь 2025 деп көрсөтүлгөн.
Учурдагы рецензияланган басылма: Physical Review E, Volume 112, Issue 4, Article 044309.
Басма: American Physical Society.
DOI: 10.1103/v7cl-h7xr.
Расмий DOI шилтемеси: https://doi.org/10.1103/v7cl-h7xr
Макаланын расмий жарыяланган күнү: 22-октябрь 2025.
Макаланын кабыл алынган күнү: 12-июнь 2025.
Кабыл алуу күнү: 22-сентябрь 2025.
Рецензия абалы: Изилдөө Physical Review E журналында рецензияланган journal article катары жарыяланган. Жүктөлгөн файл кийинки arXiv v2 версиясы; ошондуктан “жүктөлгөн файл preprint” менен “изилдөө дагы эле preprint” деген билдирүүлөр айырмаланышы керек.
Макаланын лицензиясы: Учурдагы APS жарыясынын ачык кайра колдонуу лицензиясы жүктөлгөн булактан жана текшерилген расмий abstract жазуусунан так аныкталбагандыктан Verianla булак фигураларын түздөн-түз кайра колдонгон эмес.
Маалымат топтому: 140 exchange rates from Binance from 01.01.2021 to 30.09.2024.
Маалымат топтомунун DOI: 10.18150/WPGY4R.
Маалымат топтомунун лицензиясы: CC0 1.0.
Маалымат камтуусу: Binance платформасында USDT менен көрсөтүлгөн 140 криптовалюта курсу, 1-январь 2021–30-сентябрь 2024, 1 мүнөттүк жыштык. Stablecoin'дер талдоодон чыгарылган.
Булак ичиндеги дата эскертүүсү: Abstract мезгилди кыскача “Jan 2021–Oct 2024” деп билдирет, ал эми кеңири Data Specification бөлүмү жана маалымат repository жазуусу так акыркы датаны 30-сентябрь 2024 деп берет. Verianla так маалымат мезгили үчүн ыкма/repository датасын колдонот.
Негизги ыкма: Multifractal Detrended Fluctuation Analysis / Multifractal Detrended Cross-Correlation Analysis негизиндеги q-га көз каранды detrended cross-correlation коэффициенти \(\rho_q(s)\), q-dependent detrended minimum spanning tree, спектралдык талдоо жана graph-distance талдоосу.
Негизги q маанилери: q=1 жана q=4.
Негизги убакыт масштабы: s=10 мүнөт.
Жылма терезе: 7 күн, 10.080 маалымат чекити; 1 күндүк, башкача айтканда 1.440 маалымат чекиттик кадам.
Жалпы rolling-window позициясы: K=1357.
Тармакты чыпкалоо: qMST, \(N\) түйүндөн \(N-1\) кырлуу minimum spanning tree түзөт; 140 криптовалюта үчүн 139 qMST кыры бар.
Спектралдык метрикалар: Эң чоң өздүк маани \(\lambda_1\), биринчи өздүк вектордун квадраттык компоненттери жана Shannon entropy.
Тармактык метрикалар: Түйүн даражасы, максималдуу түйүн даражасы жана орточо жол узундугу.
Graph-distance метрикалары: DeltaCon0 \(d_{DC0}\) жана resistance perturbation distance \(d_{rp1}\).
Market-factor чыпкалоосу: \(\lambda_1\) менен көрсөтүлгөн жалпы дисперсия салымы регрессия аркылуу чыгарылып, residual time series негизинде чыпкаланган \(C'\) корреляция матрицасы түзүлгөн.
Булак ичиндеги q эскертүүсү: Негизги ыкма жана графиктер q=1 менен q=4тү салыштырса, жыйынтык бөлүмүндө “medium-size fluctuations with q=2” деген туюнтма бар. q=2 ыкма бөлүмүндө тең салмакталган стандарттык абал катары аныкталгандыктан, бул туюнтма Verianla тарабынан үнсүз өзгөртүлгөн эмес.
Каржылоо: National Science Centre, Poland, grant 2023/07/X/ST 6/01569. Marija Bezbradica жана Martin Crane үчүн Science Foundation Ireland Grant Agreement No. 13/RC/2106_P 2 алкагындагы колдоо да өзүнчө көрсөтүлгөн.
Кызыкчылыктардын кагылышы: Жүктөлгөн arXiv PDFде өзүнчө competing-interest declaration көрүнбөйт; булакта жок билдирүү кошулган эмес.
Авторлордун салымдары: Жүктөлгөн версияда өзүнчө CRediT author-contribution бөлүмү берилген эмес.
Статистикалык чечмелөө: Изилдөө корреляция, спектралдык талдоо, graph metrics жана автокорреляцияны колдонот. Булак негизги жыйынтыктарды p-value же confidence interval негизиндеги гипотеза тести катары бербейт; ошондуктан Verianla булакта жок p маанисин же ишеним аралыгын түзбөйт.
Методикалык чек: Изилдөө тарыхый корреляция түзүмүн түшүндүргөн байкоочу/сандык рынок талдоосу. Себептик модель, бааны forecasting системасы же инвестиция стратегиясынын backtestи эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген