


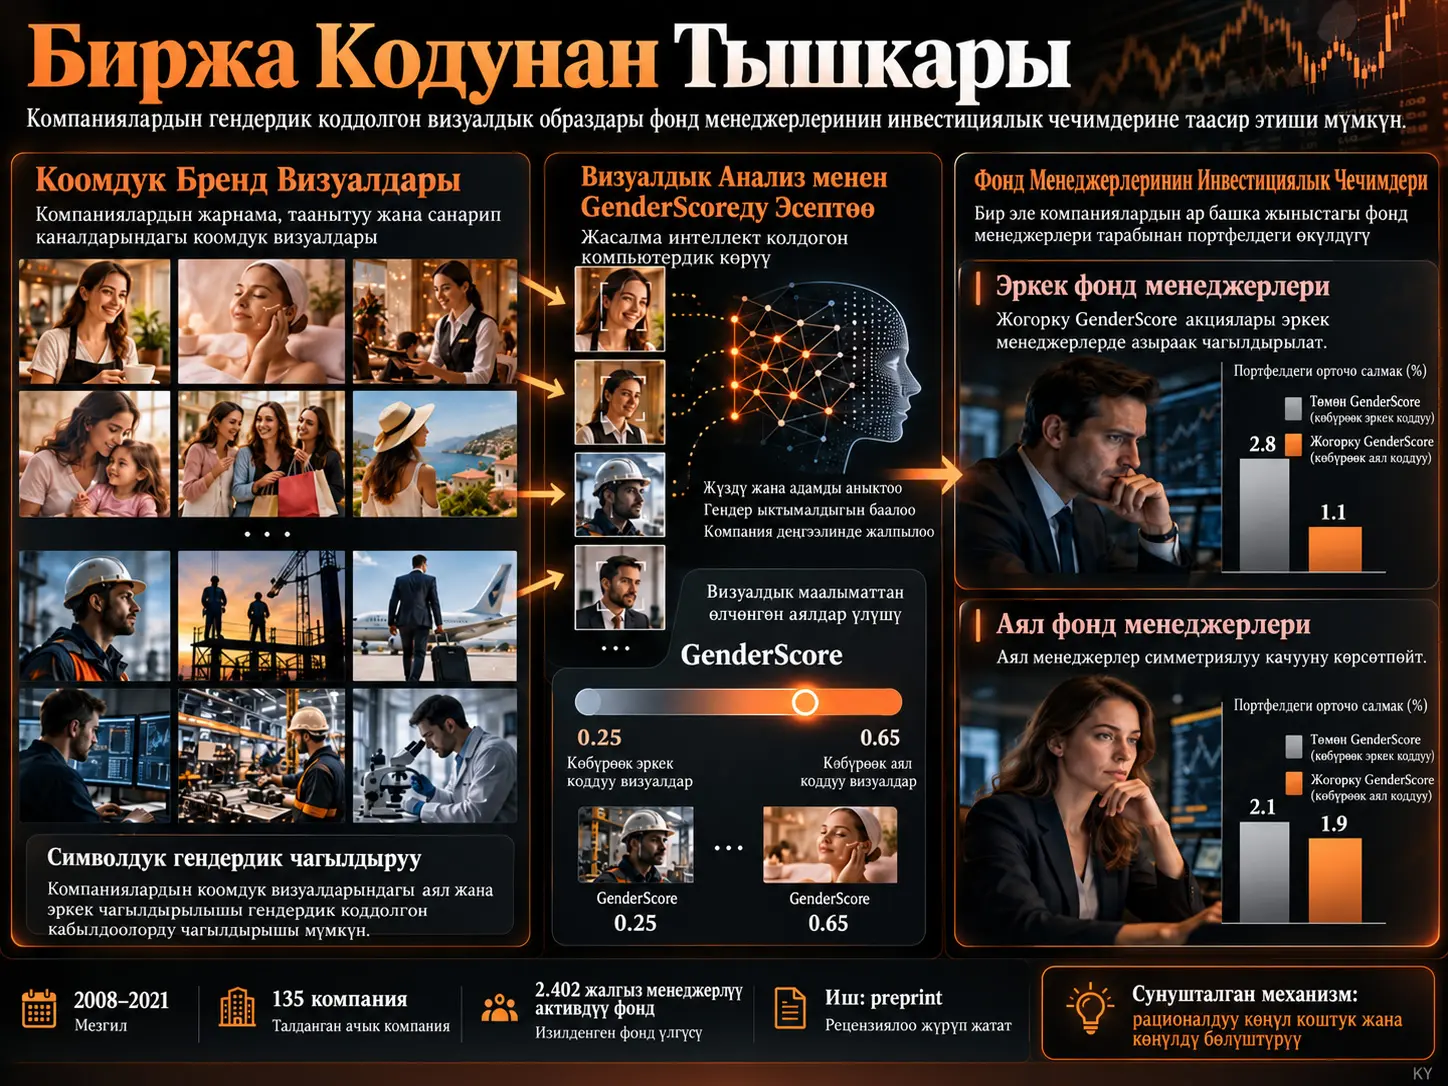
Бул изилдөө компаниянын коомдук бренддик визуалдары аялдык же эркектик символдук ассоциацияларды канчалык деңгээлде камтышы кесипкөй фонд менеджерлеринин акция тандоосу менен байланыштуубу же жокпу деген суроону изилдейт. Изилдөөнүн борбордук өлчөмү болгон GenderScore Google жана Yahoo сүрөт издөө кызматтарынан алынган брендге байланыштуу 300.000ден ашык сүрөттө аныкталган, аял катары классификацияланган адамдардын бардык аныкталган адамдарга болгон катышынан чыгарылган жана компаниялардын коомдук визуалдык өкүлчүлүгүндөгү символдук гендердик курамды өлчөөгө багытталган үзгүлтүксүз көрсөткүч болуп саналат. Изилдөөчүлөр бул өлчөмдү 135 компания үчүн түзүп, аны 2008-2021 мезгилиндеги бир менеджер башкарган АКШнын активдүү инвестициялык фонддорунун портфель маалыматтары менен дал келтиришкен. Негизги жыйынтык — GenderScore жогорулаган сайын эркек фонд менеджерлеринин бул компаниялардын акцияларын портфелдеринде кармоо ыктымалдыгы төмөндөйт. Ал эми аял фонд менеджерлеринде GenderScore төмөн, көбүрөөк эркектик символдук өкүлчүлүк көрсөткөн компанияларга карата өз ара жана симметриялуу качуу байкалган эмес.
Негизги панелдик регрессияда GenderScore коэффициенти эркек менеджерлер үчүн терс жана статистикалык жактан маанилүү. GenderScore көрсөткүчүнүн бир стандарттык четтөөгө өсүшү акциянын эркек башкарган фонд тарабынан кармалышынын ыктымалдыгы болжол менен 26 базистик пунктка төмөндөшү менен байланыштуу; акциянын кандайдыр бир фонд-портфель-чейрек байкоосунда болушунун шартсыз ыктымалдыгы болжол менен %8 экенин эске алганда, бул салыштырмалуу түрдө %3төн ашык төмөндөөгө туура келет. GenderScore бөлүштүрүлүшүнүн жогорку квартилдеги компаниялар каралганда эркек менеджерлер үчүн бааланган төмөндөө болжол менен 80 базистик пунктту түзөт. Аял менеджерлер аялдык символдук өкүлчүлүгү бар компанияларга өзгөчө артыкчылык берип жаткандай көрүнгөндөн көрө, эркек менеджерлер жараткан төмөн өкүлчүлүктү негизинен тең салмактап турушат.
Изилдөөчүлөр механизмди рационалдуу көңүл бурбоо жана көңүл буруудагы дискриминация алкагында чечмелешет. Эркек менеджерлер GenderScore жогору болгон акцияларда азыраак активдүү соода жүргүзүп, фирмага мүнөздүү жалпы жаңылык агымына алсызыраак жооп беришет. Тескерисинче, аналитик сунушунун өзгөрүшү сыяктуу иштетүүгө оңой, айкын жана маалымат алуу чыгымы төмөн сигналдар келгенде эркек жана аял менеджерлеринин реакцияларынын айырмасы жоголот. Эркек менеджерлер GenderScore жогору акцияларда соода кылганда начарыраак натыйжа көрсөтөт деген системалуу далил да жок. Бул үлгү чыныгы баалоо жөндөмүнүн жетишсиздигинен көрө, баштапкы учурда кайсы компанияларга аналитикалык көңүл бөлүнөрү менен шайкеш механизмди көрсөтөт.
Изилдөө күчтүү себептүүлүк дооматын койбошу керек. Менеджер алмашууларын пайдаланган фонд ичиндеги талдоо негизги жыйынтыкты колдосо да, менеджерлерди дайындоо толугу менен экзогендик эмес. GenderScore ошондой эле үлгү мезгилинин аягында эсептелген жана убакыт ичинде туруктуу өлчөм; ошондуктан бренддердин 2008-2021 аралыгындагы мүмкүн болгон визуалдык идентификация өзгөрүүлөрүн түздөн-түз көзөмөлдөй албайт. Жыйынтыктар бир менеджер башкарган АКШнын активдүү инвестициялык фонддору жана 135 ири бренд-компания дал келүүсү контекстинде бааланышы керек.
Изилдөө маселеси жана адабияттагы боштук
Институционалдык инвесторлор миңдеген мүмкүн болгон инвестициялардын арасынан чектелген убакытты жана аналитикалык мүмкүнчүлүктү колдонуп тандоо жасоого аргасыз. Ар бир компания жөнүндө бирдей көлөмдө маалымат чогултуу жана бардык жаңы маалыматты үзгүлтүксүз иштетүү практикалык жактан мүмкүн эмес. Ошондуктан инвестициялык менеджерлер кайсы компаниялар кеңири талдоого татыктуу экенин чечүүдө алдын ала күтүүлөргө, тааныштык деңгээлине жана ар кандай классификациялык сигналдарга таяна алышат.
Мурунку каржы изилдөөлөрүнүн олуттуу бөлүгү гендерге байланышкан инвестициялык жүрүм-турумду аял же эркек фонд менеджери, ишкер, компания жетекчиси же негиздөөчү сыяктуу адамдардын гендери аркылуу изилдеген. Бул изилдөө караган боштук башкача: компаниянын өзүнүн биологиялык гендери жок болсо да, анын бренд тили, жарнамасы жана коомдук визуалдык өкүлчүлүгү сырттан байкоочулар тарабынан аялдык же эркектик символдук өзгөчөлүктөр менен байланыштырылышы мүмкүн. Изилдөөчүлөрдүн суроосу — компания деңгээлиндеги бул символдук өкүлчүлүк кесипкөй инвестициялык менеджерлердин көңүл буруусу жана капитал бөлүштүрүүсү менен байланыштуубу же жокпу.
Бул жердеги “аялдык бренд” жана “эркектик бренд” деген сөздөр компаниялар, тармактар же өнүмдөр табиятынан аял же эркек дегенди билдирбейт. Булак изилдөө бул сөздөрдү коомдук бренддик визуалдарда өлчөнгөн символдук гендердик өкүлчүлүктүн жогорку же төмөн GenderScore маанилерин кыскача атоо үчүн гана колдонот. Бир эле тармактагы компаниялардын кыйла айырмаланган упайларды ала алышы да өлчөм жөн гана тармактык классификациянын чагылышы эместигин көрсөтүүгө багытталган.
GenderScore Деген Эмне жана Ал Кантип Эсептелет?
GenderScore — бренддин коомдук визуалдык өкүлчүлүгүндө аял катары классификацияланган аныкталган адамдардын бардык аныкталган адамдардын ичиндеги үлүшүн төрт өзүнчө издөө контекстинде эсептеп, ушул төрт үлүштүн арифметикалык орточосун алган компания деңгээлиндеги үзгүлтүксүз өлчөм. Google Images негизги маалымат булагы катары, Yahoo Image Search альтернативдүү өлчөө жана туруктуулукту текшерүү үчүн колдонулган; адамдарды аныктоо жана гендердик классификация DeepFace Python китепканасы аркылуу аткарылган.
Бренддер жыйындысын түзүү
Изилдөөчүлөр күчтүү бренддик идентификацияга ээ ири компаниялардан турган баштапкы тизмени колдонушкан. Бул тизме 2000-2019 мезгилинде Interbrand Global Top Brands тизмесине кирген бренддерди рыноктук баасы 2,5 миллиард АКШ долларынан жогору болгон туш келди тандалган компаниялар менен бириктирип, башында 343 брендди жана 314 эл аралык башкы компанияны камтыган.
Бренддин аталышы менен биржада сатылган компаниянын аталышынын байланышын ишенимдүүрөөк сактоо үчүн бренд жана акция аталышы олуттуу дал келбеген байкоолор алынып салынган. Алгачкы сүрөт жүктөп алуу баскычынан кийин 275 бренд калып, алар инвестициялык фонддордун портфель маалыматтары менен дал келтирилгенде акыркы эмпирикалык үлгү 135 компанияга чейин кыскарган.
Сүрөттөрдү чогултуу
Ар бир бренд үчүн төрт суроо үлгүсү колдонулган:
- бренддин аталышы + customer,
- бренддин аталышы + testimonial,
- бренддин аталышы + people,
- бренддин аталышы + advertising.
Бул төрт суроонун максаты бир эле бренддин өнүм сүрөттөрүн гана эмес, кардарлар менен өз ара аракеттенүүнү, адамдарга байланышкан коомдук өкүлчүлүктү, пикир/жарнамалык мазмунду жана жарнама тилин да камтуу болгон. Ар бир издөөдө болжол менен 300 сүрөткө жетип, жалпы маалымат көлөмү 300.000 сүрөттөн ашкан. Бирок ар башка ачкыч сөздөр бир эле сүрөттөрдү кайтарышы мүмкүн болгондуктан, бул сан уникалдуу сүрөттөрдүн саны катары чечмеленбеши керек. Изилдөөчүлөр ошондой эле ар бир бренд үчүн туруктуу жүктөп алуу квотасын колдонушкан эмес, ошентип санды толтуруу үчүн гана азыраак тиешелүү натыйжаларды маалымат топтомуна кошпоону көздөшкөн.
Google жана Yahoo өлчөөлөрү
Негизги GenderScore Google Images жыйынтыктарынан алынган. Yahoo Image Search болсо Bing инфраструктурасын пайдаланган альтернативдүү издөө чөйрөсү катары колдонулган. Yahoo адамдар камтылган сүрөттөрдү чыпкалай ала тургандыктан көбүрөөк адам байкоосун бериши мүмкүн, бирок бул бренд менен начар байланышкан сүрөттөрдүн көбөйүшүнө алып келиши мүмкүн экени белгиленет. Ошондуктан Yahoo өлчөмү GenderScore(Y) деген ат менен негизинен туруктуулук сыноосу үчүн колдонулган.
Ар бир “бренд + ачкыч сөз” айкалышы үчүн аял катары классификацияланган адамдардын саны бардык аныкталган адамдардын санына бөлүнүп, төрт суроодон алынган упайлардын арифметикалык орточосу эсептелген. Google негизиндеги GenderScore көрсөткүчүнүн үлгүдөгү орточо мааниси жана медианасы 0,29, стандарттык четтөөсү 0,09. Yahoo негизиндеги GenderScore(Y) үчүн орточо жана медиана 0,35, стандарттык четтөө 0,12.
Булакта берилген түшүндүрүүчү мисалдарда Estée Lauder болжол менен 0,65 GenderScore менен жогорку чекке жакын жайгашса, Caterpillar болжол менен 0,25 упай алат. Изилдөөчүлөр бул айырманы компаниянын өнүмүнүн же тармагынын “гендери” катары эмес, издөө жыйынтыктарында көрүнгөн адамдардын жана визуалдык контексттердин айырмаланышы катары чечмелешет.
GenderScore көрсөткүчүнүн маанилүү чектөөсү
GenderScore үлгү мезгилинин аягында эсептелип, 2008-2021 мезгили бою убакыт ичинде өзгөрбөгөн компания өзгөчөлүгү катары колдонулган. Демек, ал бренддин визуалдык коммуникациясы ушул мезгилде аялдык же эркектик өкүлчүлүк багытында өзгөргөн-өзгөрбөгөнүн өлчөй албайт. Булак изилдөө муну ачык чектөө катары аныктайт.
Фонд маалыматтарын түзүү
Фонд үлгүсү Morningstarдагы 10.074 АКШ акциялык инвестициялык фондунан башталып, CRSP Mutual Fund Holdings маалыматтары менен бириктирилген. Фонддорду дал келтирүүдө Morningstar Ticker, SecId, FundId жана CUSIP сыяктуу үлүш классы деңгээлиндеги идентификаторлор колдонулган.
Маалыматтарды тазалоодо орточо жалпы таза активдер отчеттолгон акциялык активдерге карата акылга сыярлык диапазондо болушу, фонддун орточо активдеринин саны 10дон жогору болушу, жалпы таза активдер 1 миллион АКШ долларынан ашышы талап кылынган; фонддордун фонддору жана индекс фонддору алынып салынган. Бул этап 2008-жылдын биринчи чейрегинен 2021-жылдын акыркы чейрегине чейинки 5.544 АКШ акциялык инвестициялык фондунан турган кварталдык панелди түзгөн.
Изилдөө суроосу жеке менеджерлердин акция тандоосу жөнүндө болгондуктан, команда тарабынан башкарылган фонддор кийин алынып салынган. Акыркы бир менеджерли фонд үлгүсү 2.402 фондду түзөт. Үлгү мезгилинде 325 фонд кеминде бир мезгилде аял менеджер менен, 2.221 фонд кеминде бир мезгилде эркек менеджер менен байкалган; менеджер алмашууларына байланыштуу бир эле фонд эки категорияда тең эсептелиши мүмкүн болгондуктан, бул эки сан сөзсүз түрдө 2.402ге кошулушу керек эмес.
Менеджерлердин гендери алгач Morningstarдагы ысымдарды АКШнын Social Security Administration төрөлгөндө коюлган ысымдардын статистикасы менен дал келтирүү аркылуу аныкталган. Чет өлкөлүк же унисекс ысымдарда интернет аркылуу кол менен текшерүү жүргүзүлүп, менеджерлердин %99,4үн классификациялоого мүмкүн болгон.
Фонд жана акция боюнча контролдук өзгөрмөлөр
Негизги моделдер фонд тарабында жалпы таза активдер, кварталдык фонд кирешеси жана фонддун жашы сыяктуу өзгөрмөлөрдү көзөмөлдөйт. Акция тарабында өздүк капиталдын рентабелдүүлүгү, левередж, акча каражаттарынын үлүшү, сатуулар, дивиденддик кирешелүүлүк, Tobin q көрсөткүчү, мурунку кирешелер, волатилдүүлүк, бета жана ликвиддүүлүк сыяктуу стандарттуу каржылык мүнөздөмөлөр колдонулат. Бухгалтердик жана рыноктук өзгөрмөлөр четки маанилердин таасирин азайтуу үчүн %1 жана %99 чектеринде winsorize кылынган.
Рационалдуу Көңүл Бурбоо Бул Изилдөөдө Эмнени Билдирет?
Рационалдуу көңүл бурбоо бул жерде фонд менеджерлери бардык компаниялар тууралуу чексиз маалыматты иштете албагандыктан аналитикалык көңүлүн күтүлгөн маалыматтык баалуулукка жараша тандалма түрдө бөлүштүрөт дегенди билдирет. Изилдөө сунуштаган механизмде, эгер эркек менеджерлерде аялдык символдук өкүлчүлүгү бар компаниялар жөнүндө кыйла алысыраак же терс алдын ала күтүүлөр болсо, ал компаниялар тууралуу кымбат жана үзгүлтүксүз маалымат чогултуунун күтүлгөн кайтарымы төмөнүрөөк көрүнүшү мүмкүн; натыйжада компания азыраак көзөмөлдөнүп, портфелге кирүү ыктымалдыгы азайышы мүмкүн.
Бул ыкма “рационалдуу” деген сөздү жүрүм-турум туура, адилет же оптималдуу дегенди билдирүү үчүн колдонбойт. Түшүнүк маалымат чогултуу чыгымдуу болгон экономикалык моделде чектелген көңүл кандай бөлүштүрүлөрүн сүрөттөйт. Изилдөөнүн эмпирикалык милдети психикалык көңүлдү түздөн-түз байкоонун ордуна бул механизм соодага, жаңылыктарга жана аналитик сигналдарына реакцияларда калтырышы күтүлгөн издерди талдоо болуп саналат.
Cherry-picking чөйрөсү
Авторлор активдүү фонд башкарууну абдан чоң акциялар дүйнөсүнөн аз сандагы жогорку сапаттагы инвестициялык мүмкүнчүлүктөрдү тандап алууга аракеттенген “cherry-picking” чөйрөсү катары карашат. Мындай чөйрөдө белгилүү бир топтун ex ante жогорку сапатта болуу ыктымалдыгы төмөн деген алдын ала ишеним ошол топ жөнүндө кошумча маалымат чогултуунун күтүлгөн чектүү пайдасын азайтышы мүмкүн. Бул учурда максат төмөн бааланып гана калбайт; аны кайра баалоого мүмкүндүк бере турган жаңы маалыматты чогултуу да азаят.
Изилдөө эмнени айтат жана эмнени айтпайт
Изилдөө түздөн-түз колдогон нерселер: эркек менеджер башкарган активдүү фонддордо GenderScore жогору акциялардын портфелдеги өкүлчүлүгүнүн төмөн болушу; аял менеджерлерде мунун тескери багыттагы симметриялуу формасынын жоктугу; менеджер алмашкандан кийин портфель курамынын ошол эле багытта жылышы; GenderScore жогору акцияларда эркек менеджерлердин соода активдүүлүгүнүн төмөн болушу жана жалпы жаңылык агымына алсызыраак реакция кылышы; айкын аналитик сунушу сигналдары келгенде гендерлер арасындагы реакция айырмасынын жоголушу.
Изилдөө түздөн-түз колдобогон нерселер: бардык эркек фонд менеджерлери аң-сезимдүү түрдө аялдык бренддерге каршы бир жактуу деген, компаниялар объективдүү түрдө “аял” же “эркек” деген, GenderScore компаниянын сапатын өлчөйт деген, жыйынтыкты бардык инвестор түрлөрүнө жана бардык өлкөлөргө автоматтык түрдө жалпылоого болот деген же байкалган байланыштын жалгыз себепкери менеджердин гендери деген дооматтар.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Негизги панелдик регрессия
Негизги талдоо фонд белгилүү бир акцияны белгилүү бир чейректе портфелинде кармап-карбаганын түшүндүргөн панелдик OLS модели болуп саналат. Байкоо бирдиги фонд-акция-чейрек деңгээлинде:
\[ Holding_{i,j,t} = \beta_1 FemaleManager_{i,t} + \beta_2 GenderScore_j + \beta_3(FemaleManager_{i,t}\times GenderScore_j) + \gamma_X X_{i,t} + \gamma_Z Z_{j,t} + f_i+f_t+f_z+\varepsilon_{i,j,t}. \]
Бул жерде \(Holding_{i,j,t}\) — \(i\) фонду \(t\) чейрегинде \(j\) акциясын кармаганда 1ге барабар болгон бинардык өзгөрмө. \(FemaleManager_{i,t}\) фондду аял менеджер башкарып жатканын, \(GenderScore_j\) компаниянын символдук гендердик өкүлчүлүгүнүн өлчөмүн көрсөтөт. \(X_{i,t}\) убакытка байланыштуу фонд контролдорун, \(Z_{j,t}\) акция контролдорун; \(f_i\), \(f_t\) жана \(f_z\) тиешелүүлүгүнө жараша фонддун, жыл-чейректин жана тармактын туруктуу эффекттерин билдирет. Стандарттык каталар фонд-акция жана жыл-чейрек деңгээлдеринде кош кластерленген.
Негизги коэффициенттер
| Өзгөрмө | Баалоо | Статистикалык абал | Түшүндүрмө |
|---|---|---|---|
| GenderScore | -0,0293 | %1 деңгээлинде маанилүү | Эркек башкарган фонддордо GenderScore жогорулаган сайын акцияны портфелде кармоо ыктымалдыгы төмөндөйт. |
| FemaleManager × GenderScore | +0,0531 | %1 деңгээлинде маанилүү | GenderScore менен портфель өкүлчүлүгүнүн ортосундагы ыктоо аял менеджерлерде эркек менеджерлерге караганда кыйла жогору. |
| GenderScoreAbove75 | -0,0080 | %1 деңгээлинде маанилүү | GenderScore көрсөткүчүнүн жогорку квартилдеги акциялар эркек башкарган фонддордо болжол менен 80 базистик пунктка төмөн ыктымалдык менен кармалат. |
| FemaleManager × GenderScoreAbove75 | +0,0094 | %1 деңгээлинде маанилүү | Аял менеджерлер жогорку GenderScore тобунда эркек башкаруусунан келип чыккан төмөн өкүлчүлүктү негизинен тең салмактайт. |
| GenderScoreBelow25 | +0,0013 | Маанилүү эмес | Аял менеджерлер GenderScore төмөн акциялардан системалуу түрдө качат деген далил жок. |
| MaleManager × GenderScoreBelow25 | +0,0063 | %10 деңгээлинде чектеш | Эркек менеджерлер эң төмөн GenderScore акцияларына артыкчылык берет деген далил негизги аялдык-акция эффектине караганда алсызыраак. |
Негизги регрессия 4.909.760 фонд-акция-чейрек байкоосуна негизделген жана моделдин отчеттолгон \(R^2\) мааниси болжол менен 0,157.
26 базистик пункттук таасирдин чечмелениши
GenderScore көрсөткүчүнүн стандарттык четтөөсү 0,09. Эркек менеджерлер үчүн бааланган \(-0,0293\) ыктоо менен бирге караганда:
\[ 0.09\times(-0.0293)\approx -0.00264. \]
Бул болжол менен \(-0,0026\), башкача айтканда акцияны кармоо ыктымалдыгынын 26 базистик пунктка төмөндөшү. Фонд белгилүү бир акцияны белгилүү бир чейректе кармоо ыктымалдыгы болжол менен %8 болгон үлгүдө бул көлөм салыштырмалуу түрдө %3төн ашык азайууга туура келет.
Аял жана Эркек Фонд Менеджерлериндеги Асимметрия Кантип Чечмелениши Керек?
Жыйынтыктар “аял менеджерлер аялдык бренддерди артык көрөт” деген жөнөкөй гендердик дал келүүнү көрсөтпөйт. Эркек менеджерлерде жогорку GenderScore менен төмөн портфель өкүлчүлүгүнүн ортосунда күчтүү терс байланыш бар болсо, аял менеджерлердин жалпы GenderScore таасирин статистикалык жактан нөлдөн ажыратууга болбойт жана аял менеджерлер GenderScore төмөн акциялардан да качышпайт; ошондуктан негизги асимметрия аял менеджерлер өз гендерине дал келген акцияларга багытталганынан көрө, эркек менеджерлер GenderScore жогору акцияларды азыраак өкүлчүлүк менен кармаганынан келип чыгат.
Портфель салмагы менен туруктуулукту текшерүү
Изилдөөчүлөр “акция бар/жок” көрсөткүчү гана жыйынтыкты аныктап жатабы же жокпу текшерүү үчүн көз каранды өзгөрмөнү портфель салмагына алмаштырышкан. GenderScore эркек менеджерлер үчүн портфель салмагында да терс жана маанилүү; аял менеджердин өз ара таасири болсо оң. Ошентип, жыйынтык акцияны портфелге биринчи жолу кошуу чечиминен гана келип чыкпайт.
Бренд баалуулугу, CEO гендери, ESG жана жарнама чыгымдары
Төрт кошумча туруктуулук модели GenderScore жыйынтыгы башка компаниялык өзгөчөлүктөрдүн чагылышыбы же жокпу деген суроону текшерет. Тиешелүүлүгүнө жараша глобалдык бренд рейтингиндеги орун, аял CEO көрсөткүчү, ESG упайы жана жарнама чыгымдары моделге кошулган. Төрт моделдин баарында GenderScore эркек менеджерлер үчүн терс, ал эми FemaleManager × GenderScore өз ара таасири оң жана жогорку деңгээлде маанилүү бойдон калышы негизги байланыш бул өзгөрмөлөр менен түшүндүрүлбөй турганын көрсөтөт.
| Кошумча контрол | GenderScore коэффициенти | FemaleManager × GenderScore |
|---|---|---|
| Бренд баалуулугу | -0,0296 | +0,0536 |
| CEO гендери | -0,0242 | +0,0539 |
| ESG упайы | -0,0356 | +0,0573 |
| Жарнама чыгымдары | -0,0371 | +0,0580 |
Фонд ичиндеги менеджер алмашуулары
Кесилиштик жыйынтыктар туруктуу фонд маданияты, инвестициялык философия же кардар базасы сыяктуу байкалбаган факторлордон келип чыгуу мүмкүнчүлүгүн азайтуу үчүн изилдөөчүлөр ошол эле фонд ичиндеги менеджер гендеринин алмашуусун карашкан. Үлгүдө аял менеджерден эркек менеджерге 87, эркек менеджерден аял менеджерге 86 өтүү бар.
Эркектен аялга менеджер алмашуусун моделдеген булак модели төмөнкү түзүлүшкө ээ:
\[ Holding_{i,j,t} = \beta_1 MtF_{i,t-1} + \beta_2 GenderScoreAbove75_j + \beta_3(MtF_{i,t-1}\times GenderScoreAbove75_j) + \gamma_X X_{i,t} + \gamma_Z Z_{j,t} + f_i+f_t+f_z+\varepsilon_{i,j,t}. \]
Булак ичиндеги нотация боюнча эскертүү: Теңдеме (2) терилишинде \(MtF_{i,t-1}\) деп жазылса, андан кийинки текст өтүү көрсөткүчүн менеджер алмашкандан кийинки чейректер үчүн \(MtF_{i,t}\) деп аныктайт. Бул нотация айырмасы булакта кандай болсо, бул жерде да көрүнгөн түрдө сакталган.
Аял менеджер эркек менеджердин ордун ээлегенде жогорку GenderScore акцияларынын портфелде болуш ыктымалдыгы жогорулайт. Менеджер алмашуусу аял менеджерден эркек менеджерге болгондо жогорку GenderScore акцияларына экспозиция олуттуу төмөндөйт. Төмөн GenderScore, башкача айтканда булактын кыскартылган терминологиясындагы “эркектик” акцияларда ушундай деңгээлде системалуу өзгөрүү байкалбайт.
Менеджер Алмашуусунун Жыйынтыктары Себептүүлүктү Далилдейби?
Жок. Фонд ичиндеги менеджер алмашуулары фонддун көптөгөн институционалдык өзгөчөлүктөрүн туруктуу кармап идентификацияны күчөткөнү менен, изилдөө болгону 86 эркектен аялга жана 87 аялдан эркекке өтүүнү байкайт жана жаңы менеджердин дайындалышы толугу менен экзогендик эмес экенин ачык моюнга алат. Ошондуктан жыйынтыктар менеджердин гендери портфель курамына системалуу салым кошот деген чечмелөөнү күчөтөт, бирок рандомизацияланган эксперимент деңгээлиндеги так себептүүлүк далилин түзбөйт.
Соода активдүүлүгү: көңүлдүн жүрүм-турумдук изи
Көңүл түздөн-түз байкалбагандыктан, изилдөө активдүү портфель соодаларын жүрүм-турумдук прокси өзгөрмө катары колдонот. Булактагы A1 тиркемесинде акциянын активдүү соода көлөмү чыныгы портфель салмагы менен соода жүргүзүлбөгөн учурда түзүлө турган салыштырма салмактын айырмасы катары аныкталат:
\[ trade_{j,t}=w_{j,t}-w^{BM}_{j,t}. \]
Соода жүргүзүлбөгөн учурдагы benchmark салмак болсо:
\[ w^{BM}_{j,t} = \frac{w_{j,t-1}(1+r^{exdiv}_{j,t})}{1+r_{i,t}}. \]
Бул жерде \(w_{j,t}\) акциянын чыныгы фонд салмагы, \(w_{j,t-1}\) мурунку мезгилдеги салмагы, \(r^{exdiv}_{j,t}\) дивидендсиз акция кирешеси жана \(r_{i,t}\) фонд кирешеси. Оң \(trade_{j,t}\) активдүү таза сатып алууга, терс мааниси активдүү сатуу багытындагы өзгөрүүгө туура келет.
Булактагы мисалда акция мурунку мезгилде фонддун %3үн түзүп, дивидендсиз %10 киреше берип, фонд толугу менен %20 өссө, эч кандай соода болбогондо акциянын benchmark салмагы %2,75 болот. Чыныгы салмак %3,25 болсо, активдүү соода өлчөмү %0,50.
Изилдөөчүлөр кичине механикалык өзгөрүүлөрдү активдүү соода катары чечмелебеш үчүн \(trade\) бөлүштүрүлүшүнүн жогорку жана төмөнкү куйруктарын колдонушкан. Buy(25) жана Buy(10) эң жогорку %25 жана %10 активдүү өзгөрүүлөрдү; Sell(25) жана Sell(10) эң төмөнкү %25 жана %10 өзгөрүүлөрдү көрсөткөн бинардык өзгөрмөлөр.
| Buy(25) | Buy(10) | Sell(25) | Sell(10) | |
|---|---|---|---|---|
| GenderScore | -0,0137 | -0,0065 | -0,0136 | -0,0081 |
| FemaleManager × GenderScore | +0,0122 | +0,0048 | +0,0175 | +0,0057 |
Төрт GenderScore коэффициентинин баары терс жана %1 деңгээлинде маанилүү. Ал эми аял менеджердин өз ара таасирлери оң. Булактын чечмелөөсү боюнча, эркек менеджерлердин жогорку GenderScore акцияларында статикалык портфель үлүшү гана эмес, активдүү сатып алуу-сатуу өз ара аракети да төмөн.
Жалпы жаңылык агымына реакция
Экинчи механизм тести фирмага мүнөздүү жаңылыктарды колдонот. RavenPack маалыматтарынан фирма жаңылыктын негизги темасы болгон жана relevance score мааниси 100 болгон жаңылыктар гана алынган. Ар бир акция-чейрек үчүн учурдагы жаңылык көлөмү мурунку 12 чейректин орточосу менен салыштырылып стандартташтырылган жана бөлүштүрүлүштүн жогорку ондон бир бөлүгүндөгү мезгилдер AbnNews деп белгиленген.
Айрыкча сатып алуу тарабында FemaleManager × GenderScore × AbnNews өз ара таасиринин оң болушу адаттан тыш жогорку фирмалык жаңылык агымы келгенде аял менеджерлердин жогорку GenderScore акцияларында соода активдүүлүгү өсөрүн көрсөтөт. Эркек менеджерлерде ошол эле жаңылык агымы ушуга окшош кошумча соода реакциясын жаратпаганы изилдөөчүлөр тарабынан кымбат жана үзгүлтүксүз маалымат издөө жогорку GenderScore компанияларында азыраак жүргүзүлүшүнө шайкеш деп каралат.
Эмне үчүн аналитик сунуштары башкача тест?
Жалпы жаңылык агымы үзгүлтүксүз сканерлөөнү жана чечмелөөнү талап кылса, аналитиктин “buy/sell” сунушундагы өзгөрүүлөр алдын ала иштелген, айкын жана маалымат алуу чыгымы төмөн сигналдар катары каралат. Оң сунуштардын үлүшү булакта:
\[ BuyShare_{j,t} = \frac{\#Buy\ recommendations_{j,t}} {\#Total\ recommendations_{j,t}} \]
түрүндө аныкталып, өзгөрүү:
\[ RecChange_{j,t}=BuyShare_{j,t}-BuyShare_{j,t-1} \]
катары эсептелет. Сатуу сунуштары үчүн параллелдүү өлчөм колдонулат. Ызы-чууну азайтуу үчүн үчтөн аз аналитик салым кошкон фирма-чейректер алынып салынган.
FemaleManager × GenderScore × RecChange үч тараптуу өз ара таасирлери статистикалык жактан маанилүү эмес. Башкача айтканда, аналитиктердин айкын жогорулатуу же төмөндөтүү сигналы келгенде жогорку GenderScore акцияларына эркек жана аял менеджерлеринин реакциялары системалуу түрдө айырмаланбайт. Булак муну рационалдуу көңүл бурбоо чечмелөөсүнүн борбордук жыйынтыгы деп эсептейт: маселе акция тууралуу ачык жана арзан маалымат келгенде аны баалай албоодо эмес, ошол акцияга жетүү үчүн талап кылынган үзгүлтүксүз маалымат чогултуу аракетинин башында азыраак бөлүнүшүндө.
Соода көрсөткүчтөрү маалыматтык кемчиликти колдойбу?
Изилдөөчүлөр эркек менеджерлер жогорку GenderScore компаниялары жөнүндө чындап эле азыраак маалыматка же төмөнүрөөк талдоо жөндөмүнө ээби же жокпу текшерүү үчүн соодадан кийинки CAPM-түзөтүлгөн анормалдуу кирешелерди карашкан. Бир чейректен төрт чейрекке чейинки ар түрдүү горизонттордо сатып алуулар жана сатуулар өз-өзүнчө талданган.
FemaleManager × GenderScore өз ара таасири бул көрсөткүч моделдеринде системалуу түрдө маанилүү эмес. Эң узак сатуу горизонтунда GenderScore өзү үчүн орточо терс жыйынтык көрүнгөнү менен, бул эффект менеджер гендерине мүнөздүү эмес. Демек, маалымат эркек менеджерлер жогорку GenderScore акцияларында соода кылганда аял менеджерлерден системалуу түрдө начар иштейт деген тезисти колдобойт.
Керектөөчү тааныштыгы боюнча түшүндүрмөнү текшерүү
Альтернативдүү түшүндүрмөлөрдүн бири — эркек менеджерлер белгилүү өнүмдөр жана кызматтар менен жеке тажрыйбасы азыраак болгондуктан жогорку GenderScore компанияларын азыраак артык көрүшү мүмкүн. Изилдөө бул мүмкүнчүлүктү эки багытта текшерет. Биринчиден, аял менеджерлерде GenderScore төмөн акциялардан симметриялуу качуу жоктугу таза тааныштык түшүндүрмөсү менен шайкеш эмес. Экинчиден, 135 компания B2B жана B2C топторуна бөлүнгөн.
A2 тиркемесиндеги B2B/B2C классификациясы үчүн бирдей стандартташтырылган суроо 135 компания боюнча көз карандысыз түрдө ChatGPT, Claude жана Perplexity моделдерине берилген. Ар бир модель компанияны B2B, B2C же B2B/B2C деп классификациялап, үч моделдин кеминде экөө B2B деген компаниялар B2B көрсөткүчүндө 1 деп коддолгон.
Эгер жыйынтык негизинен керектөөчү тааныштыгынан келип чыкса, эркек менеджерлердин GenderScore ыктоосу керектөө өнүмдөрү жана кызматтары көбүрөөк көрүнгөн B2C компанияларда күчтүүрөөк, B2B компанияларда болсо кыйла алсызыраак болушу күтүлмөк. 8-сүрөттөгү чектүү таасирлердин арасында мындай статистикалык айырма табылган эмес. Бул тест тааныштык эч кандай роль ойнобой турганын так далилдебейт, бирок негизги байланышты керектөөчү тажрыйбасы менен гана түшүндүрүүнү кыйындатат.
Альтернативдүү GenderScore жана босого текшерүүлөрү
Негизги өлчөө Google Imagesке негизделгендиктен, ошол эле талдоо Yahoo Image Search аркылуу түзүлгөн GenderScore(Y) менен кайталанган. Негизги жыйынтык өзгөргөн эмес. Ошондой эле “аялдык өкүлчүлүк” үчүн жогорку квартилди гана колдонбой, жогорку үчтөн бир жана жогорку ондон бир бөлүк сыяктуу альтернативдүү босоголор да сыналып, эркек менеджерлер жогорку GenderScore акцияларын төмөнүрөөк ыктымалдык менен кармайт деген жыйынтык сакталган.
Изилдөөнүн күчтүү жактары
- Компания деңгээлиндеги символдук гендердик өкүлчүлүктү классикалык тармак же менеджер гендери өзгөрмөлөрүнөн айырмаланган визуалдык маалымат булагы менен өлчөйт.
- 300.000ден ашык сүрөт жана эки башка издөө системасынын колдонулушу өлчөөнүн бир суроого көз карандылыгын азайтат.
- Негизги портфель жыйынтыгы бинардык акция кармоо көрсөткүчү менен гана эмес, портфель салмактары менен да текшерилет.
- Фонд, тармак жана жыл-чейрек туруктуу эффекттери менен кеңири каржылык контролдор топтому колдонулат.
- Бренд баалуулугу, CEO гендери, ESG жана жарнама чыгымдары өзүнчө аралаштыруучу факторлор катары текшерилет.
- Негизги корреляциядан тышкары фонд ичиндеги менеджер алмашуусу, активдүү соода, жалпы жаңылык, аналитик сунушу жана соода көрсөткүчтөрү сыяктуу ар түрдүү жүрүм-турумдук тесттер ошол эле механизм чечмелөөсүнүн бөлүктөрүн текшерет.
- B2B/B2C бөлүнүшү керектөөчү тааныштыгы боюнча түшүндүрмөнү өзүнчө текшерет.
Негизги чектөөлөр
- Изилдөө рецензиядан өтпөгөн preprint болуп саналат.
- GenderScore үлгү мезгилинин аягында өлчөнүп, убакыт ичинде туруктуу деп кабыл алынган.
- Визуалдык өлчөө 135 ири бренд-компания дал келүүсү менен чектелген.
- Негизги инвестициялык үлгү бир менеджер башкарган АКШнын активдүү инвестициялык фонддору; команда башкарган фонддорго, пассивдүү фонддорго же башка инвестор топторуна түздөн-түз жалпылоого болбойт.
- Менеджер гендеринин алмашуулары салыштырмалуу аз: 86 эркектен аялга жана 87 аялдан эркекке өтүү бар.
- Менеджер дайындоолору экзогендик эмес; ошондуктан фонд ичиндеги талдоо себептүүлүк дооматын күчөткөнү менен аны толук аныктабайт.
- Көңүл түздөн-түз өлчөнбөйт; соода активдүүлүгү жана маалымат сигналдарына реакция көңүлдүн жүрүм-турумдук прокси өзгөрмөлөрү болуп саналат.
- “Аялдык” жана “эркектик” терминдер компаниялардын табигый же өзгөрбөс касиеттери эмес, изилдөө колдонгон визуалдык символдук өкүлчүлүктүн кыска белгилөөлөрү.
- B2B/B2C көрсөткүчүн түзүүдө үч ири тил моделинин көпчүлүк чечими колдонулган; бул классификация негизги GenderScore өлчөмүнөн өзүнчө жардамчы туруктуулук тести.
Илимий жыйынтык
Булак изилдөөнүн маалыматтары кесипкөй инвестициялык менеджерлердин портфель тандоосу компаниялардын каржылык негиздери менен гана эмес, компаниялар коомчулукта кандай символдоштурулганы менен да байланыштуу болушу мүмкүн экенин көрсөтөт. Эркек фонд менеджерлеринин жогорку GenderScore компанияларын портфелдеринде төмөнүрөөк үлүштө кармашы, портфель салмактарында да ошол эле багыттагы жыйынтык алынышы жана менеджер алмашкандан кийин экспозициянын күтүлгөн багытта өзгөрүшү негизги эмпирикалык үлгүнү түзөт.
Механизм тесттери бул үлгү “алар бул компанияларды баалай алышпайт” деген түшүндүрмөгө гана туура келбей турганын көрсөтөт. Эркек менеджерлер жогорку GenderScore акцияларында азыраак соода кылып, үзгүлтүксүз фирмалык жаңылык агымына алсызыраак реакция кылат; бирок иштетүү чыгымы төмөн жана айкындыгы жогору аналитик сигналдарына аял менеджерлердей эле жооп бере алышат. Соода кылганда системалуу көрсөткүч кемчилиги табылбаганы да чыныгы маалымат иштетүү жөндөмүнүн жетишсиздиги тууралуу түшүндүрмөнү колдобойт.
Ошондуктан булак изилдөө артык көргөн чечмелөө символдук фирмалык идентификация → алдын ала баалоо → маалымат алууга бөлүнгөн көңүл → портфель экспозициясы чынжыры аркылуу иштеген көңүл бөлүштүрүү механизми болуп саналат. Бирок изилдөө бул психикалык чынжырды түздөн-түз байкабайт жана менеджер дайындоолорунда толук экзогендикти камсыз кылбайт. Жыйынтыктар күчтүү жана көптөгөн туруктуулук тесттери менен колдоого алынган эмпирикалык үлгүнү берет, бирок бул үлгү рандомизацияланган себептик эксперимент катары чечмеленбеши керек.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөө: Beyond the Ticker: Gendered Firm Imagery and Fund Manager Investment Decisions.
Авторлор: Emanuele Bajo; Nicoletta Marinelli; Giorgia Simion; Otto Randl.
Мекемелер: University of Bologna - Department of Management; University of Macerata - Department of Economics and Law; Vienna University of Economics and Business / Vienna Graduate School of Finance; Vienna University of Economics and Business.
Платформа: SSRN.
Булак түрү: Изилдөө preprintи / жумушчу макала.
Жарыялоо абалы: Жүктөлгөн PDF документинде “This preprint research paper has not been peer reviewed” деген сөз айкашы ачык жазылган; изилдөө рецензиядан өткөн акыркы журналдык макала катары берилбеши керек.
SSRNге тапшыруу датасы: 7 Октябрь 2026.
DOI: 10.2139/ssrn.7576652.
SSRN каттоо номери: 7576652.
Негизги маалымат булактары: Morningstar, CRSP Mutual Fund Holdings, CRSP, Compustat North America, Google Images, Yahoo Image Search/Bing, DeepFace, RavenPack, I/B/E/S, Brand Finance, ExecuComp жана Refinitiv Eikon. Булак изилдөөнүн тиешелүү кошумча талдоолорунда бул маалымат булактарынын ар башка ички топтомдору колдонулат.
Негизги үлгү мезгили: 2008-2021.
Негизги талдоо бирдиги: Фонд-акция-чейрек.
Акыркы бренд/компания үлгүсү: 135 компания.
Бир менеджерли фонд үлгүсү: 2.402 фонд.
Негизги регрессиядагы байкоолордун саны: 4.909.760 фонд-акция-чейрек байкоосу.
Негизги ыкма: Компаниялардын коомдук бренддик визуалдарынан компьютердик көрүү аркылуу GenderScore түзүү; упайларды активдүү инвестициялык фонддордун портфелдери менен дал келтирүү; фонддун, тармактын жана убакыттын туруктуу эффекттери бар панелдик OLS моделдери; портфель салмагы боюнча туруктуулук тесттери; фонд ичиндеги менеджер алмашуулары; активдүү соода өлчөмү; анормалдуу жаңылык көлөмү; аналитик сунуштарынын өзгөрүшү; соодадан кийинки тобокелдикке ылайыкталган көрсөткүч жана B2B/B2C ички үлгү талдоолору.
Негизги методологиялык чектөө: Изилдөө байкоого негизделген каржылык панель болуп саналат. Менеджер алмашуулары толугу менен экзогендик эмес жана GenderScore убакыт ичинде өзгөрбөгөн өлчөм катары колдонулган. Ошондуктан жыйынтыктар символдук бренд өкүлчүлүгү, менеджер гендери, көңүл бөлүштүрүү жана портфель тандоосу арасында системалуу байланыштарды көрсөтсө да, толук эксперименттик себептүүлүк далили эмес.
Булак ичиндеги нотация боюнча эскертүү: Менеджер алмашуусу Теңдеме (2) терилишиндеги \(MtF_{i,t-1}\) туюнтмасы менен андан кийинки түшүндүрмөдөгү \(MtF_{i,t}\) аныктамасынын ортосунда индекс айырмасы бар. Verianla тексти бул айырманы унчукпай оңдогон эмес.
Лицензия/автордук укук боюнча эскертүү: Жүктөлгөн PDF документинде ачык Creative Commons лицензиясы көрсөтүлгөн эмес. Ошондуктан түпнуска булактагы фигураларды же издөө системаларынан чогултулган үчүнчү тараптын сүрөттөрүн түздөн-түз кайра жарыялоонун ордуна, илимий байланыштарды жана сандык жыйынтыктарды Verianla үчүн оригиналдуу графиктер жана схемалар менен кайра чагылдыруу артык көрүлүшү керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген