

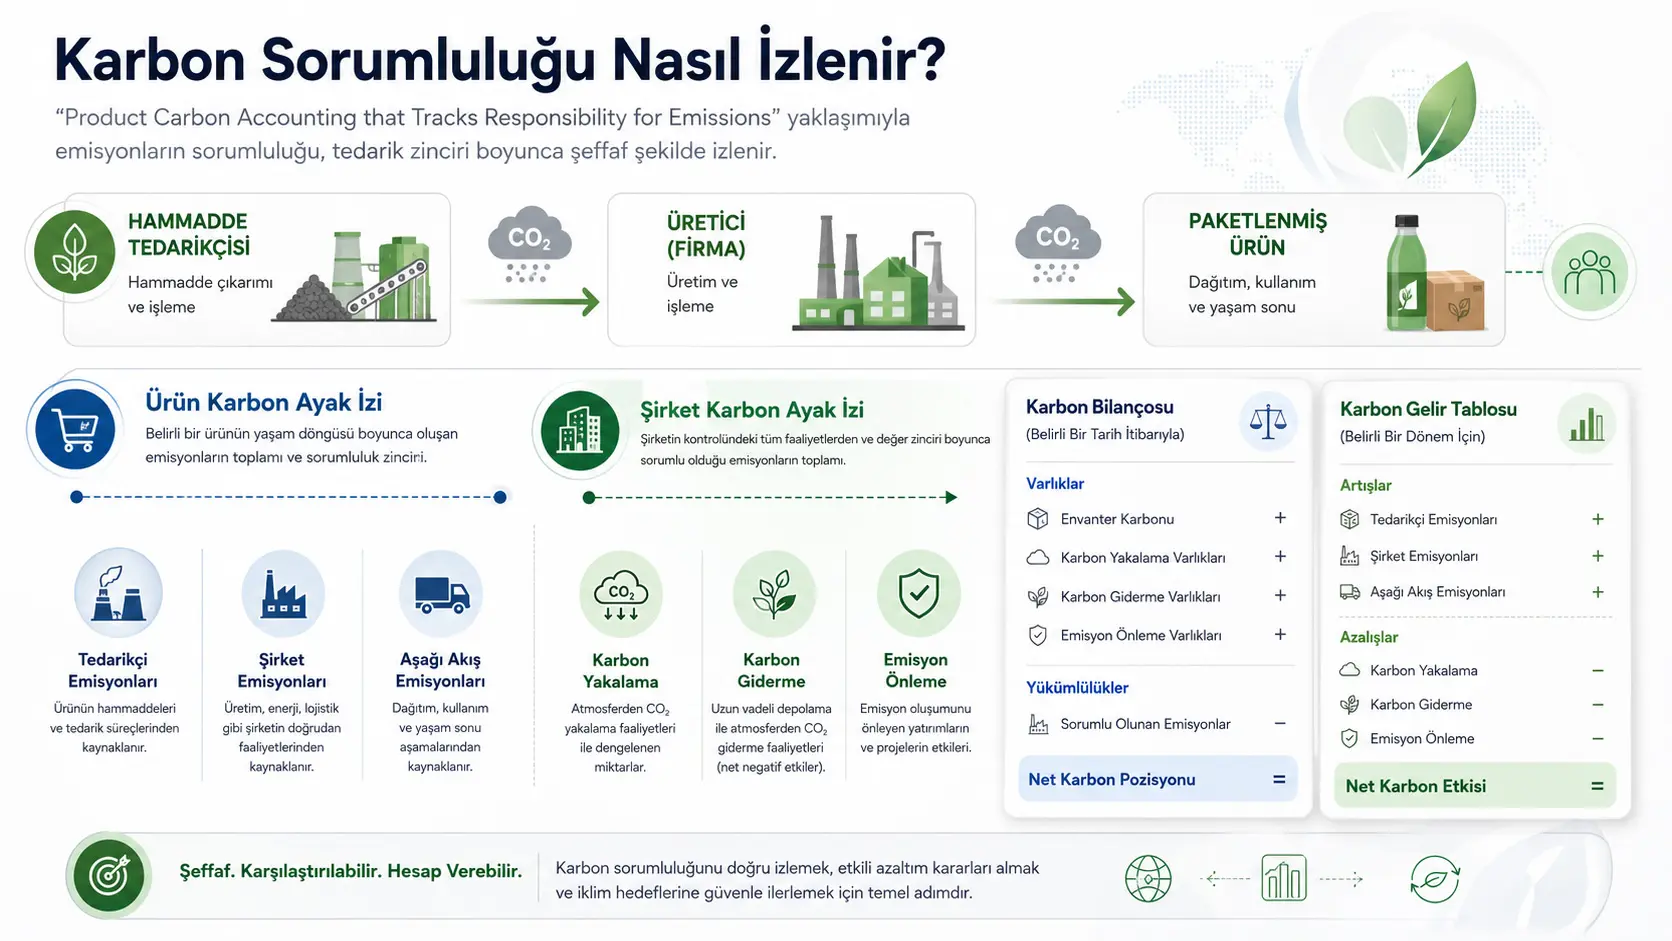
Bu konseptual tədqiqat məhsulun karbon izinin bir məhsulun təchizat zənciri boyunca toplanan ümumi istixana qazı emissiyalarını göstərə bildiyini, lakin bu emissiyaların hansı şirkət tərəfindən yaradıldığını kifayət qədər ayıra bilmədiyini irəli sürür. Tədqiqatçı məhsul karbon izini ləğv etmək əvəzinə onu şirkət karbon izi ilə tamamlayan, kiloqram karbon dioksid ekvivalenti ilə işləyən və ikili qeyd prinsipinə əsaslanan karbon uçotu sistemi təklif edir.
Təklif olunan sistem iki əsas cədvəl yaradır. Karbon balansı məhsul ehtiyatlarında toplanan emissiyaları, şirkətin gələcəkdə emissiyaları azaltması gözlənilən karbon tutma, atmosferdən karbon çıxarma və emissiyanın qarşısını alma investisiyalarını, bunlara uyğun karbon öhdəliklərini və şirkətin xalis karbon mövqeyini göstərir. Karbon gəlir hesabatı isə dövr ərzində satılan məhsullara ötürülən məhsul karbon izini, şirkətin birbaşa yaratdığı emissiyaları və reallaşan emissiya azalmalarını ayrı-ayrılıqda hesabat verir.
Fərziyyəvi qida emalı şirkətində satılan məhsulların karbon izi 800 kg CO₂e olaraq hesablanmışdır. Bunun 640 kiloqramı təchizatçılardan qəbul edilən, 160 kiloqramı isə şirkətin öz istehsalından qaynaqlanan emissiyalardır. Ehtiyatda qalan 140 kiloqramlıq şirkət emissiyası və 20 kiloqramlıq ümumi idarəetmə emissiyası əlavə edildikdə şirkətin dövr ərzində ümumi birbaşa emissiyası 320 kg CO₂e olur. Atmosferdən birbaşa çıxarılan 150 kiloqram çıxıldıqda dövri şirkət karbon izi 170 kg CO₂e kimi göstərilir.
Tədqiqatın əsas töhfəsi məhsulun ümumi karbon məzmununu qoruyarkən emissiya məsuliyyətini təchizat zəncirindəki şirkətlər arasında ayırmağa çalışmasıdır. Bununla belə, təklif real şirkət məlumatları ilə tətbiq edilməmiş, müstəqil şəkildə yoxlanılmamış və mühasibat standartına çevrilməmişdir. Xüsusilə gələcək emissiya azalmalarının etibarlı şəkildə ölçülməsi, qarşısının alınması investisiyalarının əks-faktual ssenarilərə əsaslanması və məhsulların istifadə mərhələsindəki aşağı axın emissiyalarının sistemdən kənarda saxlanması mühüm məhdudiyyətlərdir.
Məhsul karbon izi hansı məlumatı verir?
Məhsul karbon izi bir məhsulun xammaldan istehsal müəssisəsinin çıxışına qədər keçdiyi təchizat zəncirində yaranan ümumi istixana qazı emissiyasını karbon dioksid ekvivalenti ilə göstərir. Bu yanaşma müştərinin satın aldığı məhsulun nə qədər karbon daşıdığını anlamağa kömək edə bilər.
Məhsulun karbon izi aşağıdakı ümumi əlaqə ilə ifadə edilə bilər:
\[ PCF = CO_{2e,\ upstream} + CO_{2e,\ reporting\ firm} \]
Burada:
- [ PCF ], məhsul karbon izini,
- [ CO_{2e,\ upstream} ], yuxarı axın təchizatçılardan qəbul edilən emissiyaları,
- [ CO_{2e,\ reporting\ firm} ], hesabat verən şirkətin məhsula əlavə etdiyi emissiyaları göstərir.
Tədqiqatçıya görə problem ümumi məhsul karbon izinin fərqli şirkətlərin paylarını vahid toplanmış rəqəmdə birləşdirməsidir. Son məhsul istehsalçısı 800 kg CO₂e ehtiva edən məhsul satmış ola bilər; lakin bunun hamısını özü yaratmamışdır. Emissiyaların böyük hissəsi xammal, enerji, aralıq məhsul və ya nəqliyyat təmin edən şirkətlərdən gəlmiş ola bilər.
Niyə yalnız toplanmış emissiyanı göstərmək kifayət deyil?
Məhsulun ümumi karbon məzmunu istehlakçı üçün faydalı olsa da tənzimləyici qurum, vergi idarəsi, investor və ya şirkət rəhbəri baxımından fərqli sual yaranır: Emissiyanın hansı hissəsi hansı şirkətin fəaliyyətindən qaynaqlanmışdır?
Təchizat zəncirindəki hər şirkətin həmin mərhələyə qədər toplanmış ümumi məhsul karbon izinə görə məsul tutulması eyni emissiyaların bir neçə dəfə cəzalandırılmasına səbəb ola bilər. Yalnız son istehsalçının məsul tutulması isə yuxarı axın istehsalçıların real emissiya töhfələrini görünməz edə bilər.
Təklif olunan sistem buna görə iki məlumatı birlikdə təqdim edir:
- Məhsul karbon izi: Müştərinin satın aldığı məhsulda toplanan ümumi emissiya,
- Şirkət karbon izi: Hesabat verən şirkətin dövr ərzində birbaşa yaratdığı və çıxardığı xalis emissiya.
Beləliklə, məhsulun karbon tarixçəsi qorunarkən emissiya məsuliyyətinin təchizat zəncirindəki şirkətlər arasında ayrılması məqsəd qoyulur.
Təklif olunan karbon uçotu necə işləyir?
Sistem maliyyə mühasibatının ikili qeyd və hesablama prinsiplərini pul əvəzinə kiloqram CO₂e vahidi ilə tətbiq edir. Hər karbon aktivi və ya emissiya hərəkəti qarşılığında başqa hesabda tarazlaşdırıcı qeyd yaradılır.
Əsas balans bərabərliyi aşağıdakı şəkildə uyğunlaşdırılır:
[ Karbon\ Varlıkları = Karbon\ Yükümlülükleri + Karbon\ Özsermayesi ]
Bu bərabərlikdə istifadə olunan anlayışlar maliyyə hesabatlarındakı oxşar adlarla eyni hüquqi və ya pul mənasını daşımır:
- Karbon aktivi gələcəkdə emissiya azalması gözlənilən qabiliyyəti və ya məhsul ehtiyatlarında olan karbon miqdarını ifadə edir.
- Karbon öhdəliyi emissiyanı azaltmaq, tutmaq və ya çıxarmaq istiqamətində uyğun karbon məsuliyyətini göstərir.
- Karbon kapitalı aktivlərlə öhdəliklər arasındakı tarazlaşdırıcı xalis karbon mövqeyidir.
Bu hesablar pul vahidi ilə ölçülən maliyyə hüquqları və ya borclar deyil. Hamısı karbon dioksid ekvivalenti ilə hazırlanmış məlumat hesablarıdır.
Karbon balansında məhsul ehtiyatı necə izlənir?
Fərziyyəvi qida emalı şirkəti təchizatçılarından 1.200 kg CO₂e ehtiva edən girişlər alır və istehsal zamanı onlara 300 kg CO₂e əlavə edir. Beləliklə, istehsal olunmuş mallarda ümumilikdə 1.500 kg CO₂e toplanır.
Dövr ərzində 800 kg CO₂e ehtiva edən məhsul satıldığı üçün bağlanış ehtiyatlarında 700 kg CO₂e qalır:
\[ 1.200 + 300 - 800 = 700\ kg\ CO_{2e} \]
Bağlanış ehtiyatındakı 700 kiloqramın:
- 560 kiloqramı yuxarı axın təchizatçılardan qəbul edilən emissiyalardan,
- 140 kiloqramı şirkətin istehsal zamanı əlavə etdiyi emissiyalardan ibarətdir.
Bu ayrım məhsul ehtiyatlarının ümumi karbon məzmununu qoruyarkən şirkətin öz emissiya payını ayrıca izləyir.
Karbon azaltma investisiyaları niyə balansa daxil edilir?
Ənənəvi məhsul karbon izi şirkətin keçmişdə və cari dövrdə yaratdığı emissiyaları göstərə bilər; lakin şirkətin gələcəkdə emissiyaları azaltmaq məqsədilə etdiyi investisiyaları eyni strukturda görünən etmir.
Təklif olunan balans üç növ emissiya azaltma investisiyasını karbon aktivi kimi müəyyən edir:
- Karbon tutma aktivi: İstehsal zamanı yaranan emissiyaları mənbədə tutan sistemlər,
- Karbon çıxarma aktivi: Karbon dioksidi atmosferdən birbaşa uzaqlaşdıran investisiyalar,
- Karbon qarşısının alınması aktivi: İstehsal üsulunu və ya girişləri dəyişdirərək gələcəkdə yaranacaq emissiyanın qarşısını alan investisiyalar.
Bu aktivlərin dəyəri pul şəklində investisiya xərcinə görə deyil, istifadə ömürləri boyunca təmin etməsi gözlənilən ümumi CO₂e azalmasına görə qeydə alınır. Nümunədə başlanğıcdakı təxmini azaltma qabiliyyətləri belədir:
- Karbon tutma: 8.000 kg CO₂e,
- Atmosferdən karbon çıxarma: 3.000 kg CO₂e,
- Emissiyanın qarşısının alınması: 1.000 kg CO₂e.
Karbon tutma sisteminin 350 kiloqramlıq və qarşısının alınması investisiyasının 95 kiloqramlıq faydası dövr ərzində reallaşdığı üçün qalan karbon aktivləri müvafiq olaraq 7.650 və 905 kiloqram göstərilir.
Fərziyyəvi karbon balansı
| Karbon aktivləri | kg CO₂e | Karbon öhdəlikləri və kapital | kg CO₂e |
|---|---|---|---|
| Bağlanış ehtiyatında yuxarı axın CO₂ | 560 | Yuxarı axın CO₂ öhdəliyi | 560 |
| Bağlanış ehtiyatında şirkət mənşəli CO₂ | 140 | Şirkət emissiyaları öhdəliyi | 320 |
| Karbon tutma aktivi | 7.650 | Karbon tutma öhdəliyi | 7.650 |
| Karbon çıxarma aktivi | 3.000 | Karbon çıxarma öhdəliyi | 2.850 |
| Karbon qarşısının alınması aktivi | 905 | Karbon qarşısının alınması öhdəliyi | 905 |
| Ehtiyatda təxirə salınmış məhsul karbon izi | 140 | ||
| Karbon kapitalı | -170 | ||
| Ümumi aktivlər | 12.255 | Ümumi öhdəliklər və kapital | 12.255 |
Mötərizədə göstərilən 170 kg CO₂e şirkətin xalis emissiya mövqeyini tarazlaşdıran mənfi karbon kapitalıdır. Ümumi karbon aktivləri ilə öhdəliklər və kapital 12.255 kg CO₂e səviyyəsində bərabərləşir.
Karbon gəlir hesabatı hansı məlumatları ayırır?
Karbon gəlir hesabatının ilk bölməsi dövr ərzində satılan məhsulların karbon izini göstərir. Nümunədə satılan məhsulların ümumi karbon izi 800 kg CO₂e-dir:
\[ PCF_{satılan} = 640 + 160 = 800\ kg\ CO_{2e} \]
Burada 640 kiloqram təchizatçılardan qəbul edilən, 160 kiloqram isə hesabat verən şirkətin satılan məhsullara əlavə etdiyi emissiyadır.
Şirkətin birbaşa istehsal emissiyasını hesablamaq üçün satılan məhsullardakı 160 kiloqrama ehtiyatda qalan 140 kiloqram əlavə edilir:
\[ Üretim\ Emisyonu = 160 + 140 = 300\ kg\ CO_{2e} \]
İstehsaldan kənar ümumi idarəetmə fəaliyyətlərindən yaranan 20 kiloqram da əlavə edildikdə ümumi şirkət emissiyası 320 kiloqrama çatır:
\[ Toplam\ Şirket\ Emisyonu = 300 + 20 = 320\ kg\ CO_{2e} \]
Tədqiqatçı bu 320 kiloqramı GHG Protocol təsnifatındakı şirkətin birbaşa emissiyaları ilə əlaqələndirir.
Emissiya azalmaları gəlir hesabatına necə əks etdirilir?
Dövr ərzində atmosferdən birbaşa 150 kg CO₂e çıxarılmışdır. Bu miqdar şirkətin ümumi emissiyasından çıxılır:
\[ Şirket\ Karbon\ Ayak\ İzi = 320 - 150 = 170\ kg\ CO_{2e} \]
Karbon tutma və qarşısının alınması investisiyalarının reallaşan faydalarının isə dövr ərzində xalis istehsal emissiyalarında artıq əks olunduğu qəbul edilir. Bu faydaların yenidən çıxılması emissiya azalmasının iki dəfə sayılmasına səbəb olacağı üçün eyni məbləğdə karbon amortizasiyası qeydə alınır.
Fərziyyəvi karbon gəlir hesabatı
| Maddə | Reallaşan kg CO₂e | Təxmin edilən kg CO₂e | Kənarlaşma kg CO₂e |
|---|---|---|---|
| Satılan məhsulların məhsul karbon izi | 800 | - | - |
| Yuxarı axın təchizatçılardan qəbul edilən CO₂ | 640 | - | - |
| Şirkətin satılan məhsullara əlavə etdiyi CO₂ | 160 | - | - |
| Şirkətin bağlanış ehtiyatına əlavə etdiyi CO₂ | 140 | - | - |
| İstehsalda yaranan ümumi şirkət emissiyası | 300 | - | - |
| Ümumi idarəetmə fəaliyyəti emissiyası | 20 | - | - |
| Şirkətin ümumi emissiyası | 320 | - | - |
| Atmosferdən birbaşa karbon çıxarma | 150 | 170 | 20 |
| Karbon tutma | 350 | 400 | 50 |
| Karbon tutma aktivinin karbon amortizasiyası | 350 | - | 0 xalis təsir |
| Emissiyanın qarşısının alınması | 95 | 90 | -5 |
| Emissiyanın qarşısının alınması aktivinin karbon amortizasiyası | 95 | - | 0 xalis təsir |
| Şirkət karbon izi | 170 | - | - |
Karbon çıxarma investisiyasında 170 kiloqramlıq təxminə qarşı 150 kiloqramın reallaşması 20 kiloqramlıq çatışmazlığı göstərir. Karbon tutmada təxmin 400, reallaşma 350 kiloqram olduğuna görə 50 kiloqramlıq açıq var. Qarşısının alınması investisiyasında isə 90 kiloqram təxmin edildiyi halda 95 kiloqram reallaşmış; investisiya təxmini 5 kiloqram aşmışdır.
Təxmin–reallaşma müqayisəsi niyə vacibdir?
Gələcək karbon azalmasının başlanğıcda təxmin edilərək aktiv kimi qeydə alınması şirkətlərin həddindən artıq optimist fərziyyələrdən istifadə etməsi riskini yarada bilər. Təklif olunan sistem bu riski azaltmaq üçün hər dövrdə təxmin edilən və reallaşan azalmanı yan-yana göstərir.
Reallaşan azalma təxmindən aşağı olarsa fərq açıq şəkildə hesabat verilir və gələcək dövrlərə aid aktiv və öhdəlik dəyərlərinin yenidən ölçülməsi gündəmə gəlir. Beləliklə, şirkət yalnız xalis sıfır hədəfi elan etmir; hədəfi dəstəkləyən investisiya təxminlərinin nəticələrinə görə də məsuliyyət daşıyır.
Karbon amortizasiyası nə deməkdir?
Karbon amortizasiyası investisiyanın pul dəyərinin azalmasını deyil, gələcəkdə təmin etməsi gözlənilən emissiya azaltma qabiliyyətinin dövr ərzində istifadə olunan hissəsini ifadə edir.
Karbon tutma aktivinin başlanğıcda 8.000 kg CO₂e azaltma qabiliyyəti olduğu və dövr ərzində 350 kiloqramının reallaşdığı fərz edilmişdir:
\[ Kalan\ Yakalama\ Varlığı = 8.000 - 350 = 7.650\ kg\ CO_{2e} \]
Oxşar şəkildə qarşısının alınması aktivi üçün:
\[ Kalan\ Önleme\ Varlığı = 1.000 - 95 = 905\ kg\ CO_{2e} \]
Bu qeyd investisiyanın gələcəkdə təmin edə biləcəyi qalan karbon faydasını balansda yeniləyir.
Sistem autsorsinqi necə görünən edir?
Şirkət yüksək emissiyalı fəaliyyətini təchizatçıya ötürərək öz birbaşa emissiyalarını azalda bilər. Yalnız şirkət daxilindəki emissiyalara baxıldıqda bu hal real dekarbonizasiya kimi görünə bilər.
Təklif olunan sistemdə kənardan satın alınan məhsul və xidmətlərdəki emissiyalar yuxarı axın məhsul karbon izində qalmağa davam edir. Beləliklə, şirkətin birbaşa emissiyası azalarkən təchizatçılardan qəbul edilən karbon miqdarı yüksələrsə bu dəyişiklik ayrıca görünə bilər.
Bu mexanizm autsorsinqə əsaslanan görünən emissiya azalmasını tamamilə önlədiyini sübut etmir; lakin birbaşa və yuxarı axın emissiyalarını ayrıca göstərməklə qiymətləndirmə üçün əlavə məlumat təmin edir.
Karbon kreditlərinin satışı necə nəzərə alınır?
Tədqiqata görə karbon çıxarma aktivindən əldə olunan kredit başqa tərəfə satılarsa, satılan azalma şirkətin öz gəlir hesabatındakı çıxarma kreditindən çıxılmalıdır. Bununla yanaşı, karbonu çıxarma öhdəliyi balansda saxlanılır.
Bu yanaşma eyni karbon çıxarmasının həm krediti alan tərəfin kompensasiyası, həm də krediti satan şirkətin öz azalması kimi iki dəfə istifadə edilməsinin qarşısını almağı məqsəd qoyur. Lakin təklifin karbon bazarlarındakı fərqli müqavilə və standartlarla praktiki uyğunluğu tədqiqat çərçivəsində sınaqdan keçirilməmişdir.
Təklif olunan cədvəllər hansı üç suala cavab verir?
Tədqiqatçı ehtiyat və axın münasibətinə əsaslanan sistemin üç əsas suala cavab verməsini məqsəd qoyur:
| Sual | Cavabı təmin edən uçot elementi |
|---|---|
| Şirkətin karbon baxımından bugünkü mövqeyi nədir? | Karbon balansındakı xalis karbon kapitalı |
| Şirkət bu mövqeyə necə gəlib? | Dövri emissiya və azalmaları göstərən karbon gəlir hesabatı |
| Şirkət gələcəkdə hara gedir? | Gələcək azaltma qabiliyyətini və məsuliyyətləri göstərən karbon aktivləri və öhdəlikləri |
Bu struktur şirkətin yalnız cari emissiyasını deyil, emissiyaları azaltmaq yolunda etdiyi investisiyaları və həmin investisiyaların gözlənilən nəticələrini də göstərməyi məqsəd qoyur.
Modelin mümkün istifadə sahələri hansılardır?
Tədqiqat təklif olunan karbon cədvəllərinin aşağıdakı qərar proseslərində istifadə edilə biləcəyini irəli sürür:
- Emissiya məsuliyyətinin təchizat zəncirindəki şirkətlər arasında bölüşdürülməsi,
- Karbon vergisi və ya sanksiya dizayn edilərkən azaltma investisiyalarının nəzərə alınması,
- Karbon tutma və çıxarma investisiyalarına veriləcək dəstəyin qiymətləndirilməsi,
- Yaşıl kredit təminatçılarının gözlənilən karbon azaltma qabiliyyətini araşdırması,
- İnvestorların şirkətlərin xalis sıfır hədəflərinə yönəlmiş konkret investisiyalarını görməsi,
- Şirkət rəhbərliyinin reallaşan nəticələri keçmiş təxminlərlə müqayisə etməsi.
Bunlar tədqiqatda empirik şəkildə ölçülmüş nəticələr deyil. Tədqiqatçının təklif olunan uçot sistemindən çıxardığı mümkün istifadə sahələridir.
Tədqiqatın dəstəklədiyi əsas fikirlər
- Ümumi məhsul karbon izi təchizat zəncirindəki şirkətlərin fərdi məsuliyyətlərini təkbaşına ayırmır.
- Məhsul karbon izi ilə şirkət karbon izi eyni hesabat sistemində birlikdə göstərilə bilər.
- Maliyyə mühasibatındakı ehtiyat–axın və ikili qeyd məntiqi karbon vahidləri ilə konseptual olaraq tətbiq oluna bilər.
- Gələcək emissiya azaltma investisiyaları gözlənilən CO₂e faydaları əsasında ayrı hesablarda izlənə bilər.
- Təxmin edilən və reallaşan azalmaların müqayisəsi şirkətlərin xalis sıfır öhdəliklərinə dair hesabatlılığı artıra bilən məlumat təmin edir.
- Yuxarı axın və şirkət mənşəli emissiyaların ayrılması məsuliyyət qiymətləndirməsinin yalnız son məhsul istehsalçısına yüklənməsindən qaçmağa kömək edə bilər.
Tədqiqatın sübut etmədiyi məsələlər
- Təklif olunan sistemin real şirkətlərdə tətbiq oluna bildiyi göstərilməmişdir.
- Karbon məlumatlarının tələb olunan dəqiqlik və audit qabiliyyəti ilə toplana biləcəyi sübut edilməmişdir.
- Karbon balansının şirkətlərin real emissiyalarını azaldacağı eksperimental olaraq göstərilməmişdir.
- Təklif olunan hesabların mövcud mühasibat, vergi və ya dayanıqlılıq standartları ilə uyğun olduğu təsdiqlənməmişdir.
- Karbon azaltma investisiyalarının aktiv kimi qeydə alınmasının investor qərarlarını yaxşılaşdırdığı test edilməmişdir.
- Modelin karbon vergisi, təşviq və ya sanksiya sistemlərində daha ədalətli nəticə yaratdığı göstərilməmişdir.
- Fərqli sektorlar, məhsullar və mürəkkəb dövri təchizat zəncirlərində ikiqat saymanı tamamilə önlədiyi sınaqdan keçirilməmişdir.
Etibarlı ölçmə niyə ən mühüm problemlərdən biridir?
Uçota alınacaq miqdar kifayət qədər etibarlı şəkildə ölçülə bilməlidir. Mövcud emissiyalar enerji istehlakı, yanacaq istifadəsi və ya istehsal miqdarı kimi fiziki məlumatlarla hesablana bilər. Bunun əksinə, gələcəkdə qarşısının alınacağı fərz edilən emissiya reallaşmamış alternativ ssenari ilə müqayisə tələb edir.
Məsələn, şirkət aşağı karbonlu istehsal üsuluna investisiya etdikdə nə qədər emissiyanın qarşısının alındığı investisiya edilməsəydi yaranacaq emissiya səviyyəsinə görə hesablanır. Bu əks-faktual dəyər birbaşa müşahidə edilə bilməz. İstifadə olunan fərziyyələr karbon aktivinin ölçüsünü əhəmiyyətli dərəcədə dəyişə bilər.
Tədqiqatçı etibarlı şəkildə ölçülə bilməyən elementlərin rəqəmsal hesablara daxil edilməməli olduğunu qəbul edir. Belə hallarda keyfiyyət xarakterli izahlar karbon cədvəllərini tamamlaya bilər.
Aşağı axın Əhatə 3 emissiyaları niyə kənarda saxlanmışdır?
Təklif olunan sistem müştərilərin məhsulu istifadə etdikdən sonra yaratdığı aşağı axın emissiyalarını istehsalçı şirkətin hesabına daxil etmir. Tədqiqatda bu emissiyaların məhsuldan istifadə edən tərəfin məsuliyyətində olduğu fərz edilir.
Bu məhdudlaşdırma ölçmə çətinliklərini azaldır; lakin eyni zamanda normativ məsuliyyət seçimi ehtiva edir. Yanacaq, nəqliyyat vasitəsi, maşın və ya uzunömürlü istehlak məhsullarında istifadə mərhələsindəki emissiyalar ümumi həyat dövrü təsirinin mühüm hissəsini təşkil edə bilər. Bunların hamısının istifadəçiyə aid edilməsinin hansı sektorlarda uyğun olduğu tədqiqat tərəfindən sınaqdan keçirilməmişdir.
Türkiyə baxımından necə qiymətləndirilməlidir?
Tədqiqat müəyyən ölkənin qanunvericiliyinə və ya şirkət seçməsinə əsaslanmır. Buna görə təklif olunan əsas ayrım məhsul üzrə emissiya hesablayan və çoxpilləli təchizat zəncirlərindən istifadə edən Türkiyədəki şirkətlər üçün də konseptual şəkildə qiymətləndirilə bilər.
Türkiyədə mümkün tətbiq üçün ən azı aşağıdakı şərtlər ayrıca araşdırılmalıdır:
- Təchizatçılardan məhsul səviyyəsində etibarlı CO₂e məlumatı əldə edilə bilməsi,
- Emissiya məlumatlarının eyni sərhədlər və ölçmə metodları ilə hazırlanması,
- Karbon tutma, çıxarma və qarşısının alınması investisiyalarının təxmini təsirlərinin müstəqil şəkildə yoxlanılması,
- Karbon hesablarının şirkətlərin mövcud mühasibat və dayanıqlılıq hesabat sistemləri ilə əlaqələndirilməsi,
- Məlumatların xarici auditə və dövrlərarası müqayisəyə uyğun olması.
Bunlar tədqiqatın Türkiyə üzərində sınaqdan keçirdiyi nəticələr deyil. Təklif olunan çərçivənin Türkiyədə tətbiqi üçün zəruri görünən tədqiqat və tətbiq şərtləridir.
Tədqiqatın güclü tərəfləri
- Məhsul karbon izi ilə şirkət məsuliyyəti arasındakı fərqi açıq şəkildə ortaya qoyur.
- Maliyyə mühasibatının ikili qeyd, balans, gəlir hesabatı, hesablama və amortizasiya anlayışlarını ardıcıl karbon arxitekturasında birləşdirir.
- Şirkətin cari emissiyası ilə yanaşı gələcək azaltma investisiyalarını da görünən edir.
- Reallaşan nəticələri başlanğıc təxminlərlə müqayisə edən hesabatlılıq mexanizmi təklif edir.
- Fərziyyəvi nümunədə balans və gəlir hesabatı arasındakı rəqəmsal əlaqələri açıq şəkildə göstərir.
- Autsorsinqə bağlı emissiya sürüşdürməsini yuxarı axın məhsul karbon izi üzərindən görünən saxlayır.
Tədqiqatın məhdudiyyətləri
- Tədqiqat konseptual mühasibat dizaynıdır; empirik məlumat, sahə tətbiqi və ya şirkət müqayisəsi ehtiva etmir.
- Təqdim olunan bütün rəqəmlər fərziyyəvi qida emalı şirkətinə aiddir.
- Karbon aktivlərinin başlanğıc dəyərlərinin necə müstəqil yoxlanacağı ətraflı ölçmə standartına bağlanmamışdır.
- Qarşısının alınması investisiyaları müşahidə edilə bilməyən əks-faktual ssenarilərə əsaslandığı üçün əhəmiyyətli təxmin qeyri-müəyyənliyi daşıyır.
- Məhsulların istifadə və istifadədən sonrakı mərhələlərindəki aşağı axın Əhatə 3 emissiyaları nəzərə alınmır.
- Fərqli istixana qazlarının CO₂e-yə çevrilməsində istifadə olunacaq əmsalların idarə edilməsi təfərrüatlandırılmamışdır.
- Karbon aktivlərinin faydalı ömürləri, dəyərsizləşməsi, təxmin dəyişiklikləri və ləğvi üçün tam mühasibat qaydaları hazırlanmamışdır.
- Hüquqi öhdəliklə təklif olunan “karbon öhdəliyi” anlayışı arasındakı münasibət aydınlaşdırılmamışdır.
- Sistemin mövcud beynəlxalq hesabat standartları ilə birlikdə necə tətbiq ediləcəyi göstərilməmişdir.
- Tədqiqatın resenziyalı jurnal məqaləsi olduğu təsdiqlənməmişdir.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynı
Tədqiqat eksperimental, ekonometrik və ya müşahidə əsaslı araşdırma deyil. Maliyyə mühasibatı prinsiplərindən çıxış edərək yeni karbon uçotu arxitekturası hazırlayan konseptual dizayn işidir.
| Metod komponenti | Tədqiqatda necə istifadə edilmişdir? |
|---|---|
| Konseptual problem analizi | Məhsul karbon izinin ümumi emissiyanı göstərdiyi halda şirkət əsasında məsuliyyəti ayıra bilməməsi araşdırılmışdır. |
| Mühasibat dizaynı | İkili qeyd, hesablama, balans, gəlir hesabatı, ehtiyat və amortizasiya prinsipləri karbon vahidlərinə uyğunlaşdırılmışdır. |
| Fərziyyəvi hal | İstehsal və qablaşdırma həyata keçirən uydurma qida şirkəti üçün rəqəmsal karbon balansı və karbon gəlir hesabatı yaradılmışdır. |
| Rəqəmsal ardıcıllıq yoxlaması | Aktivlər ilə öhdəliklər və karbon kapitalı 12.255 kg CO₂e səviyyəsində bərabərləşdirilmişdir. |
| Əhatə qiymətləndirməsi | Etibarlı ölçmə problemi və aşağı axın Əhatə 3 emissiyalarının kənarda saxlanması müzakirə edilmişdir. |
Analiz vahidi və məlumat vəziyyəti
Real şirkət, məhsul, müəssisə və ya təchizat zənciri seçməsi yoxdur. Tədqiqatdakı bütün rəqəmlər metodun iş prinsiplərini göstərmək üçün yaradılmış fərziyyəvi dəyərlərdir.
Buna görə tədqiqatda aşağıdakı elementlər yoxdur:
- Seçmə ölçüsü,
- Müşahidə dövrü,
- Eksperiment və ya nəzarət qrupu,
- Statistik hipotez testi,
- Reqressiya modeli,
- p dəyəri və ya etibar intervalı,
- Həssaslıq analizi,
- Müstəqil doğrulama və ya xarici audit,
- Real şirkətlərdən toplanmış emissiya məlumatları.
Təklif olunan əsas hesablamaların xülasəsi
| Göstərici | Hesablama | Nəticə |
|---|---|---|
| İstehsalda toplanan ümumi məhsul karbonu | 1.200 + 300 | 1.500 kg CO₂e |
| Bağlanış ehtiyatındakı karbon | 1.500 - 800 | 700 kg CO₂e |
| Satılan məhsulların PCF-si | 640 + 160 | 800 kg CO₂e |
| Şirkətin istehsal emissiyası | 160 + 140 | 300 kg CO₂e |
| Şirkətin ümumi emissiyası | 300 + 20 | 320 kg CO₂e |
| Dövri şirkət karbon izi | 320 - 150 | 170 kg CO₂e |
| Qalan karbon tutma aktivi | 8.000 - 350 | 7.650 kg CO₂e |
| Qalan karbon qarşısının alınması aktivi | 1.000 - 95 | 905 kg CO₂e |
| Ümumi karbon aktivi | 700 + 7.650 + 3.000 + 905 | 12.255 kg CO₂e |
Tədqiqatdan çıxan başlıca nəticələr
- Məhsul karbon izi məhsulun ümumi emissiya məzmununu göstərməyə davam etməlidir.
- Ümumi məhsul emissiyası yuxarı axın təchizatçı payı ilə hesabat verən şirkətin payına ayrılmalıdır.
- Şirkətin birbaşa emissiyaları, məhsul satılmış və ya ehtiyatda qalmış olsa da, yarandığı dövrdə şirkət məsuliyyəti kimi qeydə alınmalıdır.
- Gələcəkdə emissiya azalması gözlənilən investisiyalar təxmini CO₂e faydaları ilə karbon aktivi kimi izlənə bilər.
- Karbon aktivi qeydə alındıqda eyni miqdarda azaltma öhdəliyi yaradılmalıdır.
- Reallaşan azalma ilə başlanğıc təxmini arasındakı fərq hər dövrdə hesabat verilməlidir.
- Karbon tutma və qarşısının alınması faydalarının həm aşağı emissiya, həm də ayrıca gəlir hesabatı krediti kimi iki dəfə sayılmasının qarşısı alınmalıdır.
- Karbon balansı ilə karbon gəlir hesabatı birlikdə şirkətin bugünkü vəziyyətini, keçmişdəki dəyişimini və gələcək azaltma qabiliyyətini göstərməyi məqsəd qoyur.
Elmi sübut səviyyəsi
Tədqiqatın sübut səviyyəsi konseptual və dizayn xarakterlidir. Rəqəmsal nümunə mühasibat qeydlərinin öz daxilində tarazlaşdırıla bildiyini göstərir; sistemin real həyatda düzgün, aşağı xərcli, audit edilə bilən və ya davranış dəyişdirən olduğunu göstərmir.
Növbəti tədqiqat mərhələsində təklif olunan hesabların real təchizat zəncirlərinə tətbiq edilməsi, fərqli ölçmə qeyri-müəyyənlikləri altında sınaqdan keçirilməsi, şirkətlərin mövcud emissiya hesabatları ilə müqayisə edilməsi və müstəqil auditorlar tərəfindən yenidən yaradıla bilməsi tələb olunur.
Mənbə və Metod Qeydi
- Tədqiqatın tam orijinal adı: Product Carbon Accounting that Tracks Responsibility for Emissions
- Müəllif: Stephen Penman; SSRN qeydində Stephen H. Penman
- Müəllif sıralaması: Tək müəllifli iş
- Bərabər töhfə və ya bərabər birinci müəllif: Yoxdur.
- Məsul/əlaqə müəllifi: Stephen H. Penman
- İnstitusional əlaqə: Columbia Business School, Columbia University
- İnstitusional titul: George O. May Professor Emeritus of Financial Accounting
- Mətndə verilən əlaqə ünvanı: shp38@columbia.edu
- Tədqiqat tarixi: May 2026
- SSRN-ə yüklənmə tarixi: 12 İyun 2026
- Mənbə növü: Konseptual tədqiqat/işçi sənəd
- Platforma: SSRN
- Seriya: Columbia Business School Research Paper
- DOI: 10.2139/ssrn.6919478
- Resenziya statusu: Resenziyalı jurnal nəşri təsdiqlənməmişdir.
- Jurnal: Yoxdur.
- Orijinal jurnal nəşriyyatı: Yoxdur.
- Rəsmi SSRN keçidi:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6919478
- DOI keçidi:https://doi.org/10.2139/ssrn.6919478
- Tədqiqatçının institusional profili:Columbia Business School tədqiqatçı profili
- Maraqlar toqquşması: Tədqiqatçı məlum maliyyə və ya qeyri-maliyyə maraqlar toqquşmasının olmadığını bildirmişdir.
SSRN axtarış nəticələrində eyni başlıq üçün 6919819 nömrəli əlavə giriş qeydi də görünür. Təklif olunan biblioqrafik kimlikdə SSRN-in əsas qeydiyyat nömrəsi olan 6919478 əsas götürülmüşdür.
Bu türkcə izah yalnız yüklənmiş tədqiqatın konseptual dizaynına, hesablamalarına, fərziyyəvi cədvəllərinə və müzakirəsinə əsaslanaraq hazırlanmışdır. Xarici mənbələr yalnız tədqiqatçının institusional kimliyini, SSRN qeydini, DOI məlumatını, platformanı və nəşr statusunu təsdiqləmək məqsədilə istifadə edilmiş; tədqiqata kənardan elmi tapıntı əlavə edilməmişdir.
Təklif olunan karbon balansı və karbon gəlir hesabatı qüvvədə olan mühasibat standartı kimi təqdim edilmir. Bunlar emissiya məsuliyyətini və gələcək azaltma investisiyalarını birlikdə izləmək məqsədilə hazırlanmış nəzəri hesablama cədvəlləridir.
Tədqiqatın əsas məhdudiyyətləri real şirkət məlumatları ilə sınaqdan keçirilməməsi, gələcək karbon azalmalarının etibarlı ölçülməsinin çətin olması, əks-faktual qarşısının alınması təxminlərinə əsaslanması, aşağı axın Əhatə 3 emissiyalarını kənarda saxlaması və fərqli sektorlarda tətbiq oluna bilməsinin təsdiqlənməməsidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib