

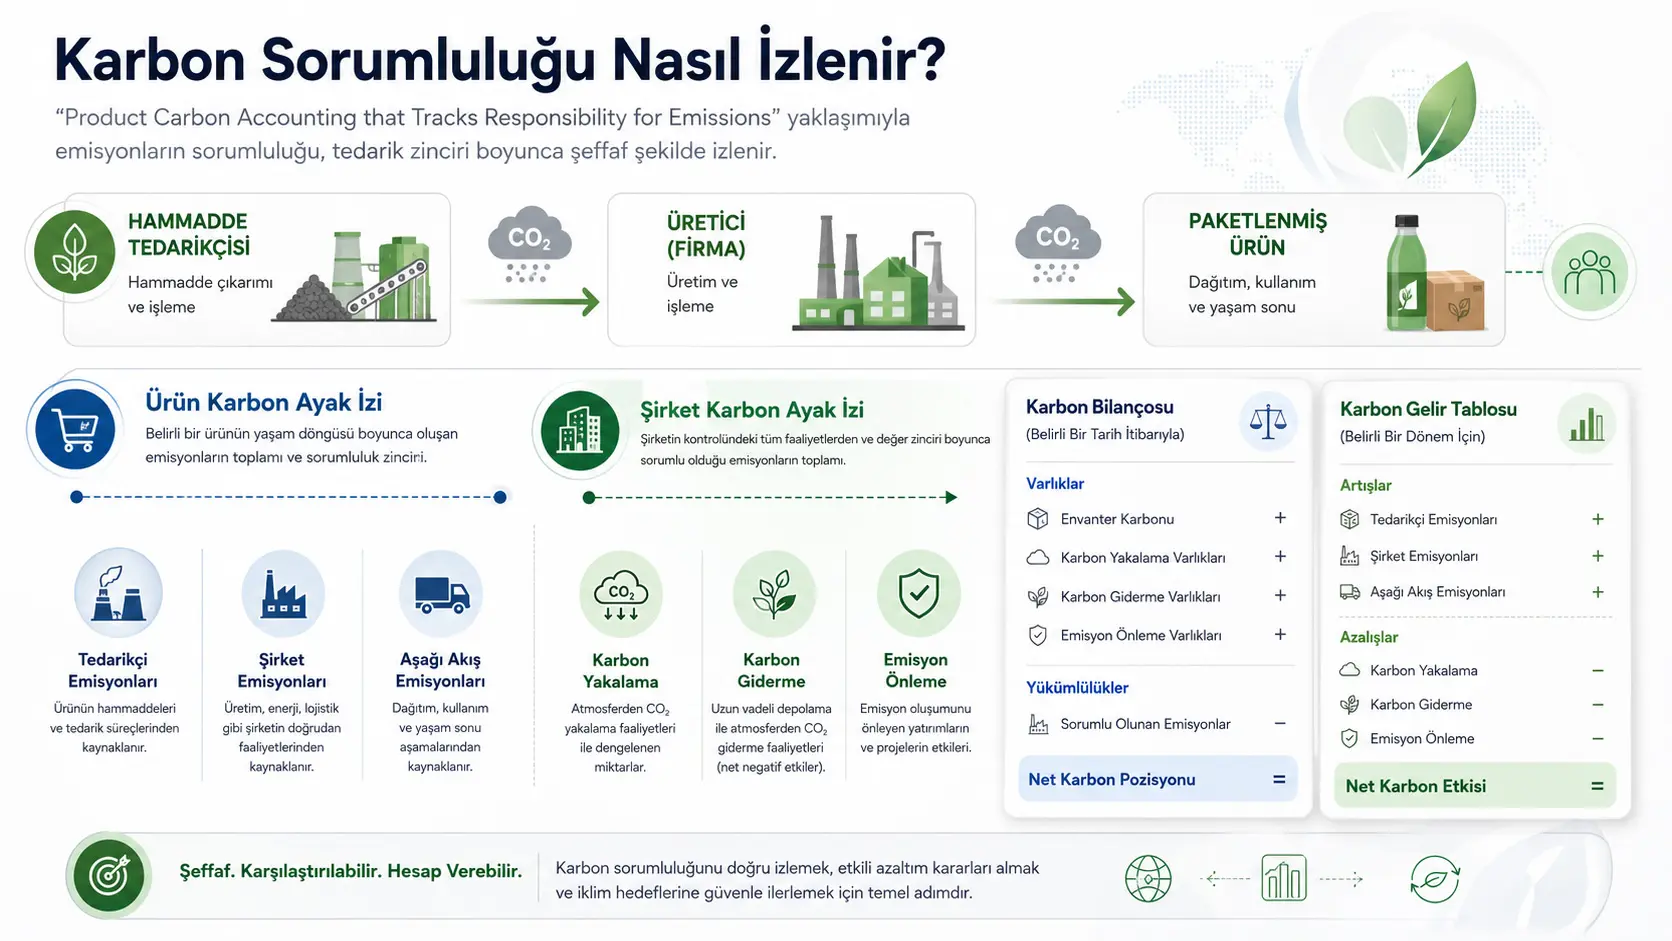
Bu kavramsal araştırma, ürün karbon ayak izinin bir ürünün tedarik zinciri boyunca biriken toplam sera gazı emisyonlarını gösterebildiğini, ancak bu emisyonların hangi şirket tarafından üretildiğini yeterince ayıramadığını savunmaktadır. Araştırmacı, ürün karbon ayak izini kaldırmak yerine onu şirket karbon ayak iziyle tamamlayan, kilogram karbondioksit eşdeğeri cinsinden çalışan ve çifte kayıt esasına dayanan bir karbon muhasebesi sistemi önermektedir.
Önerilen sistem iki temel tablo üretmektedir. Karbon bilançosu, ürün stoklarında biriken emisyonları, şirketin gelecekte emisyon azaltması beklenen karbon yakalama, atmosferden karbon giderme ve emisyon önleme yatırımlarını, bunlara karşılık gelen karbon yükümlülüklerini ve şirketin net karbon konumunu göstermektedir. Karbon gelir tablosu ise dönem içinde satılan ürünlere aktarılan ürün karbon ayak izini, şirketin doğrudan oluşturduğu emisyonları ve gerçekleşen emisyon azaltımlarını ayrı ayrı raporlamaktadır.
Varsayımsal bir gıda işleme şirketinde satılan ürünlerin karbon ayak izi 800 kg CO₂e olarak hesaplanmıştır. Bunun 640 kilogramı tedarikçilerden devralınan, 160 kilogramı ise şirketin kendi üretiminden kaynaklanan emisyonlardır. Stokta kalan 140 kilogramlık şirket emisyonu ve 20 kilogramlık genel yönetim emisyonu eklendiğinde şirketin dönem içindeki toplam doğrudan emisyonu 320 kg CO₂e olmaktadır. Atmosferden doğrudan giderilen 150 kilogram düşüldüğünde dönemsel şirket karbon ayak izi 170 kg CO₂e olarak gösterilmektedir.
Çalışmanın temel katkısı, ürünün toplam karbon içeriğini korurken emisyon sorumluluğunu tedarik zincirindeki şirketler arasında ayırmaya çalışmasıdır. Bununla birlikte öneri gerçek şirket verileriyle uygulanmamış, bağımsız olarak doğrulanmamış ve muhasebe standardına dönüştürülmemiştir. Özellikle gelecekteki emisyon azaltımlarının güvenilir biçimde ölçülmesi, önleme yatırımlarının karşı-olgusal senaryolara dayanması ve ürünlerin kullanım aşamasındaki aşağı yönlü emisyonların sistem dışında bırakılması önemli sınırlılıklardır.
Ürün karbon ayak izi hangi bilgiyi verir?
Ürün karbon ayak izi, bir ürünün hammaddeden üretim tesisinin çıkışına kadar geçen tedarik zincirinde oluşan toplam sera gazı emisyonunu karbondioksit eşdeğeri olarak göstermektedir. Bu yaklaşım, müşterinin satın aldığı ürünün ne kadar karbon taşıdığını anlamasına yardımcı olabilir.
Bir ürünün karbon ayak izi aşağıdaki genel ilişkiyle ifade edilebilir:
\[ PCF = CO_{2e,\ upstream} + CO_{2e,\ reporting\ firm} \]
Burada:
- [ PCF ], ürün karbon ayak izini,
- [ CO_{2e,\ upstream} ], yukarı yönlü tedarikçilerden devralınan emisyonları,
- [ CO_{2e,\ reporting\ firm} ], raporlama yapan şirketin ürüne eklediği emisyonları göstermektedir.
Araştırmacıya göre sorun, toplam ürün karbon ayak izinin farklı şirketlerin paylarını tek bir birikimli rakam içinde toplamasıdır. Nihai ürün üreticisi 800 kg CO₂e içeren bir ürün satmış olabilir; ancak bunun tamamını kendisi üretmemiştir. Emisyonların büyük bir bölümü hammadde, enerji, ara ürün veya taşıma sağlayan şirketlerden gelmiş olabilir.
Neden yalnızca birikimli emisyonu göstermek yeterli değildir?
Bir ürünün toplam karbon içeriği tüketici açısından yararlı olsa da düzenleyici kurum, vergi idaresi, yatırımcı veya şirket yöneticisi açısından farklı bir soru ortaya çıkmaktadır: Emisyonun hangi bölümü hangi şirketin faaliyetinden kaynaklanmıştır?
Tedarik zincirindeki her şirketin o aşamaya kadar birikmiş toplam ürün karbon ayak izinden sorumlu tutulması aynı emisyonların birden fazla kez cezalandırılmasına yol açabilir. Yalnızca nihai üreticinin sorumlu tutulması ise yukarı yönlü üreticilerin gerçek emisyon katkılarını görünmez hâle getirebilir.
Önerilen sistem bu nedenle iki bilgiyi birlikte sunmaktadır:
- Ürün karbon ayak izi: Müşterinin satın aldığı üründe biriken toplam emisyon,
- Şirket karbon ayak izi: Raporlama yapan şirketin dönem içinde doğrudan oluşturduğu ve giderdiği net emisyon.
Böylece ürünün karbon geçmişi korunurken emisyon sorumluluğunun tedarik zincirindeki şirketler arasında ayrıştırılması amaçlanmaktadır.
Önerilen karbon muhasebesi nasıl çalışmaktadır?
Sistem, finansal muhasebenin çifte kayıt ve tahakkuk ilkelerini para yerine kilogram CO₂e birimiyle uygulamaktadır. Her karbon varlığı veya emisyon hareketi karşılığında başka bir hesapta dengeleyici kayıt oluşturulmaktadır.
Temel bilanço eşitliği şu şekilde uyarlanmaktadır:
[ Karbon\ Varlıkları = Karbon\ Yükümlülükleri + Karbon\ Özsermayesi ]
Bu eşitlikte kullanılan kavramlar finansal tablolardaki benzer isimlerle aynı hukuki veya parasal anlamı taşımamaktadır:
- Karbon varlığı, gelecekte emisyon azaltması beklenen kapasiteyi veya ürün stoklarında bulunan karbon miktarını ifade eder.
- Karbon yükümlülüğü, emisyonu azaltma, yakalama veya giderme yönündeki karşılık gelen karbon sorumluluğunu gösterir.
- Karbon özsermayesi, varlıklar ile yükümlülükler arasındaki dengeleyici net karbon konumudur.
Bu hesaplar para birimiyle ölçülen finansal haklar veya borçlar değildir. Tamamı karbondioksit eşdeğeri cinsinden hazırlanmış bilgi hesaplarıdır.
Karbon bilançosunda ürün stoku nasıl izlenmektedir?
Varsayımsal gıda işleme şirketi, tedarikçilerinden 1.200 kg CO₂e içeren girdiler satın almakta ve üretim sırasında bunlara 300 kg CO₂e eklemektedir. Böylece üretilen mallarda toplam 1.500 kg CO₂e birikmektedir.
Dönem içinde 800 kg CO₂e içeren ürün satıldığı için kapanış stoklarında 700 kg CO₂e kalmaktadır:
\[ 1.200 + 300 - 800 = 700\ kg\ CO_{2e} \]
Kapanış stokundaki 700 kilogramın:
- 560 kilogramı yukarı yönlü tedarikçilerden devralınan emisyonlardan,
- 140 kilogramı şirketin üretim sırasında eklediği emisyonlardan oluşmaktadır.
Bu ayrım, ürün stoklarının toplam karbon içeriğini korurken şirketin kendi emisyon payını ayrı biçimde izlemektedir.
Karbon azaltım yatırımları neden bilançoya alınmaktadır?
Geleneksel ürün karbon ayak izi, şirketin geçmişte ve mevcut dönemde oluşturduğu emisyonları gösterebilir; ancak şirketin gelecekte emisyon azaltmak amacıyla yaptığı yatırımları aynı yapı içinde görünür hâle getirmez.
Önerilen bilanço üç tür emisyon azaltım yatırımını karbon varlığı olarak tanımlamaktadır:
- Karbon yakalama varlığı: Üretim sırasında oluşan emisyonları kaynağında yakalayan sistemler,
- Karbon giderme varlığı: Karbondioksiti atmosferden doğrudan uzaklaştıran yatırımlar,
- Karbon önleme varlığı: Üretim yöntemi veya girdileri değiştirerek gelecekte oluşacak emisyonu önleyen yatırımlar.
Bu varlıkların değeri parasal yatırım maliyetine göre değil, kullanım ömürleri boyunca sağlamaları beklenen toplam CO₂e azaltımına göre kaydedilmektedir. Örnekte başlangıçtaki tahmini azaltım kapasiteleri şöyledir:
- Karbon yakalama: 8.000 kg CO₂e,
- Atmosferden karbon giderme: 3.000 kg CO₂e,
- Emisyon önleme: 1.000 kg CO₂e.
Karbon yakalama sisteminin 350 kilogramlık ve önleme yatırımının 95 kilogramlık faydası dönem içinde gerçekleştiği için kalan karbon varlıkları sırasıyla 7.650 ve 905 kilogram olarak gösterilmektedir.
Varsayımsal karbon bilançosu
| Karbon varlıkları | kg CO₂e | Karbon yükümlülükleri ve özsermaye | kg CO₂e |
|---|---|---|---|
| Kapanış stokunda yukarı yönlü CO₂ | 560 | Yukarı yönlü CO₂ yükümlülüğü | 560 |
| Kapanış stokunda şirket kaynaklı CO₂ | 140 | Şirket emisyonları yükümlülüğü | 320 |
| Karbon yakalama varlığı | 7.650 | Karbon yakalama yükümlülüğü | 7.650 |
| Karbon giderme varlığı | 3.000 | Karbon giderme yükümlülüğü | 2.850 |
| Karbon önleme varlığı | 905 | Karbon önleme yükümlülüğü | 905 |
| Stokta ertelenmiş ürün karbon ayak izi | 140 | ||
| Karbon özsermayesi | -170 | ||
| Toplam varlıklar | 12.255 | Toplam yükümlülükler ve özsermaye | 12.255 |
Parantez içinde gösterilen 170 kg CO₂e, şirketin net emisyon konumunu dengeleyen negatif karbon özsermayesidir. Toplam karbon varlıkları ile yükümlülükler ve özsermaye 12.255 kg CO₂e düzeyinde eşitlenmektedir.
Karbon gelir tablosu hangi bilgileri ayırmaktadır?
Karbon gelir tablosunun ilk bölümü, dönem içinde satılan ürünlerin karbon ayak izini göstermektedir. Örnekte satılan ürünlerin toplam karbon ayak izi 800 kg CO₂e’dir:
\[ PCF_{satılan} = 640 + 160 = 800\ kg\ CO_{2e} \]
Burada 640 kilogram tedarikçilerden devralınan, 160 kilogram ise raporlama yapan şirketin satılan ürünlere eklediği emisyondur.
Şirketin doğrudan üretim emisyonunu hesaplamak için satılan ürünlerdeki 160 kilograma stokta kalan 140 kilogram eklenmektedir:
\[ Üretim\ Emisyonu = 160 + 140 = 300\ kg\ CO_{2e} \]
Üretim dışındaki genel yönetim faaliyetlerinden kaynaklanan 20 kilogram da eklendiğinde toplam şirket emisyonu 320 kilograma ulaşmaktadır:
\[ Toplam\ Şirket\ Emisyonu = 300 + 20 = 320\ kg\ CO_{2e} \]
Araştırmacı bu 320 kilogramı, GHG Protocol sınıflandırmasındaki şirketin doğrudan emisyonlarıyla ilişkilendirmektedir.
Emisyon azaltımları gelir tablosuna nasıl yansıtılmaktadır?
Dönem içinde atmosferden doğrudan 150 kg CO₂e giderilmiştir. Bu miktar şirketin toplam emisyonundan düşülmektedir:
\[ Şirket\ Karbon\ Ayak\ İzi = 320 - 150 = 170\ kg\ CO_{2e} \]
Karbon yakalama ve önleme yatırımlarının gerçekleşen faydaları ise dönem içindeki net üretim emisyonlarına zaten yansımış kabul edilmektedir. Bu faydaların tekrar düşülmesi emisyon azaltımının iki kez sayılmasına yol açacağı için aynı tutarda karbon amortismanı kaydedilmektedir.
Varsayımsal karbon gelir tablosu
| Kalem | Gerçekleşen kg CO₂e | Tahmin edilen kg CO₂e | Sapma kg CO₂e |
|---|---|---|---|
| Satılan ürünlerin ürün karbon ayak izi | 800 | - | - |
| Yukarı yönlü tedarikçilerden devralınan CO₂ | 640 | - | - |
| Şirketin satılan ürünlere eklediği CO₂ | 160 | - | - |
| Şirketin kapanış stokuna eklediği CO₂ | 140 | - | - |
| Üretimde oluşan toplam şirket emisyonu | 300 | - | - |
| Genel yönetim faaliyetleri emisyonu | 20 | - | - |
| Şirketin toplam emisyonu | 320 | - | - |
| Atmosferden doğrudan karbon giderme | 150 | 170 | 20 |
| Karbon yakalama | 350 | 400 | 50 |
| Karbon yakalama varlığının karbon amortismanı | 350 | - | 0 net etki |
| Emisyon önleme | 95 | 90 | -5 |
| Emisyon önleme varlığının karbon amortismanı | 95 | - | 0 net etki |
| Şirket karbon ayak izi | 170 | - | - |
Karbon giderme yatırımında 170 kilogramlık tahmine karşılık 150 kilogram gerçekleşmesi, 20 kilogramlık eksik performansı göstermektedir. Karbon yakalamada tahmin 400, gerçekleşme 350 kilogram olduğu için 50 kilogramlık açık bulunmaktadır. Önleme yatırımında ise 90 kilogram tahmin edilirken 95 kilogram gerçekleşmiş; yatırım tahmini 5 kilogram aşmıştır.
Tahmin–gerçekleşme karşılaştırması neden önemlidir?
Gelecekteki karbon azaltımının başlangıçta tahmin edilerek varlık olarak kaydedilmesi, şirketlerin aşırı iyimser varsayımlar kullanması riskini doğurabilir. Önerilen sistem bu riski azaltmak için her dönemde tahmin edilen ve gerçekleşen azaltımı yan yana göstermektedir.
Gerçekleşen azaltım tahminden düşükse fark açık biçimde raporlanmakta ve gelecek dönemlere ilişkin varlık ile yükümlülük değerlerinin yeniden ölçülmesi gündeme gelmektedir. Böylece şirket yalnızca net sıfır hedefi açıklamakla kalmamakta; hedefi destekleyen yatırım tahminlerinin sonuçlarından da sorumlu tutulmaktadır.
Karbon amortismanı ne anlama gelmektedir?
Karbon amortismanı, yatırımın parasal değer kaybını değil, gelecekte sağlaması beklenen emisyon azaltım kapasitesinin dönem içinde kullanılan bölümünü ifade etmektedir.
Karbon yakalama varlığının başlangıçta 8.000 kg CO₂e azaltım kapasitesi olduğu ve dönem içinde 350 kilogramının gerçekleştiği varsayılmıştır:
\[ Kalan\ Yakalama\ Varlığı = 8.000 - 350 = 7.650\ kg\ CO_{2e} \]
Benzer biçimde önleme varlığı için:
\[ Kalan\ Önleme\ Varlığı = 1.000 - 95 = 905\ kg\ CO_{2e} \]
Bu kayıt, yatırımın gelecekte sağlayabileceği kalan karbon faydasını bilançoda güncellemektedir.
Sistem dış kaynak kullanımını nasıl görünür kılmaktadır?
Bir şirket, yüksek emisyonlu faaliyetini tedarikçiye devrederek kendi doğrudan emisyonlarını azaltabilir. Yalnızca şirket içi emisyonlara bakıldığında bu durum gerçek bir karbonsuzlaşma gibi görünebilir.
Önerilen sistemde dışarıdan satın alınan ürün ve hizmetlerdeki emisyonlar yukarı yönlü ürün karbon ayak izinde kalmaya devam etmektedir. Böylece şirketin doğrudan emisyonu düşerken tedarikçilerden devralınan karbon miktarı yükselirse bu değişim ayrı olarak görülebilmektedir.
Bu mekanizma dış kaynak kullanımına dayalı görünürdeki emisyon azaltımını tamamen önlediğini kanıtlamamaktadır; ancak doğrudan ve yukarı yönlü emisyonları ayrı göstermek suretiyle değerlendirme için ek bilgi sağlamaktadır.
Karbon kredilerinin satılması nasıl ele alınmaktadır?
Çalışmaya göre bir karbon giderme varlığından elde edilen kredi başka bir tarafa satılırsa, satılan azaltım şirketin kendi gelir tablosundaki giderme kredisinden çıkarılmalıdır. Bununla birlikte karbonu giderme yükümlülüğü bilançoda korunmaktadır.
Bu yaklaşım, aynı karbon gideriminin hem krediyi satın alan tarafın denkleştirmesi hem de krediyi satan şirketin kendi azaltımı olarak iki kez kullanılmasını önlemeyi amaçlamaktadır. Ancak önerinin karbon piyasalarındaki farklı sözleşme ve standartlarla uygulamalı uyumu çalışma kapsamında test edilmemiştir.
Önerilen tablolar hangi üç soruya yanıt vermektedir?
Araştırmacı, stok ve akış ilişkisine dayanan sistemin üç temel soruya yanıt vermesini amaçlamaktadır:
| Soru | Yanıtı sağlayan muhasebe unsuru |
|---|---|
| Şirketin karbon açısından bugünkü konumu nedir? | Karbon bilançosundaki net karbon özsermayesi |
| Şirket bu konuma nasıl gelmiştir? | Dönemsel emisyon ve azaltımları gösteren karbon gelir tablosu |
| Şirket gelecekte nereye gitmektedir? | Gelecekteki azaltım kapasitesini ve sorumlulukları gösteren karbon varlıkları ile yükümlülükleri |
Bu yapı, şirketin yalnızca mevcut emisyonunu değil, emisyon azaltma yolunda yaptığı yatırımları ve bu yatırımların beklenen sonuçlarını da göstermeyi amaçlamaktadır.
Modelin olası kullanım alanları nelerdir?
Çalışma, önerilen karbon tablolarının aşağıdaki karar süreçlerinde kullanılabileceğini ileri sürmektedir:
- Emisyon sorumluluğunun tedarik zincirindeki şirketlere dağıtılması,
- Karbon vergisi veya yaptırım tasarlanırken azaltım yatırımlarının dikkate alınması,
- Karbon yakalama ve giderme yatırımlarına verilecek desteklerin değerlendirilmesi,
- Yeşil kredi sağlayıcılarının beklenen karbon azaltım kapasitesini incelemesi,
- Yatırımcıların şirketlerin net sıfır hedeflerine yönelik somut yatırımlarını görmesi,
- Şirket yönetiminin gerçekleşen sonuçları geçmiş tahminlerle karşılaştırması.
Bunlar çalışmada ampirik olarak ölçülmüş sonuçlar değildir. Araştırmacının önerilen muhasebe sisteminden türettiği muhtemel kullanım alanlarıdır.
Çalışmanın desteklediği temel düşünceler
- Toplam ürün karbon ayak izi, tedarik zincirindeki şirketlerin bireysel sorumluluklarını tek başına ayırmaz.
- Ürün karbon ayak izi ile şirket karbon ayak izi aynı raporlama sistemi içinde birlikte gösterilebilir.
- Finansal muhasebedeki stok–akış ve çifte kayıt mantığı karbon birimleriyle kavramsal olarak uygulanabilir.
- Gelecekteki emisyon azaltım yatırımları, beklenen CO₂e faydaları üzerinden ayrı hesaplarda izlenebilir.
- Tahmin edilen ve gerçekleşen azaltımların karşılaştırılması, şirketlerin net sıfır taahhütlerine ilişkin hesap verebilirliği artırabilecek bilgi sağlar.
- Yukarı yönlü ve şirket kaynaklı emisyonların ayrılması, sorumluluk değerlendirmesini yalnızca nihai ürün üreticisine yüklemekten kaçınabilir.
Çalışmanın kanıtlamadığı hususlar
- Önerilen sistemin gerçek şirketlerde uygulanabilir olduğu gösterilmemiştir.
- Karbon verilerinin gerekli doğruluk ve denetlenebilirlikle toplanabileceği kanıtlanmamıştır.
- Karbon bilançosunun şirketlerin gerçek emisyonlarını azaltacağı deneysel olarak gösterilmemiştir.
- Önerilen hesapların mevcut muhasebe, vergi veya sürdürülebilirlik standartlarıyla uyumlu olduğu doğrulanmamıştır.
- Karbon azaltım yatırımlarının varlık olarak kaydedilmesinin yatırımcı kararlarını iyileştirdiği test edilmemiştir.
- Modelin karbon vergisi, teşvik veya yaptırım sistemlerinde daha adil sonuç oluşturduğu gösterilmemiştir.
- Farklı sektörler, ürünler ve karmaşık döngüsel tedarik zincirlerinde çifte sayımı tamamen önlediği sınanmamıştır.
Güvenilir ölçüm neden en önemli sorunlardan biridir?
Muhasebeye alınacak bir miktarın yeterince güvenilir biçimde ölçülebilmesi gerekir. Mevcut emisyonlar enerji tüketimi, yakıt kullanımı veya üretim miktarı gibi fiziksel verilerle hesaplanabilir. Buna karşılık gelecekte önleneceği varsayılan emisyon, gerçekleşmemiş alternatif bir senaryoyla karşılaştırma gerektirir.
Örneğin bir şirket düşük karbonlu üretim yöntemine yatırım yaptığında ne kadar emisyonun önlendiği, yatırım yapılmasaydı oluşacak emisyon düzeyine göre hesaplanmaktadır. Bu karşı-olgusal değer doğrudan gözlenemez. Kullanılan varsayımlar karbon varlığının büyüklüğünü önemli ölçüde değiştirebilir.
Araştırmacı, güvenilir biçimde ölçülemeyen unsurların sayısal hesaplara alınmaması gerektiğini kabul etmektedir. Bu durumlarda nitel açıklamalar karbon tablolarını tamamlayabilir.
Aşağı yönlü Kapsam 3 emisyonları neden dışarıda bırakılmıştır?
Önerilen sistem, müşterilerin ürünü kullandıktan sonra oluşturduğu aşağı yönlü emisyonları üretici şirketin hesabına katmamaktadır. Çalışmada bu emisyonların ürünü kullanan tarafın sorumluluğunda olduğu varsayılmaktadır.
Bu sınırlandırma ölçüm güçlüklerini azaltmaktadır; ancak aynı zamanda normatif bir sorumluluk tercihi içermektedir. Yakıt, taşıt, makine veya uzun ömürlü tüketim ürünlerinde kullanım aşamasındaki emisyonlar toplam yaşam döngüsü etkisinin önemli bölümünü oluşturabilir. Bunların tamamının kullanıcıya yüklenmesinin hangi sektörlerde uygun olduğu çalışma tarafından test edilmemiştir.
Türkiye açısından nasıl değerlendirilmelidir?
Çalışma belirli bir ülkenin mevzuatına veya şirket örneklemine dayanmamaktadır. Bu nedenle önerilen temel ayrım, ürün bazında emisyon hesaplayan ve çok kademeli tedarik zincirleri kullanan Türkiye’deki şirketler için de kavramsal olarak değerlendirilebilir.
Türkiye’de olası bir uygulama için en azından şu koşulların ayrıca incelenmesi gerekir:
- Tedarikçilerden ürün düzeyinde güvenilir CO₂e verisi alınabilmesi,
- Emisyon verilerinin aynı sınırlar ve ölçüm yöntemleriyle hazırlanması,
- Karbon yakalama, giderme ve önleme yatırımlarının tahmini etkilerinin bağımsız olarak doğrulanması,
- Karbon hesaplarının şirketlerin mevcut muhasebe ve sürdürülebilirlik raporlama sistemleriyle ilişkilendirilmesi,
- Verilerin dış denetime ve dönemler arası karşılaştırmaya uygun olması.
Bunlar çalışmanın Türkiye üzerinde sınadığı sonuçlar değildir. Önerilen çerçevenin Türkiye’de uygulanabilmesi için gerekli görünen araştırma ve uygulama koşullarıdır.
Çalışmanın güçlü yönleri
- Ürün karbon ayak izi ile şirket sorumluluğu arasındaki ayrımı açık biçimde ortaya koymaktadır.
- Finansal muhasebenin çifte kayıt, bilanço, gelir tablosu, tahakkuk ve amortisman kavramlarını tutarlı bir karbon mimarisinde birleştirmektedir.
- Şirketin mevcut emisyonunun yanında gelecekteki azaltım yatırımlarını da görünür kılmaktadır.
- Gerçekleşen sonuçları başlangıç tahminleriyle karşılaştıran bir hesap verebilirlik mekanizması önermektedir.
- Varsayımsal örnekte bilanço ve gelir tablosu arasındaki sayısal bağlantıları açıkça göstermektedir.
- Dış kaynak kullanımına bağlı emisyon kaydırmasını yukarı yönlü ürün karbon ayak izi üzerinden görünür tutmaktadır.
Çalışmanın sınırlılıkları
- Çalışma kavramsal bir muhasebe tasarımıdır; ampirik veri, saha uygulaması veya şirket karşılaştırması içermemektedir.
- Sunulan bütün rakamlar varsayımsal bir gıda işleme şirketine aittir.
- Karbon varlıklarının başlangıç değerlerinin nasıl bağımsız doğrulanacağı ayrıntılı bir ölçüm standardına bağlanmamıştır.
- Önleme yatırımları gözlenemeyen karşı-olgusal senaryolara dayandığı için önemli tahmin belirsizliği taşımaktadır.
- Ürünlerin kullanım ve kullanım sonrası aşamalarındaki aşağı yönlü Kapsam 3 emisyonları hesaba katılmamaktadır.
- Farklı sera gazlarının CO₂e’ye çevrilmesinde kullanılacak katsayıların yönetişimi ayrıntılandırılmamıştır.
- Karbon varlıklarının yararlı ömürleri, değer düşüklüğü, tahmin değişiklikleri ve iptali için tam muhasebe kuralları geliştirilmemiştir.
- Yasal yükümlülük ile önerilen “karbon yükümlülüğü” kavramı arasındaki ilişki netleştirilmemiştir.
- Sistemin mevcut uluslararası raporlama standartlarıyla birlikte nasıl uygulanacağı gösterilmemiştir.
- Çalışma hakemli bir dergi makalesi olarak doğrulanmamıştır.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımı
Çalışma deneysel, ekonometrik veya gözlemsel bir araştırma değildir. Finansal muhasebe ilkelerinden hareketle yeni bir karbon muhasebesi mimarisi geliştiren kavramsal bir tasarım çalışmasıdır.
| Yöntem bileşeni | Çalışmada nasıl kullanılmıştır? |
|---|---|
| Kavramsal problem analizi | Ürün karbon ayak izinin toplam emisyonu gösterirken şirket bazında sorumluluğu ayıramaması incelenmiştir. |
| Muhasebe tasarımı | Çifte kayıt, tahakkuk, bilanço, gelir tablosu, stok ve amortisman ilkeleri karbon birimlerine uyarlanmıştır. |
| Varsayımsal vaka | Üretim ve paketleme yapan kurgusal bir gıda şirketi için sayısal karbon bilançosu ve karbon gelir tablosu oluşturulmuştur. |
| Sayısal tutarlılık kontrolü | Varlıklar ile yükümlülükler ve karbon özsermayesi 12.255 kg CO₂e düzeyinde eşitlenmiştir. |
| Kapsam değerlendirmesi | Güvenilir ölçüm sorunu ve aşağı yönlü Kapsam 3 emisyonlarının dışarıda bırakılması tartışılmıştır. |
Analiz birimi ve veri durumu
Gerçek bir şirket, ürün, tesis veya tedarik zinciri örneklemi bulunmamaktadır. Araştırmadaki bütün sayılar yöntemin işleyişini göstermek için oluşturulmuş varsayımsal değerlerdir.
Bu nedenle çalışmada aşağıdaki unsurlar yer almamaktadır:
- Örneklem büyüklüğü,
- Gözlem dönemi,
- Deney veya kontrol grubu,
- İstatistiksel hipotez testi,
- Regresyon modeli,
- p değeri veya güven aralığı,
- Duyarlılık analizi,
- Bağımsız doğrulama veya dış denetim,
- Gerçek şirketlerden toplanan emisyon verisi.
Önerilen temel hesapların özeti
| Gösterge | Hesaplama | Sonuç |
|---|---|---|
| Üretimde biriken toplam ürün karbonu | 1.200 + 300 | 1.500 kg CO₂e |
| Kapanış stokundaki karbon | 1.500 - 800 | 700 kg CO₂e |
| Satılan ürünlerin PCF’si | 640 + 160 | 800 kg CO₂e |
| Şirketin üretim emisyonu | 160 + 140 | 300 kg CO₂e |
| Şirketin toplam emisyonu | 300 + 20 | 320 kg CO₂e |
| Dönemsel şirket karbon ayak izi | 320 - 150 | 170 kg CO₂e |
| Kalan karbon yakalama varlığı | 8.000 - 350 | 7.650 kg CO₂e |
| Kalan karbon önleme varlığı | 1.000 - 95 | 905 kg CO₂e |
| Toplam karbon varlığı | 700 + 7.650 + 3.000 + 905 | 12.255 kg CO₂e |
Çalışmadan çıkan başlıca sonuçlar
- Ürün karbon ayak izi, ürünün toplam emisyon içeriğini göstermeye devam etmelidir.
- Toplam ürün emisyonu yukarı yönlü tedarikçi payı ile raporlama yapan şirketin payına ayrılmalıdır.
- Şirketin doğrudan emisyonları, ürün satılmış olsun veya stokta kalsın oluştuğu dönemde şirket sorumluluğu olarak kaydedilmelidir.
- Gelecekte emisyon azaltması beklenen yatırımlar tahmini CO₂e faydalarıyla karbon varlığı olarak izlenebilir.
- Karbon varlığı kaydedildiğinde eş tutarda azaltım yükümlülüğü oluşturulmalıdır.
- Gerçekleşen azaltım ile başlangıç tahmini arasındaki fark her dönemde raporlanmalıdır.
- Karbon yakalama ve önleme faydalarının hem düşük emisyon hem de ayrıca gelir tablosu kredisi olarak iki kez sayılması önlenmelidir.
- Karbon bilançosu ile karbon gelir tablosu birlikte şirketin bugünkü durumunu, geçmiş değişimini ve gelecekteki azaltım kapasitesini göstermeyi amaçlamaktadır.
Bilimsel kanıt düzeyi
Çalışmanın kanıt düzeyi kavramsal ve tasarımsaldır. Sayısal örnek, muhasebe kayıtlarının kendi içinde dengelenebildiğini göstermektedir; sistemin gerçek hayatta doğru, düşük maliyetli, denetlenebilir veya davranış değiştirici olduğunu göstermemektedir.
Bir sonraki araştırma aşamasında önerilen hesapların gerçek tedarik zincirlerine uygulanması, farklı ölçüm belirsizlikleri altında sınanması, şirketlerin mevcut emisyon raporlarıyla karşılaştırılması ve bağımsız denetçiler tarafından yeniden üretilebilmesi gerekir.
Kaynak ve Yöntem Notu
- Çalışmanın tam özgün adı: Product Carbon Accounting that Tracks Responsibility for Emissions
- Yazar: Stephen Penman; SSRN kaydında Stephen H. Penman
- Yazar sıralaması: Tek yazarlı çalışma
- Eş katkı veya eş birinci yazar: Bulunmamaktadır.
- Sorumlu/iletişim yazarı: Stephen H. Penman
- Kurumsal bağlantı: Columbia Business School, Columbia University
- Kurumsal unvan: George O. May Professor Emeritus of Financial Accounting
- Metinde verilen iletişim adresi: shp38@columbia.edu
- Çalışma tarihi: Mayıs 2026
- SSRN’ye yüklenme tarihi: 12 Haziran 2026
- Kaynak türü: Kavramsal araştırma/çalışma kâğıdı
- Platform: SSRN
- Seri: Columbia Business School Research Paper
- DOI: 10.2139/ssrn.6919478
- Hakemlik durumu: Hakemli bir dergi yayını doğrulanamamıştır.
- Dergi: Bulunmamaktadır.
- Özgün dergi yayınevi: Bulunmamaktadır.
- Resmî SSRN bağlantısı:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6919478
- DOI bağlantısı:https://doi.org/10.2139/ssrn.6919478
- Araştırmacının kurumsal profili:Columbia Business School araştırmacı profili
- Çıkar çatışması: Araştırmacı bilinen bir mali veya mali olmayan çıkar çatışması bulunmadığını belirtmiştir.
SSRN arama sonuçlarında aynı başlık için 6919819 numaralı ek bir erişim kaydı da görülmektedir. Önerilen bibliyografik kimlikte SSRN’nin ana kayıt numarası olan 6919478 esas alınmıştır.
Bu Türkçe açıklama yalnızca yüklenen çalışmanın kavramsal tasarımına, hesaplarına, varsayımsal tablolarına ve tartışmasına dayanılarak hazırlanmıştır. Dış kaynaklar yalnızca araştırmacının kurumsal kimliğini, SSRN kaydını, DOI bilgisini, platformu ve yayın durumunu doğrulamak amacıyla kullanılmıştır; çalışmaya dışarıdan bilimsel bulgu eklenmemiştir.
Önerilen karbon bilançosu ve karbon gelir tablosu yürürlükteki bir muhasebe standardı olarak sunulmamaktadır. Bunlar emisyon sorumluluğunu ve gelecekteki azaltım yatırımlarını birlikte izlemek amacıyla geliştirilmiş teorik hesaplama tablolarıdır.
Çalışmanın temel sınırlılıkları gerçek şirket verileriyle sınanmaması, gelecekteki karbon azaltımlarının güvenilir ölçümünün güç olması, karşı-olgusal önleme tahminlerine dayanması, aşağı yönlü Kapsam 3 emisyonlarını dışarıda bırakması ve farklı sektörlerde uygulanabilirliğinin doğrulanmamış olmasıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir