


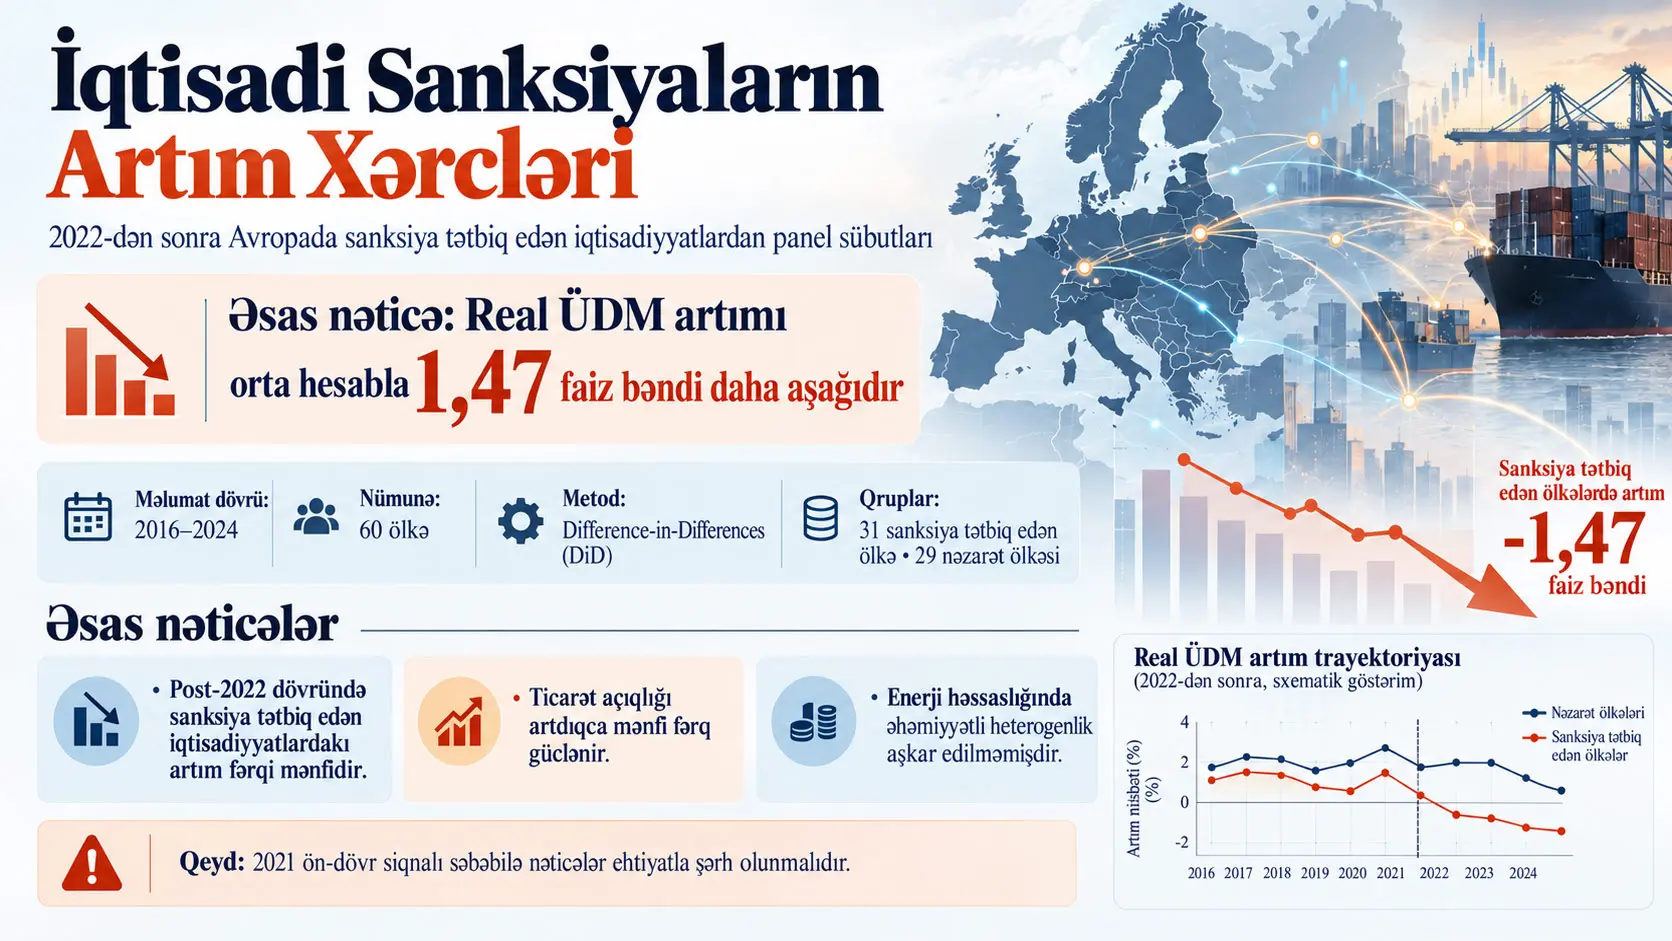
Difference-in-differences (DiD), siyasət və ya hadisədən əvvəlki və sonrakı dəyişikliyi, həmin hadisəyə məruz qalan qrupla müqayisə qrupu arasında müqayisə edərək fərqlənən dəyişikliyi qiymətləndirməyə çalışan panel məlumat metodudur. Rūta Bankauskaitė və Vaidas Gaidelys tərəfindən aparılan tədqiqat, 2022-ci ildə Rusiya və Belarusa qarşı iqtisadi sanksiyaların nəzərəçarpacaq dərəcədə sərtləşdirilməsinin sanksiya tətbiq edən Avropa ölkələrində real ümumi daxili məhsul (ÜDM) artımı ilə necə əlaqəli olduğunu araşdırır. Tədqiqat sanksiyaların hədəf ölkələrdəki nəticələrinə yönələn geniş ədəbiyyatdan fərqli olaraq, sanksiya tətbiq edən iqtisadiyyatların daşıya biləcəyi makroiqtisadi uyğunlaşma xərclərini qiymətləndirir.
Təhlil 2016–2024 dövründə 60 ölkəyə aid illik panel məlumatlarını əhatə edir. Müalicə qrupunda Avropa İttifaqının 27 üzvünə əlavə olaraq Birləşmiş Krallıq, Norveç, İslandiya və İsveçrə daxil olmaqla 31 sanksiya tətbiq edən Avropa ölkəsi vardır. Nəzarət qrupunda isə eyni dövrdə Rusiya və Belarusa qarşı ekvivalent sanksiya rejiminə qoşulmayan Afrika, Yaxın Şərq, Asiya və Latın Amerikasından 29 ölkə yer alır. Əvvəlki dövr 2016–2021, post-2022 dövr isə 2022–2024 kimi müəyyən edilmişdir.
Ölkə və il sabit təsirləri ilə makroiqtisadi nəzarətləri daxil edən əsas DiD qiymətləndirməsi, 2022-dən sonra sanksiya tətbiq edən qrupda illik real ÜDM artımının nəzarət qrupu ilə müqayisədə orta hesabla 1,473 faiz bəndi daha aşağı olduğunu göstərir. Əmsal statistik baxımdan əhəmiyyətlidir: β = −1,473; p = 0,002; %95 etimad intervalı [−2,394; −0,553]. Lakin tədqiqat bu nəticəni sanksiyaların təkbaşına dəqiq səbəb-nəticə təsiri kimi şərh etmir.
Bunun əsas səbəbi 2021-ci ildə müalicə və nəzarət qrupları arasında əhəmiyyətli əvvəlki dövr fərqinin olmasıdır. 2018–2020 placebo əmsalları sıfıra yaxın və statistik baxımdan əhəmiyyətsiz olduğu halda, 2021 əmsalı +2,270 və p < 0,001-dir. Müəlliflər bunun Avropa iqtisadiyyatlarında pandemiyadan sonrakı daha erkən və güclü bərpanı əks etdirməsinin ən mümkün izahlardan biri olduğunu bildirirlər. Buna görə −1,47 faiz bəndlik qiymətləndirmə sanksiyalarla əlaqəli artım fərqinin böyüklüyü baxımından ehtiyatla şərh edilməli və sanksiya komponenti üçün yuxarı hədd ola bilər.
Ölkələr arasındakı nəticələr də homogen deyil. 2022-dən əvvəl daha açıq olan iqtisadiyyatlarda mənfi post-2022 artım fərqi daha güclüdür. Sanksiya tətbiq edən ölkələr arasında Rusiya və Belarus bazarlarına daha yüksək ixrac asılılığı da daha mənfi artım dəyişikliyi ilə əlaqəlidir. Bunun əksinə, enerji həssaslığı baxımından statistik əhəmiyyətli heterogenlik aşkar edilməmişdir. Tədqiqatın ümumi nəticəsi ondan ibarətdir ki, sanksiyaların geosiyasi məqsədləri ilə yanaşı, sanksiya tətbiq edən iqtisadiyyatların qısamüddətli uyğunlaşma xərcləri və xüsusən yüksək xarici açıqlığa malik iqtisadiyyatların dayanıqlığı da nəzərə alınmalıdır.
İqtisadi sanksiyalar yalnız hədəf ölkəyə təsir edirmi?
İqtisadi sanksiyalar bir dövləti və ya başqa bir aktoru hərbi güc tətbiq etmədən iqtisadi təzyiq altında saxlamaq məqsədilə ticarət, maliyyələşdirmə, texnologiya transferi, nəqliyyat və ya digər iqtisadi əlaqələr üzərində tətbiq olunan siyasi məhdudiyyətlərdir. Ədəbiyyatda sanksiyaların əsas məqsədləri məcburetmə, imkanların məhdudlaşdırılması və siyasi siqnal vermə kimi təsnif edilir.
Lakin beynəlxalq ticarət və maliyyə əlaqələri ikitərəfli olduğuna görə sanksiyanın iqtisadi təsirləri yalnız hədəf ölkədə qalmır. Sanksiya tətbiq edən ölkənin şirkətləri də ixrac bazarlarını itirə, təchizat zəncirlərini dəyişmək məcburiyyətində qala, daha bahalı enerji və ya aralıq resurslarla üzləşə və yeni ticarət tərəfdaşları tapmaq üçün əlavə xərc çəkə bilər.
Buna görə tədqiqatın sualı sanksiyaların Rusiya və ya Belarus üzərindəki təsiri deyildir. Tədqiqat 2022-dən sonra sanksiya rejiminə qoşulan Avropa iqtisadiyyatlarında müşahidə olunan artım dəyişikliyinin sanksiya tətbiq etməyən ölkələrdən fərqlənib-fərqlənmədiyini araşdırır.
2022–2024 sanksiya rejiminin əhatəsi
Avropa İttifaqının Rusiyaya qarşı əsas sektorial sanksiya çərçivəsi 2014-cü ildə yaradılmış və 24 fevral 2022-dən sonra əhəmiyyətli dərəcədə genişləndirilmişdir. Belarusa qarşı mövcud sanksiya qanunvericiliyi də ölkənin Rusiyanın Ukraynaya qarşı hücumundakı rolu səbəbilə genişləndirilmişdir.
Mənbə tədqiqat 2022-ci ilin fevralından 2024-cü ilin dekabrınadək Rusiyaya qarşı cəmi 15 sanksiya paketinin qəbul edildiyini bildirir. Tədqiqatın post-2022 dövrü bu paketlərin 1–15 arasındakı hissəsini əhatə edir; 2025-ci ildə və sonrasında qəbul edilən paketlər təhlil dövründən kənardadır.
| Paketlər | Dövr | Seçilmiş əsas tədbirlər |
|---|---|---|
| 1–5 | 23 Fevral–8 Aprel 2022 | Aktivlərin dondurulması və səyahət qadağaları; bəzi Rusiya banklarının SWIFT-dən çıxarılması; Rusiya Mərkəzi Bankı ilə əməliyyatlara məhdudiyyət; ikili təyinatlı məhsullar və qabaqcıl texnologiya üzrə ixrac nəzarətləri; Aİ hava məkanı və limanlarına məhdudiyyətlər; kömür, dəmir və polad idxalına qadağalar. |
| 6–9 | 3 İyun–16 Dekabr 2022 | Dəniz yolu ilə daşınan Rusiya xam nefti və neft məhsullarına embarqo; neft qiymət tavanının hüquqi bazası; əlavə SWIFT məhdudiyyətləri; Rusiya qızılına idxal qadağası; əlavə texnologiya ixrac nəzarətləri. |
| 10–12 | 25 Fevral–18 Dekabr 2023 | İxrac nəzarətlərinin və tranzit qadağalarının sərtləşdirilməsi; üçüncü ölkələr üzərindən sanksiyalardan yayınmaya qarşı tədbirlər; Rusiya almazlarına qadağa; neft qiymət tavanının tətbiqinin gücləndirilməsi. |
| 13–15 | 23 Fevral–16 Dekabr 2024 | Əlavə fərdi sanksiyalar; SPFS maliyyə mesajlaşma sisteminə dair məhdudiyyətlər; Rusiya LNG-sinin Aİ limanları üzərindən ötürülməsinə məhdudiyyətlər; kölgə donanması gəmilərinin siyahıya alınması və sanksiyalardan yayınmanın qarşısını alan əlavə müddəalar. |
Tədqiqat sanksiyaların geosiyasi və ya təhlükəsizlik baxımından uğurlu olub-olmadığını yoxlamır. Araşdırılan nəticə dəyişəni yalnız illik real ÜDM artımıdır.
Sanksiyalar sanksiya tətbiq edən iqtisadiyyatlarda artıma hansı kanallarla təsir edə bilər?
Mənbə tədqiqat üç tamamlayıcı nəzəri çərçivədən istifadə edir: neoklassik artım nəzəriyyəsi, endogen artım nəzəriyyəsi və açıq iqtisadiyyat yanaşması. Bu çərçivələr sanksiyaların kapital yığımı, texnologiya və bilik yayılması, ticarət, investisiya və beynəlxalq əməliyyat xərcləri vasitəsilə iqtisadi fəaliyyətə təsir edə biləcəyini nəzərdə tutur.
Neoklassik artım kanalı
Solow–Swan tipli artım yanaşmasında kapital yığımı, əmək və texnoloji inkişaf istehsal səviyyəsini müəyyən edən əsas amillərdir. Sanksiyalar kapital mallarına, maliyyələşdirməyə və ya texnologiyaya çıxışı çətinləşdirdikdə investisiya qərarlarına və istehsal gücünə təsir edə bilər.
Endogen artım kanalı
Endogen artım nəzəriyyələri texnoloji yenilik, bilik istehsalı, insan kapitalı və innovasiyanın uzunmüddətli artımın daxilində yarandığını vurğulayır. Ticarət və maliyyə şəbəkələrinin parçalanması bilik və texnologiyanın yayılmasını azalda, innovasiya stimullarını dəyişdirə və ya investisiyaları ləngidə bilər.
Açıq iqtisadiyyat kanalı
Açıq iqtisadiyyat yanaşması tədqiqatın heterogenlik təhlilinin mərkəzindədir. Ticarət və xarici investisiya əlaqələri daha sıx olan iqtisadiyyatlar beynəlxalq iqtisadi ayrışmadan daha çox təsirlənə bilər. Mövcud bazarların itirilməsi, təchizat zəncirlərinin yenidən qurulması və ticarətin başqa ölkələrə yönəldilməsi əlavə uyğunlaşma xərcləri yarada bilər.
| Nəzəriyyə | Əsas mexanizm | Gözlənilən artım təsiri |
|---|---|---|
| Neoklassik artım | Kapital yığımına və texnologiyaya çıxışa məhdudiyyət | Qısa müddətdə mənfi artım təsiri; uzun müddətdə buraxılış səviyyəsində itki ehtimalı |
| Endogen artım | Bilik və texnologiya yayılmasının azalması, innovasiya stimullarının zəifləməsi | Məhsuldarlıq və uzunmüddətli buraxılış üzərində daha davamlı təsirlərin ehtimalı |
| Açıq iqtisadiyyat | Ticarət və investisiya axınlarının azalması, beynəlxalq əməliyyat xərclərinin artması | Daha açıq və yüksək xarici məruz qalması olan iqtisadiyyatlarda daha güclü uyğunlaşma xərcləri |
Tədqiqatın iki hipotezi
H1: 2022-ci ildə sanksiyaların sərtləşdirilməsindən sonra sanksiya tətbiq edən Avropa ölkələrinin real ÜDM artımının nəzarət qrupu ilə müqayisədə əhəmiyyətli dərəcədə aşağı olması gözlənilir.
H2: Mənfi post-2022 artım fərqinin 2022-dən əvvəl Rusiya və Belarus bazarlarından daha çox asılı və beynəlxalq ticarətə daha açıq ölkələrdə daha böyük olması gözlənilir.
Difference-in-differences modeli sanksiya dövrünü necə ölçür?
Əsas DiD modelində sanksiya tətbiq edən ölkələrlə nəzarət ölkələrinin 2022-dən əvvəlki və sonrakı real ÜDM artım dəyişiklikləri müqayisə edilir. Ölkə sabit təsirləri ölkələrin zamanla dəyişməyən struktur xüsusiyyətlərini, il sabit təsirləri isə bütün ölkələrə eyni ildə təsir edən ümumi qlobal şokları nəzarətdə saxlayır.
Əsas ekonometrik model:
\[ growth_{ct} = \alpha_c + \tau_t + \delta(Post2022_t\times Treat_c) + \gamma'X_{ct} + u_{ct} \]
şəklindədir.
Burada \(growth_{ct}\), ölkə \(c\)-nin \(t\) ilindəki real ÜDM artım tempidir. \(\alpha_c\) ölkə sabit təsirini, \(\tau_t\) il sabit təsirini və \(\delta\) post-2022 dövrü ilə sanksiya tətbiq edən ölkə qrupunun qarşılıqlı təsirinə aid əsas DiD əmsalını ifadə edir.
Nəzarət vektoru:
\[ X_{ct} = \{ Inflation_{ct}, GCF_{ct}, FDI_{ct}, PopulationGrowth_{ct}, GovernmentExpenditure_{ct} \} \]
kimi müəyyən edilmişdir.
Heterogenlik modeli
İkinci hipotezdə əsas DiD əmsalının ölkələrin 2022-dən əvvəlki həssaslıq səviyyələrinə görə dəyişib-dəyişmədiyi yoxlanılır:
\[ growth_{ct} = \alpha_c + \tau_t + \beta_1Sanctions2022_{ct} + \beta_3(Sanctions2022_{ct}\times Z_c) + \gamma'X_{ct} + u_{ct} \]
\(Z_c\), ayrıca modellərdə 2016–2021 ortalaması istifadə edilərək hesablanan üç fərqli dəyişəni təmsil edir:
- Rusiya və Belarus bazarlarına ixrac asılılığı,
- Rusiya enerji idxalına həssaslıq,
- ümumi ticarət açıqlığı.
Əsas modellər ordinary least squares panel çərçivəsində qiymətləndirilmişdir. Standart xətalar həm ölkə, həm də il ölçüsü üzrə iki istiqamətli klasterləşdirilmişdir.
Məlumat mənbələri
Real ÜDM artımı, əhali artımı, ümumi kapital formalaşması, inflyasiya və dövlət xərcləri IMF Data Explorer-dan alınmışdır. Xalis birbaşa xarici investisiya daxilolmaları Dünya Bankının World Development Indicators məlumat bazasından, ikitərəfli mal ticarəti isə UN Comtrade-dən əldə edilmişdir.
Enerji ticarəti HS Kod 27 çərçivəsindəki mallardan istifadə etməklə müəyyən edilmişdir.
Paralel trend fərziyyəsi tədqiqat üçün niyə kritikdir?
Difference-in-differences yanaşmasının etibarlı səbəb-nəticə şərhi, sanksiyalar tətbiq edilməsəydi müalicə və nəzarət qruplarının zaman ərzində müqayisə oluna bilən meyllər izləyəcəyi fərziyyəsinə əsaslanır. Tədqiqatın 2018–2020 placebo nəticələri bu fərziyyə ilə ümumən uyğun olduğu halda, 2021-ci ildəki güclü müsbət müalicə qrupu fərqi mühüm identifikasiya xəbərdarlığı yaradır.
Qrafik və residual yoxlamaları
Mənbə Şəkil 1-də 2016–2021 dövründə iki qrupun orta real ÜDM artım yolları ümumən oxşar nümunə göstərir. Hər iki qrup 2020-ci ildə güclü daralma və 2021-ci ildə bərpa yaşamış, etimad intervalları isə böyük ölçüdə üst-üstə düşmüşdür.
Bununla belə, residual təhlilində 2021-ci ildə daha aydın ayrışma vardır: müalicə qrupunun residual artımı müsbət, nəzarət qrupunun residualı isə mənfidir.
Residual trend testi
| Nəticə | Nəzarət qrupu | Müalicə qrupu |
|---|---|---|
| Event-time əmsalı | −0,155 | 0,145 |
| Standart xəta | 0,099 | 0,076 |
| p-dəyəri | 0,120 | 0,058 |
| %95 etimad intervalı | [−0,351; 0,041] | [−0,005; 0,295] |
Hər iki əmsal %5 səviyyəsində statistik baxımdan əhəmiyyətli deyil; lakin müalicə qrupundakı p = 0,058 nəticəsi sərhəddə olduğuna görə tədqiqat əlavə placebo testlərinə müraciət edir.
Placebo event-study nəticələri
| İl | Əmsal β | p-dəyəri | %95 etimad intervalı |
|---|---|---|---|
| 2018 | 0,094 | 0,785 | [−0,582; 0,770] |
| 2019 | −0,085 | 0,819 | [−0,814; 0,644] |
| 2020 | 0,666 | 0,188 | [−0,327; 1,660] |
| 2021 | 2,270 | <0,001 | [1,439; 3,101] |
| 2023 | −0,657 | 0,029 | [−1,245; −0,068] |
| 2024 | −1,231 | 0,003 | [−2,029; −0,433] |
2018–2020 əvvəlki dövr əmsalları statistik baxımdan sıfırdan fərqləndirilə bilmir. Bunun əksinə, 2021 əmsalı müsbət və güclü şəkildə əhəmiyyətlidir.
Birgə Wald testi
2018–2021 əvvəlki dövr əmsallarının birlikdə sıfır olduğu hipotezi üçün Wald testi:
W = 8,11; df = 4; p = 0,088.
Nəticə %5 səviyyəsində rədd edilmir, lakin %10 səviyyəsində sərhəddədir. 2021 çıxarıldıqda 2018–2020 əmsallarının birgə testi:
W = 0,79; df = 3; p = 0,853
olur. Bu nəticə əvvəlki dövrdəki problemli siqnalın əsasən 2021-ci ildə cəmləndiyini göstərir.
2021 siqnalı necə şərh olunur?
Tədqiqat üç mümkün izahı müzakirə edir. Birincisi, 2021 fərqinin davamlı artım trendi ayrışmasının başlanğıcı olmasıdır. İkincisi, Avropadakı pandemiyadan sonrakı bərpanın nəzarət qrupundan daha erkən və güclü olması səbəbilə yaranmış müvəqqəti sıçrayışdır. Üçüncü ehtimal isə 2022-dən əvvəl sanksiya və ya müharibə gözləntisi ilə bağlı anticipatory adjustment olmasıdır.
Mənbə 2018–2020 əmsallarının sıfıra yaxın olması və fərqin yalnız 2021-ci ildə kəskin ortaya çıxması səbəbilə müvəqqəti pandemiyadan sonrakı bərpa izahını müşahidə olunan nümunə ilə daha uyğun hesab edir.
Bu halda post-2022 qiymətləndirməsinin bir hissəsi yüksək 2021 bazasından mexaniki geri dönüşü əhatə edə bilər. Buna görə əsas −1,473 faiz bəndlik əmsal sanksiyaların xalis səbəb-nəticə təsirini olduğundan böyük göstərə bilər.
Formal həssaslıq təhlili
Rambachan və Roth yanaşması ilə aparılan təhlil nəticənin paralel trend fərziyyəsindən məhdud yayınmalara qarşı dayanıqlı olduğunu, lakin daha güclü yayınmalarda sıfırı istisna edə bilmədiyini göstərir.
| Fərziyyə | %95 etimad çoxluğu | Sıfırı istisna edirmi? |
|---|---|---|
| Əlavə məhdudiyyət yoxdur | [−4,82; −1,40] | Bəli |
| Nisbi böyüklük, M = 0,25 | [−6,27; −0,96] | Bəli |
| Nisbi böyüklük, M = 0,50 | [−8,20; 0,30] | Xeyr |
| Xətti əvvəlki trendin davamı, M = 0 | [−3,33; −0,52] | Bəli |
| Smoothness, M = 0,25 | [−6,35; 0,03] | Xeyr |
Buna görə tədqiqat əsas nəticənin paralel trendlərdən məhdud yayınmalara qarşı dayanıqlı, orta böyüklükdə yayınmalara qarşı isə dayanıqlı olmadığını açıq şəkildə bildirir.
Tədqiqatın Metodu və Nəticələri
Nümunə və tədqiqat dizaynı
Ümumi nümunə 60 ölkədən və doqquz illik 2016–2024 dövründən ibarət 540 ölkə-il müşahidəsidir.
Müalicə qrupu: Aİ-27, Birləşmiş Krallıq, Norveç, İslandiya və İsveçrə olmaqla 31 Avropa iqtisadiyyatı.
Nəzarət qrupu: Afrikadan 11, Yaxın Şərqdən 4, Asiyadan 8 və Latın Amerikasından 6 ölkə olmaqla cəmi 29 ölkə.
Nəzarət qrupunun Avropadan kənardan seçilməsinin mühüm səbəblərindən biri sanksiya rejiminə qoşulmayan azsaylı Avropa ölkələrinin Aİ və Rusiya ilə sıx iqtisadi əlaqələr səbəbilə sanksiya şokundan dolayı təsirlənmə ehtimalıdır. Lakin Avropadan kənar nəzarət qrupunun istifadəsi də daha yüksək struktur heterogenlik yaradır. Mənbə bu tarazlığı tədqiqatın əsas məhdudiyyətlərindən biri kimi qəbul edir.
Əsas DiD nəticəsi
| Dəyişən | β | p-dəyəri | %95 etimad intervalı |
|---|---|---|---|
| Sanctions2022 | −1,473 | 0,002 | [−2,394; −0,553] |
| Ümumi kapital formalaşması | 0,113 | 0,067 | [−0,008; 0,233] |
| İnflyasiya | −0,034 | 0,084 | [−0,072; 0,005] |
| FDI | 0,006 | 0,004 | [0,002; 0,010] |
| Əhali artımı | 0,415 | 0,210 | [−0,235; 1,066] |
| Dövlət xərcləri | −0,149 | 0,050 | [−0,299; 0,000] |
Model ölkə və il sabit təsirlərini əhatə edir. Standart xətalar ölkə və il üzrə iki istiqamətli klasterləşdirilmişdir. N = 540, within-R² = 0,072-dir.
Nümunənin 2016–2024 üzrə orta real ÜDM artımı təxminən %2,68, müalicə qrupunda isə %2,45-dir. Buna görə −1,47 faiz bəndlik qiymətləndirmə nümunənin orta illik artımı ilə müqayisədə makroiqtisadi baxımdan böyük fərqdir.
Makroiqtisadi nəzarətlər tamamilə çıxarıldıqda da əmsal oxşar qalır:
β = −1,429; p = 0,003; %95 etimad intervalı [−2,363; −0,495].
Xam qrup ortalamalarında müalicə qrupunun artımı 2016–2021 dövründəki %2,58-dən 2022–2024 dövründə %2,18-ə düşür. Nəzarət qrupunda isə orta göstərici %2,59-dan %3,62-yə yüksəlir. Mənbə nəzarət qrupundakı bu artımın qismən post-2022 əmtəə qiymətləri mühiti ilə əlaqəli ola biləcəyini bildirərək alternativ nəzarət qrupları ilə dayanıqlıq testləri aparır.
−1,47 faiz bəndlik nəticə nə dərəcədə dayanıqlıdır?
Əsas əmsalın işarəsi çoxsaylı alternativ nümunə və model spesifikasiyalarında mənfidir. Bununla belə bəzi kiçik və ya fərqli nəzarət qruplarında etimad intervalları genişlənir və statistik əhəmiyyət itir. Beləliklə, tədqiqat tapıntının istiqamət baxımından kifayət qədər sabit, statistik dəqiqlik baxımından isə nəzarət qrupunun quruluşuna həssas olduğunu göstərir.
| Nəzarət | β | p-dəyəri |
|---|---|---|
| Əsas model | −1,473 | 0,002 |
| 2021 çıxarıldıqda | −1,124 | 0,013 |
| 2020–2021 çıxarıldıqda | −0,963 | 0,016 |
| 2018–2024 qiymətləndirmə pəncərəsi | −1,617 | 0,006 |
| Qrupu spesifik xətti trend | −2,649 | 0,001 |
| ÜDM artımı %1–%99 winsorize | −1,456 | 0,002 |
| Enerji/əmtəə ixracatçıları nəzarətdən çıxarıldıqda | −1,149 | 0,038 |
| Afrika çıxarıldıqda | −1,596 | 0,001 |
| Yaxın Şərq çıxarıldıqda | −1,409 | 0,019 |
| Asiya çıxarıldıqda | −1,576 | <0,001 |
| Latın Amerikası çıxarıldıqda | −1,286 | 0,110 |
Leave-one-country-out təhlilində 60 ayrı modelin hamısında əmsal mənfidir və hər qiymətləndirmə p < 0,05 səviyyəsində əhəmiyyətli qalır. Əmsallar −1,599 ilə −1,280 arasındadır.
1000 təkrarlı permutation inference təhlilində təsadüfi yaradılan heç bir müalicə təyinatı real qiymətləndirmə qədər böyük mütləq dəyərli əmsal yaratmamış və düzəldilmiş p-dəyəri 0,001 olmuşdur.
Bununla belə, yalnız bir regionun nəzarət qrupu kimi istifadə edildiyi daha kiçik modellərdə bütün əmsallar mənfi olsa da, heç biri %5 əhəmiyyət səviyyəsinə çatmamışdır. Bu, nəzarət qrupunun ölçüsü və quruluşunun statistik dəqiqlik üçün vacib olduğunu göstərir.
Daha açıq iqtisadiyyatlar niyə daha güclü mənfi fərq göstərir?
Mənbə nəticələri 2022-dən əvvəl xarici ticarətin ÜDM-ə nisbəti daha yüksək olan iqtisadiyyatlarda post-2022 artım fərqinin daha mənfi olduğunu göstərir. Ticarət açıqlığı qarşılıqlı təsir əmsalı −1,269 və p = 0,012-dir. Lakin bu nəticə ticarət açıqlığının sanksiya təsirini səbəb olaraq daşıyan kanal olduğunu sübut etmir; yalnız post-2022 fərqinin açıqlıq səviyyəsinə görə sistematik dəyişdiyini göstərir.
Üç həssaslıq göstəricisinin müqayisəsi
| Həssaslıq göstəricisi | Əsas β1 | β1 p | Qarşılıqlı təsir β3 | β3 p |
|---|---|---|---|---|
| Rusiya və Belarusa ixrac asılılığı | −1,092 | 0,034 | −13,980 | 0,013 |
| Enerji həssaslığı | −1,005 | 0,154 | −2,111 | 0,193 |
| Ticarət açıqlığı | 0,154 | 0,839 | −1,269 | 0,012 |
İxrac asılılığı
İxrac asılılığı [0,1] nisbəti kimi ölçülür. −13,980-lik qarşılıqlı təsir əmsalı, 2022-dən əvvəl Rusiya və Belarusa ixrac asılılığı 1 faiz bəndi artdıqda mənfi post-2022 fərqinin təxminən 0,14 faiz bəndi daha güclü olduğunu ifadə edir.
Mənbə modelinin nümunə hesablamasına görə ixrac asılılığı %5 olan ölkədə təxmini marjinal fərq təxminən −1,79 faiz bəndi, %10 asılılıqda isə təxminən −2,49 faiz bəndidir.
Lakin yüksək ixrac asılılığı olan sanksiya ölkələri ilə nəzarət qrupunun müvafiq dəyərləri arasında məhdud common support olduğuna görə, xüsusən yüksək məruzqalma səviyyələrində bu hesablamalar ekstrapolyasiya ehtiva edir.
Ticarət açıqlığı
Ticarət açıqlığı qarşılıqlı təsiri:
β3 = −1,269; SE = 0,503; p = 0,012; %95 etimad intervalı [−2,257; −0,281].
Modeldə ticarət həcmi ÜDM-in %100-nə bərabər olan iqtisadiyyat üçün marjinal post-2022 fərqi təxminən −1,12 faiz bəndi, %150-nə bərabər olan iqtisadiyyat üçün isə təxminən −1,75 faiz bəndidir.
Bu nəticə beynəlxalq istehsal və ticarət şəbəkələrinə daha sıx bağlı ölkələrin mövcud iqtisadi əlaqələri dəyişdirmə xərclərinin daha yüksək ola biləcəyi nəzəriyyəsi ilə uyğundur.
Enerji həssaslığı
Enerji həssaslığı qarşılıqlı təsiri mənfi olsa da əhəmiyyətli deyil:
β3 = −2,111; p = 0,193; %95 etimad intervalı [−5,293; 1,071].
Bu nəticə enerji şoklarının əhəmiyyətsiz olduğu demək deyil. İl sabit təsirləri 2022-ci ildə bütün ölkələrə təsir edən ümumi enerji qiyməti şokunun mühüm hissəsini artıq absorbsiya edir. Heterogenlik modeli yalnız 2022-dən əvvəlki Rusiya enerji asılılığının ölkələr arasındakı post-2022 fərqini sistematik dəyişdirib-dəyişdirmədiyini yoxlayır.
Tədqiqat həmçinin 2022-dən sonra enerji mənbələrinin sürətlə şaxələndirilməsinin əvvəldən mövcud enerji asılılığı fərqlərinin qısamüddətli təsirini azalda biləcəyini müzakirə edir; lakin bu izah birbaşa sınaqdan keçirilməmişdir.
İllik həssaslıq dəyərləri ilə dayanıqlıq testi
Sabit 2016–2021 ortalamaları əvəzinə illik göstəricilər istifadə edildikdə əsas nümunə dəyişmir:
- İxrac asılılığı qarşılıqlı təsiri: β3 = −44,18; p = 0,019.
- Ticarət açıqlığı qarşılıqlı təsiri: β3 = −1,47; p < 0,001.
- Enerji həssaslığı: statistik baxımdan əhəmiyyətli deyil.
Lakin illik göstəricilərin 2022-dən sonra sanksiya şokunun özünə reaksiya verməsi mümkün olduğundan, mənbə bu nəticələri təsviri dayanıqlıq yoxlaması kimi qəbul edir və əsas H2 şərhi üçün 2016–2021 sabit dəyərlərindən istifadə edir.
Litva üçün təxminən −3,3 faiz bəndlik nəticə ölkəyə xas sanksiya təsiridirmi?
Xeyr. Litva üçün verilən təxminən −3,3 faiz bəndlik dəyər ayrıca Litva reqressiyasından və ya ölkəyə xas səbəb-nəticə qiymətləndirməsindən gəlmir. Litvanın 2016–2021 orta Rusiya/Belarus ixrac asılılığı 0,159 kimi birgə pooled interaction modelinə daxil edilərək hesablanmış izahlı marjinal təsirdir və müvafiq məruzqalma dəyəri nəzarət qrupunun dəstək intervalından kənarda olduğuna görə ekstrapolyasiya ehtiva edir.
Mənbə Litvanı kiçik, yüksək xarici açıqlığa malik iqtisadiyyat nümunəsi kimi istifadə edir. Litva nümunədən çıxarıldıqda əsas DiD əmsalı −1,420 və p = 0,003 olur; buna görə ümumi nəticə yalnız Litva tərəfindən sürüklənmir.
H2 hipotezi nə dərəcədə dəstəklənir?
Tədqiqat H2 üçün tam deyil qismən dəstək tapır.
- Ticarət açıqlığı baxımından mənfi heterogenlik həm məhdud, həm də tam qarşılıqlı təsirli modellərdə dayanıqlıdır.
- Sanksiya tətbiq edən ölkələrin öz daxilində Rusiya və Belarusa daha yüksək ixrac asılılığı daha mənfi artım dəyişikliyi ilə əlaqəlidir.
- Lakin ixrac asılılığı meylinin nəzarət qrupundan fərqi limited common support səbəbilə etibarlı şəkildə göstərilə bilmir.
- Enerji həssaslığı baxımından statistik əhəmiyyətli fərqlənmə aşkar edilməmişdir.
Tədqiqatın əsas məhdudiyyətləri
2021 əvvəlki siqnalı: Ən mühüm identifikasiya problemi 2021-ci ildə müalicə qrupuna aid +2,270-lik əhəmiyyətli əmsaldır. Bu, paralel trend fərziyyəsinin qüsursuz olmadığını göstərir.
Eyni vaxtlı şoklar: 2022 sanksiyaları Rusiya-Ukrayna müharibəsi, enerji bazarı şokları, ərzaq və əmtəə qiymətlərinin artması, qaçqın hərəkətləri və pandemiyadan sonrakı qeyri-bərabər bərpa ilə eyni dövrə düşmüşdür. Model bunların hamısını sanksiya təsirindən ayıra bilmir.
Nəzarət qrupunun quruluşu: Müalicə qrupu Avropa iqtisadiyyatlarından, nəzarət qrupu isə digər regionlardakı ölkələrdən ibarətdir. Ölkə sabit təsirləri struktur fərqlərin zamanla sabit hissəsini nəzarətdə saxlayır, lakin Avropa üçün qüsursuz qarşıfaktual iqtisadiyyat yarada bilmir.
Common support: Xüsusən Rusiya və Belarusa yüksək ixrac asılılığı dəyərlərində sanksiya və nəzarət ölkələri kifayət qədər üst-üstə düşmür. Buna görə yüksək məruzqalmalı ölkələr üçün marjinal təsir hesablamaları ekstrapolyasiya ehtiva edə bilər.
Qısa post-treatment dövrü: Təhlil yalnız üç illik 2022–2024 post-treatment dövrünü əhatə edir və 2025-dən sonrakı sanksiya paketlərini daxil etmir.
Ölkə səviyyəli məlumat: Tədqiqat ölkə səviyyəsində ümumi real ÜDM artımını təhlil edir. Təsirlərin firma, sektor və ya region səviyyəsində necə paylandığını birbaşa göstərmir.
Səbəb-nəticə şərhi məhdudiyyəti: Mənbə nəticələri 2022-dən sonrakı sanksiya dövrü ilə əlaqəli artım fərqi kimi ifadə edir. −1,47 faiz bəndlik əmsal sanksiyaların müharibə, enerji və pandemiyadan sonrakı təsirlərdən tam ayrılmış xalis səbəb-nəticə xərci deyildir.
Siyasət baxımından əsas nəticə
Tədqiqat sanksiyaların tətbiq edilməməli olduğu şəklində siyasət nəticəsi çıxarmır. Sanksiyaların təhlükəsizlik, xarici siyasət, çəkindirmə, imkanların məhdudlaşdırılması və siyasi siqnal kimi məqsədləri tədqiqatın nəticə dəyişənləri arasında deyil.
Əvəzində tədqiqatın iqtisadi siyasət mesajı budur ki, sanksiya dizaynında sanksiya tətbiq edən iqtisadiyyatların uyğunlaşma qabiliyyəti də nəzərə alınmalıdır. Xüsusən yüksək xarici açıqlığa və ya müəyyən bazarlarda cəmlənmiş ixrac əlaqələrinə malik iqtisadiyyatlar üçün ticarətin şaxələndirilməsi, alternativ bazarlar və iqtisadi dayanıqlıq siyasətləri daha vacib ola bilər.
Ümumi elmi nəticə
2016–2024 paneli 2022-dən sonra sanksiya tətbiq edən Avropa iqtisadiyyatlarında nəzarət qrupu ilə müqayisədə orta hesabla −1,47 faiz bəndlik mənfi real artım fərqi göstərir. Bu fərq alternativ nümunələrdə və çoxsaylı dayanıqlıq təhlillərində əsasən mənfi qalır.
Bununla belə, 2021 əvvəlki dövr anomaliyası və post-2022 dövrdə eyni vaxtda baş verən müharibə, enerji və pandemiyadan sonrakı şoklar səbəbilə tədqiqat bu əmsalın hamısını birbaşa iqtisadi sanksiyalara aid etmir.
Ən güclü heterogenlik tapıntısı ticarət açıqlığındadır: daha açıq iqtisadiyyatlar post-2022 dövründə daha mənfi artım fərqi göstərir. Sanksiya tətbiq edən qrup daxilində Rusiya və Belarusa daha yüksək əvvəlki dövr ixrac asılılığı da daha mənfi artım dəyişikliyi ilə əlaqəlidir. Enerji asılılığında isə oxşar statistik sübut əldə edilməmişdir.
Beləliklə, tədqiqatın əsas töhfəsi iqtisadi sanksiyaların yalnız hədəf dövlət baxımından deyil, sanksiyanı tətbiq edən dövlətlərin makroiqtisadi uyğunlaşma prosesi baxımından da qiymətləndirilməli olduğunu empirik olaraq göstərməsidir. Lakin kəmiyyət artım fərqi sanksiyaların təkbaşına xalis səbəb-nəticə xərci kimi deyil, 2022-dən sonrakı sanksiya dövrü ilə əlaqəli qısamüddətli fərq kimi oxunmalıdır.
Mənbə və Metod Qeydi
Orijinal tədqiqatın başlığı: Growth Costs of Economic Sanctions: Panel Evidence from European Sanctioning Economies After 2022
Müəlliflər: Rūta Bankauskaitė; Vaidas Gaidelys.
Corresponding author: Rūta Bankauskaitė.
Qurum: School of Economics and Business, Kaunas University of Technology, Kaunas, Lithuania.
Jurnal: Economies
Nəşriyyat: MDPI, Basel, Switzerland
Biblioqrafik qeyd: Economies 2026, 14, 370
DOI: 10.3390/economies14090370
Göndərilmə: 7 iyun 2026
Reviziya: 17 iyul 2026
Qəbul: 3 avqust 2026
Nəşr: 2 sentyabr 2026
Mənbə növü: Ölkə səviyyəli müşahidə panel məlumatı və difference-in-differences tədqiqatı.
Araşdırılan dövr: 2016–2024; əvvəlki dövr 2016–2021, post-treatment dövr 2022–2024.
Nümunə: 60 ölkə və 540 ölkə-il müşahidəsi; 31 sanksiya tətbiq edən Avropa ölkəsi və 29 nəzarət ölkəsi.
Əsas nəticə dəyişəni: İllik real ÜDM artım tempi.
Əsas metod: Ölkə və il sabit təsirli difference-in-differences panel reqressiyası.
Standart xətalar: Əsas modellərdə ölkə və il üzrə iki istiqamətli klasterləşdirilmiş standart xətalar.
Məlumat mənbələri: IMF Data Explorer; World Bank World Development Indicators; UN Comtrade.
Əlavə material: Analitik ölkə-il panel məlumat dəsti ilə replikasiya kodunun məqalənin Supplementary Materials bölməsində təqdim edildiyi bildirilir.
Müəllif töhfələri: Konseptuallaşdırma: R.B. və V.G.; metodologiya: R.B.; doğrulama: R.B. və V.G.; formal təhlil: R.B.; araşdırma: R.B.; resurslar: R.B.; məlumatların tərtibi: R.B.; ilk layihə: R.B.; nəzərdən keçirmə və redaktə: R.B. və V.G.; vizuallaşdırma: R.B.; supervision: V.G.; layihə idarəetməsi: R.B. Hər iki müəllif dərc edilmiş versiyanı oxuyub təsdiqləmişdir.
Maliyyələşdirmə: Tədqiqat xarici maliyyələşdirmə almamışdır.
Etika komitəsi: Tətbiq edilmir.
Məlumatlandırılmış razılıq: Tətbiq edilmir.
Məlumatların əlçatanlığı: Xam məlumatlar IMF Data Explorer, World Bank World Development Indicators və UN Comtrade vasitəsilə ictimaiyyət üçün açıqdır. Analitik panel məlumat dəsti və replikasiya kodu əlavə materiallarda təqdim edilmişdir.
Maraqların toqquşması: Müəlliflər maraqların toqquşması olmadığını bildirirlər.
Lisenziya: Creative Commons Attribution (CC BY).
Əsas metodoloji məhdudiyyət: 2021-ci ildə əhəmiyyətli müsbət əvvəlki dövr fərqi aşkar edildiyinə görə paralel trend fərziyyəsi tam təmiz deyil. Bundan əlavə, 2022-dən sonrakı dövr müharibə, enerji bazarı şokları və pandemiyadan sonrakı bərpa ilə üst-üstə düşür. Buna görə əsas −1,473 faiz bəndlik nəticə sanksiyaların təkbaşına dəqiq xalis səbəb-nəticə təsiri deyil, sanksiya dövründə sanksiya tətbiq edən Avropa iqtisadiyyatlarında müşahidə olunan nisbi artım fərqidir və sanksiyalarla əlaqəli komponentin yuxarı həddini təmsil edə bilər.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib