


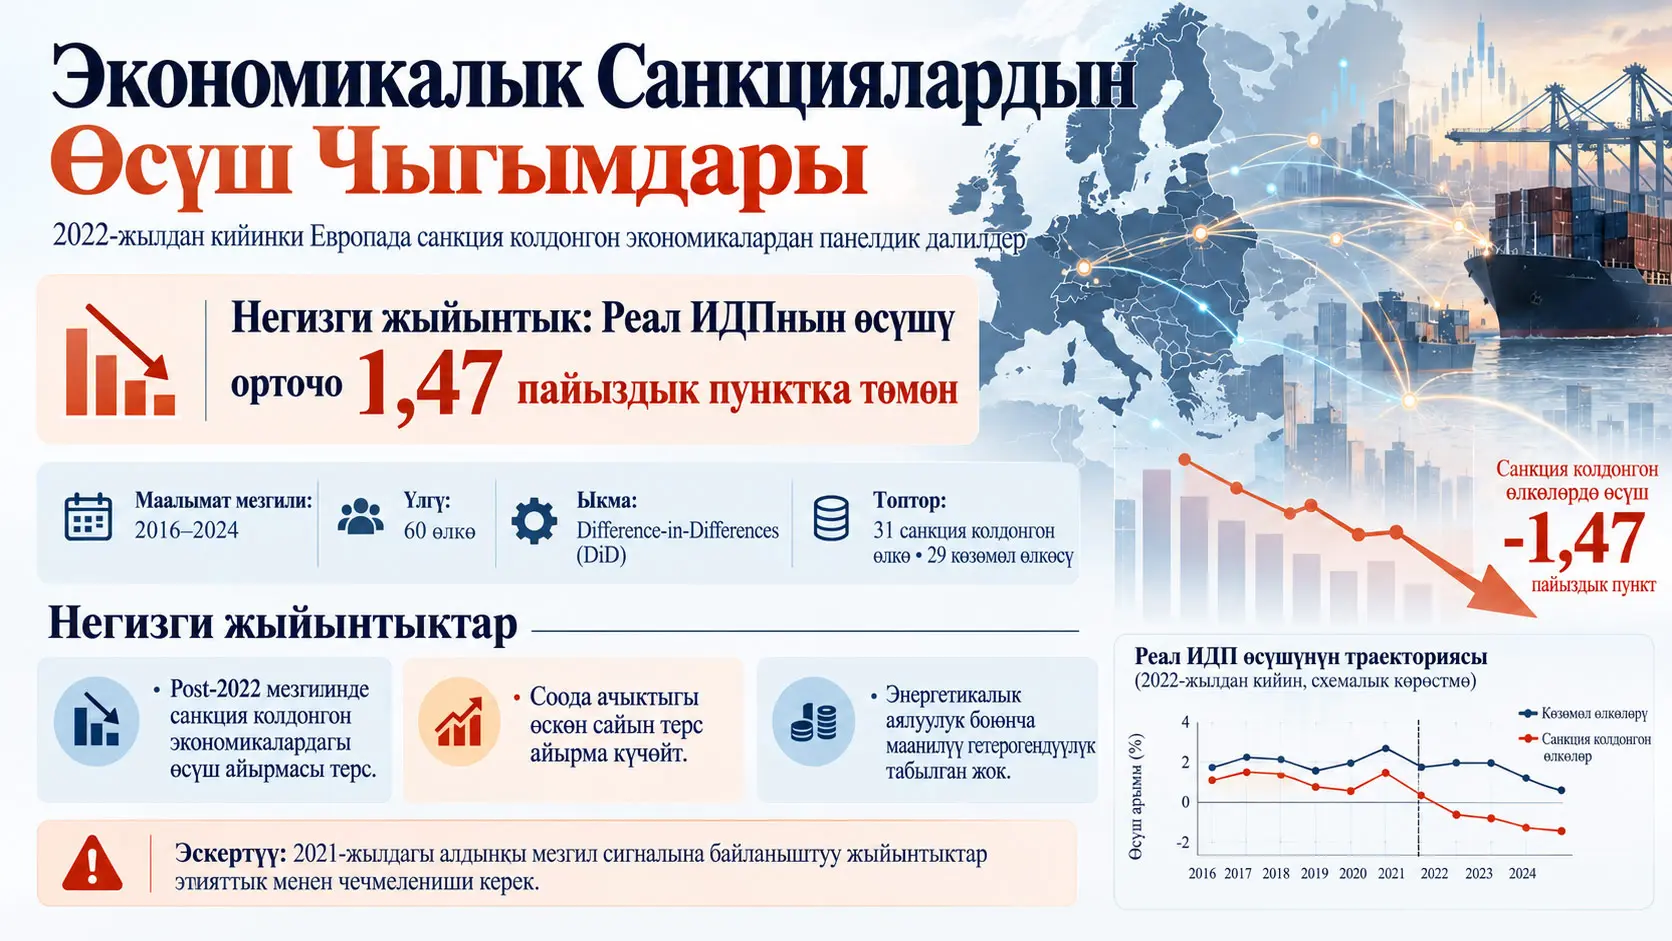
Difference-in-differences (DiD) — саясаттын же окуянын алдындагы жана андан кийинки өзгөрүүнү ошол окуяга дуушар болгон топ менен салыштыруу тобунун ортосунда салыштырып, айырмаланган өзгөрүүнү баалоого аракет кылган панелдик маалымат ыкмасы. Rūta Bankauskaitė жана Vaidas Gaidelys жүргүзгөн изилдөө 2022-жылы Россия менен Беларуска каршы экономикалык санкциялардын олуттуу күчөтүлүшү санкция колдонгон Европа өлкөлөрүндөгү реалдуу ички дүң өнүмдүн (ИДӨ) өсүшү менен кандай байланышта экенин карайт. Изилдөө санкциялардын бута өлкөлөрдөгү натыйжаларына багытталган кеңири адабияттан айырмаланып, санкция колдонгон экономикалар көтөрүшү мүмкүн болгон макроэкономикалык ыңгайлашуу чыгымдарын баалайт.
Талдоо 2016–2024 мезгилиндеги 60 өлкөнүн жылдык панелдик маалыматтарын камтыйт. Дарылоо тобунда Европа Биримдигинин 27 мүчөсүнө кошумча Улуу Британия, Норвегия, Исландия жана Швейцарияны кошкондо санкция колдонгон 31 Европа өлкөсү бар. Контролдук топто ошол эле мезгилде Россия менен Беларуска карата теңдеш санкциялык режимге кошулбаган Африка, Жакынкы Чыгыш, Азия жана Латын Америкасынан 29 өлкө орун алган. Алдыңкы мезгил 2016–2021, post-2022 мезгили 2022–2024 деп аныкталган.
Өлкө жана жылдык туруктуу эффекттерди, ошондой эле макроэкономикалык контролдорду камтыган негизги DiD баалоосу 2022-жылдан кийин санкция колдонгон топтогу жылдык реалдуу ИДӨ өсүшү контролдук топко салыштырмалуу орточо 1,473 пайыздык пунктка төмөн экенин көрсөтөт. Коэффициент статистикалык жактан маанилүү: β = −1,473; p = 0,002; %95 ишеним аралыгы [−2,394; −0,553]. Бирок изилдөө бул натыйжаны санкциялардын өз алдынча так себептик таасири катары чечмелебейт.
Мунун негизги себеби 2021-жылы дарылоо жана контролдук топтордун ортосунда маанилүү алдыңкы мезгил айырмасынын болушу. 2018–2020 placebo коэффициенттери нөлгө жакын жана статистикалык жактан маанисиз болсо, 2021 коэффициенти +2,270 жана p < 0,001. Авторлор муну Европа экономикаларындагы пандемиядан кийинки эртерээк жана күчтүүрөөк калыбына келүүнү чагылдырган эң ыктымал түшүндүрмөлөрдүн бири деп эсептешет. Ошондуктан −1,47 пайыздык пункттук баа санкциялар менен байланышкан өсүш айырмасынын өлчөмү боюнча этият чечмеленүүгө тийиш жана санкция компоненти үчүн жогорку чек болушу мүмкүн.
Өлкөлөр арасындагы натыйжалар да бирдей эмес. 2022-жылга чейин тышкы соодага көбүрөөк ачык экономикаларда терс post-2022 өсүш айырмасы күчтүүрөөк. Санкция колдонгон өлкөлөрдүн ичинде Россия жана Беларусь базарларына жогорку экспорттук көз карандылык да көбүрөөк терс өсүш өзгөрүшү менен байланышкан. Ал эми энергиялык алсыздык боюнча статистикалык маанилүү гетерогендүүлүк табылган эмес. Изилдөөнүн жалпы жыйынтыгы санкциялардын геосаясий максаттары менен катар санкция колдонгон экономикалардын кыска мөөнөттүү ыңгайлашуу чыгымдары жана өзгөчө тышкы соодага жогорку деңгээлде ачык экономикалардын туруктуулугу да эске алынышы керек дегенге келет.
Экономикалык санкциялар бута өлкөгө гана таасир этеби?
Экономикалык санкциялар мамлекетти же башка акторду аскердик күч колдонбостон экономикалык басым алдында калтыруу максатында соодага, каржылоого, технология трансферине, транспортко же башка экономикалык байланыштарга колдонулган саясий чектөөлөр. Адабиятта санкциялардын негизги максаттары мажбурлоо, мүмкүнчүлүктү чектөө жана саясий сигнал берүү деп классификацияланат.
Бирок эл аралык соода жана каржы байланыштары эки тараптуу болгондуктан, санкциянын экономикалык таасири бута өлкөдө гана калбайт. Санкция колдонгон өлкөнүн фирмалары да экспорттук базарларын жоготушу, жеткирүү чынжырларын өзгөртүүгө мажбур болушу, кымбатыраак энергия же аралык ресурстарга туш болушу жана жаңы соода өнөктөштөрүн табуу үчүн кошумча чыгым тартуусу мүмкүн.
Ошондуктан изилдөөнүн суроосу санкциялардын Россияга же Беларуска тийгизген таасири эмес. Изилдөө санкциялык режимге кошулган Европа экономикаларында 2022-жылдан кийин байкалган өсүш өзгөрүүсү санкция колдонбогон өлкөлөрдөн айырмаланабы же жокпу, ошону изилдейт.
2022–2024 санкциялык режиминин камтуусу
Европа Биримдигинин Россияга каршы негизги тармактык санкциялык алкагы 2014-жылы түзүлүп, 24-февраль 2022-жылдан кийин олуттуу кеңейтилген. Беларуска карата колдонулуп жаткан санкциялык мыйзамдар да өлкөнүн Россиянын Украинага каршы чабуулундагы ролуна байланыштуу кеңейтилген.
Булак изилдөө 2022-жылдын февралынан 2024-жылдын декабрына чейин Россияга каршы жалпы 15 санкция пакети кабыл алынганын билдирет. Изилдөөнүн post-2022 мезгили бул пакеттердин 1–15 аралыгын камтыйт; 2025-жылы жана андан кийин кабыл алынган пакеттер талдоо мезгилине кирбейт.
| Пакеттер | Мезгил | Тандалган негизги чаралар |
|---|---|---|
| 1–5 | 23 февраль–8 апрель 2022 | Активдерди тоңдуруу жана саякатка тыюу салуу; айрым Россия банктарын SWIFTтен чыгаруу; Россиянын Борбордук банкы менен операцияларга чектөө; кош колдонуудагы товарлар жана алдыңкы технологиялар боюнча экспорттук көзөмөл; ЕБ аба мейкиндигине жана портторуна чектөөлөр; көмүр, темир жана болот импортуна тыюулар. |
| 6–9 | 3 июнь–16 декабрь 2022 | Деңиз аркылуу ташылган Россия чийки мунайына жана мунай продуктуларына эмбарго; мунай баасынын жогорку чегинин укуктук негизи; кошумча SWIFT чектөөлөрү; Россия алтынына импорттук тыюу; кошумча технологиялык экспорттук көзөмөл. |
| 10–12 | 25 февраль–18 декабрь 2023 | Экспорттук көзөмөлдү жана транзиттик тыюуларды күчөтүү; үчүнчү өлкөлөр аркылуу санкцияларды айланып өтүүгө каршы чаралар; Россия алмаздарына тыюу; мунай баасынын жогорку чегин аткарууну күчөтүү. |
| 13–15 | 23 февраль–16 декабрь 2024 | Кошумча жеке санкциялар; SPFS каржылык билдирүү системасына байланыштуу чектөөлөр; Россия LNGсин ЕБ порттору аркылуу кайра жүктөөгө чектөө; көмүскө флот кемелерин тизмеге киргизүү жана санкцияларды айланып өтүүгө каршы кошумча жоболор. |
Изилдөө санкциялар геосаясий же коопсуздук жагынан ийгиликтүү болгон-болбогонун текшербейт. Каралган натыйжа өзгөрмөсү — жылдык реалдуу ИДӨ өсүшү гана.
Санкциялар аларды колдонгон экономикаларда өсүшкө кайсы каналдар аркылуу таасир этиши мүмкүн?
Булак изилдөө үч толуктоочу теориялык алкакты колдонот: неоклассикалык өсүш теориясы, эндогендик өсүш теориясы жана ачык экономика ыкмасы. Бул алкактар санкциялар капитал топтоого, технология жана билимдин жайылышына, соодага, инвестицияга жана эл аралык операциялык чыгымдарга аркылуу экономикалык активдүүлүккө таасир этиши мүмкүн деп болжолдойт.
Неоклассикалык өсүш каналы
Solow–Swan тибиндеги өсүш ыкмасында капитал топтоо, эмгек жана технологиялык өнүгүү өндүрүш деңгээлин аныктаган негизги факторлор болуп саналат. Санкциялар капиталдык товарларга, каржылоого же технологияга жетүүнү кыйындатканда инвестициялык чечимдерге жана өндүрүш кубаттуулугуна таасир этиши мүмкүн.
Эндогендик өсүш каналы
Эндогендик өсүш теориялары технологиялык жаңылык, билим өндүрүү, адам капиталы жана инновация узак мөөнөттүү өсүштүн ичинде түзүлөрүн баса белгилейт. Соода жана каржы тармактарынын бөлүнүшү билим жана технологиянын жайылышын азайтышы, инновациялык стимулдарды өзгөртүшү же инвестицияларды жайлатышы мүмкүн.
Ачык экономика каналы
Ачык экономика ыкмасы изилдөөнүн гетерогендүүлүк талдоосунун борборунда турат. Соода жана чет өлкөлүк инвестициялык байланыштары тыгызыраак экономикалар эл аралык экономикалык ажыроодон көбүрөөк таасирлениши мүмкүн. Учурдагы базарларды жоготуу, жеткирүү чынжырларын кайра уюштуруу жана сооданы башка өлкөлөргө багыттоо кошумча ыңгайлашуу чыгымдарын жаратышы мүмкүн.
| Теория | Негизги механизм | Күтүлгөн өсүш таасири |
|---|---|---|
| Неоклассикалык өсүш | Капитал топтоого жана технологияга жетүүгө чектөө | Кыска мөөнөттө терс өсүш таасири; узак мөөнөттө чыгарылыш деңгээлинде жоготуу ыктымалдыгы |
| Эндогендик өсүш | Билим жана технология жайылышынын азайышы, инновация стимулдарынын алсыроосу | Өндүрүмдүүлүккө жана узак мөөнөттүү чыгарылышка туруктуураак таасирлердин ыктымалдыгы |
| Ачык экономика | Соода жана инвестиция агымдарынын азайышы, эл аралык операциялык чыгымдардын өсүшү | Тышкы соодага көбүрөөк ачык жана тышкы таасирге жогорку деңгээлде кабылган экономикаларда күчтүүрөөк ыңгайлашуу чыгымдары |
Изилдөөнүн эки гипотезасы
H1: 2022-жылы санкциялар күчөтүлгөндөн кийин санкция колдонгон Европа өлкөлөрүнүн реалдуу ИДӨ өсүшү контролдук топко салыштырмалуу олуттуу төмөн болушу күтүлөт.
H2: Терс post-2022 өсүш айырмасы 2022-жылга чейин Россия жана Беларусь базарларына көбүрөөк көз каранды жана эл аралык соодага көбүрөөк ачык өлкөлөрдө чоңураак болушу күтүлөт.
Difference-in-differences модели санкция мезгилин кантип өлчөйт?
Негизги DiD моделинде санкция колдонгон өлкөлөр менен контролдук өлкөлөрдүн 2022-жылга чейинки жана андан кийинки реалдуу ИДӨ өсүш өзгөрүүлөрү салыштырылат. Өлкө туруктуу эффекттери өлкөлөрдүн убакыт өтүшү менен өзгөрбөгөн структуралык өзгөчөлүктөрүн, жылдык туруктуу эффекттер болсо бардык өлкөлөргө ошол эле жылы таасир эткен жалпы глобалдык шокторду көзөмөлдөйт.
Негизги эконометрикалык модель:
\[ growth_{ct} = \alpha_c + \tau_t + \delta(Post2022_t\times Treat_c) + \gamma'X_{ct} + u_{ct} \]
түрүндө берилет.
Бул жерде \(growth_{ct}\) — \(c\) өлкөсүнүн \(t\) жылындагы реалдуу ИДӨ өсүш ылдамдыгы. \(\alpha_c\) өлкөнүн туруктуу эффектин, \(\tau_t\) жылдык туруктуу эффектти, ал эми \(\delta\) post-2022 мезгили менен санкция колдонгон өлкөлөр тобунун өз ара аракеттенишине тиешелүү негизги DiD коэффициентин билдирет.
Контролдук вектор:
\[ X_{ct} = \{ Inflation_{ct}, GCF_{ct}, FDI_{ct}, PopulationGrowth_{ct}, GovernmentExpenditure_{ct} \} \]
деп аныкталган.
Гетерогендүүлүк модели
Экинчи гипотезада негизги DiD коэффициенти өлкөлөрдүн 2022-жылга чейинки алсыздык деңгээлине жараша өзгөрөбү же жокпу текшерилет:
\[ growth_{ct} = \alpha_c + \tau_t + \beta_1Sanctions2022_{ct} + \beta_3(Sanctions2022_{ct}\times Z_c) + \gamma'X_{ct} + u_{ct} \]
\(Z_c\) өзүнчө моделдерде 2016–2021 орточосу менен эсептелген үч түрдүү өзгөрмөнү билдирет:
- Россия жана Беларусь базарларына экспорттук көз карандылык,
- Россия энергия импортуна алсыздык,
- жалпы соода ачыктыгы.
Негизги моделдер ordinary least squares панелдик алкакта бааланган. Стандарттык каталар өлкө жана жыл өлчөмдөрү боюнча эки багытта кластерленген.
Маалымат булактары
Реалдуу ИДӨ өсүшү, калктын өсүшү, дүң капитал түзүлүшү, инфляция жана мамлекеттик чыгымдар IMF Data Explorerден алынган. Таза түз чет өлкөлүк инвестиция агымдары Дүйнөлүк банктын World Development Indicators базасынан, эки тараптуу товар соодасы UN Comtradeден алынган.
Энергия соодасы HS Код 27 камтылган товарлар аркылуу аныкталган.
Параллелдүү тренд божомолу изилдөө үчүн эмне үчүн критикалык?
Difference-in-differences ыкмасынын ишенимдүү себептик чечмелөөсү, санкциялар болбогондо дарылоо жана контролдук топтор убакыт ичинде салыштырууга боло турган тенденцияларды ээрчимек деген божомолго таянат. Изилдөөнүн 2018–2020 placebo натыйжалары бул божомолго жалпысынан шайкеш болсо да, 2021-жылдагы күчтүү оң дарылоо тобунун айырмасы маанилүү идентификациялык эскертүү түзөт.
Графикалык жана residual текшерүүлөр
Булактагы 1-сүрөттө 2016–2021 мезгилинде эки топтун орточо реалдуу ИДӨ өсүш жолдору жалпысынан окшош үлгү көрсөтөт. Эки топ тең 2020-жылы күчтүү кыскарууну жана 2021-жылы калыбына келүүнү баштан кечирген, ишеним аралыктары негизинен бири-бирин каптайт.
Ошентсе да residual талдоодо 2021-жылы айкын бөлүнүү бар: дарылоо тобунун residual өсүшү оң, контролдук топтун residualы терс.
Residual тренд тести
| Натыйжа | Контролдук топ | Дарылоо тобу |
|---|---|---|
| Event-time коэффициенти | −0,155 | 0,145 |
| Стандарттык ката | 0,099 | 0,076 |
| p-маани | 0,120 | 0,058 |
| %95 ишеним аралыгы | [−0,351; 0,041] | [−0,005; 0,295] |
Эки коэффициент тең %5 деңгээлинде статистикалык маанилүү эмес; бирок дарылоо тобундагы p = 0,058 натыйжасы чек арада болгондуктан изилдөө кошумча placebo тесттерин колдонот.
Placebo event-study натыйжалары
| Жыл | Коэффициент β | p-маани | %95 ишеним аралыгы |
|---|---|---|---|
| 2018 | 0,094 | 0,785 | [−0,582; 0,770] |
| 2019 | −0,085 | 0,819 | [−0,814; 0,644] |
| 2020 | 0,666 | 0,188 | [−0,327; 1,660] |
| 2021 | 2,270 | <0,001 | [1,439; 3,101] |
| 2023 | −0,657 | 0,029 | [−1,245; −0,068] |
| 2024 | −1,231 | 0,003 | [−2,029; −0,433] |
2018–2020 алдыңкы мезгил коэффициенттери статистикалык жактан нөлдөн айырмаланбайт. Ал эми 2021 коэффициенти оң жана күчтүү маанилүү.
Биргелешкен Wald тести
2018–2021 алдыңкы мезгил коэффициенттери бирге нөлгө барабар деген гипотеза үчүн Wald тести:
W = 8,11; df = 4; p = 0,088.
Натыйжа %5 деңгээлде четке кагылбайт, бирок %10 деңгээлде чек арада. 2021 алып салынганда 2018–2020 коэффициенттеринин биргелешкен тести:
W = 0,79; df = 3; p = 0,853
болот. Бул натыйжа алдыңкы мезгилдеги көйгөйлүү сигнал негизинен 2021-жылга топтолгонун көрсөтөт.
2021 сигналы кантип чечмеленет?
Изилдөө үч мүмкүн болгон түшүндүрмөнү талкуулайт. Биринчиси — 2021 айырмасы туруктуу өсүш трендинин ажырашынын башталышы болушу. Экинчиси — Европадагы пандемиядан кийинки калыбына келүү контролдук топко караганда эртерээк жана күчтүүрөөк болгондуктан пайда болгон убактылуу секирик. Үчүнчү мүмкүнчүлүк — 2022-жылга чейин санкция же согуш күтүүсүнө байланыштуу anticipatory adjustment болушу.
Булак 2018–2020 коэффициенттери нөлгө жакын болуп, айырма 2021-жылы гана кескин чыккандыктан, убактылуу пандемиядан кийинки калыбына келүү түшүндүрмөсүн байкалган үлгүгө көбүрөөк шайкеш деп эсептейт.
Бул учурда post-2022 баасынын бир бөлүгү 2021-жылдагы жогорку базадан механикалык кайтууну камтышы мүмкүн. Ошондуктан негизги −1,473 пайыздык пункт коэффициенти санкциялардын таза себептик таасирин чыныгыдан чоң көрсөтүшү мүмкүн.
Формалдуу сезимталдык талдоосу
Rambachan жана Roth ыкмасы менен жүргүзүлгөн талдоо натыйжа параллелдүү тренд божомолунан чектелген четтөөлөргө туруктуу экенин, бирок күчтүүрөөк четтөөлөрдө нөлдү четке чыгара албаганын көрсөтөт.
| Божомол | %95 ишеним топтому | Нөлдү четке чыгарабы? |
|---|---|---|
| Кошумча чектөө жок | [−4,82; −1,40] | Ооба |
| Салыштырмалуу чоңдук, M = 0,25 | [−6,27; −0,96] | Ооба |
| Салыштырмалуу чоңдук, M = 0,50 | [−8,20; 0,30] | Жок |
| Сызыктуу алдыңкы тренддин уландысы, M = 0 | [−3,33; −0,52] | Ооба |
| Smoothness, M = 0,25 | [−6,35; 0,03] | Жок |
Демек, изилдөө негизги натыйжа параллелдүү тренддерден чектелген четтөөлөргө туруктуу, орточо чоңдуктагы четтөөлөргө болсо туруктуу эмес экенин ачык билдирет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Үлгү жана изилдөө дизайны
Жалпы үлгү 60 өлкөдөн жана тогуз жылдык 2016–2024 мезгилинен турган 540 өлкө-жыл байкоосунан турат.
Дарылоо тобу: ЕБ-27, Улуу Британия, Норвегия, Исландия жана Швейцарияны кошкондо 31 Европа экономикасы.
Контролдук топ: Африкадан 11, Жакынкы Чыгыштан 4, Азиядан 8 жана Латын Америкасынан 6 өлкө, жалпы 29 өлкө.
Контролдук топтун Европадан тышкары тандалышынын маанилүү себептеринин бири — санкциялык режимге кошулбаган аз сандагы Европа өлкөлөрүнүн ЕБ жана Россия менен тыгыз экономикалык байланыштары аркылуу санкция шогунан кыйыр таасирленүү мүмкүнчүлүгү. Бирок Европадан тышкы контролдук топту колдонуу да жогорку структуралык гетерогендүүлүктү жаратат. Булак бул тең салмактуулукту изилдөөнүн негизги чектөөлөрүнүн бири катары кабыл алат.
Негизги DiD натыйжасы
| Өзгөрмө | β | p-маани | %95 ишеним аралыгы |
|---|---|---|---|
| Sanctions2022 | −1,473 | 0,002 | [−2,394; −0,553] |
| Дүң капитал түзүлүшү | 0,113 | 0,067 | [−0,008; 0,233] |
| Инфляция | −0,034 | 0,084 | [−0,072; 0,005] |
| FDI | 0,006 | 0,004 | [0,002; 0,010] |
| Калктын өсүшү | 0,415 | 0,210 | [−0,235; 1,066] |
| Мамлекеттик чыгым | −0,149 | 0,050 | [−0,299; 0,000] |
Модель өлкө жана жылдык туруктуу эффекттерди камтыйт. Стандарттык каталар өлкө жана жыл боюнча эки багыттуу кластерленген. N = 540, within-R² = 0,072.
Үлгүнүн 2016–2024 боюнча орточо реалдуу ИДӨ өсүшү болжол менен %2,68, дарылоо тобунда %2,45. Ошондуктан −1,47 пайыздык пункттук баа үлгүнүн орточо жылдык өсүшүнө салыштырганда макроэкономикалык жактан чоң айырма.
Макроэкономикалык контролдор толугу менен алынып салынганда да коэффициент окшош бойдон калат:
β = −1,429; p = 0,003; %95 ишеним аралыгы [−2,363; −0,495].
Чийки топтук орточолордо дарылоо тобунун өсүшү 2016–2021 мезгилиндеги %2,58 ден 2022–2024 мезгилинде %2,18 ге түшөт. Контролдук топто орточо көрсөткүч %2,59 дан %3,62 ге көтөрүлөт. Булак контролдук топтогу бул өсүш жарым-жартылай post-2022 чийки зат баалары чөйрөсү менен байланыштуу болушу мүмкүн деп белгилеп, альтернативдүү контролдук топтор менен туруктуулук тесттерин жүргүзөт.
−1,47 пайыздык пункттук натыйжа канчалык туруктуу?
Негизги коэффициенттин белгиси көптөгөн альтернативдүү үлгү жана модель спецификацияларында терс. Бирок айрым кичине же башка контролдук топтордо ишеним аралыктары кеңейип, статистикалык маанилүүлүк жоголот. Демек, изилдөө табылга багыты боюнча кыйла туруктуу, статистикалык тактык боюнча контролдук топтун түзүлүшүнө сезимтал экенин көрсөтөт.
| Контроль | β | p-маани |
|---|---|---|
| Негизги модель | −1,473 | 0,002 |
| 2021 алып салынганда | −1,124 | 0,013 |
| 2020–2021 алып салынганда | −0,963 | 0,016 |
| 2018–2024 баалоо терезеси | −1,617 | 0,006 |
| Топко мүнөздүү сызыктуу тренд | −2,649 | 0,001 |
| ИДӨ өсүшү %1–%99 winsorize | −1,456 | 0,002 |
| Энергия/чийки зат экспортчулары контролдон чыгарылганда | −1,149 | 0,038 |
| Африка чыгарылганда | −1,596 | 0,001 |
| Жакынкы Чыгыш чыгарылганда | −1,409 | 0,019 |
| Азия чыгарылганда | −1,576 | <0,001 |
| Латын Америкасы чыгарылганда | −1,286 | 0,110 |
Leave-one-country-out талдоосунда 60 өзүнчө моделдин баарында коэффициент терс жана ар бир баа p < 0,05 деңгээлинде маанилүү бойдон калат. Коэффициенттер −1,599 менен −1,280 аралыгында.
1000 кайталоолуу permutation inference талдоосунда туш келди түзүлгөн эч бир дарылоо дайындоосу чыныгы баадай чоң абсолюттук маанидеги коэффициент жараткан эмес жана оңдолгон p-маани 0,001 болгон.
Бирок бир гана регион контролдук топ катары колдонулган кичирээк моделдерде бардык коэффициенттер терс болгону менен, алардын эч бири %5 маанилүүлүк деңгээлине жеткен эмес. Бул контролдук топтун көлөмү жана түзүлүшү статистикалык тактык үчүн маанилүү экенин көрсөтөт.
Тышкы соодага көбүрөөк ачык экономикалар эмне үчүн күчтүүрөөк терс айырма көрсөтөт?
Булак натыйжалары 2022-жылга чейин тышкы сооданын ИДӨгө катышы жогору болгон экономикаларда post-2022 өсүш айырмасы көбүрөөк терс экенин көрсөтөт. Соода ачыктыгынын өз ара аракеттенүү коэффициенти −1,269 жана p = 0,012. Бирок бул натыйжа соода ачыктыгы санкция таасирин себептик түрдө өткөргөн канал экенин далилдебейт; болгону post-2022 айырмасы ачыктык деңгээлине жараша системалуу өзгөрөрүн көрсөтөт.
Үч алсыздык көрсөткүчүн салыштыруу
| Алсыздык көрсөткүчү | Негизги β1 | β1 p | Өз ара аракеттенүү β3 | β3 p |
|---|---|---|---|---|
| Россия жана Беларуска экспорттук көз карандылык | −1,092 | 0,034 | −13,980 | 0,013 |
| Энергиялык алсыздык | −1,005 | 0,154 | −2,111 | 0,193 |
| Соода ачыктыгы | 0,154 | 0,839 | −1,269 | 0,012 |
Экспорттук көз карандылык
Экспорттук көз карандылык [0,1] катышы катары өлчөнөт. −13,980 өз ара аракеттенүү коэффициенти 2022-жылга чейин Россия жана Беларуска экспорттук көз карандылык 1 пайыздык пунктка өскөндө терс post-2022 айырмасы болжол менен 0,14 пайыздык пунктка күчтүүрөөк болорун билдирет.
Булак моделинин мисал эсептөөсүнө ылайык, экспорттук көз карандылыгы %5 болгон өлкөдө болжолдуу маржиналдык айырма −1,79 пайыздык пункт, %10 көз карандылыкта болжол менен −2,49 пайыздык пункт.
Бирок экспорттук көз карандылыгы жогору санкция өлкөлөрү менен контролдук топтун тиешелүү маанилеринин ортосунда limited common support болгондуктан, өзгөчө жогорку таасирленүү деңгээлдеринде бул эсептөөлөр экстраполяцияны камтыйт.
Соода ачыктыгы
Соода ачыктыгынын өз ара аракеттенүүсү:
β3 = −1,269; SE = 0,503; p = 0,012; %95 ишеним аралыгы [−2,257; −0,281].
Моделде соода көлөмү ИДӨнүн %100 өлчөмүнө барабар экономика үчүн маржиналдык post-2022 айырмасы болжол менен −1,12 пайыздык пункт, %150 өлчөмүнө барабар экономика үчүн болжол менен −1,75 пайыздык пункт.
Бул натыйжа эл аралык өндүрүш жана соода тармактарына тыгызыраак байланышкан өлкөлөрдө учурдагы экономикалык байланыштарды өзгөртүү чыгымдары жогору болушу мүмкүн деген теорияга шайкеш.
Энергиялык алсыздык
Энергиялык алсыздыктын өз ара аракеттенүүсү терс болгону менен маанилүү эмес:
β3 = −2,111; p = 0,193; %95 ишеним аралыгы [−5,293; 1,071].
Бул натыйжа энергия шоктору маанилүү эмес дегенди билдирбейт. Жылдык туруктуу эффекттер 2022-жылы бардык өлкөлөргө таасир эткен жалпы энергия баасы шогунун маанилүү бөлүгүн буга чейин эле сиңирет. Гетерогендүүлүк модели 2022-жылга чейинки Россия энергиясына көз карандылык өлкөлөр арасындагы post-2022 айырманы системалуу өзгөртөбү же жокпу гана текшерет.
Изилдөө ошондой эле 2022-жылдан кийин энергия булактарынын тез диверсификацияланышы мурда болгон энергия көз карандылыгы айырмаларынын кыска мөөнөттүү таасирин азайткан болушу мүмкүн экенин талкуулайт; бирок бул түшүндүрмө түздөн-түз текшерилген эмес.
Жылдык алсыздык маанилери менен туруктуулук тести
Туруктуу 2016–2021 орточолорунун ордуна жылдык көрсөткүчтөр колдонулганда негизги үлгү өзгөрбөйт:
- Экспорттук көз карандылык өз ара аракеттенүүсү: β3 = −44,18; p = 0,019.
- Соода ачыктыгы өз ара аракеттенүүсү: β3 = −1,47; p < 0,001.
- Энергиялык алсыздык: статистикалык жактан маанилүү эмес.
Бирок жылдык көрсөткүчтөр 2022-жылдан кийин санкция шогунун өзүнө жооп бериши мүмкүн болгондуктан, булак бул натыйжаларды сүрөттөмө туруктуулук текшерүүсү катары карап, негизги H2 чечмелөөсү үчүн 2016–2021 туруктуу маанилерин колдонот.
Литва үчүн болжол менен −3,3 пайыздык пункттук натыйжа өлкөгө мүнөздүү санкция таасириби?
Жок. Литва үчүн берилген болжол менен −3,3 пайыздык пункттук маани өзүнчө Литва регрессиясынан же өлкөгө мүнөздүү себептик баадан алынган эмес. Литванын 2016–2021 орточо Россия/Беларус экспорттук көз карандылыгы 0,159 катары жалпы pooled interaction моделине киргизилип эсептелген түшүндүрмө маржиналдык таасир жана тиешелүү таасирленүү мааниси контролдук топтун колдоо аралыгынан тышкары болгондуктан экстраполяцияны камтыйт.
Булак Литваны кичине, тышкы соодага жогорку деңгээлде ачык экономика мисалы катары колдонот. Литва үлгүдөн чыгарылганда негизги DiD коэффициенти −1,420 жана p = 0,003 болот, демек жалпы натыйжаны жалгыз Литва аныктабайт.
H2 гипотезасы канчалык деңгээлде колдоого алынат?
Изилдөө H2 үчүн толук эмес жарым-жартылай колдоо табат.
- Соода ачыктыгы боюнча терс гетерогендүүлүк чектелген жана толук өз ара аракеттенүү моделдеринде тең туруктуу.
- Санкция колдонгон өлкөлөрдүн өз ичинде Россия жана Беларуска жогорку экспорттук көз карандылык көбүрөөк терс өсүш өзгөрүшү менен байланышкан.
- Бирок экспорттук көз карандылык ылдыйышынын контролдук топтон айырмасы limited common support себептүү ишенимдүү көрсөтүлө албайт.
- Энергиялык алсыздык боюнча статистикалык маанилүү айырмалануу табылган эмес.
Изилдөөнүн негизги чектөөлөрү
2021 алдыңкы сигнал: Эң маанилүү идентификациялык көйгөй — 2021-жылы дарылоо тобуна тиешелүү +2,270 маанилүү коэффициент. Бул параллелдүү тренд божомолу кемчиликсиз эмес экенин билдирет.
Бир убактагы шоктор: 2022 санкциялары Россия-Украина согушу, энергия рыногундагы шоктор, азык-түлүк жана чийки зат бааларынын өсүшү, качкындардын кыймылы жана пандемиядан кийинки тең эмес калыбына келүү менен бир мезгилге туш келген. Модель алардын баарын санкция таасиринен ажырата албайт.
Контролдук топтун түзүлүшү: Дарылоо тобу Европа экономикаларынан, контролдук топ башка региондордогу өлкөлөрдөн турат. Өлкө туруктуу эффекттери структуралык айырмалардын убакыт ичинде туруктуу бөлүгүн көзөмөлдөйт, бирок Европа үчүн кемчиликсиз контрфактуалдык экономика түзө албайт.
Common support: Өзгөчө Россия жана Беларуска жогорку экспорттук көз карандылык маанилеринде санкция жана контролдук өлкөлөр жетиштүү деңгээлде дал келбейт. Ошондуктан жогорку таасирленген өлкөлөр боюнча маржиналдык таасир эсептөөлөрү экстраполяцияны камтышы мүмкүн.
Кыска post-treatment мезгили: Талдоо болгону үч жылдык 2022–2024 post-treatment мезгилин камтыйт жана 2025-жылдан кийинки санкция пакеттерин камтыбайт.
Өлкө деңгээлиндеги маалымат: Изилдөө өлкө деңгээлиндеги жалпы реалдуу ИДӨ өсүшүн талдайт. Таасирлердин фирма, сектор же регион деңгээлинде кандай бөлүштүрүлгөнүн түздөн-түз көрсөтпөйт.
Себептик чечмелөө чеги: Булак натыйжаларды 2022-жылдан кийинки санкция мезгили менен байланышкан өсүш айырмасы катары берет. −1,47 пайыздык пункттук коэффициент санкциялардын согуш, энергия жана пандемиядан кийинки таасирлерден толук ажыратылган таза себептик чыгымы эмес.
Саясат жагынан негизги жыйынтык
Изилдөө санкциялар колдонулбашы керек деген саясий жыйынтык чыгарбайт. Санкциялардын коопсуздук, тышкы саясат, токтотуп туруу, мүмкүнчүлүктү чектөө жана саясий сигнал берүү сыяктуу максаттары изилдөөнүн натыйжа өзгөрмөлөрүнө кирбейт.
Анын ордуна изилдөөнүн экономикалык саясат билдирүүсү санкция дизайнында санкция колдонгон экономикалардын ыңгайлашуу жөндөмү да эске алынышы керек экенин айтат. Өзгөчө тышкы соодага жогорку ачыктыкка же белгилүү базарларга топтолгон экспорттук байланыштарга ээ экономикалар үчүн сооданы диверсификациялоо, альтернативдүү базарлар жана экономикалык туруктуулук саясаттары маанилүүрөөк болушу мүмкүн.
Жалпы илимий жыйынтык
2016–2024 панели 2022-жылдан кийин санкция колдонгон Европа экономикаларында контролдук топко салыштырмалуу орточо −1,47 пайыздык пункттук терс реалдуу өсүш айырмасын көрсөтөт. Бул айырма альтернативдүү үлгүлөрдө жана көптөгөн туруктуулук талдоолорунда негизинен терс бойдон калат.
Бирок 2021 алдыңкы мезгил аномалиясы жана post-2022 мезгилинде бир убакта болгон согуш, энергия жана пандемиядан кийинки шоктор себептүү изилдөө бул коэффициенттин баарын түздөн-түз экономикалык санкцияларга таандык кылбайт.
Эң күчтүү гетерогендүүлүк табылгасы соода ачыктыгында: ачыгыраак экономикалар post-2022 мезгилинде көбүрөөк терс өсүш айырмасын көрсөтөт. Санкция колдонгон топтун ичинде Россия жана Беларуска жогорку алдыңкы мезгил экспорттук көз карандылык да көбүрөөк терс өсүш өзгөрүшү менен байланышкан. Энергия көз карандылыгында болсо окшош статистикалык далил алынган эмес.
Демек, изилдөөнүн негизги салымы экономикалык санкциялар бута мамлекеттин көз карашынан гана эмес, санкция колдонгон мамлекеттердин макроэкономикалык ыңгайлашуу процесси жагынан да бааланышы керек экенин эмпирикалык түрдө көрсөтүү. Бирок сандык өсүш айырмасы санкциялардын өз алдынча таза себептик чыгымы катары эмес, 2022-жылдан кийинки санкция мезгили менен байланышкан кыска мөөнөттүү айырма катары окулушу керек.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөөнүн аталышы: Growth Costs of Economic Sanctions: Panel Evidence from European Sanctioning Economies After 2022
Авторлор: Rūta Bankauskaitė; Vaidas Gaidelys.
Corresponding author: Rūta Bankauskaitė.
Мекеме: School of Economics and Business, Kaunas University of Technology, Kaunas, Lithuania.
Журнал: Economies
Басмакана: MDPI, Basel, Switzerland
Библиографиялык жазуу: Economies 2026, 14, 370
DOI: 10.3390/economies14090370
Жөнөтүлгөн: 7-июнь 2026
Ревизия: 17-июль 2026
Кабыл алынган: 3-август 2026
Жарыяланган: 2-сентябрь 2026
Булак түрү: Өлкө деңгээлиндеги байкоочу панелдик маалымат жана difference-in-differences изилдөөсү.
Каралган мезгил: 2016–2024; алдыңкы мезгил 2016–2021, post-treatment мезгили 2022–2024.
Үлгү: 60 өлкө жана 540 өлкө-жыл байкоосу; санкция колдонгон 31 Европа өлкөсү жана 29 контролдук өлкө.
Негизги натыйжа өзгөрмөсү: Жылдык реалдуу ИДӨ өсүш ылдамдыгы.
Негизги ыкма: Өлкө жана жылдык туруктуу эффекттүү difference-in-differences панелдик регрессиясы.
Стандарттык каталар: Негизги моделдерде өлкө жана жыл боюнча эки багыттуу кластерленген стандарттык каталар.
Маалымат булактары: IMF Data Explorer; World Bank World Development Indicators; UN Comtrade.
Кошумча материал: Аналитикалык өлкө-жыл панелдик маалымат топтому жана репликация коду макаланын Supplementary Materials бөлүмүндө берилгени көрсөтүлгөн.
Авторлордун салымы: Концептуалдаштыруу: R.B. жана V.G.; методология: R.B.; текшерүү: R.B. жана V.G.; формалдуу талдоо: R.B.; изилдөө: R.B.; ресурстар: R.B.; маалыматтарды ирээттөө: R.B.; алгачкы долбоор: R.B.; кароо жана редакциялоо: R.B. жана V.G.; визуалдаштыруу: R.B.; supervision: V.G.; долбоорду башкаруу: R.B. Эки автор тең жарыяланган версияны окуп, бекиткен.
Каржылоо: Изилдөө тышкы каржылоо алган эмес.
Этика комитети: Колдонулбайт.
Маалымдалган макулдук: Колдонулбайт.
Маалыматтын жеткиликтүүлүгү: Чийки маалыматтар IMF Data Explorer, World Bank World Development Indicators жана UN Comtrade аркылуу коомчулукка ачык. Аналитикалык панелдик маалымат топтому жана репликация коду кошумча материалдарда берилген.
Кызыкчылыктардын кагылышы: Авторлор кызыкчылыктардын кагылышы жок экенин билдиришкен.
Лицензия: Creative Commons Attribution (CC BY).
Негизги методологиялык чектөө: 2021-жылы маанилүү оң алдыңкы мезгил айырмасы табылгандыктан, параллелдүү тренд божомолу толук таза эмес. Мындан тышкары, 2022-жылдан кийинки мезгил согуш, энергия рыногундагы шоктор жана пандемиядан кийинки калыбына келүү менен дал келет. Ошондуктан негизги −1,473 пайыздык пункттук натыйжа санкциялардын өз алдынча так таза себептик таасири эмес, санкция мезгилинде санкция колдонгон Европа экономикаларында байкалган салыштырмалуу өсүш айырмасы жана санкциялар менен байланышкан компоненттин жогорку чегин билдириши мүмкүн.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген