

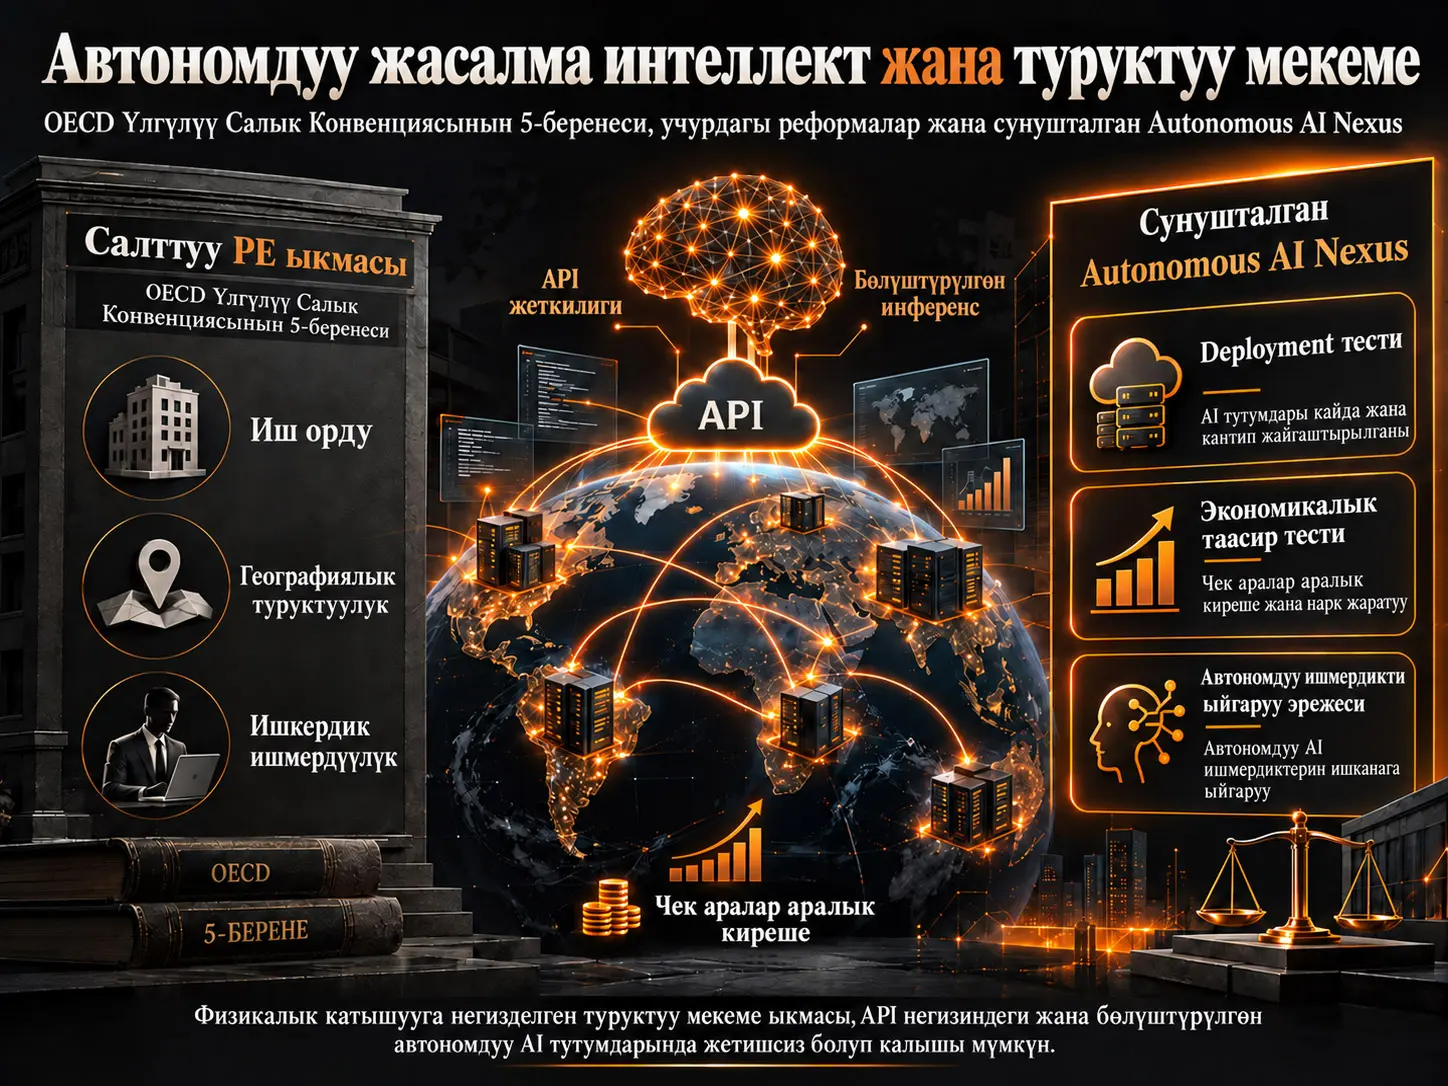
Туруктуу мекеме (Permanent Establishment, PE) — мамлекет чет өлкөлүк ишкананын коммерциялык пайдасын булак өлкө катары салыкка тарта алышы үчүн колдонулуучу негизги эл аралык салыктык байланыштардын бири. Lucas Gribinskiнин төрт бөлүктөн турган сериясы OECD Моделдик салык конвенциясынын 5-беренесиндеги физикалык жана географиялык байланышка негизделген PE мамилеси API аркылуу сунушталган жана бөлүштүрүлгөн эсептөө инфраструктурасында иштеген автономдуу жасалма интеллект системаларынын шартында түзүмдүк көйгөйлөргө туш болушу мүмкүн экенин жактайт.
Автордун талдоосу үч салттуу элементке көңүл бурат: ишкананын карамагында “иш орду” болушу, бул иш орду белгилүү бир географиялык жайгашуу жана убакыт жагынан жетиштүү туруктуу болушу жана ишкананын коммерциялык ишмердиги ошол жер аркылуу жүргүзүлүшү. Эгер автономдуу AI кызматына API endpoint аркылуу гана жетүүгө болсо, inference операциялары ар башка маалымат борборлоруна динамикалык түрдө бөлүштүрүлсө жана ар бир өзүнчө коммерциялык натыйжа үчүн жергиликтүү адам-агент болбосо, автор бул үч байланыш бир учурда түзүлбөй калышы мүмкүн экенин айтат.
Сериянын экинчи макаласы Significant Economic Presence, Pillar One Amount A, АКШнын Net CFC Tested Income режими жана Pillar Two global minimum tax сыяктуу учурдагы реформалык инструменттерди карап чыгып, алар AIга мүнөздүү “source-country nexus” көйгөйүн түздөн-түз чечпей турганын жактайт. Үчүнчү макала болсо анын ордуна физикалык катышууну үч функционалдык критерий менен алмаштырган autonomous AI nexus аттуу жаңы нормативдик моделди сунуштайт: deployment test, economic effects test жана autonomous activity attribution rule.
Төртүнчү макала бул моделдин AI-Co аттуу ойдон чыгарылган АКШ компаниясы, LexAI аттуу автономдуу укуктук AI системасы, Германиядагы LegalFirm GmbH жана Франциядагы EndClient SA мисалында кантип иштей турганын көрсөтөт жана threshold fragmentation, бүдөмүк attribution chain жана чекке жакын колдонуу сыяктуу үч стресс-тестти колдонот. Бул натыйжалар реалдуу салык талаштары же кабыл алынган OECD эрежелери эмес; алар автор сунуштаган системанын ички ырааттуулугун көрсөтүү үчүн түзүлгөн укуктук кейс-талдоолор.
Туруктуу мекеме эл аралык салык салууда эмне үчүн мынчалык маанилүү?
Эл аралык салык келишимдеринде чет өлкөлүк ишкананын пайдасына булак өлкөдө салык салынышы көп учурда анын ошол өлкөдө жөн гана сатуу жүргүзүшүнө байланыштуу эмес. Салттуу мамиле чет өлкөлүк ишкана менен булак өлкөнүн ортосунда жетиштүү деңгээлдеги экономикалык жана физикалык байланыш болушун талап кылат.
OECD Моделдик салык конвенциясынын 5-беренеси ушул байланыштын негизги моделдеринин бири болгон permanent establishment түшүнүгүн жөнгө салат. Article 7 алкагында PEнин болушу ишкананын пайдасына булак өлкөдө салык салуу үчүн негизги өтмөктөрдүн бири болуп саналат.
Gribinskiнин сериясындагы көйгөй мындай: бул түшүнүк дээрлик бир кылым бою фабрика, кеңсе, филиал, кампа, машина же адам-агент сыяктуу физикалык дүйнөгө таандык көрсөткүчтөрдүн айланасында өнүккөн. Автономдуу AI болсо ошол эле экономикалык ишмердикти белгилүү бир физикалык жер менен туруктуу байланыш түзбөстөн жүргүзө алат.
OECD Article 5тин Үч Негизги Тести Кайсылар?
Булак сериясы Article 5 талдоосун үч кумулятивдүү укуктук элемент аркылуу түшүндүрөт: place of business, fixation жана business activity. Автордун негизги тезиси — APIге негизделген бөлүштүрүлгөн AI deployment шартында бул элементтердин ар бири ар башка себептен кыйынчылыкка туш болот.
1. Place of business тести
Биринчи этапта ишкана пайдалана ала турган, көзөмөлдөй ала турган же ишкердик ишмердиги үчүн карамагында турган жер изделет. Салттуу мисалдарга кеңсе, объект, жабдуу, машина же сервердик инфраструктура кирет.
Cloud computing бул тестти буга чейин эле татаалдаштырган. Эгер cloud provider өзүнүн маалымат борборун иштетсе, маалымат борбору провайдердин коммерциялык ишмердиги үчүн физикалык иш орду болушу мүмкүн. Ал эми cloud кардары “computing service” гана сатып алып, кайсы физикалык машина колдонуларын аныктай албаса, ошол эле маалымат борбору кардардын карамагында деген жыйынтыкка келүү кыйыныраак.
API экономикасынын көйгөйү
Автономдуу AI deployment шартында ишкана көбүнчө физикалык серверди эмес, API аркылуу эсептөө мүмкүнчүлүгүн колдонот.
Ишкана:
- кайсы физикалык сервер колдонуларын билбеши мүмкүн,
- операция учурунда инфраструктура кайсы өлкөдө болорун тандабашы мүмкүн,
- бир эле суроо ар башка маалымат борборлорунда иштетилишин көзөмөлдөбөшү мүмкүн,
- GPU же серверге карата укуктук пайдалануу укугуна ээ болбошу мүмкүн.
Мындай учурда булак макаланын мамилесине ылайык сатып алынган нерсе “бир жерди пайдалануу” эмес, белгилүү натыйжаларды берген абстракттуу эсептөө кызматы болуп саналат.
“At the disposal” критерийи бузулган учур
Физикалык жай ишкананын карамагында деп эсептелиши үчүн ишкана ал жайды аныктай, пайдалана жана белгилүү деңгээлде көзөмөлдөй алышы күтүлөт.
Бөлүштүрүлгөн AI inference моделинде болсо коммерциялык кызмат көрсөтүүчү ишкана:
- физикалык жайды аныктай албашы мүмкүн,
- белгилүү hardware үстүнөн көзөмөл орното албашы мүмкүн,
- операция кайсы географияда иштеп жатканын билбеши мүмкүн.
Ошондуктан автор учурдагы тест жогорку экономикалык активдүүлүккө карабастан “no PE” жыйынтыгына алып келиши мүмкүн экенин жактайт.
2. Fixation тести
Экинчи элемент иш орду жетиштүү туруктуу географиялык байланышка ээби же жокпу деген суроо. Физикалык объекттин өзү болушу жетиштүү эмес; коммерциялык ишмердик белгилүү бир жай менен жетиштүү убакыттык жана географиялык үзгүлтүксүз байланыш түзүшү керек.
Автономдуу AIдын бөлүштүрүлгөн inference инфраструктурасы бул жерде башка көйгөйдү жаратат. Бир эле AI системасы Германиядагы кардарларга жылдар бою кызмат көрсөтүшү мүмкүн; бирок өзүнчө inference операциялары Frankfurt, Dublin, Virginia же башка аймакта миллисекунддардын ичинде аткарылышы мүмкүн.
Демек, эки башка убакыт масштабы пайда болот:
| Деңгээл | Үзгүлтүксүздүк | Географиялык байланыш |
|---|---|---|
| Коммерциялык AI deployment | Айлар же жылдар | Кардар рыногу менен үзгүлтүксүз |
| Жеке inference операциясы | Миллисекунд / секунд | Динамикалык жана өзгөрмө болушу мүмкүн |
Автор “парадокс” деп атаган жагдай ушул: коммерциялык мамиле узак убакыт уланганы менен, аны өндүргөн физикалык computation белгилүү бир жерде үзгүлтүксүз эмес.
3. Business activity тести
Үчүнчү тест ишкананын негизги коммерциялык ишмердиги тиешелүү иш орду аркылуу жүргүзүлүшүн талап кылат.
Cloud computing доорунда автоматташтыруунун көп бөлүгү дагы деле адам баштаган же адамдын ишмердигинин куралы болгон операция катары бааланышы мүмкүн. Автономдуу AI үчүн автор мындан да ары кеткен жагдайды сүрөттөйт:
- AI келишимдин долбоорун түзөт,
- финансылык портфелди кайра тең салмактайт,
- кесиптик талдоо түзөт,
- операция же байланыш жүргүзөт,
- ар бир жеке натыйжа адам тарабынан алдын ала бекитилбейт.
Сериянын жүйөсү боюнча бул жерде “кирешени түзгөн ишмердикти кайсы адам кайсы жерде аткарды?” деген суроо бара-бара азыраак аныктоочу болуп калууда.
Автономдуу AI Менен Классикалык Cloud Computing Ортосундагы Укуктук Айырма Эмне?
Булак сериясында cloud computing менен autonomous AI бир эле көйгөй катары каралбайт. Cloud моделинде физикалык инфраструктура алыста болсо да, киреше түзгөн иш адамдар тарабынан пландалган жана система алардын куралы катары каралышы мүмкүн. Автономдуу AI сценарийинде болсо белгилүү коммерциялык натыйжанын түзүлүшү адамдын ар бир операцияга өзүнчө буйрук же макулдук беришинен ажырашы мүмкүн. Автордун Article 5 боюнча сынынын борборунда дал ушул “activity attribution” ажырымы турат.
Dependent agent PE эмне үчүн автоматтык чечим эмес?
Article 5 fixed-place PE менен гана чектелбейт; айрым учурларда ишкананын атынан келишим түзгөн же коммерциялык ишмердик жүргүзгөн dependent agent да PE натыйжасына алып келиши мүмкүн.
Бирок AI өзү учурдагы укукта өз алдынча салык-укуктук жак же адам-агент эмес. Мындан тышкары, кардардын AI кызматын өз ишинде колдонушу кардарды автоматтык түрдө AI провайдеринин dependent agentына айландырбайт.
Ошондуктан автор адам-агентке багытталган альтернативдүү PE жолдору да API аркылуу сунушталган автономдуу AI кызматындагы nexus боштугун сөзсүз толтурбай турганын айтат.
Preparatory and auxiliary өзгөчөлүктөрү
Article 5(4) айрым даярдоочу же көмөкчү ишмердиктерди PE чегинен тышкары калтырышы мүмкүн. Автор AI inference AI ишканасынын негизги коммерциялык өнүмү болгон учурда аны “auxiliary” деп эсептөө экономикалык жактан туура эмес деп эсептейт.
Ошого карабастан, мурунку физикалык байланыш тесттери аткарылбаса, бул талкуу көп учурда кийинки этапка да жетпейт.
Учурдагы Санариптик Салык Реформалары Бул Көйгөйдү Чечеби?
Сериянын экинчи макаласынын жообу — “толук эмес”. Бирок бул учурдагы реформалар ийгиликсиз же пайдасыз деген жалпы баа эмес. Автордун тар маанидеги жүйөсү — бул инструменттер автономдуу AIга мүнөздүү source-country nexus көйгөйүн чечүү үчүн түзүлгөн эмес.
Significant Economic Presence
Significant Economic Presence мамилеси физикалык катышуусуз да экономикалык байланыш түзүүгө болорун талкууга чыгарган. Киреше, санарип колдонуучу базасы жана санариптик өз ара аракеттенүү сыяктуу көрсөткүчтөр физикалык nexus ордуна колдонулушу мүмкүн.
Gribinskiнин сыны боюнча revenue threshold кайсы бир өлкөдөн канча киреше келгенин көрсөтө алганы менен, кирешени жараткан экономикалык ишмердик укуктук жактан кимге жана кайсы жерге таандык экенин өз алдынча чечпейт.
Pillar One Amount A
Pillar One Amount A өтө ири жана кирешелүү көп улуттуу топтордун residual profitинин белгилүү бөлүгүн market jurisdictions ортосунда кайра бөлүштүрүүгө багытталган өзүнчө система.
Автор муну autonomous AI nexus менен түздөн-түз теңебейт. Amount A бүт PE системасын “AI ишмердиги кайда болду?” деген суроого жараша кайра жазбайт; анын камтуусу, босогосу жана allocation механизми башка.
NCTI
Серия АКШнын Net CFC Tested Income режимин residence-country салык салуу контекстинде баалайт. Автордун мамилеси боюнча residence өлкөнүн чет өлкөлүк кирешеге салык салышы экономикалык ишмердик болгон деп эсептелген source country үчүн жаңы treaty nexus жаратпайт.
Pillar Two
Pillar Twoнун негизги максаты — ири көп улуттуу топтордун jurisdiction деңгээлинде белгилүү минималдуу эффективдүү салык деңгээлине жетишин камсыз кылуу.
Автор бөлүп көрсөткөн негизги түшүнүк:
Салык ставкасынын көйгөйү ≠ салык салуу укугу / nexus көйгөйү.
Эгер өлкө чет өлкөлүк AI ишканасына карата башынан эле салык салуу ыйгарым укугун түзө албаса, minimum-tax архитектурасынын өзү ал өлкөдө автоматтык түрдө жаңы PE жаратпайт.
Сериянын нормативдик жыйынтыгы
Ошондуктан серия физикалык PE түзүмүн чыгармачыл чечмелөөлөр менен кеңейтүүнүн ордуна Article 5 ичинде AIга мүнөздүү nexus тестин иштеп чыгууну жактайт.
Autonomous AI Nexus Деген Эмне?
Autonomous AI Nexus — Gribinski сунуштаган жана классикалык PEнин үч элементин автономдуу AI deploymentына ылайык үч функционалдык эквивалент менен алмаштырууну көздөгөн салыктык байланыш модели. Бул учурдагы OECD эрежеси эмес.
| Классикалык Article 5 элементи | Булакта аныкталган көйгөй | Сунушталган функционалдык эквивалент |
|---|---|---|
| Place of business | API колдонуучу көзөмөлдөгөн туруктуу физикалык жер болбошу мүмкүн | Deployment test |
| Fixation | Inference физикалык жерлердин ортосунда үзгүлтүксүз жылышы мүмкүн | Economic effects test |
| Business activity attribution | Ар бир натыйжага байланышкан жергиликтүү адам-агент болбошу мүмкүн | Autonomous activity attribution rule |
1. Deployment test
Булак сунушунда autonomous AI system белгилүү бир jurisdiction ичинде “substantively deployed” деп эсептелиши үчүн 12 айлык маалымдама мезгилинде ошол jurisdictionдагы resident же established entities менен болгон автономдуу interactions аркылуу белгилүү киреше босогосунан ашышы каралат.
Макала баштапкы долбоордук маани катары болжол менен €1 миллион же ага барабар жергиликтүү валюта деңгээлин талкуулайт.
Бул маани:
- колдонуудагы OECD босогосу эмес,
- илимий жактан оптималдаштырылган босого эмес,
- автор сүйлөшүүлөр үчүн баштапкы чекит катары сунуштаган нормативдик параметр.
“Autonomous interaction” эмнени билдирет?
Сериянын сунушунда автономдуу interaction — жеке AI натыйжасы end-userга жөнөтүлгөнгө чейин адам тарабынан өзүнчө текшерилбеген же бекитилбеген жагдай.
Система деңгээлинде:
- quality assurance,
- periodic audit,
- deployment parameter approval,
- sample-based human monitoring
болушу өзү эле натыйжаны “human-reviewed” кылып койбойт.
Бул классификация да булак автордун нормативдик сунушу; учурдагы OECD аныктамасы эмес.
2. Economic effects test
Fixation тестинин ордуна сунушталган economic effects test физикалык inference server бир өлкөдө канча убакыт калганын эмес, AIдын экономикалык таасирлери source countryде канчалык үзгүлтүксүз жана туруктуу пайда болорун баалоону көздөйт.
Серияда сунушталган баштапкы босого — каалаган алты айлык мезгил ичинде айына орточо кеминде болжол менен 12 qualifying interaction болуп саналат.
Мисалы, AI системасы Германиядагы кардарлар үчүн айына 1000 автономдуу операция аткарса, inference операцияларынын Virginia же Dublin шаарында аткарылышы сунушталган модель үчүн аныктоочу эмес. Экономикалык таасир Германиядагы кардарда түзүлгөн деп эсептелет.
3. Autonomous activity attribution rule
Үчүнчү элемент AI ишмердиги кайсы enterpriseга таандык экенин аныктайт.
Булактагы негизги эреже — кирешени алган жана AI системасын үчүнчү тараптарга коммерциялык түрдө сунуштаган direct commercial deployerга attribution жүргүзүү.
Мунун аркасында model developer менен application deployer айырмаланышы мүмкүн.
Chain attribution
Эгер foundation-model developer APIны башка компанияга берсе, экинчи компания бул моделди өз өнүмүнө интеграциялап end-userга сатса, булак сунушу коммерциялык чынжырды акыркы колдонуучудан жогору карай көзөмөлдөйт.
Ар бир учурда эң upstream model developer source-country nexus ээси деп болжолдонбойт. Түз коммерциялык deployment жүргүзгөн ишкана аныктоочу болушу мүмкүн.
Internal-use exclusion
Эгер компания AIды өзүнүн ички операцияларында гана колдонсо жана ал AI системасын үчүнчү жактарга киреше алып келүүчү кызмат катары сунуштабаса, автордун сунушунда autonomous AI nexusтун deployment элементи түзүлбөшү көздөлөт.
Бул эреже “AI колдонгон ар бир ишкана жаңы PE түзөт” деген жыйынтыкты болтурбоо үчүн киргизилген.
Сунушталган €1 Миллион Жана 12 Операция Босогосу Так Салык Эрежелериби?
Жок. Булар Lucas Gribinski сунуштаган модель үчүн баштапкы калибрлөөлөр. Булак өзү да босоголор bilateral же multilateral сүйлөшүүлөр аркылуу белгилениши керек экенин айтат. Verianla бул сандарды учурдагы OECD укугу, мыйзам же эл аралык стандарт катары бербейт.
Ойдон чыгарылган AI-Co жана LexAI мисалы
Төртүнчү макала моделдин кантип иштей турганын көрсөтүү үчүн ойдон чыгарылган кейс түзөт.
AI-Co — Delawareде түзүлгөн жана San Franciscoдо жайгашкан ойдон чыгарылган AI ишканасы.
LexAI — ар бир натыйжа адам тарабынан каралбастан укуктук меморандум, келишимди талдоо жана litigation risk assessment түзө алган гипотетикалык автономдуу AI системасы.
LegalFirm GmbH — München шаарындагы ойдон чыгарылган немис укуктук фирмасы жана LexAI APIга жазылган.
EndClient SA — LegalFirm GmbHнин француз кардары.
Германия мисалы
Ойдон чыгарылган кейс жылында LegalFirm GmbH LexAIге 18.400 суроо жөнөтүп, AI-Coго жалпы €4,2 миллион API төлөмүн төлөйт.
Сунушталган тест колдонулганда:
- киреше босогосу ашат,
- interaction-frequency босогосу ашат,
- AI-Co direct commercial deployer деп кабыл алынат,
- сунушталган модель Германияда autonomous AI nexus натыйжасын берет.
Бул жыйынтык сунушталган системанын гипотетикалык колдонулушу гана; учурдагы Article 5 алкагында Германиянын чыныгы AI-Coго карата автоматтык салык салуу укугу бар дегенди билдирбейт.
Франция эмне үчүн башкача?
AI-Coнун түз келишими Франциядагы EndClient SA менен эмес, Германиядагы LegalFirm GmbH менен түзүлгөн.
EndClient SA LexAIнин натыйжасын LegalFirm аркылуу кыйыр түрдө алат. Автордун chain attribution эрежеси AI-Coну Франциядагы түз deployer катары эсептебейт.
Ошондуктан сунушталган Autonomous AI Nexus:
- AI-Co үчүн Германияда nexus түзүшү мүмкүн,
- AI-Co үчүн ошол эле негизде Францияда nexus түзбөшү мүмкүн.
LegalFirm GmbHнин Францияда өзүнүн классикалык PEси бар-жогу болсо өзүнчө салык укугу маселеси.
Бул айырма эмне үчүн маанилүү?
Автор бул мисал аркылуу сунушталган режим “AI натыйжасы кайсы бир жерде колдонулду” деген критерийге гана негизделбесин көрсөтүүгө аракет кылат. Коммерциялык мамилелер чынжыры жана кирешени кайсы deployer алгандыгы да бааланат.
Стресс-тест 1: threshold fragmentation
Ойдон чыгарылган AI-Co Германиядагы кызматын эки өзүнчө API өнүмүнө бөлүп, ар бирин босогодон төмөн кармоого аракет кылат.
Булак мисалында:
- LexAI-Contracts: €480.000,
- LexAI-Litigation: €480.000
болуп, жалпы €960.000 көрсөтүлөт.
Автор бир эле ишкана, бир эле кардар, бир эле негизги моделдик инфраструктура жана экономикалык жактан интеграцияланган өнүмдөр болсо, antifragmentation мамилеси менен ишмердиктерди чогуу баалоону сунуштайт.
Стресс-тест 2: бүдөмүк attribution chain
Экинчи вариантта AI-Co LexAIни German intermediary EuroReseller GmbHге лицензиялайт жана акыркы колдонуучу менен түз келишимди reseller түзөт.
Автордун chain attribution эрежеси боюнча direct commercial relationship resellerге өткөндө autonomous AI nexusтун тиешелүү deployerы да reseller болушу мүмкүн.
Бул долбоордун максаты — ар бир AI кирешесин автоматтык түрдө foundation-model developerге жүктөбөө.
Стресс-тест 3: босого чегиндеги колдонуу
Эгер LegalFirmдин LexAI колдонуусу айына орточо тогуз interactionга чейин түшсө, сунушталган 12 interaction босогосу ашылбайт.
Булак бул учурда nexus түзүлбөшүн PEнин салттуу “durable engagement” логикасына шайкеш чек деп жактайт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Бул серия эмпирикалык изилдөөбү?
Жок. Төрт макала укуктук-доктриналдык жана нормативдик талдоо болуп саналат. Лабораториялык эксперимент, сурамжылоо, эконометрикалык панель, рандомдоштурулган эксперимент же реалдуу салык assessment маалымат базасы колдонулган эмес.
Ыкма төмөнкү катмарлардан турат:
- OECD Model Tax Convention Article 5 жана Commentaryнин доктриналдык талдоосу.
- Cloud computing адабияты менен PE практикаларын салыштыруу.
- Autonomous AI deployment моделин классикалык three-prong тестке колдонуу.
- Учурдагы санариптик салык реформаларын AI контекстинде талдоо.
- Жаңы autonomous AI nexus долбоорун иштеп чыгуу.
- Ойдон чыгарылган, бирок операциялык жактан реалисттик case study.
- Threshold fragmentation, chain attribution жана boundary-value сценарийлери менен stress testing.
Автордун негизги укуктук жүйөсү
Сериянын биринчи макаласынын негизги жүйөсү мындай:
API access + distributed inference + autonomous output generation айкалышы классикалык fixed-place PE тестинин физикалык жана адамга негизделген байланыш механизмдери менен системалуу шайкешсиздик жаратышы мүмкүн.
Булак бул шайкешсиздикти үчтүк түзүм менен көрсөтөт:
| Article 5 суроосу | Autonomous AIда булакта аныкталган көйгөй |
|---|---|
| Ишкана колдоно ала турган жер барбы? | API deployer белгилүү hardware үстүнөн пайдалануу же көзөмөл укугуна ээ болбошу мүмкүн. |
| Жер географиялык жана убакыттык жактан туруктуубу? | Inference ар башка аймактар менен serverлердин ортосунда динамикалык багытталышы мүмкүн. |
| Коммерциялык ишмердик ошол жер аркылуу кимге таандык деп эсептелиши мүмкүн? | Жеке натыйжаны түзгөн операция үчүн жергиликтүү адам-агент болбошу мүмкүн. |
Булакта “жетишсиз салык салуу” кантип аныкталат?
Автор AI ишканасы source countryде жогорку киреше тапканына карабастан классикалык PE түзүлбөгөндүктөн source jurisdiction business-profit tax ала албай калышын “structural undertaxation” деп мүнөздөйт.
Бул сөз айкашы автордун нормативдик салык саясатына берген баасы. Салыктын “жетишсиз” же “адилеттүү” болушу техникалык өлчөм гана эмес, салык салуу укугу кандай бөлүштүрүлүшү керектиги тууралуу саясаттык тандоолорду да камтыйт.
2025 OECD жаңыртуусунун мааниси
Серия OECD Modelдин 2025 Commentary жаңыртуусу Article 5 боюнча айрыкча cross-border home workingге жаңы түшүндүрмөлөрдү киргизгенине көңүл бурат. OECDнин расмий 2025 документи бул өзгөрүүнү тастыктайт.
Ошондуктан изилдөө Article 5 Commentary заманбап иш формаларына ылайык жаңыртылышы мүмкүн экенин кабыл алат; бирок autonomous AI үчүн ушундай эле так nexus механизми жок экенин жактайт.
Укуктук сунуштун үч долбоордук максаты
Autonomous AI nexus сунушу үч көйгөйдү бир учурда чечүүгө аракет кылат:
- Физикалык жайга көз карандылыкты азайтуу: server жайгашкан жердин ордуна commercial deploymentга кароо.
- Үзгүлтүксүздүктү экономикалык таасир аркылуу өлчөө: inference serverдин туруктуу калышын эмес, source-country interactionдын үзгүлтүксүздүгүн баалоо.
- Ишмердикти туура taxpayerга таандык кылуу: AIды коммерциялык түрдө сунуштаган direct deployerды аныктоо.
Моделдин күчтүү жактары
- AIга укуктук инсандык берүүнү талап кылбайт.
- Жаңы corporate shell түзүүнү милдеттендирбейт.
- Учурдагы bilateral tax treaty архитектурасынын ичинде Article 5 өзгөртүүсү катары иштелип чыккан.
- Threshold жана frequency өлчөмдөрүн administrable кылуу үчүн сандык түрдө аныктоого аракет кылынган.
- Antifragmentation аркылуу жөнөкөй өнүмдү бөлүү стратегиясын чектөөнү көздөйт.
- Direct-deployer логикасы менен model developer ар бир учурда салыкка тартылышын болтурбоого аракет кылат.
Моделдин ачык көйгөйлөрү жана чектөөлөрү
- Сунуш эл аралык укук эмес жана эч бир treatyде жалпы кабыл алынган эреже эмес.
- €1 миллион киреше босогосу туура экономикалык деңгээл экени эмпирикалык жактан көрсөтүлгөн эмес.
- 12 interaction/ай босогосу да нормативдик калибрлөө.
- “Автономдуу output” менен “human-assisted output” ортосундагы чек практикада татаал болушу мүмкүн.
- Agentic AI системаларында адам oversight деңгээлдери бинардык эмес, үзгүлтүксүз.
- Model developer, cloud provider, application deployer, reseller жана end user ортосундагы көп катмарлуу түзүм мындан да татаал болушу мүмкүн.
- AI натыйжасы “economic effect” жараткан өлкөнү аныктоо өзгөчө көп өлкөлүү корпоративдик кардарларда кыйындашы мүмкүн.
- Nexus түзүү ал nexusка канча пайда бөлүштүрүлөрүн өзүнөн-өзү чечпейт.
- Model weights, training чыгымдары, inference чыгымдары, IP development чыгымдары жана тобокелдиктер source/residence өлкөлөрүнүн ортосунда кантип бөлүштүрүлөрү өзүнчө transfer-pricing маселеси.
- Реалдуу tax administration бул маалыматтарды кантип текшерери деталдуу маалыматтык отчеттуулук инфраструктурасын талап кылат.
- Көп тараптуу координациясыз ар башка өлкөлөрдүн ар башка босоголорду колдонушу double taxation же compliance complexity жаратышы мүмкүн.
Пайданы бөлүштүрүү эмне үчүн кийинки чоң көйгөй?
Өлкөдө autonomous AI nexus түзүлдү деп кабыл алуу биринчи этап гана. Кийинки суроо — глобалдык AI ишканасынын жалпы пайдасынын канча бөлүгү ушул source-country nexusка таандык кылынат.
Мисалы, AI системасында экономикалык нарк:
- model training,
- dataset preparation,
- model weights,
- inference infrastructure,
- application layer,
- customer acquisition,
- risk bearing,
- local market interactions
ортосунда бөлүштүрүлүшү мүмкүн.
Серия бул profit-attribution маселесин толук чечилген деп эсептебейт. Бул сунушталган nexus келечекте жооп бериши керек болгон негизги изилдөө багыттарынын бири.
Изилдөө эмне дейт?
Серия физикалык катышуу жана адам ишмердиги айланасында өнүккөн traditional PE критерийлери экономикалык натыйжаны физикалык жайдан жана transaction-level адам кийлигишүүсүнөн ажырата алган автономдуу AI үчүн кыйынчылык жаратат деп эсептейт.
Автор учурдагы санариптик салык реформалары ошол эле көйгөйдү кыйыр түрдө гана карай турганын жана физикалык жердин ордуна deployment, economic effects жана commercial attribution колдонгон AIга мүнөздүү Article 5 nexus талкууланышы керек экенин сунуштайт.
Изилдөө эмне дебейт?
Серия OECD Article 5 соттор тарабынан жараксыз деп табылганын көрсөтпөйт. Autonomous AI Nexus кабыл алынган эл аралык стандарт эмес. €1 миллион жана 12 interaction босоголору учурдагы мыйзамдар эмес. AI укуктук жак деп айтылбайт. Мындан тышкары, берилген AI-Co/LexAI кейси реалдуу компания же реалдуу салык талашы эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Булак файлдын мүнөзү: Tax Notes International журналында удаалаш төрт санда жарыяланган төрт макаладан турган серия.
Сериянын аты: Autonomous AI and PEs.
Автор: Lucas Gribinski.
Автор тууралуу маалымат: Булакта анын UCLA School of Law LLM бүтүрүүчүсү экени жана мурда Швейцарияда Bonnard Lawsonдо junior associate болуп иштегени айтылат.
Басылма: Tax Notes International.
Басмакана / укук ээси: Tax Analysts.
1-макала: Autonomous AI and PEs: Why Article 5 of the OECD Model Tax Convention Fails — 18 май 2026, Volume 122, Number 7, баштапкы бет 1035.
2-макала: Autonomous AI and PEs: Why Existing Reforms Fall Short — 25 май 2026, баштапкы бет 1225.
3-макала: Autonomous AI and PEs: The Autonomous AI Nexus Proposal — 1 июнь 2026, баштапкы бет 1473.
4-макала: Autonomous AI and PEs: The Autonomous AI Nexus in Practice — 8 июнь 2026, баштапкы бет 1697.
Булак түрү: Доктриналдык эл аралык салык укугу жана салык саясаты боюнча талдоо.
Эксперименттик маалымат: Жок.
Статистикалык талдоо: Жок.
Кейс талдоосу: Төртүнчү макаладагы AI-Co, LexAI, LegalFirm GmbH жана EndClient SA фактылары ойдон чыгарылган; булак алар enterprise AI legal-service deployments үчүн мүнөздүү операциялык параметрлерден шыктандырылып түзүлгөнүн белгилейт.
Негизги укуктук булактар: OECD Model Tax Convention Article 5, Article 7 жана аларга байланыштуу Commentary; BEPS Action 1 жана Action 7; Pillar One жана Pillar Two документтери; cloud-computing PE адабияты жана тиешелүү экинчи даражадагы салык укугу булактары.
Учурдагы OECD контексти: 2025 OECD Model Tax Convention жаңыртуусу Article 5 Commentaryге cross-border home working жана natural-resource ишмердиктери боюнча кошумча түшүндүрмөлөрдү киргизген. Verianlaнын тышкы текшерүүсү OECDнин расмий булактары менен гана жүргүзүлгөн.
Лицензия: Булак PDF “All rights reserved” деген белгини камтыйт; ачык Creative Commons лицензиясы жок.
Автордук укук ыкмасы: Булактын барак түзүлүшү, сүрөттөрү жана тексттик сөз айкаштары көчүрүлгөн эмес. Укуктук түшүнүктөр, тарыхый маалыматтар, сандык мисалдар жана автордун аргументтик түзүмү өз алдынча кыргызча түшүндүрмө менен кайра курулган.
Негизги эпистемикалык чек: “Article 5 fails”, “structural undertaxation” жана “Autonomous AI Nexus керек” деген жыйынтыктар автордун укуктук талдоосу жана саясаттык тезистери. Булар эксперименттик далил, колдонуудагы OECD эрежеси же сот чечими эмес.
Verianla мазмун ыкмасы: Төрт макала өз-өзүнчө булак идентификациясы сакталган бойдон бирдиктүү үйрөтүүчү кыргызча илимий-укуктук өзөккө бириктирилген. Биринчи макаланын көйгөй аныктамасы, экинчи макаланын реформа талдоосу, үчүнчү макаланын сунушталган nexus архитектурасы жана төртүнчү макаланын case-study/stress-test катмары бири-биринен ажыратылган. Булакта жок жаңы салык ставкасы, treaty эрежеси, сот жыйынтыгы же кабыл алынган OECD жөнгө салуусу түзүлгөн эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген