

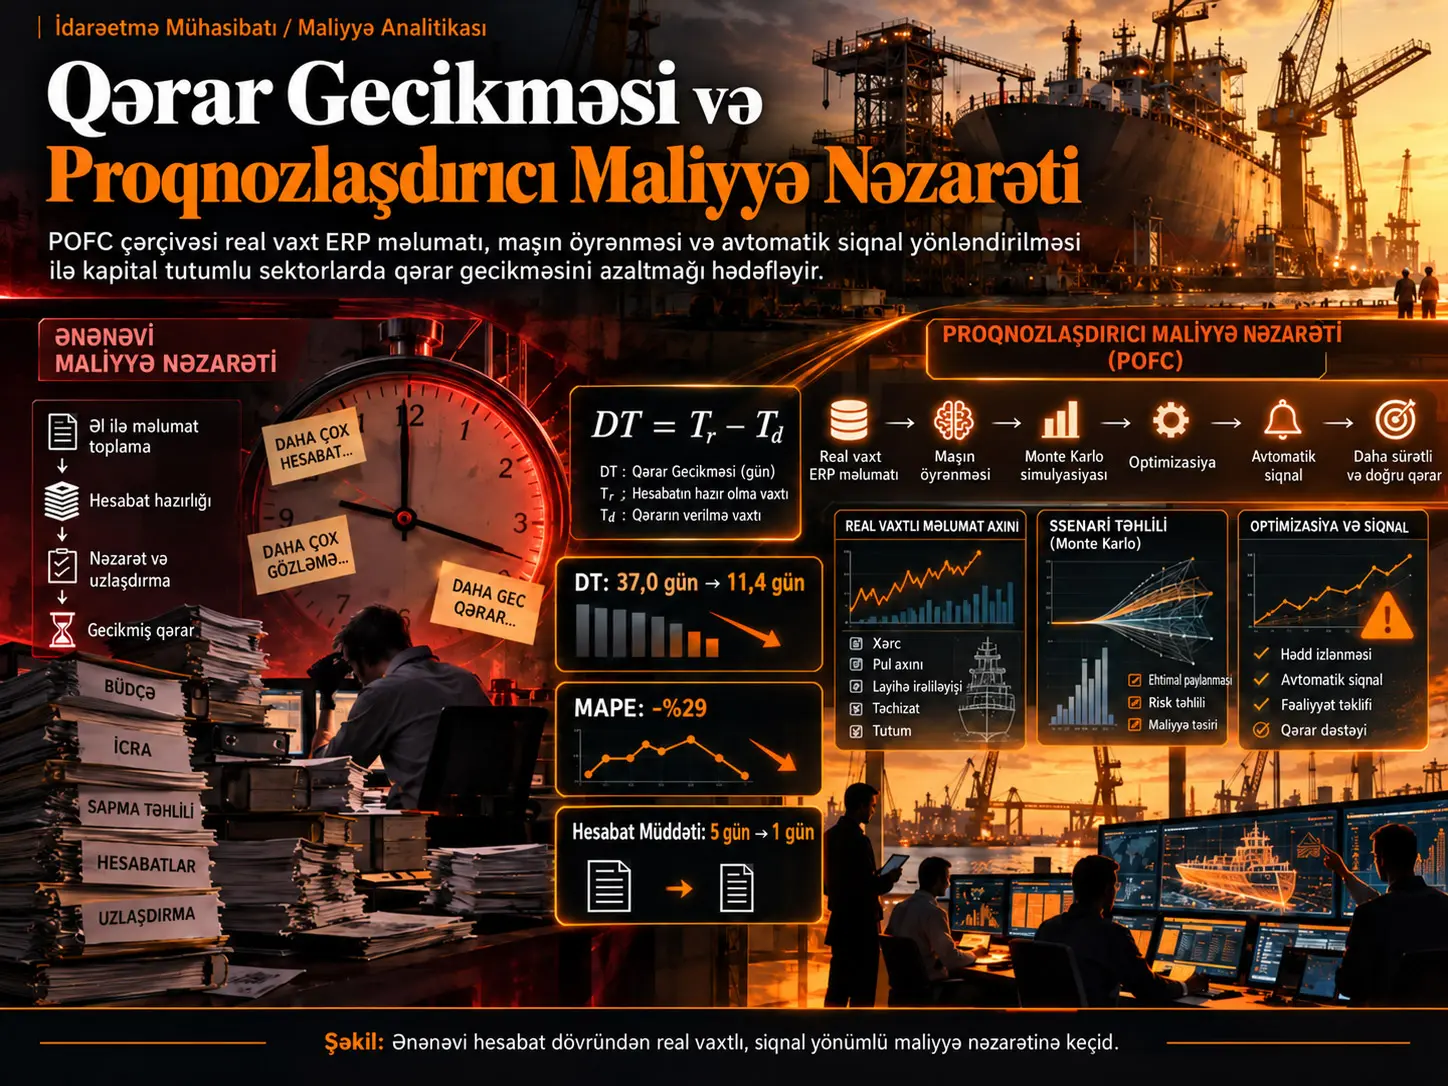
Decision Latency (Qərar Gecikməsi, DT), əməliyyat və ya maliyyə probleminin məlumatlarda ilk dəfə görünən olduğu an ilə səlahiyyətli idarəetmə cavabının verildiyi an arasındakı müddəti ölçən maliyyə nəzarəti dəyişənidir. Predictive Operational Financial Control (POFC) isə bu müddəti azaltmaq məqsədilə real vaxt rejimində ERP məlumat axınını, maşın öyrənməsi proqnozlarını, Monte Carlo risk simulyasiyasını, riyazi optimallaşdırmanı, avtomatik xəbərdarlıq yönləndirməsini və əks əlaqəli model kalibrlənməsini altı mərhələli qapalı dövrə strukturunda birləşdirən maliyyə nəzarəti arxitekturasıdır.
Tədqiqat üç fərqli sübut səviyyəsi təqdim edir. Birinci səviyyə, 2023–2025 arasında qlobal dəniz mühəndisliyi xidmət təşkilatındakı Phase 1 tətbiqindən gələn birbaşa müşahidələrdir. Burada forecast MAPE-də %29 azalma, hesabat hazırlama müddətində 5 gündən 1 günə %81 azalma və ümumi Decision Latency-də 37,0 gündən 11,4 günə təxminən %69 azalma bildirilmişdir. İkinci səviyyə, dörd kapital tutumlu sektoru təmsil edən N=420 sintetik layihə portfelidir. Üçüncü səviyyə isə 50.000 iterasiyalı Monte Carlo proyeksiyasıdır.
Sintetik təhlildə manual nəzarət altında orta DT 37,0 gün, POFC altında 11,4 gündür. Fərq 25,6 gündür və Welch t=40,22, p<0,001 və Cohen's d=3,77 olaraq bildirilmişdir. DT ilə xərc aşımı nisbəti arasındakı Pearson korrelyasiyası r=0,54-dür. Bununla belə, bu nəticələr real müstəqil sahə replikasiyası deyil; Phase 1 müşahidələrindən kalibrlənmiş sintetik məlumat üzərində yaradılmışdır.
Monte Carlo təhlilində USD 8 milyon istinad layihəsi üçün %5-dən yuxarı xərc aşımı ehtimalı manual nəzarət altında %67,1, POFC fərziyyəsində %1,8 hesablanmışdır. P80 Estimate at Completion (EAC) dəyəri USD 9,402 milyondan USD 7,847 milyona enir. Bu təxminən USD 1,555 milyonluq fərq müşahidə edilmiş real qənaət deyil, simulyasiya fərziyyələrindən asılı proyeksiyadır.
Maliyyə nəzarəti niyə gecikmə problemi kimi nəzərdən keçirilir?
Ənənəvi idarəetmə uçotu sistemləri əsasən əməliyyatlar baş verdikdən sonra hesabat verir. Faktura sistemə daxil edilir, ay sonu bağlanışı aparılır, məlumatlar uzlaşdırılır, variasiya hesabatı hazırlanır, idarəetmə baxışı keçirilir və yalnız bundan sonra qərar verilir.
Bu prosesdə problem yalnız hesabatın düzgün olub-olmaması deyil. Hesabat düzgün olsa belə, düzəldici qərar iqtisadi hadisənin geri çevrilə bildiyi zaman pəncərəsindən sonra qəbul edilmiş ola bilər.
Kapital tutumlu layihələrdə bu fərq vacibdir, çünki böyük xərc öhdəlikləri uzun istehsal dövrləri, sabit qiymətli müqavilələr, avans yığımları, məzənnə riski və çoxsəviyyəli təchizat zəncirləri daxilində toplanır. Kənarlaşmanın ikinci həftədə aşkar edilməsi ilə səkkizinci həftədə aşkar edilməsi eyni nəzarət imkanını təmin etmir.
Decision Latency nədir?
Decision Latency, maliyyə və ya əməliyyat siqnalının məlumatlarda ilk dəfə göründüyü zaman ilə idarəetmənin həmin siqnala cavab verdiyi zaman arasındakı fərqdir. Bu ölçü yalnız hesabat sürətini deyil, məlumatın yaranmasından idarəetmə reaksiyasına qədər keçən ümumi nəzarət gecikməsini hədəfləyir.
\[ DT=T_r-T_d \]
Burada:
- \(DT\): Decision Latency; zaman vahidi ilə ifadə olunan qərar gecikməsi.
- \(T_d\): kənarlaşma və ya risk siqnalının əməliyyat və ya maliyyə məlumat axınında ilk göründüyü an.
- \(T_r\): səlahiyyətli idarəetmə cavabının baş verdiyi an.
Riyazi olaraq \(T_r\) gecikər və \(T_d\) dəyişməzsə, DT böyüyür. Siqnalın daha erkən tutulması \(T_d\)-ni real hadisəyə yaxınlaşdıra bilər; avtomatik xəbərdarlıq və daha qısa təsdiq prosesi isə \(T_r\)-ni irəli çəkə bilər. POFC arxitekturası hər iki tərəfdəki gecikməni azaltmağı hədəfləyir.
DT niyə yalnız hesabat müddəti deyil?
Mənbədə Phase 1-də hesabat hazırlama müddətinin beş gündən bir günə endiyi qeyd olunur. Lakin ümumi DT 37,0 gündən 11,4 günə düşmüşdür. Aradakı fərq vacibdir; çünki Decision Latency yalnız hesabatın hazırlanmasını deyil, məlumat qəbulu gecikməsini və idarəetmə reaksiyası müddətini də əhatə edir.
Nəzəri əsas: kibernetik nəzarət
Tədqiqat DT-ni Ashby-nin Requisite Variety yanaşması ilə əlaqələndirir. Kapital tutumlu layihələr valyuta məzənnəsi, təchizatçı performansı, tənzimləmə, proqram sürüşməsi, CAPEX/OPEX strukturu və yığım kimi çoxsaylı dəyişənlərin sürətlə dəyişdiyi yüksək müxtəliflikli sistemlərdir.
Ayda bir dəfə işləyən nəzarət dövrəsi bu dəyişmə sürətini yetərincə nümunələyə bilməyə bilər. Müəllifin şərhinə görə POFC nəzarət sisteminin cavab sürətini mühitdəki vəziyyət dəyişmə sürətinə yaxınlaşdırmağa çalışaraq bu struktur uyğunsuzluğunu azaldır.
Principal-agent əlaqəsi
Tədqiqat DT-ni eyni zamanda informasiya asimmetriyasının zaman ölçüsü kimi nəzərdən keçirir. Layihə komandası xərc probleminin əlamətlərini erkən görə bildiyi halda, maliyyə rəhbərliyi bu məlumatı yalnız hesabat zənciri tamamlandıqdan sonra görə bilər. \(T_d\) ilə \(T_r\) arasındakı müddət bu məlumatın idarəetmə baxımından istifadə edilə bilmədiyi pəncərəni kəmiyyətləşdirir.
POFC Çərçivəsi Necə İşləyir?
POFC altı ardıcıl mərhələni qapalı dövrədə birləşdirir. Birinci və beşinci mərhələlər xüsusilə gecikməni azaldır, orta mərhələlər qərarın analitik keyfiyyətini artırır və altıncı mərhələ reallaşmış nəticələri yenidən modelə ötürür.
| Mərhələ | Texniki metod | Maliyyə nəzarəti funksiyası |
|---|---|---|
| 1. Siqnalın çıxarılması | Real vaxt rejimində Oracle/SAP ERP inteqrasiyası | CAPEX/OPEX kənarlaşmalarının, pul axını anomaliyalarının və debitor siqnallarının davamlı alınması |
| 2. ML əsaslı proqnoz | XGBoost, LSTM, gradient boosting | Xərc və pul axınının ehtimallı irəli proqnozu |
| 3. Monte Carlo Simulyasiyası | Stoxastik ssenari modelləşdirilməsi | EAC paylanmasının və büdcə aşımı ehtimalının hesablanması |
| 4. Məhdudiyyətlərin optimallaşdırılması | Riyazi proqramlaşdırma | Büdcə, təqvim və tənzimləmə məhdudiyyətləri altında tətbiq edilə bilən cavabların qiymətləndirilməsi |
| 5. Xəbərdarlığın yönləndirilməsi | Hədd əsaslı idarəetmə | Xəbərdarlıqların səlahiyyətli qərarvericilərə avtomatik ötürülməsi |
| 6. Əks əlaqə və yenidən kalibrləmə | Qapalı dövrə model yeniləməsi | Reallaşmış nəticələrlə proqnoz modellərinin və xəbərdarlıq hədlərinin yenidən tənzimlənməsi |
Stage 1: real vaxt rejimində ERP siqnalının çıxarılması
POFC mövcud ERP sistemini əvəz etmək əvəzinə onun üzərində analitik qat kimi yerləşəcək şəkildə hazırlanmışdır. Phase 1 mühitində Oracle ERP əsas əməliyyat sistemi, Hyperion Financial Management konsolidasiya sistemi və Power BI idarəetmə dashboard-u kimi istifadə edilmişdir.
ERP axınından pul axını, CAPEX/OPEX kənarlaşmaları, accounts receivable aging və layihə büdcəsi performansı kimi məlumatlar alınır. Normallaşdırma, kateqorik kodlaşdırma və time-series decomposition sonrasında məlumatlar analitik modula ötürülür.
Stage 2: maşın öyrənməsi ilə irəli proqnoz
Phase 1 analitik modulu Python üzərində scikit-learn, XGBoost və TensorFlow istifadə etmişdir. LSTM modeli 12 aylıq sürüşən ERP əməliyyat ardıcıllıqları ilə zaman sırası üzrə xərc proqnozu verərkən gradient-boosting modelləri büdcə aşımı riskini təsnif edir.
Texniki əlavədə Phase 1 LSTM modeli ikiqatlı struktur, hər qat üzrə 64 hidden unit, %20 dropout, Adam optimallaşdırması, 0,001 learning rate, batch size 32 və maksimum 100 epoch kimi bildirilmişdir. Early stopping patience dəyəri 10 epoch-dur.
Stage 3: Monte Carlo riskinin kəmiyyətləşdirilməsi
Vahid EAC proqnozu əvəzinə xərc nəticəsinin ehtimal paylanması yaradılır. Beləliklə, idarəetmə yalnız “gözlənilən xərc nədir?” deyil, “müəyyən büdcə aşımının ehtimalı nədir?” sualına da cavab ala bilər.
Stage 4: məhdudiyyətlərin optimallaşdırılması
Proqnozlaşdırılan risk müəyyən edildikdən sonra mümkün müdaxilələr büdcə, təqvim, təchizat və müqavilə məhdudiyyətləri altında qiymətləndirilir. Bu mərhələ risk aşkarlanmasını tətbiq edilə bilən cavab variantları ilə əlaqələndirir.
Stage 5: xəbərdarlığın yönləndirilməsi
Phase 1-də DSO əsaslı baza həddi:
\[ Threshold=\mu_{DSO}+2\sigma_{DSO} \]
şəklində tətbiq edilmişdir.
\(\mu_{DSO}\) müşahidə olunan DSO paylanmasının ortasını, \(\sigma_{DSO}\) isə standart sapmasını təmsil edir. Dəyər ortadan iki standart sapmadan çox olduqda sistem xəbərdarlıq yarada bilər.
Bu hədd bütün sektorlar üçün universal olaraq tövsiyə edilmir. Mənbə enerji infrastrukturu kimi daha dəyişkən kontekstlərdə \(\mu+1,5\sigma\), aerospace kimi uzunmüddətli proqramlarda isə \(\mu+2,5\sigma\) tipli fərqli hədlər təklif edir.
Stage 6: əks əlaqə və model drift nəzarəti
Reallaşmış nəticələr proqnozlarla müqayisə edilərək model yenidən kalibrlənir. Mənbə həmçinin 90 günlük rolling forecast accuracy-nin təlim baseline-ına görə MAPE-də beş faiz bəndindən çox pisləşməsi halında tam model retraining-in işə salınmasını tövsiyə edir.
Real Vaxt Məlumatı Təkbaşına Decision Latency-ni Aradan Qaldırırmı?
Xeyr. Real vaxt rejimində ERP məlumat qəbulu \(T_d\) tərəfindəki gecikməni azalda bilər, lakin qərar hüquq, satınalma, əməliyyat və idarəetmə təsdiqlərindən keçməlidirsə, \(T_r\) hələ də gecikə bilər. Phase 1 təcrübəsi mürəkkəb müdaxilələrdə insan və idarəetmə mənbəli cavab müddətinin təxminən 5–15 gün qala biləcəyini göstərir.
Xəbərdarlıq yorğunluğu
Mənbədə ilkin Stage 5 kalibrlənməsinin həddindən artıq xəbərdarlıq yaratdığı və idarəetmə etimadına mənfi təsir göstərdiyi bildirilir. Buna görə sistem dörd idarəetmə protokolundan istifadə edir:
- Tier 1, Tier 2 və Tier 3 severity təsnifatı.
- Həftəlik false-positive baxışı.
- Layihə başına aylıq Tier 2 xəbərdarlıq sayı 10-u aşarsa hədlərin genişləndirilməsi.
- 90 günlük model drift monitorinqi.
Məqalə həmçinin Alert-to-Action Ratio (AAR) adlı idarəetmə göstəricisini təklif edir. AAR yaradılan xəbərdarlıqların neçə faizinin beş iş günü ərzində qeydə alınmış idarəetmə müdaxiləsinə səbəb olduğunu ölçür. Mənbə Phase 1 təcrübəsinə əsaslanaraq %55–75 intervalını balanslı kalibrlənmə göstəricisi kimi təklif edir; bu intervalın müstəqil çoxmərkəzli doğrulamaya malik universal standart olmadığı vurğulanmalıdır.
Əvvəlcədən səlahiyyətləndirilmiş cavab planı yanaşması
Mənbə kritik Tier 1 xəbərdarlıqlarında hüquq və ya idarəetmə təsdiqini təkrar-təkrar gözləmək əvəzinə müəyyən sərhədlər daxilində əvvəlcədən səlahiyyətləndirilmiş müdaxilə variantlarının müəyyən edilməsini təklif edir. Məsələn, ciddi DSO kənarlaşmasında ödənişi saxlamaq, təchizatçı yoxlamasına başlamaq və ya CFO-ya 24 saat ərzində avtomatik eskalasiya kimi addımlar əvvəlcədən təsdiqlənə bilər.
Bu təklif məqalənin gələcək arxitektur inkişaf sahələrindən biridir; Phase 1-də tam miqyaslı doğrulanmış müstəqil nəticə deyil.
Tədqiqatın Metodu və Nəticələri
Phase 1 real sahə konteksti
POFC-nin ilk tətbiqi 2023–2025 arasında qlobal dəniz mühəndisliyi xidmət təşkilatının maliyyə funksiyasında həyata keçirilmişdir. Təşkilatın kommersiya kimliyi mənbədə gizlədilmişdir. Mənbə təşkilatın 180-dən çox ölkədə fəaliyyət göstərdiyini və çoxtəşkilatlı, çoxvalyutalı layihə portfelini idarə etdiyini bildirir.
Əvvəlcədən müəyyən edilmiş nəticə ölçüləri
Deployment başlamazdan əvvəl üç əsas outcome müəyyən edilmişdir:
- xərc proqnozu dəqiqliyi,
- əməliyyat xərclərində dəyişiklik,
- hesabat hazırlama müddəti.
Phase 1 nəticələri
| Ölçü | Mənbə nəticəsi | Sübut növü |
|---|---|---|
| Forecast MAPE | %29 azalma | Müşahidə edilən |
| Hesabat hazırlama müddəti | 5 gündən 1 günə; %81 azalma | Müşahidə edilən |
| Ümumi Decision Latency | 37,0 gündən 11,4 günə; təxminən %69 azalma | Müşahidə edilən |
| Administrative OpEx | −%1,7; %95 etibar intervalı [−%9,7, +%12,7] | Müşahidə edilən; statistik olaraq əhəmiyyətli deyil |
| Proaktiv supplier intervention | 3 sənədləşdirilmiş hadisə; standart hesabatdan 3–7 gün əvvəl xəbərdarlıq | Müşahidə edilən |
Birbaşa OpEx nəticəsinin statistik olaraq əhəmiyyətli olmaması vacibdir. Monte Carlo-dan əldə edilən daha böyük xərc fərqləri müşahidə olunan bu −%1,7 ilə qarışdırılmamalıdır.
Sintetik doğrulama məlumat dəsti
Mənbə Phase 1-in tək obyektli sübutunu daha nəzarətli şəkildə stress-test etmək üçün 2019–2024 dövrünü təmsil edən N=420 sintetik layihə yaratmışdır. Layihələr dörd sektora bölünmüşdür:
- shipbuilding,
- offshore energy,
- heavy manufacturing,
- maritime services.
Məlumat dəsti ümumilikdə 22 mühəndislik xüsusiyyəti ehtiva edir. Bunlara layihə büdcəsi, müddət, avans nisbəti, CAPEX/OPEX nisbəti, FX exposure, supplier concentration, CPI, SPI, DT, ERP real-time statusu, DSO, EAC göstəriciləri və müxtəlif interaction term-ləri daxildir.
Sintetik məlumat yaradılmasına layihələrin təxminən %7-sinə təsir edən ekzogen şoklar əlavə edilmişdir. Məqsəd simulyasiyada hətta POFC rejiminin də təxminən %16,5 residual cost overrun nisbətinə malik qalmasını təmin etməklə qüsursuz nəticə istehsalının qarşısını almaqdır.
Seçim qərəzi niyə problem yaratdı?
POFC istifadə edilən sintetik layihələr başlanğıcda daha böyük və daha uzun layihələrdir. Orta büdcə POFC qrupunda USD 8,514 milyon, manual qrupda USD 7,235 milyon; SMD=0,306 və p=0,002-dir. Orta layihə müddəti müvafiq olaraq 33,94 və 30,84 ay; SMD=0,203 və p=0,041-dir.
Buna görə xam qrup ortalamaları POFC təsirini layihə mürəkkəbliyi ilə qarışdıra bilər.
Propensity score və IPW
POFC adoption; büdcə ölçüsü, layihə müddəti, tarixi CPI və ERP legacy score ilə modelləşdirilmişdir. Logistic propensity-score modeli reqressiyalarda nəzarət dəyişəni kimi istifadə edilmiş və Inverse Probability Weighting ilə müşahidə edilə bilən xüsusiyyətlər baxımından daha balanslı pseudo-population yaradılmışdır.
Mənbə adjustment sonrasında on xüsusiyyətdən yeddisinin SMD dəyərinin 0,20-dən aşağı düşdüyünü; büdcə və duration SMD-lərinin 0,10-dan aşağı endiyini bildirir.
Bununla belə, sintetik məlumatlarda yaxşı propensity overlap tapılması real dünyada POFC tətbiqinin səbəb təsirini təkbaşına doğrulamır.
Statistik təhlil
- Ridge Regression + polynomial interactions.
- Random Forest Regression.
- Gradient Boosting Regression.
- Logistic Regression classification.
- Random Forest Classifier.
- Gradient Boosting Classifier.
- Beşqat cross-validation.
- Welch t-testi.
- Mann-Whitney U testi.
- Cohen's d.
- 3000 resample bootstrap confidence intervals.
- Rosenbaum bounds sensitivity təhlili.
Rosenbaum təhlilində DT–cost overrun əlaqəsinin \(\Gamma=2,0\)-a qədər %5 əhəmiyyətlilik səviyyəsində qaldığı bildirilir. Bu nəticə sintetik/quasi-experimental dizayn daxilində hidden-bias sensitivity nəticəsidir; müstəqil real dünya randomizasiyasını əvəz etmir.
Decision Latency fərqi
| Rejim | Orta DT | Standart sapma | Interval |
|---|---|---|---|
| Manual | 37,0 gün | 8,7 | 12–56 gün |
| POFC | 11,4 gün | 4,1 | 1–21 gün |
Orta fərq 25,6 gündür. Welch t=40,22, p<0,001; Mann-Whitney U üçün p<0,001 və Cohen's d=3,77 bildirilir.
DT ilə cost overrun ratio arasındakı Pearson korrelyasiyası:
\[ r=0,54,\qquad p<0,001 \]
kimi bildirilmişdir. Korrelyasiya müsbət olduğuna görə sintetik portfeldə daha uzun Decision Latency daha yüksək xərc aşımı ilə birlikdə müşahidə edilir; korrelyasiya təkbaşına səbəbiyyət sübutu deyil.
Reqressiya modelləri
| Model | MAE | RMSE | R² | CV-R² | MAPE |
|---|---|---|---|---|---|
| Ridge + Interactions | 0,080 | 0,098 | 0,222 | −0,152 | %84,3 |
| Random Forest | 0,071 | 0,089 | 0,363 | 0,251 | %73,8 |
| Gradient Boosting | 0,075 | 0,094 | 0,292 | 0,118 | %78,1 |
Random Forest hold-out R² baxımından ən yüksək dəyəri vermişdir. Lakin R²=0,363 orta səviyyəli izah gücüdür; mənbə bunu sintetik məlumat yaradılmasındakı \(\sigma_\varepsilon=0,065\) səs-küy bazası və %7 ekzogen şok inyeksiyası ilə əlaqələndirir.
Feature importance
| Xüsusiyyət | Importance |
|---|---|
| decision_latency_days | 0,224 |
| dt_x_erp | 0,094 |
| fx_exposure | 0,061 |
| capex_opex_ratio | 0,061 |
| dso_days | 0,055 |
Mənbənin Şəkil 5-də Decision Latency sintetik Gradient Boosting modelində açıq fərqlə ən yüksək feature importance dəyərinə malikdir. Feature importance dəyişənin model proqnozuna töhfəsini göstərir; real dünyada müstəqil səbəb təsiri ölçüsü deyil.
Büdcə aşımı təsnifatı
| Model | Accuracy | Precision | Recall | F1 | ROC-AUC |
|---|---|---|---|---|---|
| Logistic Regression | 0,784 | 0,686 | 0,743 | 0,714 | 0,831 |
| Random Forest | 0,820 | 0,724 | 0,810 | 0,765 | 0,839 |
| Gradient Boosting | 0,797 | 0,708 | 0,749 | 0,728 | 0,845 |
Random Forest accuracy baxımından ən yüksək dəyər olan 0,820-yə; Gradient Boosting isə ROC-AUC baxımından 0,845 ilə ən yüksək dəyərə çatmışdır.
Monte Carlo Nəticələri Real Qənaət Kimi Şərh Edilə Bilərmi?
Xeyr. 50.000 iterasiyalı Monte Carlo nəticələri Phase 1 parametrlərindən kalibrlənmiş model fərziyyələrinə şərti maliyyə proyeksiyalarıdır. P80 EAC fərqi və ya büdcə aşımı ehtimalındakı azalma reallaşmış mühasibat nəticəsi və ya audit olunmuş qənaət deyil.
| Ölçü | Manual | POFC |
|---|---|---|
| P(overrun > %5) | %67,1 | %1,8 |
| P80 EAC | USD 9,402 milyon | USD 7,847 milyon |
| P80 fərqi | USD 1,555 milyon / layihə | |
Mənbənin Şəkil 7-si iki rejimin EAC paylanmalarını birbaşa müqayisə edir. POFC paylanması daha aşağı EAC sahəsinə keçmiş kimi görünür; lakin bu qrafik real sahə xərc paylanması deyil, simulyasiya çıxışıdır.
Manual və POFC workflow fərqi
Mənbənin Şəkil 10-u ənənəvi maliyyə nəzarətini “siqnal → ay sonu bağlanışı → manual extraction → hesabatın yaradılması → review queue → response” zənciri kimi göstərərkən, POFC tərəfini “siqnal → real-time ingestion → forecasting → automated alert → response” şəklində sıxlaşdırır.
Bu şəklin elmi mesajı yalnız “daha sürətli proqram təminatı” deyil. O, gecikmənin nəzarət arxitekturasının müxtəlif qatlarında toplandığını və bu qatların bəzilərinin birbaşa aradan qaldırıla biləcəyini göstərir.
Metodoloji və əməliyyat məhdudiyyətləri
- Phase 1 tək bir təşkilatda həyata keçirilmişdir; xarici etibarlılıq məhduddur.
- Təşkilatın kimliyi kommersiya həssaslığı səbəbindən açıqlanmamışdır.
- Sintetik N=420 portfel real müstəqil sahə məlumatı deyil.
- Sintetik portfel real ERP məlumat keyfiyyəti problemlərini, personal müqavimətini və təşkilati mədəniyyəti tam təmsil edə bilməz.
- Tam tətbiq xərclərini, təlim məsrəflərini və inteqrasiya xərclərini əhatə edən hərtərəfli cost-benefit təhlili aparılmamışdır.
- POFC adoption üçün observable confounding IPW ilə nəzərə alınsa da, müşahidə olunmayan bütün dəyişənlərin aradan qaldırıldığı göstərilə bilməz.
- Feature importance səbəb əmsalı deyil.
- Monte Carlo qənaətləri proyeksiyadır.
- Texniki siqnal gecikməsi azaldılsa belə, legal review və multi-stakeholder approval kimi insan prosesləri \(T_r\)-ni gecikdirə bilər.
- AI xəbərdarlığına etimad, algorithm aversion və alert fatigue real tətbiqdə həlledici ola bilər.
- Sektora xas xəbərdarlıq hədləri mənbədə tövsiyə xarakterlidir; müstəqil sahə validasiyası tələb edir.
Tədqiqat nə deyir?
Maliyyə nəzarətinin zaman ölçüsü ölçülə bilən dizayn problemi kimi nəzərdən keçirilə bilər. Real vaxt ERP siqnalı, irəli proqnoz, ehtimallı risk təhlili və avtomatik idarəetmə birlikdə istifadə edildikdə texniki Decision Latency ciddi şəkildə azaldıla bilər. Phase 1-in tək təşkilat müşahidəsində MAPE, hesabat müddəti və DT baxımından bu istiqamətdə erkən sübut mövcuddur.
Tədqiqat nə demir?
POFC-nin bütün kapital tutumlu şirkətlərdə eyni maliyyə nəticəsini təmin edəcəyi göstərilməmişdir. Monte Carlo-dakı USD 1,555 milyon P80 fərqi reallaşmış qənaət deyil. Sintetik portfeldə əldə edilən güclü DT fərqi real dünyadakı randomizə olunmuş causal treatment effect kimi şərh edilə bilməz. Bundan əlavə, sistem idarəetmə mühasibini aradan qaldıran avtomatik qərar mexanizmi deyil; mənbə insan şərhi, yoxlama, səlahiyyətləndirmə və idarəetmə funksiyalarını sistemin zəruri hissəsi kimi saxlayır.
Mənbə və Metod Qeydi
Özgün tədqiqat: Decision Latency and the Predictive Operational Financial Control Framework in Capital-Intensive Industries
Müəllif: Dmytro Bordusenko.
Qurum: American Bureau of Shipping.
Platforma: SSRN.
SSRN DOI: 10.2139/ssrn.6875120
Mənbə növü: Working paper / preprint.
Rəyçilik statusu: Yüklənmiş versiya üçün rəyli jurnal nəşri təsdiqlənməmişdir.
Tarix: SSRN qeyd səhifəsində Date Written 19 may 2026; Posted 24 iyun 2026.
Lisenziya: Creative Commons və ya ekvivalent açıq təkrar istifadə lisenziyası təsdiqlənməmişdir.
Maliyyələşdirmə: SSRN bəyanına görə konkret xarici qrant və ya maliyyə dəstəyi yoxdur; tədqiqat müstəqil aparılmışdır.
Maraqların toqquşması: Müəllif məlum rəqabət aparan maliyyə marağı və ya şəxsi münasibət bildirmir.
Etika: İnsan və ya heyvan iştirakçıları olmadığından formal etik komitə təsdiqi tətbiq edilə bilən hesab edilməmişdir.
Real sahə konteksti: 2023–2025 dövründə qlobal dəniz mühəndisliyi xidmət təşkilatında Phase 1 POFC deployment. Təşkilatın kimliyi mənbədə kommersiya həssaslığı səbəbindən açıqlanmamışdır.
Texniki mühit: Oracle ERP, Hyperion Financial Management, Power BI, Python, scikit-learn, XGBoost və TensorFlow/Keras.
Sintetik doğrulama: N=420 layihə; 2019–2024; shipbuilding, offshore energy, heavy manufacturing və maritime services; 22 xüsusiyyət; təxminən %7 external-shock injection.
Monte Carlo: N=50.000 iterasiya; USD 8 milyon istinad layihəsi.
Statistik metodlar: propensity-score modelləşdirilməsi, IPW, SMD, Welch t-testi, Mann-Whitney U, Cohen's d, Pearson correlation, 3000-resample bootstrap CI, beşqat cross-validation və Rosenbaum bounds sensitivity təhlili.
AI istifadəsi bəyanı: Müəllif Claude (Anthropic) alətinin yalnız dil redaktəsi və mənbə formatlaşdırması dəstəyi üçün istifadə edildiyini; POFC çərçivəsi, Decision Latency anlayışı, analitik qərarlar, Python test paketi və nəticə şərhlərinin özünə aid olduğunu bildirir.
Əsas epistemik fərq: Mənbə nəticələri üç sübut kateqoriyasında təqdim edir: observed Phase 1 deployment, simulated N=420 synthetic portfolio və projected N=50.000 Monte Carlo. Verianla mətni bu kateqoriyaları bir-birinə çevirməmişdir.
Əsas metodoloji məhdudiyyət: Real sahə sübutu tək bir təşkilatdan gəlir. Sintetik və Monte Carlo təhlilləri müstəqil real-dünya replikasiyası deyil. Nəticələrin müxtəlif sektor və təşkilatlara ümumiləşdirilə bilməsi üçün multi-site doğrulama tələb olunur.
Verianla məzmun metodu: Bu Azərbaycan dilindəki mətn mənbə working paper-ın cümlə-cümlə tərcüməsi deyil. Decision Latency tərifi, POFC arxitekturası, Phase 1 deployment, sintetik məlumat yaradılması, propensity/IPW yanaşması, ML modelləri, Monte Carlo proyeksiyaları, idarəetmə qatı, insan gecikməsi və mənbə məhdudiyyətləri qorunaraq müstəqil Azərbaycan dilində elmi mətn hazırlanmışdır. Mənbədə olmayan maliyyə nəticəsi, uğur nisbəti və ya səbəb təsiri əlavə edilməmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib