

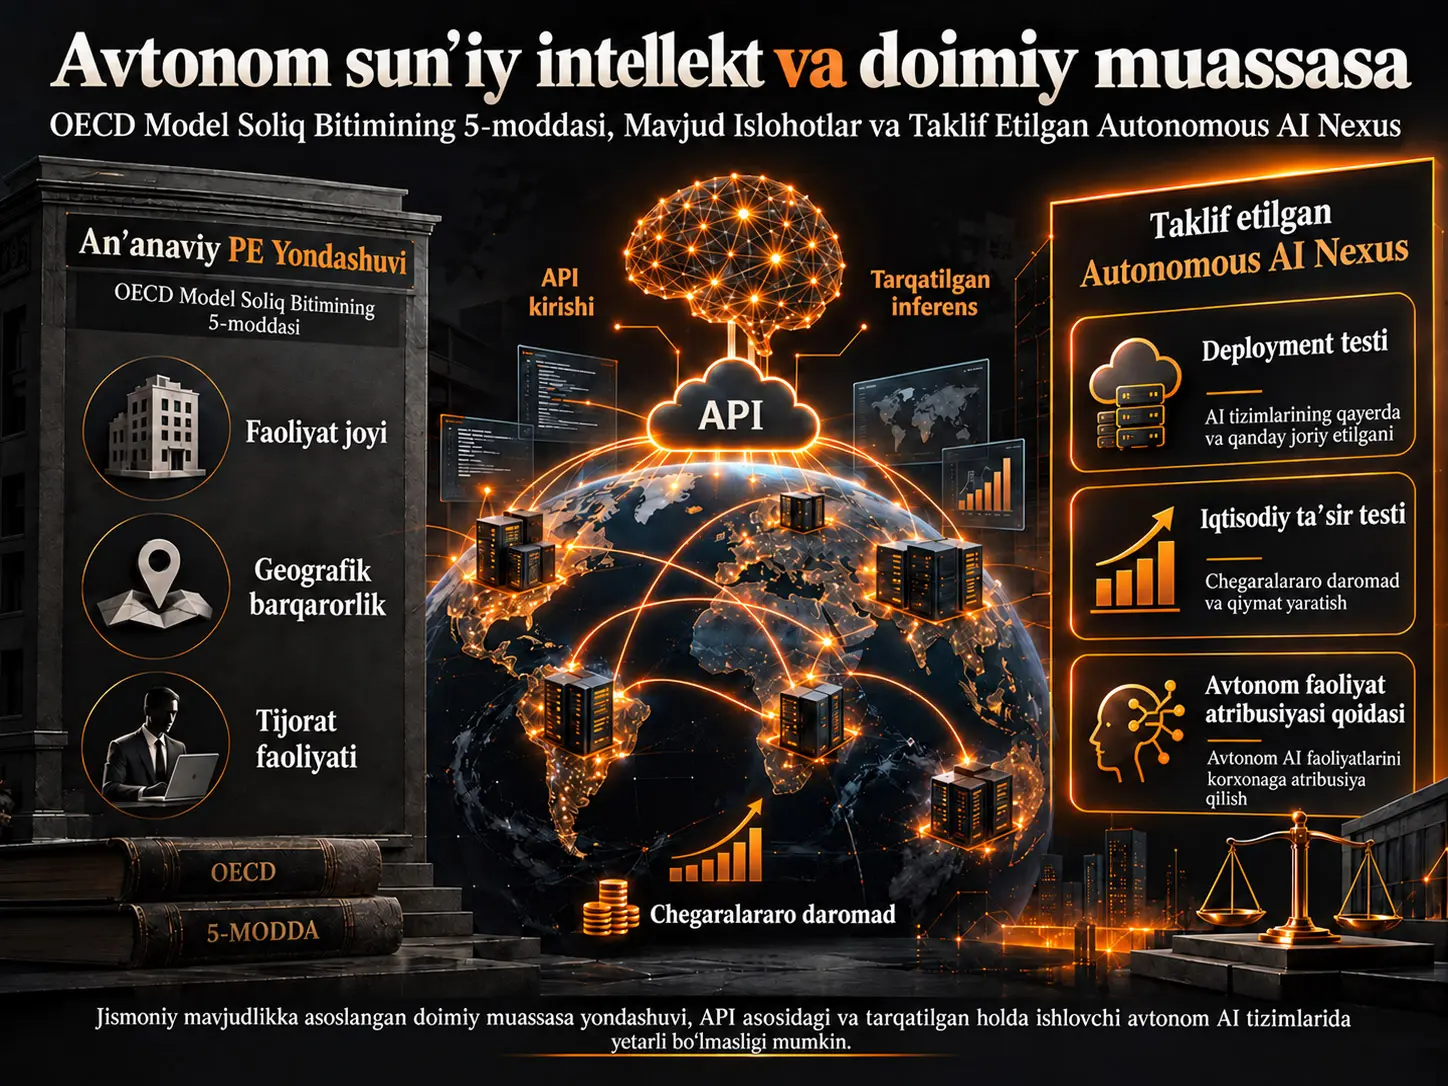
Doimiy muassasa (Permanent Establishment, PE), davlatning xorijiy korxonaning tijorat foydasini manba mamlakat sifatida soliqqa tortishi uchun qoʻllanadigan asosiy xalqaro soliq bogʻliqliklaridan biridir. Lucas Gribinskining toʻrt qismli turkumi OECD Model Soliq Konvensiyasining 5-moddasidagi jismoniy va geografik bogʻliqlikka asoslangan PE yondashuvi API orqali taqdim etiladigan va taqsimlangan hisoblash infratuzilmasida ishlaydigan avtonom sun’iy intellekt tizimlari qarshisida tarkibiy muammolarga duch kelishi mumkinligini ta’kidlaydi.
Muallif tahlili uch an’anaviy unsurga qaratilgan: korxona tasarrufida “ish joyi” boʻlishi, bu ish joyi muayyan geografik joylashuv va vaqt nuqtai nazaridan yetarlicha sobit boʻlishi hamda korxonaning tijorat faoliyati shu joy orqali olib borilishi. Avtonom AI xizmati faqat API endpoint orqali mavjud boʻlsa, inference operatsiyalari turli ma’lumotlar markazlariga dinamik tarzda taqsimlansa va har bir alohida tijorat natijasi uchun mahalliy inson agenti boʻlmasa, muallif bu uch bogʻliqlik bir vaqtda shakllanmasligi mumkinligini ilgari suradi.
Turkumning ikkinchi maqolasi Significant Economic Presence, Pillar One Amount A, AQShning Net CFC Tested Income rejimi va Pillar Two global minimum tax kabi amaldagi islohot vositalarini koʻrib chiqadi hamda ular AIga xos “source-country nexus” muammosini bevosita hal qilmasligini ta’kidlaydi. Uchinchi maqola esa buning oʻrniga jismoniy mavjudlikni uch funksional mezon bilan almashtiruvchi autonomous AI nexus deb nomlangan yangi normativ modelni taklif qiladi: deployment test, economic effects test va autonomous activity attribution rule.
Toʻrtinchi maqola ushbu model AI-Co nomli xayoliy AQSh kompaniyasi, LexAI nomli avtonom huquqiy AI tizimi, Germaniyadagi LegalFirm GmbH va Fransiyadagi EndClient SA misolida qanday ishlashini koʻrsatadi va threshold fragmentation, noaniq attribution chain hamda chegara qiymatiga yaqin foydalanish kabi uchta stress testni qoʻllaydi. Bu natijalar haqiqiy soliq nizolari yoki qabul qilingan OECD qoidalari emas; ular muallif taklif qilgan tizimning ichki izchilligini koʻrsatish uchun yaratilgan huquqiy case tahlillaridir.
Doimiy muassasa nega xalqaro soliqqa tortishda shunchalik muhim?
Xalqaro soliq shartnomalarida xorijiy korxona foydasini manba mamlakatda soliqqa tortish koʻp hollarda faqat oʻsha mamlakatda savdo qilganiga bogʻliq emas. An’anaviy yondashuv xorijiy korxona bilan manba mamlakat oʻrtasida yetarli darajadagi iqtisodiy va jismoniy bogʻliqlik boʻlishini talab qiladi.
OECD Model Soliq Konvensiyasining 5-moddasi ushbu bogʻliqlikning asosiy modellaridan biri boʻlgan permanent establishment tushunchasini tartibga soladi. Article 7 doirasida PE mavjudligi korxona foydasini manba mamlakatda soliqqa tortish uchun asosiy kirish shartlaridan biridir.
Gribinski turkumidagi muammo shundaki, bu tushuncha qariyb bir asr davomida zavod, ofis, filial, ombor, mashina yoki inson agenti kabi jismoniy dunyo koʻrsatkichlari atrofida rivojlangan. Avtonom AI esa xuddi shu iqtisodiy faoliyatni muayyan jismoniy joy bilan doimiy bogʻlanmasdan amalga oshirishi mumkin.
OECD Article 5ning Uch Asosiy Testi Nima?
Manba turkumi Article 5 tahlilini uchta kumulyativ huquqiy unsur orqali tushuntiradi: place of business, fixation va business activity. Muallifning asosiy tezisi shuki, API asosidagi taqsimlangan AI deploymentlarda bu unsurlarning har biri turli sabab bilan qiyinlashadi.
1. Place of business testi
Birinchi bosqichda korxona foydalanishi, nazorat qilishi yoki biznes faoliyati uchun tasarrufida saqlashi mumkin boʻlgan joy izlanadi. An’anaviy misollar ofis, obyekt, uskuna, mashina yoki server infratuzilmasidir.
Cloud computing bu testni allaqachon murakkablashtirgan. Cloud provider oʻz ma’lumotlar markazini boshqarsa, ma’lumotlar markazi provayderning tijorat faoliyati uchun jismoniy ish joyi boʻlishi mumkin. Biroq cloud mijozi faqat “computing service” sotib olsa va qaysi jismoniy mashina ishlatilishini belgilay olmasa, ayni ma’lumotlar markazi mijoz tasarrufida degan xulosaga kelish qiyinroq boʻladi.
API iqtisodiyoti muammosi
Avtonom AI deploymentda korxona koʻpincha jismoniy serverdan emas, API orqali hisoblash imkoniyatidan foydalanadi.
Korxona:
- qaysi jismoniy server ishlatilishini bilmasligi mumkin,
- operatsiya vaqtida infratuzilma qaysi mamlakatda boʻlishini tanlamasligi mumkin,
- bir xil soʻrov turli ma’lumot markazlarida bajarilishini nazorat qilmasligi mumkin,
- GPU yoki server ustidan huquqiy foydalanish huquqiga ega boʻlmasligi mumkin.
Bu holatda manba maqola yondashuviga koʻra sotib olinayotgan narsa “joydan foydalanish” emas, muayyan natijalarni ta’minlaydigan mavhum hisoblash xizmatidir.
“At the disposal” mezoni buziladigan nuqta
Jismoniy joy korxona tasarrufida deb hisoblanishi uchun korxona oʻsha joyni aniqlashi, undan foydalanishi va ma’lum darajada nazorat qilishi kutiladi.
Taqsimlangan AI inference modelida esa tijorat xizmatini koʻrsatuvchi korxona:
- jismoniy joyni aniqlay olmasligi mumkin,
- muayyan hardware ustidan nazorat oʻrnatmasligi mumkin,
- operatsiya qaysi geografiyada ishlayotganini bilmasligi mumkin.
Shu sababli muallif amaldagi test yuqori iqtisodiy faoliyat boʻlishiga qaramay “no PE” xulosasiga olib kelishi mumkinligini ta’kidlaydi.
2. Fixation testi
Ikkinchi unsur ish joyining yetarlicha sobit geografik bogʻliqlikka ega yoki ega emasligidir. Faqat jismoniy obyekt mavjud boʻlishi yetarli emas; tijorat faoliyati muayyan joy bilan yetarli vaqt va geografik davomiylik aloqasini oʻrnatishi kerak.
Avtonom AIning taqsimlangan inference infratuzilmasi bu yerda boshqa muammo yaratadi. Bir xil AI tizimi yillar davomida Germaniyadagi mijozlarga xizmat koʻrsatishi mumkin, biroq alohida inference operatsiyalari Frankfurt, Dublin, Virginia yoki boshqa hududda millisekundlar ichida bajarilishi mumkin.
Shunday qilib, ikki xil vaqt miqyosi paydo boʻladi:
| Daraja | Davomiylik | Geografik bogʻliqlik |
|---|---|---|
| Tijorat AI deploymenti | Oylar yoki yillar | Mijoz bozori bilan davomlidir |
| Yakka inference operatsiyasi | Millisekund / soniya | Dinamik va oʻzgaruvchan boʻlishi mumkin |
Muallif “paradoks” deb atagan holat aynan shudir: tijorat munosabati uzoq davom etsa-da, uni yuzaga keltiradigan jismoniy computation bitta muayyan joyda uzluksiz qolmaydi.
3. Business activity testi
Uchinchi test korxonaning asosiy tijorat faoliyati tegishli ish joyi orqali amalga oshirilishini talab qiladi.
Cloud computing davrida avtomatlashtirishning katta qismi hali ham inson tomonidan boshlangan yoki inson faoliyatining vositasi boʻlgan jarayon sifatida baholanishi mumkin. Avtonom AI uchun muallif bundan ham uzoqroq holatni tasvirlaydi:
- AI shartnoma loyihasini yaratadi,
- moliyaviy portfelni qayta muvozanatlashtiradi,
- professional tahlil tayyorlaydi,
- operatsiya yoki aloqa amalga oshiradi,
- har bir alohida natija inson tomonidan oldindan tasdiqlanmaydi.
Turkum da’vosiga koʻra, bu yerda “daromadni yuzaga keltirgan faoliyatni qaysi inson qaysi joyda bajargan?” degan savol tobora kamroq hal qiluvchi boʻlib bormoqda.
Avtonom AI bilan Klassik Cloud Computing Oʻrtasidagi Huquqiy Farq Nima?
Manba turkumida cloud computing bilan autonomous AI bir xil muammo sifatida koʻrilmaydi. Cloud modelida jismoniy infratuzilma uzoqda boʻlsa ham, daromad keltiruvchi ish insonlar tomonidan rejalashtirilgan va tizim ularning vositasi, deb qabul qilinishi mumkin. Avtonom AI ssenariysida esa muayyan tijorat natijasini yaratish insonning har bir operatsiya uchun alohida buyruq yoki tasdiq berishidan uzilishi mumkin. Muallifning Article 5 tanqidining markazida mana shu “activity attribution” uzilishi turadi.
Dependent agent PE nega avtomatik yechim emas?
Article 5 faqat fixed-place PEni qamrab olmaydi; ayrim holatlarda korxona nomidan shartnoma tuzadigan yoki tijorat faoliyatini yuritadigan dependent agent ham PE natijasiga olib kelishi mumkin.
Biroq AIning oʻzi amaldagi huquqda mustaqil soliq-huquq subyekti yoki inson agenti emas. Bundan tashqari, mijozning AI xizmatidan oʻz biznesida foydalanishi mijozni avtomatik ravishda AI provayderining dependent agentiga aylantirmaydi.
Shu sababli muallif inson-agent markazli muqobil PE yoʻllari ham API orqali taqdim etiladigan avtonom AI xizmatidagi nexus boʻshligʻini majburiy ravishda toʻldirmasligini ilgari suradi.
Preparatory and auxiliary istisnolari
Article 5(4) ayrim tayyorlovchi yoki yordamchi faoliyatlarni PE doirasidan chiqarishi mumkin. Muallif AI inference AI korxonasining asosiy tijorat mahsuloti boʻlgan vaziyatlarda uni “auxiliary” deb hisoblash iqtisodiy jihatdan notoʻgʻri ekanini ta’kidlaydi.
Shunga qaramay, oldingi jismoniy bogʻliqlik testlari allaqachon bajarilmagan boʻlsa, bu munozara koʻp hollarda keyingi bosqichga ham oʻtmaydi.
Amaldagi Raqamli Soliq Islohotlari Bu Muammoni Hal Qiladimi?
Turkumning ikkinchi maqolasi javobi “toʻliq emas”dir. Ammo bu amaldagi islohotlar muvaffaqiyatsiz yoki qadrsiz degan umumiy hukm emas. Muallifning torroq da’vosi shuki, bu vositalar avtonom AIning oʻziga xos source-country nexus muammosini hal qilish uchun ishlab chiqilmagan.
Significant Economic Presence
Significant Economic Presence yondashuvi jismoniy mavjudliksiz ham iqtisodiy bogʻliqlik oʻrnatish mumkinligi masalasini muhokamaga olib chiqdi. Daromad, raqamli foydalanuvchilar bazasi va raqamli oʻzaro ta’sir kabi koʻrsatkichlar jismoniy nexus oʻrniga ishlatilishi mumkin.
Gribinski tanqidi shuki, revenue threshold bir mamlakatdan qancha daromad kelganini koʻrsata olsa-da, daromadni yaratuvchi iqtisodiy faoliyat huquqiy jihatdan kimga va qaysi joyga tegishli ekanini oʻzi hal qilmaydi.
Pillar One Amount A
Pillar One Amount A juda yirik va yuqori daromadli koʻp millatli guruhlarning residual profitining muayyan qismini market jurisdictions oʻrtasida qayta taqsimlashni koʻzlagan alohida tizimdir.
Muallif buni autonomous AI nexusga toʻgʻridan-toʻgʻri teng deb hisoblamaydi. Amount A butun PE tizimini “AI faoliyati qayerda sodir boʻldi?” savoliga koʻra qayta yozmaydi; uning qamrovi, chegaralari va allocation mexanizmi boshqacha.
NCTI
Turkum AQShning Net CFC Tested Income rejimini residence-country soliqqa tortishi kontekstida baholaydi. Muallif yondashuviga koʻra residence mamlakatining xorijiy daromadni soliqqa tortishi iqtisodiy faoliyat sodir boʻlgan deb hisoblanadigan source country uchun yangi treaty nexus yaratmaydi.
Pillar Two
Pillar Twoning asosiy maqsadi yirik koʻp millatli guruhlarning jurisdiction kesimida muayyan minimal samarali soliq darajasiga erishishini ta’minlashdir.
Muallif ajratadigan asosiy tushuncha:
Soliq stavkasi muammosi ≠ soliqqa tortish huquqi / nexus muammosi.
Agar bir mamlakat xorijiy AI korxonasi ustidan avval boshdan soliqqa tortish vakolatini oʻrnata olmasa, minimum-tax arxitekturasining oʻzi avtomatik ravishda oʻsha mamlakatda yangi PE yaratmaydi.
Turkumning normativ xulosasi
Shu sababli turkum jismoniy PE tuzilmasini ijodiy talqinlar bilan kengaytirish oʻrniga Article 5 ichida AIga xos nexus testini ishlab chiqishni taklif qiladi.
Autonomous AI Nexus Nima?
Autonomous AI Nexus, Gribinski tomonidan taklif etilgan va klassik PEning uch unsurini avtonom AI deploymentiga mos uchta funksional ekvivalent bilan almashtirishni koʻzlaydigan soliq bogʻliqligi modelidir. Bu amaldagi OECD qoidasi emas.
| Klassik Article 5 unsuri | Manbada tavsiflangan muammo | Taklif etilgan funksional muqobil |
|---|---|---|
| Place of business | API foydalanuvchisi nazorat qiladigan sobit jismoniy joy boʻlmasligi mumkin | Deployment test |
| Fixation | Inference jismoniy joylar oʻrtasida doimiy koʻchib turishi mumkin | Economic effects test |
| Business activity attribution | Har bir natijaga bogʻlangan mahalliy inson agenti boʻlmasligi mumkin | Autonomous activity attribution rule |
1. Deployment test
Manba taklifida autonomous AI system bir jurisdictionda “substantively deployed” deb hisoblanishi uchun 12 oylik mos yozuvlar davrida oʻsha jurisdictiondagi resident yoki established entities bilan amalga oshirilgan avtonom interactions orqali muayyan daromad chegarasidan oshishi nazarda tutiladi.
Maqola boshlangʻich dizayn qiymati sifatida taxminan €1 million yoki unga teng mahalliy valyuta darajasini muhokama qiladi.
Bu qiymat:
- amaldagi OECD chegarasi emas,
- ilmiy ravishda optimallashtirilgan chegara emas,
- muallif muzokara uchun boshlangʻich nuqta sifatida taqdim etgan normativ parametrdir.
“Autonomous interaction” nimani anglatadi?
Turkum taklifida avtonom interaction individual AI natijasi end-userga yuborilishidan oldin inson tomonidan alohida tekshirilmagan yoki tasdiqlanmagan holat sifatida koʻriladi.
Tizim darajasida:
- quality assurance,
- periodic audit,
- deployment parameter approval,
- sample-based human monitoring
mavjud boʻlishi oʻz-oʻzidan natijani “human-reviewed”ga aylantirmaydi.
Bu tasnif ham manba muallifning normativ taklifidir; amaldagi OECD ta’rifi emas.
2. Economic effects test
Fixation testi oʻrniga taklif etilgan economic effects test jismoniy inference server bir mamlakatda qancha vaqt qolishini emas, AIning iqtisodiy ta’siri source countryda qanchalik muntazam va uzluksiz yuzaga kelishini baholashni maqsad qiladi.
Turkumda taklif qilingan boshlangʻich chegara har qanday olti oylik davr davomida oyiga oʻrtacha kamida taxminan 12 qualifying interactiondir.
Masalan, AI tizimi Germaniyadagi mijozlar uchun oyiga 1000 avtonom operatsiya bajarsa, inference operatsiyalarining Virginia yoki Dublinda bajarilishi taklif etilgan model uchun hal qiluvchi emas. Iqtisodiy ta’sir Germaniyadagi mijozda yuzaga keladi deb qabul qilinadi.
3. Autonomous activity attribution rule
Uchinchi unsur AI faoliyati qaysi enterprisega tegishli ekanini belgilaydi.
Manbadagi asosiy qoida daromadni oladigan va AI tizimini uchinchi tomonlarga tijorat asosida taklif qiladigan direct commercial deployerga attribution qilishdir.
Shu tariqa model developer bilan application deployerni ajratish mumkin.
Chain attribution
Agar foundation-model developer APIni boshqa kompaniyaga bersa, ikkinchi kompaniya bu modelni oʻz mahsulotiga integratsiya qilib end-userga sotsa, manba taklifi tijorat zanjirini yakuniy foydalanuvchidan yuqoriga qarab kuzatadi.
Har doim ham eng upstream model developer source-country nexus egasi deb faraz qilinmaydi. Bevosita tijorat deploymentini amalga oshirgan korxona hal qiluvchi boʻlishi mumkin.
Internal-use exclusion
Agar kompaniya AIni faqat oʻz ichki operatsiyalarida ishlatsa va bu AI tizimini uchinchi shaxslarga daromad keltiruvchi xizmat sifatida taklif qilmasa, muallif taklifida autonomous AI nexusning deployment unsuri shakllanmasligi koʻzda tutiladi.
Bu qoida “AIdan foydalangan har bir korxona yangi PE yaratadi” degan xulosaning oldini olish uchun kiritilgan.
Taklif Etilgan €1 Million va 12 Operatsiya Chegaralari Qat’iy Soliq Qoidalarimi?
Yoʻq. Bular Lucas Gribinski taklif qilgan model uchun boshlangʻich kalibrlashlardir. Manbaning oʻzi ham chegaralar bilateral yoki multilateral muzokaralar orqali belgilanishi kerakligini ta’kidlaydi. Verianla bu raqamlarni amaldagi OECD huquqi, qonun yoki xalqaro standart sifatida taqdim etmaydi.
Xayoliy AI-Co va LexAI misoli
Toʻrtinchi maqola model qanday ishlashini koʻrsatish uchun xayoliy case yaratadi.
AI-Co, Delawareda tashkil etilgan va San Franciscoda bosh qarorgohi joylashgan xayoliy AI korxonasidir.
LexAI, har bir natija inson tomonidan tekshirilmasdan huquqiy memorandum, shartnoma tahlili va litigation risk assessment yarata oladigan faraziy avtonom AI tizimidir.
LegalFirm GmbH, Myunxendagi xayoliy Germaniya yuridik firmasi va LexAI APIga obuna.
EndClient SA, LegalFirm GmbHning fransuz mijozidir.
Germaniya misoli
Xayoliy case yilida LegalFirm GmbH LexAIga 18.400 soʻrov yuboradi va AI-Coga jami €4,2 million API haqi toʻlaydi.
Taklif etilgan test qoʻllanganda:
- daromad chegarasi oshib ketadi,
- interaction-frequency chegarasi oshib ketadi,
- AI-Co direct commercial deployer deb qabul qilinadi,
- taklif etilgan model Germaniyada autonomous AI nexus natijasini yuzaga keltiradi.
Bu natija faqat taklif etilgan tizimning gipotetik qoʻllanishidir; amaldagi Article 5 doirasida Germaniya haqiqiy AI-Co ustidan avtomatik soliqqa tortish huquqiga ega degani emas.
Fransiya nega boshqacha?
AI-Coning bevosita shartnomasi Fransiyadagi EndClient SA bilan emas, Germaniyadagi LegalFirm GmbH bilan.
EndClient SA LexAI natijasini LegalFirm orqali bilvosita oladi. Muallifning chain attribution qoidasi AI-Coni Fransiyadagi bevosita deployer deb hisoblamaydi.
Shu sababli taklif etilgan Autonomous AI Nexus:
- AI-Co uchun Germaniyada nexus yaratishi mumkin,
- AI-Co uchun ayni asosda Fransiyada nexus yaratmasligi mumkin.
LegalFirm GmbHning Fransiyada oʻz klassik PEsi bor yoki yoʻqligi esa alohida soliq-huquq masalasidir.
Bu farq nega muhim?
Muallif bu misol bilan taklif etilgan rejim faqat “AI natijasi bir joyda ishlatilishi” mezoniga asoslanmasligini koʻrsatishga harakat qiladi. Tijorat munosabatlari zanjiri va daromad qaysi deployer tomonidan olingani ham baholanadi.
Stress testi 1: threshold fragmentation
Xayoliy AI-Co Germaniyadagi xizmatini ikkita alohida API mahsulotiga boʻlib, har birini chegaradan pastda ushlashga urinadi.
Manba misolida:
- LexAI-Contracts: €480.000,
- LexAI-Litigation: €480.000
boʻlib, jami €960.000 koʻrsatiladi.
Muallif ayni korxona, ayni mijoz, ayni asosiy model infratuzilmasi va iqtisodiy jihatdan integratsiyalashgan mahsulotlar boʻlsa, antifragmentation yondashuvi orqali faoliyatlarni birgalikda baholashni taklif qiladi.
Stress testi 2: noaniq attribution chain
Ikkinchi variantda AI-Co LexAIni German intermediary EuroReseller GmbHga litsenziyalaydi va yakuniy foydalanuvchi bilan bevosita shartnomani reseller tuzadi.
Muallifning chain attribution qoidasiga koʻra direct commercial relationship resellerga oʻtganda autonomous AI nexusning tegishli deployeri ham reseller boʻlishi mumkin.
Bu dizaynning maqsadi har bir AI daromadini avtomatik ravishda foundation-model developerga yuklamaslikdir.
Stress testi 3: chegara yaqinidagi foydalanish
Agar LegalFirmning LexAIdan foydalanishi oyiga oʻrtacha toʻqqiz interactiongacha tushirilsa, taklif etilgan 12 interaction chegarasi oshilmaydi.
Manba bu holatda nexus shakllanmasligini PEning an’anaviy “durable engagement” mantiqiga mos chegara sifatida himoya qiladi.
Tadqiqot Usuli va Natijalari
Bu turkum empirik tadqiqotmi?
Yoʻq. Toʻrt maqola huquqiy-doktrinal va normativ tahlildir. Laboratoriya tajribasi, soʻrovnoma, ekonometrik panel, randomizatsiyalangan tajriba yoki haqiqiy soliq assessment ma’lumotlar bazasidan foydalanilmagan.
Usul quyidagi qatlamlardan iborat:
- OECD Model Tax Convention Article 5 va Commentaryning doktrinal tahlili.
- Cloud computing adabiyoti va PE amaliyotlarini taqqoslash.
- Autonomous AI deployment modelini klassik three-prong testga qoʻllash.
- Amaldagi raqamli soliq islohotlarini AI kontekstida tahlil qilish.
- Yangi autonomous AI nexus dizaynini ishlab chiqish.
- Xayoliy, ammo operatsion jihatdan realistik case study.
- Threshold fragmentation, chain attribution va boundary-value ssenariylari bilan stress testing.
Muallifning asosiy huquqiy da’vosi
Turkum birinchi maqolasining asosiy da’vosi quyidagicha:
API access + distributed inference + autonomous output generation kombinatsiyasi klassik fixed-place PE testining jismoniy va inson omiliga tayangan bogʻliqlik mexanizmlari bilan tizimli nomuvofiqlik yaratishi mumkin.
Manba bu nomuvofiqlikni uchlik tuzilma orqali koʻrsatadi:
| Article 5 savoli | Autonomous AIda manbada tavsiflangan muammo |
|---|---|
| Korxona foydalana oladigan joy bormi? | API deployer muayyan hardware ustidan foydalanish yoki nazorat huquqiga ega boʻlmasligi mumkin. |
| Joy geografik va vaqt jihatidan sobitmi? | Inference turli hududlar va serverlar oʻrtasida dinamik yoʻnaltirilishi mumkin. |
| Tijorat faoliyati oʻsha joy orqali kimga tegishli deb hisoblanishi mumkin? | Yakka natijani yaratadigan operatsiya uchun mahalliy inson agenti boʻlmasligi mumkin. |
Manbada “yetarli soliqqa tortmaslik” qanday ta’riflanadi?
Muallif AI korxonasi source countryda yuqori daromad olsa-da, klassik PE shakllanmagani sabab source jurisdiction business-profit tax ola olmasligini “structural undertaxation” deb ataydi.
Bu ibora muallifning normativ soliq siyosati bahosidir. Soliqning “yetarli emasligi” yoki “adolatli” ekanligi faqat texnik oʻlchov emas, balki soliqqa tortish huquqi qanday taqsimlanishi kerakligi haqidagi siyosiy tanlovlarni ham oʻz ichiga oladi.
2025 OECD yangilanishining ahamiyati
Turkum OECD Modelning 2025 Commentary yangilanishi Article 5 boʻyicha ayniqsa cross-border home workingga yangi izohlar kiritganiga e’tibor qaratadi. OECDning rasmiy 2025 hujjati bu oʻzgarishni tasdiqlaydi.
Shu sababli tadqiqot Article 5 Commentary zamonaviy ish shakllariga mos ravishda yangilanishi mumkinligini tan oladi; biroq autonomous AI uchun shunga oʻxshash ravishda aniq nexus mexanizmi mavjud emasligini ta’kidlaydi.
Huquqiy taklifning uch dizayn maqsadi
Autonomous AI nexus taklifi bir vaqtning oʻzida uch muammoni hal qilishga harakat qiladi:
- Jismoniy joyga qaramlikni kamaytirish: server joylashgan joy oʻrniga commercial deploymentga qarash.
- Davomiylikni iqtisodiy ta’sir orqali oʻlchash: inference serverning sobit qolishini emas, source-country interactionning muntazamligini baholash.
- Faoliyatni toʻgʻri taxpayerga bogʻlash: AIni tijorat asosida taklif qiladigan direct deployerni aniqlash.
Modelning kuchli tomonlari
- AIga huquqiy shaxs maqomi berilishini talab qilmaydi.
- Yangi corporate shell yaratishni majburiy qilmaydi.
- Amaldagi bilateral tax treaty arxitekturasi doirasida Article 5 oʻzgartirishi sifatida ishlab chiqilgan.
- Threshold va frequency oʻlchovlarini administrable boʻlishi uchun raqamlashtirishga harakat qilingan.
- Antifragmentation orqali oddiy mahsulot boʻlib tashlash strategiyasini cheklashni koʻzlaydi.
- Direct-deployer mantiqi bilan model developer har doim soliqqa tortilishining oldini olishga harakat qiladi.
Modelning ochiq muammolari va cheklovlari
- Taklif xalqaro huquq emas va hech bir treatyda umumiy qabul qilingan qoida emas.
- €1 million daromad chegarasi toʻgʻri iqtisodiy daraja ekani empirik ravishda koʻrsatilmagan.
- 12 interaction/oy chegarasi ham normativ kalibrlashdir.
- “Otonom output” bilan “human-assisted output” oʻrtasidagi chiziq amaliyotda murakkab boʻlishi mumkin.
- Agentic AI tizimlarida inson oversight darajalari ikkilik emas, uzluksizdir.
- Model developer, cloud provider, application deployer, reseller va end user oʻrtasidagi koʻp qatlamli tuzilma yanada murakkab boʻlishi mumkin.
- AI natijasi “economic effect” keltiradigan mamlakatni aniqlash ayniqsa koʻp mamlakatli korporativ mijozlarda qiyinlashishi mumkin.
- Nexus yaratish shu nexusga qancha foyda ajratilishi masalasini oʻzi hal qilmaydi.
- Model weights, training xarajatlari, inference xarajatlari, IP development xarajatlari va risklar source/residence mamlakatlari oʻrtasida qanday taqsimlanishi alohida transfer-pricing masalasidir.
- Haqiqiy tax administration bu ma’lumotlarni qanday tekshirishi batafsil ma’lumot hisobot infratuzilmasini talab qiladi.
- Koʻp tomonlama muvofiqlashtirish boʻlmasa, turli mamlakatlarning turli chegaralardan foydalanishi double taxation yoki compliance complexity keltirib chiqarishi mumkin.
Foydani taqsimlash nega keyingi katta muammo?
Bir mamlakat autonomous AI nexus shakllangan deb qabul qilishi faqat birinchi bosqichdir. Keyingi savol global AI korxonasining umumiy foydasidan qancha qismi shu source-country nexusga tegishli boʻlishidir.
Masalan, AI tizimida iqtisodiy qiymat:
- model training,
- dataset preparation,
- model weights,
- inference infrastructure,
- application layer,
- customer acquisition,
- risk bearing,
- local market interactions
oʻrtasida taqsimlangan boʻlishi mumkin.
Turkum bu profit-attribution masalasini toʻliq hal qilingan deb hisoblamaydi. Bu taklif etilgan nexus kelajakda javob topishi kerak boʻlgan asosiy tadqiqot yoʻnalishlaridan biridir.
Tadqiqot nima deydi?
Turkum jismoniy mavjudlik va inson faoliyati atrofida rivojlangan traditional PE mezonlari iqtisodiy natijani jismoniy joy va transaction-level inson aralashuvidan ajrata oladigan avtonom AI uchun qiyinlashishini ta’kidlaydi.
Muallif amaldagi raqamli soliq islohotlari ayni muammoni faqat bilvosita koʻrib chiqishini va jismoniy joy oʻrniga deployment, economic effects hamda commercial attributiondan foydalanadigan AIga xos Article 5 nexus muhokama qilinishi kerakligini ilgari suradi.
Tadqiqot nima demaydi?
Turkum OECD Article 5 sudlar tomonidan haqiqiy emas deb topilganini koʻrsatmaydi. Autonomous AI Nexus qabul qilingan xalqaro standart emas. €1 million va 12 interaction chegaralari amaldagi qonunchilik emas. AI huquqiy shaxs deb da’vo qilinmaydi. Shuningdek, keltirilgan AI-Co/LexAI case haqiqiy kompaniya yoki haqiqiy soliq nizosi emas.
Manba va Usul Haqida Izoh
Manba faylning xususiyati: Tax Notes Internationalning ketma-ket toʻrt sonida chop etilgan toʻrt maqolali turkum.
Turkum nomi: Autonomous AI and PEs.
Muallif: Lucas Gribinski.
Muallif haqida ma’lumot: Manbada u UCLA School of Law LLM bitiruvchisi ekani va avval Shveysariyada Bonnard Lawsonda junior associate boʻlib ishlagani koʻrsatiladi.
Nashr: Tax Notes International.
Nashriyot / huquq egasi: Tax Analysts.
1-maqola: Autonomous AI and PEs: Why Article 5 of the OECD Model Tax Convention Fails — 18 may 2026, Volume 122, Number 7, boshlangʻich sahifa 1035.
2-maqola: Autonomous AI and PEs: Why Existing Reforms Fall Short — 25 may 2026, boshlangʻich sahifa 1225.
3-maqola: Autonomous AI and PEs: The Autonomous AI Nexus Proposal — 1 iyun 2026, boshlangʻich sahifa 1473.
4-maqola: Autonomous AI and PEs: The Autonomous AI Nexus in Practice — 8 iyun 2026, boshlangʻich sahifa 1697.
Manba turi: Doktrinal xalqaro soliq huquqi va soliq siyosati tahlili.
Eksperimental ma’lumot: Yoʻq.
Statistik tahlil: Yoʻq.
Case tahlili: Toʻrtinchi maqoladagi AI-Co, LexAI, LegalFirm GmbH va EndClient SA holatlari xayoliy; manba ular enterprise AI legal-service deployments uchun odatiy operatsion parametrlardan ilhomlanib yaratilganini ta’kidlaydi.
Asosiy huquqiy manbalar: OECD Model Tax Convention Article 5, Article 7 va ularga oid Commentary; BEPS Action 1 va Action 7; Pillar One va Pillar Two hujjatlari; cloud-computing PE adabiyoti va tegishli ikkilamchi soliq-huquq manbalari.
Joriy OECD konteksti: 2025 OECD Model Tax Convention yangilanishi Article 5 Commentaryga cross-border home working va natural-resource faoliyatlariga oid qoʻshimcha izohlar kiritgan. Verianla tashqi tekshiruvi faqat OECDning rasmiy manbalari bilan amalga oshirilgan.
Litsenziya: Manba PDF “All rights reserved” iborasini oʻz ichiga oladi; ochiq Creative Commons litsenziyasi yoʻq.
Mualliflik huquqi usuli: Manbaning sahifa maketi, rasmlari va matn ifodalari koʻchirilmagan. Huquqiy tushunchalar, tarixiy ma’lumotlar, raqamli misollar va muallifning argument tuzilmasi mustaqil Oʻzbekcha izoh bilan qayta qurilgan.
Asosiy epistemik chegara: “Article 5 fails”, “structural undertaxation” va “Autonomous AI Nexus zarur” xulosalari muallifning huquqiy tahlil va siyosat tezislaridir. Bular eksperimental dalil, amaldagi OECD qoidasi yoki sud qarori emas.
Verianla kontent usuli: Toʻrt maqola alohida manba identifikatorlari saqlangan holda yagona oʻrgatuvchi Oʻzbekcha ilmiy-huquqiy yadroga birlashtirilgan. Birinchi maqolaning muammo ta’rifi, ikkinchi maqolaning islohot tahlili, uchinchi maqolaning taklif etilgan nexus arxitekturasi va toʻrtinchi maqolaning case-study/stress-test qatlami bir-biridan ajratilgan. Manbada boʻlmagan yangi soliq stavkasi, treaty qoidasi, sud natijasi yoki qabul qilingan OECD tartibga solishi yaratilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan