

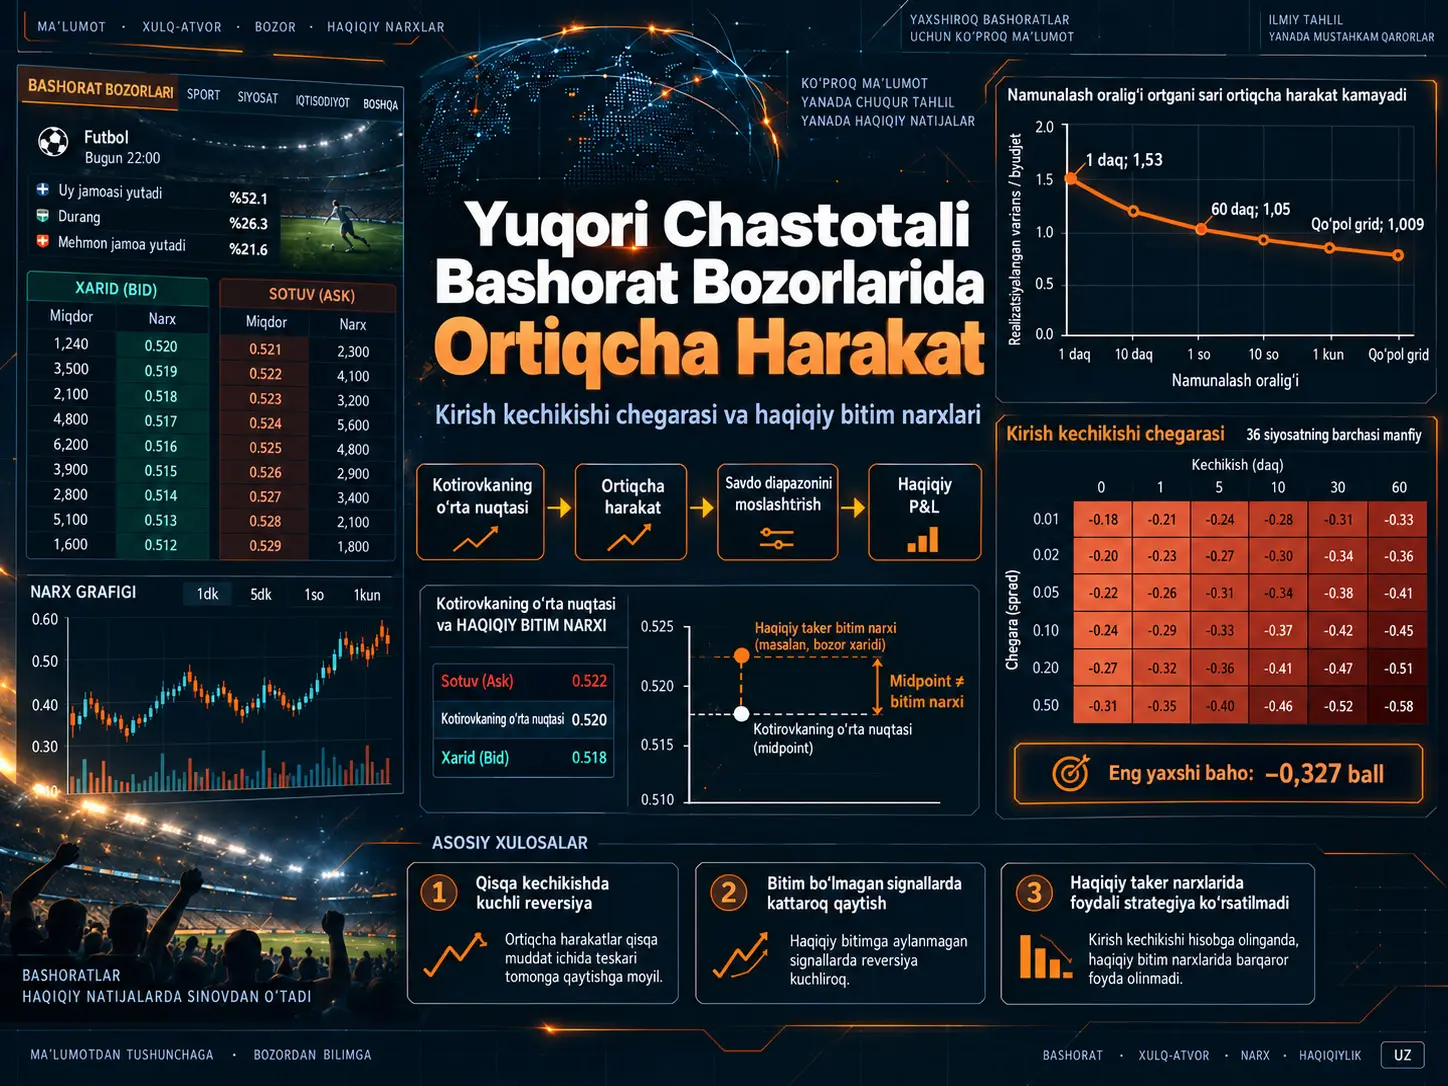
Kotirovka o‘rta nuqtasi (quote midpoint) — buyurtmalar kitobidagi eng yaxshi xarid va eng yaxshi sotuv kotirovkalaridan hisoblanadigan tayanch daraja bo‘lib, u xaridor bilan sotuvchi bevosita bitim tuzgan narx bo‘lishi shart emas. Ushbu tadqiqot yuqori chastotali prognoz bozori tadqiqotlarida midpoint qatoridan bitim narxi sifatida foydalanish ikki xil chalg‘ituvchi xulosa tug‘dirishi mumkinligini ko‘rsatadi: realized variance orqali o‘lchanadigan “ortiqcha harakat” aslidan kattaroq ko‘rinishi va ayni qisqa muddatli harakatlar midpoint bo‘yicha orqaga qarab sinovdan o‘tkazilganda foydali mean-reversion imkoniyatlari mavjuddek taassurot uyg‘otishi mumkin. 7.118 ta Polymarket sport kontraktida realized variance / binary variance budget nisbati bir daqiqalik namunalashda 1,53 bo‘lsa, 60 daqiqada 1,05 ga va eng qo‘pol griddagi 1,009 [0,997; 1,020] darajasiga tushadi. Bunga qarama-qarshi ravishda, 1.153.546 ta haqiqiy bitim yozuviga asoslangan execution replay-da 3.000 ta katta harakat signali va 396 ta bozor bo‘yicha baholangan 36 ta kirish kechikishi–ushlab turish muddati siyosatining barchasida nuqtaviy baho manfiydir. Eng yuqori policy P&L bahosi −0,327 punkt [−0,70; +0,04] bo‘lsa-da, bir vaqtning o‘zidagi statistik tahlil noldan yuqori natija ehtimolini butunlay istisno qilmagani uchun tadqiqot universal zararli ekanini isbotlamaydi; u faqat tekshirilgan siyosatlar oilasida ko‘rsatilgan ijobiy siyosatni topa olmaydi.
Tadqiqotning kuchliroq o‘lchov natijasi shundan iboratki, katta midpoint qaytishlarining muhim qismi bitim amalga oshmagan kotirovka harakatlarida jamlangan. Direction-matched kirish bitimi mavjud signallarda midpoint reversion +1,069 punkt bo‘lsa, bunday bitim bo‘lmagan signallarda +4,756 punktdir. Tape doirasidagi signallarning %39 ida hech qanday bitim yozuvi yo‘q va ushbu guruhning o‘rtacha midpoint reversion qiymati +5,234 punktga ko‘tariladi. Bu natija yupqa buyurtmalar kitoblarida katta midpoint harakatlarining bir qismi haqiqatda bitim amalga oshgan qayta narxlashlardan ko‘ra maker kotirovkasining kengayishi yoki olib tashlanishi kabi quote dynamics jarayonlaridan kelib chiqishi mumkinligi talqiniga mos keladi. Biroq bitim yozuvi yo‘qligi o‘sha paytda hech qanday resting liquidity bo‘lmaganini anglatmagani sababli tadqiqot bu mexanizmni qat’iy aniqlamaydi.
Kotirovka O‘rta Nuqtasi bilan Haqiqiy Bitim Narxi O‘rtasidagi Farq Nega Muhim?
Kotirovka o‘rta nuqtasi xarid va sotuv tomonlarida turgan kotirovkalardan hosil qilinadigan tayanch darajadir; u bitim amalga oshmasdan ham harakatlanishi mumkin va bozor buyrug‘i bilan bevosita erishiladigan narx emas. Taker xarid qilganda ask narxini, sotganda bid narxini to‘laydi. Shu sababli midpoint harakatlaridan hisoblanadigan yuqori chastotali dispersiya va foyda-zarar qatorlari haqiqatda amalga oshgan bitimlarning iqtisodiy natijalari bilan aynan bir obyekt emas.
Tadqiqotning boshlang‘ich nuqtasi shu farqdir. Platformaning daqiqalik narx qatori asosan bid–ask midpoint-dan iborat. Ma’lumot bitim narxi emasligini qo‘llab-quvvatlovchi uchta kuzatuv keltiriladi: 31,4 million xom qatorning %65 i aniq yarim-cent darajasida; haqiqiy narx o‘zgarishlarining %44,6 i kontraktning ikkala tomonida ham bitim bo‘lmagan daqiqalarda yuz beradi; ayni daqiqa ichida bitim bo‘lganda bar narxi amalga oshgan bitim narxiga atigi %1,2 holatda mos keladi.
Shu sababli tadqiqot ikki xil savolni bir-biridan ajratadi:
- O‘lchov savoli: Nozik namunalash midpoint manbali qisqa muddatli tebranishlarni haqiqiy axborot yangilanishidek ko‘rsatadimi?
- Execution savoli: Midpoint-da ko‘rinadigan mean reversion haqiqiy taker bitimlari amalga oshgan narxlarda qo‘llanganda foydaga aylanadimi?
Adolatli qiymat va kuzatilgan kotirovka
Binary kontrakt hodisa sodir bo‘lsa 1 dollar, sodir bo‘lmasa 0 dollar to‘lasin. Tadqiqot adolatli qiymat jarayonini:
\[ q_t=E_P[1_A\mid\mathcal{F}_t] \]
deb ta’riflaydi. Bu yerda \(1_A\) hodisa \(A\) sodir bo‘lsa 1, aks holda 0 qiymatini oluvchi indikator o‘zgaruvchidir. \(q_t\) — mavjud axborot to‘plami \(\mathcal{F}_t\) ostida hodisaning terminal to‘lovining shartli kutilmasi.
Kuzatilgan midpoint esa alohida obyekt sifatida:
\[ m_t=q_t+\eta_t \]
ko‘rinishida yoziladi. \(\eta_t\) spread, inventory bosimi, tick discreteness, garov xarajati, bozor kuchi yoki boshqa kotirovka ishqalanishlarini o‘z ichiga olishi mumkin bo‘lgan umumiy farq hadidir. Tadqiqotning muhim identifikatsiya chegarasi aynan shu yerda yuzaga chiqadi: ma’lumot \(m_t\) ni kuzatadi, biroq \(q_t\) ni alohida kuzatmaydi. Shu sababli \(\eta_t\) ning iqtisodiy mexanizmini faqat ma’lumotning o‘zidan ajratib bo‘lmaydi.
Narxni ehtimol sifatida talqin qilish ham avtomatik emas
Tadqiqot ikkinchi konseptual ogohlantirishni beradi: friction yo‘qotilgan taqdirda ham bozor narxini bevosita “o‘rtacha ishonch” deb talqin qilish qo‘shimcha iqtisodiy farazlarni talab etadi. Shu sababli maqolaning matematik benchmark-i muayyan jismoniy ehtimollik o‘lchovi ostidagi martingale fair value farazidir; u faqat no-arbitrage shartidan iborat emas.
Narx jismoniy o‘lchov ostida driftga ega bo‘lgan:
\[ dm_t=\mu_t\,dt+dM_t \]
holatda quadratic variation budjeti uchun tadqiqot quyidagi tuzatishni beradi:
\[ E_P[[m]_T] = m_0(1-m_0) + E_P\int_0^T (1-2m_t)\mu_t\,dt \]
Finite-variation drift to‘g‘ridan-to‘g‘ri quadratic variation hosil qilmaydi; uning ta’siri \((1-2m_t)\mu_t\) ko‘paytmasi orqali yuzaga chiqadi. Shu sababli observed excess movement avtomatik ravishda “irratsional ishonch harakati” deb talqin qilinmaydi.
Binary Variance Budget Nima?
Binary variance budget terminalda faqat 0 yoki 1 qiymatini oladigan va adolatli qiymati martingale bo‘lgan kontraktning kutiladigan jami quadratic variation miqdori boshlang‘ich narx bilan \(q_0(1-q_0)\) ko‘rinishida cheklanishini ifodalovchi benchmark-dir. Tadqiqot bu ma’lum ayniyatni yangi teorema sifatida taqdim etmaydi; yangilik finite-grid versiyasini kalibratsiya va kechikish bo‘yicha yechiladigan daromad cross-product-lari ko‘rinishida qayta guruhlashidir.
Uzluksiz-vaqt benchmark-i
\(q_t\) càdlàg, square-integrable martingale va terminal to‘lov \(q_T=1_A\) bo‘lsa:
\[ E[[q]_T]=q_0(1-q_0) \]
bo‘ladi. Kuchliroq shartli shakl:
\[ E([q]_T-[q]_t\mid\mathcal{F}_t) = q_t(1-q_t) \]
ko‘rinishidadir. O‘ng tomon mavjud noaniqlikni; chap tomon esa terminalgacha kutiladigan qolgan quadratic variation miqdorini ifodalaydi.
Bu ayniyat alohida narx yo‘li albatta aynan \(q_0(1-q_0)\) miqdorida harakatlanishini anglatmaydi. Cheklov kutiladigan qiymatga tegishli; realized quadratic variation bozor kesimida tasodifiy bo‘lib qoladi. Manbada budget-normalized taqsimotning kvartillararo oralig‘i 0,44 dan 1,85 gacha deb berilgan.
Bracket va predictable compensator bir xil obyekt emas
Jump jarayonlarida jami quadratic variation:
\[ [q]_T=[q^c]_T+\sum_{s\leq T}(\Delta q_s)^2 \]
ko‘rinishidadir. Tadqiqot grid bo‘yicha hisoblangan realized variance pathwise quadratic variation bilan bog‘liqligini va predictable bracket/compensator bilan aynan bir obyekt emasligini alohida ajratadi. Ularning kutiladigan qiymatlari ayrim sharoitlarda mos kelishi mumkin bo‘lsa-da, ikki jarayon yo‘l kesimida farqlidir.
Finite-grid realized variance
Haqiqiy ma’lumot uzluksiz \(q_t\) jarayonini emas, ma’lum vaqt nuqtalarida kuzatilgan midpoint \(m_t\) ni o‘z ichiga oladi. Grid:
\[ \pi=\{t_0<t_1<\cdots<t_n=T\} \]
va daromadlar:
\[ r_j=m_{t_j}-m_{t_{j-1}} \]
deb ta’riflanganda realized variance:
\[ RV_\pi(m)=\sum_j r_j^2 \]
bo‘ladi.
Finite-grid exact identity
Terminal qiymat \(m_{t_n}=Y\in\{0,1\}\) bo‘lganda manba adabiyotdan olingan pathwise ayniyat:
\[ RV_\pi(m)-m_0(1-m_0) = \sum_{j=1}^{n} (1-2m_{t_{j-1}})r_j \]
ko‘rinishidadir. Bu taxminiy emas, grid ustidagi aniq algebraik ayniyat va \(m_t\) martingale ekanini faraz qilmaydi.
Tadqiqotning qayta guruhlashi
Tadqiqotning o‘z metodologik hissasi ushbu ifodani boshlang‘ich midpoint atrofida qayta tartiblab:
\[ RV_\pi(m)-m_0(1-m_0) = (1-2m_0)(Y-m_0) - 2\sum_{i<j}r_ir_j \]
ko‘rinishiga ajratishidir.
Shartli kutilma olinganda:
\[ E[RV_\pi(m)\mid\mathcal{H}_0] = m_0(1-m_0) + (\pi_0-m_0)(1-2m_0) - 2\sum_{j<\ell}E[r_jr_\ell\mid\mathcal{H}_0] \]
hosil bo‘ladi.
Bu yerda:
\(m_0(1-m_0)\) binary variance budget-dir.
\((\pi_0-m_0)(1-2m_0)\) boshlang‘ich miscalibration hadidir.
\(-2\sum E[r_jr_\ell]\) turli vaqtlardagi increment cross-product hissasidir.
Bu ajratish exhaustive-dir: finite-grid realized variance-ning budget-dan oshishi ushbu algebraik doirada boshlang‘ich kalibratsiyadan yoki jami cross-product tuzilmasidan kelib chiqadi.
Kechikish Bo‘yicha Ajratish Nimani Ko‘rsatadi?
Kechikish bo‘yicha ajratish excess movement qaysi vaqt masofalaridagi return cross-product-lardan kelib chiqishini aniqlaydi. Tadqiqotning Polymarket ma’lumotida ortiqchalarning katta qismi taxminan bir daqiqadan oltmish daqiqagacha bo‘lgan qisqa kechikishlarda jamlanadi, uzoqroq kechikishlarning sof vaznlangan hissasi esa tekshirilgan gridlarning hech birida statistik jihatdan noldan farq qilmaydi.
Lag shakli
Bir daqiqalik asosiy griddagi:
\[ \Gamma(h)=E[r_ir_{i+h}] \]
deb ta’riflanadi. Tadqiqot bu yerda centered covariance o‘rniga raw cross-moment ishlatadi; chunki \(E[r]=0\) sinovdan o‘tkazilayotgan null gipotezaning bir qismi bo‘lib, test statistikasini qurishda oldindan faraz qilinmaydi.
Statsionar qisqartirish ostida k-daqiqalik sampling uchun:
\[ E[RV_k]-m_0(1-m_0) = -\frac{2(N-k)}{k} \sum_{h=1}^{k-1}h\Gamma(h) - 2\sum_{h=k}^{N-1}(N-h)\Gamma(h) \]
ko‘rinishida ikki komponent yuzaga keladi. Birinchi had \(E_{\text{short}}\), sampling interval ostida qolgan qisqa kechikishlarni; ikkinchi had \(E_{\text{long}}\), uzoqroq kechikishlarni ifodalaydi.
Biroq tadqiqotning asosiy jadvallari stationarity faraziga tayanmaydi. Har bir bozor uchun increment cross-product matritsasining to‘liq elementma-element yig‘indisi hisoblanadi; yuqoridagi shakl faqat benchmark va masshtab xatti-harakatini tushuntirish uchun ishlatiladi.
Independent quote noise benchmark-i
Sodda modelda:
\[ m_t=q_t+\eta_t \]
va \(\eta_t\) mustaqil, o‘rtachasi nol, umumiy dispersiyali va fair-value innovation-laridan mustaqil deb qabul qilinsa, faqat lag-1 return cross-moment manfiy bo‘ladi:
\[ \Gamma(1)=-\sigma_\eta^2 \]
va:
\[ \Gamma(h)=0,\qquad h\geq2 \]
bo‘lishi kerak.
Bu model, shuningdek, qisqa kechikishli excess komponent sampling interval kattalashgani sayin taxminan \(1/k\) tezlikda kamayishini bashorat qiladi.
Ma’lumot bu sodda modelni rad etadi
Lag-1 autocovariance manfiy va turli baholashlardan olingan quote-noise masshtabi taxminan spread kattaligi bilan bir tartibda. Biroq yuqoriroq kechikishlar aynan nol emas.
Xususan:
\[ \Gamma(2) = -4.0\times10^{-6} \]
va %95 oraliq:
\[ [-4.7,-3.3]\times10^{-6} \]
deb xabar qilinadi. Tegishli korrelyatsiya:
\[ \rho(2)=-0.025 \quad[-0.030,-0.021] \]
qiymatidadir.
Lag 2–6 uchun market-clustered simultaneous test umumiy nol gipotezasini:
\[ p<2\times10^{-4} \]
darajada rad etadi. Multiplicity tuzatishidan so‘ng individual ravishda faqat lag 2 va lag 4 noldan farqlanadi.
Shu sababli tadqiqot “quote error albatta serially correlated” degan xulosaga kelmaydi. Rad etilgan gipoteza murakkab: fair value martingale bo‘lishi, quote error o‘rtachasi nol va vaqt bo‘yicha mustaqil bo‘lishi hamda quote error fair-value innovation-lariga mos lead/lag-larda orthogonal bo‘lishi kerak. Ma’lumotlar bu shartlarning kamida bittasi bajarilmasligini ko‘rsatadi; aynan qaysi biri bajarilmasligini alohida aniqlay olmaydi.
Sampling interval kattalashgani sayin excess harakat
| Sampling | Natija | Izoh |
|---|---|---|
| 1 daqiqa | Aggregate 1.53 [1.48, 1.57] | Aniq fine-grid excess movement |
| 60 daqiqa | 1.05 [1.03, 1.07] | Ortiqchalik katta darajada kamayadi |
| 960 daqiqa | 1.010 [0.996, 1.023] | Budget-dan statistik ajralish yo‘q |
| 5760 daqiqa | 1.009 [0.997, 1.020] | Eng qo‘pol griddagi qiymat taxminan bir |
Bu yaqinlashuvning o‘zi martingale gipotezasining isboti emasligi ayniqsa muhim. Grid butun umrni bitta terminal o‘zgarishga qisqartirganda binary settlement va boshlang‘ich kalibratsiya nisbatni mexanik ravishda birga yaqinlashtiradi. Ma’lumot beruvchi jihat faqat yakuniy qiymat emas, balki sampling interval ortgani sayin excess qanday shaklda yo‘qolishidir.
Boshlang‘ich miscalibration izohi kichik
7.118 ta bozorda miscalibration hissasi:
\[ B/A=+0.0082 \]
va %95 oraliq:
\[ [-0.0031,+0.0194] \]
deb topilgan. Bu qiymat nol bilan mos. Demak fine-grid excess-ning asosiy manbai boshlang‘ich calibration xatosi emas.
Qisqa va uzoq kechikish komponentlari
| k (daqiqa) | Rk | Eshort / Budget | Elong / Budget |
|---|---|---|---|
| 15 | 1.105 | +0.075 [+0.059, +0.090] | +0.022 [−0.001, +0.046] |
| 30 | 1.084 | +0.063 [+0.046, +0.080] | +0.013 [−0.009, +0.035] |
| 60 | 1.049 | +0.042 [+0.025, +0.060] | −0.002 [−0.020, +0.016] |
| 120 | 1.032 | +0.025 [+0.008, +0.042] | −0.001 [−0.013, +0.011] |
| 240 | 1.028 | +0.020 [+0.008, +0.032] | −0.000 [−0.007, +0.007] |
| 480 | 1.017 | +0.011 [+0.003, +0.019] | −0.002 [−0.009, +0.005] |
| 960 | 1.010 | +0.000 [−0.005, +0.006] | +0.001 [−0.005, +0.008] |
Qisqa komponentning \(k=15\) dan \(k=480\) gacha kamayishi mustaqil umumiy-dispersiyali noise modeli kutganidek tez emas. Log–log regressiyada decay exponent:
\[ -0.564\quad[-0.878,-0.388] \]
deb baholangan va mustaqil-noise benchmark-dagi −1 qiymati:
\[ p=0.015 \]
darajasida rad etilgan.
Shu sababli manba o‘lchagan tuzilma qisqa ufqdagi sof manfiy return cross-product yig‘indisidir; amalda quoted midpoint-da qisqa muddatli mean reversion ko‘rinishiga mos keladi.
Pregame va in-play ajratilishi
Bir daqiqalik sampling-da pregame aggregate \(R\) taxminan 0,16 bo‘lsa, in-play aggregate \(R\) taxminan 1,20 dir. Tadqiqot narx dispersiyasining katta qismi o‘yin boshlanganidan keyin yuzaga kelishini va avvalgi mustaqil tahlil bilan mos ravishda jami narx dispersiyasining %95,8 i in-play davrida ro‘y berishini bildiradi.
Midpoint-da Ko‘rinadigan Mean Reversion Bitim Xarajatlaridan Keyin Foyda Beradimi?
Yo‘q; tadqiqot sinagan taker strategiyalarida midpoint ustida statistik jihatdan aniq mean reversion topilgan bo‘lsa-da, ayni signallar haqiqiy spread va bitim narxlari bilan baholanganda ijobiy taxminiy P&L yuzaga kelmaydi. Oddiy oldingi-daqiqa harakatini teskari aylantirish qoidasi midpoint-da +0,145 punkt foyda bersa, faqat o‘lchangan spread xarajati qo‘llanganda sof natija −0,855 punktga, tadqiqotning measured all-in cost benchmark-ida esa −2,605 punktga tushadi.
Oddiy bir daqiqalik fade
Strategiya:
\[ \theta_t=-\operatorname{sign}(r_{t-1}) \]
deb ta’riflanadi. Ya’ni oldingi daqiqada narx ko‘tarilgan bo‘lsa teskari yo‘nalishda, tushgan bo‘lsa qarama-qarshi yo‘nalishda pozitsiya olinadi.
7.118 ta bozor bo‘yicha midpoint darajasidagi o‘rtacha gross natija:
+0,145 punkt / round trip [ +0,133; +0,157 ]
deb o‘lchangan.
Biroq o‘lchangan taxminan 0,50 punktlik half-spread ikki tomonlama bitimda taxminan 1 punkt xarajat tug‘diradi. Spread-only sof natija:
−0,855 [−0,868; −0,843]
bo‘ladi. Tadqiqotdagi kengroq 2,75 punktlik all-in cost benchmark-ida:
−2,605 [−2,618; −2,593]
olinadi.
Bu yerdagi iqtisodiy muammo faqat “to‘lov yuqori” emas. Midpoint ning o‘zi taker bitim tuzadigan narx emas. Quote jitter hosil qiladigan qisqa muddatli harakatdan foyda ko‘rmoqchi bo‘lgan taker ayni book mexanizmi yuzaga keltirgan spread-ni to‘lashi kerak.
10 punkt va undan katta bir daqiqalik harakatlar
Oldindan belgilangan minute-level holatlar orasida faqat bitta katak midpoint darajasida xarajat chegarasidan aniq oshadi: bir daqiqada kamida 10 punktlik harakatni fade qilish.
Bu katakda midpoint reversion:
+2,616 punkt [ +2,470; +2,765 ]
deb topilgan.
Harakatlarning o‘rtacha kattaligi taxminan 19 punktdir. Manba stale quote, bir tomonlama kotirovka, book incoherence va aynan eski tick-ga qaytish kabi ehtimoliy ma’lumot xatolarini ham alohida sinaydi va bu katta harakatlar tekshirish mumkin bo‘lgan sodda quote-artifact sinflaridan iborat emas degan xulosaga keladi.
Biroq reversion juda tez. Taxminan %75 i birinchi daqiqa ichida yakunlanadi; o‘n daqiqaga yaqin +3,5 punkt atrofida plato hosil qiladi. Kirish bir daqiqa kechiktirilsa kuzatilgan eng yuqori midpoint reversion atigi:
+0,883 [ +0,700; +1,068 ]
darajasida qoladi.
Print-Matched Replay Nima?
Print-matched replay — strategiya nazariy midpoint yoki taxminiy spread o‘rniga haqiqatda qayd etilgan va yo‘nalishi strategiya talab qiladigan bitimlarga mos transaction print-lar asosida narxlanadigan retrospektiv execution testidir. Bu usul ishlatilgan narx bozorda haqiqatda amalga oshganini ko‘rsatadi; biroq qo‘shimcha marginal buyruq aynan shu narxda albatta fill bo‘lishini isbotlamaydi.
Nega spread-ni taxmin qilish o‘rniga bitim tape-i ishlatiladi?
Katta dislocation daqiqalarida ikki asosli spread bahosi bir-biridan taxminan 5,5 baravar farqli natija bergan. Mid-referenced effective half-spread taxminan 6,92 punkt, same-minute buy-minus-sell o‘lchovi esa taxminan 1,27 punkt bergan. Ikkinchi qiymat ishlatilsa strategiya foydali ko‘rinardi.
Shu sababli tadqiqot execution cost-ni modellashtirish o‘rniga haqiqiy bitim yozuvlarida replay o‘tkazadi.
Ma’lumot tuzilmasi
| Namuna | Hajm | Foydalanish |
|---|---|---|
| Barcha settled kontraktlar | 7,267 | Polymarket + Kalshi asosiy corpus |
| Polymarket decomposition | 7,118 | Finite-grid va lag tahlili |
| Kalshi | 149 | Ba’zi noise diagnostics |
| Trade tape | 1,153,546 bitim | Haqiqiy execution tahlili |
| Tape qamrovidagi bozorlar | 396 | Print-matched replay |
| ≥10 punktlik bir daqiqalik signal | 3,000 | Entry-delay frontier asosiy population |
| τ=0 da mos kirish print-i | 1,583 | Headline replay kirishlari |
Bu namunalardan bir-birining o‘rnida foydalanib bo‘lmaydi. Xususan, execution natijalari 7.118 ta bozorning barchasini emas, trade tape qamrab olgan 396 ta bozorni ifodalaydi.
Qat’iy execution siyosati
Har bir signalda strategiya bir kontraktlik pozitsiya oladi.
Pasayish fade-i:
buy → sell
Ko‘tarilish fade-i:
sell → buy
deb olinadi. Har ikki oyoq ham taker to‘laydigan yo‘nalishda spread-ni kesib o‘tadi.
Kirish — signal vaqtidan keyin belgilangan entry minute ichida ko‘ringan birinchi direction-matched bitim print-i. Chiqish — holding horizon tugaganidan keyingi birinchi opposite-side bitim print-i. Mos chiqish topilmasa keyingi mos print-ga ko‘chiriladi; umuman topilmasa settlement-gacha kuzatiladi. Bu yondashuv faqat kelajakda exit print-i bo‘lgan bitimlarni tanlab survivorship bias yaratishning oldini oladi.
Headline print-matched natija
τ=0 asosiy siyosatda:
−1,606 punkt / entered event [−2,070; −1,115]
olingan.
1.583 ta kirishning 1.227 tasi maqsadli oyna ichida chiqish topgan, 292 tasi keyingi birinchi mos print-ga ko‘chirilgan va 64 tasi settlement-da yopilgan.
Muhim bir tafsilot shuki, ko‘chirilgan bitimlar midpoint reversion jihatidan kuchliroq: carry-forward guruhida reversion +4,128 punkt, normal oyna ichida chiqqanlarda +0,546 punkt. Shunga qaramay carry-forward guruhining haqiqiy bitim narxlaridan P&L qiymati −1,441 punktdir.
Midpoint Reversion Nega Bitim Bo‘lmagan Signallarda Kattaroq?
Trade tape tahlili eng katta midpoint qaytishlari bitim ishtiroki eng zaif bo‘lgan signallarda jamlanishini ko‘rsatadi: direction-matched kirish print-i mavjud signallar +1,069 punkt reversion ko‘rsatsa, mos kirish bitimi bo‘lmaganlar +4,756 punktga, umuman bitim yozuvi bo‘lmagan guruh esa +5,234 punktga yetadi. Bu naqsh quote harakati kattaligi bilan haqiqiy trading activity o‘rtasida teskari bog‘liqlik borligini ko‘rsatadi; biroq bitim bo‘lmasligi o‘z-o‘zidan kotirovka bajarib bo‘lmasligini isbotlamaydi.
| Signal guruhi | Midpoint reversion |
|---|---|
| Direction-matched kirish print-i bor | +1.069 punkt |
| Direction-matched print yo‘q | +4.756 punkt |
| Faqat qarama-qarshi yo‘nalishda print bor | +2.161 punkt |
| Faqat complementary leg print-i bor | +3.101 punkt |
| Umuman bitim yo‘q | +5.234 [+4.352, +6.084] |
Bitim umuman bo‘lmagan oxirgi guruh tape qamrovidagi barcha large-move signallarining taxminan %39 ini tashkil qiladi. Bu guruh bilan matched-entry guruhi o‘rtasidagi reversion farqi:
+4,166 punkt [ +3,136; +5,216 ]
deb xabar qilingan.
Muallifning iqtisodiy talqini shuki, yupqa buyurtmalar kitobida 10 punktlik midpoint sakrashi bitimsiz yuz berishi maker kotirovkasini kengaytirishi yoki qaytarib olishi bilan mos. Keyin book yana torayganda midpoint qaytadi. Bu talqinda ko‘rinayotgan “mean reversion” hech bir qarshi tomon bitim qilgan narx harakati emas.
Biroq tadqiqot bu talqinni isbot sifatida bermaydi. Taker bitimi bo‘lmagani faqat hech kim o‘sha resting liquidity-ni olmaganini ko‘rsatadi; buyurtmalar kitobida haqiqatan kotirovka bo‘lmaganini ko‘rsatmaydi. Historical quote lifecycle mavjud emasligi sababli quote lifetime, queue position va bajarilmagan buyruqlarning holatini aniqlab bo‘lmaydi.
Tadqiqot Usuli va Natijalari
Entry-delay frontier
Tadqiqotning so‘nggi asosiy testi signal paydo bo‘lganda darhol kirish bilan bir muddat kutish o‘rtasidagi execution murosasini o‘lchaydi.
Kirish kechikishlari:
τ = 0, 1, 2, 3, 5, 10 daqiqa
Holding horizon-lari:
h = 1, 2, 5, 15, 30, 60 daqiqa
deb tanlangan. Shunday qilib jami 36 ta siyosat hosil bo‘ladi.
Har bir katak ayni 3.000 ta signal bazasida mustaqil qayta ishlanadi. Mos kirish print-i bo‘lmasa policy P&L hisobida bitim daromadi nol deb olinadi. Shunday qilib kechiktirilgan kataklarda faqat fill bo‘lgan signallar tanlab olinib namuna o‘zgartirilmaydi.
| Kirish kechikishi τ | h=1 | h=2 | h=5 | h=15 | h=30 | h=60 |
|---|---|---|---|---|---|---|
| 0 | −0.847 | −0.898 | −0.798 | −0.629 | −0.695 | −0.954 |
| 1 | −0.842 | −0.739 | −0.879 | −0.488 | −0.924 | −1.016 |
| 2 | −0.706 | −0.694 | −0.732 | −0.584 | −0.782 | −1.036 |
| 3 | −0.780 | −0.869 | −0.950 | −0.879 | −1.143 | −1.334 |
| 5 | −0.695 | −0.719 | −0.778 | −0.669 | −0.736 | −0.802 |
| 10 | −0.691 | −0.655 | −0.327 | −0.425 | −0.629 | −0.574 |
Nuqtaviy baholarning 36 tasi ham manfiy. Eng yuqori qiymat:
τ = 10 daqiqa, h = 5 daqiqa:
−0,327 [−0,70; +0,04]
deb topilgan.
Conditional P&L kataklarining hammasida nuqtaviy baho ham manfiy va eng yuqori conditional natija xuddi shu katakda:
−0,727 [−1,55; +0,09]
bo‘lgan.
36 ta Manfiy Katak Har Bir Strategiya Zararli Ekanini Isbotlaydimi?
Yo‘q. Individual kataklarning barchasida manfiy nuqtaviy baho topilishi tadqiqotchi 36 ta siyosat orasidan eng yaxshisini tanlaganda yuzaga keladigan ko‘p taqqoslash muammosini hal qilmaydi. Market-clustered simultaneous one-sided tahlil siyosat gridining haqiqiy maksimal kutiladigan qiymatiga doir yuqori chegarani +0,44 punkt deb beradi; shuning uchun qo‘llab-quvvatlanadigan xulosa “ijobiy siyosat ko‘rsatilmagan”, “barcha siyosatlar aniq manfiy” emas.
Bir vaqtdagi xulosa chiqarish
Tadqiqot 150.000 ta market-clustered bootstrap takrorida standardized maximum statistikasidan foydalanadi. Barcha kataklar uchun umumiy taxminiy kritik qiymat:
c ≈ 2,87
deb hisoblangan.
Griddagi maksimal haqiqiy policy P&L uchun simultaneous one-sided upper bound:
+0,44
va conditional P&L uchun:
+0,97
qiymatidadir. Ikkalasi ham nolni istisno qilmaydi.
Winner's curse nazorati
Bozorlar tasodifiy ikki qismga bo‘lingan; bir yarmida eng yaxshi katak tanlanib, ikkinchi yarmida baholangan va jarayon 1.000 ta turli partition uchun takrorlangan.
Held-out policy P&L o‘rtachasi:
−0,805
va partition-lar orasidagi 2,5–97,5 percentil oralig‘i:
[−1,624; −0,192]
deb topilgan. Hech bir partition-da held-out ishonch oralig‘i to‘liq ijobiy emas; 550 ta partition-da to‘liq manfiy.
Biroq ayni 396 ta bozor turli partition-larda qayta ishlatilgani sababli bu percentil oralig‘ini mustaqil out-of-sample sampling confidence interval deb talqin qilish mumkin emas. Manba buni faqat robustness nazorati sifatida ishlatadi.
Execution delay mexanizmi
Polymarket sport bozorlarida marketable buyruqlar matching delay-ga duch kelishi mumkinligi manbada alohida ko‘rib chiqilgan. Bir va uch soniyalik kechikish ssenariylari replay-ga qo‘llangan.
Bir soniyalik delay-da eng yuqori katak:
−0,336 [−0,70; +0,03]
uch soniyalik delay-da:
−0,320 [−0,68; +0,04]
bo‘lgan. Ikkalasi ham yana τ=10, h=5 katagidadir.
Uch soniya delay bilan minimal besh-share bitim hajmi filtri birga qo‘llanganda eng yuqori natija:
−0,232 [−0,58; +0,11]
darajasida.
To‘lovlar nega nol deb olingan?
Base replay-da trading fee nol deb olingan. Bu faraz namunaning katta qismi uchun haqiqatan to‘g‘ri bo‘lsa-da, 30 Mart 2026 dan keyingi ayrim sport bozorlarida taker fee qo‘llanadi.
Entered signallarning:
%76,8 i fee rejimidan oldin,
%23,2 si undan keyin,
va %1,6 si keyingi yuqori to‘lov davridadir.
Manba tarixiy fee parametrlarini public tape-da bevosita topib bo‘lmasligini va rasmiy manbalarda o‘zaro mos kelmaydigan uchta turli fee formulasi ko‘rinishini qayd etgani uchun asosiy replay-ga taxminiy to‘lov qo‘shmagan.
Buning yo‘nalishi muhim: replay-dagi barcha execution-lar spread-ni kesib o‘tadigan taker bitimlaridir. Demak fee qo‘llanishi natijalarni ijobiyroq emas, manfiyroq qiladi. Tadqiqot shu sababli nol-fee natijasini konservativ benchmark sifatida baholaydi.
Robustness nazoratlari
Fee-free davr: 2.612 ta signal va 313 ta bozorda 36 ta katakning barchasi uchun baho manfiy, eng yuqori qiymat −0,349 [−0,73; +0,04].
Fee-era davr: 388 ta signal va 83 ta bozorda fee-dan oldingi gross hisobda to‘qqiz katak ijobiy nuqtaviy bahoga ega; eng yuqorisi +0,742. Ularning hech bir oralig‘i nolni istisno qilmaydi va simultaneous upper bound +4,31 bilan juda keng. Manbada ko‘rib chiqilgan ikki fee schedule qo‘llanganda barcha kataklar yana manfiyga qaytadi.
Buy-first subset: Sell-first bitimining zarur inventory faraziga bog‘liqligini chiqarib tashlash uchun faqat pasayishdan keyingi buy-then-sell signallari o‘rganiladi. 1.484 ta signal, 348 ta bozorda 36 ta policy va 36 ta conditional katakning barchasi manfiy; eng yuqori policy natijasi −0,239 [−1,53; +1,09].
Timestamp robustness: Signal qachon ma’lum bo‘lishi bo‘yicha ehtimoliy vaqt belgisi muammosi uchun barcha entry-lar to‘liq bir daqiqa oldinga surilganda 36 ta katakning barchasi yana manfiy; eng yuqori natija −0,109 [−0,47; +0,25].
Bitim amalga oshishi va fillability bir xil narsa emas
Print-matched replay ishlatilgan narxda haqiqatan bitim amalga oshganini isbotlaydi. Biroq tadqiqotchining faraziy qo‘shimcha buyrug‘i ayni narxda fill bo‘lishini isbotlamaydi. Haqiqiy taker bitimi resting liquidity mavjudligini ko‘rsatsa-da, yangi buyruq mavjud miqdorni tugatishi yoki queue position tufayli boshqa natija berishi mumkin.
Bu farqni hal qilish uchun historical contemporaneous order book yoki jonli buyruq tajribasi kerak. Tadqiqotda bu historical book yozuvlari yo‘q.
Gaussian-information volatilite dasturi
Manba, shuningdek, binary contract volatilligiga oid ma’lum Gaussian-information modelini yordamchi benchmark sifatida ishlatadi. Model:
\[ q_t=\Phi\left(\frac{x_t}{\sqrt{\tau}}\right) \]
va \(\tau=T-t\) ostida:
\[ \sigma_q(t) = \frac{ \phi\left(\Phi^{-1}(q_t)\right) }{ \sqrt{\tau} } \]
natijasini beradi.
\(\phi(\Phi^{-1}(q))\) ehtimollik 0 yoki 1 ga yaqinlashganda nolga intilgani sababli residual-ni shu funksiya bilan normallashtirish tick boundary yaqinidagi kontraktlarni sun’iy ravishda kattalashtirishi mumkin. Tadqiqot bu failure mode-ni o‘z tahlil jarayonida bevosita kuzatganini bildiradi.
Tadqiqotdagi o‘lchov xatosi misollari
Tadqiqot o‘z ishlab chiqish jarayonida tashqi ko‘rinishda foydali ayrim natijalar execution-ga mos bo‘lmagan narxlardan kelib chiqqanini xabar qiladi. Forward-filled quotes, haqiqiy trade activity-ni o‘lchamaydigan activity gate-lar, unconditional spread o‘rniga selected-event spread farqi, kelajakdagi midpoint-ga mark qilish, juda keng book-da midpoint-ni bitim narxi deb olish va haqiqiy tape mavjud paytda spread-ni taxmin qilish kabi usullar noto‘g‘ri edge hosil qilishi mumkin.
Xususan, market-making strategiyasi future midpoint-ga mark qilinganda barcha grid kataklarida ijobiy ko‘rinsa-da, realized round-trip P&L o‘ttiz katakning barchasida manfiy chiqqan.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
Manba ma’lumotlari quyidagi xulosalarni qo‘llab-quvvatlaydi:
- Bir daqiqalik quote midpoint qatori Polymarket namunasida binary variance budget-ga nisbatan aniq excess movement hosil qiladi.
- Sampling interval kattalashgani sayin excess katta darajada yo‘qoladi.
- Boshlang‘ich miscalibration hadi jami excess-ning kichik qismidir.
- Sof residual asosan qisqa kechikishli manfiy increment cross-product-larda joylashgan.
- Umumiy dispersiyali, mustaqil quote-error benchmark-i ham daraja, ham decay shape bo‘yicha ma’lumotga mos kelmaydi.
- Midpoint-dagi short-horizon mean reversion statistik jihatdan o‘lchanishi mumkin.
- Sinovdan o‘tkazilgan taker fade haqiqiy transaction print-laridan narxlanganda ijobiy taxminiy P&L bermaydi.
- Katta midpoint reversion ayniqsa bitim faolligi past yoki nol bo‘lgan signallarda jamlanadi.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
Tadqiqot quyidagi kengroq da’volarni isbotlamaydi:
- Barcha prediction markets samarali yoki samarasizdir.
- Barcha high-frequency mean-reversion strategiyalari zararli.
- Kuzatilgan short-lag dependence qat’iy ravishda faqat market microstructure noise-dan kelib chiqadi.
- Bitim bo‘lmagan barcha katta midpoint harakatlari bajarib bo‘lmaydigan phantom quote hisoblanadi.
- Serially correlated quote error aniq mexanizmdir.
- Maker liquidity-provision strategiyalari zararli; tadqiqot taker fade-ni sinaydi.
- Sinovdan o‘tkazilgan 36 ta siyosatning haqiqiy kutiladigan qiymatlari barchasi aniq manfiy.
- Natijalarni barcha prediction markets yoki boshqa asset class-larga bevosita umumlashtirish mumkin.
Namuna va tashqi haqiqiylik chegarasi
Execution natijalari asosan Polymarket-dagi MLB va NBA sport kontraktlaridan keladi. Bular crypto-native, retail og‘irlikli va o‘z latency, collateral hamda settlement tuzilmasiga ega bozorlar. Print-matched natijalar 7.118 ta bozorning barchasini emas, tape qamrab olgan 396 ta bozorni ifodalaydi.
Shu sababli tadqiqot o‘zini prediction markets haqida umumiy qonun yoki market efficiency testi sifatida emas, balki yupqa va quote-driven order book-larda yuqori chastotali midpoint ma’lumotlaridan foydalanishdagi o‘lchov xavfini ko‘rsatuvchi case study sifatida cheklaydi.
Qayta ishlab chiqarish imkoniyati
Tadqiqot 15 ta tahlil script-ini muayyan chiqish artefaktlari bilan moslashtiradi. Realized variance decomposition, lag split, exact noise null, midpoint fade, conditional states, large-move diagnostics, reversion profile, execution cost, tape replay, phantom-trade split, entry-delay frontier va on-chain depth tahlillarining har biri uchun alohida script va JSON/CSV artefakti ko‘rsatilgan.
Bootstrap-lar signallarni mustaqil namunalash o‘rniga bozorlarni cluster sifatida qayta namunalaydi. Asosiy confidence interval hisoblarida \(B=150000\) takror ishlatilgan.
Replication archive:
https://doi.org/10.5281/zenodo.21793819
deb ko‘rsatilgan. Manba price panel, trade tape va settlement metadata-ni qayta tarqatmaydi; buning o‘rniga public API-dan qayta quruvchi retrieval kodini va ishlatilgan fayllarning hajmi hamda SHA-256 manifestini taqdim etadi.
Manba va Usul Haqida Izoh
Asl tadqiqot:Excess Movement in High-Frequency Prediction-Market Quotes: The Entry-Delay Frontier.
Muallif: Gorgi Pavlov.
Muassasa: Chemical and Biomolecular Engineering and Bioengineering, Lehigh University, Bethlehem, Pennsylvania, ABD.
Manba PDF sanasi: 4 Avgust 2026.
Platforma: SSRN.
SSRN DOI: 10.2139/ssrn.7237938.
SSRN ro‘yxat sanasi: Yozuv 6 Avgust 2026 da e’lon qilingan. SSRN metadata-sida “Date Written” 5 Avgust 2026 deb ko‘rsatiladi; yuklangan PDF muqovasidagi 4 Avgust 2026 sanasidan bir kun farq qiladi. Bu farq bibliografik metadata farqi sifatida saqlangan.
Manba turi / taqriz holati: SSRN ishchi maqolasi/preprint. Ko‘rib chiqilgan manba va bibliografik tekshiruvda taqrizli jurnal nashri aniqlanmagan; shu sababli tadqiqot taqrizli nashr sifatida taqdim etilmaydi.
Litsenziya: SSRN yozuvi Creative Commons Attribution 4.0 International (CC BY 4.0) litsenziyasini ko‘rsatadi. Manba PDF, shuningdek, replication deposit litsenziyasi manuscript, figures, code va derived artifacts-ni qamrab olishini, uchinchi tomon xom ma’lumotlariga tatbiq etilmasligini bildiradi.
Ma’lumot qamrovi: Asosiy corpus 7.267 ta settled sport kontraktidan iborat; shundan 7.118 tasi Polymarket va 149 tasi Kalshi. Finite-grid decomposition 7.118 ta Polymarket kontraktidan foydalanadi. Execution replay 396 ta bozordagi 3.000 ta large-move signali va 1.153.546 ta bitim yozuviga asoslanadi.
Statistik usul: Confidence interval-lar bozor-cluster bootstrap bilan hisoblangan. Asosiy tahlillarning ko‘pida 150.000 ta bootstrap takrori ishlatilgan. Ko‘p siyosatli taqqoslashda standardized bootstrap maximum asosidagi simultaneous one-sided bound qo‘llangan.
Asosiy metodologik cheklov: Fair value \(q_t\) bevosita kuzatilmaydi; faqat quote midpoint \(m_t\) kuzatiladi. Shu sababli residual short-lag dependence-ning microstructure, inventory revision, stale/asynchronous quoting yoki haqiqiy xulqiy overreaction o‘rtasidagi mexanizmi aniqlanmaydi.
Execution cheklovi: Print matching ishlatilgan narx haqiqatan yuz berganini ko‘rsatadi; qo‘shimcha marginal buyruq ayni narx va hajmda fill bo‘lishini ko‘rsatmaydi.
Umumlashtirish imkoniyati: Execution namunasi asosan bitta platformadagi MLB va NBA kontraktlari bilan cheklangan. Natijalarni barcha prediction markets yoki boshqa moliyaviy bozorlar uchun umumiy qonun sifatida taqdim etib bo‘lmaydi.
Ma’lumot va kodga kirish: Tahlil kodlari va hosila artefaktlar replication archive-da xabar qilingan. Uchinchi tomon xom ma’lumotlari qayta tarqatilmaydi, public API orqali reconstruction kodi taqdim etiladi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan