

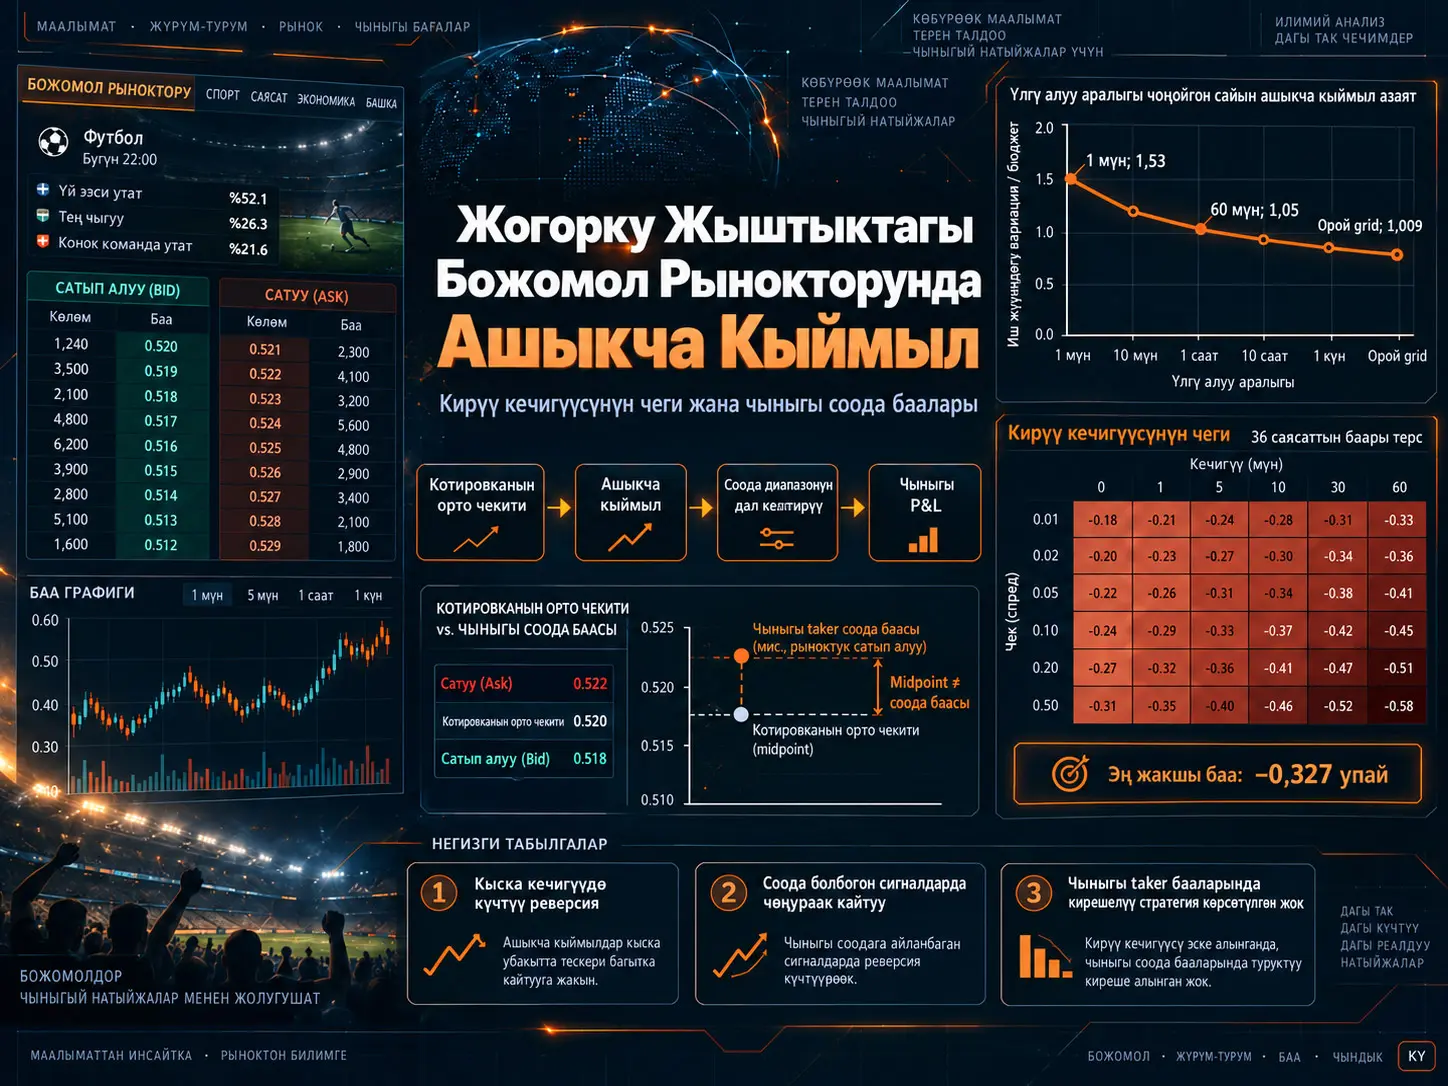
Котировканын орто чекити (quote midpoint) — буйрутма китебиндеги эң жакшы сатып алуу жана эң жакшы сатуу котировкаларынан эсептелген таяныч деңгээл; ал сатып алуучу менен сатуучу түздөн-түз соода кылган баа болушу шарт эмес. Бул изилдөө жогорку жыштыктагы божомол рынокторун талдоодо midpoint катарын соода баасы катары колдонуу эки башка жаңылыштык жаратышы мүмкүн экенин көрсөтөт: realized variance аркылуу өлчөнгөн “ашыкча кыймыл” чыныгыдан чоңураак көрүнүшү мүмкүн жана ошол эле кыска мөөнөттүү кыймылдар midpoint боюнча артка карай сыналганда пайдалуу mean-reversion мүмкүнчүлүктөрү бардай таасир жаратышы мүмкүн. 7.118 Polymarket спорт контрагында realized variance / binary variance budget катышы бир мүнөттүк үлгүлөөдө 1,53 болсо, 60 мүнөттө 1,05ке жана эң одоно grid-де 1,009 [0,997; 1,020] деңгээлине чейин төмөндөйт. Ал эми 1.153.546 чыныгы соода жазуусуна негизделген execution replay-де 3.000 ири кыймыл сигналы жана 396 рынок боюнча бааланган 36 кирүү кечигүүсү–кармоо мөөнөтү саясатынын бардыгынын чекиттик баасы терс. Эң жогорку policy P&L баасы −0,327 пункт [−0,70; +0,04] болгону менен, бир убактагы статистикалык талдоо нөлдөн жогору натыйжа мүмкүнчүлүгүн толугу менен жокко чыгарбагандыктан, изилдөө универсалдуу пайдасыздыкты далилдебейт; ал болгону изилденген саясаттар үй-бүлөсүндө көрсөтүлгөн оң саясатты таба албайт.
Изилдөөнүн күчтүүрөөк өлчөө жыйынтыгы ири midpoint кайтууларынын маанилүү бөлүгү соода болбогон котировка кыймылдарында топтолгонун көрсөтөт. Direction-matched кирүү соодасы бар сигналдарда midpoint reversion +1,069 пункт болсо, мындай соода жок сигналдарда +4,756 пункт. Tape камтыган сигналдардын %39ында таптакыр соода жазуусу жок жана бул топтун орточо midpoint reversion мааниси +5,234 пунктка жетет. Бул натыйжа жука буйрутма китептеринде ири midpoint кыймылдарынын бир бөлүгү чыныгы соода менен болгон кайра баалоодон эмес, maker котировкасынын кеңейиши же кайтарылып алынышы сыяктуу quote dynamics процесстеринен чыгышы мүмкүн деген түшүндүрмөгө шайкеш келет. Бирок соода жазуусу жок болушу ошол учурда resting liquidity таптакыр жок болгонун билдирбегендиктен, изилдөө бул механизмди так аныктабайт.
Котировканын Орто Чекити менен Чыныгы Соода Баасынын Айырмасы Эмне Үчүн Маанилүү?
Котировканын орто чекити сатып алуу жана сатуу тарабындагы күтүп турган котировкалардан алынган таяныч деңгээл; ал соода болбосо да кыймылдай алат жана рыноктук буйрук менен түз жетүүгө боло турган баа эмес. Taker сатып алганда ask баасын, сатканда bid баасын төлөйт. Ошондуктан midpoint кыймылдарынан эсептелген жогорку жыштыктагы дисперсия жана киреше-чыгым катарлары чындап ишке ашкан соодалардын экономикалык натыйжалары менен бир эле нерсе эмес.
Изилдөөнүн баштапкы чекити ушул айырма. Платформанын мүнөттүк баа катары негизинен bid–ask midpoint-тен турат. Маалымат соода баасы эмес экенин колдогон үч байкоо келтирилет: 31,4 миллион чийки саптын %65и так жарым-cent деңгээлинде; чыныгы баа өзгөрүүлөрүнүн %44,6сы контракттын эки тарабында тең соода жок мүнөттөрдө болот; ошол эле мүнөт ичинде соода болсо, bar баасы ишке ашкан соода баасына болгону %1,2 учурда дал келет.
Ошондуктан изилдөө эки башка суроону бөлүп карайт:
- Өлчөө суроосу: Майда үлгүлөө midpoint булагындагы кыска мөөнөттүү термелүүлөрдү чыныгы маалымат жаңылануусундай көрсөтөбү?
- Execution суроосу: Midpoint үстүндө көрүнгөн mean reversion чыныгы taker соодалары ишке ашкан баалар менен колдонулганда пайдага айланабы?
Адилеттүү баа жана байкалган котировка
Binary контракт окуя болсо 1 доллар, болбосо 0 доллар төлөсүн. Изилдөө адилеттүү баа процессин:
\[ q_t=E_P[1_A\mid\mathcal{F}_t] \]
деп аныктайт. Бул жерде \(1_A\) окуя \(A\) болсо 1, болбосо 0 маанисин алган индикатор өзгөрмө. \(q_t\) — учурдагы маалымат жыйындысы \(\mathcal{F}_t\) шартында окуянын терминалдык төлөмүнүн шарттуу күтүмү.
Байкалган midpoint болсо өзүнчө объект катары:
\[ m_t=q_t+\eta_t \]
түрүндө жазылат. \(\eta_t\) spread, inventory басымы, tick discreteness, күрөө чыгымы, рынок күчү же башка котировка сүрүлүүлөрүн камтышы мүмкүн болгон жалпы айырма мүчөсү. Изилдөөнүн маанилүү идентификациялык чеги ушул жерде чыгат: маалымат \(m_t\)-ни байкайт, бирок \(q_t\)-ни өзүнчө байкабайт. Ошондуктан \(\eta_t\)-нин экономикалык механизми маалыматтын өзүнөн гана ажыратылып аныкталбайт.
Бааны ыктымалдык катары чечмелөө да автоматтык эмес
Изилдөө экинчи концептуалдык эскертүү берет: friction жоголсо да рынок баасын түздөн-түз “орточо ишеним” катары чечмелөө кошумча экономикалык божомолдорду талап кылат. Ошондуктан макаланын математикалык benchmark-ы белгилүү физикалык ыктымалдык өлчөмүнүн алдында martingale fair value божомолу болуп саналат; ал жалгыз no-arbitrage шартынан турбайт.
Баанын физикалык өлчөм алдында drift алып жүргөн:
\[ dm_t=\mu_t\,dt+dM_t \]
учурунда quadratic variation бюджети үчүн изилдөө төмөнкү оңдоону берет:
\[ E_P[[m]_T] = m_0(1-m_0) + E_P\int_0^T (1-2m_t)\mu_t\,dt \]
Finite-variation drift түздөн-түз quadratic variation жаратпайт; анын таасири \((1-2m_t)\mu_t\) көбөйтүндүсү аркылуу чыгат. Ошондуктан observed excess movement автоматтык түрдө “иррационалдуу ишеним кыймылы” деп чечмелене албайт.
Binary Variance Budget Деген Эмне?
Binary variance budget терминалда болгону 0 же 1 маанисин алган жана адилеттүү баасы martingale болгон контракттын күтүлгөн жалпы quadratic variation көлөмү баштапкы баа менен \(q_0(1-q_0)\) формасында чектелерин көрсөткөн benchmark. Изилдөө бул белгилүү теңдикти жаңы теорема катары сунуштабайт; жаңылык finite-grid версиясын калибрлөө жана кечигүү боюнча чечмелене турган киреше cross-product-тары түрүндө кайра топтоодо.
Үзгүлтүксүз-убакыт benchmark-ы
\(q_t\) càdlàg, square-integrable martingale жана терминалдык төлөм \(q_T=1_A\) болсо:
\[ E[[q]_T]=q_0(1-q_0) \]
болот. Күчтүүрөөк шарттуу форма:
\[ E([q]_T-[q]_t\mid\mathcal{F}_t) = q_t(1-q_t) \]
түрүндө. Оң тарап учурдагы белгисиздикти; сол тарап терминалга чейин күтүлгөн калган quadratic variation көлөмүн көрсөтөт.
Бул теңдик ар бир баа жолу сөзсүз так \(q_0(1-q_0)\) өлчөмүндө кыймылдайт дегенди билдирбейт. Чектөө күтүлгөн мааниге тиешелүү; realized quadratic variation рынок боюнча кокустук бойдон калат. Булакта budget-normalized бөлүштүрүүнүн квартилдер аралык диапазону 0,44төн 1,85ке чейин деп берилет.
Bracket менен predictable compensator бир эле нерсе эмес
Jump процесстеринде жалпы quadratic variation:
\[ [q]_T=[q^c]_T+\sum_{s\leq T}(\Delta q_s)^2 \]
түрүндө. Изилдөө grid аркылуу эсептелген realized variance pathwise quadratic variation менен байланыштырылганын жана predictable bracket/compensator менен бир эле объект эмес экенин өзгөчө бөлүп көрсөтөт. Айрым шарттарда алардын күтүлгөн маанилери дал келиши мүмкүн болсо да, эки процесс жол боюнча айырмаланат.
Finite-grid realized variance
Чыныгы маалымат үзгүлтүксүз \(q_t\) процессин эмес, белгилүү убакыт чекиттеринде байкалган midpoint \(m_t\)-ни камтыйт. Grid:
\[ \pi=\{t_0<t_1<\cdots<t_n=T\} \]
жана кирешелер:
\[ r_j=m_{t_j}-m_{t_{j-1}} \]
деп аныкталганда realized variance:
\[ RV_\pi(m)=\sum_j r_j^2 \]
болот.
Finite-grid exact identity
Терминалдык маани \(m_{t_n}=Y\in\{0,1\}\) болгондо булак адабияттан алынган pathwise теңдик:
\[ RV_\pi(m)-m_0(1-m_0) = \sum_{j=1}^{n} (1-2m_{t_{j-1}})r_j \]
түрүндө. Бул болжолдуу эмес, grid үстүндөгү так алгебралык теңдик жана \(m_t\) martingale деп божомолдобойт.
Изилдөөнүн кайра топтоосу
Изилдөөнүн өз методологиялык салымы бул туюнтманы баштапкы midpoint айланасында кайра жайгаштырып:
\[ RV_\pi(m)-m_0(1-m_0) = (1-2m_0)(Y-m_0) - 2\sum_{i<j}r_ir_j \]
түрүнө ажыратууда.
Шарттуу күтүм алынганда:
\[ E[RV_\pi(m)\mid\mathcal{H}_0] = m_0(1-m_0) + (\pi_0-m_0)(1-2m_0) - 2\sum_{j<\ell}E[r_jr_\ell\mid\mathcal{H}_0] \]
алынат.
Бул жерде:
\(m_0(1-m_0)\) binary variance budget.
\((\pi_0-m_0)(1-2m_0)\) баштапкы miscalibration мүчөсү.
\(-2\sum E[r_jr_\ell]\) ар башка убакыттардагы increment cross-product салымы.
Бул ажыратуу exhaustive: finite-grid realized variance-нын budget-тан ашуусу ушул алгебралык алкакта баштапкы калибрлөөдөн же жалпы кайчылаш көбөйтүндү түзүмүнөн чыгат.
Кечигүү Боюнча Ажыратуу Эмнени Көрсөтөт?
Кечигүү боюнча ажыратуу excess movement кайсы убакыт аралыктарындагы return cross-product-тардан келип чыкканын аныктайт. Изилдөөнүн Polymarket маалыматында ашыкчанын чоң бөлүгү болжол менен бирден алтымыш мүнөткө чейинки кыска кечигүүлөрдө топтолуп, узагыраак кечигүүлөрдүн таза салмакталган салымы изилденген grid-дердин эч биринде статистикалык жактан нөлдөн айырмаланбайт.
Lag формасы
Бир мүнөттүк негизги grid-де:
\[ \Gamma(h)=E[r_ir_{i+h}] \]
деп аныкталат. Изилдөө бул жерде centered covariance ордуна raw cross-moment колдонот; анткени \(E[r]=0\) текшерилип жаткан null гипотезанын бир бөлүгү жана тест статистикасын түзүүдө алдын ала кабыл алынбайт.
Стационардык кыскартуу астында k-мүнөттүк sampling үчүн:
\[ E[RV_k]-m_0(1-m_0) = -\frac{2(N-k)}{k} \sum_{h=1}^{k-1}h\Gamma(h) - 2\sum_{h=k}^{N-1}(N-h)\Gamma(h) \]
түрүндө эки компонент пайда болот. Биринчи мүчө \(E_{\text{short}}\) sampling interval-дан төмөн калган кыска кечигүүлөрдү; экинчи мүчө \(E_{\text{long}}\) узагыраак кечигүүлөрдү билдирет.
Бирок изилдөөнүн негизги таблицалары stationarity божомолуна таянбайт. Ар бир рынок үчүн increment cross-product матрицасынын толук элементтик суммасы эсептелет; жогорудагы форма benchmark жана масштаб жүрүм-турумун түшүндүрүү үчүн гана колдонулат.
Independent quote noise benchmark-ы
Жөнөкөй моделде:
\[ m_t=q_t+\eta_t \]
жана \(\eta_t\) көз карандысыз, орточосу нөл, жалпы дисперсиялуу жана fair-value innovation-дардан көз карандысыз деп кабыл алынса, lag-1 return cross-moment гана терс:
\[ \Gamma(1)=-\sigma_\eta^2 \]
жана:
\[ \Gamma(h)=0,\qquad h\geq2 \]
болушу керек.
Бул модель ошондой эле кыска кечигүүдөгү excess компоненти sampling interval чоңойгон сайын болжол менен \(1/k\) ылдамдыкта азаярын божомолдойт.
Маалымат бул жөнөкөй моделди четке кагат
Lag-1 autocovariance терс жана ар башка баалоолордон алынган quote-noise масштабы болжол менен spread өлчөмү менен бир тартипте. Бирок жогорку кечигүүлөр так нөл эмес.
Айрыкча:
\[ \Gamma(2) = -4.0\times10^{-6} \]
жана %95 аралык:
\[ [-4.7,-3.3]\times10^{-6} \]
деп билдирилет. Тиешелүү корреляция:
\[ \rho(2)=-0.025 \quad[-0.030,-0.021] \]
маанисинде.
Lag 2–6 үчүн market-clustered simultaneous test жалпы нөл гипотезасын:
\[ p<2\times10^{-4} \]
деңгээлде четке кагат. Multiplicity оңдоосунан кийин жеке түрдө lag 2 жана lag 4 гана нөлдү четтетет.
Ошондуктан изилдөө “quote error сөзсүз serially correlated” деген жыйынтыкка келбейт. Четке кагылган гипотеза курамдуу: fair value martingale болушу керек, quote error орточосу нөл жана убакыт боюнча көз карандысыз болушу керек, ошондой эле quote error fair-value innovation-дарга ылайык lead/lag-дерде orthogonal болушу керек. Маалыматтар бул шарттардын кеминде бири бузулганын көрсөтөт; кайсынысы экенин өзүнчө аныктай албайт.
Sampling interval чоңойгон сайын excess кыймыл
| Sampling | Жыйынтык | Түшүндүрмө |
|---|---|---|
| 1 мүнөт | Aggregate 1.53 [1.48, 1.57] | Айкын fine-grid excess movement |
| 60 мүнөт | 1.05 [1.03, 1.07] | Ашыкча кыймыл кыйла азаят |
| 960 мүнөт | 1.010 [0.996, 1.023] | Budget-тан статистикалык айырма жок |
| 5760 мүнөт | 1.009 [0.997, 1.020] | Эң одоно grid-де болжол менен бир |
Бул жакындашуу өзү эле martingale гипотезасынын далили эмес экени өзгөчө маанилүү. Grid бүт өмүрдү бир терминалдык өзгөрүүгө кыскартканда binary settlement жана баштапкы калибрлөө катышты механикалык түрдө бирге жакындатат. Маалыматтуу нерсе акыркы маани гана эмес, sampling interval чоңойгон сайын excess кандай формада жок болору.
Баштапкы miscalibration түшүндүрмөсү кичине
7.118 рынокто miscalibration салымы:
\[ B/A=+0.0082 \]
жана %95 аралык:
\[ [-0.0031,+0.0194] \]
деп табылган. Бул маани нөл менен шайкеш. Демек fine-grid excess-тин негизги булагы баштапкы calibration катасы эмес.
Кыска жана узак кечигүү компоненттери
| k (мүнөт) | Rk | Eshort / Budget | Elong / Budget |
|---|---|---|---|
| 15 | 1.105 | +0.075 [+0.059, +0.090] | +0.022 [−0.001, +0.046] |
| 30 | 1.084 | +0.063 [+0.046, +0.080] | +0.013 [−0.009, +0.035] |
| 60 | 1.049 | +0.042 [+0.025, +0.060] | −0.002 [−0.020, +0.016] |
| 120 | 1.032 | +0.025 [+0.008, +0.042] | −0.001 [−0.013, +0.011] |
| 240 | 1.028 | +0.020 [+0.008, +0.032] | −0.000 [−0.007, +0.007] |
| 480 | 1.017 | +0.011 [+0.003, +0.019] | −0.002 [−0.009, +0.005] |
| 960 | 1.010 | +0.000 [−0.005, +0.006] | +0.001 [−0.005, +0.008] |
Кыска компоненттин \(k=15\) менен \(k=480\) арасындагы төмөндөшү көз карандысыз жалпы-дисперсиялуу noise модели күткөндөй тез эмес. Log–log регрессиясында decay exponent:
\[ -0.564\quad[-0.878,-0.388] \]
деп бааланып, көз карандысыз-noise benchmark-ындагы −1 мааниси:
\[ p=0.015 \]
деңгээлде четке кагылган.
Ошондуктан булак өлчөгөн түзүм кыска горизонттогу таза терс return cross-product суммасы; практикада quoted midpoint-теги кыска мөөнөттүү mean reversion көрүнүшүнө туура келет.
Pregame менен in-play айырмасы
Бир мүнөттүк sampling-де pregame aggregate \(R\) болжол менен 0,16 болсо, in-play aggregate \(R\) болжол менен 1,20. Изилдөө баа дисперсиясынын чоң бөлүгү оюн башталгандан кийин пайда болорун жана мурдагы көз карандысыз анализге шайкеш жалпы баа дисперсиясынын %95,8и in-play мезгилинде болгонун билдирет.
Midpoint-теги Mean Reversion Соода Чыгымдарынан Кийин Пайда Береби?
Жок; изилдөө сынаган taker стратегияларында midpoint үстүндө статистикалык жактан айкын mean reversion табылганы менен, ошол эле сигналдар чыныгы spread жана соода баалары менен бааланганда оң болжолдуу P&L чыкпайт. Жөнөкөй мурунку-мүнөт кыймылын тескерисине айлантуу эрежеси midpoint үстүндө +0,145 пункт пайда берсе, өлчөнгөн spread чыгымы гана колдонулганда таза натыйжа −0,855 пунктка, изилдөөнүн measured all-in cost benchmark-ында −2,605 пунктка түшөт.
Жөнөкөй бир мүнөттүк fade
Стратегия:
\[ \theta_t=-\operatorname{sign}(r_{t-1}) \]
деп аныкталат. Башкача айтканда, мурунку мүнөттө баа көтөрүлсө тескери багытта, түшсө каршы багытта позиция алынат.
7.118 рынок боюнча midpoint деңгээлиндеги орточо gross натыйжа:
+0,145 пункт / round trip [ +0,133; +0,157 ]
деп өлчөнгөн.
Бирок өлчөнгөн болжол менен 0,50 пункттук half-spread эки тараптуу соодада болжол менен 1 пункт чыгым жаратат. Spread-only таза натыйжа:
−0,855 [−0,868; −0,843]
болот. Изилдөөдөгү кененирээк 2,75 пункттук all-in cost benchmark-ында:
−2,605 [−2,618; −2,593]
алынат.
Бул жердеги экономикалык маселе “акы жогору” деген менен чектелбейт. Midpoint өзү taker соода кылган баа эмес. Quote jitter жараткан кыска мөөнөттүү кыймылдан пайда көргүсү келген taker ошол эле book механизми жараткан spread-ди төлөшү керек.
10 пункт жана андан чоң бир мүнөттүк кыймылдар
Алдын ала аныкталган minute-level абалдардын арасынан бир гана уя midpoint деңгээлинде чыгым чегинен ачык өтөт: бир мүнөттө кеминде 10 пункттук кыймылды fade кылуу.
Бул уяда midpoint reversion:
+2,616 пункт [ +2,470; +2,765 ]
деп табылган.
Кыймылдардын орточо өлчөмү болжол менен 19 пункт. Булак stale quote, бир тараптуу котировка, book incoherence жана так эски tick-ке кайтуу сыяктуу мүмкүн болгон маалымат каталарын өзүнчө текшерет жана бул чоң кыймылдар текшерүүгө боло турган жөнөкөй quote-artifact класстарынан гана турбайт деген жыйынтыкка келет.
Бирок reversion өтө тез. Болжол менен %75и биринчи мүнөт ичинде бүтөт; он мүнөткө жакын +3,5 пункт айланасында плато түзөт. Кирүү бир мүнөт кечиктирилсе байкалган эң жогорку midpoint reversion болгону:
+0,883 [ +0,700; +1,068 ]
деңгээлинде.
Print-Matched Replay Деген Эмне?
Print-matched replay — стратегия теориялык midpoint же болжолдуу spread ордуна чындап катталган жана багыты стратегия талап кылган соодаларга дал келген transaction print-тер боюнча бааланган артка карай execution тести. Бул ыкма колдонулган баа рынокто чындап болгонун көрсөтөт; бирок кошумча маржиналдык буйрук ошол эле баадан сөзсүз fill болорун далилдебейт.
Эмне үчүн spread божомолдоонун ордуна соода tape-и колдонулат?
Ири dislocation мүнөттөрүндө эки жүйөлүү spread баалоосу бири-биринен болжол менен 5,5 эсе айырмаланган натыйжа берген. Mid-referenced effective half-spread болжол менен 6,92 пункт, same-minute buy-minus-sell өлчөөсү болжол менен 1,27 пункт берген. Экинчи маани колдонулса стратегия пайдалуу көрүнмөк.
Ошондуктан изилдөө execution cost-ту моделдөөнүн ордуна чыныгы соода жазуулары үстүндө replay жүргүзөт.
Маалымат түзүмү
| Үлгү | Көлөм | Колдонуу |
|---|---|---|
| Бардык settled контракттар | 7,267 | Polymarket + Kalshi негизги corpus |
| Polymarket decomposition | 7,118 | Finite-grid жана lag анализи |
| Kalshi | 149 | Айрым noise diagnostics |
| Trade tape | 1,153,546 соода | Чыныгы execution анализи |
| Tape камтыган рыноктор | 396 | Print-matched replay |
| ≥10 пункттук бир мүнөттүк сигнал | 3,000 | Entry-delay frontier негизги population |
| τ=0дө ылайыктуу кирүү print-и | 1,583 | Headline replay кирүүлөрү |
Бул үлгүлөрдү бири-биринин ордуна колдонууга болбойт. Айрыкча execution натыйжалары 7.118 рыноктун баарын эмес, trade tape камтыган 396 рынокту билдирет.
Туруктуу execution саясаты
Ар бир сигналда стратегия бир контракттык позиция алат.
Төмөндөө fade-и:
buy → sell
Көтөрүлүү fade-и:
sell → buy
деп каралат. Эки бут тең taker төлөй турган багытта spread-ди кесип өтөт.
Кирүү — сигнал убактысынан кийин аныкталган entry minute ичинде көрүнгөн биринчи direction-matched соода print-и. Чыгуу — holding horizon бүткөндөн кийинки биринчи opposite-side соода print-и. Ылайыктуу чыгуу табылбаса, кийинки ылайыктуу print-ке жылдырылат; таптакыр табылбаса settlement-ка чейин көзөмөлдөнөт. Бул ыкма келечекте exit print-и бар соодаларды гана тандап survivorship bias жаратуунун алдын алат.
Headline print-matched натыйжа
τ=0 негизги саясатта:
−1,606 пункт / entered event [−2,070; −1,115]
алынган.
1.583 кирүүнүн 1.227си максаттуу терезе ичинде чыгуу тапкан, 292си кийинки биринчи ылайыктуу print-ке жылдырылган жана 64ү settlement-та жабылган.
Маанилүү детал — жылдырылган соодалар midpoint reversion жагынан күчтүүрөөк: carry-forward топто reversion +4,128 пункт, кадимки терезе ичинде чыкканда +0,546 пункт. Ошого карабай carry-forward топтун чыныгы соода бааларынан P&L мааниси −1,441 пункт.
Midpoint Reversion Эмне Үчүн Соода Болбогон Сигналдарда Чоңураак?
Trade tape анализи эң чоң midpoint кайтуулары соода катышуусу эң алсыз сигналдарда топтолгонун көрсөтөт: direction-matched кирүү print-и бар сигналдар +1,069 пункт reversion көрсөтсө, ылайыктуу кирүү соодасы жоктор +4,756 пунктка, эч бир соода жазуусу жок топ +5,234 пунктка жетет. Бул көрүнүш quote кыймылынын өлчөмү менен чыныгы trading activity ортосунда тескери байланыш бар экенин көрсөтөт; бирок соода жоктугу өзү эле котировка аткарылгыс экенин далилдебейт.
| Сигнал тобу | Midpoint reversion |
|---|---|
| Direction-matched кирүү print-и бар | +1.069 пункт |
| Direction-matched print жок | +4.756 пункт |
| Каршы багытта гана print бар | +2.161 пункт |
| Complementary leg print-и гана бар | +3.101 пункт |
| Такыр соода жок | +5.234 [+4.352, +6.084] |
Эч кандай соода жок акыркы топ tape камтыган бардык large-move сигналдарынын болжол менен %39ун түзөт. Бул топ менен matched-entry топтун reversion айырмасы:
+4,166 пункт [ +3,136; +5,216 ]
деп билдирилген.
Автордун экономикалык түшүндүрмөсү боюнча, жука буйрутма китебинде 10 пункттук midpoint секириги соодасыз болушу maker котировканы кеңейтип же кайтарып алышына шайкеш келет. Кийин book кайра тарыганда midpoint кайтып келет. Бул түшүндүрмөдө көрүнгөн “mean reversion” эч бир каршы тарап соода кылган баа кыймылы эмес.
Бирок изилдөө бул түшүндүрмөнү далил катары бербейт. Taker соодасынын жоктугу эч ким ошол resting liquidity-ни албаганын гана көрсөтөт; буйрутма китебинде чындап котировка болбогонун көрсөтпөйт. Historical quote lifecycle жок болгондуктан quote lifetime, queue position жана аткарылбаган буйруктардын абалы аныкталбайт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Entry-delay frontier
Изилдөөнүн акыркы негизги тести сигнал пайда болгондо дароо кирүү менен бир аз күтүүнүн ортосундагы execution алмашуусун өлчөйт.
Кирүү кечигүүлөрү:
τ = 0, 1, 2, 3, 5, 10 мүнөт
Holding horizon-дар:
h = 1, 2, 5, 15, 30, 60 мүнөт
деп тандалган. Ошентип жалпы 36 саясат түзүлөт.
Ар бир уя ошол эле 3.000 сигнал базасында өзүнчө кайра иштетилет. Ылайыктуу кирүү print-и болбосо policy P&L эсептөөсүндө соода кирешеси нөл деп алынат. Ошентип кечиккен уяларда fill болгон сигналдар гана тандалып үлгү өзгөртүлбөйт.
| Кирүү кечигүүсү τ | h=1 | h=2 | h=5 | h=15 | h=30 | h=60 |
|---|---|---|---|---|---|---|
| 0 | −0.847 | −0.898 | −0.798 | −0.629 | −0.695 | −0.954 |
| 1 | −0.842 | −0.739 | −0.879 | −0.488 | −0.924 | −1.016 |
| 2 | −0.706 | −0.694 | −0.732 | −0.584 | −0.782 | −1.036 |
| 3 | −0.780 | −0.869 | −0.950 | −0.879 | −1.143 | −1.334 |
| 5 | −0.695 | −0.719 | −0.778 | −0.669 | −0.736 | −0.802 |
| 10 | −0.691 | −0.655 | −0.327 | −0.425 | −0.629 | −0.574 |
Чекиттик баалардын 36сы тең терс. Эң жогорку маани:
τ = 10 мүнөт, h = 5 мүнөт:
−0,327 [−0,70; +0,04]
деп табылган.
Conditional P&L уяларынын бардыгынын чекиттик баасы да терс жана эң жогорку conditional натыйжа ошол эле уяда:
−0,727 [−1,55; +0,09]
болгон.
36 Терс Уя Ар Бир Стратегия Пайдасыз Экенин Далилдейби?
Жок. Ар бир уяда терс чекиттик баа болушу изилдөөчү 36 саясаттын ичинен эң жакшысын тандаганда пайда болгон көп салыштыруу маселесин чечпейт. Market-clustered simultaneous one-sided анализ саясат grid-инин чыныгы максималдуу күтүлгөн мааниси үчүн жогорку чекти +0,44 пункт деп берет; демек колдоого алынган жыйынтык “оң саясат көрсөтүлгөн жок”, “бардык саясат сөзсүз терс” эмес.
Бир убактагы тыянак чыгаруу
Изилдөө 150.000 market-clustered bootstrap кайталоосу менен standardized maximum статистикасын колдонот. Бардык уялар үчүн жалпы болжолдуу критикалык маани:
c ≈ 2,87
деп эсептелет.
Grid-деги максималдуу чыныгы policy P&L үчүн simultaneous one-sided upper bound:
+0,44
жана conditional P&L үчүн:
+0,97
маанисинде. Экөө тең нөлдү четтетпейт.
Winner's curse көзөмөлү
Рыноктор кокусунан экиге бөлүнгөн; бир жарымында эң жакшы уя тандалып, экинчи жарымында бааланып, процесс 1.000 ар башка partition үчүн кайталанган.
Held-out policy P&L орточосу:
−0,805
жана partition-дар арасындагы 2,5–97,5 процентиль аралыгы:
[−1,624; −0,192]
деп табылган. Эч бир partition-да held-out ишеним аралыгы толугу менен оң эмес; 550 partition-да толугу менен терс.
Бирок ошол эле 396 рынок ар башка partition-дарда кайра колдонулгандыктан, бул процентиль аралыгын көз карандысыз out-of-sample sampling confidence interval деп чечмелөөгө болбойт. Булак муну robustness текшерүүсү катары гана колдонот.
Execution delay механизми
Polymarket спорт рынокторунда marketable буйруктар matching delay-ге туш болушу мүмкүн экени булакта өзүнчө каралган. Бир жана үч секунддук кечигүү сценарийлери replay-ге колдонулган.
Бир секунддук delay-де эң жогорку уя:
−0,336 [−0,70; +0,03]
үч секунддук delay-де:
−0,320 [−0,68; +0,04]
болгон. Экөө тең кайра τ=10, h=5 уясында.
Үч секунд delay менен минималдуу беш-share соода көлөмү чыпкасы бирге колдонулганда эң жогорку натыйжа:
−0,232 [−0,58; +0,11]
деңгээлинде.
Алымдар эмне үчүн нөл деп алынган?
Base replay-де trading fee нөл деп алынган. Бул божомол үлгүнүн чоң бөлүгү үчүн чынында туура болсо да, 30 Март 2026дан кийинки айрым спорт рынокторунда taker fee колдонулат.
Entered сигналдардын:
%76,8и fee режимине чейин,
%23,2си андан кийин,
жана %1,6сы кийинчерээк жогорку алым мезгилинде.
Булак тарыхый fee параметрлери public tape үстүндө түз берилбегенин жана расмий булактарда бири-бирине туура келбеген үч башка fee формуласы көрүнгөнүн белгилегендиктен, негизги replay-ге болжолдуу алым кошкон эмес.
Мунун багыты маанилүү: replay-деги бардык execution-дар spread-ди кесип өткөн taker соодалары. Демек fee колдонуу натыйжаларды оң эмес, терс кылат. Изилдөө нөл-fee натыйжасын ошондуктан консервативдүү benchmark катары баалайт.
Robustness текшерүүлөрү
Fee-free мезгил: 2.612 сигнал жана 313 рынокто 36 уянын баарынын баасы терс, эң жогорку маани −0,349 [−0,73; +0,04].
Fee-era мезгил: 388 сигнал жана 83 рынокто fee-ге чейинки gross эсепте тогуз уя оң чекиттик баага ээ; эң жогоркусу +0,742. Эч биринин аралыгы нөлдү четтетпейт жана simultaneous upper bound +4,31 болуп өтө кең. Булакта бааланган эки fee schedule колдонулганда бардык уялар кайра терске кайтып келет.
Buy-first subset: Sell-first соодасынын зарыл inventory божомолуна көз карандылыгын четтетүү үчүн төмөндөө кыймылынан кийинки buy-then-sell сигналдары гана изилденет. 1.484 сигнал, 348 рынокто 36 policy жана 36 conditional уянын баары терс; эң жогорку policy натыйжасы −0,239 [−1,53; +1,09].
Timestamp robustness: Сигнал качан белгилүү болгон деген мүмкүн болгон убакыт белгиси маселеси үчүн бардык entry-лер толук бир мүнөт алдыга жылдырылганда 36 уянын баары кайра терс; эң жогорку натыйжа −0,109 [−0,47; +0,25].
Соода ишке ашышы менен fillability бир эле нерсе эмес
Print-matched replay колдонулган баа менен чындап соода болгонун далилдейт. Бирок изилдөөчүнүн гипотетикалык кошумча буйругу ошол эле баадан fill болорун далилдебейт. Чыныгы taker соодасы resting liquidity бар экенин көрсөтөт, бирок жаңы буйрук жеткиликтүү көлөмдү түгөтүшү же queue position себептүү башка натыйжа алышы мүмкүн.
Бул айырманы чечүү үчүн historical contemporaneous order book же жандуу буйрук эксперименти керек. Изилдөөдө мындай historical book жазуулары жок.
Gaussian-information волатилдүүлүк программасы
Булак binary contract волатилдүүлүгүнө байланыштуу белгилүү Gaussian-information моделин жардамчы benchmark катары да колдонот. Модель:
\[ q_t=\Phi\left(\frac{x_t}{\sqrt{\tau}}\right) \]
жана \(\tau=T-t\) шартында:
\[ \sigma_q(t) = \frac{ \phi\left(\Phi^{-1}(q_t)\right) }{ \sqrt{\tau} } \]
натыйжасын берет.
\(\phi(\Phi^{-1}(q))\) ыктымалдык 0 же 1ге жакындаганда нөлгө кеткендиктен, residual-ды бул функция менен нормалдаштыруу tick boundary жакын контракттарды жасалма түрдө чоңойтушу мүмкүн. Изилдөө бул failure mode-ду өз анализ процессинде түз байкаганын билдирет.
Изилдөөдөгү өлчөө катасынын мисалдары
Изилдөө өз иштеп чыгуу процессинде көрүнгөндө пайдалуу болгон айрым натыйжалар execution-га ылайык эмес баалардан чыкканын билдирет. Forward-filled quotes, чыныгы trade activity өлчөбөгөн activity gate-тер, unconditional spread ордуна selected-event spread айырмасы, келечектеги midpoint-ке mark кылуу, өтө кең book-та midpoint-ди соода баасы деп эсептөө жана чыныгы tape барда spread божомолдоо сыяктуу ыкмалар жалган edge жаратышы мүмкүн.
Айрыкча market-making стратегиясы future midpoint-ке mark кылынганда бардык grid уяларында оң көрүнсө да realized round-trip P&L отуз уянын баарында терс чыккан.
Изилдөө колдогон жыйынтыктар
Булак маалыматтары төмөнкү тыянактарды колдойт:
- Бир мүнөттүк quote midpoint катары Polymarket үлгүсүндө binary variance budget-ка салыштырмалуу айкын excess movement жаратат.
- Sampling interval чоңойгон сайын excess кыйла жоголот.
- Баштапкы miscalibration мүчөсү жалпы excess-тин кичине бөлүгү.
- Таза residual негизинен кыска кечигүүдөгү терс increment cross-product-тарда жайгашкан.
- Жалпы дисперсиялуу, көз карандысыз quote-error benchmark-ы деңгээл жана decay shape боюнча маалыматка туура келбейт.
- Midpoint-теги short-horizon mean reversion статистикалык жактан өлчөнөт.
- Сыналган taker fade чыныгы transaction print-терден бааланганда оң болжолдуу P&L жаратпайт.
- Ири midpoint reversion өзгөчө соода активдүүлүгү төмөн же нөл болгон сигналдарда топтолот.
Изилдөө колдобогон жыйынтыктар
Изилдөө төмөнкү кеңири дооматтарды далилдебейт:
- Бардык prediction markets натыйжалуу же натыйжасыз.
- Бардык high-frequency mean-reversion стратегиялары пайдасыз.
- Байкалган short-lag dependence так эле market microstructure noise-дан чыгат.
- Соода болбогон бардык чоң midpoint кыймылдары аткарылгыс phantom quote.
- Serially correlated quote error так механизм.
- Maker liquidity-provision стратегиялары пайдасыз; изилдөө taker fade-ди сынайт.
- Сыналган 36 саясаттын чыныгы күтүлгөн маанилеринин баары сөзсүз терс.
- Натыйжаларды бардык prediction markets же башка asset class-тарга түз жалпылоого болот.
Үлгү жана тышкы жарактуулук чеги
Execution натыйжалары негизинен Polymarket платформасындагы MLB жана NBA спорт контракттарынан келет. Булар crypto-native, retail басымдуу жана өзүнүн latency, collateral жана settlement түзүмүнө ээ рыноктор. Print-matched натыйжалар 7.118 рыноктун баарын эмес, tape камтыган 396 рынокту билдирет.
Ошондуктан изилдөө өзүн prediction markets жөнүндө жалпы мыйзам же market efficiency тести катары эмес, жука жана quote-driven order book-тарда жогорку жыштыктагы midpoint маалыматтарын колдонуунун өлчөө тобокелдигин көрсөткөн case study катары чектейт.
Кайра өндүрүлүү мүмкүнчүлүгү
Изилдөө 15 анализ script-ин белгилүү чыгаруу artefact-тары менен дал келтирет. Realized variance decomposition, lag split, exact noise null, midpoint fade, conditional states, large-move diagnostics, reversion profile, execution cost, tape replay, phantom-trade split, entry-delay frontier жана on-chain depth анализдеринин ар бири үчүн өзүнчө script жана JSON/CSV artefact көрсөтүлгөн.
Bootstrap-тар сигналдарды көз карандысыз үлгүлөөнүн ордуна рынокторду cluster катары кайра үлгүлөйт. Негизги confidence interval эсептөөлөрүндө \(B=150000\) кайталоо колдонулган.
Replication archive:
https://doi.org/10.5281/zenodo.21793819
деп көрсөтүлгөн. Булак price panel, trade tape жана settlement metadata-ны кайра таратпайт; анын ордуна public API-ден кайра түзүүчү retrieval кодун жана колдонулган файлдардын көлөмү менен SHA-256 manifest-ин берет.
Булак жана Ыкма Жөнүндө Эскертүү
Түп нуска изилдөө:Excess Movement in High-Frequency Prediction-Market Quotes: The Entry-Delay Frontier.
Автор: Gorgi Pavlov.
Мекеме: Chemical and Biomolecular Engineering and Bioengineering, Lehigh University, Bethlehem, Pennsylvania, ABD.
Булак PDF датасы: 4 Август 2026.
Платформа: SSRN.
SSRN DOI: 10.2139/ssrn.7237938.
SSRN каттоо датасы: Каттоо 6 Август 2026да жарыяланган. SSRN metadata-сында “Date Written” 5 Август 2026 деп көрүнөт; жүктөлгөн PDF мукабасындагы 4 Август 2026 датасынан бир күн айырма бар. Бул айырма библиографиялык metadata айырмасы катары сакталган.
Булак түрү / рецензия статусу: SSRN жумушчу макаласы/preprint. Каралган булакта жана библиографиялык текшерүүдө рецензияланган журнал басылмасы аныкталган эмес; ошондуктан изилдөө рецензияланган басылма катары берилбейт.
Лицензия: SSRN каттоосу Creative Commons Attribution 4.0 International (CC BY 4.0) лицензиясын көрсөтөт. Булак PDF дагы replication deposit лицензиясы manuscript, figures, code жана derived artifacts-ты камтарын, үчүнчү тараптын чийки маалыматтарына жайылбасын билдирет.
Маалымат камтуусу: Негизги corpus 7.267 settled спорт контрагынан турат; анын 7.118и Polymarket жана 149у Kalshi. Finite-grid decomposition 7.118 Polymarket контрагын колдонот. Execution replay 396 рыноктогу 3.000 large-move сигналга жана 1.153.546 соода жазуусуна негизделет.
Статистикалык ыкма: Confidence interval-дар рынок-cluster bootstrap менен эсептелген. Негизги анализдердин көбүндө 150.000 bootstrap кайталоосу колдонулган. Көп саясатты салыштырууда standardized bootstrap maximum негизиндеги simultaneous one-sided bound колдонулган.
Негизги методологиялык чектөө: Fair value \(q_t\) түз байкалбайт; quote midpoint \(m_t\) гана байкалат. Ошондуктан residual short-lag dependence-тын microstructure, inventory revision, stale/asynchronous quoting же чыныгы жүрүм-турумдук overreaction ортосундагы механизми аныкталбайт.
Execution чектөөсү: Print matching колдонулган баа чындап болгонун көрсөтөт; кошумча маржиналдык буйрук ошол баа жана көлөмдө fill болорун көрсөтпөйт.
Жалпылоо мүмкүнчүлүгү: Execution үлгүсү негизинен бир платформадагы MLB жана NBA контракттары менен чектелген. Натыйжаларды бардык prediction markets же башка финансылык рыноктор үчүн жалпы мыйзам катары берүүгө болбойт.
Маалымат жана код жеткиликтүүлүгү: Анализ коддору жана алынган artefact-тар replication archive-да билдирилген. Үчүнчү тараптын чийки маалыматтары кайра таратылбайт, public API аркылуу reconstruction коду берилет.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген