

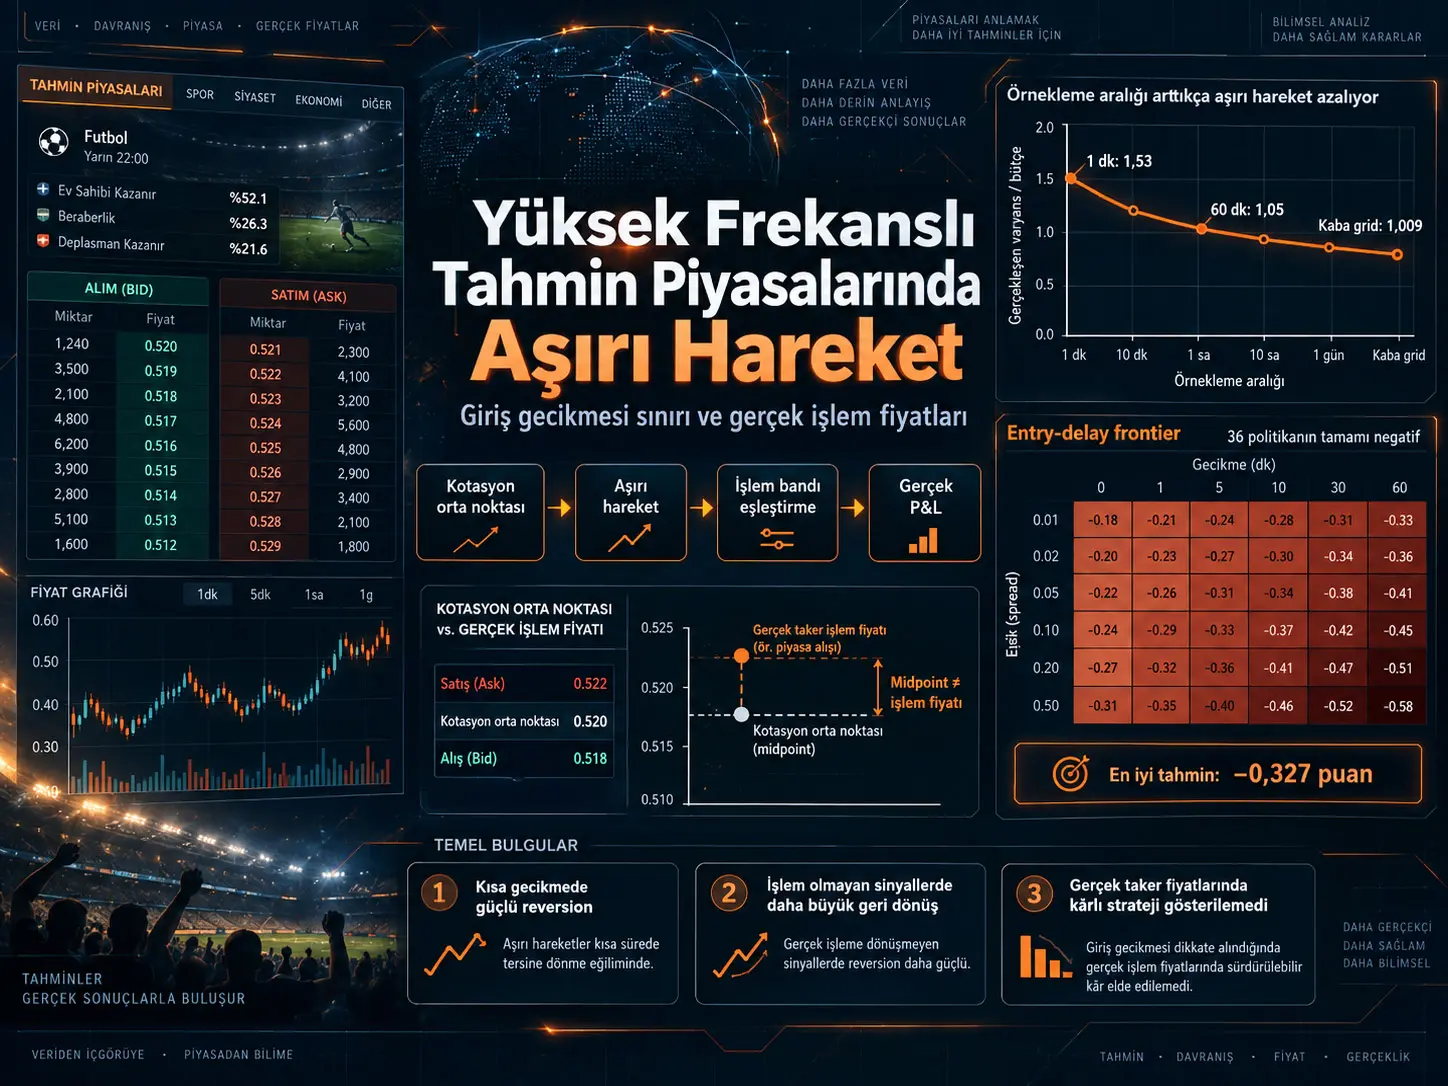
Kotasyon orta noktası (quote midpoint), bir emir defterindeki en iyi alış ve en iyi satış kotasyonundan hesaplanan referans seviyedir; doğrudan bir alıcı ile satıcının işlem yaptığı fiyat olmak zorunda değildir. Bu çalışma, yüksek frekanslı tahmin piyasası araştırmalarında midpoint serisini işlem fiyatı gibi kullanmanın iki ayrı yanılgı oluşturabileceğini gösteriyor: realized variance üzerinden ölçülen “aşırı hareket” olduğundan büyük görünebilir ve aynı kısa vadeli hareketler midpoint üzerinden geriye dönük test edildiğinde kârlı mean-reversion fırsatları varmış izlenimi yaratabilir. 7.118 Polymarket spor kontratında realized variance / binary variance budget oranı bir dakikalık örneklemede 1,53 iken 60 dakikada 1,05'e ve en kaba gridde 1,009 [0,997; 1,020] düzeyine düşmektedir. Buna karşılık 1.153.546 gerçek işlem kaydına dayalı execution replay'de 3.000 büyük hareket sinyali ve 396 piyasa üzerinde değerlendirilen 36 giriş gecikmesi–elde tutma süresi politikasının tamamının nokta tahmini negatiftir. En yüksek politika P&L tahmini −0,327 puan [−0,70; +0,04] olmakla birlikte eşzamanlı istatistiksel analiz sıfırın üzerinde sonuç olasılığını bütünüyle dışlamadığı için çalışma evrensel kârsızlık kanıtlamaz; yalnız incelenen politika ailesinde gösterilmiş pozitif bir politika bulamaz.
Çalışmanın daha güçlü ölçüm bulgusu, büyük midpoint geri dönüşlerinin önemli bölümünün işlem gerçekleşmeyen kotasyon hareketlerinde yoğunlaşmasıdır. Direction-matched bir giriş işlemi bulunan sinyallerde midpoint reversion +1,069 puan iken böyle bir işlem bulunmayan sinyallerde +4,756 puandır. Tape kapsamındaki sinyallerin %39'unda hiçbir işlem kaydı yoktur ve bu grubun ortalama midpoint reversion değeri +5,234 puana çıkar. Bu bulgu, ince emir defterlerinde büyük midpoint hareketlerinin bir bölümünün gerçekten işlem görmüş yeniden fiyatlamalar yerine maker kotasyonunun genişlemesi veya geri çekilmesi gibi quote dynamics süreçlerinden kaynaklanabileceği yorumuyla uyumludur. Ancak işlem kaydı bulunmaması, o anda hiçbir resting liquidity olmadığı anlamına gelmediği için çalışma bu mekanizmayı kesin olarak tanımlamamaktadır.
Kotasyon Orta Noktası ile Gerçek İşlem Fiyatı Arasındaki Fark Neden Önemlidir?
Kotasyon orta noktası, alış ve satış tarafındaki bekleyen kotasyonlardan türetilen bir referans seviyesidir; bir işlem gerçekleşmeden de hareket edebilir ve piyasa emriyle doğrudan erişilebilen fiyat değildir. Bir taker satın alırken ask fiyatını, satarken bid fiyatını öder. Bu nedenle midpoint hareketlerinden hesaplanan yüksek frekanslı varyans ve kâr-zarar serileri, gerçekten gerçekleşmiş işlemlerin ekonomik sonuçlarıyla aynı nesne değildir.
Çalışmanın başlangıç noktası bu ayrımdır. Platformun dakikalık fiyat serisi esas olarak bid–ask midpoint'ten oluşmaktadır. Verinin işlem fiyatı olmadığını destekleyen üç gözlem raporlanır: 31,4 milyon ham satırın %65'i tam yarım-cent seviyesindedir; gerçek fiyat değişimlerinin %44,6'sı iki kontrat tarafında da işlem olmayan dakikalarda gerçekleşir; aynı dakika içinde işlem olduğunda bar fiyatı gerçekleşen işlem fiyatıyla yalnız %1,2 oranında eşleşir.
Bu nedenle araştırma iki farklı soruyu birbirinden ayırır:
- Ölçüm sorusu: İnce örnekleme midpoint kaynaklı kısa vadeli titreşimleri gerçek bilgi güncellemesi gibi gösteriyor mu?
- Execution sorusu: Midpoint üzerinde görünen mean reversion, gerçek taker işlemlerinin gerçekleştiği fiyatlardan uygulanınca kâra dönüşüyor mu?
Adil değer ve gözlenen kotasyon
Binary bir kontrat olay gerçekleşirse 1 dolar, gerçekleşmezse 0 dolar ödesin. Çalışma adil değer sürecini:
\[ q_t=E_P[1_A\mid\mathcal{F}_t] \]
olarak tanımlar. Burada \(1_A\), olay \(A\) gerçekleşirse 1, aksi durumda 0 değerini alan gösterge değişkenidir. \(q_t\), mevcut bilgi kümesi \(\mathcal{F}_t\) altında olayın terminal ödemesinin koşullu beklentisidir.
Gözlenen midpoint ise ayrı bir nesne olarak:
\[ m_t=q_t+\eta_t \]
şeklinde yazılır. \(\eta_t\), spread, inventory baskısı, tick discreteness, teminat maliyeti, piyasa gücü veya başka kotasyon sürtünmelerini içerebilecek genel bir fark terimidir. Çalışmanın kritik tanımlama sınırı burada ortaya çıkar: veri \(m_t\)'yi gözler, fakat \(q_t\)'yi ayrıca gözlemez. Bu nedenle \(\eta_t\)'nin ekonomik mekanizması tek başına veriden ayrıştırılamaz.
Fiyatın olasılık olarak yorumlanması da otomatik değildir
Çalışma ikinci bir kavramsal uyarı yapar: friction ortadan kaldırılsa bile piyasa fiyatını doğrudan “ortalama inanç” olarak yorumlamak ek ekonomik varsayımlar gerektirir. Bu nedenle makalenin matematiksel benchmark'ı belirli bir fiziksel olasılık ölçüsü altında martingale fair value varsayımıdır; yalnız no-arbitrage koşulundan ibaret değildir.
Fiyatın fiziksel ölçü altında drift taşıdığı:
\[ dm_t=\mu_t\,dt+dM_t \]
durumunda quadratic variation bütçesi için çalışma şu düzeltmeyi verir:
\[ E_P[[m]_T] = m_0(1-m_0) + E_P\int_0^T (1-2m_t)\mu_t\,dt \]
Finite-variation drift doğrudan quadratic variation üretmez; etkisi \((1-2m_t)\mu_t\) çarpımı üzerinden ortaya çıkar. Bu nedenle observed excess movement otomatik olarak “irrasyonel inanç hareketi” olarak yorumlanamaz.
Binary Variance Budget Nedir?
Binary variance budget, terminalde yalnız 0 veya 1 değerini alan ve adil değeri martingale olan bir kontratın beklenen toplam quadratic variation miktarının başlangıç fiyatıyla \(q_0(1-q_0)\) biçiminde sınırlandığını ifade eden benchmark'tır. Çalışma bu bilinen kimliği yeni bir teorem olarak sunmaz; yenilik, finite-grid sürümünü kalibrasyon ve gecikmeye göre çözülebilen getiri çapraz çarpımları biçiminde yeniden gruplamasıdır.
Sürekli-zaman benchmark'ı
\(q_t\) càdlàg, square-integrable bir martingale ve terminal ödeme \(q_T=1_A\) ise:
\[ E[[q]_T]=q_0(1-q_0) \]
olur. Daha güçlü koşullu form:
\[ E([q]_T-[q]_t\mid\mathcal{F}_t) = q_t(1-q_t) \]
şeklindedir. Sağ taraf mevcut belirsizliği; sol taraf ise terminale kadar beklenen kalan quadratic variation miktarını temsil eder.
Bu kimlik tek tek bir fiyat yolunun mutlaka tam olarak \(q_0(1-q_0)\) kadar hareket edeceğini söylemez. Kısıt beklenen değer üzerindedir; realized quadratic variation piyasa bazında rastgele kalır. Kaynakta budget-normalized dağılımın çeyrekler arası aralığı 0,44 ile 1,85 olarak verilir.
Bracket ile predictable compensator aynı nesne değildir
Jump süreçlerinde toplam quadratic variation:
\[ [q]_T=[q^c]_T+\sum_{s\leq T}(\Delta q_s)^2 \]
şeklindedir. Çalışma, grid üzerinden hesaplanan realized variance'ın pathwise quadratic variation ile ilişkilendirildiğini ve predictable bracket/compensator ile aynı nesne olmadığını özellikle ayırır. Beklenen değerleri bazı koşullarda eşleşebilse bile iki süreç yol bazında farklıdır.
Finite-grid realized variance
Gerçek veri sürekli \(q_t\) sürecini değil, belirli zaman noktalarında gözlenen midpoint \(m_t\)'yi içerir. Grid:
\[ \pi=\{t_0<t_1<\cdots<t_n=T\} \]
ve getiriler:
\[ r_j=m_{t_j}-m_{t_{j-1}} \]
olarak tanımlandığında realized variance:
\[ RV_\pi(m)=\sum_j r_j^2 \]
olur.
Finite-grid exact identity
Terminal değer \(m_{t_n}=Y\in\{0,1\}\) olduğunda kaynak literatürden alınan pathwise kimlik:
\[ RV_\pi(m)-m_0(1-m_0) = \sum_{j=1}^{n} (1-2m_{t_{j-1}})r_j \]
şeklindedir. Yaklaşık değil, grid üzerinde tam bir cebirsel özdeşliktir ve \(m_t\)'nin martingale olduğunu varsaymaz.
Çalışmanın yeniden gruplaması
Araştırmanın kendi metodolojik katkısı, bu ifadeyi başlangıç midpoint'i çevresinde yeniden düzenleyerek:
\[ RV_\pi(m)-m_0(1-m_0) = (1-2m_0)(Y-m_0) - 2\sum_{i<j}r_ir_j \]
biçimine ayırmasıdır.
Koşullu beklenti alındığında:
\[ E[RV_\pi(m)\mid\mathcal{H}_0] = m_0(1-m_0) + (\pi_0-m_0)(1-2m_0) - 2\sum_{j<\ell}E[r_jr_\ell\mid\mathcal{H}_0] \]
elde edilir.
Burada:
\(m_0(1-m_0)\) binary variance budget'tır.
\((\pi_0-m_0)(1-2m_0)\) başlangıç miscalibration terimidir.
\(-2\sum E[r_jr_\ell]\) farklı zamanlardaki increment cross-product katkısıdır.
Bu ayrım exhaustive'dir: finite-grid realized variance'ın budget'ı aşması bu cebirsel çerçevede başlangıç kalibrasyonundan veya toplam çapraz çarpım yapısından gelir.
Gecikmeye Göre Ayrıştırma Ne Gösteriyor?
Gecikmeye göre ayrıştırma, excess movement'ın hangi zaman uzaklıklarındaki return cross-product'larından geldiğini belirler. Çalışmanın Polymarket verisinde fazlalığın büyük bölümü yaklaşık bir ile altmış dakika arasındaki kısa gecikmelerde toplanırken daha uzun gecikmelerin net ağırlıklı katkısı incelenen gridlerin hiçbirinde istatistiksel olarak sıfırdan ayrılmamaktadır.
Lag formu
Bir dakikalık temel gridde:
\[ \Gamma(h)=E[r_ir_{i+h}] \]
tanımlanır. Çalışma burada centered covariance yerine raw cross-moment kullanır; çünkü \(E[r]=0\) zaten sınanan null hipotezin bir parçasıdır ve test istatistiğini kurarken önceden varsayılmaz.
İstasyoner indirgeme altında k-dakikalık sampling için:
\[ E[RV_k]-m_0(1-m_0) = -\frac{2(N-k)}{k} \sum_{h=1}^{k-1}h\Gamma(h) - 2\sum_{h=k}^{N-1}(N-h)\Gamma(h) \]
şeklinde iki bileşen oluşur. İlk terim \(E_{\text{short}}\), sampling interval'ın altında kalan kısa gecikmeleri; ikinci terim \(E_{\text{long}}\), daha uzun gecikmeleri temsil eder.
Ancak çalışmanın ana tabloları stationarity varsayımına dayanmamaktadır. Her piyasa için increment cross-product matrisinin tam eleman bazlı toplamı hesaplanır; yukarıdaki form yalnız benchmark ve ölçek davranışını açıklamak için kullanılır.
Independent quote noise benchmark'ı
Basit modelde:
\[ m_t=q_t+\eta_t \]
ve \(\eta_t\) bağımsız, sıfır ortalamalı, ortak varyanslı ve fair-value innovation'larından bağımsız kabul edilirse yalnız lag-1 return cross-moment negatiftir:
\[ \Gamma(1)=-\sigma_\eta^2 \]
ve:
\[ \Gamma(h)=0,\qquad h\geq2 \]
olmalıdır.
Bu model aynı zamanda kısa gecikmeli excess bileşeninin sampling interval büyüdükçe yaklaşık \(1/k\) hızında azalmasını öngörür.
Veri bu basit modeli reddediyor
Lag-1 autocovariance negatiftir ve farklı tahminlerden türetilen quote-noise ölçeği yaklaşık spread büyüklüğüyle aynı mertebededir. Ancak daha yüksek gecikmeler tam olarak sıfır değildir.
Özellikle:
\[ \Gamma(2) = -4.0\times10^{-6} \]
ve %95 aralık:
\[ [-4.7,-3.3]\times10^{-6} \]
olarak raporlanır. İlgili korelasyon:
\[ \rho(2)=-0.025 \quad[-0.030,-0.021] \]
değerindedir.
Lag 2–6 için market-clustered simultaneous test ortak sıfır hipotezini:
\[ p<2\times10^{-4} \]
düzeyinde reddeder. Multiplicity düzeltmesi sonrasında bireysel olarak yalnız lag 2 ve lag 4 sıfırı dışlamaktadır.
Dolayısıyla çalışma “quote error kesin serially correlated'dır” sonucuna ulaşmaz. Reddedilen hipotez bileşiktir: fair value martingale olacak, quote error sıfır ortalamalı ve zamansal olarak bağımsız olacak ve quote error fair-value innovation'larına uygun lead/laglerde orthogonal olacaktır. Veriler bu koşulların en az birinin başarısız olduğunu gösterir; hangisinin başarısız olduğunu ayrı ayrı tanımlayamaz.
Sampling aralığı büyüdükçe excess hareket
| Sampling | Sonuç | Yorum |
|---|---|---|
| 1 dakika | Aggregate 1.53 [1.48, 1.57] | Belirgin fine-grid excess movement |
| 60 dakika | 1.05 [1.03, 1.07] | Fazlalık büyük ölçüde küçülüyor |
| 960 dakika | 1.010 [0.996, 1.023] | Budget'tan istatistiksel ayrışma yok |
| 5760 dakika | 1.009 [0.997, 1.020] | En kaba gridde yaklaşık birlik |
Bu yakınsamanın tek başına martingale hipotezinin kanıtı olmadığı özellikle önemlidir. Grid tüm hayatı tek bir terminal değişimine indirdiğinde binary settlement ve başlangıç kalibrasyonu oranı mekanik olarak bire yaklaştırır. Bilgilendirici unsur yalnız son değer değil, sampling aralığı büyüdükçe excess'in hangi biçimde kaybolduğudur.
Başlangıç miscalibration açıklaması küçük
7.118 piyasada miscalibration katkısı:
\[ B/A=+0.0082 \]
ve %95 aralık:
\[ [-0.0031,+0.0194] \]
olarak bulunmuştur. Bu değer sıfırla uyumludur. Dolayısıyla fine-grid excess'in ana kaynağı başlangıç calibration hatası değildir.
Kısa ve uzun gecikme bileşenleri
| k (dakika) | Rk | Eshort / Budget | Elong / Budget |
|---|---|---|---|
| 15 | 1.105 | +0.075 [+0.059, +0.090] | +0.022 [−0.001, +0.046] |
| 30 | 1.084 | +0.063 [+0.046, +0.080] | +0.013 [−0.009, +0.035] |
| 60 | 1.049 | +0.042 [+0.025, +0.060] | −0.002 [−0.020, +0.016] |
| 120 | 1.032 | +0.025 [+0.008, +0.042] | −0.001 [−0.013, +0.011] |
| 240 | 1.028 | +0.020 [+0.008, +0.032] | −0.000 [−0.007, +0.007] |
| 480 | 1.017 | +0.011 [+0.003, +0.019] | −0.002 [−0.009, +0.005] |
| 960 | 1.010 | +0.000 [−0.005, +0.006] | +0.001 [−0.005, +0.008] |
Kısa bileşenin \(k=15\) ile \(k=480\) arasındaki düşüşü bağımsız ortak-varyanslı noise modelinin beklediği kadar hızlı değildir. Log–log regresyonda decay exponent:
\[ -0.564\quad[-0.878,-0.388] \]
olarak tahmin edilmiş ve bağımsız-noise benchmark'ındaki −1 değeri:
\[ p=0.015 \]
düzeyinde reddedilmiştir.
Kaynağın ölçtüğü yapı bu nedenle kısa ufuklu net negatif return cross-product toplamıdır; pratik olarak quoted midpoint'te kısa vadeli mean reversion görünümüne karşılık gelir.
Pregame ile in-play ayrımı
Bir dakikalık sampling'de pregame aggregate \(R\) yaklaşık 0,16 iken in-play aggregate \(R\) yaklaşık 1,20'dir. Çalışma fiyat varyansının büyük bölümünün oyun başladıktan sonra oluştuğunu ve daha önceki bağımsız analizle uyumlu olarak toplam fiyat varyansının %95,8'inin in-play dönemde gerçekleştiğini bildirir.
Midpoint'te Görülen Mean Reversion İşlem Maliyeti Sonrası Kâr Sağlıyor mu?
Hayır; çalışmanın test ettiği taker stratejilerinde midpoint üzerinde istatistiksel olarak açık mean reversion bulunmasına rağmen aynı sinyaller gerçek spread ve işlem fiyatlarıyla değerlendirildiğinde pozitif tahmini P&L ortaya çıkmamaktadır. Basit bir önceki-dakika hareketini tersine çevirme kuralı midpoint üzerinde +0,145 puan kazanırken yalnız ölçülen spread maliyeti uygulandığında net sonuç −0,855 puana, çalışmanın measured all-in cost benchmark'ında ise −2,605 puana düşmektedir.
Basit bir dakikalık fade
Strateji:
\[ \theta_t=-\operatorname{sign}(r_{t-1}) \]
olarak tanımlanır. Yani önceki dakikada fiyat yükseldiyse ters yönde, düştüyse karşı yönde pozisyon alınır.
7.118 piyasa üzerinde midpoint düzeyindeki ortalama gross sonuç:
+0,145 puan / round trip [ +0,133; +0,157 ]
olarak ölçülmüştür.
Ancak ölçülen yaklaşık 0,50 puanlık half-spread iki yönlü işlemde yaklaşık 1 puan maliyet oluşturur. Spread-only net sonuç:
−0,855 [−0,868; −0,843]
olur. Çalışmadaki daha geniş 2,75 puanlık all-in cost benchmark'ında:
−2,605 [−2,618; −2,593]
elde edilir.
Buradaki ekonomik sorun yalnız “ücret yüksek” değildir. Midpoint'in kendisi taker'ın işlem gördüğü fiyat değildir. Quote jitter'ın ürettiği kısa süreli hareketten faydalanmak isteyen taker aynı book mekanizmasının oluşturduğu spread'i ödemek zorundadır.
10 puan ve üzeri büyük bir dakikalık hareketler
Önceden tanımlanan minute-level durumlar arasında yalnız bir hücre midpoint seviyesinde maliyet eşiğini açıkça aşar: bir dakikada en az 10 puanlık hareketi fade etmek.
Bu hücrede midpoint reversion:
+2,616 puan [ +2,470; +2,765 ]
olarak bulunmuştur.
Hareketlerin ortalama büyüklüğü yaklaşık 19 puandır. Kaynak stale quote, tek taraflı kotasyon, book incoherence ve tam eski tick'e dönüş gibi olası veri hatalarını ayrıca test eder ve bu büyük hareketlerin test edilebilen basit quote-artifact sınıflarından ibaret olmadığı sonucuna ulaşır.
Ancak reversion çok hızlıdır. Yaklaşık %75'i ilk dakika içinde tamamlanır; on dakikaya doğru yaklaşık +3,5 puan civarında plato yapar. Giriş bir dakika ertelenirse gözlenen en yüksek midpoint reversion yalnız:
+0,883 [ +0,700; +1,068 ]
düzeyindedir.
Print-Matched Replay Nedir?
Print-matched replay, stratejinin teorik midpoint veya tahmini spread yerine gerçekten kaydedilmiş ve yönü stratejinin gerektirdiği işlemlerle eşleşen transaction print'lerinden fiyatlandığı geriye dönük execution testidir. Bu yöntem, kullanılan fiyatın piyasada gerçekten gerçekleşmiş olduğunu gösterir; ancak ek bir marjinal emrin aynı fiyattan mutlaka fill olacağını kanıtlamaz.
Neden spread tahmin etmek yerine işlem bandı kullanılıyor?
Büyük dislocation dakikalarında iki makul spread tahmini birbirinden yaklaşık 5,5 kat farklı sonuç vermiştir. Mid-referenced effective half-spread yaklaşık 6,92 puan, same-minute buy-minus-sell ölçümü yaklaşık 1,27 puan vermektedir. İkinci değer kullanılsa strateji kârlı görünecektir.
Bu nedenle çalışma execution cost'u modellemek yerine gerçek işlem kayıtları üzerinde replay yapmaktadır.
Veri yapısı
| Örneklem | Büyüklük | Kullanım |
|---|---|---|
| Tüm settled kontratlar | 7,267 | Polymarket + Kalshi ana corpus |
| Polymarket decomposition | 7,118 | Finite-grid ve lag analizi |
| Kalshi | 149 | Bazı noise diagnostics |
| Trade tape | 1,153,546 işlem | Gerçek execution analizi |
| Tape kapsamındaki piyasalar | 396 | Print-matched replay |
| ≥10 puanlık bir dakikalık sinyal | 3,000 | Entry-delay frontier ana population |
| τ=0'da uygun giriş print'i | 1,583 | Headline replay girdileri |
Bu örneklemler birbirinin yerine kullanılamaz. Özellikle execution sonuçları 7.118 piyasanın tümünü değil, trade tape'in kapsadığı 396 piyasayı temsil eder.
Sabit execution politikası
Her sinyalde strateji bir kontratlık pozisyon alır.
Düşüş fade'i:
buy → sell
Yükseliş fade'i:
sell → buy
olarak ele alınır. Her iki bacak da taker'ın ödeyeceği yönde spread'i geçer.
Giriş, sinyal zamanından sonra belirlenen entry minute içinde görülen ilk direction-matched işlem print'idir. Çıkış, holding horizon sona erdikten sonraki ilk opposite-side işlem print'idir. Uygun çıkış bulunmazsa sonraki uygun print'e taşınır; hiç bulunmazsa settlement'a kadar izlenir. Bu yaklaşım yalnız gelecekte exit print'i bulunan işlemleri seçip survivorship bias oluşturmayı önler.
Headline print-matched sonuç
τ=0 temel politikada:
−1,606 puan / entered event [−2,070; −1,115]
elde edilmiştir.
1.583 girişin 1.227'si hedeflenen pencere içinde çıkış bulmuş, 292'si daha sonraki ilk uygun print'e taşınmış ve 64'ü settlement'ta kapatılmıştır.
Önemli bir ayrıntı, taşınan işlemlerin midpoint reversion açısından daha güçlü olmasıdır: carry-forward grubunda reversion +4,128 puan, normal pencere içinde çıkanlarda +0,546 puandır. Buna rağmen carry-forward grubunun gerçek işlem fiyatlarından P&L değeri −1,441 puandır.
Midpoint Reversion Neden İşlem Olmayan Sinyallerde Daha Büyük?
Trade tape analizi, en büyük midpoint geri dönüşlerinin işlem katılımının en zayıf olduğu sinyallerde yoğunlaştığını gösterir: direction-matched giriş print'i bulunan sinyaller +1,069 puan reversion gösterirken uygun giriş işlemi bulunmayanlar +4,756 puana ve hiçbir işlem kaydı bulunmayan grup +5,234 puana ulaşır. Bu desen, quote hareketinin büyüklüğü ile gerçek trading activity arasında ters yönlü ilişki olduğunu gösterir; ancak işlemsizlik tek başına kotasyonun yürütülemez olduğunu kanıtlamaz.
| Sinyal grubu | Midpoint reversion |
|---|---|
| Direction-matched giriş print'i var | +1.069 puan |
| Direction-matched print yok | +4.756 puan |
| Yalnız karşı yönde print var | +2.161 puan |
| Yalnız complementary leg print'i var | +3.101 puan |
| Hiç işlem yok | +5.234 [+4.352, +6.084] |
Hiç işlem bulunmayan son grup tape kapsamındaki bütün büyük-move sinyallerinin yaklaşık %39'unu oluşturur. Bu grupla matched-entry grubu arasındaki reversion farkı:
+4,166 puan [ +3,136; +5,216 ]
olarak raporlanmıştır.
Yazarın ekonomik yorumu, ince bir emir defterinde 10 puanlık midpoint sıçramasının işlem olmadan gerçekleşmesinin maker'ın bir kotasyonu genişletmesi veya geri çekmesiyle uyumlu olduğudur. Midpoint daha sonra book tekrar daraldığında geri döner. Bu yorumda görülen “mean reversion”, hiçbir karşı tarafın işlem yaptığı fiyat hareketi değildir.
Ancak çalışma bu yorumu kanıt olarak sunmaz. Bir taker işleminin olmaması yalnız kimsenin o resting liquidity'yi almadığını gösterir; emir defterinde gerçekten teklif bulunmadığını göstermez. Historical quote lifecycle elde olmadığı için quote lifetime, queue position ve execute edilmeyen emirlerin durumu tanımlanamamaktadır.
Çalışmanın Yöntemi ve Bulguları
Entry-delay frontier
Çalışmanın son ana testi, sinyal oluştuğunda hemen giriş yapmak ile bir süre beklemek arasındaki execution değiş-tokuşunu ölçmektir.
Giriş gecikmeleri:
τ = 0, 1, 2, 3, 5, 10 dakika
Holding horizon'ları:
h = 1, 2, 5, 15, 30, 60 dakika
olarak seçilmiştir. Böylece toplam 36 politika oluşur.
Her hücre aynı 3.000 sinyal tabanında bağımsız olarak yeniden çalıştırılır. Uygun giriş print'i yoksa politika P&L hesabında işlem getirisi sıfır sayılır. Böylece gecikmeli hücrelerde yalnız fill olan sinyaller seçilerek örneklem değiştirilmez.
| Giriş gecikmesi τ | h=1 | h=2 | h=5 | h=15 | h=30 | h=60 |
|---|---|---|---|---|---|---|
| 0 | −0.847 | −0.898 | −0.798 | −0.629 | −0.695 | −0.954 |
| 1 | −0.842 | −0.739 | −0.879 | −0.488 | −0.924 | −1.016 |
| 2 | −0.706 | −0.694 | −0.732 | −0.584 | −0.782 | −1.036 |
| 3 | −0.780 | −0.869 | −0.950 | −0.879 | −1.143 | −1.334 |
| 5 | −0.695 | −0.719 | −0.778 | −0.669 | −0.736 | −0.802 |
| 10 | −0.691 | −0.655 | −0.327 | −0.425 | −0.629 | −0.574 |
Nokta tahminlerinin 36'sı da negatiftir. En yüksek değer:
τ = 10 dakika, h = 5 dakika:
−0,327 [−0,70; +0,04]
olarak bulunmuştur.
Conditional P&L hücrelerinin tamamının nokta tahmini de negatiftir ve en yüksek conditional sonuç aynı hücrede:
−0,727 [−1,55; +0,09]
olmuştur.
36 Negatif Hücre Her Stratejinin Kârsız Olduğunu Kanıtlar mı?
Hayır. Bireysel hücrelerin tamamında negatif nokta tahmini bulunması, araştırmacı 36 politika arasından en iyisini seçtiğinde oluşan çoklu karşılaştırma sorununu çözmez. Market-clustered simultaneous one-sided analiz, politika gridinin gerçek maksimum beklenen değerine ilişkin üst sınırı +0,44 puan olarak vermektedir; dolayısıyla desteklenen sonuç “pozitif politika gösterilemedi”dir, “bütün politikalar kesin negatiftir” değildir.
Eşzamanlı çıkarım
Çalışma 150.000 market-clustered bootstrap tekrarıyla standardized maximum istatistiği kullanır. Bütün hücreler için ortak yaklaşık kritik değer:
c ≈ 2,87
olarak hesaplanır.
Gridde maksimum gerçek policy P&L için simultaneous one-sided upper bound:
+0,44
ve conditional P&L için:
+0,97
değerindedir. İkisi de sıfırı dışlamaz.
Winner's curse kontrolü
Piyasalar rastgele ikiye bölünmüş; bir yarıda en iyi hücre seçilip diğer yarıda değerlendirme yapılmış ve işlem 1.000 farklı partition için tekrarlanmıştır.
Held-out policy P&L ortalaması:
−0,805
ve partition'lar arasındaki 2,5–97,5 yüzdelik aralığı:
[−1,624; −0,192]
olarak bulunmuştur. Hiçbir partition'da held-out güven aralığı tamamen pozitif değildir; 550 partition'da tamamen negatiftir.
Ancak aynı 396 piyasa farklı partition'larda tekrar kullanıldığı için bu yüzdelik aralığı bağımsız out-of-sample sampling confidence interval olarak yorumlanmamalıdır. Kaynak bunu yalnız robustness kontrolü olarak kullanır.
Execution delay mekanizması
Polymarket spor piyasalarında marketable emirlerin bir matching delay'e tabi olabildiği kaynakta ayrıca ele alınmıştır. Bir ve üç saniyelik gecikme senaryoları replay'e uygulanmıştır.
Bir saniyelik delay'de en yüksek hücre:
−0,336 [−0,70; +0,03]
üç saniyelik delay'de:
−0,320 [−0,68; +0,04]
olmuştur. İkisi de yine τ=10, h=5 hücresindedir.
Üç saniye delay ile minimum beş-share işlem büyüklüğü filtresi birlikte uygulandığında en yüksek sonuç:
−0,232 [−0,58; +0,11]
düzeyindedir.
Ücretler neden sıfır tutulmuş?
Base replay'de trading fee sıfır alınmıştır. Bu varsayım örneklemin büyük bölümü için gerçekten geçerli olsa da 30 Mart 2026'dan sonraki bazı spor piyasalarında taker fee uygulanmaktadır.
Entered sinyallerin:
%76,8'i fee rejiminden önce,
%23,2'si sonrasında,
ve %1,6'sı daha sonraki yüksek ücret dönemindedir.
Kaynak tarihsel fee parametrelerinin public tape üzerinde doğrudan bulunmadığını ve resmî kaynaklarda birbiriyle uyumsuz üç farklı fee formülünün görüldüğünü belirttiği için ana replay'e tahmini ücret eklememiştir.
Bunun yönü önemlidir: replay'deki bütün execution'lar spread'i geçen taker işlemleridir. Dolayısıyla fee uygulanması sonuçları daha pozitif değil, daha negatif yapacaktır. Çalışma sıfır-fee sonucunu bu nedenle muhafazakâr benchmark olarak değerlendirir.
Robustness kontrolleri
Fee-free dönem: 2.612 sinyal ve 313 piyasada 36 hücrenin tamamının tahmini negatif, en yüksek değer −0,349 [−0,73; +0,04].
Fee-era dönem: 388 sinyal ve 83 piyasada fee öncesi gross hesapta dokuz hücre pozitif nokta tahmini taşır; en yükseği +0,742'dir. Hiçbirinin aralığı sıfırı dışlamaz ve simultaneous upper bound +4,31 ile çok geniştir. Kaynakta değerlendirilen iki fee schedule uygulandığında bütün hücreler yeniden negatife döner.
Buy-first subset: Sell-first işlemin gerekli inventory varsayımına bağımlılığı dışlamak için yalnız aşağı hareket sonrası buy-then-sell sinyalleri incelenir. 1.484 sinyal, 348 piyasada 36 policy ve 36 conditional hücrenin tamamı negatiftir; en yüksek policy sonucu −0,239 [−1,53; +1,09].
Timestamp robustness: Sinyal bilinirliği konusunda olası bir zaman damgası sorunu için bütün entry'ler bir tam dakika ileri taşındığında 36 hücrenin tamamı yine negatif; en yüksek sonuç −0,109 [−0,47; +0,25].
İşlem gerçekleşmesi ile fillability aynı şey değildir
Print-matched replay kullanılan fiyatın gerçekten işlem gördüğünü kanıtlar. Ancak araştırmacının varsayımsal ilave emrinin aynı fiyattan fill olacağını kanıtlamaz. Gerçek taker işlemi resting liquidity bulunduğunu gösterirken, yeni bir emir mevcut miktarı tüketebilir veya queue position nedeniyle farklı sonuç yaşayabilir.
Bu ayrımı çözmek için historical contemporaneous order book veya canlı emir deneyi gerekir. Çalışmada bu historical book kayıtları bulunmamaktadır.
Gaussian-information volatilite programı
Kaynak ayrıca binary contract volatilitesine ilişkin bilinen Gaussian-information modelini yardımcı benchmark olarak kullanır. Model:
\[ q_t=\Phi\left(\frac{x_t}{\sqrt{\tau}}\right) \]
ve \(\tau=T-t\) altında:
\[ \sigma_q(t) = \frac{ \phi\left(\Phi^{-1}(q_t)\right) }{ \sqrt{\tau} } \]
sonucunu verir.
\(\phi(\Phi^{-1}(q))\) olasılık 0 veya 1'e yaklaştığında sıfıra gittiği için bu fonksiyonla residual normalize etmek tick boundary yakınındaki kontratları yapay biçimde büyütebilir. Çalışma bu failure mode'u kendi analiz sürecinde doğrudan gözlediğini bildirir.
Araştırmanın ölçüm hatası örnekleri
Çalışma kendi geliştirme sürecinde bazı görünürde kârlı sonuçların execution'a uygun olmayan fiyatlardan kaynaklandığını raporlar. Forward-filled quotes, gerçek trade activity ölçmeyen activity gate'leri, unconditional spread yerine selected-event spread farkı, gelecekteki midpoint'e mark etmek, çok geniş book'ta midpoint'i işlem fiyatı saymak ve gerçek tape varken spread tahmini kullanmak gibi yöntemler yanlış edge üretebilmiştir.
Özellikle bir market-making stratejisi future midpoint'e mark edildiğinde bütün grid hücrelerinde pozitif görünürken realized round-trip P&L otuz hücrenin tamamında negatif çıkmıştır.
Çalışmanın desteklediği sonuçlar
Kaynak verileri aşağıdaki çıkarımları destekler:
- Bir dakikalık quote midpoint serisi Polymarket örnekleminde binary variance budget'a göre belirgin excess movement üretmektedir.
- Sampling interval büyüdükçe excess büyük ölçüde kaybolmaktadır.
- Başlangıç miscalibration terimi toplam excess'in küçük bölümüdür.
- Net residual esas olarak kısa gecikmeli negatif increment cross-product'larında yer almaktadır.
- Ortak varyanslı, bağımsız quote-error benchmark'ı hem seviye hem decay shape bakımından veriyle uyuşmamaktadır.
- Midpoint'teki short-horizon mean reversion istatistiksel olarak ölçülebilir.
- Test edilen taker fade, gerçek transaction print'lerinden fiyatlandığında pozitif tahmini P&L üretmemektedir.
- Büyük midpoint reversion, özellikle işlem aktivitesi düşük veya sıfır olan sinyallerde yoğunlaşmaktadır.
Çalışmanın desteklemediği sonuçlar
Çalışma aşağıdaki daha geniş iddiaları kanıtlamaz:
- Bütün prediction markets etkin veya verimsizdir.
- Bütün high-frequency mean-reversion stratejileri kârsızdır.
- Gözlenen short-lag dependence kesin olarak yalnız market microstructure noise'dan kaynaklanır.
- İşlem olmayan bütün büyük midpoint hareketleri yürütülemez phantom quote'tur.
- Serially correlated quote error kesin mekanizmadır.
- Maker liquidity-provision stratejileri kârsızdır; çalışma taker fade'i test etmektedir.
- Test edilen 36 politikanın gerçek beklenen değerlerinin tamamı kesin negatiftir.
- Sonuçlar prediction markets'in tamamına veya başka asset class'lara doğrudan genellenebilir.
Örneklem ve dış geçerlilik sınırı
Execution sonuçları esas olarak Polymarket üzerinde MLB ve NBA spor kontratlarından gelmektedir. Bunlar crypto-native, retail ağırlıklı ve kendi latency, collateral ve settlement yapısına sahip piyasalardır. Print-matched sonuçlar 7.118 piyasanın tamamını değil, tape'in kapsadığı 396 piyasayı temsil eder.
Bu nedenle çalışma kendisini prediction markets hakkında genel bir yasa veya market efficiency testi olarak değil, ince ve quote-driven order book'larda yüksek frekanslı midpoint verisi kullanmanın ölçüm riskini gösteren bir case study olarak sınırlar.
Yeniden üretilebilirlik
Çalışma 15 analiz script'ini belirli çıktı artefaktlarıyla eşleştirmektedir. Realized variance decomposition, lag split, exact noise null, midpoint fade, conditional states, large-move diagnostics, reversion profile, execution cost, tape replay, phantom-trade split, entry-delay frontier ve on-chain depth analizlerinin her biri için ayrı script ve JSON/CSV artefaktı belirtilmiştir.
Bootstrap'lar sinyalleri bağımsız örneklemek yerine piyasaları cluster olarak yeniden örneklemektedir. Ana confidence interval hesaplarında \(B=150000\) tekrar kullanılmıştır.
Replication archive:
https://doi.org/10.5281/zenodo.21793819
olarak belirtilmiştir. Kaynak price panel, trade tape ve settlement metadata'yı yeniden dağıtmamaktadır; bunun yerine public API'den yeniden oluşturan retrieval kodunu ve kullanılan dosyaların boyut ve SHA-256 manifestini sağlamaktadır.
Kaynak ve Yöntem Notu
Özgün çalışma:Excess Movement in High-Frequency Prediction-Market Quotes: The Entry-Delay Frontier.
Yazar: Gorgi Pavlov.
Kurum: Chemical and Biomolecular Engineering and Bioengineering, Lehigh University, Bethlehem, Pennsylvania, ABD.
Kaynak PDF tarihi: 4 Ağustos 2026.
Platform: SSRN.
SSRN DOI: 10.2139/ssrn.7237938.
SSRN kayıt tarihi: Kayıt 6 Ağustos 2026'da yayımlanmıştır. SSRN metadata'sında “Date Written” 5 Ağustos 2026 olarak görünür; yüklenen PDF'nin kapağındaki 4 Ağustos 2026 tarihiyle bir günlük fark bulunmaktadır. Bu fark bibliyografik metadata farkı olarak korunmuştur.
Kaynak türü / hakemlik: SSRN çalışma makalesi/preprint. İncelenen kaynak ve bibliyografik doğrulamada hakemli dergi yayını belirlenmemiştir; bu nedenle çalışma hakemli yayın gibi sunulmamaktadır.
Lisans: SSRN kaydı Creative Commons Attribution 4.0 International (CC BY 4.0) lisansını belirtmektedir. Kaynak PDF ayrıca replication deposit lisansının manuscript, figures, code ve derived artifacts'ı kapsadığını, üçüncü taraf ham veriye uzanmadığını belirtir.
Veri kapsamı: Ana corpus 7.267 settled spor kontratıdır; bunun 7.118'i Polymarket ve 149'u Kalshi'dir. Finite-grid decomposition 7.118 Polymarket kontratını kullanır. Execution replay 396 piyasadaki 3.000 büyük-move sinyali ve 1.153.546 işlem kaydına dayanır.
İstatistiksel yöntem: Confidence interval'lar piyasa kümeli bootstrap ile hesaplanmıştır. Ana analizlerin çoğunda 150.000 bootstrap tekrarı kullanılmıştır. Çoklu politika karşılaştırmasında standardized bootstrap maximum temelli simultaneous one-sided bound uygulanmıştır.
Temel yöntemsel sınır: Fair value \(q_t\) doğrudan gözlenmemektedir; yalnız quote midpoint \(m_t\) gözlenir. Bu nedenle residual short-lag dependence'ın microstructure, inventory revision, stale/asynchronous quoting veya gerçek davranışsal overreaction arasındaki mekanizması tanımlanmamaktadır.
Execution sınırı: Print matching, kullanılan fiyatın gerçekten oluştuğunu gösterir; ilave bir marjinal emrin o fiyat ve miktarda fill olacağını göstermez.
Genellenebilirlik: Execution örneklemi ağırlıklı olarak tek platformdaki MLB ve NBA kontratlarıyla sınırlıdır. Bulgular prediction markets'in tamamı veya diğer finansal piyasalar için genel yasa olarak sunulamaz.
Veri ve kod erişimi: Analiz kodları ve türetilmiş artefaktlar replication archive'da raporlanmıştır. Ham üçüncü taraf verileri yeniden dağıtılmamakta, public API üzerinden reconstruction kodu sağlanmaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir